
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/4512465fd0c4
AI制药真正的瓶颈不在模型,而在湿实验——谁能把分子验证做快、做准,谁才吃到临界点前夜的增量。
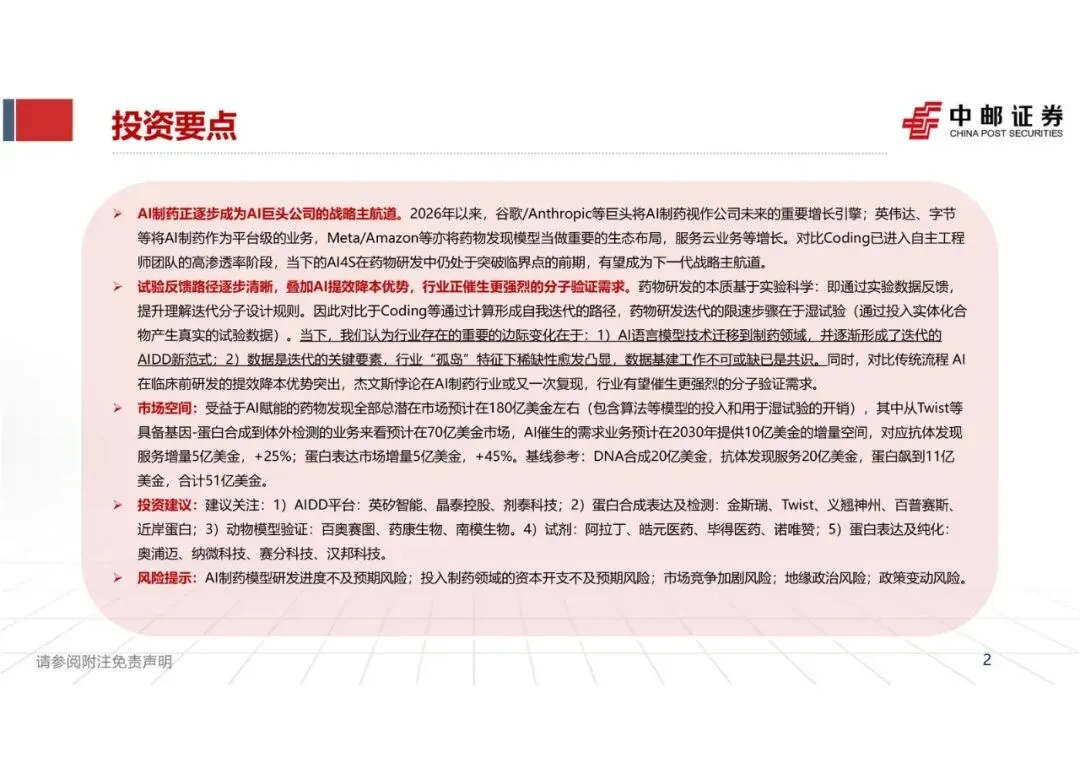
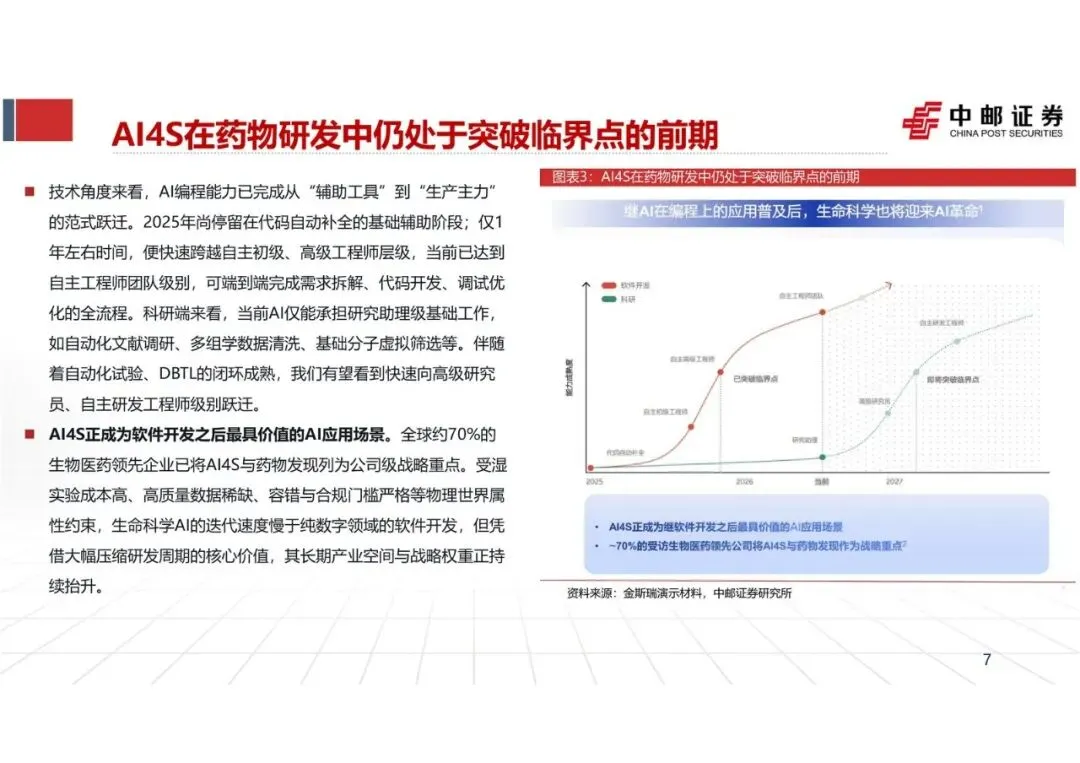
Coding已经跑到“自主工程师团队”级别,药物研发这边AI还停在研究助理:文献、清洗、虚拟筛选。全球约70%的领先药企已经把AI4S和药物发现写成公司级战略,但湿实验贵、高质量数据稀缺、合规门槛高,迭代速度天然慢于纯数字世界。中邮把这个阶段叫“突破临界点前期”。现在值得看,是因为巨头资本开支正在往生命科学蔓延,而限速步骤明确指向实体化合物和真实试验数据。
主线就一条:新范式成型之后,需求不是少做实验,而是更多、更快地验证分子。
巨头在卡位,资本已经改了定价方式
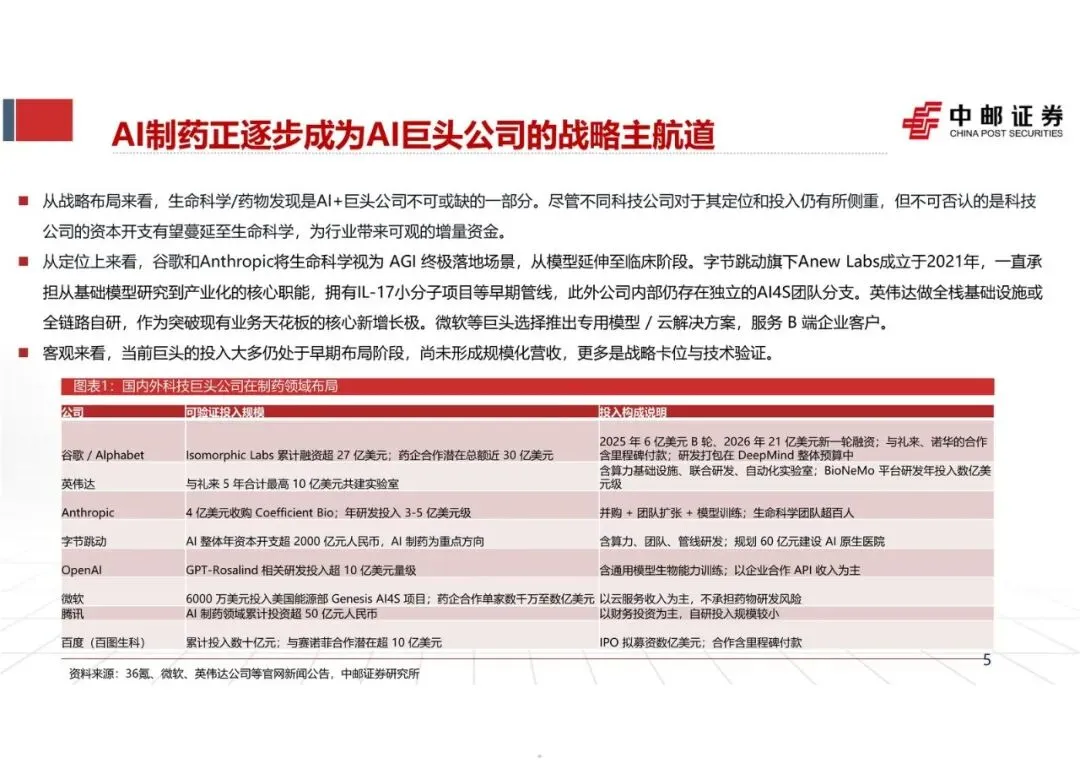
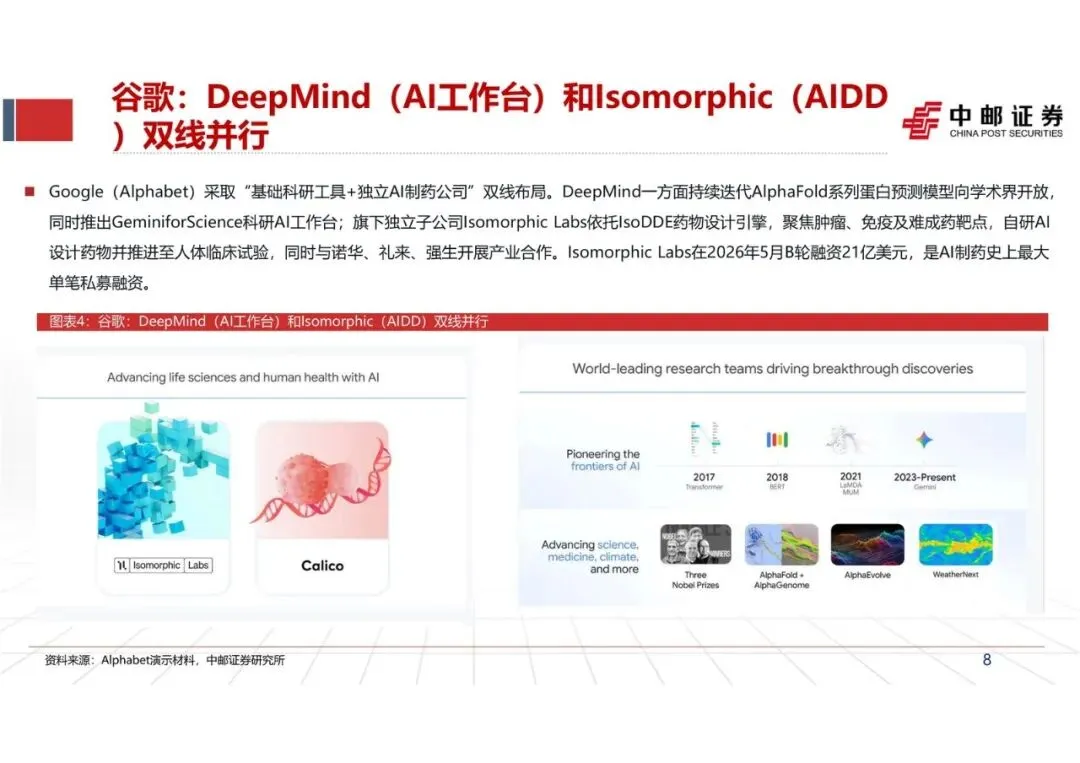
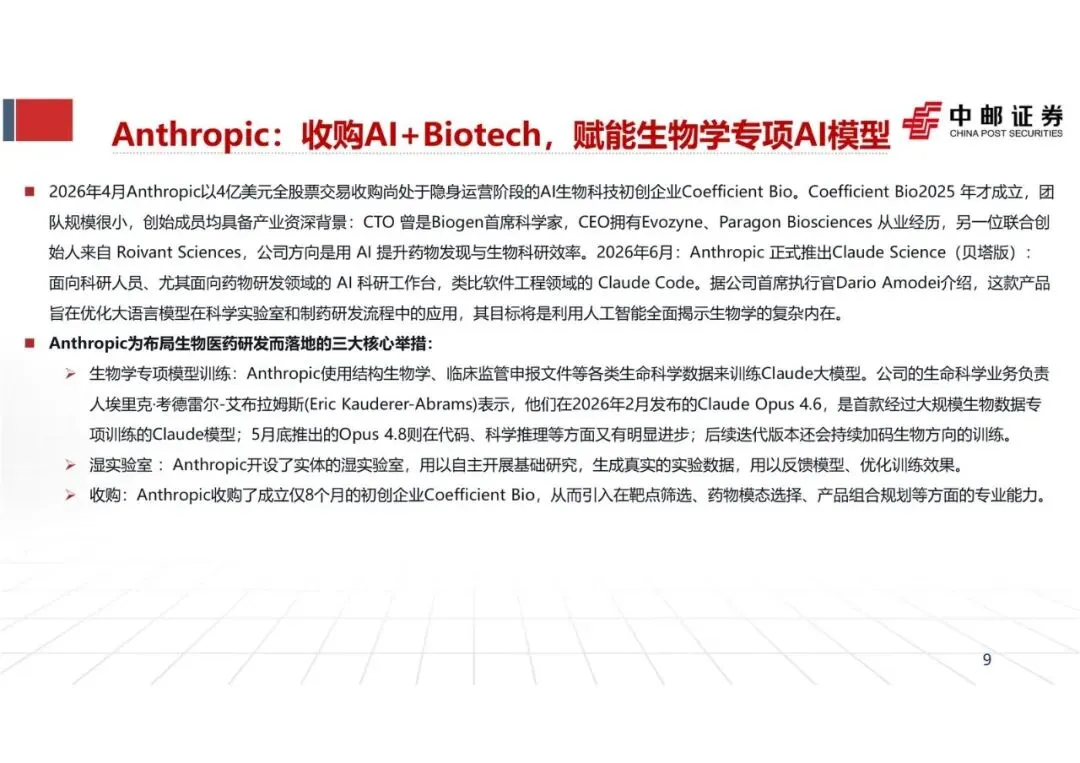
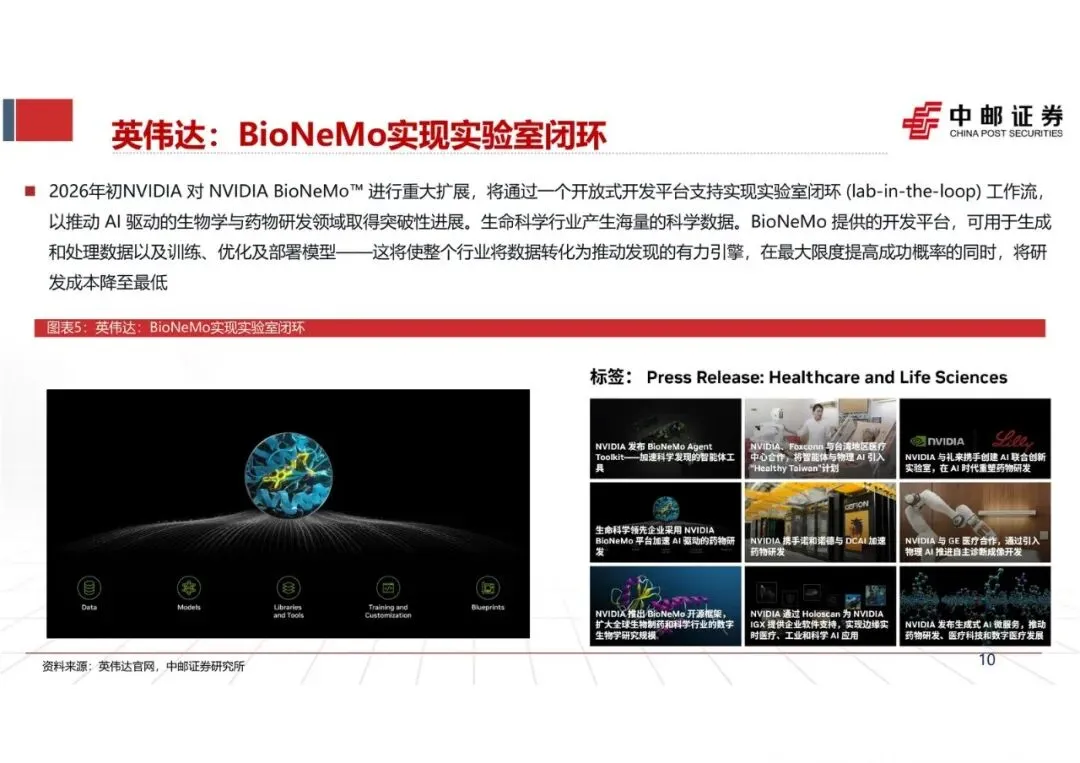
谷歌走双线:DeepMind做科研工作台和AlphaFold,Isomorphic Labs做AIDD,IsoDDE对着肿瘤、免疫、难成药靶点,还和诺华、礼来、强生合作。Isomorphic累计融资超27亿美元,2026年5月B轮21亿美元,药企合作潜在总额近30亿美元。Anthropic用4亿美元全股票收购Coefficient Bio,再开实体湿实验室,Claude Opus 4.6被说成首款大规模生物数据专项训练的Claude。英伟达把BioNeMo扩成lab-in-the-loop开放平台,和礼来五年合计最高10亿美元共建实验室。字节把AI制药当重点方向,规划里还有60亿元AI原生医院。微软更偏云和专用模型,不扛研发风险。
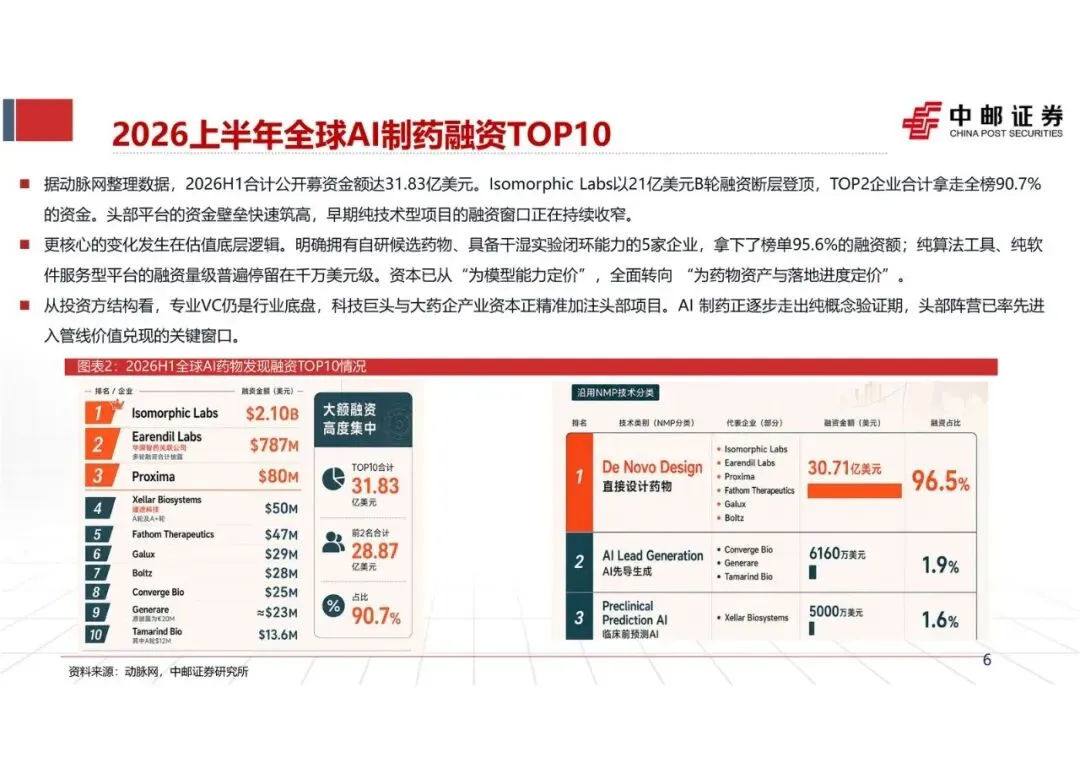
客观事实:这些投入大多还在早期布局,尚未形成规模化营收,更多是战略卡位和技术验证。但钱已经很挑。2026H1全球AI制药公开募资31.83亿美元,Isomorphic一笔拿走21亿,TOP2合计占榜单90.7%。有自研候选药、能干湿闭环的5家企业拿走95.6%;纯算法、纯软件普遍停在千万美元级。资本从“给模型定价”转向“给药物资产和落地进度定价”。早期纯技术项目的融资窗口在收窄。
谁受益:有管线、有闭环、能跟大药企签里程碑的头部平台。谁受损:只会卖软件、没有湿实验反馈的工具公司。
杰文斯悖论:AI越便宜,验证需求越大
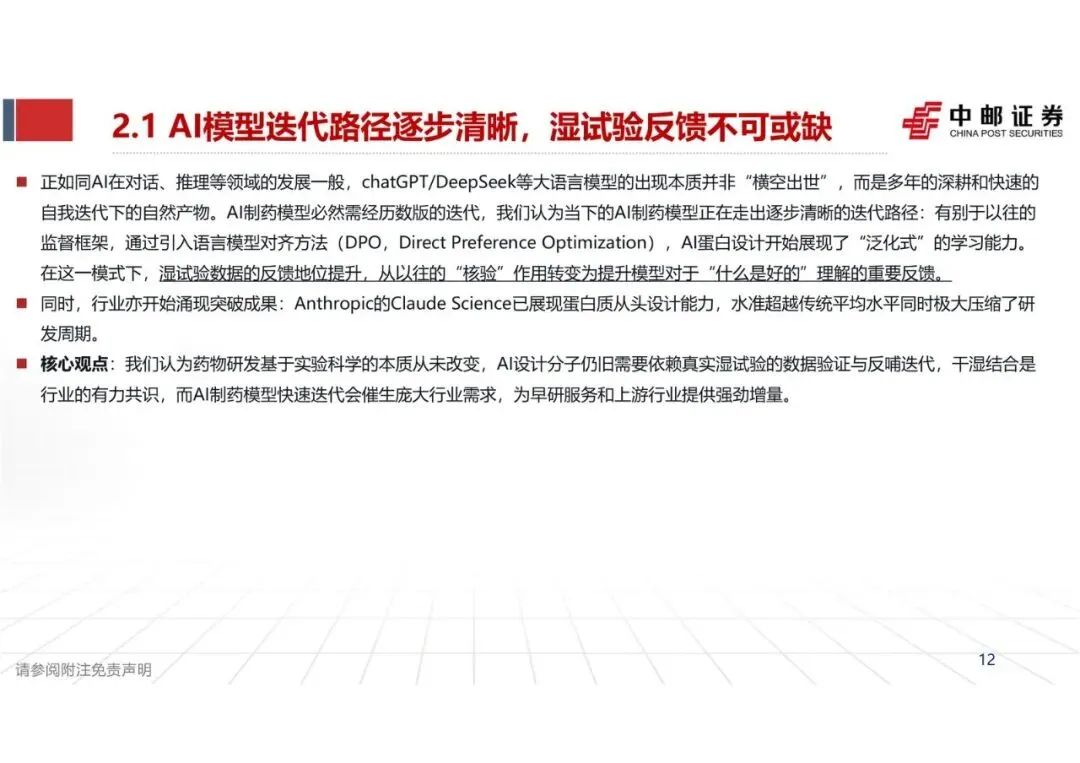
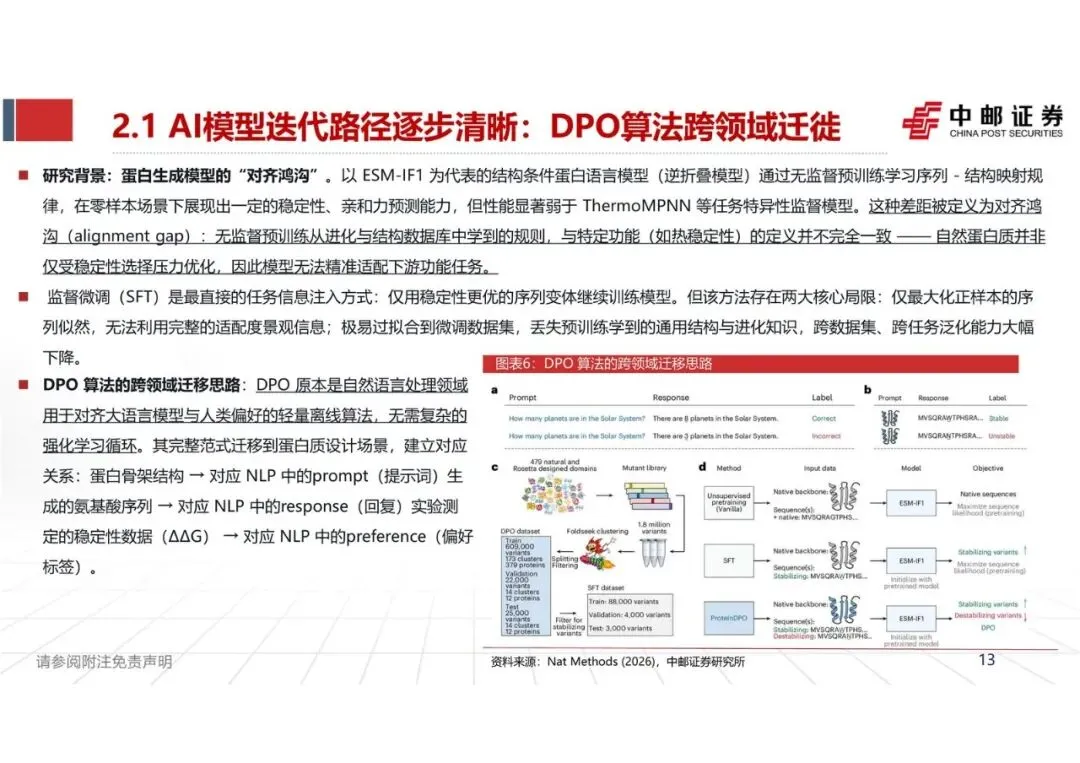
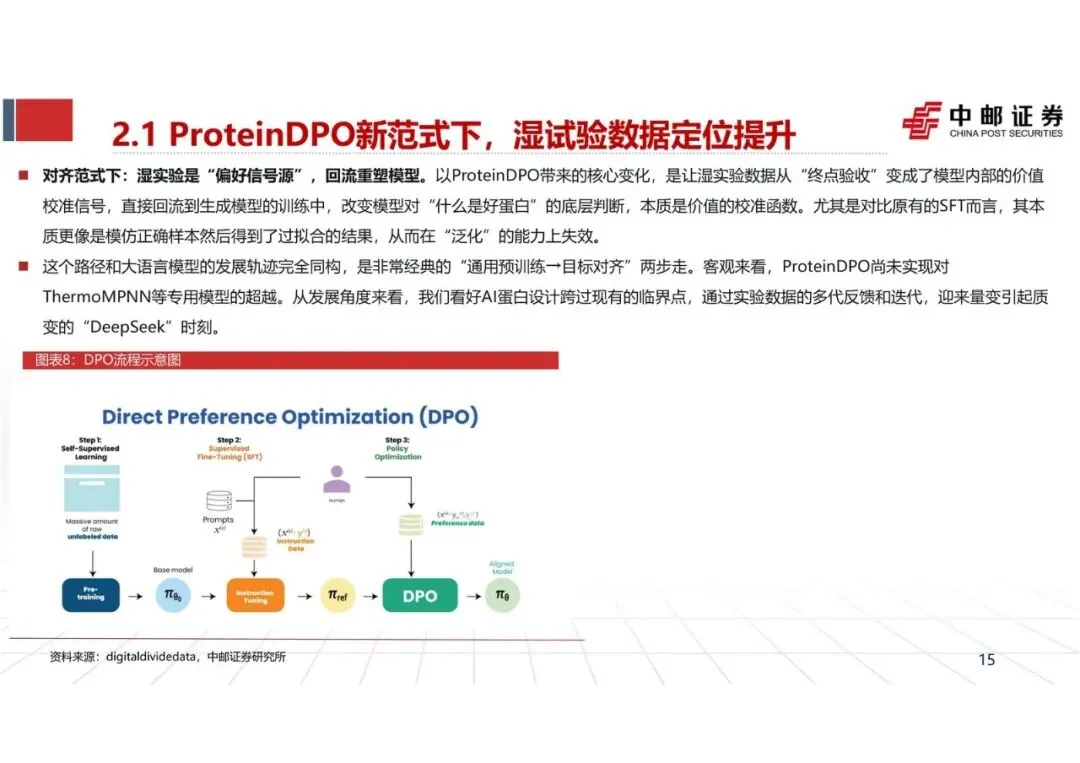
药物研发本质是实验科学。设计规则要靠试验数据反馈迭代。Coding可以在计算里自我循环,制药的限速步骤是湿试验——投实体化合物,拿到真实数据。
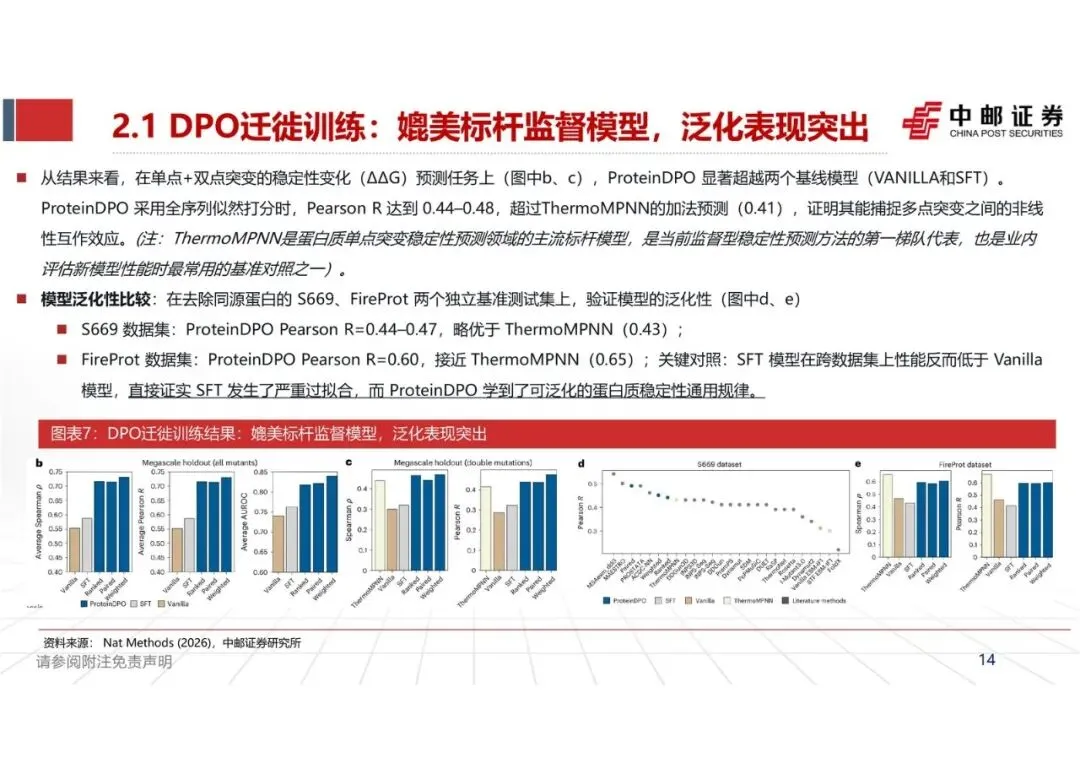
边际变化有两层。一层是语言模型迁到制药,AIDD新范式在成型。另一层是数据孤岛越来越贵,数据基建已经成为共识。对比传统流程,AI在临床前的提效降本很突出:材料里有一组数字——11个月,分别节省83%、78%和54%。命中率也不是故事:1320个设计里,354个湿实验验证成功,总命中率27%。
便宜了、快了,并不等于少花钱。中邮的判断是杰文斯悖论可能在AI制药再演一遍:单位成本下降,反而催生更强烈的分子验证需求。受益链条因此下沉到合成、表达、检测、动物模型和试剂,而不是停在算法层。
市场增量落在“基因到体外检测”
受益于AI赋能的药物发现全部总潜在市场大约180亿美元,算法加湿试验都算进去。从Twist这类具备基因-蛋白合成到体外检测的业务看,大约70亿美元市场。AI催生的需求,预计2030年提供10亿美元增量:抗体发现服务增量5亿(+25%),蛋白表达增量5亿(+45%)。基线是DNA合成20亿、抗体发现服务20亿、蛋白表达11亿,合计51亿。
投资建议按这条链拆:AIDD平台看英矽智能、晶泰控股、剂泰科技;蛋白合成表达及检测看金斯瑞、Twist、义翘神州、百普赛斯、近岸蛋白;动物模型看百奥赛图、药康生物、南模生物;试剂看阿拉丁、皓元医药、毕得医药、诺唯赞;表达纯化看奥浦迈、纳微科技、赛分科技、汉邦科技。行业评级维持强大于市。
风险也写得很直:模型进度不及预期、制药资本开支不及预期、竞争加剧、地缘政治(BD常跨国)、政策与审批扰动。
接下来该盯的,不是又一个大模型发布会,而是闭环有没有真的转起来、湿实验订单有没有被AI设计量带起来。
观察清单
- Isomorphic及同类头部平台后续融资/里程碑付款是否兑现,药企合作从“潜在总额”落到可验证的临床推进。
- 抗体发现服务与蛋白表达订单:对照2030年合计约10亿美元增量假设,看金斯瑞、Twist、义翘神州等是否出现与AI设计通量匹配的验证量增长。
- 湿实验命中与周期:类似“1320设计、27%命中、临床前周期压缩超50%”的数据能否在更多项目上复现,而不是单点案例。
- 2026H1那种融资结构是否延续:干湿闭环公司继续拿走九成以上资金,纯软件平台是否仍停在千万美元级。
- 巨头湿实验室与BioNeMo类lab-in-the-loop是否从演示走到可外包的检测/合成需求,国内试剂与动物模型公司订单能否同步抬头。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: