
 研报速递
沪深300 · 中证A500 · 上证综指 · 中证500/1000/2000 · 创业板指 · 科创50 ——编制、沿革、构成、业绩与资金分布的系统梳理
摘要:核心结论前置
本文选取沪深300、中证A500、上证综指、中证500、中证1000、中证2000、创业板指、科创50等A股核心宽基指数作为研究对象,经过系统研究,形成如下核心结论。行情与估值数据截至2026年9月30日收盘,ETF规模采用2026年中报(6月30日)口径。
第一,成立时间与数据可靠性。A股多数核心宽基成立较晚,真正经历较长真实运行历史的只有上证综指、沪深300、中证500等少数几只。指数公司对发布以前的净值序列,是按现行编制方案反推、回溯出来的,这种回溯数据不等于真实可投资记录,它可能美化或扭曲真实表现——研究中应优先采用指数发布成立以后的真实净值。因此部分指数看似漂亮的长周期年化、部分历史回撤,参考价值有限,不能直接当作投资者体验。
第二,按真实发布成立以来的口径,各指数年化分化明显。沪深300自2005年4月发布以来约7.08%(21.5年),中证500自2007年1月约6.93%(19.7年),创业板指自2010年6月约7.25%(16.3年),属于年化相对稳健的一档;科创50自2020年7月仅约0.38%(6.2年),中证1000自2014年10月约1.57%(12.0年),上证综指自2000年有日频数据以来约2.68%——这几只年化偏低,与它们的发布时点恰好处在阶段性高位(2020年7月、2014年10月等)直接相关。中证A500自2024年9月发布约19.86%、中证2000自2023年8月约9.18%,成立太短、样本仅2年和3年,不具可比性。
第三,宽基ETF资金的实际分布。从已披露的定期报告看,机构与“国家队”等宽基ETF持仓中,约七成集中在沪深300方向,其余分布于中证500、中证A500、创业板、科创50等。按2026年6月30日场内被动股票ETF口径,各方向合计规模大致为:沪深300约2609亿元、中证A500约1881亿元、科创50约1383亿元、创业板指约755亿元、中证500约688亿元、中证1000约281亿元、中证2000约51亿元。这一梯队与各指数的流动性、可投资性基本对应。
第四,各指数在市值层级、行业结构、成长与价值风格、集中度、波动性上各有特点,不存在绝对优劣。沪深300与中证A500是大盘龙头内核、相关性极高;中证500是中盘、中证1000与中证2000是小盘尾部;创业板指与科创50是高弹性成长板块,但集中度高、波动大;上证综指是覆盖全沪市的市场温度计。投资者应结合自身风险承受能力、投资期限与配置目标自行匹配,本报告只做客观梳理,不做任何个股或具体产品的取舍指引。
一、成立时间与历史沿革
研究宽基指数,第一件事不是看收益率,而是搞清楚它“多大年纪”。把八只核心宽基的发布成立日排在同一条时间轴上,会发现一个常被忽略的事实:A股真正意义上的核心宽基,大多是2005年以后才陆续诞生的。
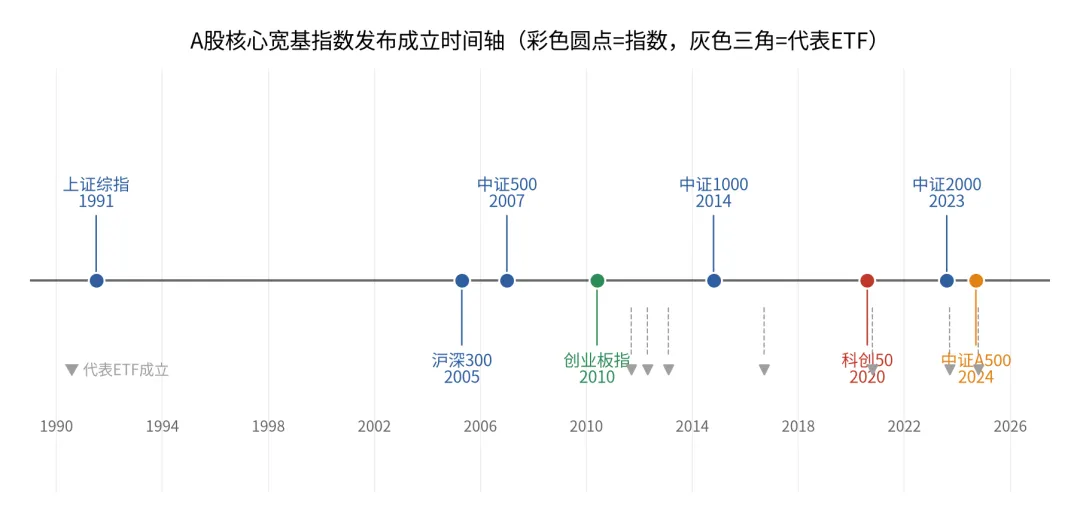
图1 八只核心宽基指数发布成立时间轴(彩色圆点为指数,灰色三角为代表ETF),数据来源:各指数公司官网
上证综指最“年长”,1991年7月发布,基日追溯到1990年12月19日上交所开业当天。但它的日频数据我们只能从2000年起取得,更早的价格序列颗粒度有限,因此本报告在计算其长期年化时,如实采用“自2000年以来”的口径,约2.68%。沪深300于2005年4月发布,是第一只真正跨沪深两市的大盘宽基;中证500于2007年1月发布;创业板指于2010年6月发布;中证1000于2014年10月发布;科创50于2020年7月发布;中证2000于2023年8月发布;最新的中证A500则到2024年9月才问世。
这里必须把一个方法论问题讲透:几乎所有中证系列指数的“基日”都早于其“发布日”很多年。比如沪深300和中证A500基日都是2004年12月31日,但分别到2005年4月、2024年9月才真正发布运行。指数公司为了让新指数有“历史走势可看”,会按现行编制方案把基日到发布日之间的净值反推出来——这就是所谓的回溯(重构)序列。
回溯序列的问题在于:它是用今天的眼光、今天的规则去回算过去,天然带有“前视偏差”。最典型的是中证A500和中证2000:你在行情软件里看到它们“从2004年或2013年起的十几年走势”,其实大部分是回测,不是任何投资者真金白银买出来的曲线。把这种回溯年化当成产品业绩来宣传,是宽基研究里最常见、也最误导人的做法。本报告在涉及长期收益时,一律以“自发布成立以来的真实净值”为主口径;回溯数据若出现,都会显著标注,且不作为主要结论。
这种口径差异对普通投资者的影响非常直接。你在某些行情软件或销售材料里看到的“某指数十年年化15%”,很可能是把2014年以前的回溯曲线也算进去了;而真实投资者从该指数发布日起买入,体验可能完全是另一回事。最典型的例子是中证1000:它“自基日起”的年化接近9.6%,但自2014年10月真实发布以来只有约1.57%,因为发布后不久就赶上2015年的泡沫顶部。看懂这一点,是判断任何一只宽基“到底赚不赚钱”的前提。
还需要说明,上证综指虽然成立最早,但其日频行情数据我们只能从2000年起稳定取得,更早的年份颗粒度不足,因此本报告在计算它的长期年化时,如实标注为“自2000年以来约2.68%”,而不是笼统地说“自1991年以来”。这种把口径说清楚的做法,本身就是本报告一贯坚持的纪律:宁可数字不漂亮,也不拿不可靠的历史去美化结论。
二、编制规则:样本是怎么切出来的
2.1 规模指数:按市值由大到小分层、互不重叠
中证500、中证1000、中证2000并不是三只各自独立选股的指数,而是同一把尺子按市值切出来的几段。官方设计上严格分层、互不重叠:沪深300取沪深两市市值最大的300只;剔除这300只后,取接下来的500只为中证500;再往后取1000只为中证1000;再往后取2000只为中证2000。一只股票同一时间只会落在某一层里,不会重复出现。
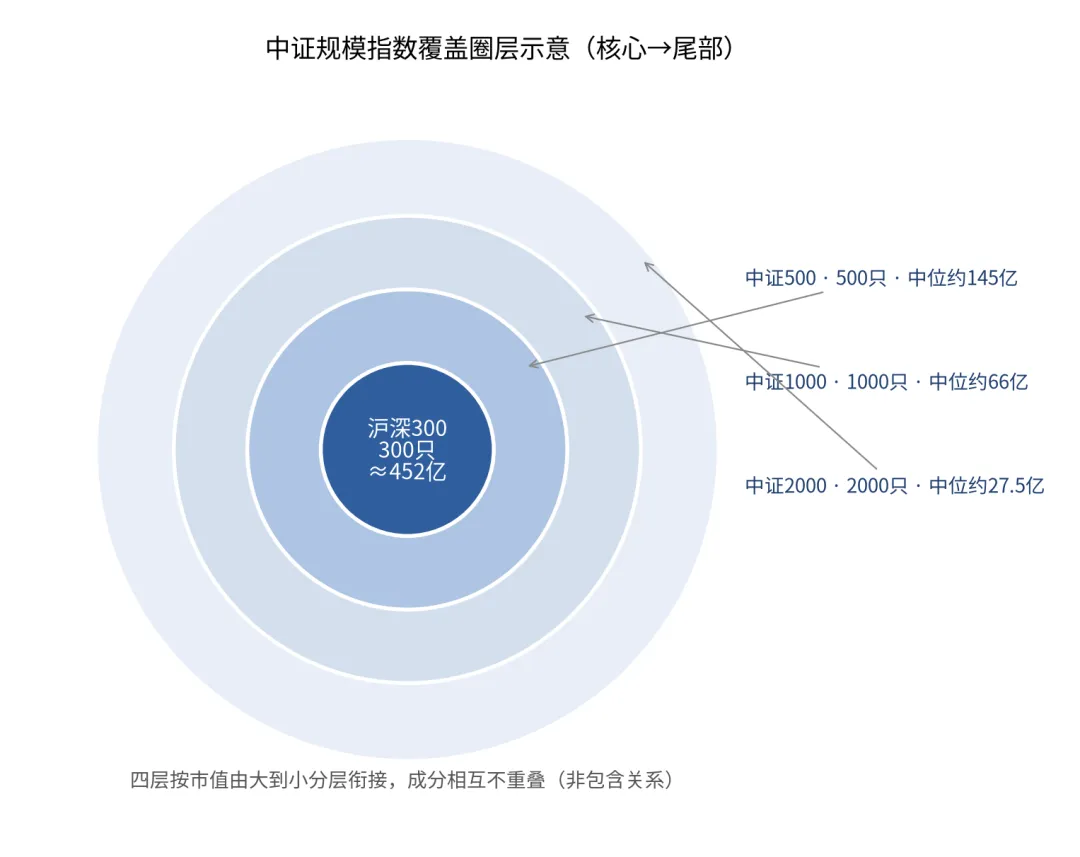
图2 中证规模指数覆盖圈层示意(核心到尾部,四层按市值衔接、成分相互不重叠,非包含关系)
截至2026年9月30日,这四层的成分股数量分别是300/500/1000/2000只,中位数市值约为452亿/145亿/66亿/27.5亿元。相邻两层之间的中位市值差了2到3倍,说明每层内部是相对同质化的,层与层之间有显著区别。需要纠正一个常见误解:“中证500就是中盘、中证1000就是小盘”是相对概念——相对于沪深300,中证500是中小盘;相对于中证2000,中证1000反而是“大中盘”。离开参照系谈盘大盘小没有意义。
2.2 板块指数:创业板指、科创50与规模层是交叉关系
创业板指和科创50不属于上面的市值分层。创业板指从深交所创业板选100只龙头,科创50从上交所科创板选50只龙头。它们的成分股在市值上可能与沪深300、中证500等有交叉(比如宁德时代既是创业板指第一大权重,也是沪深300前十大成分),但板块属性、选样逻辑是独立的——不是嵌套从属关系。
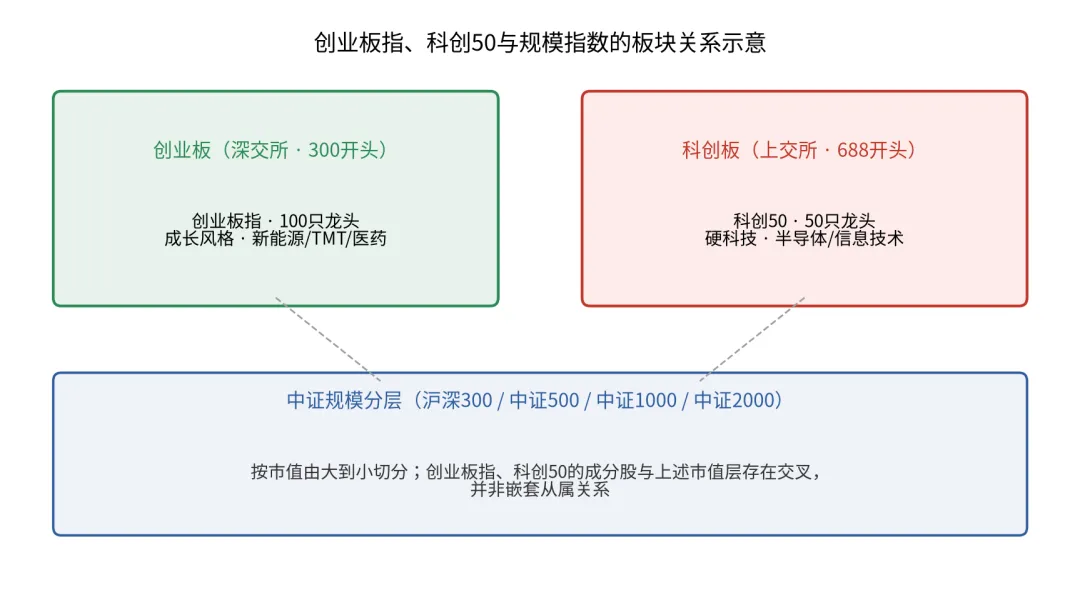
图3 创业板指、科创50与中证规模分层的板块关系示意
2.3 选样空间、加权方式与几只特殊指数
沪深300以过去一年日均总市值与日均成交额为依据选头部,按自由流通市值加权,每半年调样。中证A500则多了几道筛子:先按流动性剔除尾部,再剔除ESG评价C及以下的公司,要求属于沪深股通范围,优先选取各三级行业龙头,最后从各一级行业补足,使行业分布与全市场尽可能一致;加权同样是自由流通市值,但加了两条人为约束——单只权重不超过10%、前五大合计不超过40%。
上证综指是另一个物种:它不“选”样本,而是纳入上交所全部符合条件的股票与存托凭证,截至2026年9月30日共2227只,新股较快纳入、退市即剔除;更关键的是它按总市值加权,而非自由流通市值——国有大股东持有的不流通股份也计入权重,工行、中石油这类大股东持股比例极高的公司,权重会被人为放大。创业板指按调整后自由流通市值加权、单一样本权重上限20%;科创50每季度调样一次,去弱留强比其他指数更快。
还需要补充一个细节:相邻指数的最大与最小市值在接缝处会有重叠,比如中证500最大成分市值约1606亿,高于沪深300最小成分的约56亿。这不代表选股重叠,而是因为调样每半年一次、按调整后市值排名,临界股票在两次调样之间会在两层之间搬家。重叠的是“市值区间”,不是“样本本身”。
理解了编制规则,再去看这些指数的行业分布差异,就不会感到意外。为什么A500的金融权重比沪深300低、工业医药权重高?为什么上证综指能源权重远超其他指数?答案都藏在“按什么加权、选哪些样本”这两个最基础的规则里。指数不是天然就“均衡”或“激进”的,它的性格是编制规则写出来的。
三、指数间相关性:你以为的分散,可能只是重复下注
很多人以为把沪深300、中证500、中证1000、创业板指、科创50打包买入就是一个分散化组合。但用日收益率相关系数和最新成分股权重做一次交叉核对,会得到两个被普遍忽略的事实。
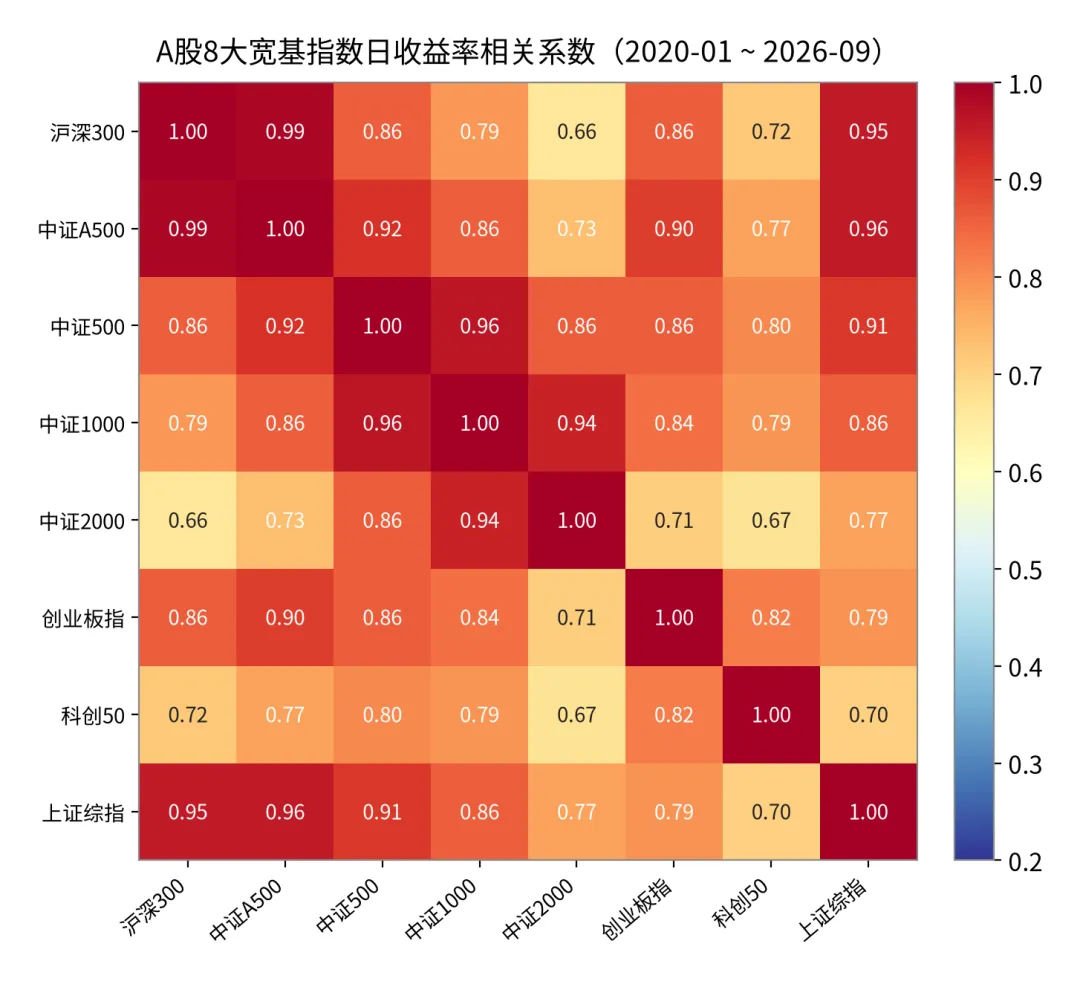
图4 八大宽基指数日收益相关系数热力图(2020-01至2026-09),数据来源:中证指数公司官网
第一,A股宽基之间的日收益相关性整体偏高。在2020年1月至2026年9月的1638个交易日里,沪深300与中证A500的相关系数高达0.985,与上证综指0.954,与中证500也有0.858;与“距离最远”的中证2000也有0.66。所谓“大小盘互补”,在日频层面只是把相关性从0.98拉低到0.66,而0.66依然属于强相关区间——A股整体是一个Beta驱动的市场,系统性风险对所有市值层级都有传导。
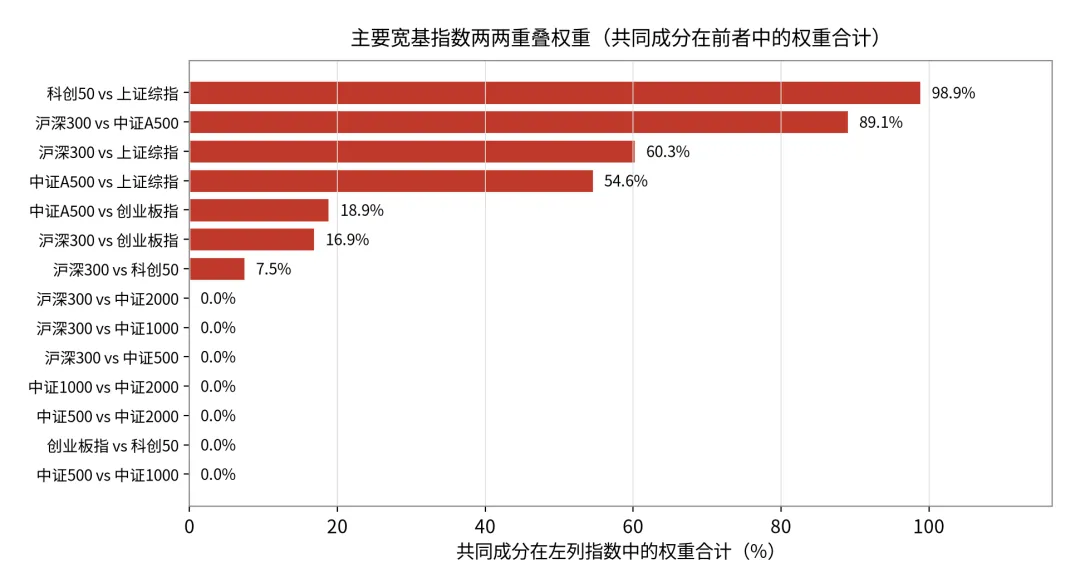
图5 主要指数两两之间的重叠权重(占各自指数权重比例),数据来源:中证指数公司成分股权重
第二,成分股层面的重叠是相关性高的直接原因。沪深300与中证A500有237只共同成分股,在沪深300里权重合计约89.1%、在A500里约77.8%——买A500,等于把沪深300的核心仓位又买了一遍。沪深300与上证综指有189只共同股,重叠权重约60%。而沪深300、中证500、中证1000、中证2000之间两两共同成分股为0,是严格互斥分层。
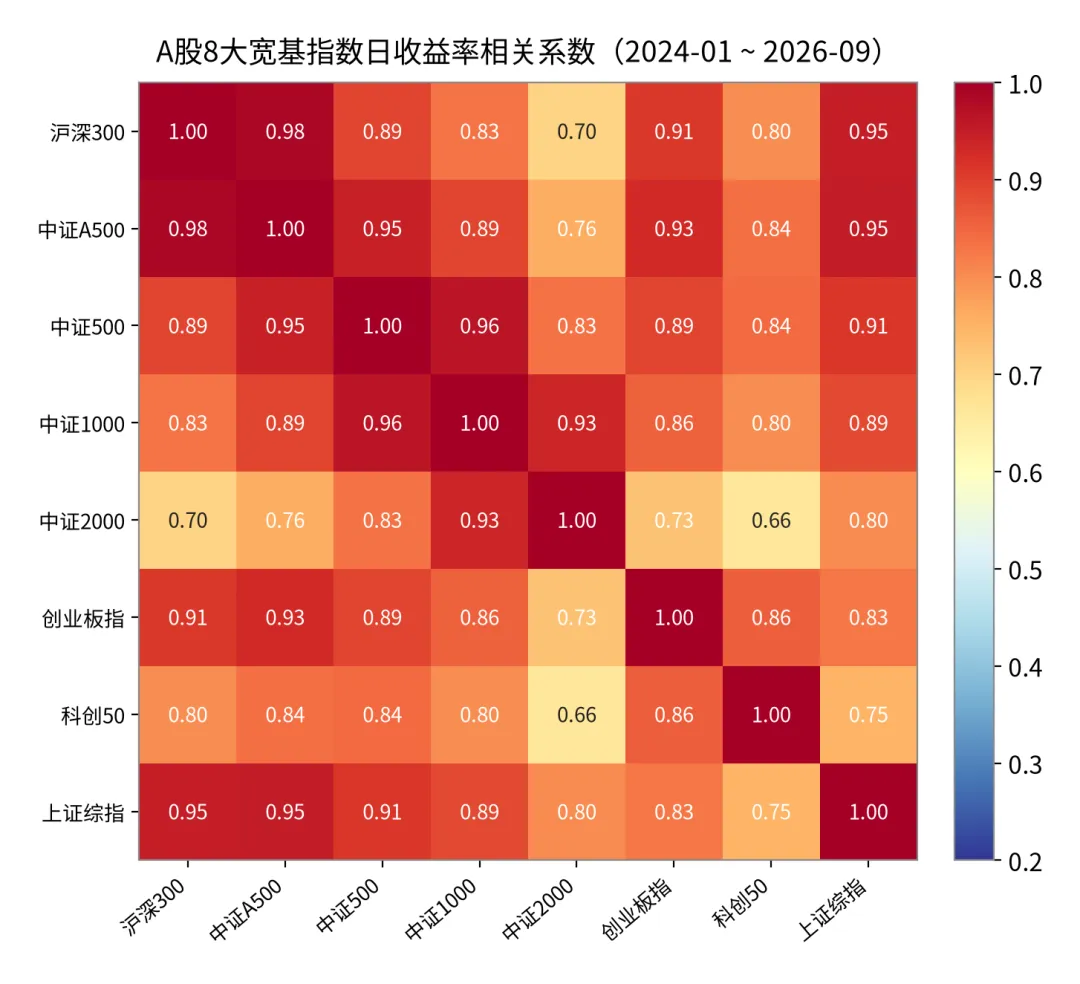
图6 近三年(2024-01至2026-09)相关系数热力图
把时间拉近到近三年,结构没有本质变化,但有一个边际趋势:沪深300与创业板指的相关性从0.86升到0.91,科创50与创业板指也升到0.86。原因是宁德时代、东方财富、中际旭创这些“横跨多只指数”的权重股越来越大。创业板指与沪深300有34只共同股,这些股票在创业板指里权重合计约68.8%——这就是创业板指与沪深300走势被绑在一起的直接原因。
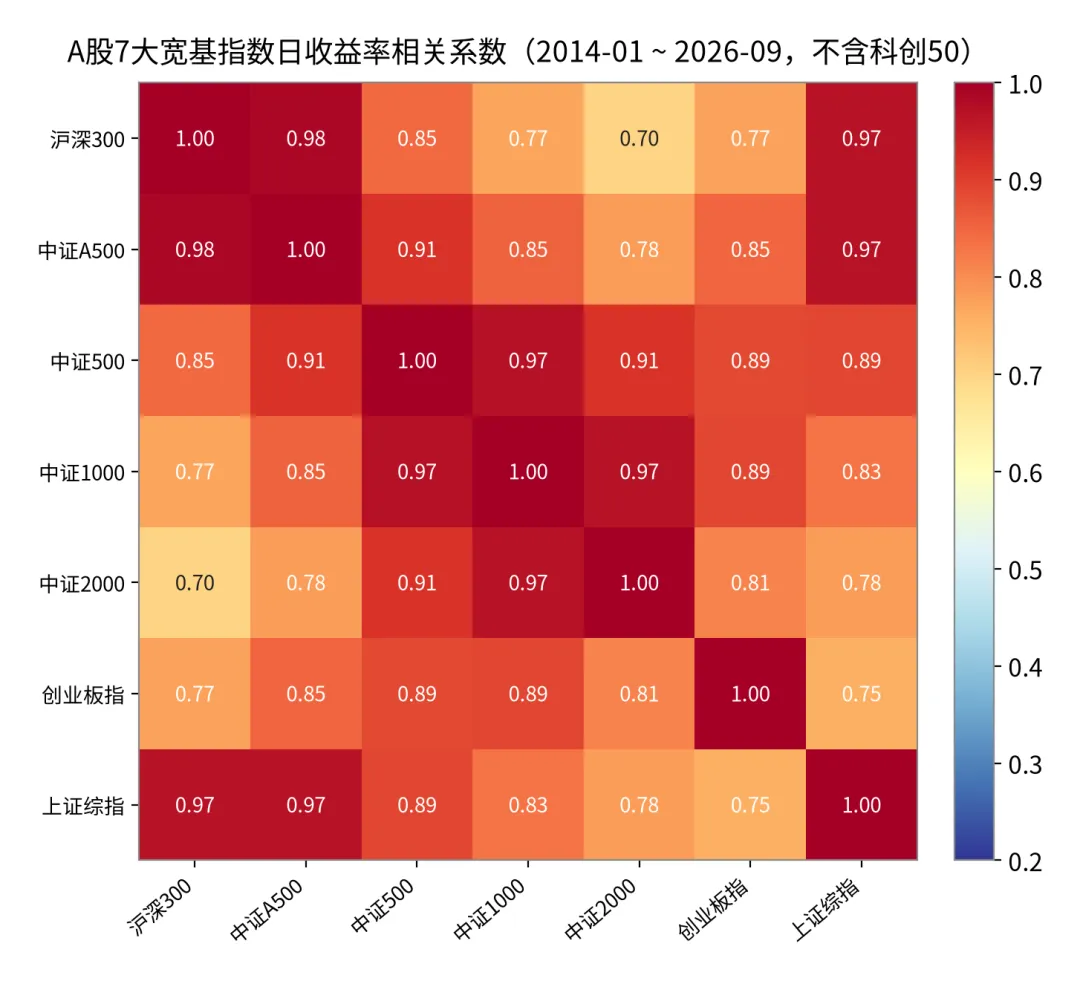
图7 长区间(2014-01至2026-09,不含科创50)相关系数热力图
把时间拉长到2014年,方向依然成立,但小盘内部的相关性更夸张:中证500与中证1000约0.97、中证1000与中证2000约0.94-0.97。这里要强调一个看似矛盾的点:成分零重叠不等于收益低相关。两只指数虽然成分股完全不同,但暴露的是同一类宏观因子(流动性偏好、散户情绪、风险偏好),日频上表现为“不同股票、同涨同跌”。
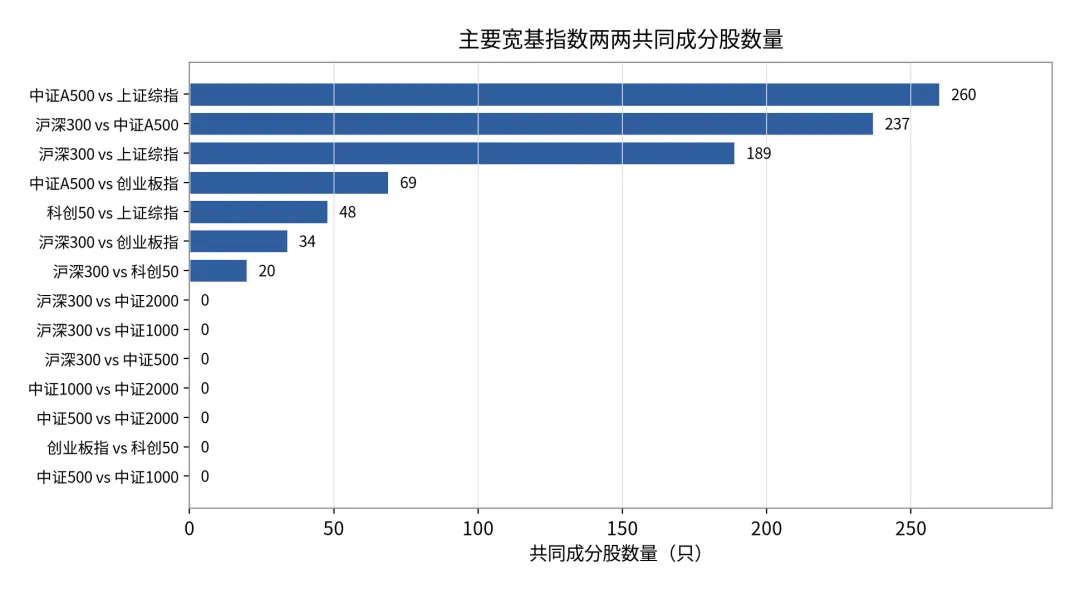
图8 主要指数两两共同成分股数量(300/500/1000/2000之间为0)
把这三组相关性和重叠度合在一起,可以得到一个比较实用的判断框架。假分散的组合是:沪深300加中证A500(相关0.985、重叠89%)、沪深300加上证综指(相关0.954、重叠60%)、中证500加中证1000(成分零重叠但相关0.96)——这些搭配看似覆盖了不同市值,实际上在日频层面几乎没有分散效果。真分散的组合则是跨市值层级加跨板块:大盘加中证2000(相关0.66)、沪深300加科创50(相关0.72)这类搭配,才能在波动上拿到实实在在的对冲效果。
当然,低相关不等于无脑配。中证2000与沪深300相关最低(0.66),但它本身波动极大、流动性弱;科创50与大盘相关性低(0.72),但PE约71倍、股息率几乎为零。分散是有代价的——你为了降低与大盘的同步性,付出的是更高的波动或更贵的估值。这也是为什么本报告反复强调:选择指数之前,先想清楚自己能承受什么。
四、成分股动态更新机制:去弱留强,及其固有缺陷
4.1 定期调样:各指数的更新频率并不一样
宽基指数“自动新陈代谢”靠的是定期调样。各指数的频率有差异:沪深300、中证500、中证1000、中证2000、中证A500、创业板指均为每半年调样一次(通常在6月、12月),单次换血比例受缓冲区约束;科创50最快,每季度调样一次;上证综指则没有定期调样窗口,新股上市后较快纳入、退市才剔除。调样的底层逻辑是按自由流通市值排名——涨得好、市值变大的公司排名上升被纳入,跌得多、市值缩水的被调出。
这套机制的正面意义是明确的:它让指数自动跟上产业格局变迁。2005年沪深300里金融地产占比极高,到2020年代白酒、医药、新能源依次进入权重前列,再到2025-2026年光模块龙头成为前两大权重——这不是人为选股,而是半年一次的调样把市值长大的公司自然纳入。
4.2 但“去弱留强”是慢变量,不是保险箱
必须正视它的局限。第一,小市值公司退市、被ST、业绩变脸的比例显著高于大中盘,指数虽然会把它们踢出去,但踢出时往往已经跌了一大截,指数是被动承受损失,而不是提前躲掉。第二,调样是事后的、半年度的,两次调样之间(最长半年)成分股质地恶化不会被即时处理。第三,市值加权加定期调样,在风格极端切换时可能“高买低卖”——一只小票在调样前被短期爆炒、市值冲上档位被纳入,纳入后热度退去又跌回去,指数在调样窗口被动接盘。
4.3 市值加权的固有缺陷:牛市顶部被动追高
更根本的问题是:因为权重直接挂钩市值、市值挂钩股价,市值加权指数在泡沫期会被动超配已经被炒高的板块。三个历史案例足以说明。2007年10月沪深300见顶时,金融板块权重超过40%,随后2008年一年跌去约66%;2015年上半年互联网与TMT被爆炒,信息技术权重被动抬升,随后两年多回撤超过60%;2021年新能源抱团把工业与原材料权重推到阶段高点,之后2022-2024年新能源板块腰斩。
换句话说,“去弱留强”在牛市顶部会变成“追高”——涨得越多、权重越大,指数在高位对高估板块的暴露就越高。这不是编制规则的漏洞,而是市值加权的数学本质。A500通过单只权重上限和行业均衡部分削平了这种极端暴露,创业板指的20%单股权重上限、科创50约10%的约束,能防止单一公司无限膨胀,却挡不住“同一赛道多家公司一起涨”带来的行业级集中。2026年6月的历史高点上,恰好是光模块仓位最重、估值最贵的时刻,随后三个月剧烈回调,就是这一机制的最新注脚。
把各指数的调样频率放在一起比较,可以看出政策导向的差异。科创50每季度调样,意味着它对“硬科技龙头更替”的反应最快——半导体行业技术迭代极快,今天的设备龙头与五年前可能完全不同,季度调样能让指数及时跟上。沪深300、中证A500、创业板指等半年调样,是在“及时换血”与“控制交易成本”之间的平衡:调样越频繁,跟踪它的ETF换仓成本越高。上证综指没有定期调样,新股上市就纳入、退市才剔除,这导致它里面沉淀了大量长期下跌的小盘股和僵尸公司——这也是它长期跑输沪深300的重要编制层面原因。
临时剔除机制同样值得关注。当成分股被实施风险警示(ST)、长期停牌或触及退市指标时,指数公司会在两次定期调样之间临时将其剔除。但临时剔除发生时,这些公司的股价往往已经大幅下跌,指数持有人是被动承受这一损失,而不是提前规避。对中小盘指数而言,成分股被ST、业绩变脸的比例显著高于大中盘,这一机制带来的“事后损失”也就更为明显。
五、现状构成:这些指数现在分别被谁主导
5.1 大盘三剑客:行业与市值的差异
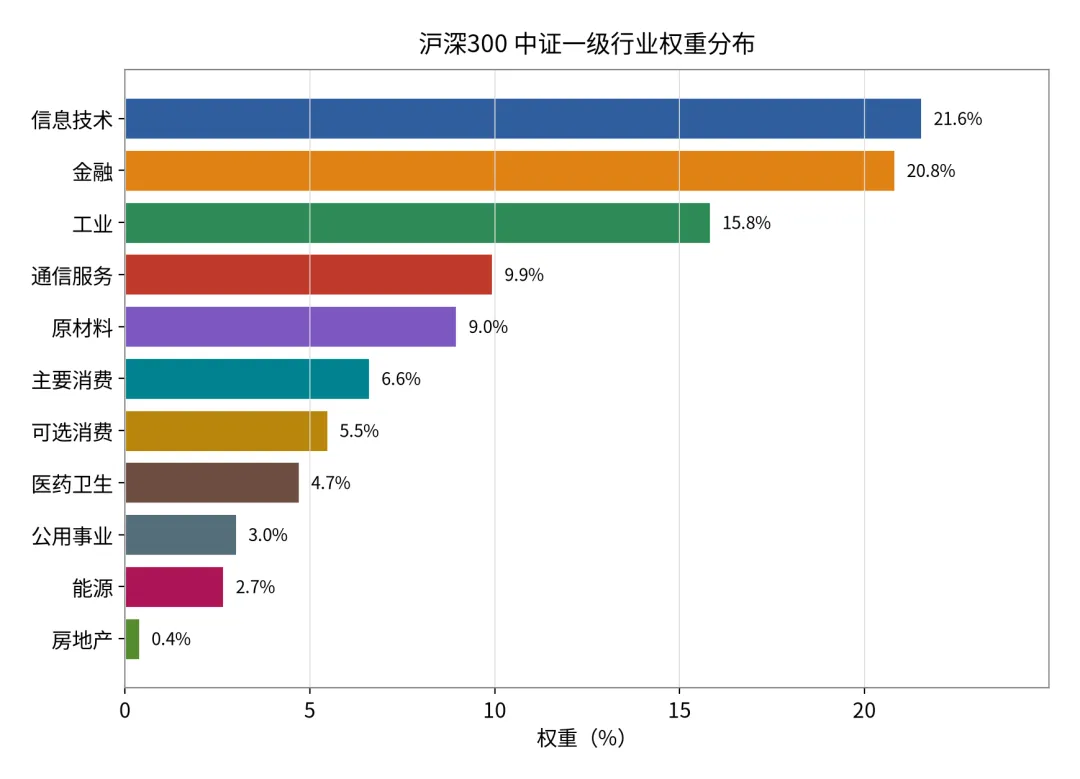
图9 沪深300行业权重分布(2026-09-30),数据来源:中证指数公司
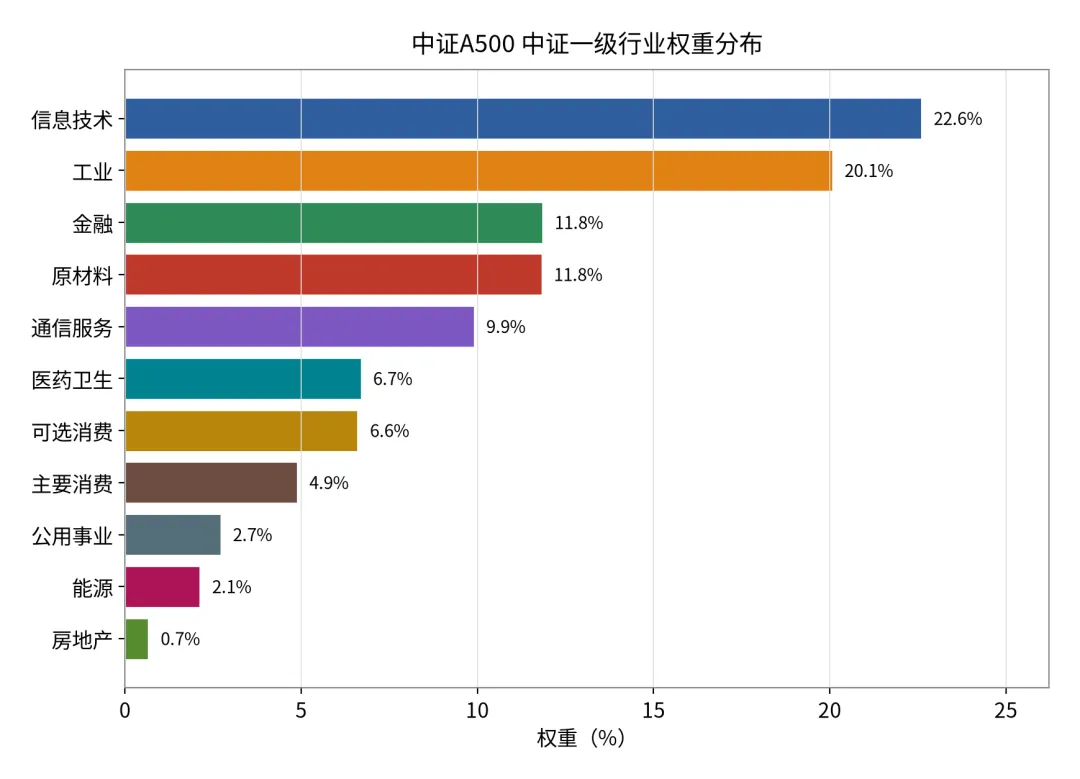
图10 中证A500行业权重分布,金融权重被压到约12%
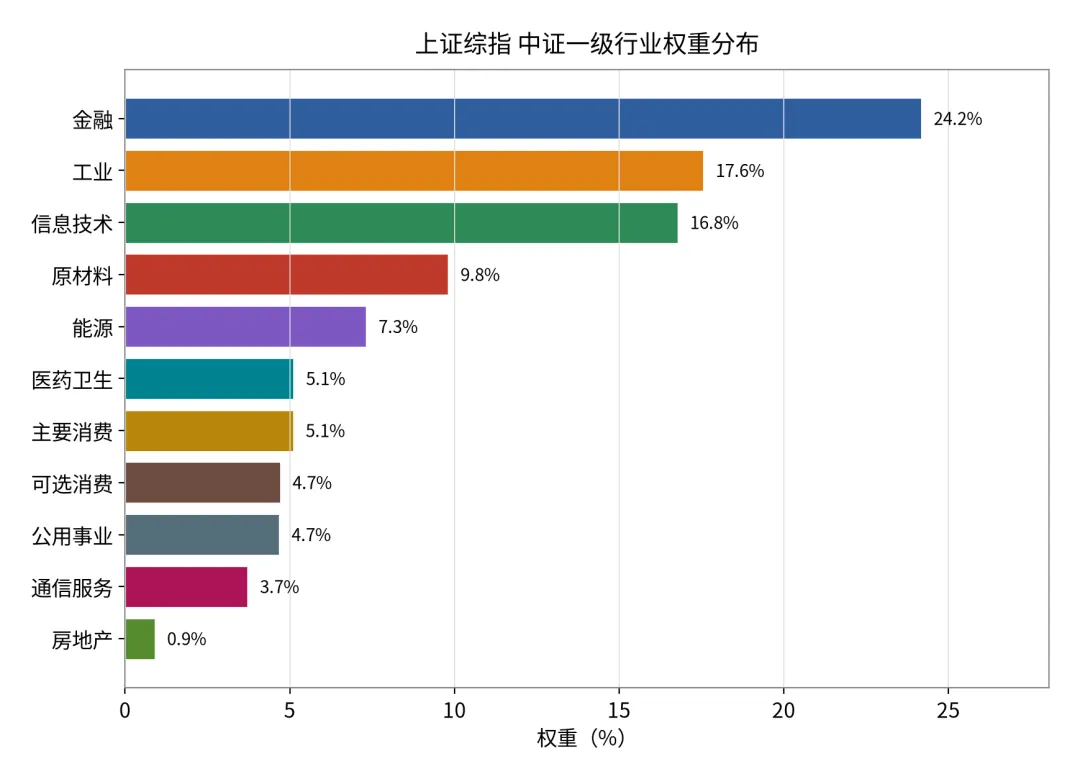
图11 上证综指行业权重分布,金融加能源合计超过31%
截至2026年9月30日,沪深300前五大权重合计约14.4%、前十大约23.1%;第一大权重是中际旭创(约3.6%,光模块),其次贵州茅台、宁德时代、中国平安、新易盛——AI算力链条已取代白酒成为第一大权重方向。中证A500前五大约12.7%、前十大约20.3%,名单与沪深300几乎重合,但每只权重都低0.3-0.5个百分点。上证综指前十大则完全是另一幅图景:工行、农行、中石油、中行,清一色沪市传统大盘蓝筹,金融与能源占了七席。
行业差异用文字数出来:金融板块上证综指约24.2%、沪深300约20.8%、中证A500约11.9%;工业、原材料、医药,A500明显更高(工业约20.1%、原材料约11.8%、医药约6.7%);能源板块上证综指约7.3%,远高于沪深300的2.7%和A500的2.1%。市值落差更惊人:沪深300中位成分市值约452亿、A500约297亿,而上证综指只有约39亿,最小成分仅1.6亿——它根本不是“大盘指数”,而是混入大量沪市中小盘、ST股、僵尸股的全样本温度计。
5.2 中小盘:越往小走,越“制造”、越分散
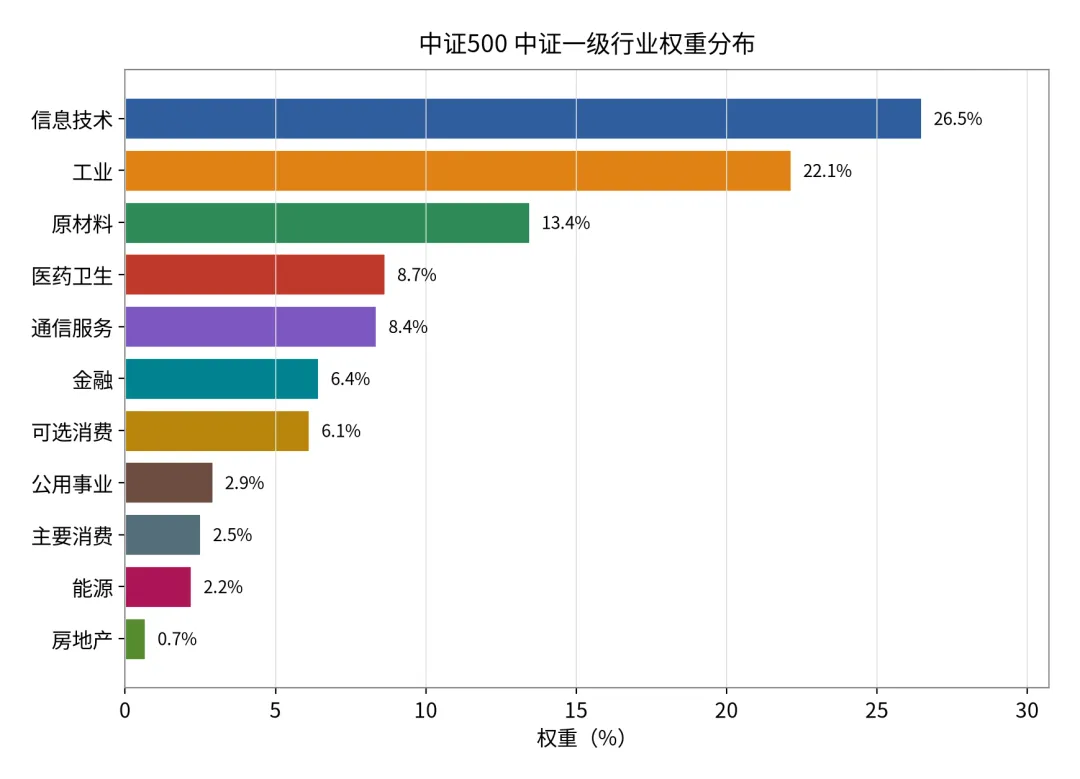
图12 中证500行业权重,信息技术约26.5%、工业约22.1%
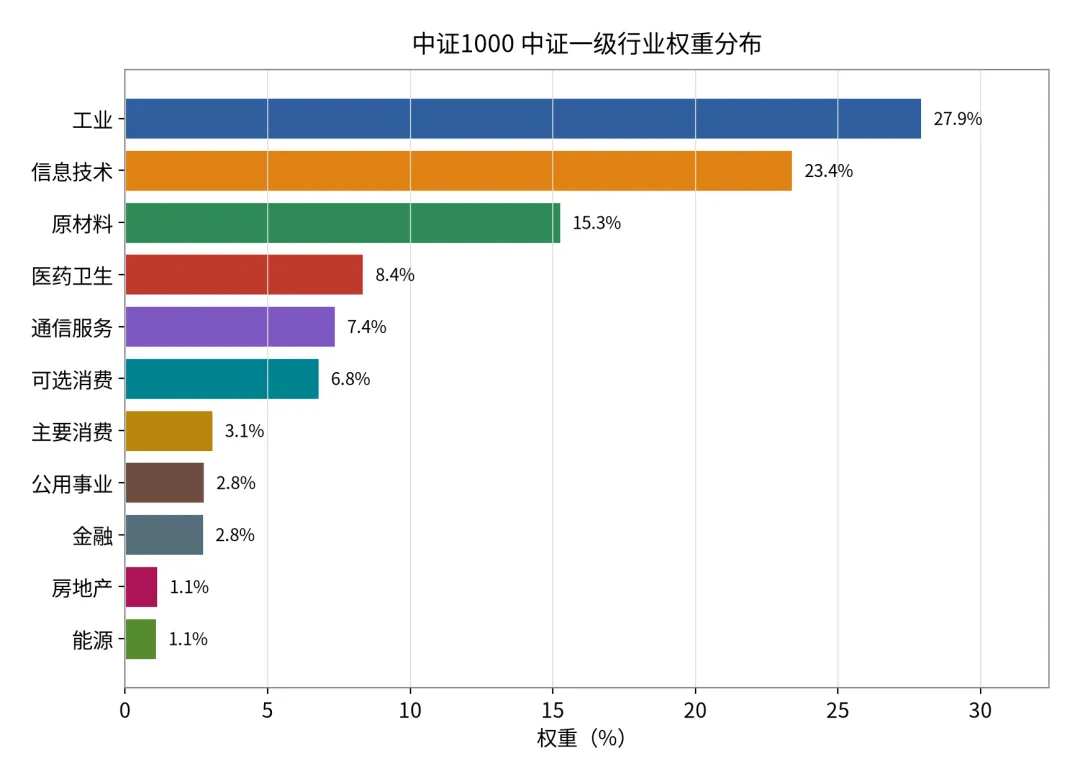
图13 中证1000行业权重,工业占比升至约27.9%
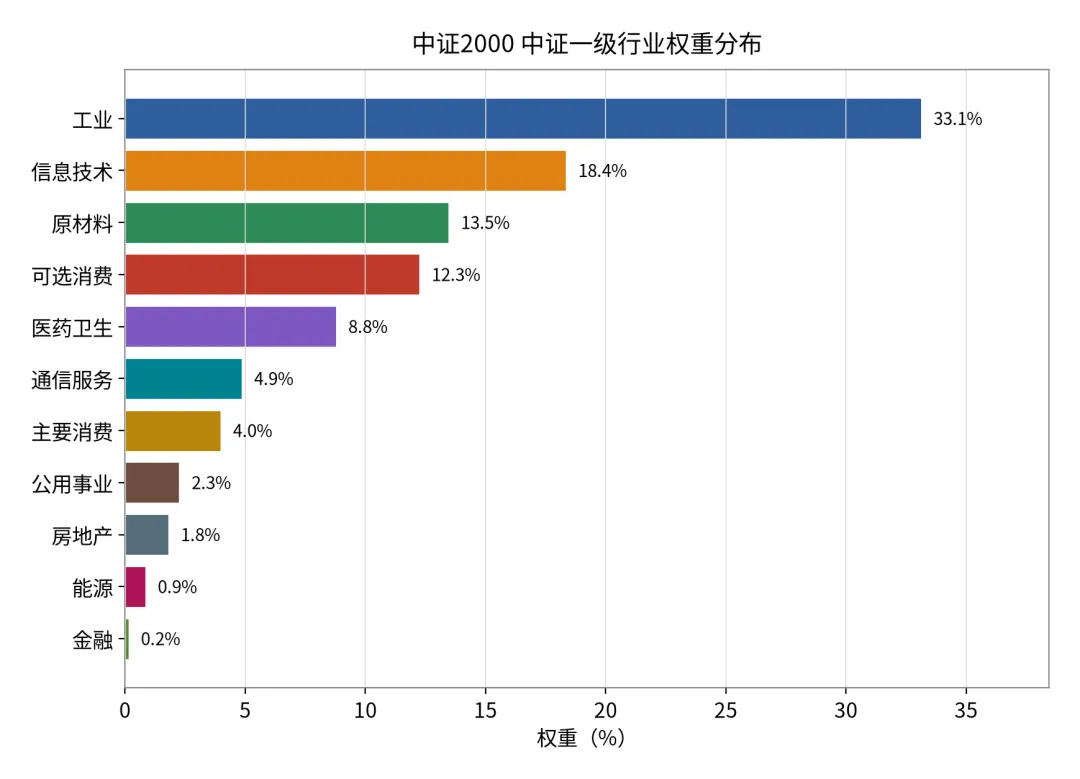
图14 中证2000行业权重,工业高达约33.1%、金融几乎消失
中证500前十大权重合计约9.6%,第一大是源杰科技(约1.7%);中证1000前十大约5.0%,第一大剑桥科技(约0.7%);中证2000前十大加起来不到3%。越往小盘走,信息技术权重下降、工业与可选消费上升、金融几乎消失。这既是优点(真正分散),也是缺点——想靠少数牛股拉动指数几乎不可能,指数收益更依赖整体贝塔和风格。
5.3 成长双雄:名字叫宽基,其实高度集中
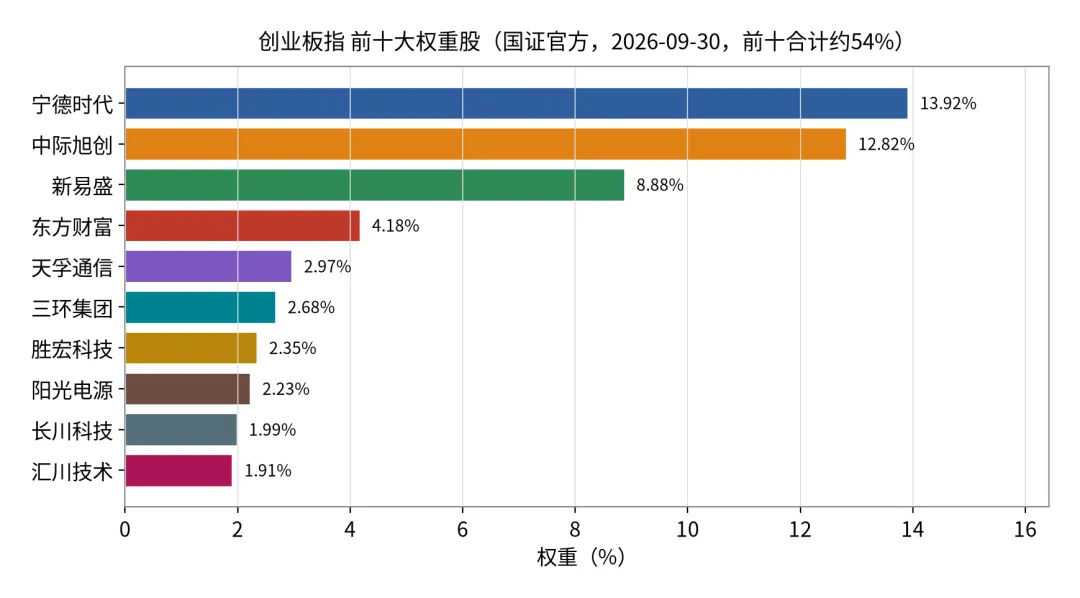
图15 创业板指前十大权重,宁德时代约13.9%、中际旭创约12.8%
创业板指前五大权重合计约42.8%、前十大约54%。第一大宁德时代约13.9%,第二大中际旭创约12.8%,第三大新易盛约8.9%——仅前三家就占约35.6%。更集中的是赛道:中际旭创、新易盛、天孚通信这三家光模块公司合计权重约24.7%;宁德时代、阳光电源、汇川技术代表的电池加工控约18%。今天的创业板指,与其说是“创业板100家龙头”,不如说是一只AI光模块ETF加一只新能源电池ETF,外加半个东方财富。
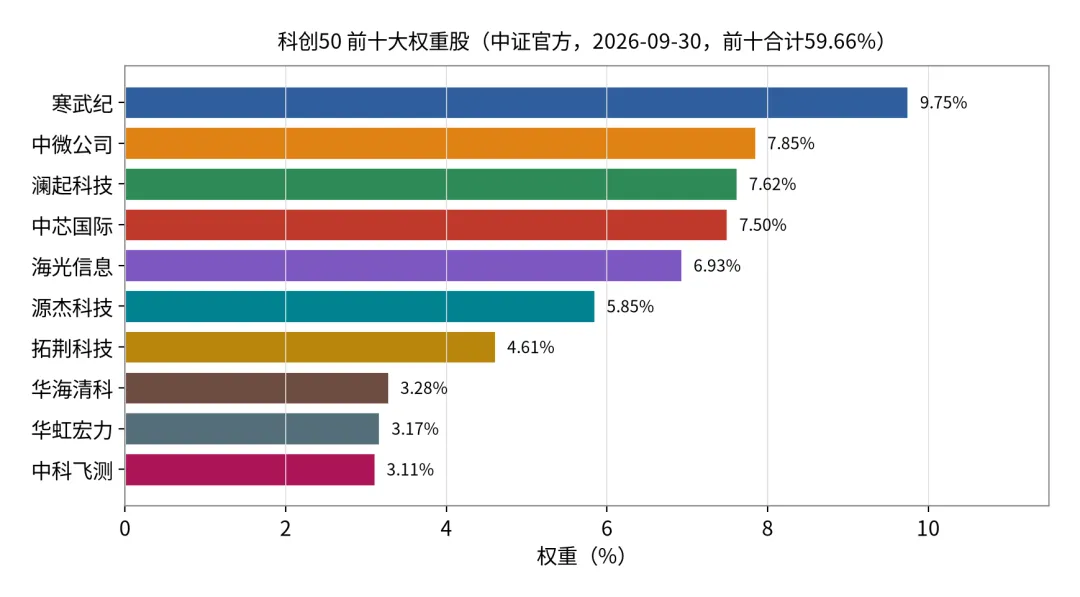
图16 科创50前十大权重,清一色半导体产业链
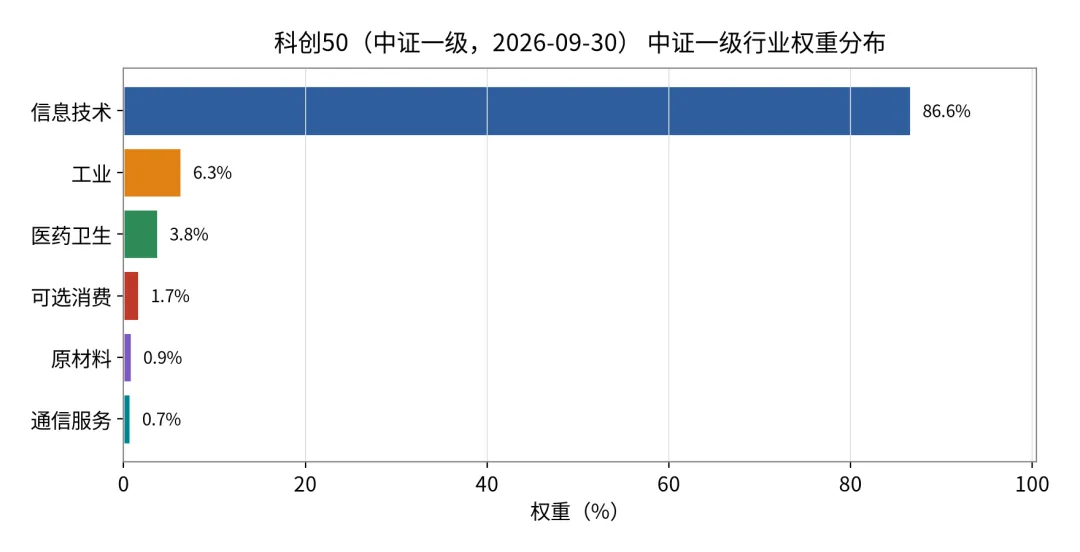
图17 科创50行业分布,信息技术独占约86.6%
科创50前五大合计约39.7%、前十大约59.7%,比创业板指还要集中。前十大——寒武纪、中微公司、澜起科技、中芯国际、海光信息等——清一色是半导体产业链;从中证一级行业看,信息技术独占86.6%,工业约6.3%、医药卫生仅约3.8%。所谓科创50,干脆就是一只“半导体指数”。
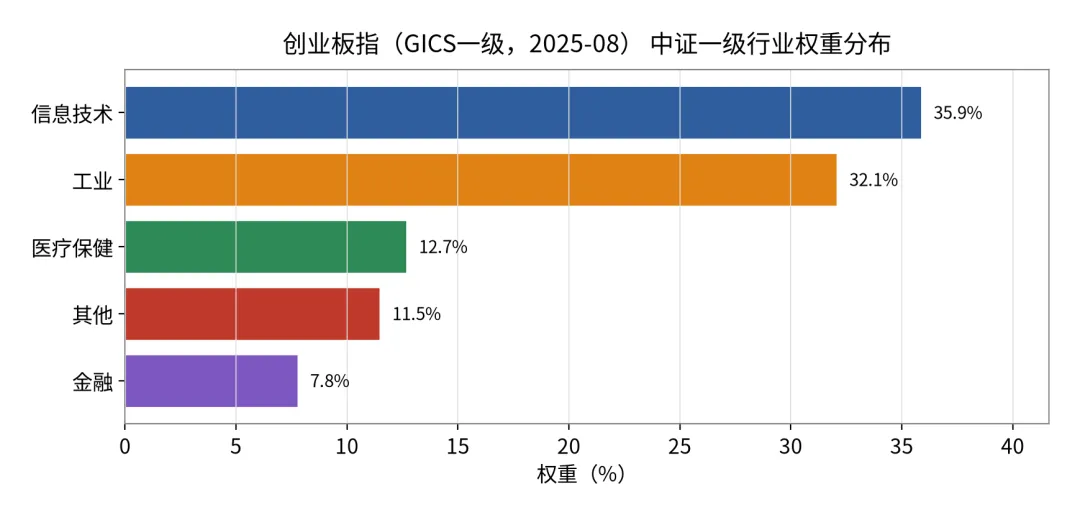
图18 创业板指行业分布,成长风格内部仍以新能源与TMT为主
六、中小盘专题:中证1000与中证2000怎么看
如果在小盘尾部里只保留一只,客观比较下来,中证1000在可投资历史、ETF规模与流动性、盈利质地、极端踩踏后的修复能力上都更适合作为小盘风格的核心敞口;中证2000则更像一把“更极致、但更窄更危险”的锐器,适合已经清楚自己在承担微盘风险的人做卫星增强。下面把依据摆开。
第一是可投资历史。中证1000自2014年10月发布,有约12年真实可运行历史,完整经历过2015年泡沫与破裂、2018年熊市、2019-2021结构牛、2024年微盘踩踏;中证2000自2023年8月才发布,真实运行仅约3年,市场上看到的“十几年走势”全是回溯重构。第二是ETF规模与流动性:中证1000头部ETF(南方512100)仍在百亿级,而中证2000全市场被动ETF合计仅约51亿元,最大的华泰柏瑞563300也只有约34亿元,冲击成本、折溢价、清盘风险都更真实。
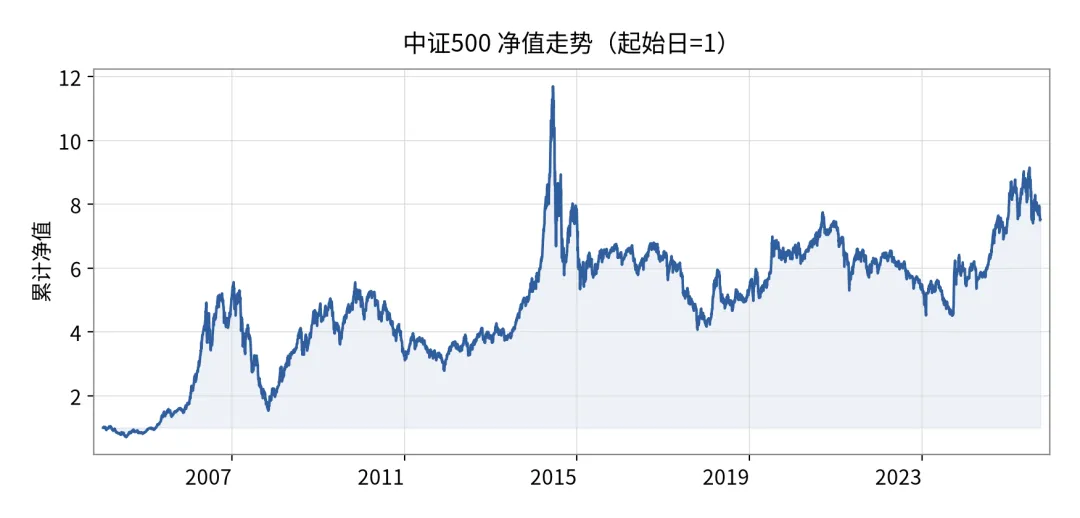
图19 中证500净值走势(含回溯)
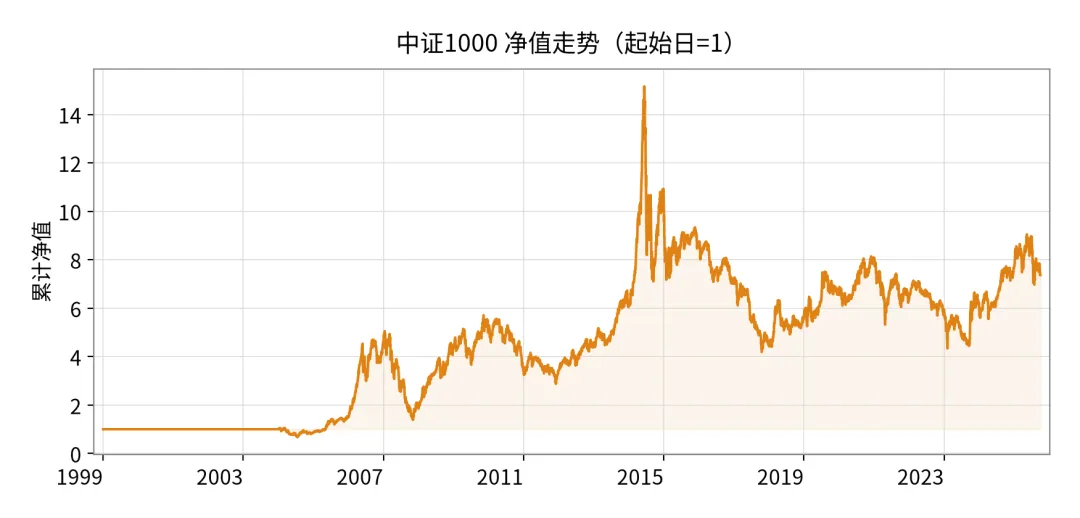
图20 中证1000净值走势,发布后长期在水下
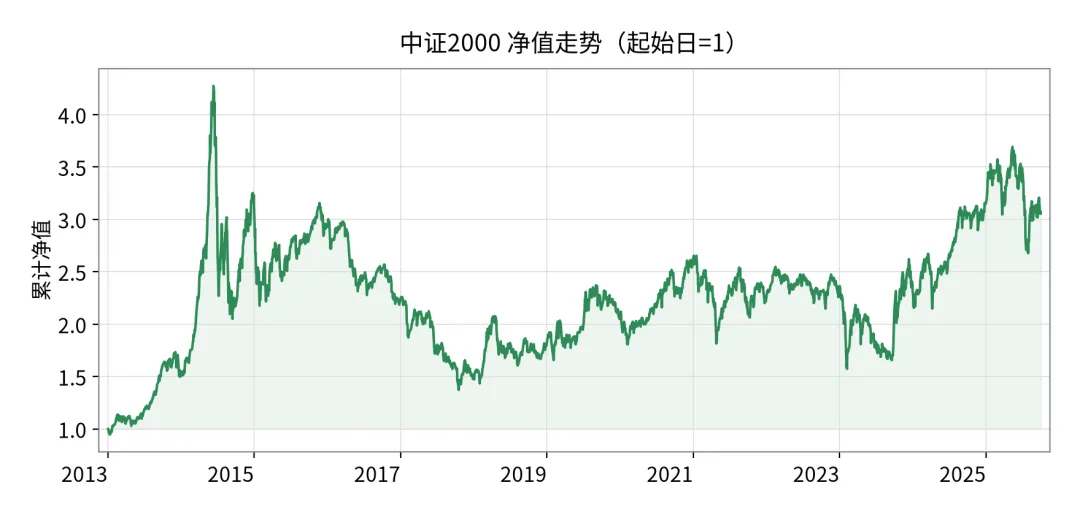
图21 中证2000净值走势,2023年前为回溯序列
第三是行业与质地:中证1000中位成分市值约66亿,中证2000仅约27.5亿,后者里有大量盈利不稳定、刚过上市门槛、甚至带壳价值属性的公司,PE约41倍、股息率仅约0.8%。第四是极端波动的前车之鉴:中证2000自2023年11月高点短短两个多月跌到2024年2月,回撤约-36.4%,直接原因是量化中性、DMA、雪球结构在微盘股上的高度拥挤叠加集中平仓。这说明中证2000不是“更纯的小盘”,而是带上了一层微盘因子的Beta——顺风时弹性更大,逆风时跌得更狠、流动性更差。
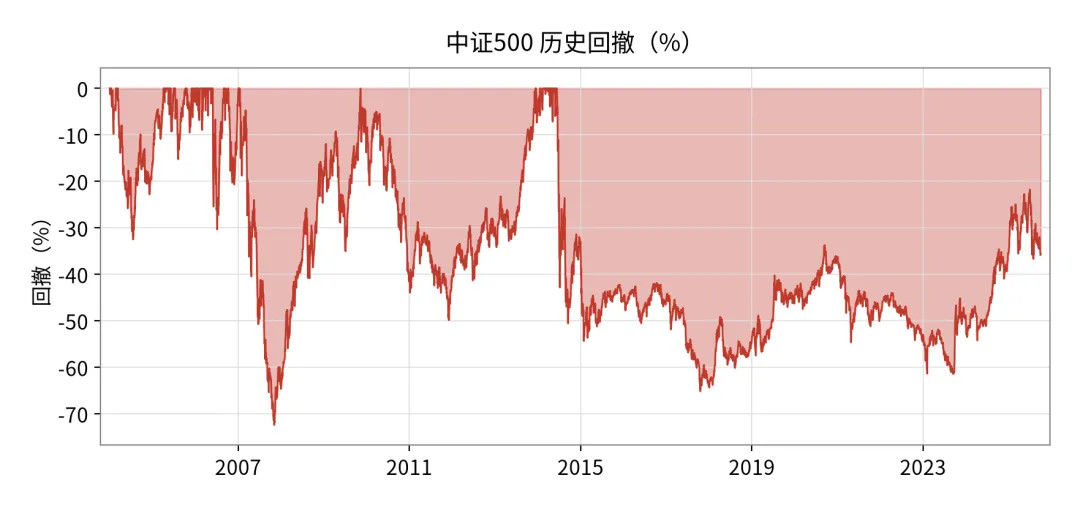
图22 中证500回撤曲线
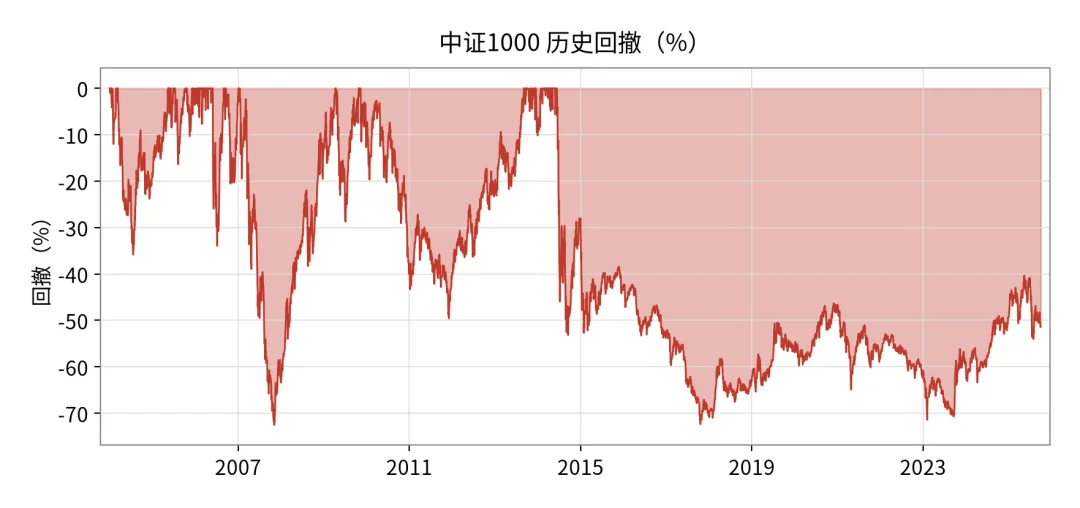
图23 中证1000回撤曲线
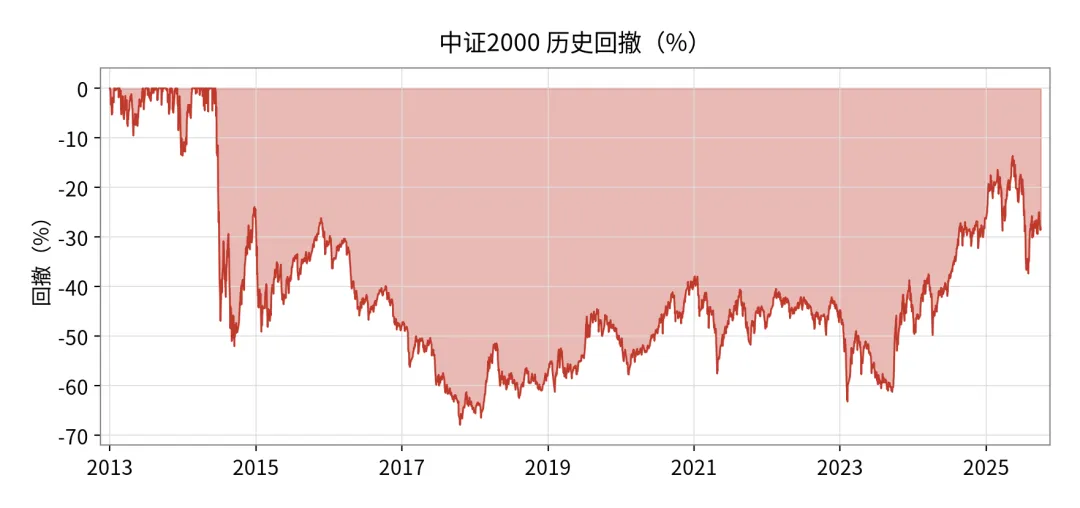
图24 中证2000回撤曲线,2024年初微盘踩踏清晰可见
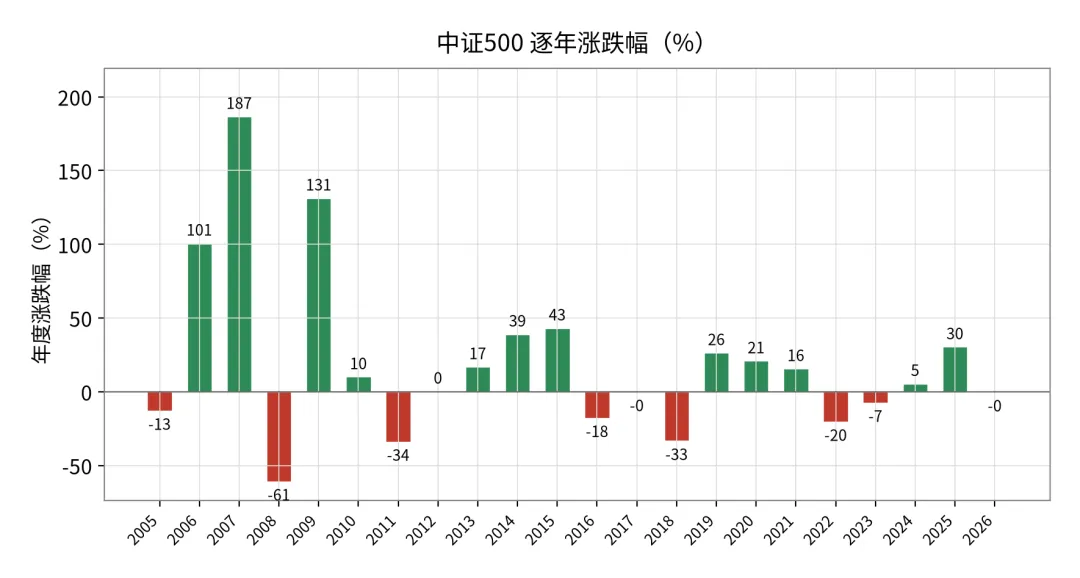
图25 中证500逐年涨跌幅
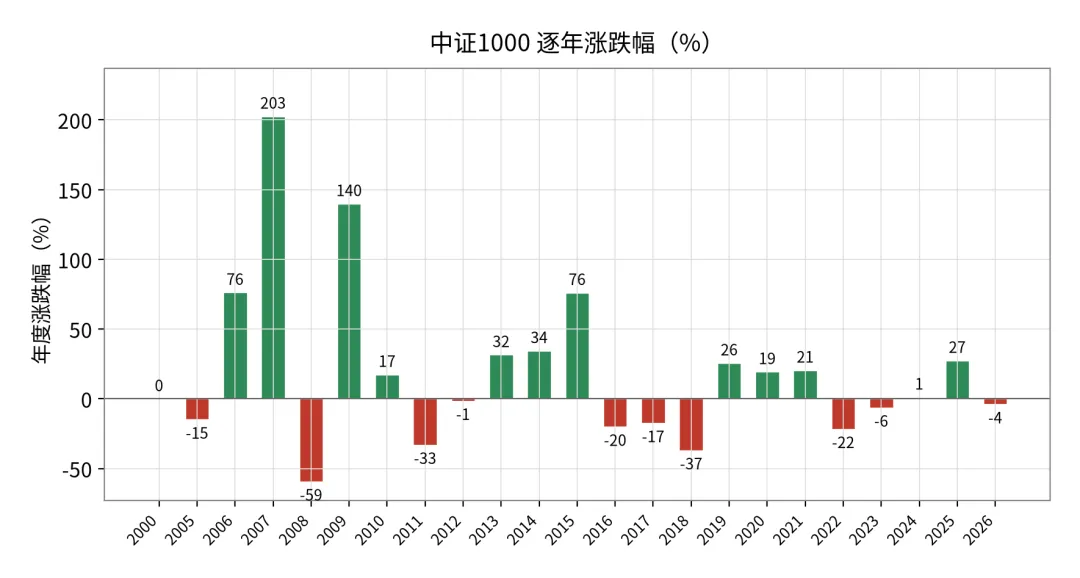
图26 中证1000逐年涨跌幅
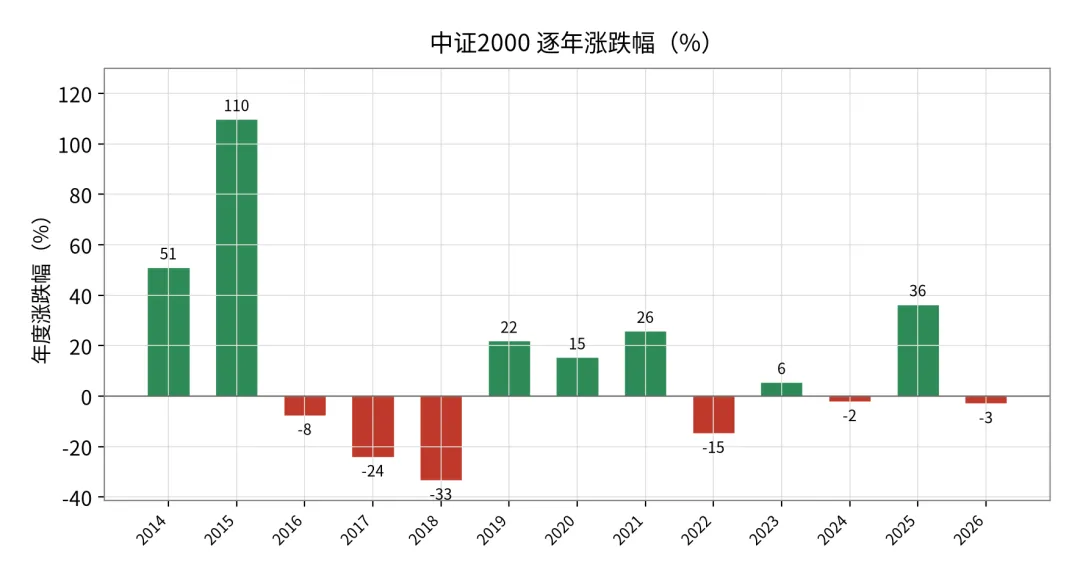
图27 中证2000逐年涨跌幅(含回溯)
中证500在这一组里相对中性:它既不像沪深300那样偏大盘蓝筹,也不像中证1000/2000那样偏微盘,中位市值约145亿,成分股多为各行业已经跑出来的中型龙头。从2007年真实发布以来约6.93%的年化看,它处于大盘与小盘之间的过渡位置,适合希望在大盘之外增加一档“中盘成长”暴露、又不想承担微盘极端波动的投资者。
七、历史业绩与回测:以真实发布口径为准
7.1 先把“回溯美化”这件事批评清楚
市面上很多宽基宣传,直接拿自基日回溯的年化当卖点。比如中证500、中证1000、中证2000“自基日起”的年化都在9%上下,看起来比沪深300还香。但这组数字主要建立在回溯序列上,存在幸存者偏差和后视镜。投资者真正能买到的起点,往往恰好是阶段性高位。所以本章的业绩一律以“自发布成立以来的真实净值”为主口径。
按真实发布口径:沪深300自2005年4月约7.08%(21.5年),中证500自2007年1月约6.93%(19.7年),创业板指自2010年6月约7.25%(16.3年),这三只是年化相对稳健的一档;科创50自2020年7月约0.38%(6.2年),中证1000自2014年10月约1.57%(12.0年),上证综指自2000年有日频数据以来约2.68%——后三者偏低,与发布时点恰处高位直接相关;中证A500约19.86%、中证2000约9.18%,成立太短,不可比。
7.2 净值与回撤:都腰斩过,修复能力天差地别
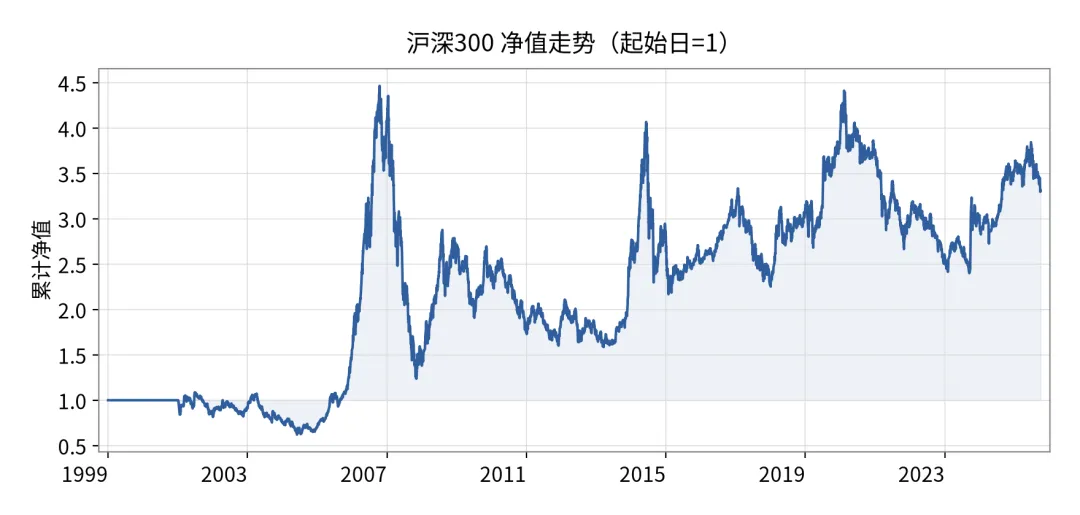
图28 沪深300净值走势(2005年发布以来),数据来源:中证指数公司
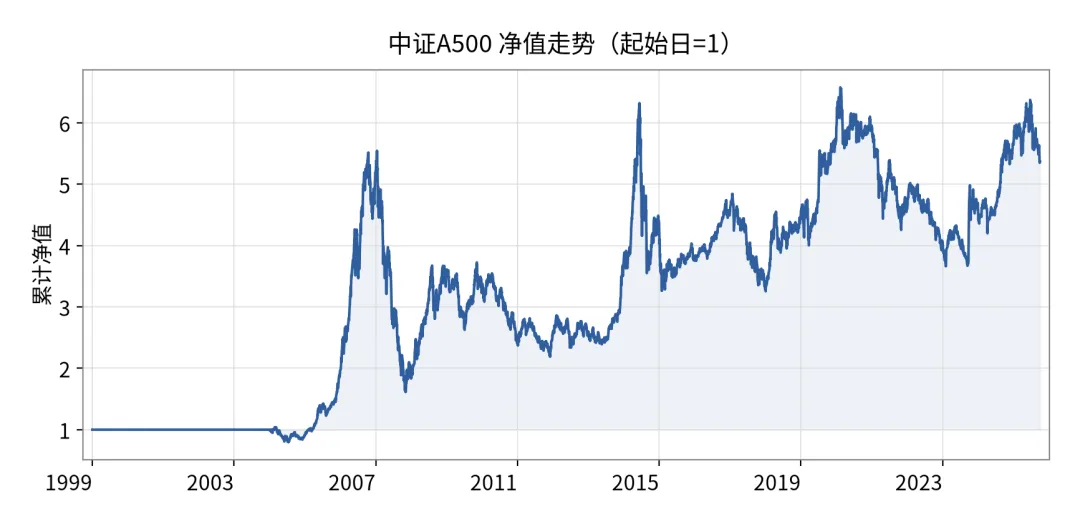
图29 中证A500净值走势,2024年发布前为回溯序列
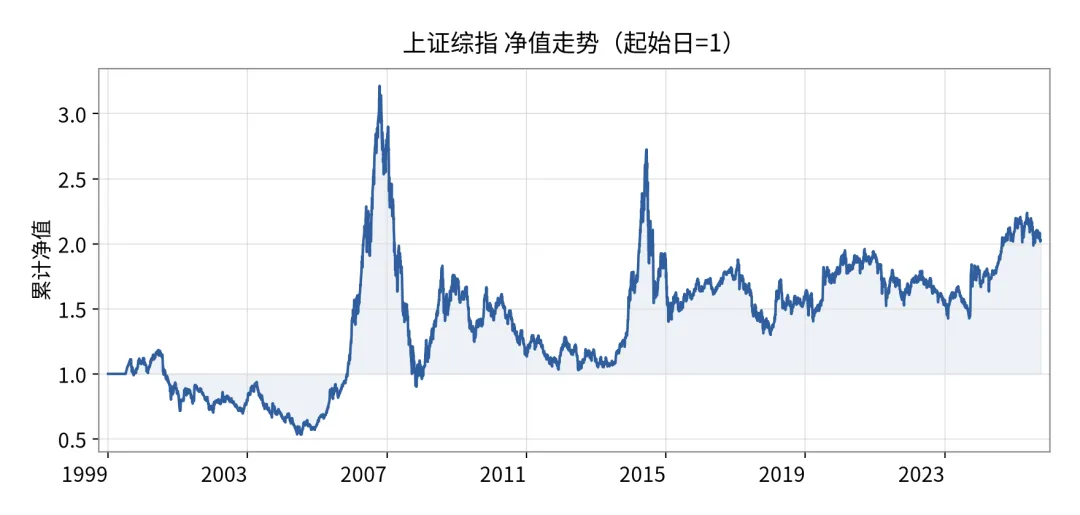
图30 上证综指净值走势,2007年6124点至今未收复
三只大盘指数的最大回撤都发生在2007-2008年,跌幅都在70%以上。但修复能力差异极大:中证A500(回溯)到2015年5月收复前高,用时约6.5年;沪深300收盘至今未收复2007年10月的高点(2026年9月30日收在约4357点);上证综指2007年10月的盘中高点6124点,至今19年未收复,2026年9月30日收在约3842点,离6124还有约60%。
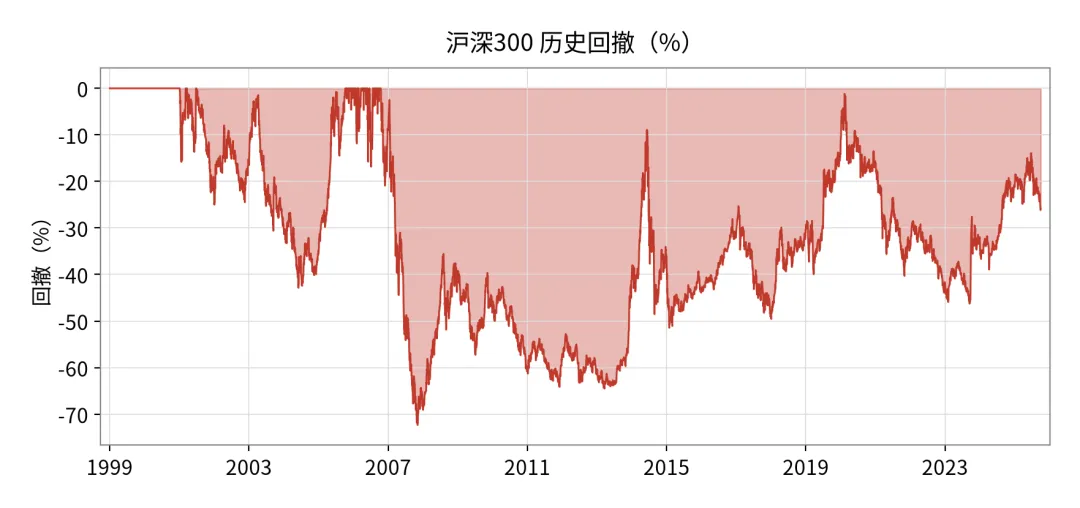
图31 沪深300历史回撤曲线
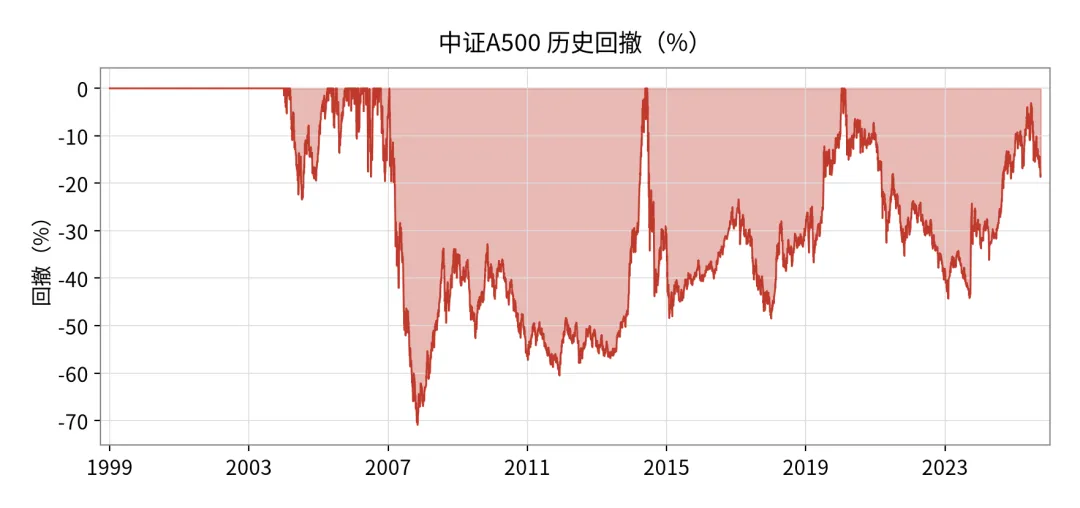
图32 中证A500历史回撤(含回溯期)
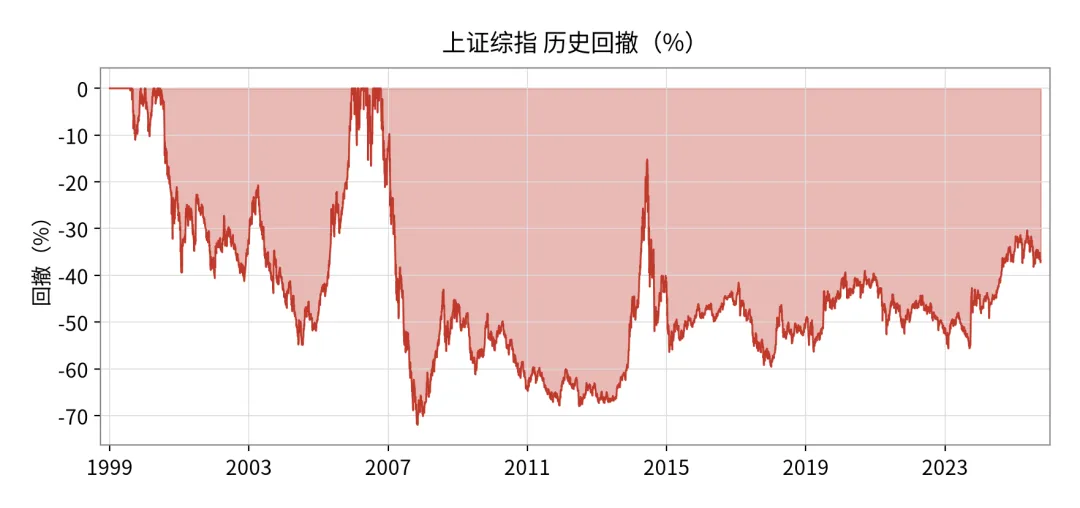
图33 上证综指历史回撤曲线
中小盘的回撤是“腰斩起步、膝盖斩家常”。中证500最大回撤约-72.4%,用了约6年才在2014年底收盘修复;中证1000有两轮超过-72%的回撤,2015年6月峰值至今未收复;中证2000自2015年峰值同样未收复,2024年初还经历了约-36%的微盘踩踏。
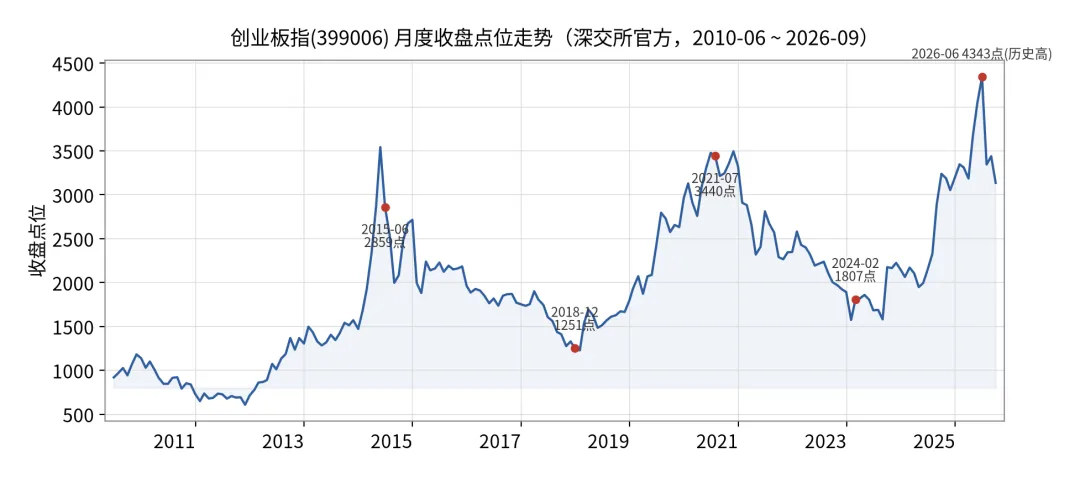
图34 创业板指净值走势,三轮完整牛熊
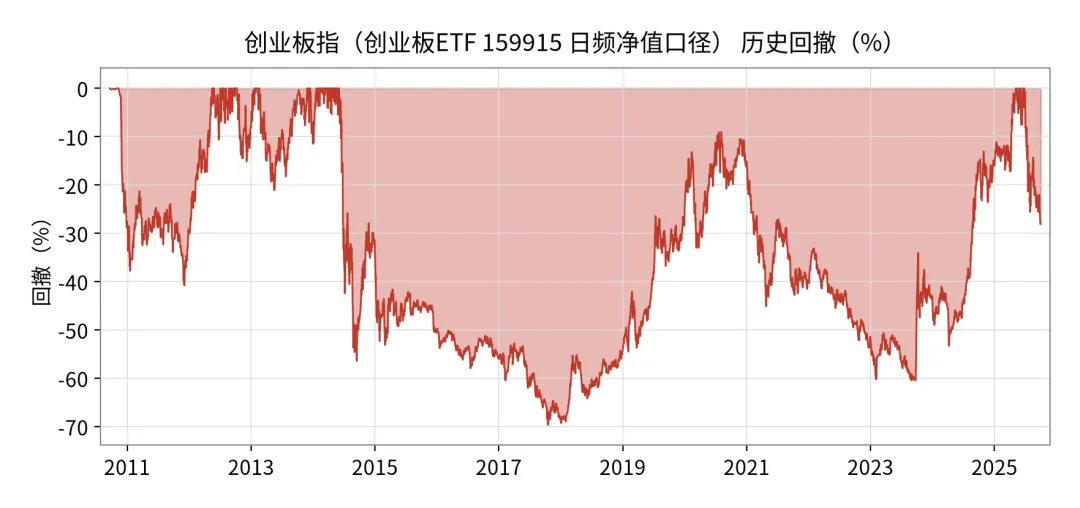
图35 创业板指回撤曲线(采用创业板ETF日频净值刻画日频细节)
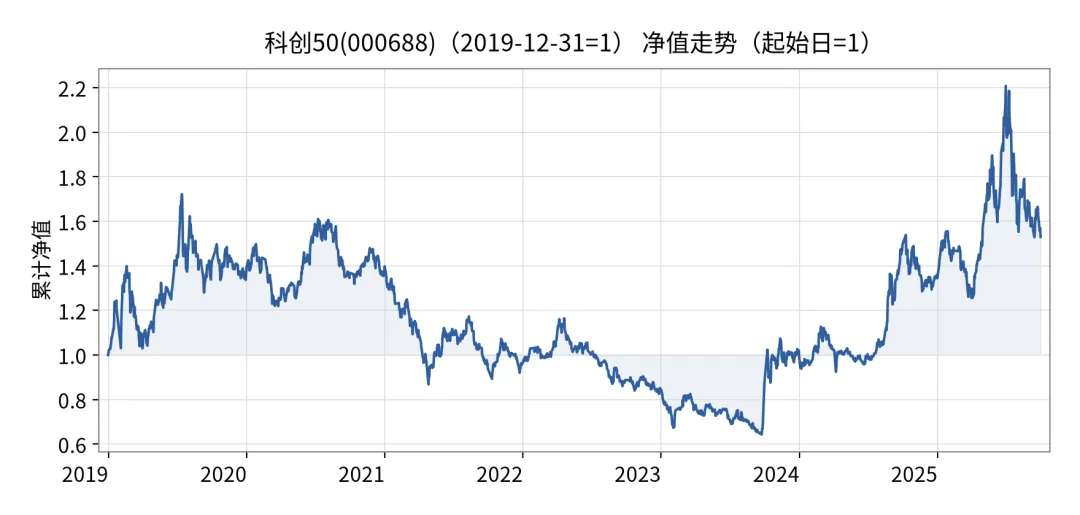
图36 科创50净值走势,一轮“深V”
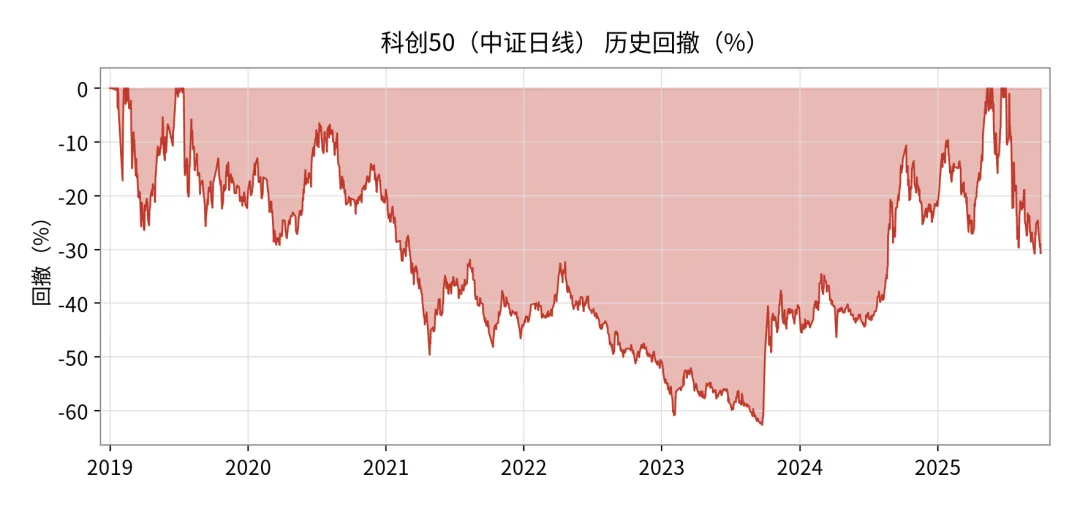
图37 科创50回撤曲线
7.3 逐年涨跌与2026年内收益
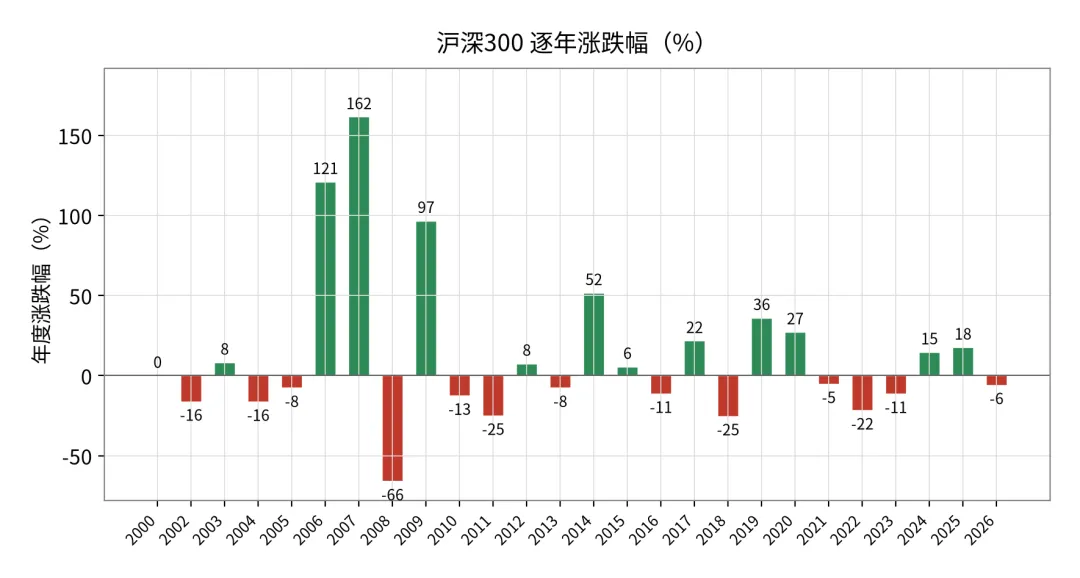
图38 沪深300逐年涨跌幅
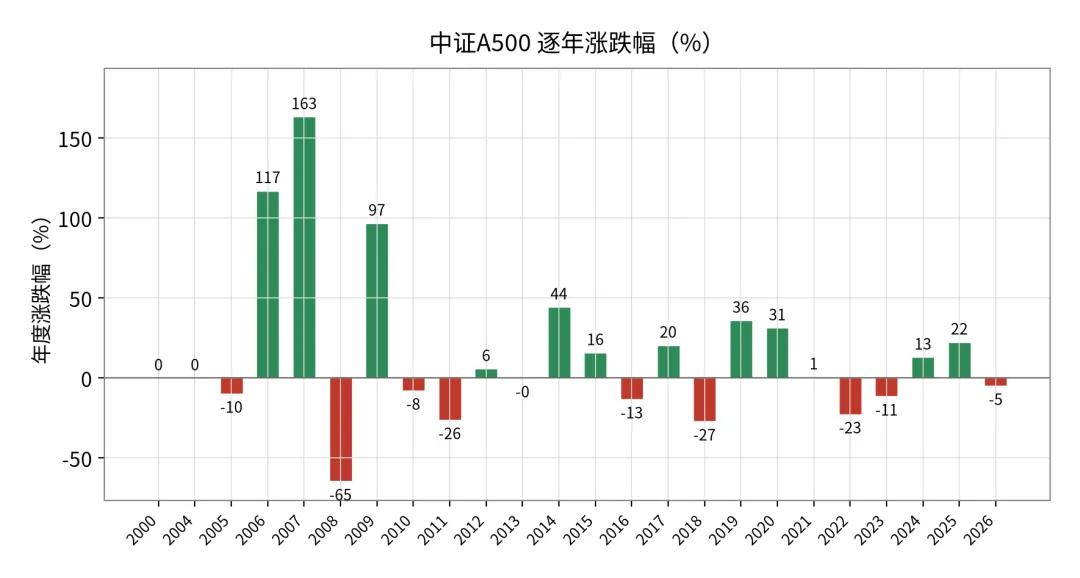
图39 中证A500逐年涨跌幅(含回溯)
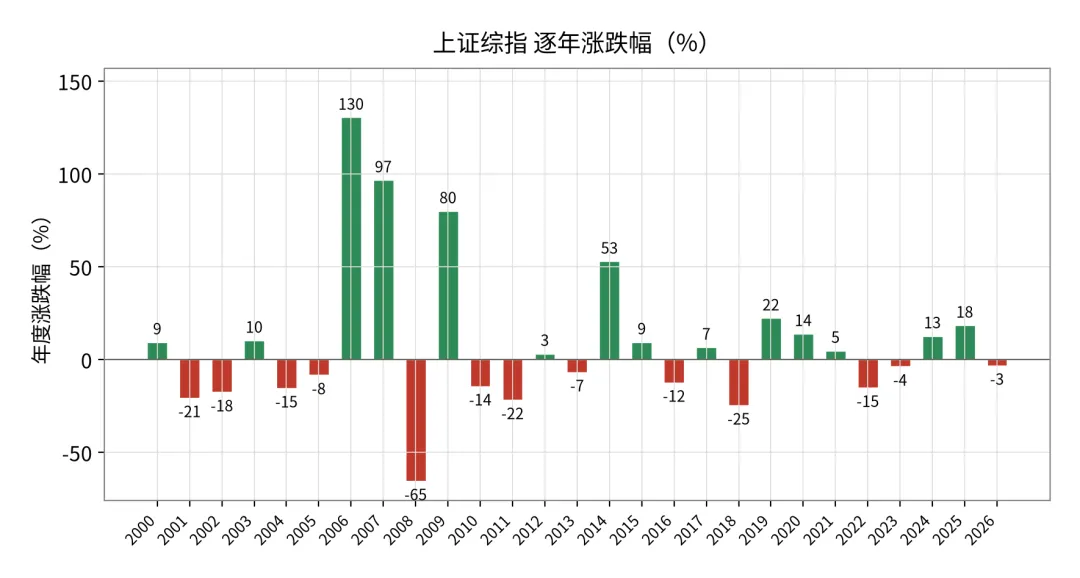
图40 上证综指逐年涨跌幅
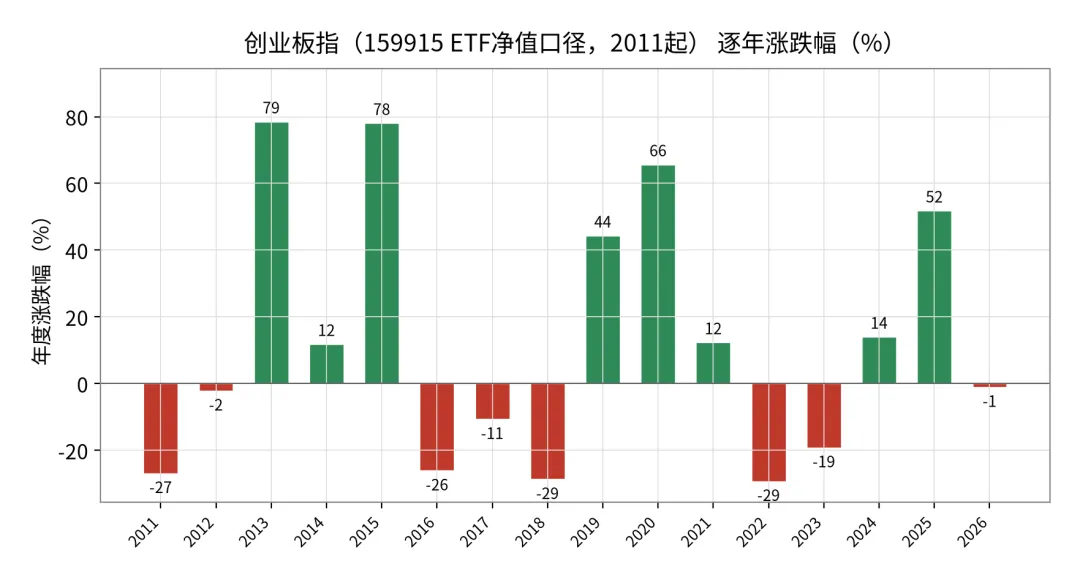
图41 创业板指逐年涨跌幅
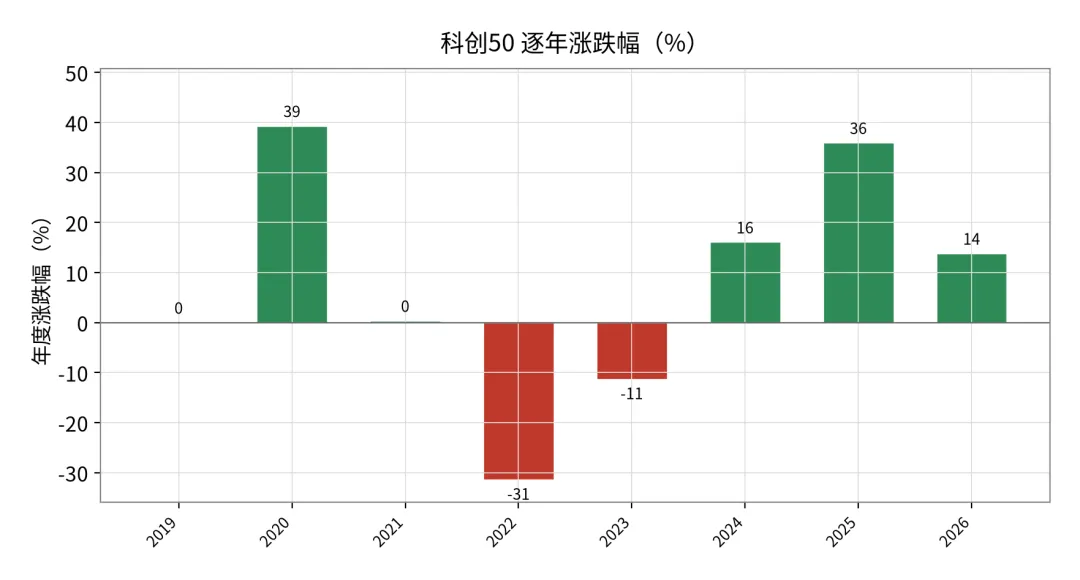
图42 科创50逐年涨跌幅,大起大落
成长双雄的年度涨跌极其割裂。创业板指近五年年化波动率约30%,科创50约33%——一年翻倍、一年腰斩是常态。拉近到2026年三季度,A股出现明显回调:沪深300近三个月跌约12.5%,中证A500约15%,中证500约17.7%、中证1000约17.2%;创业板指与科创50在6月创出历史新高后急转直下,三个月分别回撤约28%和31%;上证综指因金融能源权重高、防御性强,同期只跌约6%。这一结构再次说明:高Beta成长品种的回撤幅度可以是大盘的两倍以上。
把三只大盘指数的回撤放在一起比较,还有一个容易被忽略的细节:它们的峰值日几乎都在2007年10月。这说明2007年那轮超级牛市的顶点,是A股所有宽基共同的“历史天花板”。在此之后,无论是沪深300、上证综指还是回溯口径的中证A500,都用了数年甚至十几年才修复,有的至今未修复。理解这一点,就能明白为什么“在高估值时一次性满仓”是宽基投资里最危险的动作——你买入的不是指数本身,而是指数在泡沫顶点的那份估值。
成长双雄的回撤特征与大盘不同。创业板指经历了2015、2021两轮深度回撤,科创50则只经历了“2020冲高—2024深跌—2024底反弹”这一轮。它们的年化波动率约30%-33%,是沪深300(约24%)的1.3-1.4倍。这意味着同样是定投,持有创业板指或科创50过程中的浮亏幅度、心理压力都会明显更大。对风险承受能力一般的投资者,把这类高波动品种当作底仓,往往在最恐慌的时候被洗出局。
八、估值、盈利与现金流
8.1 估值:历史与当下
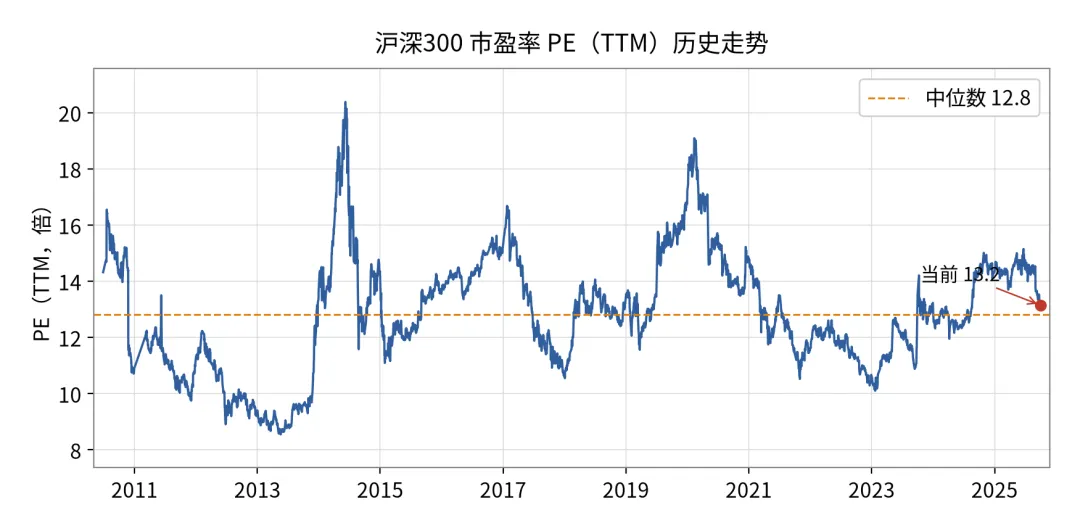
图43 沪深300 PE(TTM)历史走势(2011年以来)
截至2026年9月30日,沪深300的PE(TTM)约13.15倍,略高于2011年以来中位数约12.8倍,处于约56.7%的历史分位——中性偏一点点贵。中证A500约14.72倍,略低于自身中位数,但PE序列只有两年(2024年9月发布以来),分位参考意义有限。上证综指约14.42倍,处于约64.4%分位,略贵于沪深300,原因是银行能源盈利在2024-2026年有所下滑,PE被动抬升。
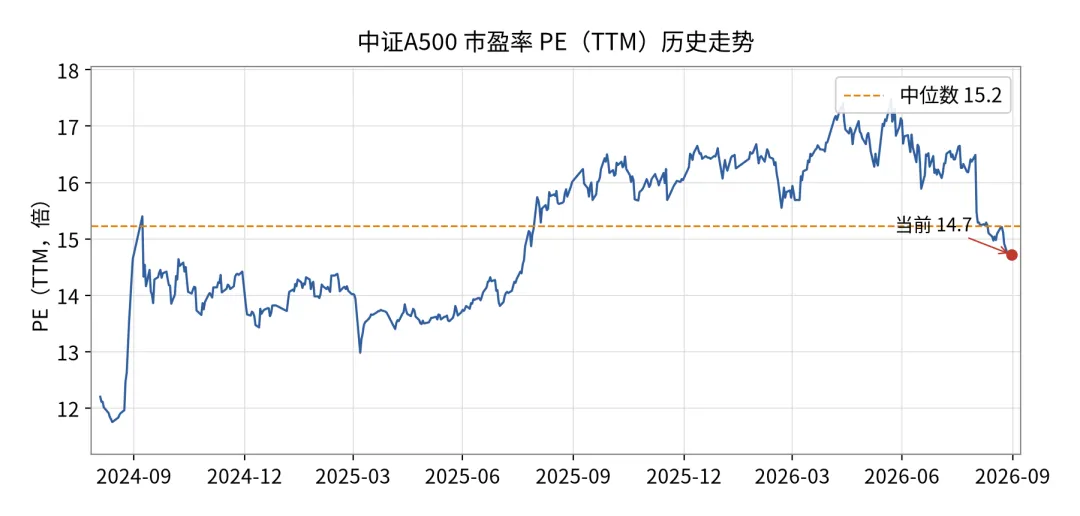
图44 中证A500 PE历史,序列较短
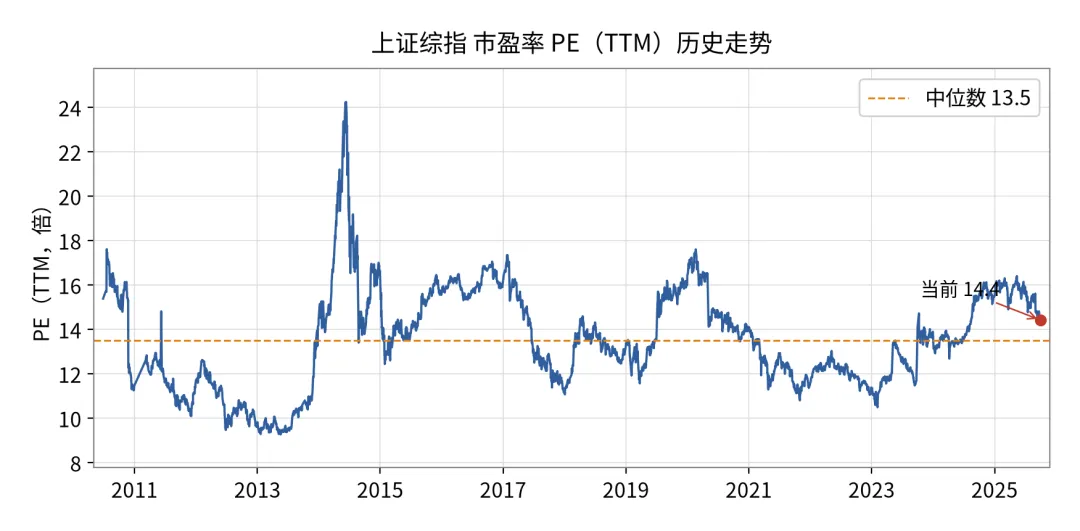
图45 上证综指 PE(TTM)历史走势
中小盘的估值本身就是一条“质地梯度”:中证500约25倍、中证1000约30倍、中证2000约41倍。越小的指数估值越贵,本质是小成分股盈利更薄、波动更大。股息率反过来——约1.33%、1.07%、0.80%,越小分红能力越弱。中证2000的官方PE序列只从2023年8月发布日开始,所谓“历史分位”样本仅约3年,不能与前两只直接横比,且其成分股里有相当比例盈利微薄甚至为负,PE容易失真。
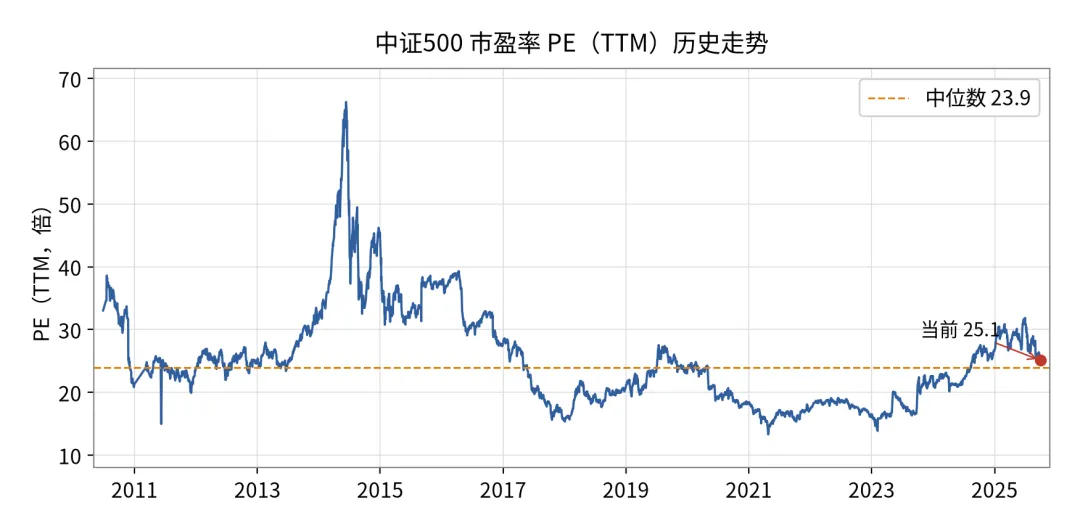
图46 中证500 PE(TTM)历史
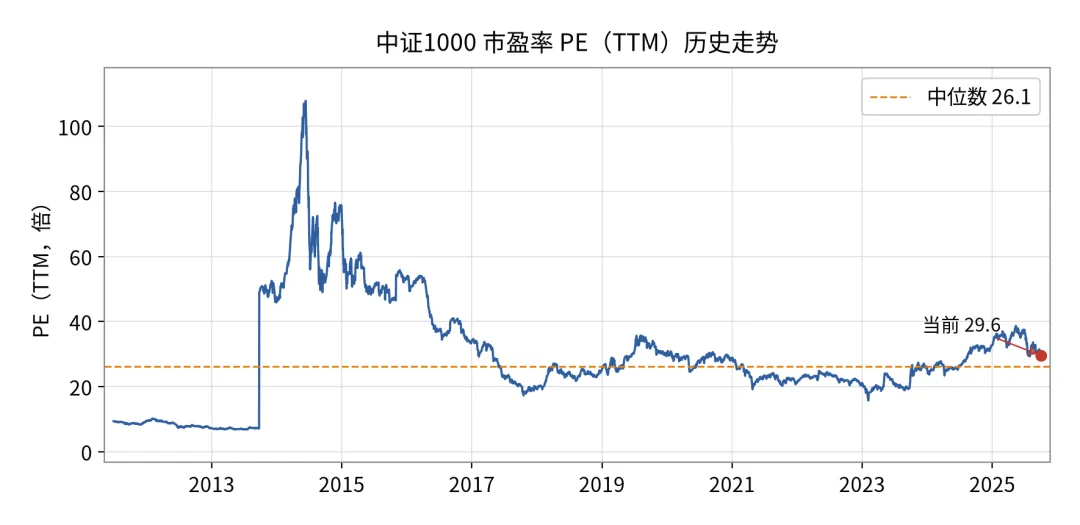
图47 中证1000 PE(TTM)历史
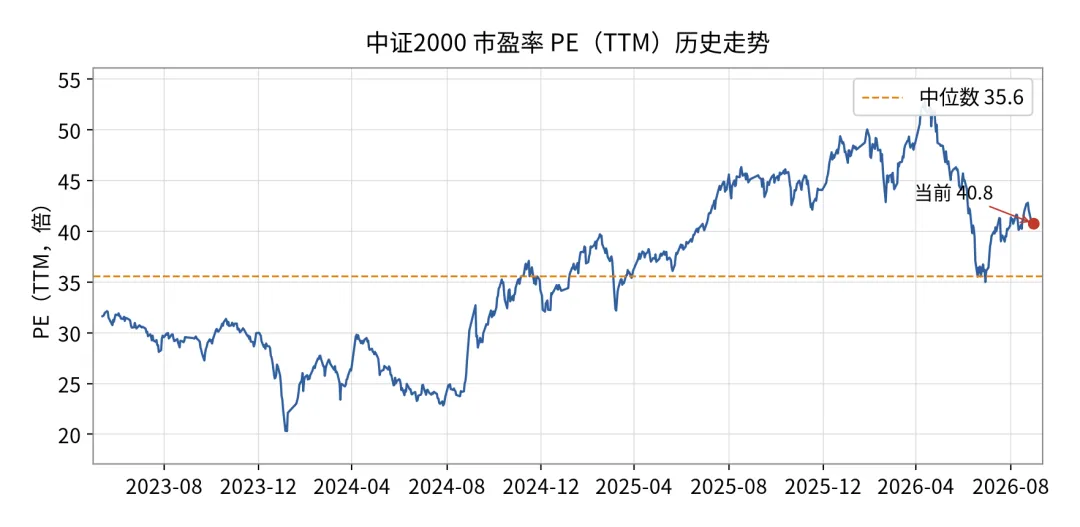
图48 中证2000 PE(TTM)历史,仅自2023年发布起
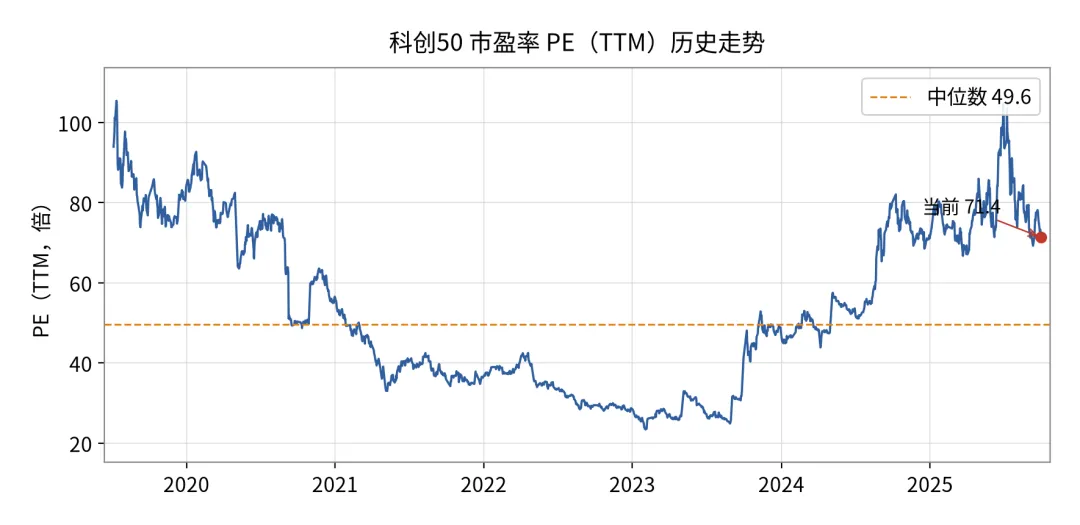
图49 科创50 PE(TTM)历史,当前约71倍
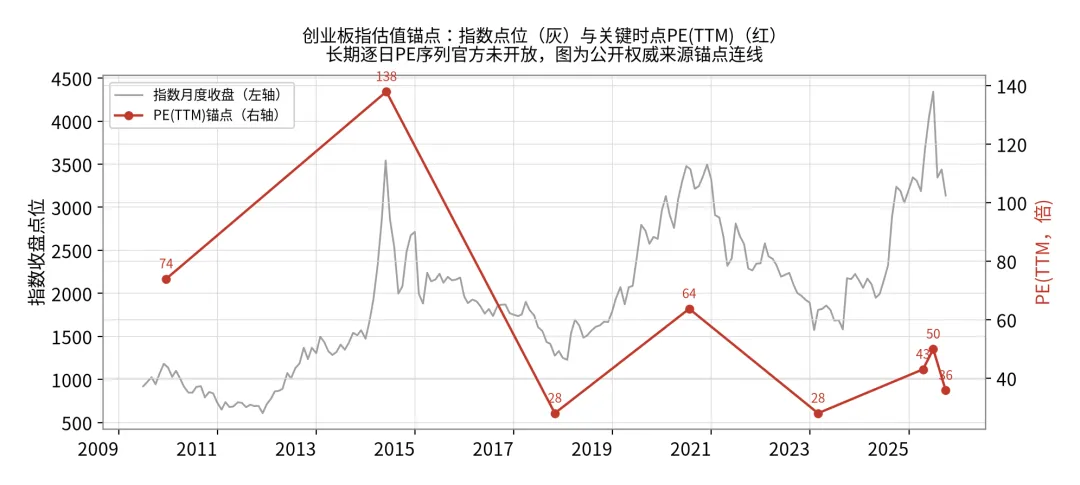
图50 创业板指估值关键时点锚点(2015顶/2018底/2021顶/当前)
科创50的PE自发布以来中位约49.6倍,当前约71倍、处于自身历史约68%分位,总股本口径约100倍,股息率仅约0.25%——估值不便宜,分红几乎可忽略。创业板指用关键时点锚点勾勒:2015年6月泡沫顶约138倍、2018年10月大底约28倍、2021年7月新能源顶约64倍、当前约36倍。今天的创业板指相比2015年已大幅回落,但仍显著高于主板宽基,而这个36倍建立在权重股业绩高增长之上,一旦增速放缓,估值会被“双杀”。
8.2 盈利与现金流:官方数据能给到哪一步
这里如实说明口径局限。中证指数官网开放接口直接提供了样本数、总市值与均值/中位数、PE(TTM)、PE静态、股息率、区间收益;但指数整体的ROE、净利润同比增速、经营现金流等聚合财务指标,并未通过本次可访问的官方接口直接返回,需在指数详情页下载“指数单张”PDF另行提取。本报告未取到这些数据,因此不做估算填充。
用已有官方数据仍能勾勒盈利质量梯度。从股息率角度,沪深300与上证综指近12个月股息率约2.2%-2.3%,明显高于A500的约1.9%,更高于中小盘的1.33%/1.07%/0.80%和科创50的约0.25%。对追求现金流、把宽基当“类债资产”的长线资金,沪深300的股息能力在A股宽基里几乎是天花板。成长双雄的盈利成色要分开看:创业板指龙头已经“赚钱”——100家样本2025年营收约2.12万亿、净利润约2127亿、ROE近年维持在10%-12%;科创50龙头还在“烧钱换未来”——成分股平均研发费用占营收比例约28%,远高于创业板指约10%、沪深300约7%,但高研发摊薄了利润。
把估值与股息率放在一起看,还能得到一个跨指数的排序:沪深300与上证综指PE约13-14倍、股息率约2.2%-2.3%,属于“估值适中、有现金流”的一档;中证500约25倍、中证1000约30倍,估值更高但仍有可分析的历史分位;中证2000约41倍、科创50约71倍,属于“高估值、靠成长消化”的一档。越往后,指数的收益越依赖未来盈利能否兑现,而不是依赖估值修复。这也是为什么这些指数的波动天然更大。
从股债性价比的角度,当前沪深300股息率约2.7%、十年期国债收益率约1.68%,利差约100个基点,处于历史中性偏高区域。这意味着对追求稳健的长线资金,沪深300类大盘宽基的“类债吸引力”已经显现;但对追求成长弹性的资金,这个估值水平并不构成“黄金坑”,更适合分批进入,而不是一次性重仓。
九、资金流向与分布
9.1 ETF规模梯队:钱实际投向了哪里
按2026年中报(6月30日)口径,各指数下场内被动股票ETF的合计规模大致为:沪深300约2609亿元、中证A500约1881亿元、科创50约1383亿元、创业板指约755亿元、中证500约688亿元、中证1000约281亿元、中证2000约51亿元。从已披露的持仓结构看,机构与“国家队”等宽基ETF持仓中,约七成集中在沪深300方向,其余分布于中证500、中证A500、创业板、科创50等。
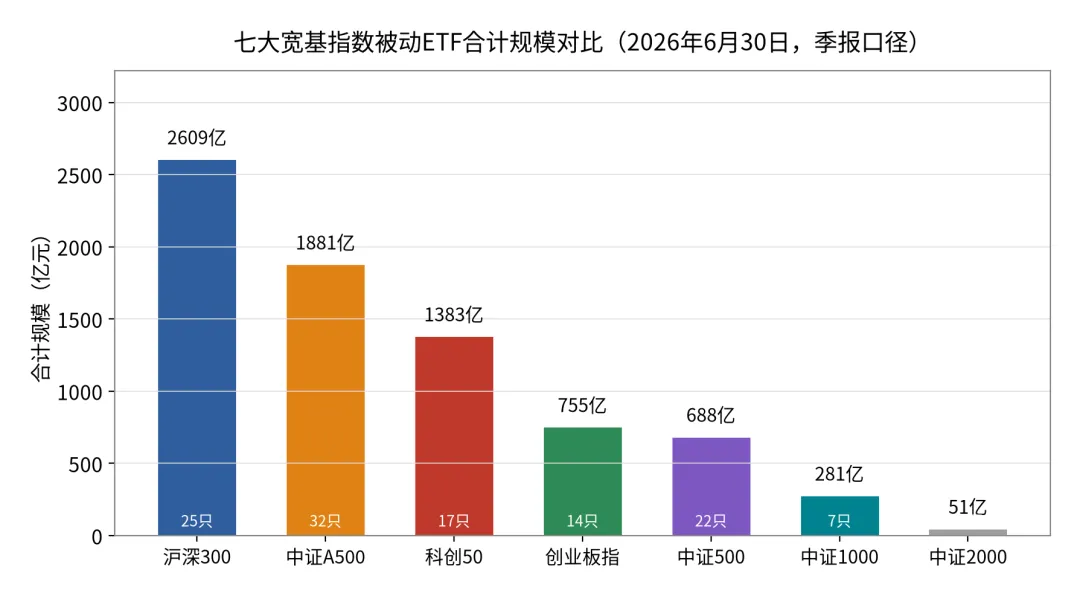
图51 各指数被动宽基ETF合计规模对比(2026-06-30),数据来源:各基金中报
单只头部产品与之同构:华泰柏瑞沪深300ETF(510300)约949亿元居首,华夏科创50ETF(588000)约694亿元,易方达创业板ETF(159915)约469亿元,南方中证500ETF(510500)约381亿元,华泰柏瑞A500ETF(563360)约315亿元。中证2000方向最大的华泰柏瑞563300也只有约34亿元。费率方面,头部宽基ETF管理费已普遍降到0.15%加托管费0.05%、合计每年0.20%;仅少数早期小型产品(如563300)未跟进。
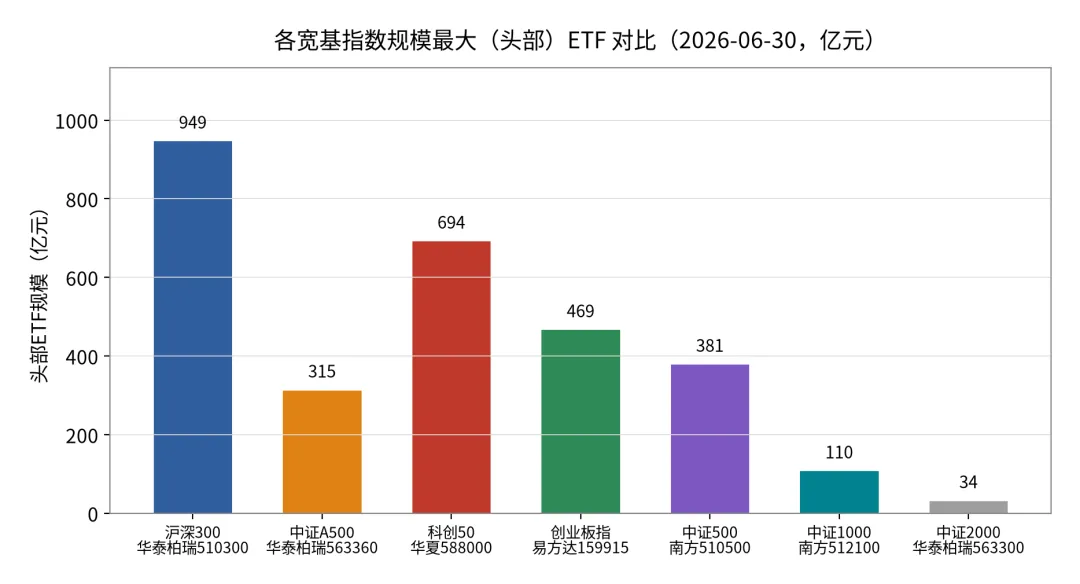
图52 各指数规模最大的单只ETF对比(2026-06-30)
9.2 资金行为:越跌越买与越涨越赎交替出现
以流动性最好的510300为例,其资金行为经历了三个阶段。2024年一季度市场低迷时,它逆势净申购,是典型的“下跌中资金借道ETF抄底”;2024年三季度单季申购高达376亿份、赎回仅15亿份,规模暴增;到2025年末达到约4223亿的峰值;2026年上半年,市场不跌反大涨(沪深300上半年约+7.5%、科创50约+64%),但510300份额从888亿份一路缩到6月末的189亿份,规模缩水到949亿。
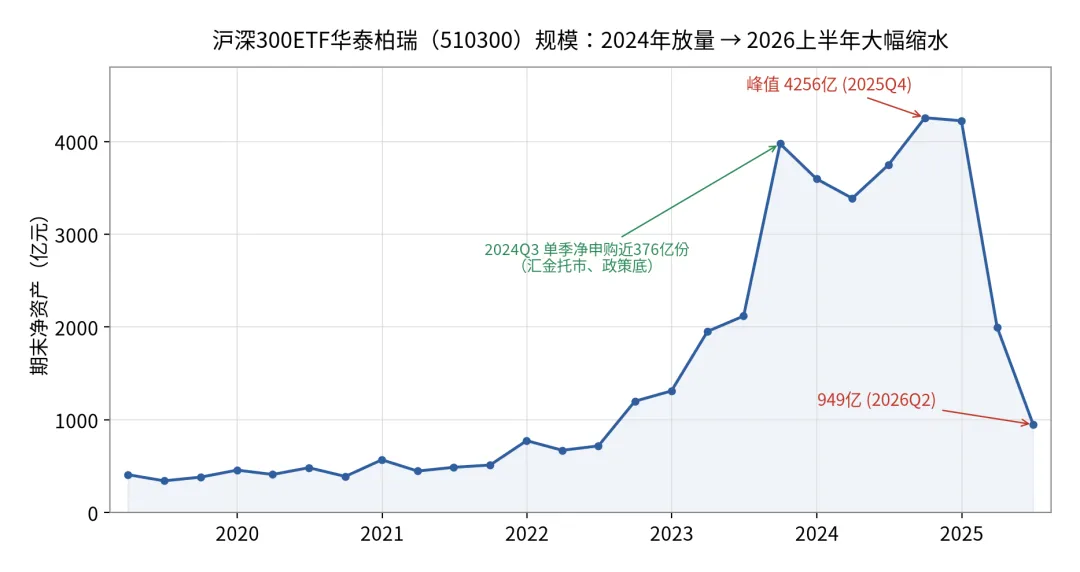
图53 沪深300ETF(510300)季度规模走势
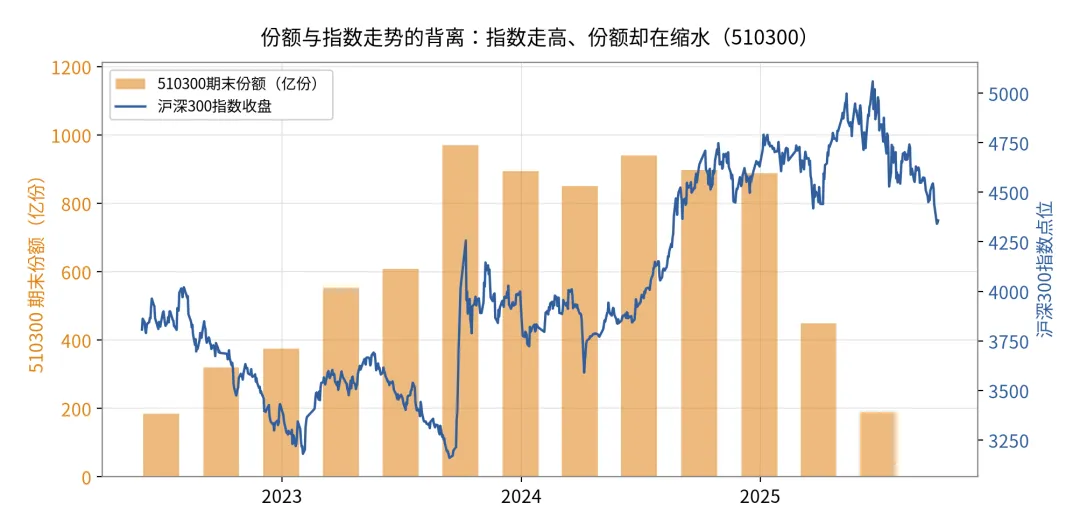
图54 510300期末份额与沪深300指数的背离:上涨期反而被净赎回
必须点破一个常见误区:很多人以为宽基ETF“一直被净申购、越跌越买”。实际上资金行为是顺周期与逆周期交替的。2026年上半年510300规模大幅缩水,不是资金从沪深300转向A500——A500头部产品同期同样在被赎回。它的本质是市场大幅上涨后的获利了结:前期在低位布局的资金,在指数高位兑现离场。到2026年三季度市场急跌后,“越跌越买”才重新出现——仅7月股票型ETF单月净流入就超过4100亿元。把份额变化当单一多空信号,一定要结合指数位置一起看。
9.3 几只指数的定位与特点
中证A500:2024年9月发布,被称为“新一代核心宽基”或“中国版标普500”,行业分布更均衡,覆盖A股约56%的自由流通市值、64%的营收,发布不到两年ETF规模已冲到近1900亿。它的特点是金融权重低、制造业与医药权重高,但真实历史只有约2年。
上证综指:包含2227只成分股、中位市值仅39亿,是覆盖全沪市的市场情绪温度计,而不是可投资产品。中证1000:小盘风格里经过约12年真实历史验证的核心敞口,ETF流动性在百亿级,适合想要小盘弹性、又不愿承担微盘极端踩踏的人。中证2000则是更激进的微盘卫星工具。创业板指与科创50是高弹性成长板块,适合风险承受能力强、对新能源/AI算力或半导体周期有判断的人作为成长仓位。
十、操作策略研讨
10.1 方法论:被动、指增与Smart Beta,以及定投的数学
普通被动ETF完全复制指数,赚的是“整个指数上涨”的贝塔钱,费率最低(约0.2%/年)、透明;指数增强ETF在贝塔上用一小部分仓位做主动偏离,目标是跑赢指数一点点,代价是费率略高且可能跑输;Smart Beta按红利、低波、价值等规则加权,本质是用规则固化某种风格。对绝大多数普通投资者,先用低成本被动核心宽基打底、再按需要叠加策略,是更稳妥的路径。
定投的本质是用纪律熨平择时:下跌阶段同样的钱买到更多份额、摊低平均成本,一旦回升更容易扭亏。在纪律之上可以叠加两点:一是估值分位——PE/PB处于历史低分位时多投、正常时分批投、高分位时少投或止盈;二是股债性价比,常用“股票股息率减十年期国债收益率”衡量。当前(2026年9月)十年期国债收益率约1.68%,沪深300股息率约2.7%,高出国债约100个基点,股债利差处于中性偏高区域——股息率能覆盖无风险利率,对追求稳健、久期长的资金有配置吸引力,但估值并不便宜,更适合分批、定投而非一次性重仓。
10.2 各指数的特点与适用场景
把全篇的研究收敛成一句话:选择宽基的逻辑是——先看相关性与重叠度(避免把同一份大盘资产买三遍),再看编制规则与历史回撤(理解自己承担的是什么风险),然后看估值与股债性价比(决定现在投多少),最后用定投纪律把择时问题转化为坚持问题。
沪深300与中证A500是大盘龙头内核,相关性约0.985、重叠约89%,二者择一即可:前者历史更长、股息率更高、流动性最深;后者行业更均衡、新经济覆盖更全,但真实历史较短。中证500适合想要中盘弹性、在大盘之外增加一档市值暴露的人。中证1000是小盘风格里经过验证的核心敞口,中证2000是更激进的微盘卫星。创业板指是被宁德时代与光模块主导的高弹性成长品种,科创50是信息技术占86.6%、PE约71倍的硬科技Beta。上证综指是看行情用的温度计。
一个低重叠的参考框架是:以一只大盘宽基(沪深300或A500二选一)为核心,用中证500或中证1000做市值补充,再用少量创业板指或科创50博取成长弹性;避免同时叠加上证综指、沪深300、中证A500——那不是分散,是把大盘龙头的仓位乘了三倍。具体配多少、怎么配,取决于每个人的风险承受能力、投资期限与配置目标,本报告不做统一结论。
最后澄清几个常见误解:其一,“买宽基就是买国运、闭眼长期持有就一定赚钱”——在泡沫顶点买入并死拿,等待你的可能是十年量级的回撤修复期,宽基回报高度依赖买入时的估值位置。其二,“调样去弱留强就安全”——调样是半年一次的慢变量,挡不住风格踩踏。其三,“ETF规模缩水就是资金不看好”——2026年上半年的缩水发生在大涨之后,是获利了结而非否定基本面。其四,“中小盘长期年化9%比大盘香”——这个数字主要来自回溯序列,真实发布口径的体验远逊于此。
还需要补充一个关于回撤认知的提醒。很多人看到宽基指数“长期年化7%左右”,就以为持有体验是“每年稳稳涨7%”。实际上A股宽基的真实路径是:可能连续两三年不涨甚至下跌,然后在某一两年快速上涨完成主要收益。沪深300自2005年发布以来的回报,大部分集中在少数几个时间段贡献。这意味着定投的关键,是在那段“不涨甚至下跌”的年份里坚持扣款,而不是等到上涨了才追进来。
最后再强调一次本报告的立场:我们不给出“买哪一只”的统一答案,因为答案取决于每个人的风险承受能力、投资期限和配置目标。能承受30%以上年度波动的人,与追求稳健现金流的人,适合的指数天然不同;准备持有十年以上的人,与两三年就要用钱的人,对回撤的容忍度也不同。把这些自身因素想清楚,再回到本报告提供的编制、构成、业绩、估值、资金分布事实上去匹配,比任何一份“排行榜”都更有意义。
回顾全篇,八只宽基指数其实可以分成四组来理解。第一组是大盘龙头内核:沪深300与中证A500,二者高度重叠,区别只在行业均衡程度和历史长短;第二组是中盘与小盘尾部:中证500、中证1000、中证2000,按市值层层切分,越往尾部波动越大、流动性越弱;第三组是板块成长:创业板指与科创50,名字叫宽基,实则是高度集中的赛道;第四组是全样本温度计:上证综指,覆盖全沪市但编制方式决定了它更适合观察、而不是作为投资标的。把这四组关系想清楚,再谈配置,才不会被“买了好几只宽基就是分散”的错觉所误导。
风险提示与免责声明
本报告基于公开数据与官方资料整理撰写,行情与估值数据截至2026年9月30日收盘,ETF规模采用2026年中报(6月30日)口径,三季报尚未披露。中证A500、中证2000等新发布指数的长期历史序列为指数公司按现行规则回溯重构,存在前视偏差,不等于真实投资体验;创业板指日频相关性采用其跟踪ETF净值代理。文中所有年化、回撤、相关系数、重叠度均为历史统计,不代表未来表现。
本报告仅为宽基指数编制规则、历史特征、业绩与资金分布的研究梳理,不构成任何投资建议、个股或具体产品的取舍建议、点位预测。文中提及的指数与ETF代码仅作客观举例,不代表取舍指引。宽基指数同样面临市场系统性风险、行业集中风险、政策与流动性风险,中小盘与成长风格指数的回撤可能显著大于大盘。投资者应结合自身风险承受能力独立决策,并自行承担投资后果。市场有风险,入市需谨慎。
本报告所有结论,都建立在上述编制规则与可验证数据之上,而非任何主观偏好。

发表评论
发表评论: