
 研报速递
广州物流产业的核心矛盾,是"体量领先"与"价值落后"之间的结构性错配,其根源不在设施能力,而在组织方式、运输结构与制度成本。下一阶段战略,应当从"扩大吞吐量"转向"提升价值密度"。
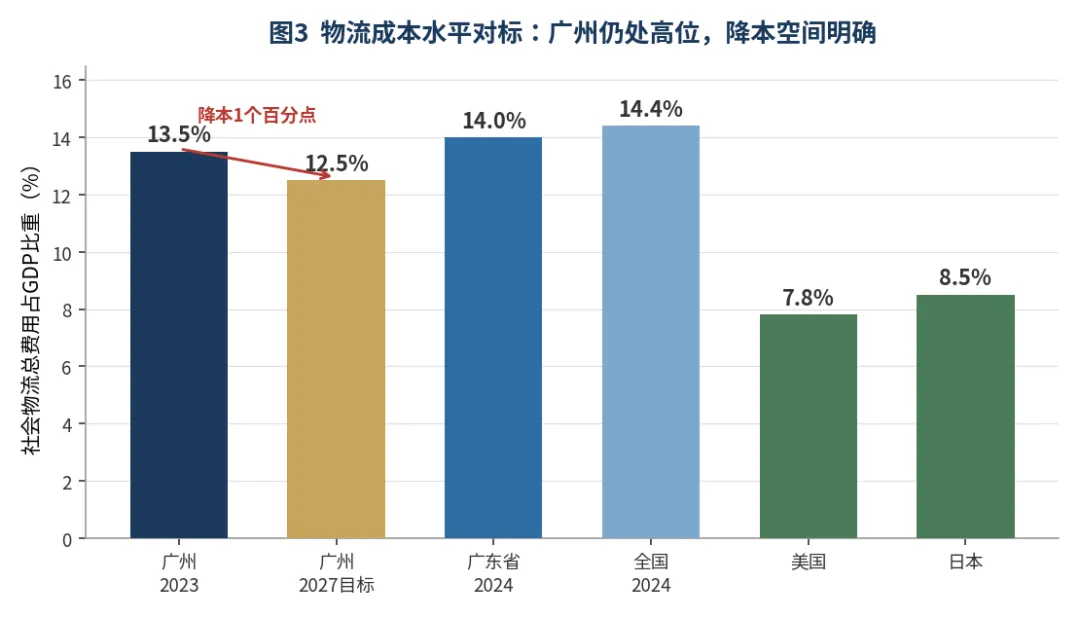
2022.03 亿元 交运仓储邮政业增加值,+5.2% | 13.5 % 物流费用占GDP(2023),美国7.8%、日本8.5% |
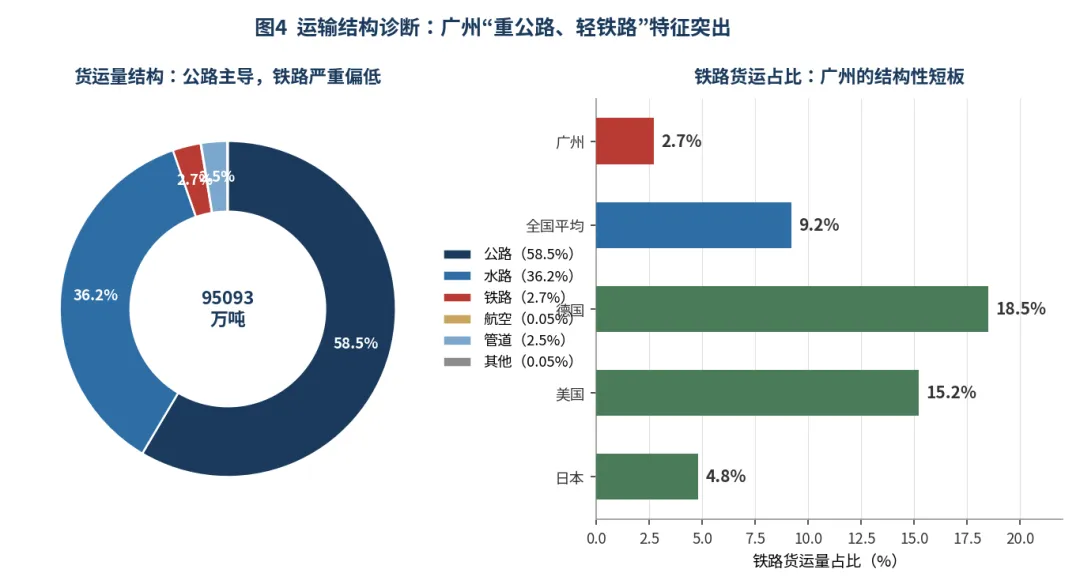
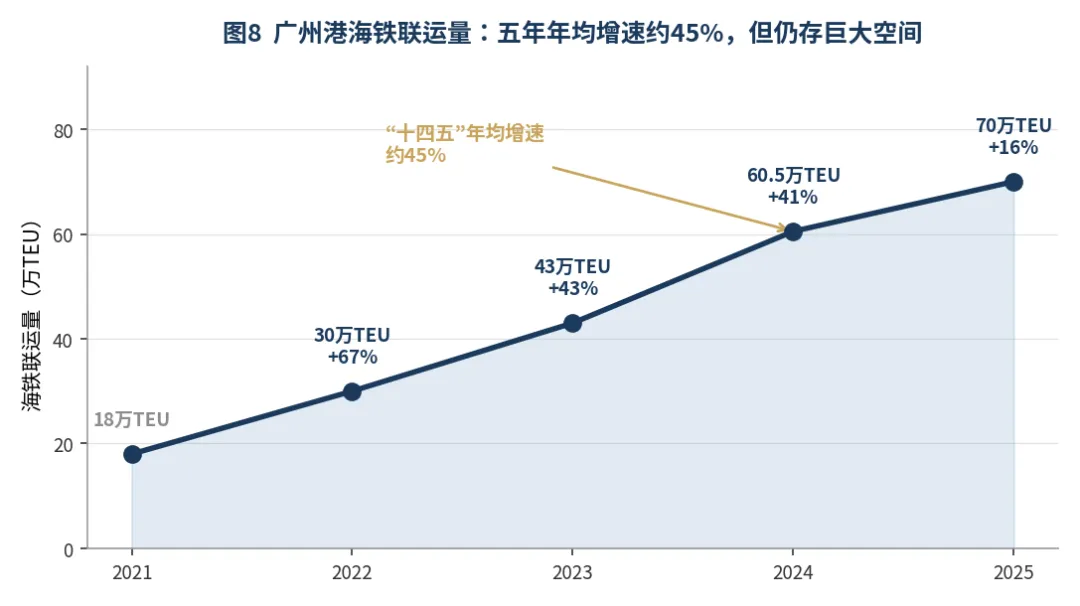
2.7 % 铁路货运量占比,全国约9.2%、德国18.5% | ≈2.5 % 港口集装箱铁水联运比例(70万/2805万TEU) |
2805 万TEU 港口集装箱吞吐量,全球第6,仅为上海50.9% | 244 万吨 机场货邮吞吐量,全球第9,香港507万吨 |
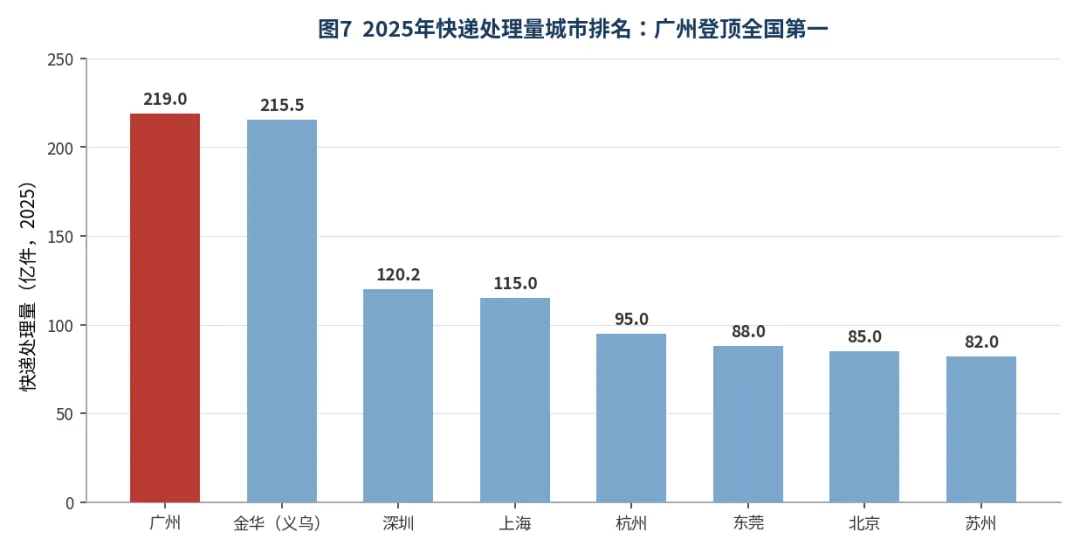
218.98 亿件 快递处理量,全国第1(业务量147.84亿件) | ≈1.34 物流业区位熵(测算),未达1.5的显著门槛 |
一、核心判断:高增长是真的,但增长方式是"被动的"GROWTH PUZZLE
- 增速背离之谜:
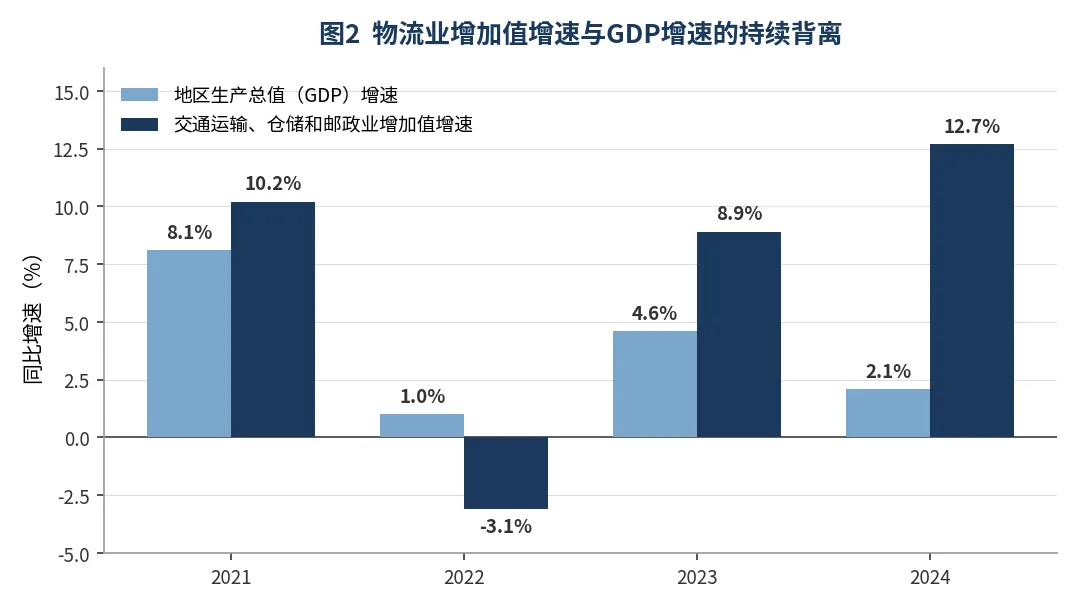
物流业增速持续高于GDP(2021-2024年分别高出2.1、-4.1、4.3、10.6个百分点)。排除了低基数与涨价两种解释后,本报告的判断是:需求结构从"生产驱动"向"消费与外贸驱动"迁移:规上工业仅增1.2%、汽车制造业下降1.6%,而限额以上网上零售增13.1%、跨境电商增16%以上。高频、高服务强度业务接棒大宗整车运输。 - 既是信号也是风险:
适应力强、转型快是积极面;但若本地制造业持续低迷,物流业将逐步失去"产业腹地"这一最稳固的需求基本盘。 - 真实体量被低估:
统计口径仅计2022.03亿元增加值;按广东省口径加权测算,广州社会物流总额约7.5万亿—8万亿元。物流成本每降1个百分点≈310亿元/年。这正是"有效降低全社会物流成本"的杠杆所在。
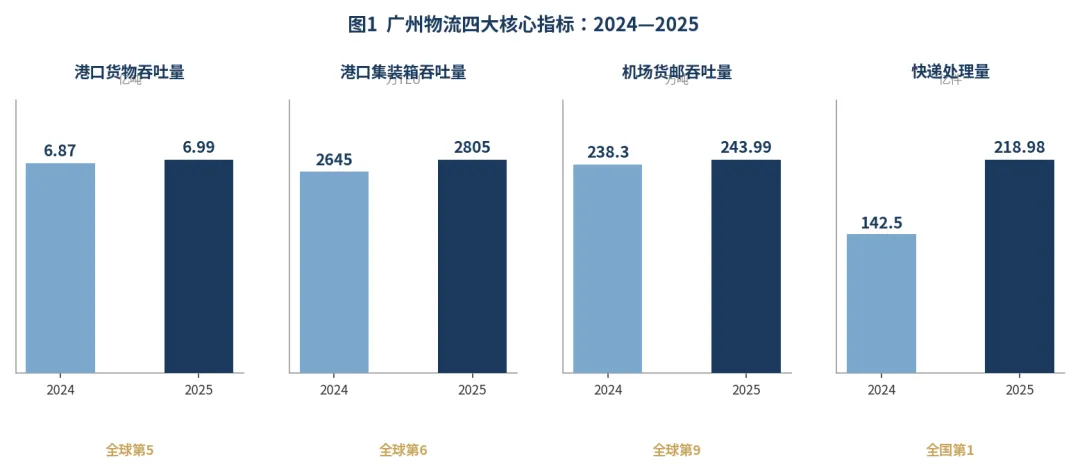
四大体量指标全部进入全球/全国第一梯队,硬件不构成短板。
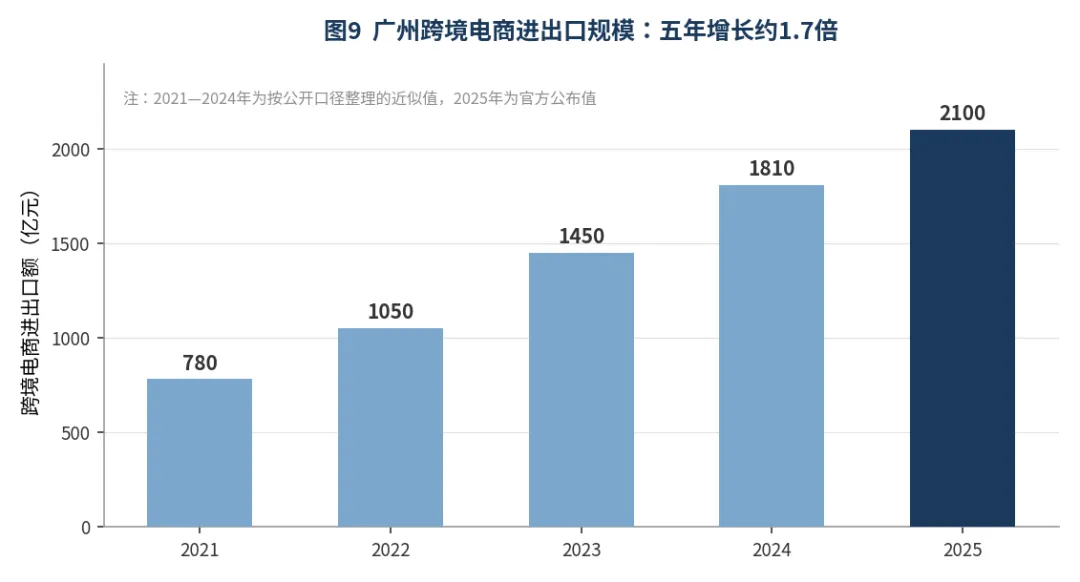
接棒者:跨境电商进出口2100亿元(+16%),五年增长约1.7倍,是需求结构迁移的实证。
二、成本与结构:短板不在"硬件",在"组织方式"COST & STRUCTURE
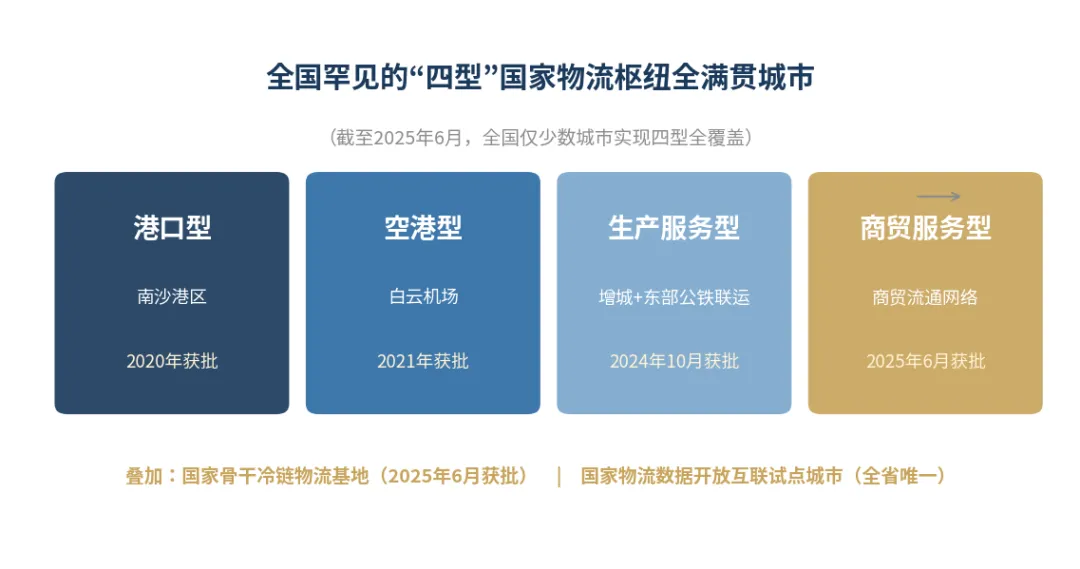
广州已实现港口型、空港型、生产服务型、商贸服务型四型国家物流枢纽全满贯,设施能力不构成瓶颈。抬升成本的是三件事:运输结构失衡(公路58.5%、铁路仅2.7%,公转铁、公转水未打通)、组织效率不高(空驶率高、车货匹配低效、仓储周转慢)、制度性成本(通行限制、通关环节、涉企收费)。降本的关键不在压低运价,运价已接近成本线,而在结构性降本。
目标与含义:2027年物流费用占GDP降至12.5%左右(较2023年降1个百分点),按2025年GDP现价测算相当于四年节约约320亿元;铁路货运占比提升至约4.7%(接近翻倍)、铁水联运突破90万标箱。
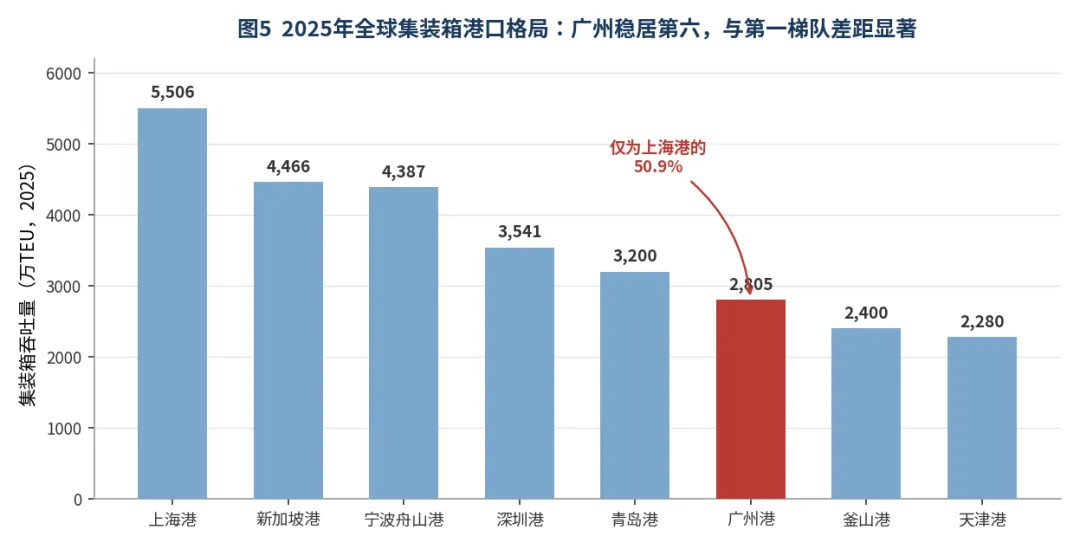
港口:总量全球第6,但仅为上海港的50.9%;2025年外贸集装箱占比首次突破50%,从"内贸第一大港"转向"双循环枢纽",南沙外贸箱+25.5%,航运中心指数升至全球第11、超越东京。
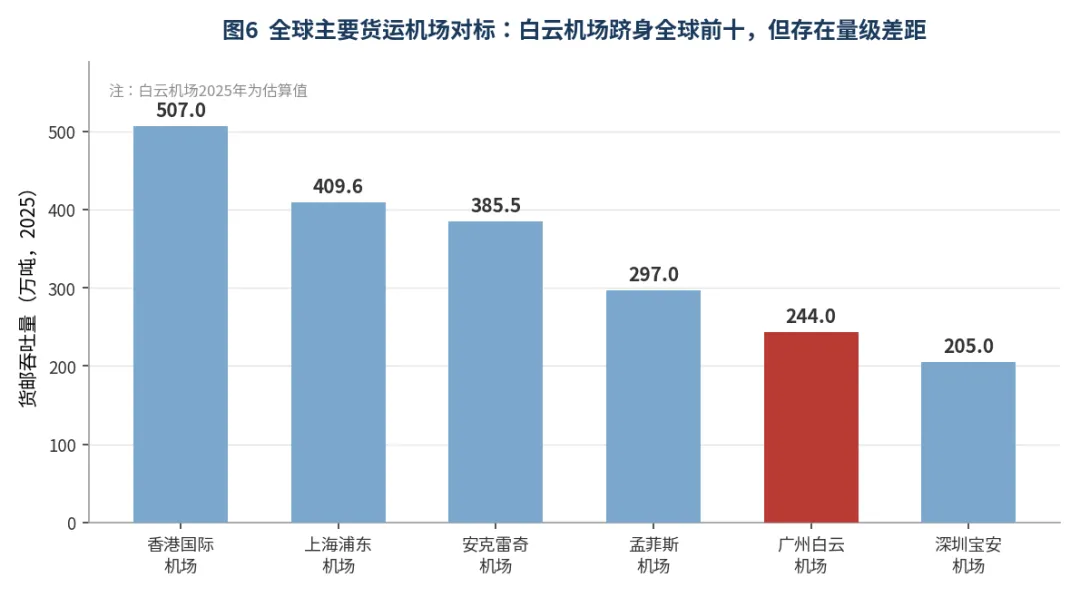
机场:白云244万吨全球第9,但仅为香港的48%。三个结构性短板:国际中转能力弱、缺"基地航司+机场"绑定(对照孟菲斯模式)、高价值产业腹地不足。
要素供给:三张约束牌,一张"王牌"
| 土地 | 紧 | ||
| 资本 | |||
| 数据 | 松(相对优势) |
土地与资本是硬约束,数据是"王牌":开放互联可同时提高土地(仓储利用率)与资本(信用评估)的使用效率,应置于政策优先位置。
三、六大板块解剖:谁在增长,谁在掉队SIX SEGMENTS
- 快递"量增价平":
处理量219亿件全国第一,但业务收入905.51亿元低于2024年的986.15亿元——单票收入在下降。出路在跨境快递、时效件、供应链一体化与无人配送,不在继续扩件量。 - 铁路的悖论:
班列增速+54%(大湾区第一)与占比2.7%并存。原因一半是地理(珠三角短途运输天然走公路),另一半是"为什么只能是2.7%"——本应由铁路承担的中长途运输被公路承担,推高成本与碳排放。海铁联运五年年均增速约45%,是全体系最具动能的通道。 - 供应链服务是"天王山":
广州是"引进者"而非"输出者"。深圳有顺丰、怡亚通,上海有航运金融生态,广州缺"链主型"本土供应链企业总部。它决定广州能否从"物流量的中心"升级为"物流价值的中心"。
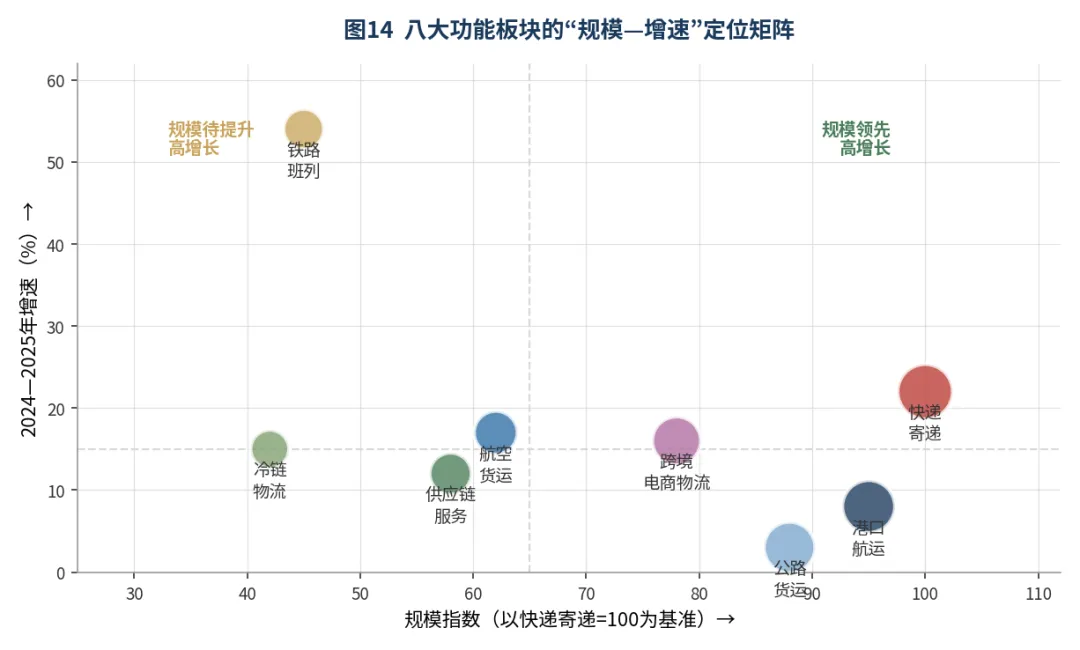
| 港口航运 | ||||
| 航空货运 | ||||
| 快递寄递 | ||||
| 铁路班列 | ||||
| 公路货运 | ||||
| 供应链服务 |
综合评估为报告定性判断,星级仅用于横向比较。
四、枢纽体系与六大核心矛盾HUBS & CONTRADICTIONS
枢纽端:2025年6月商贸服务型枢纽获批,广州成为全国罕见的"四型全满贯"城市,并叠加国家骨干冷链物流基地、国家物流数据开放互联试点(全省唯一)。但四型枢纽分处南沙、白云、增城、中心城区,地理分散、协同难度大。全满贯若不联动,就会变成"四个孤岛"。"5+10+N"分层布局正是为此而来。
大湾区定位:广州是湾区的"流量冠军",不是"价值冠军"。与深圳的竞争本质是"商贸物流"与"科技物流"两种模式之争;广州的最优策略不是正面争夺国际中转,而是用"内需腹地+内贸网络+商贸基因"做双循环连接点。佛山、东莞的出海通道事实上由广州承担(38个内陆无水港、73条穿梭巴士)。
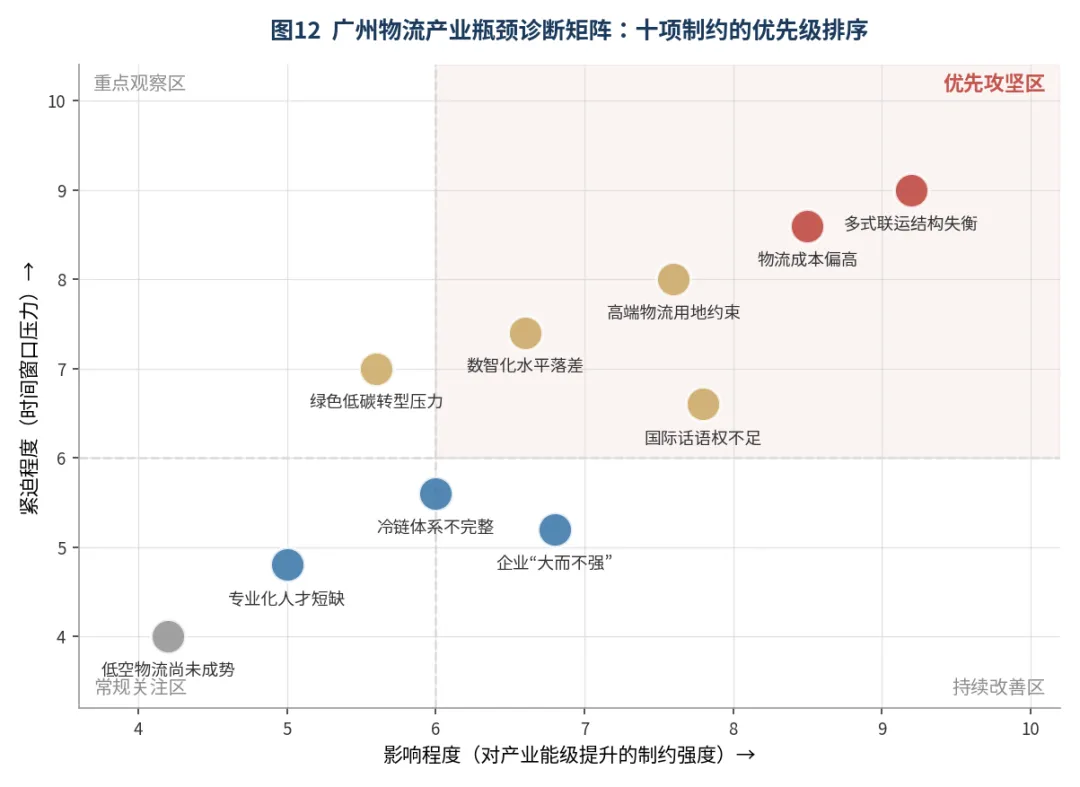
十项制约中,落在"优先攻坚区"的正是多式联运结构失衡与物流成本偏高。
评分为0—10定性判断,用于相对比较。
大湾区四城对照(2024—2025):广州的坐标
| 2805万TEU | ||||
| 244万吨 | ||||
| 218.98亿件 | ||||
| 缺乏 | ||||
一个需要警惕的误判:物流成本占GDP比重下降,也可能来自经济结构变化(服务业占比提升降低物流强度),而非效率的真实提升。评价降本成效应结合"单位物流成本"等指标。
五、战略路径:从"物流量的中心"到"物流价值的中心"STRATEGY
战略目标(建议,2030):物流业增加值占GDP由约6.3%升至7%以上;物流费用占GDP降至12%以下;铁路货运占比升至5%以上;培育3-5家具有全国影响力的本土供应链服务企业。提高增加值占比与降低成本占比并不矛盾:前者靠价值密度,后者靠结构优化,共同基础都是组织方式升级。
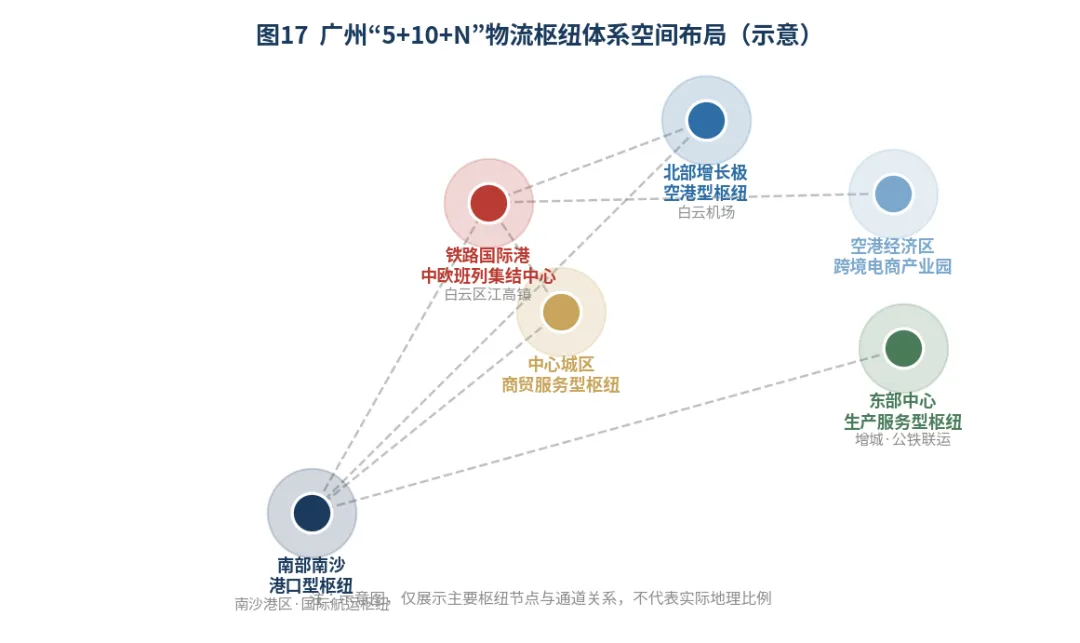
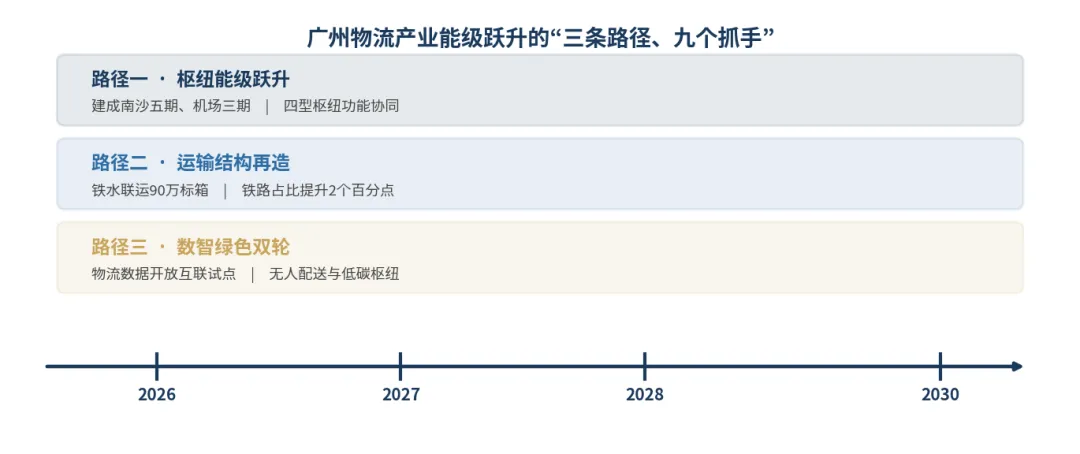
空间落位"一极两翼多点":南沙扬"海"、北部扬"空铁"、东部扬"产"。核心不是"哪里有地放哪里",而是"什么枢纽干什么事"。
| 11.5%以下 | ||||
| 约5.5% | ||||
| 150万TEU以上 | ||||
| 7%以上 |
情景推演结果,仅用于战略讨论,不构成预测。
未来十二个月行动清单(六件事)
- 设立市级多式联运推进专班
——跨部门实权协调,破"信息割裂、标准不一"的牛鼻子;推动"一单制"从首单走向常态化。 - 锁定南沙五期与海铁联运通道节点
——南沙港区国际海铁联运码头、铁路南延专用线按期开工,2027年铁水联运90万标箱倒排。 - 用足国家物流数据开放互联试点(全省唯一)
——建广州物流信息平台与海铁联运一体化云平台,这是三条路径共同的底层能力。 - 机场三期配套:双前置货站+国际货运航线补贴
——叠加跨境电商"离境即退税"、带电货物常态化通关,冲击285万吨目标。 - 冷链与医药物流专项
——依托东部公铁联运枢纽国家冷链基地,补GSP认证、高标仓与全程温控能力(普通仓过剩、高标仓稀缺的结构性错配)。 - 改两把尺子
——物流用地考核从"地均税收"转向"综合效益";对企业的政策重心从"补贴项目"转向"降低创新成本"(开放数据、统一标准)。
结论:基准情景与进取情景之间最大的变量,不是外部环境,而是多式联运与数智化两项内部改革的推进速度。
注:此为简版,阅读完整版点击一下链接

发表评论
发表评论: