
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/0efdf8825bfb
天气在往利空走,胶价却还被库存托着——这才是现在橡胶最拧巴的地方。
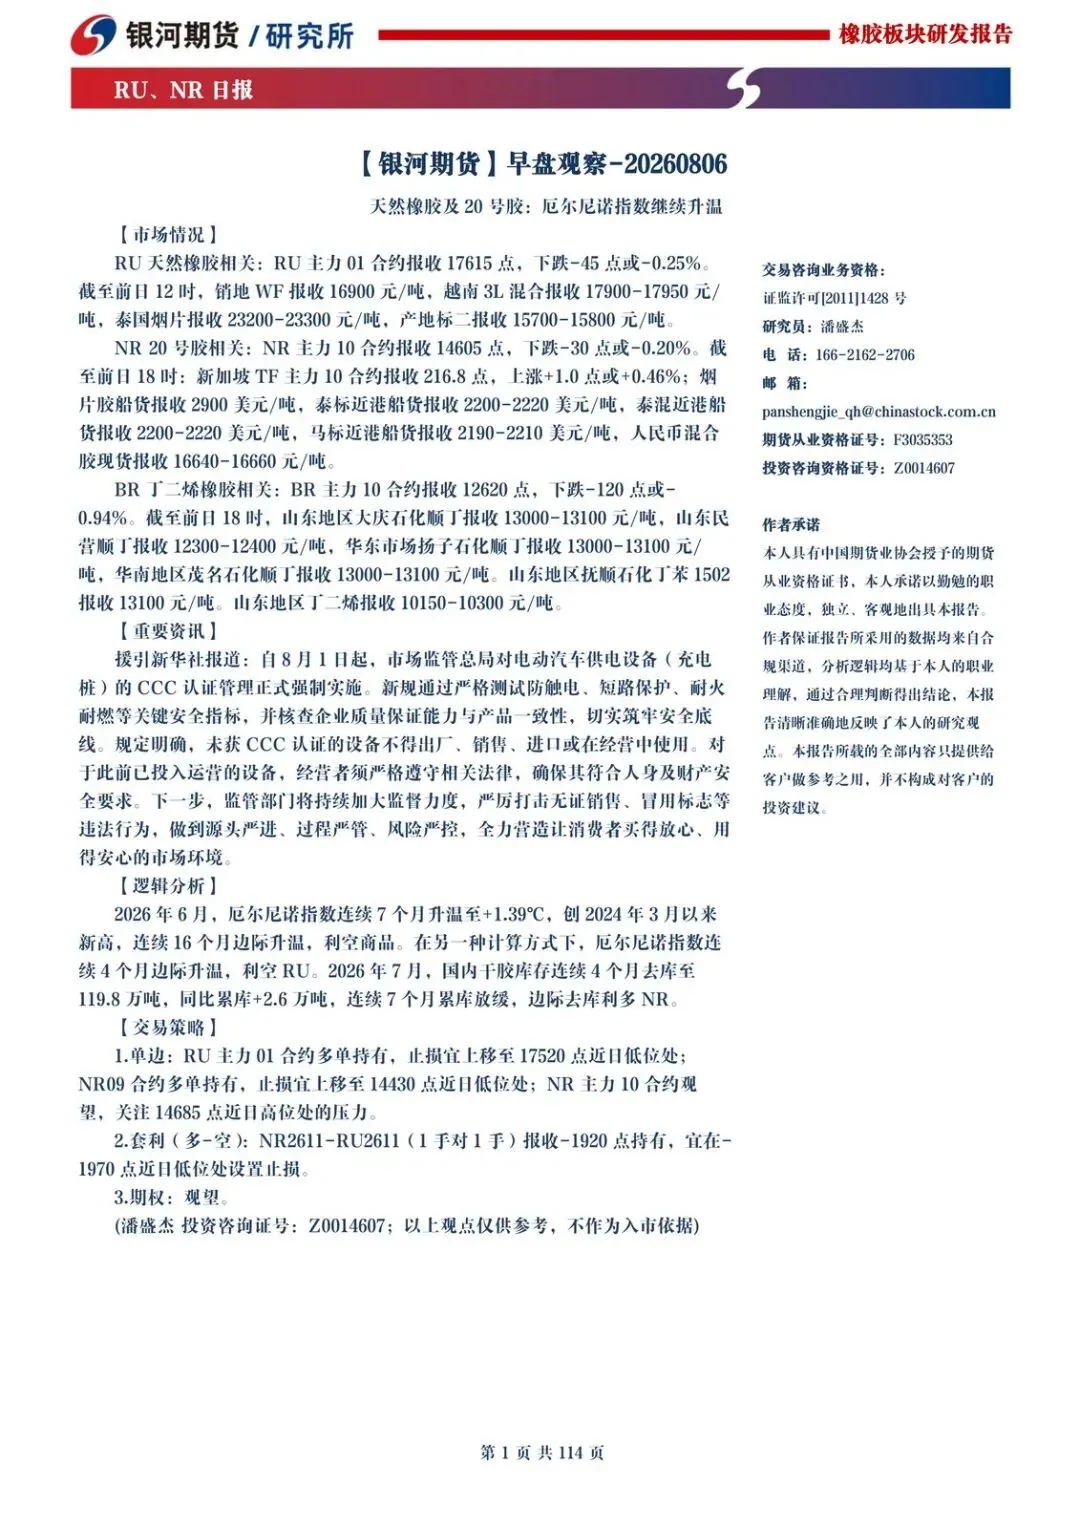
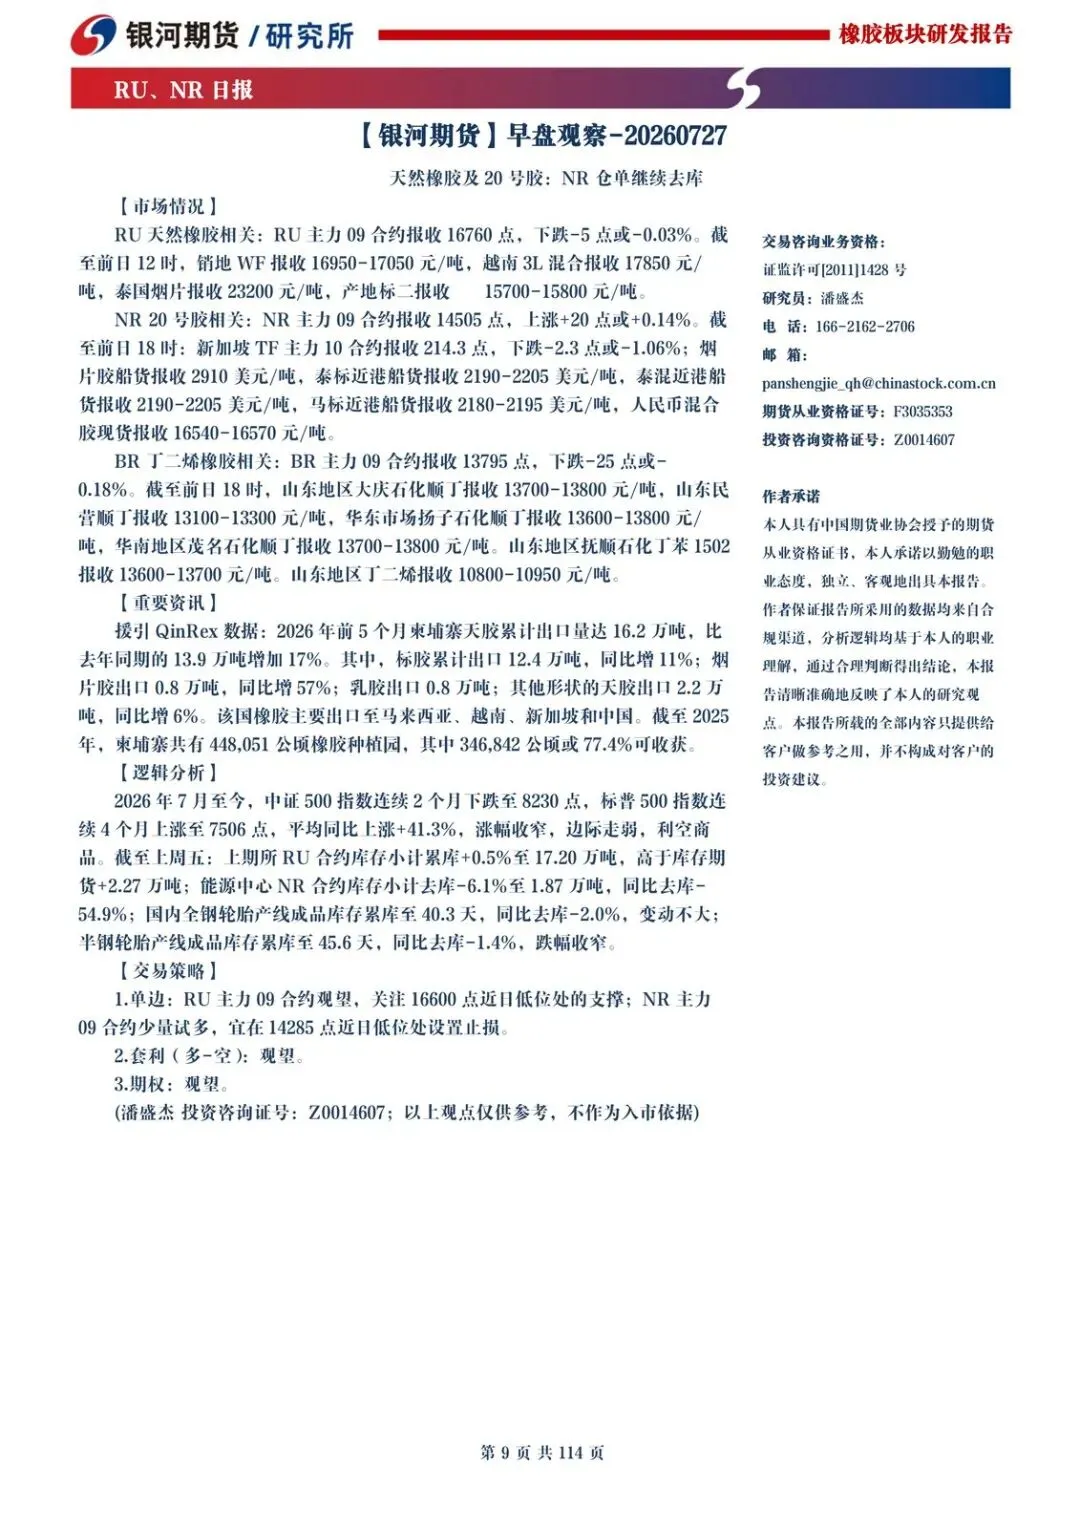
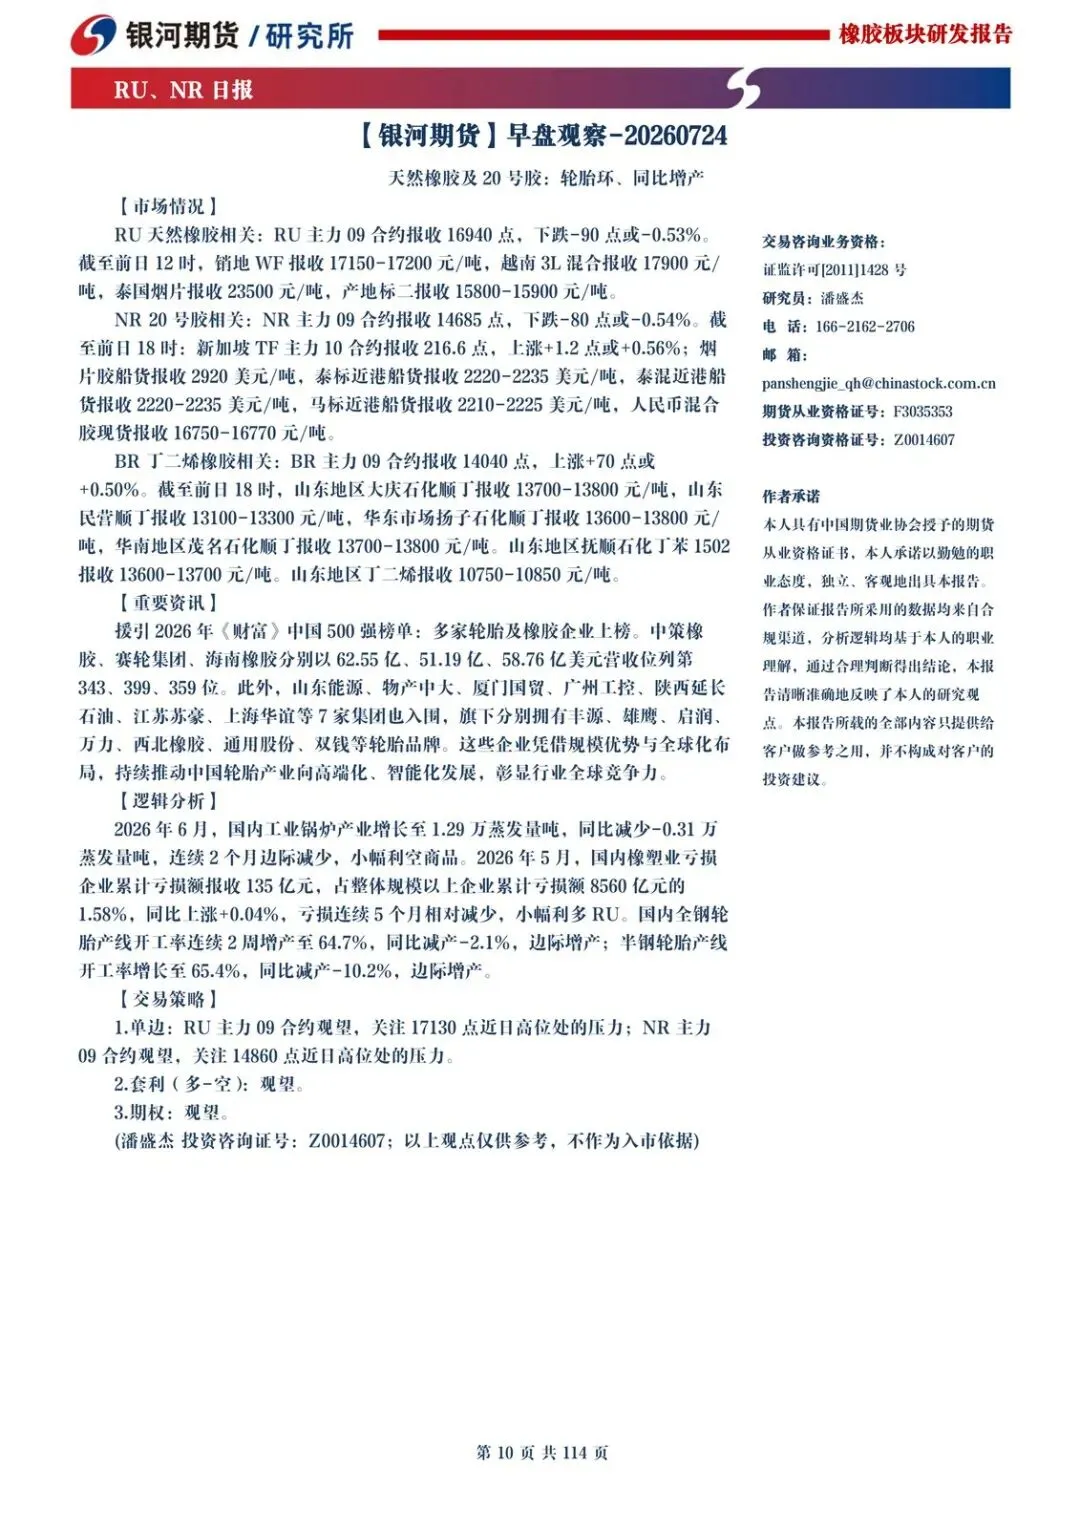
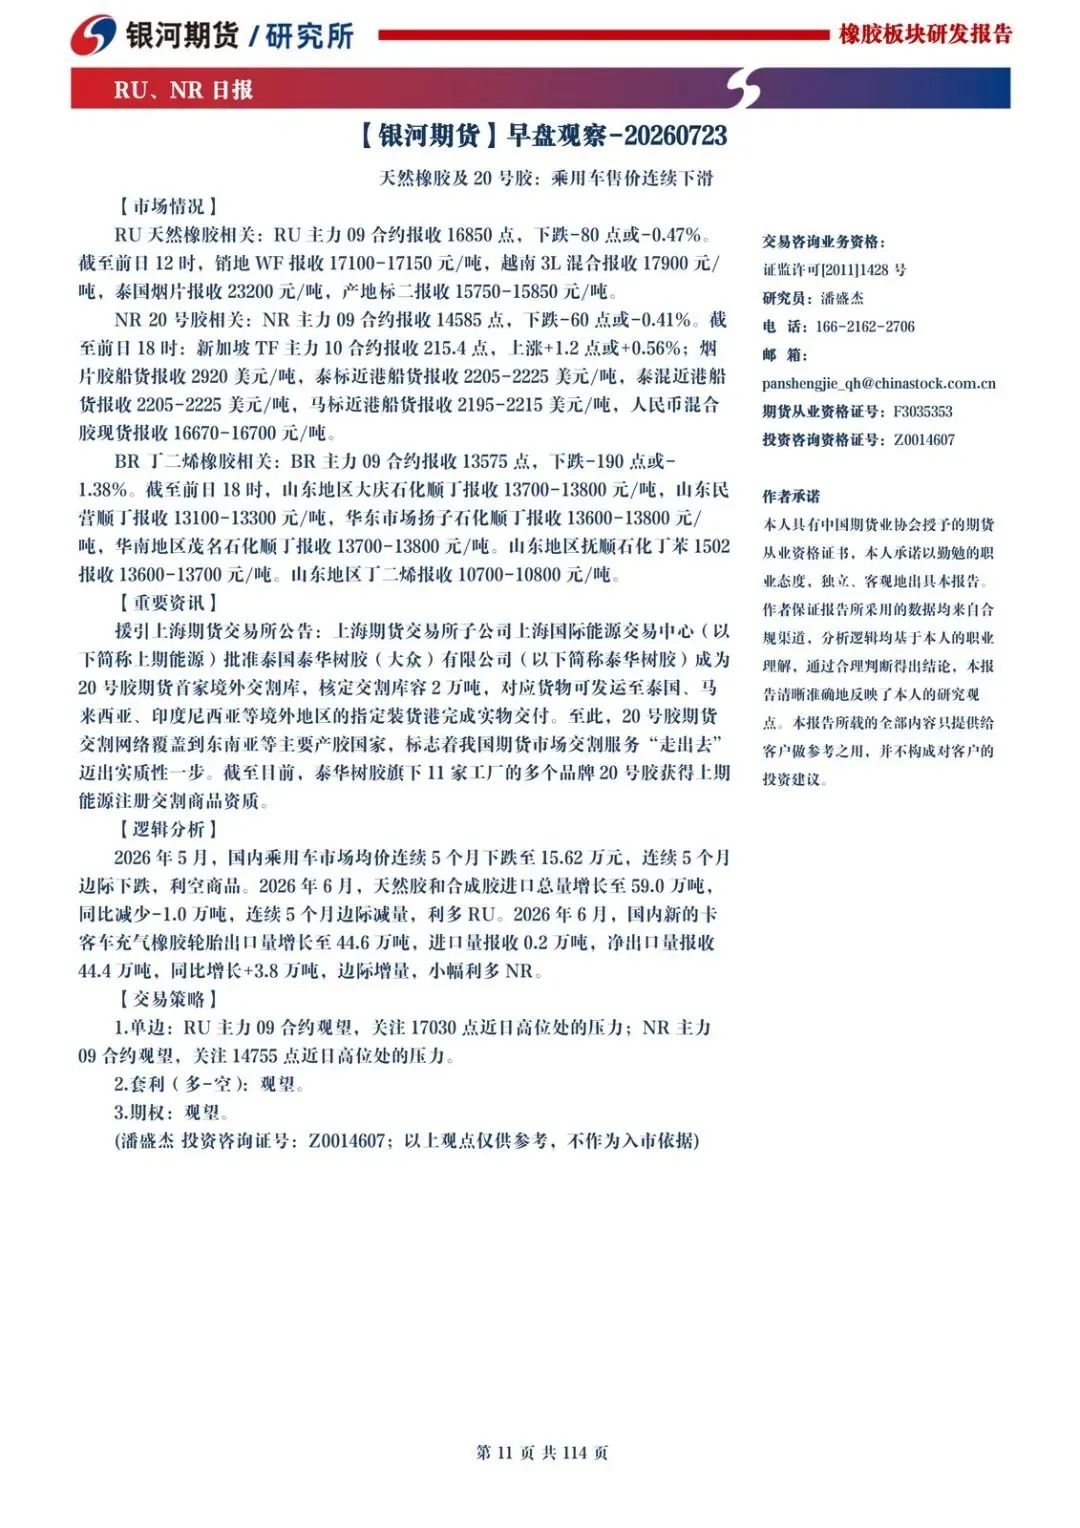
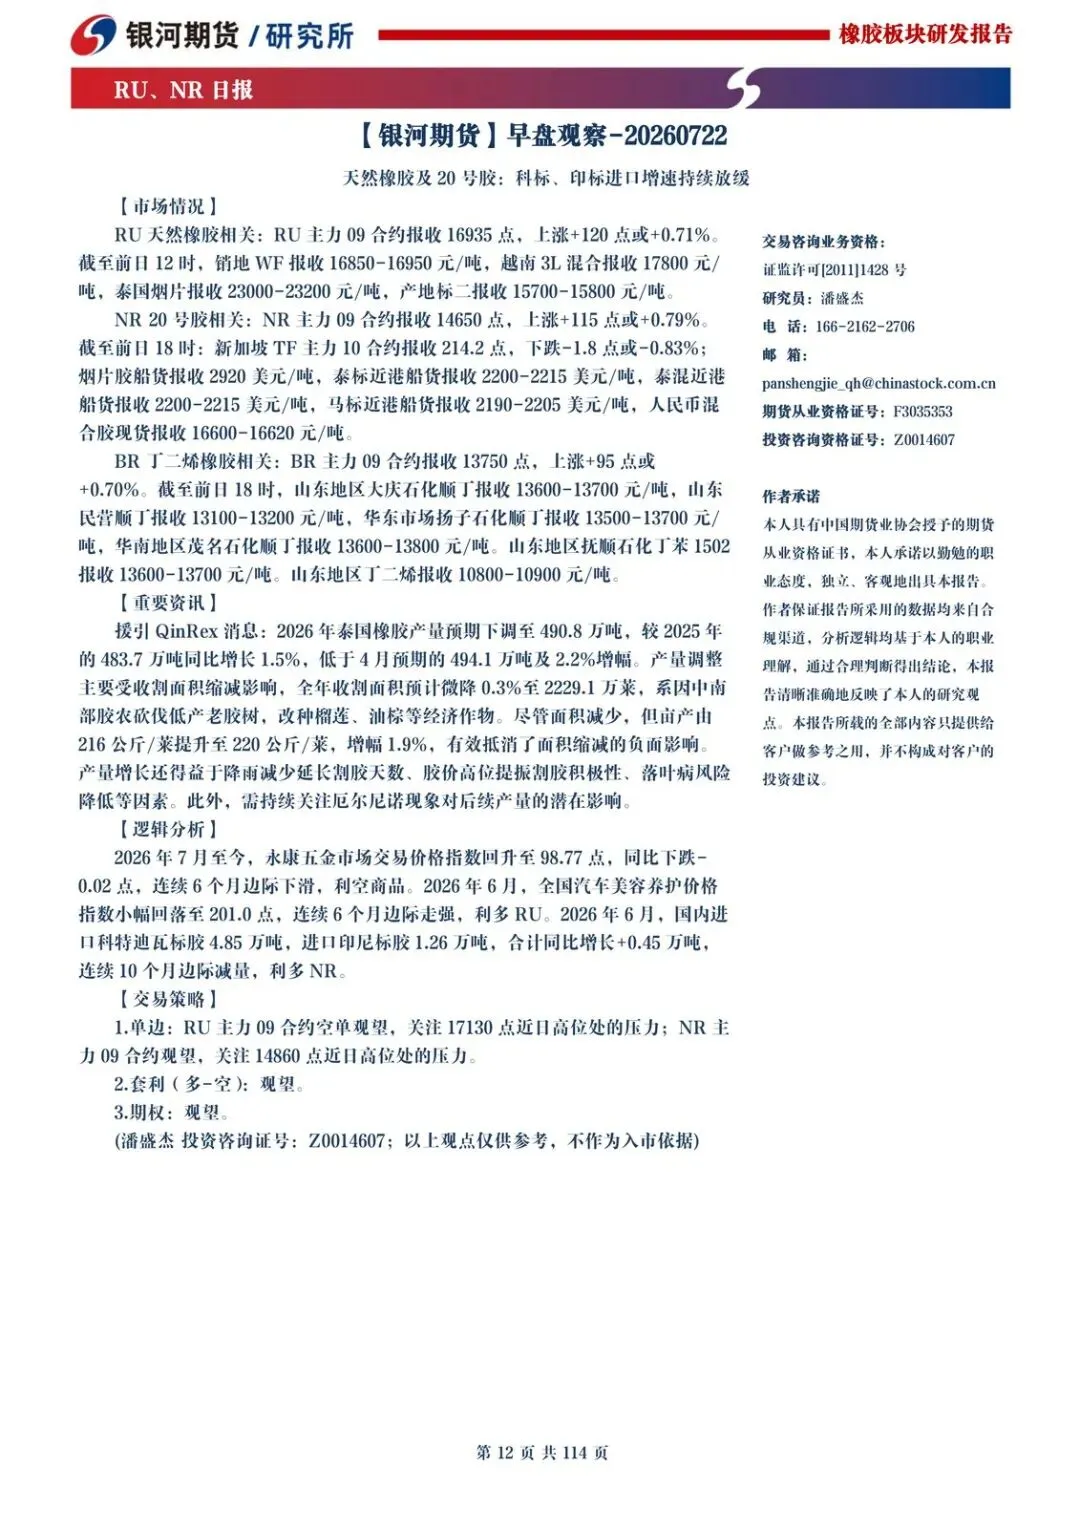
厄尔尼诺指数 2026 年 6 月连升 7 个月到 +1.39℃,创 2024 年 3 月以来新高,另一种算法也连升 4 个月。按银河期货的逻辑,这是利空商品、也利空 RU。盘面上 RU01 收 17615、跌 0.25%,NR10 收 14605、跌 0.20%,现货也没给情绪加码:销地全乳 16900,越南 3L 混合 17900–17950,泰标近港 2200–2220 美元。
为什么是现在?因为天气已经“连续 16 个月边际升温”,不是一天的新闻;而国内干胶库存 7 月连去 4 个月到 119.8 万吨,同比仍累库 +2.6 万吨,但累库已经连续 7 个月放缓——边际去库被写成利多 NR。一边是供给端的天气压制,一边是库存节奏在变好,多空同时成立。
天气压 RU,去库托 NR
主判断可以拆成两句:宏观天气利空 RU;库存边际利多 NR。
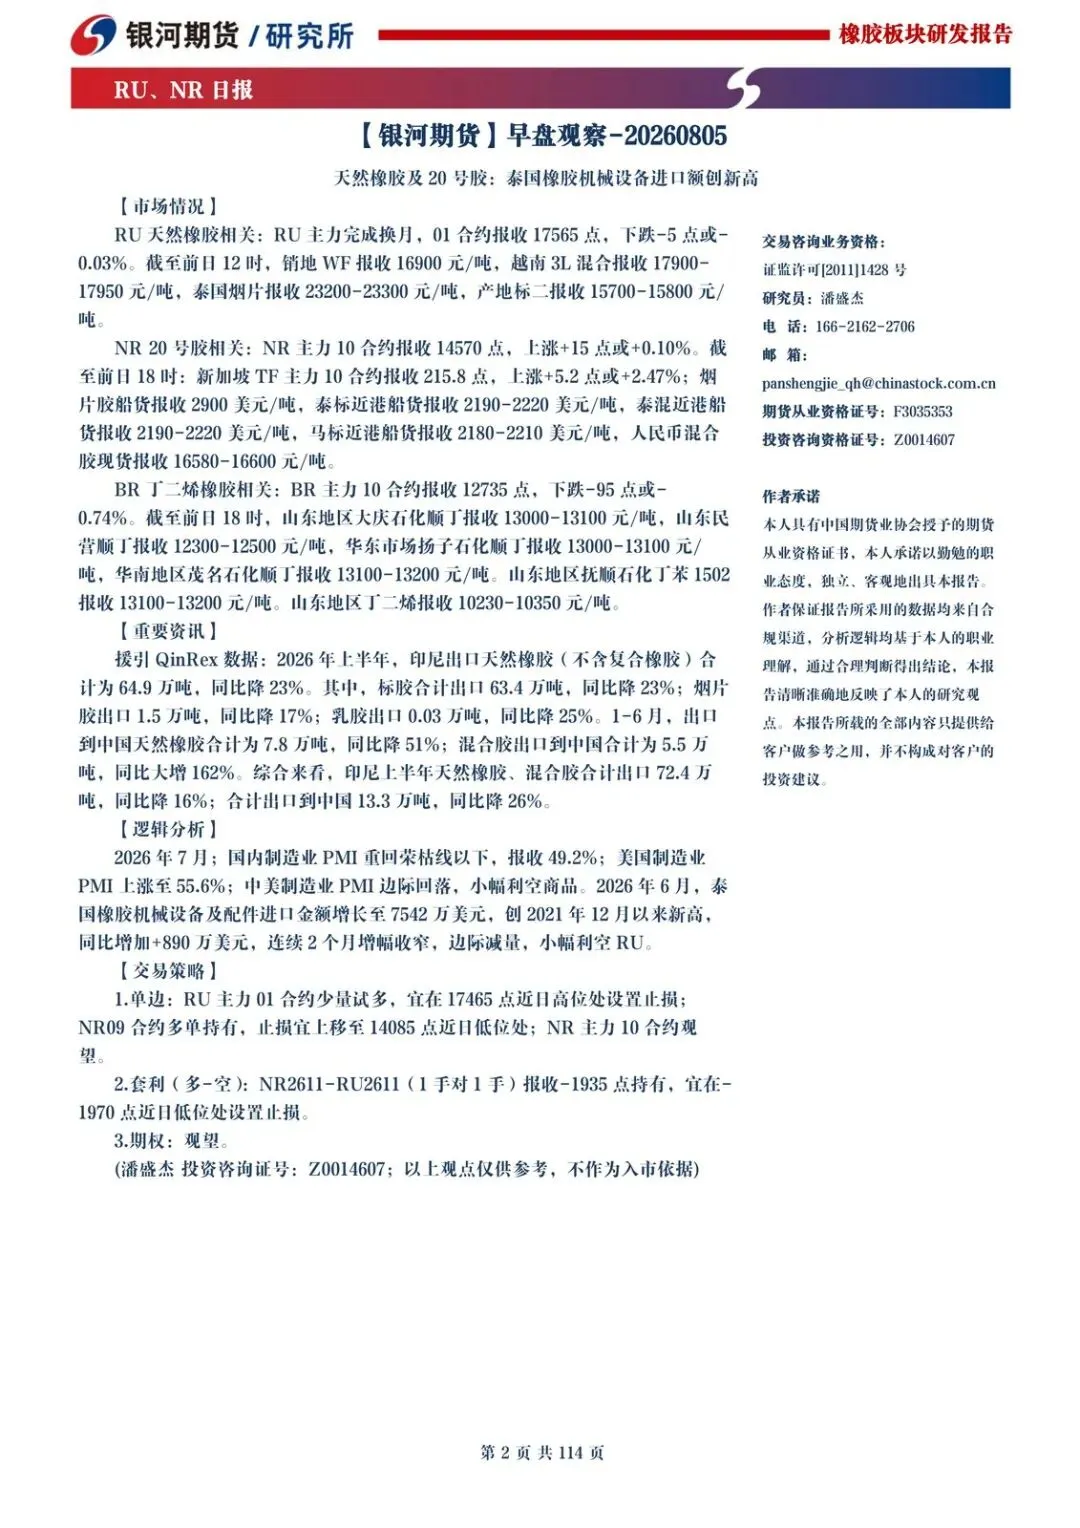
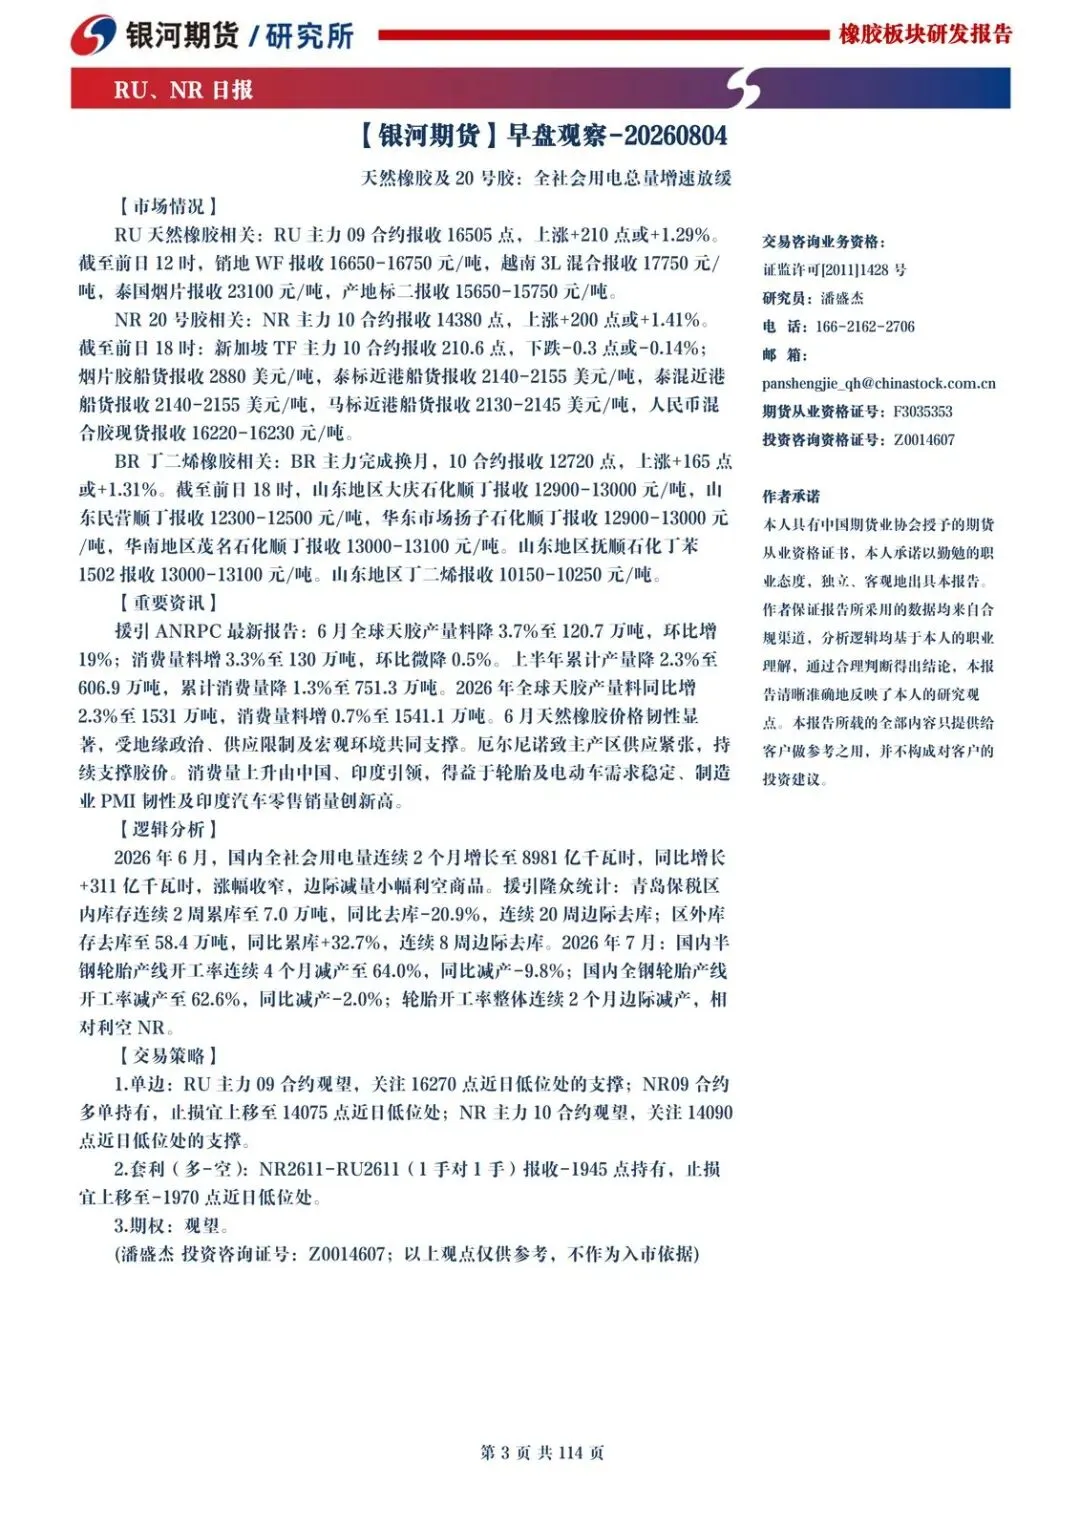
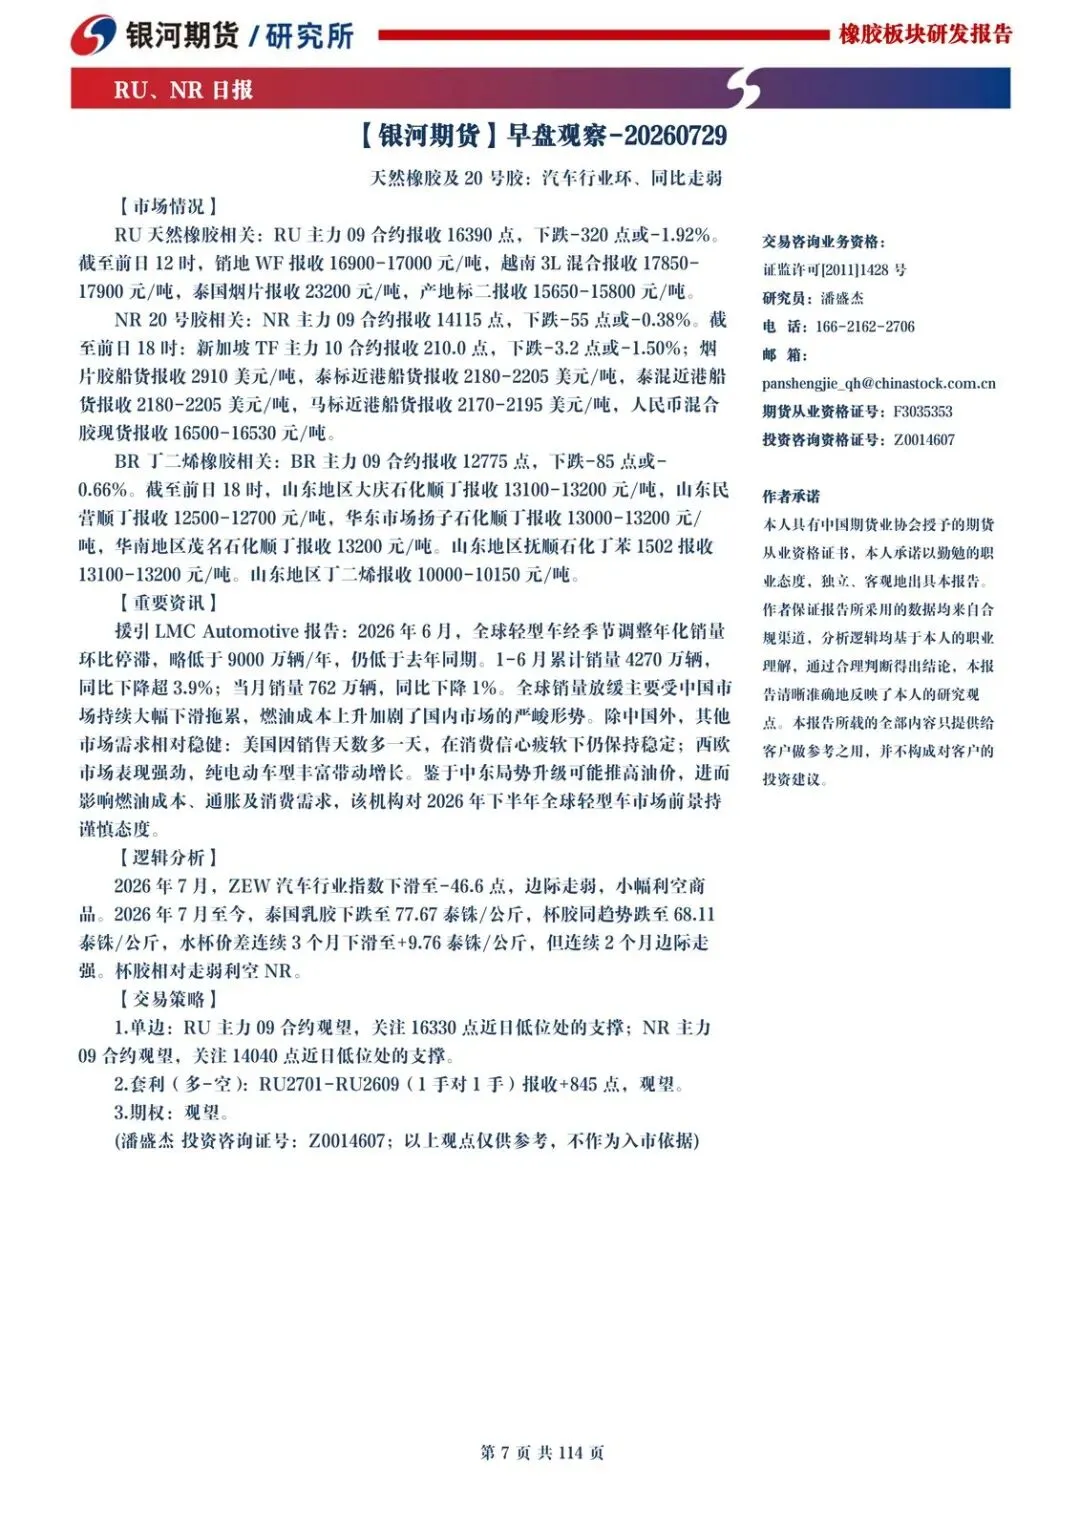
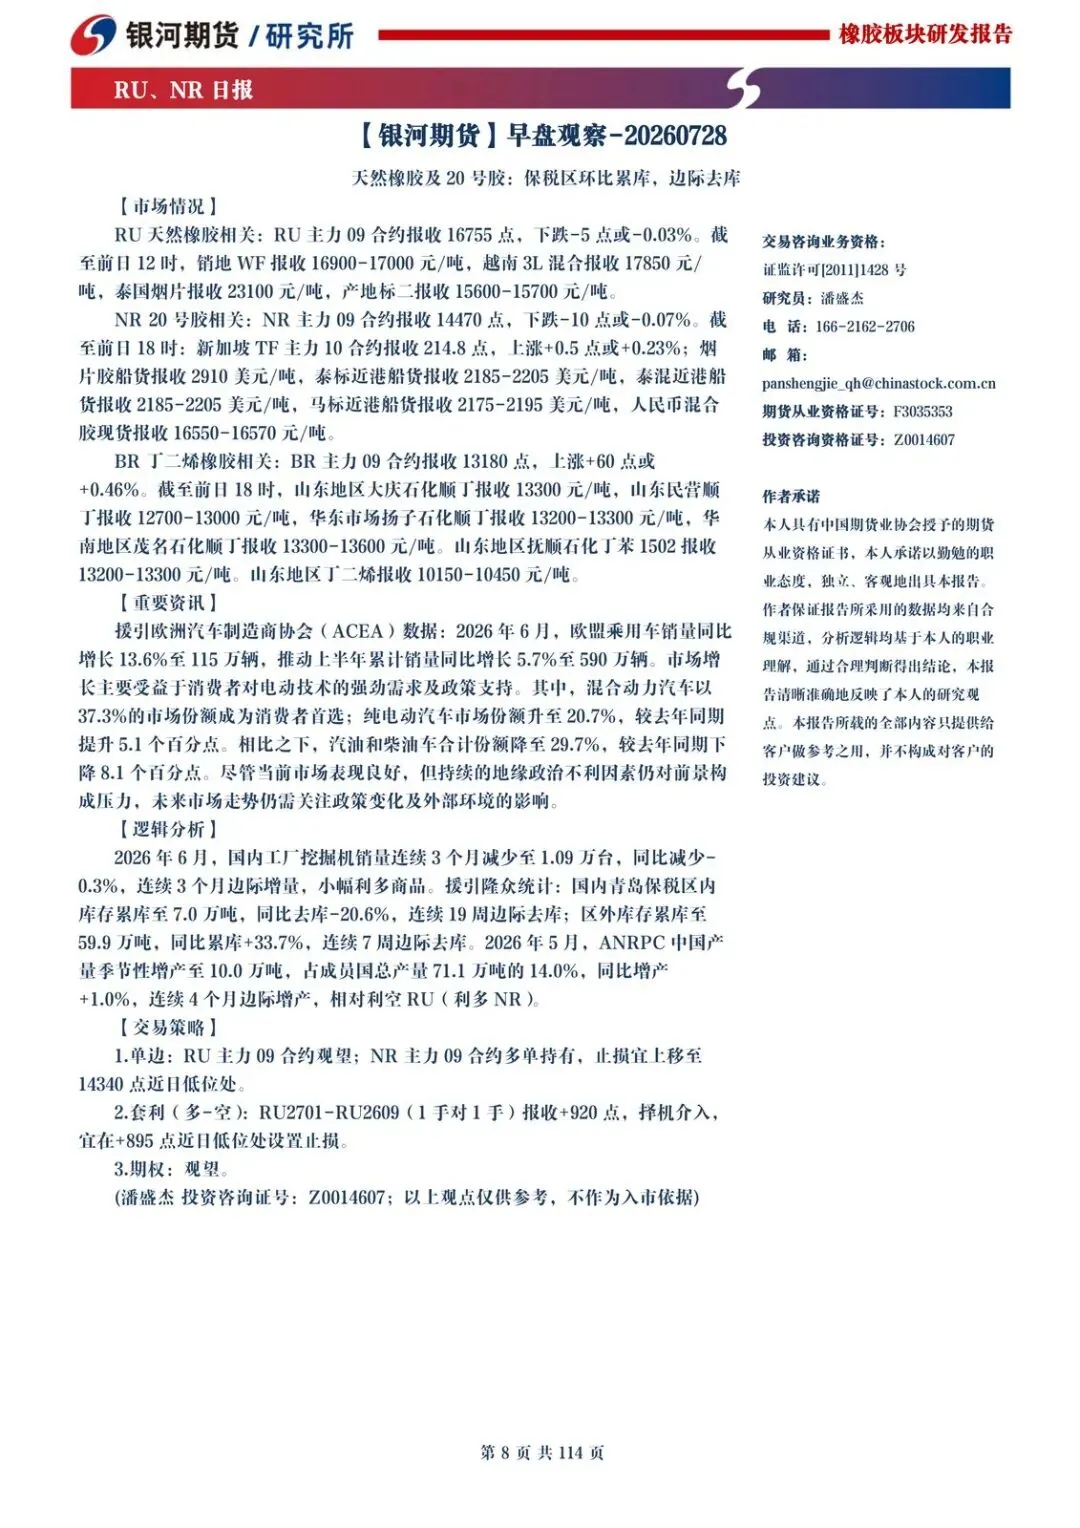
ANRPC 口径里,6 月全球产量料降 3.7% 至 120.7 万吨,消费料增 3.3% 至 130 万吨;上半年产量 606.9 万吨、消费 751.3 万吨,都是同比下降。2026 年全年产量料增 2.3%、消费料增 0.7%。厄尔尼诺被写成主产区供应紧张、支撑胶价的理由——这和“指数升温利空商品”是同一件事的两面:短期天气扰动抬价,指数持续升温又被当成商品层面的利空。
谁受益、谁受损:持有近月库存、能吃去库的 NR 多头更对得上这份日报;RU 多头则要面对天气指数和宏观 PMI 的双重减分。7 月国内制造业 PMI 回落到 49.2,美国 55.6,中美边际回落被标成小幅利空商品。用电量、港口吞吐量、铁路货运,日报里也是“涨幅收窄/边际减量”居多。
出口在缩,结构在换
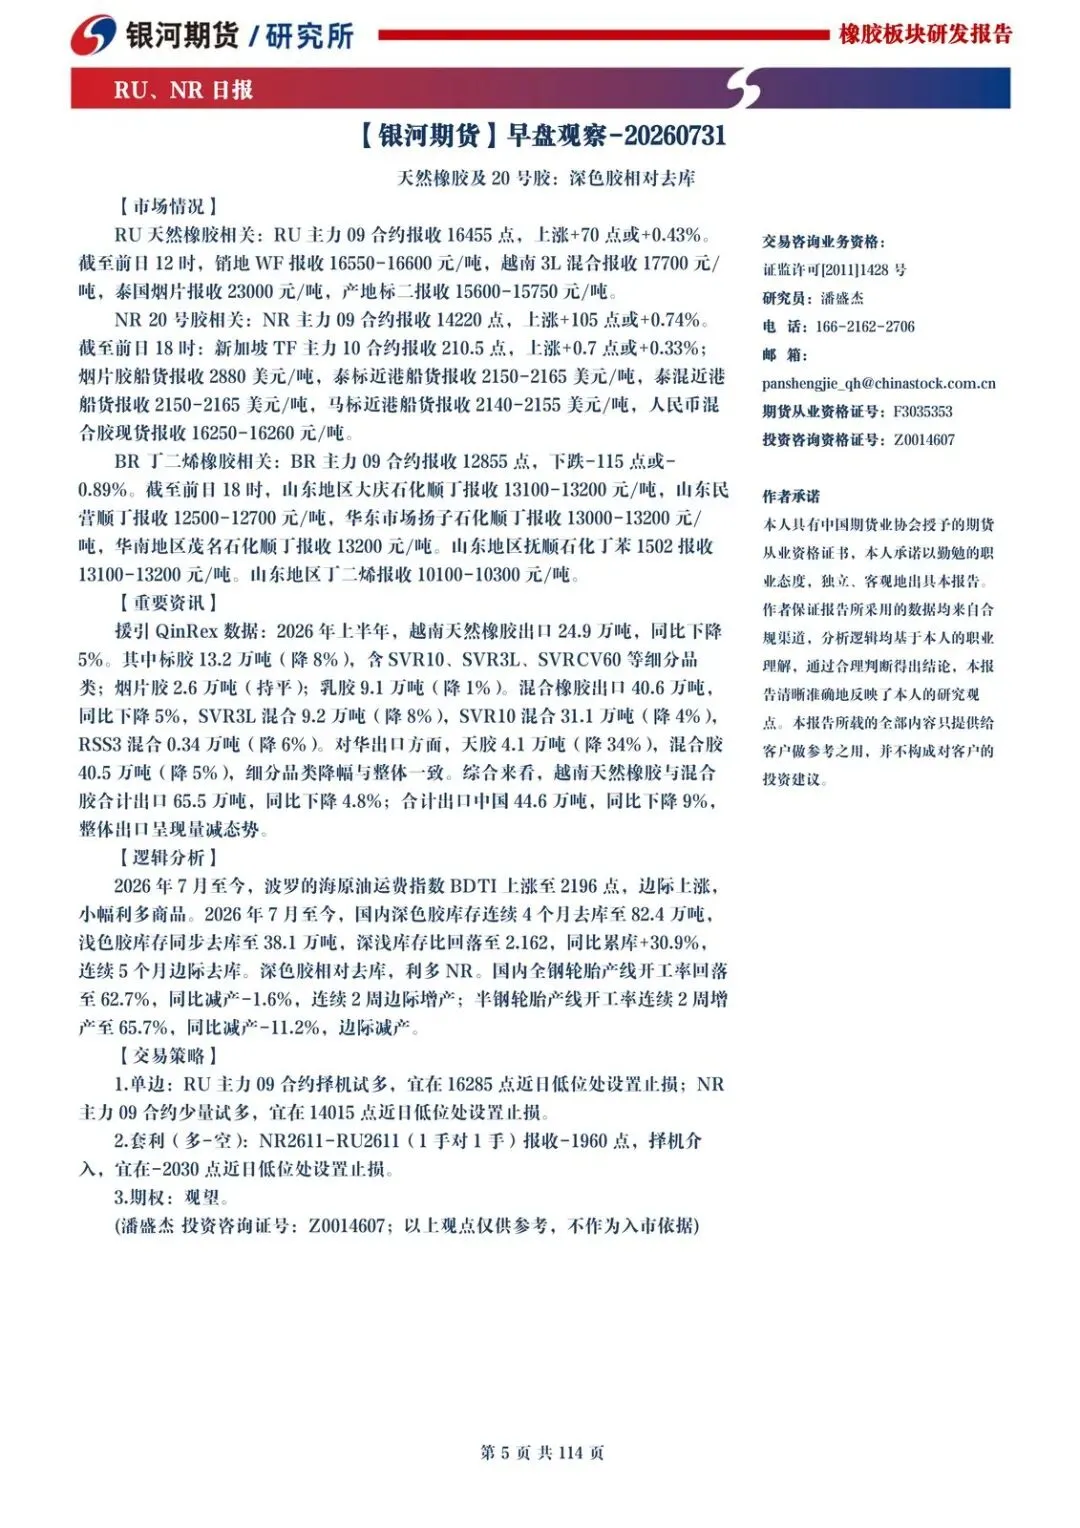
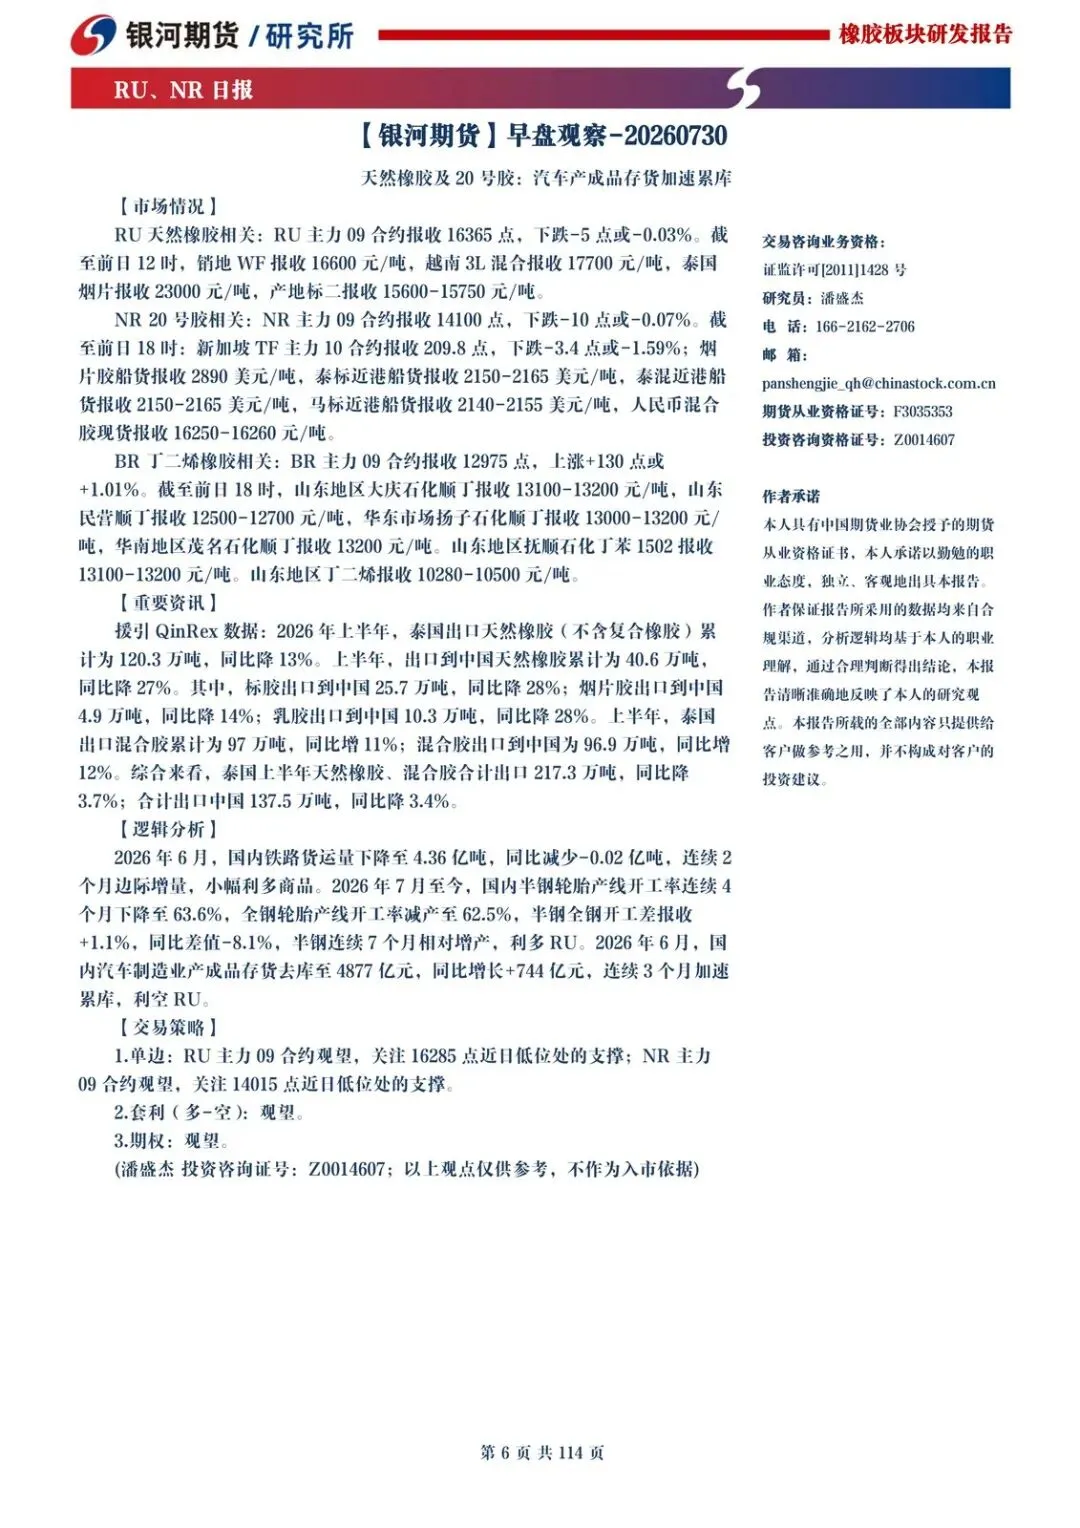
上半年产地出口并不好看。印尼天胶(不含复合)出口 64.9 万吨、同比降 23%,对华天胶 7.8 万吨、降 51%,混合胶对华却大增 162%——总量 72.4 万吨仍降 16%,对华合计 13.3 万吨降 26%。泰国天胶出口 120.3 万吨、降 13%,对华天胶 40.6 万吨、降 27%;混合胶出口 97 万吨、增 11%,几乎全去中国。越南天胶+混合胶合计出口 65.5 万吨、降 4.8%,对华 44.6 万吨、降 9%。
结构上是“天胶少、混合胶顶”,总量仍偏紧。泰国橡胶机械设备进口 6 月到 7542 万美元、创 2021 年 12 月以来新高,但增幅已连收 2 个月,日报写成小幅利空 RU——设备投资在补,增量却在减速。
充电桩 CCC 从 8 月 1 日强制实施,和胶价没有直接传导链,最多算下游合规成本,不宜当成橡胶主逻辑。
仓位已经在收止损,不是在加码叙事
交易策略写得很具体:RU01 多单持有,止损上移到 17520 近日低位;NR09 多单持有,止损上移到 14430;NR10 观望,盯 14685 近日高位压力。套利 NR2611–RU2611(1 对 1)报收 -1920,止损看 -1970。期权观望。
这不是“天气一热就空橡胶”。日报选择的是:多单还在,但止损已经贴近日低点;远月 NR 相对 RU 的价差单继续拿,也把止损钉在近日低位。受益的是已经进场、愿意用库存去库对冲天气利空的多头;受损的是把厄尔尼诺简单读成单边暴涨、或在 14685 附近追 NR10 的人。
接下来该盯三件事会不会同时坏:天气指数是否继续升温、干胶库存去库是否停、NR10 是否打到 14685 后回落。
观察清单
- 厄尔尼诺指数能否在 +1.39℃ 之上继续第 8 个月升温,还是出现首次回落。
- 国内干胶库存能否在 119.8 万吨下方继续去库,同比累库 +2.6 万吨是否进一步收窄。
- RU01 能否守住 17520;失守则对照日报止损逻辑,而不是用天气故事硬扛。
- NR10 是否触及 14685 后承压回落;NR09 则看 14430 是否被击穿。
- NR2611–RU2611 价差能否守住 -1970;同时核对泰/印尼/越南对华天胶与混合胶的量价是否继续“天胶缩、混合胶补”。
以下为原文预览:
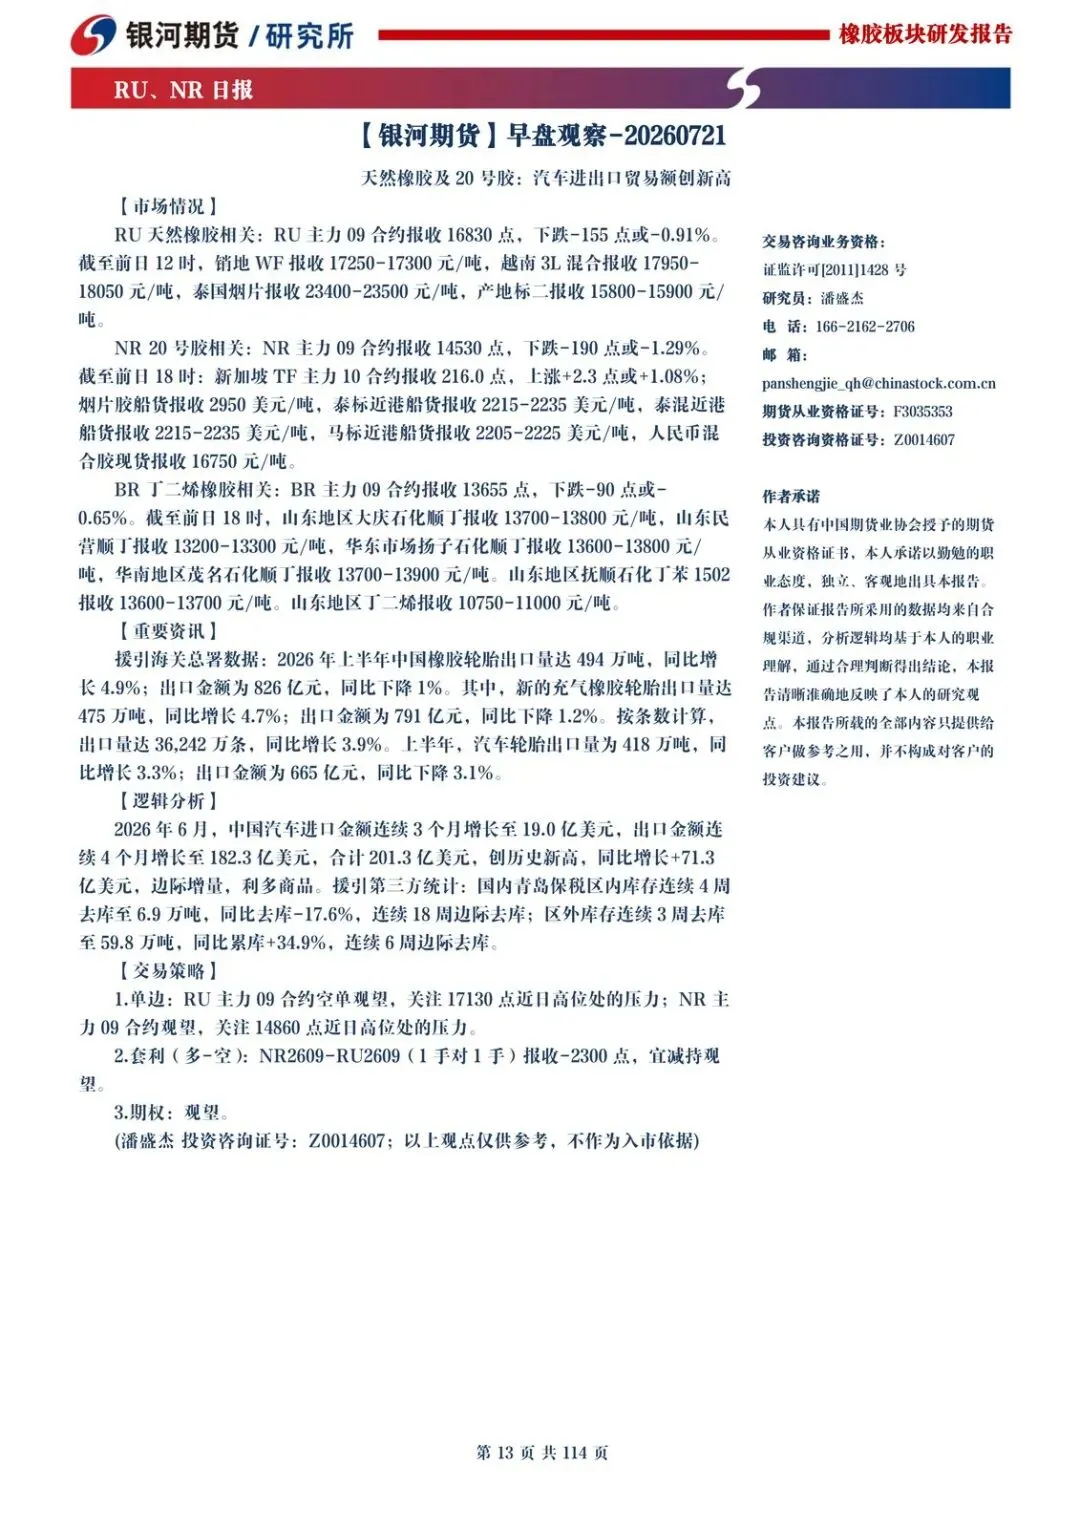
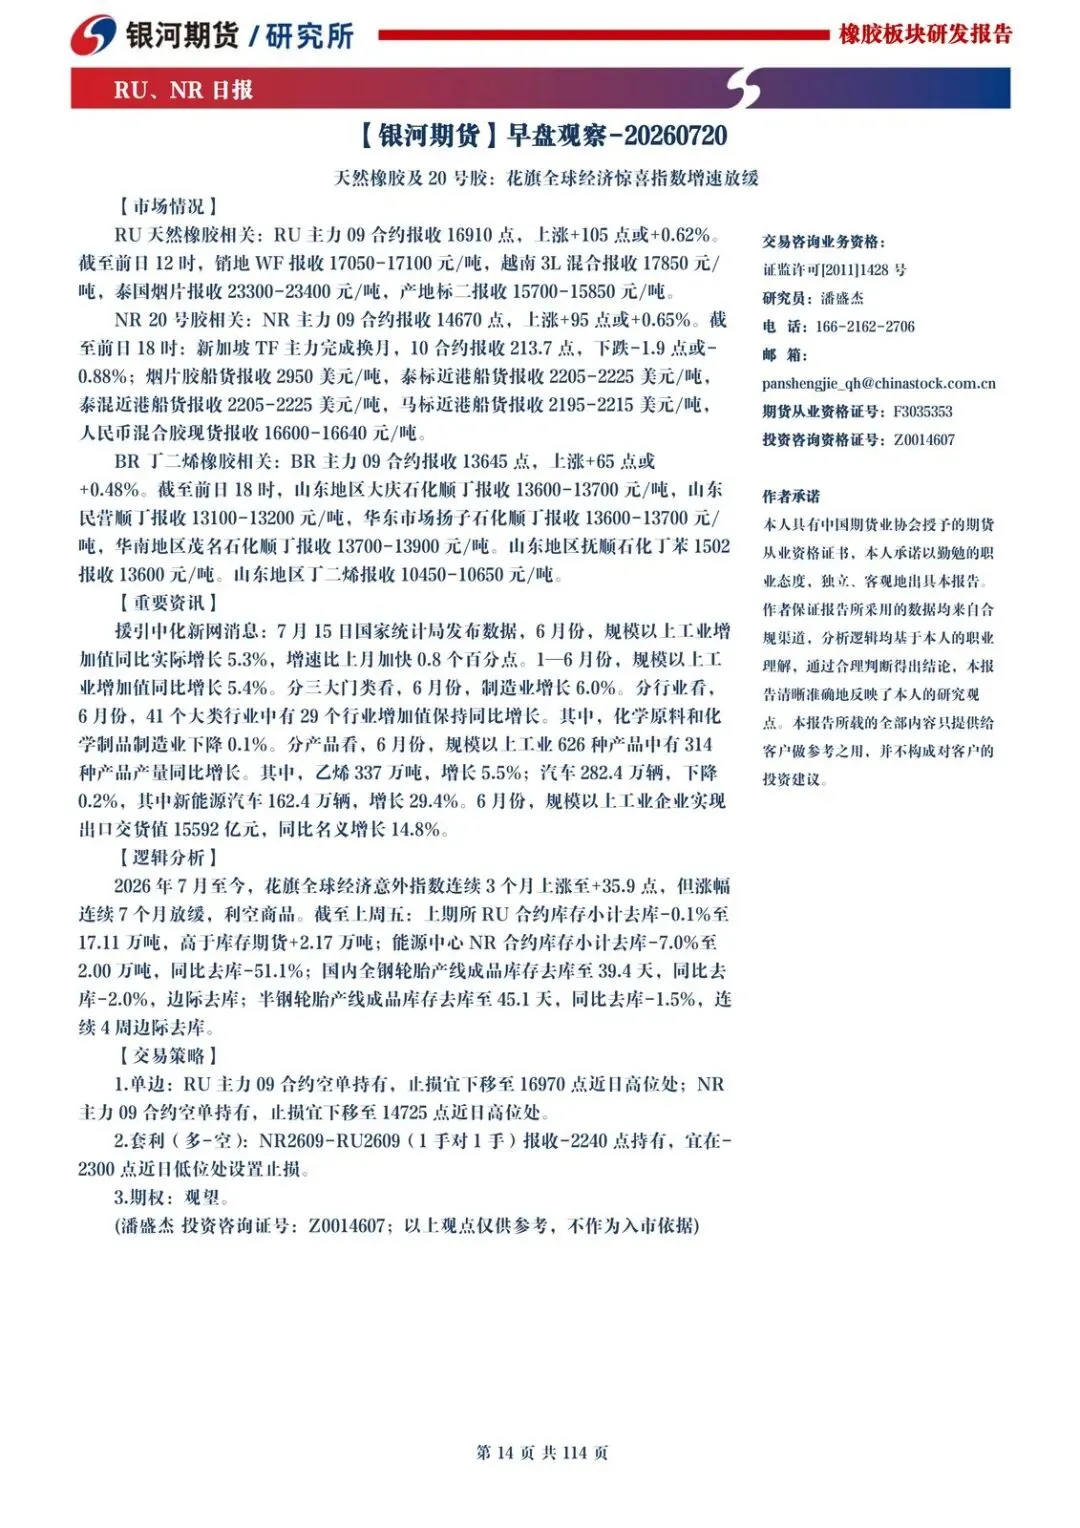
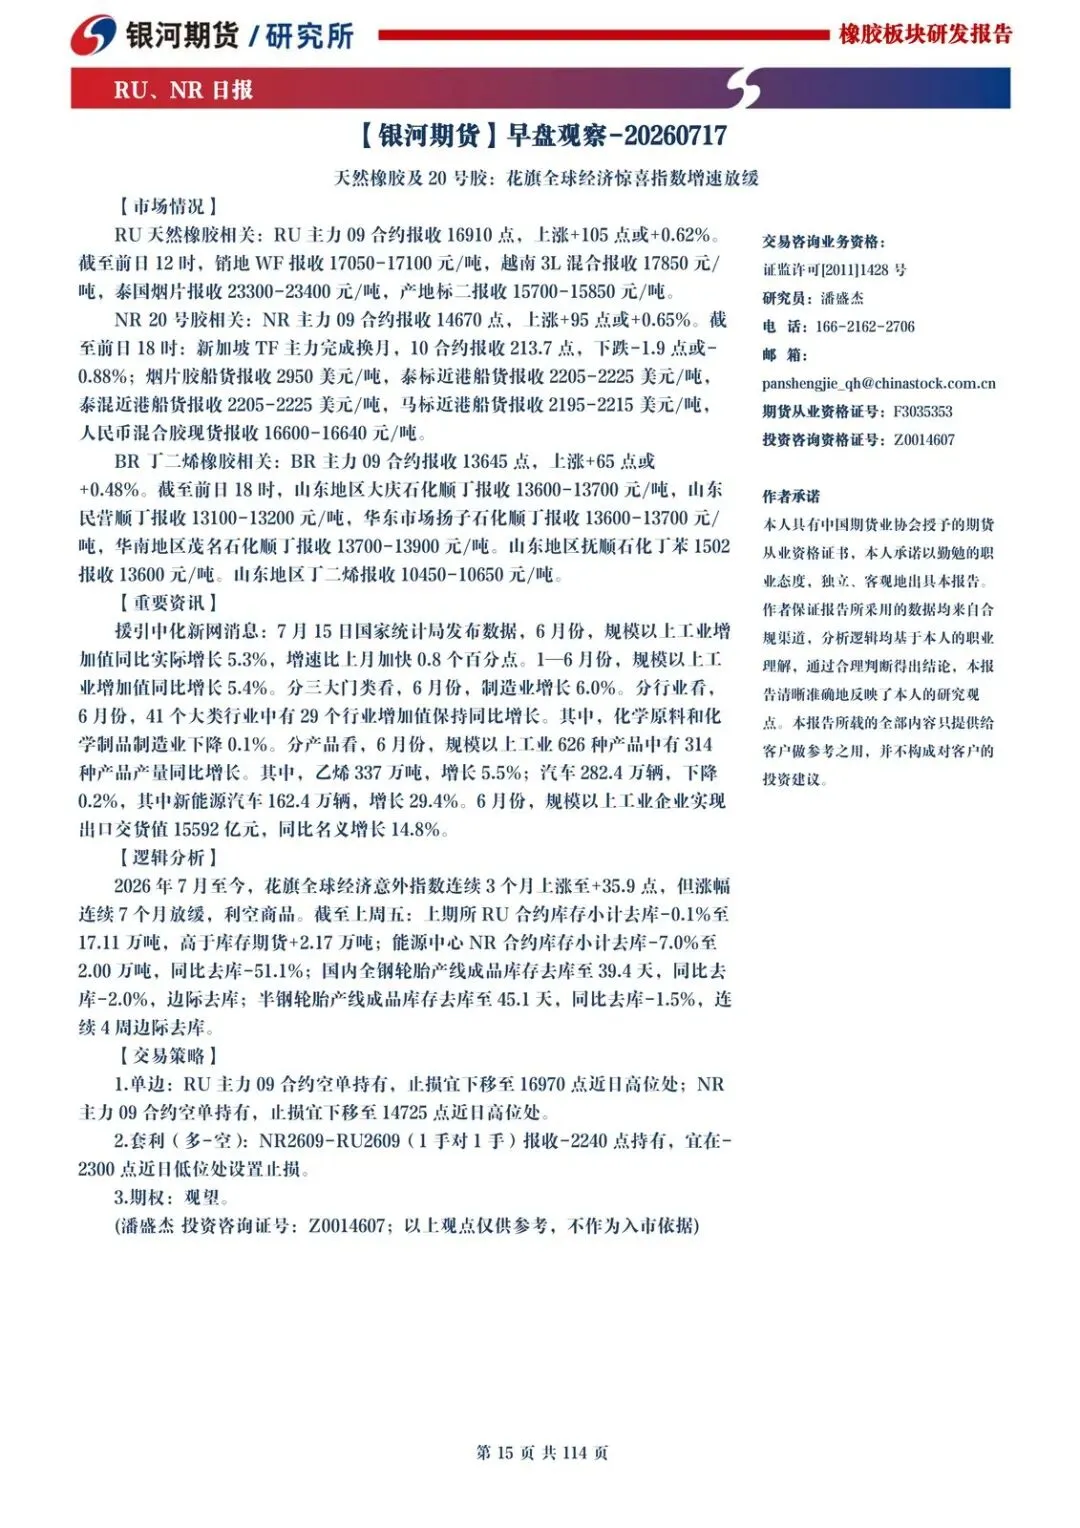
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告


发表评论
发表评论: