
 研报速递
每日公司研报 · 2026-10-06
普源精电:研发费率连年超两成,扣非降三成后上半年增三倍
688337.SH | 仪器仪表 — 电子测量仪器 · 数字示波器 | 上交所科创板 · A+H两地上市
普源精电2026 年上半年营收同比增 37.15%、归母净利润增 129.08%,扣非口径同比增 318.97%;把镜头拉长,2022—2025 年收入逐年抬升,扣非净利润却在 2025 年降到 0.38 亿元——收入与利润反向的差额,基本被连年超两成的研发费用率吃掉。本文按「它是谁、团队、怎么赚钱、基本盘、未来、风险」六段,拆一遍这家国产电子测量仪器龙头的账。
4.87亿元 2026H1营业收入 | 0.37亿元 2026H1归母净利 | 54.65% 2026H1综合毛利率 | 35.25% 2025境外收入占比 |
口径为公司 2026 年半年度报告(2026-08-26 披露),财务数据截至 2026-06-30;境外收入占比为 2025 年年度报告(2026-03-26 披露)分地区口径;公司研发支出全额费用化,研发投入与研发费用口径一致;市场排名为第三方机构按 2025 年收入的统计口径;取数日 2026-10-06。
01 它是谁:国产电子测量仪器龙头,示波器中国第一
普源精电科技股份有限公司(品牌 RIGOL),2009 年 4 月成立于江苏苏州,前身可追溯到 1998 年创立的 RIGOL 工作室与 2000 年成立的北京普源精电。公司主营通用电子测量仪器的研发、生产与销售,产品线包括数字示波器、射频类仪器(实时频谱分析仪、矢量网络分析仪、射频信号发生器)、函数/任意波形发生器、可编程电源与电子负载、万用表与数据采集器,以及模块化仪器与行业解决方案,下游覆盖通信、半导体、新能源、消费电子、科研教育等领域。2022 年 4 月 8 日登陆上交所科创板;2026 年 7 月 9 日 H 股在港交所主板挂牌,成为国内电子测量仪器行业首家「A+H」两地上市公司。公司注册地在苏州高新区,申万行业归类为机械设备—通用设备—仪器仪表。
行业位置有第三方背书。据弗若斯特沙利文按 2025 年收入统计,公司是中国最大的电子测量仪器供应商、全球排名第八;数字示波器位列中国第一、全球第五,波形发生器位列中国第一、全球第三;公司是中国第一且唯一实现搭载自研 ASIC 芯片数字示波器商用化的企业,全球掌握高端示波器核心芯片组研发设计能力的厂商仅有五家。产品以「RIGOL」品牌销往 90 多个国家和地区,服务超 10 万名终端客户、约 120 家经销商,境外收入占比超过三分之一(结构见图 2)。
一句话看:它是国内电子测量仪器份额第一的公司,放在全球格局里仍是小份额的追赶者,真正的筹码是自研芯片。所以要看高端示波器与射频产品的出货结构,而不是榜单名次。
02 创始人与管理团队:技术型创始人掌舵,芯片团队挑大梁
公司实际控制人、董事长王悦,1974 年 6 月出生,北京工业大学电子工程专业本科、北京大学光华管理学院 EMBA、香港大学工商管理博士,国家万人计划领军人才。他 1998 年 7 月创立 RIGOL 工作室,2000 年 12 月成立北京普源精电并任董事长,2019 年 12 月起任公司董事长。持股层面,他通过控股股东苏州普源精电投资有限公司与两家持股平台,加上联合创始人王铁军、李维森两位一致行动人,合计控制公司多数表决权;H 股发行完成后,其可行使的表决权比例约五成四。王悦的履历就是公司的履历:从一间工作室到 A+H 两地上市,二十余年只做一件事——把测量仪器的核心芯片握在自己手里。
技术线由首席技术官严波把着。严波 1983 年 12 月生,西安电子科技大学自动化专业本科,2007 年加入公司,从硬件工程师、集成电路设计工程师做起,主导设计了公司第一款搭载自研芯片并量产的数字示波器芯片组「凤凰座」,其后带队完成「半人马座」「仙女座」「天鹰座」三代平台迭代,是自研示波器芯片组的直接负责人。业务线则有一块来自并购:2024 年公司完成对北京耐数电子的 100% 收购,示波验证与解决方案两条新事业部由此而来。经营班子其余成员见下表;截至 2025 年末公司研发人员 327 人,约 52.3% 拥有硕士或博士学位。
上表只列上文未展开的管理人员;公司独立董事、监事与核心技术人员名单以定期报告及 H 股上市文件为准。信息取自公司定期报告、H 股上市文件与公开报道,取数日 2026-10-06。
一句话看:这是「创始人定方向、CTO 攻芯片、并购团队做新增长」的三层班子,技术基因深、外延整合刚起步。所以要看核心技术人员的稳定性与并购团队的融合进度——芯片和新事业部都压在这批人身上。
03 靠什么赚钱:卖仪器是基本盘,解决方案在提速
收入的主体是卖仪器。2025 年电子测试测量仪器收入 7.06 亿元、占比 78.40%,是绝对基本盘;解决方案及其他收入 1.79 亿元、占比 19.87%,同比增长 37.58%,是增长最快的一块(结构与地区拆分见图 2)。卖法是「仪器+行业方案」的组合:一台示波器是入口,配套的测控系统、模块化仪器与行业解决方案把客单价抬上去;分地区看则以境内为主、境外次之,海外是国产仪器里做得较深的一块。
先看收入与归母净利的整体走向
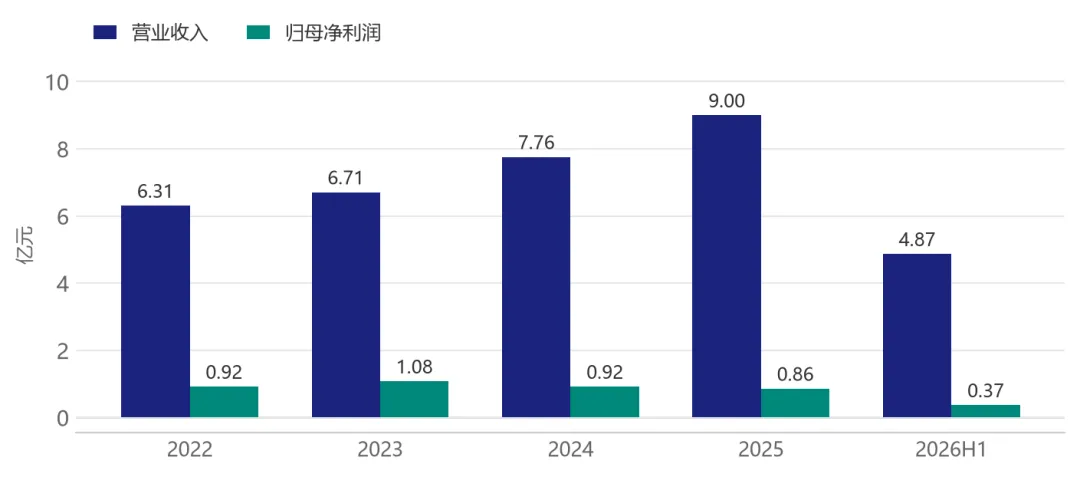
图1:营业收入与归母净利润趋势(2022—2025 为完整年度、2026 为半年度,口径不同不可加总);来源:公司 2022—2025 年年度报告、2026 年半年度报告(半年报披露日 2026-08-26);取数日 2026-10-06。
最新一期的变化集中在两端:高端与海外。媒体引述的公司披露口径显示,2026 年上半年搭载自研芯片平台的示波器收入同比增长 32.16%,2GHz 以上高端示波器收入增长 38.42%,光通信头部客户收入增长 351.56%,解决方案业务收入增长 75%(2026-09-23 报道)——AI 算力建设带动的高速信号测试需求,是这轮增长最直接的来源。半年报同时披露,示波验证、微波射频、直流精密及解决方案各事业部均有新品推出并形成收入贡献。
再看 2025 年这笔收入在产品与地区上怎么分
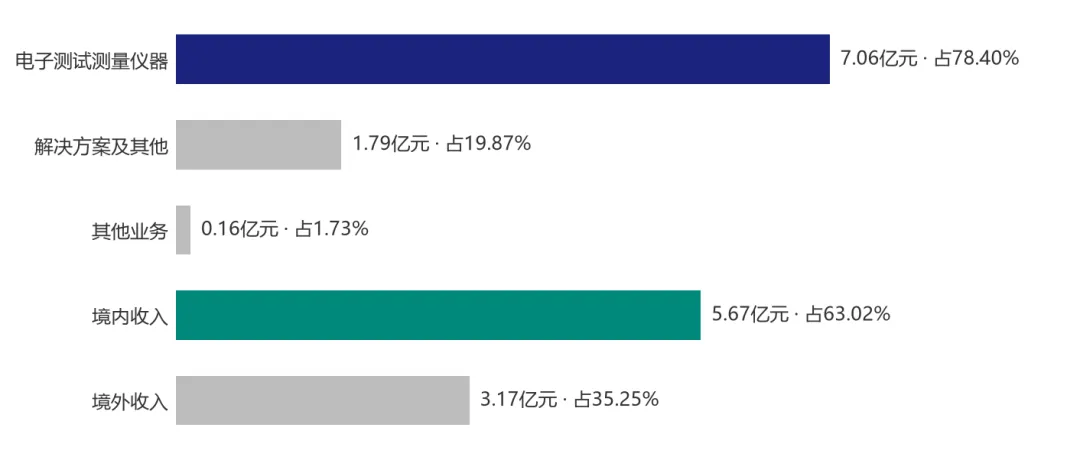
图2:2025 年收入结构(分产品与分地区为两组并列口径,各自含其他业务收入,不可相加);来源:公司 2025 年年度报告(披露日 2026-03-26);取数日 2026-10-06。
一句话看:仪器是基本盘、解决方案是增速来源,两端都在往高端和海外走。所以要看解决方案收入占比与高端产品的放量节奏,而不是只看总收入。
04 基本盘如何:收入向上,利润被研发压住
收入的坡很稳:2022—2025 年营业收入逐年抬升,复合增速约 12.6%(测算),2026 年上半年继续加速(序列见图 1)。利润的坡完全不同:归母净利润在 2023 年见顶后连续两年回落,扣非口径回落得更明显(对比见图 3)——两条线的差额来自投资收益等非经常性损益,2026 年上半年这部分明显放大,看利润必须以扣非为主线。
先把归母、扣非两个口径拉开看
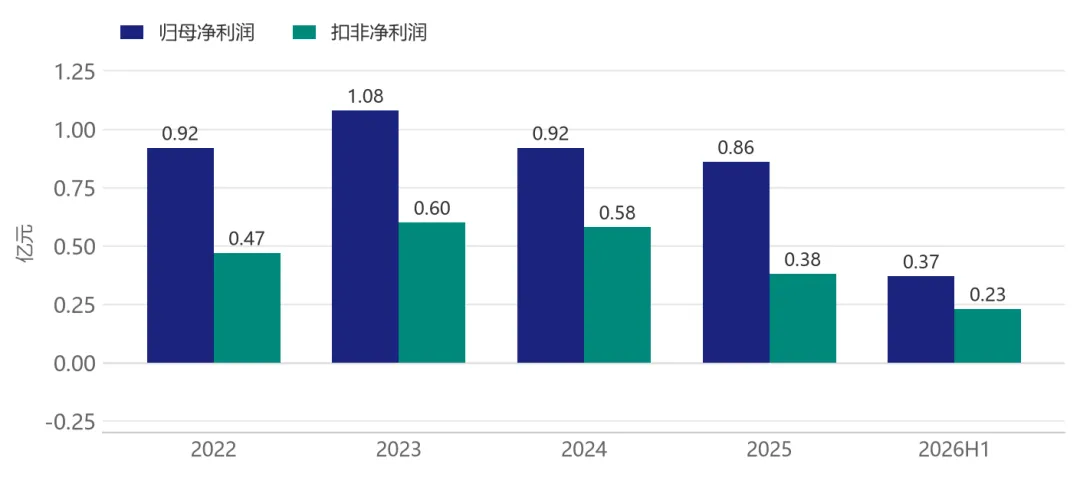
图3:归母净利润与扣非净利润对比(2026 为半年度,与年度口径不可直接比较);来源:公司 2022—2025 年年度报告、2026 年半年度报告;取数日 2026-10-06。
下面这张表把五个报告期一次摊开。
口径为合并报表;营收同比为各期披露值,2026 年半年报同比为半年度口径,与年度不可直接比较;扣非为归属于上市公司股东的扣除非经常性损益的净利润;毛利率为定期报告披露的综合毛利率;历史期数据以最新披露(含追溯调整后)值为准。取数日 2026-10-06。
账面结构是这家公司的另一个特点:资产负债率长期在一成出头,现金及现金等价物 3.27 亿元(2026 年 6 月末);2025 年经营活动现金流净额为正,2026 年上半年转为小幅净流出,属半年度季节性波动。另一项要记住的资产是商誉——2024 年 100% 收购耐数电子后形成约 3.22 亿元商誉,是并购整合风险的落点(详见风险章)。利润表的主线则是研发:研发费用的增幅明显快于收入,毛利率与研发强度这两条线的走向见图 4。
最后看毛利率与研发强度这两条线怎么走
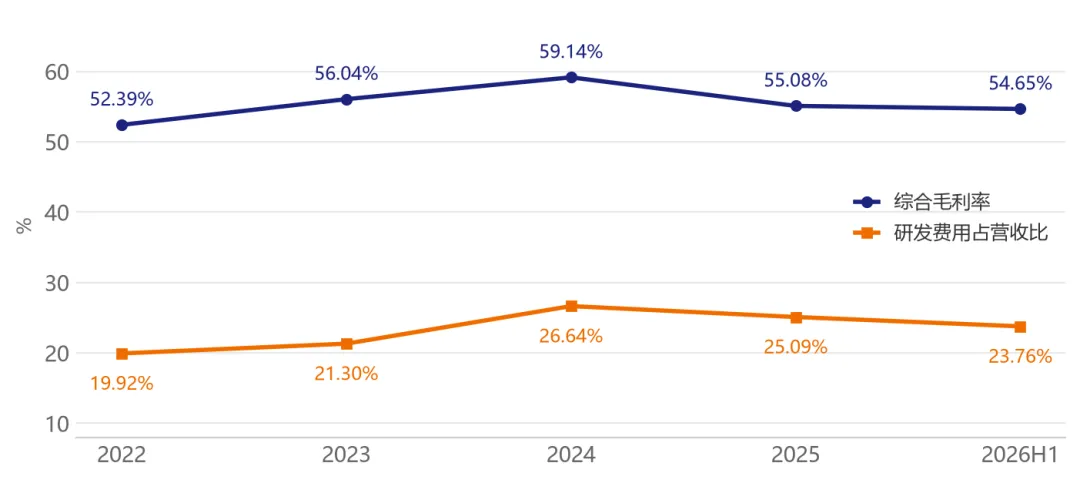
图4:综合毛利率与研发费用占营收比趋势(毛利率为定期报告披露值;公司研发支出全额费用化,研发投入与研发费用口径一致;研发费用率=研发费用÷营业收入,为测算约值);来源:公司 2022—2025 年年度报告、2026 年半年度报告;取数日 2026-10-06。
一句话看:毛利率一直不低、负债极轻,利润的问题出在研发费用与非经常项两头夹。所以要看扣非口径能否连续站稳,而不是单看归母的一次性反弹。
05 未来往哪走:更高带宽的芯片、AI 与半导体测试、A+H 出海
第一条线是往更高带宽走。自研芯片平台从 2017 年的「凤凰座」起步,经「半人马座」(12bit 高分辨率)、「仙女座」(支撑 13GHz 带宽产品),2026 年推出新一代「天鹰座」平台,配套 DHO50000 系列数字示波器把带宽提升至 16GHz、硬件垂直分辨率达 12bit。自研芯片的经济性也有量化对比:同等级产品中,搭载自研芯片的机型单位成本里的 IC 占用更低、毛利率更高(券商研究引述的公司产品对比口径)——芯片自研既是技术护城河,也是成本护城河。
第二条线是新需求。AI 算力把数据通道推向 224G 高速互联,配套的矢量网络分析仪测试频率从几 GHz 向 26.5、50、67 甚至 110GHz 迁移,设备需求量价齐升;据东吴证券产业链调研(2026-09-30),海外龙头 67GHz 以上网分的交付周期已排至一年以上,供需缺口给国产厂商留出了窗口。公司 2026 年 7 月宣布发布 DSU2000 系列台式精密源测量单元与 SUP5000 系列 PXIe 高密度源测量系统,覆盖半导体器件表征、晶圆级参数测试、封装测试与量产自动化测试场景——这是从「实验室仪器」往「产线装备」走的一步。
第三条线是资金与全球化。2026 年 7 月的 H 股发行以 45.98 港元定价、募资总额约 11.4 亿港元,香港公开发售获约 357 倍认购,基石投资者包括高瓴旗下基金与阳光电源等;按募集说明书,约三成投向研发能力提升、两成投向产能扩充与产线自动化、两成用于策略性投资并购、两成用于全球销售与服务网络、一成补充营运资金(未来五年使用)。完成 A+H 之后,公司对外表述的定位是「资本国际化、业务国际化、品牌国际化」。
一句话看:它把未来押在三件事上——更高带宽的自研芯片、AI 与半导体测试的新需求、A+H 带来的资金与全球渠道。所以要看高端产品与解决方案的收入占比能否持续爬升,以及新品能否按节奏变成收入。
06 需要了解与规避的风险
高端市场主导权仍在海外,需求又与算力开支绑定单价 10 万美元以上的高端市场约六成份额由是德科技、罗德与施瓦茨、泰克等海外巨头占据,公司全球份额仍很低,替代是长期过程;下游 AI 算力资本开支若阶段性放缓,测试仪器订单会直接受影响,市场对部分自研芯片环节(如高速 ADC)也存在公开质疑声音。对冲面是自研芯片持续迭代、高端带宽产品与矢量网分不断补齐,海外龙头交付周期拉长也为国产替代留出了窗口。
高研发强度压制利润研发费用率连年处于高位,扣非利润已连续回落(数字见上文基本盘与图 3、图 4),利润修复依赖收入增速持续快于费用增速;对冲面是 2026 年上半年扣非口径明显回升,自研芯片带来的成本优势也在改善产品盈利结构。
商誉与并购整合2024 年的 100% 收购形成大额商誉(金额见上文基本盘),若被收购业务的经营或业绩不及预期,存在计提减值的可能;对冲面是解决方案与示波验证两条新事业部收入持续增长,被并购团队负责人已进入联席总经理层,整合在经营层面推进。
现金流与存货占用公司经营现金流呈半年度波动,2026 年上半年为净流出(方向见上文),且存货周转天数约 266 天(2025 年),备货与回款节奏会持续占用营运资金;对冲面是资产负债率长期很低、账面现金覆盖充分,且 2025 年全年经营现金流为正。
汇率与海外经营境外收入占比超过三成(结构见图 2),汇率波动会直接影响报表损益,海外渠道、贸易与合规环境的变化也会传导到订单与成本;对冲面是 H 股募资补充了资金池、90 多个国家的经销网络分散了单一市场风险,A+H 双披露下的信息披露与内控要求也更严格。
一句话看:这家公司的确定性在技术位置,不确定性在利润兑现的节奏。所以要看扣非能否连续站稳、商誉与存货有没有恶化,以及高端替代的订单能不能持续落地。
本文数据来自普源精电科技股份有限公司公开披露的定期报告与公告:2022—2025 年年度报告(2025 年年度报告披露日 2026-03-26)、2026 年半年度报告(披露日 2026-08-26);营业收入、归母净利润、扣非净利润、综合毛利率、研发费用、分产品与分地区收入结构、现金流与商誉均取自上述报告;董事、监事、高级管理人员与实际控制人信息取自定期报告及 H 股上市文件(2026 年 7 月 9 日于港交所主板挂牌);全球及分产品市场排名引自弗若斯特沙利文按 2025 年收入的统计口径,属第三方机构数据;2026 年上半年分业务增速、芯片平台演进与自研芯片成本对比引自公司披露口径的财经媒体报道(2026-09-23)及券商公开研究(2026-09-30),不同来源存在差异时以定期报告披露为准;文中凡由披露值测算的比率与复合增速均已标注约值/测算。本文取数日 2026-10-06。
关注「每日公司研报」,每天一次读懂一家公司。你想看哪一家?留言告诉我们,下一期可能就是它。
往期回顾可在公众号对话框回复公司简称,我们会挑高频留言的公司优先安排。
声明:本文为「每日公司研报」栏目内容,仅对公开信息进行客观整理,不含任何投资判断与买卖建议,不构成任何投资建议。市场有风险,决策需谨慎。
— 完 —

发表评论
发表评论: