
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/8f8df0e46514
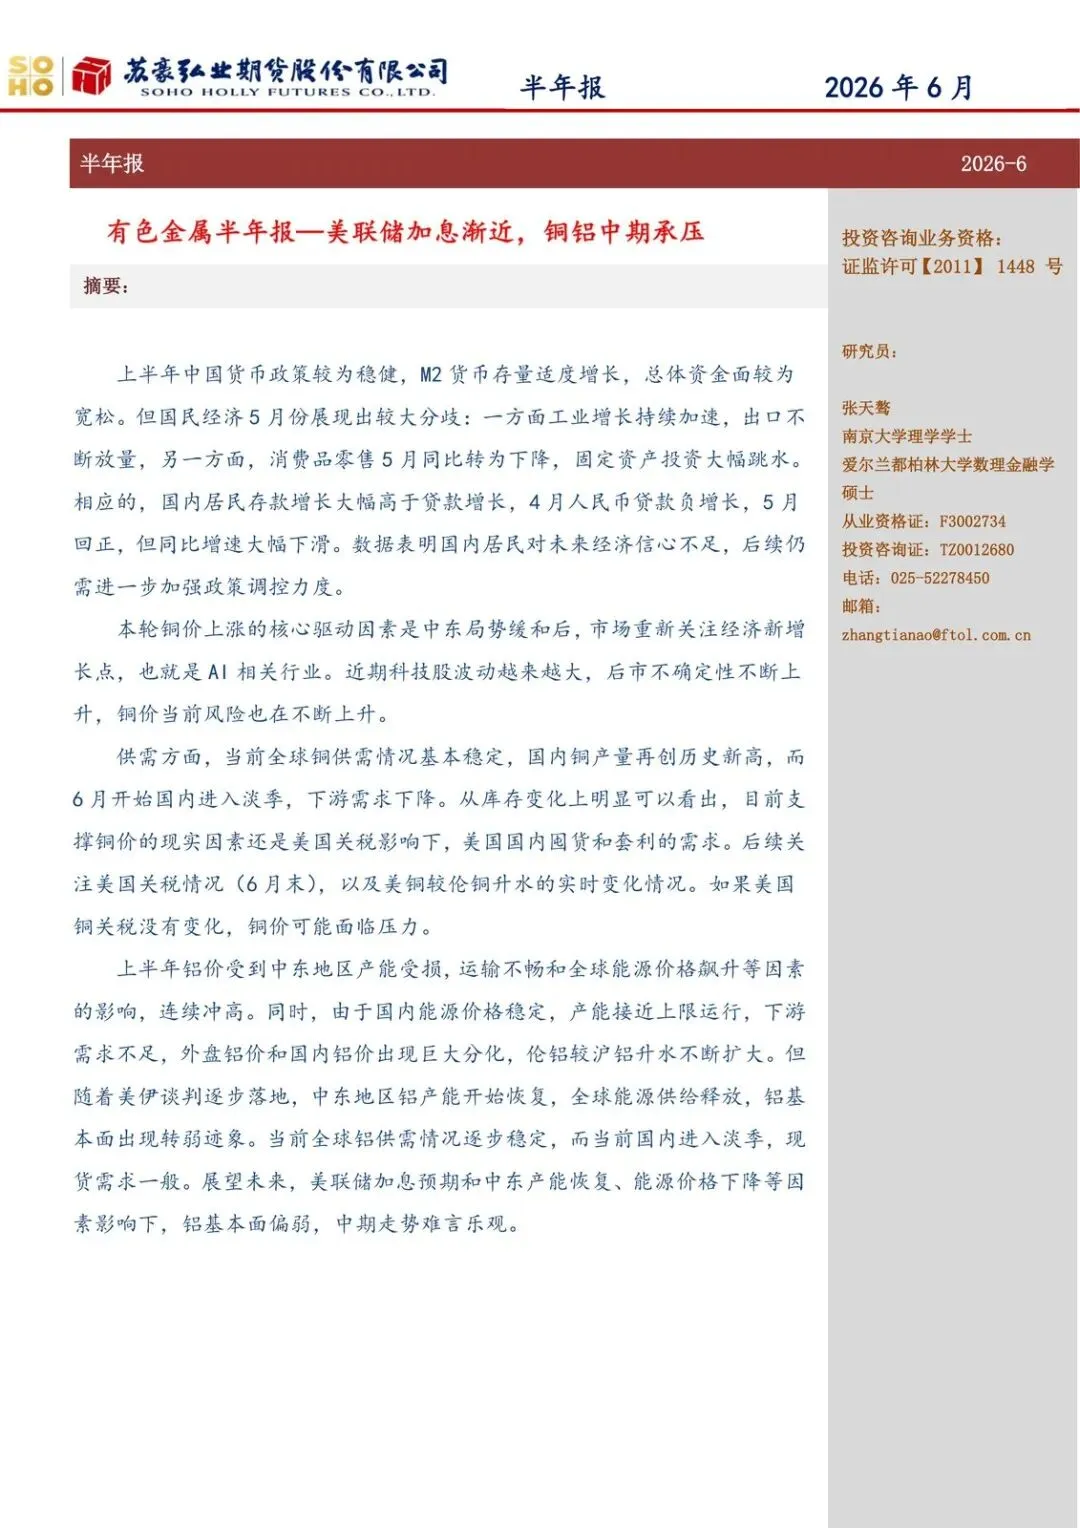
铜铝中期更该按“加息预期+现实支撑退坡”来定价,而不是按上半年那种地缘冲击和AI叙事继续往上看。
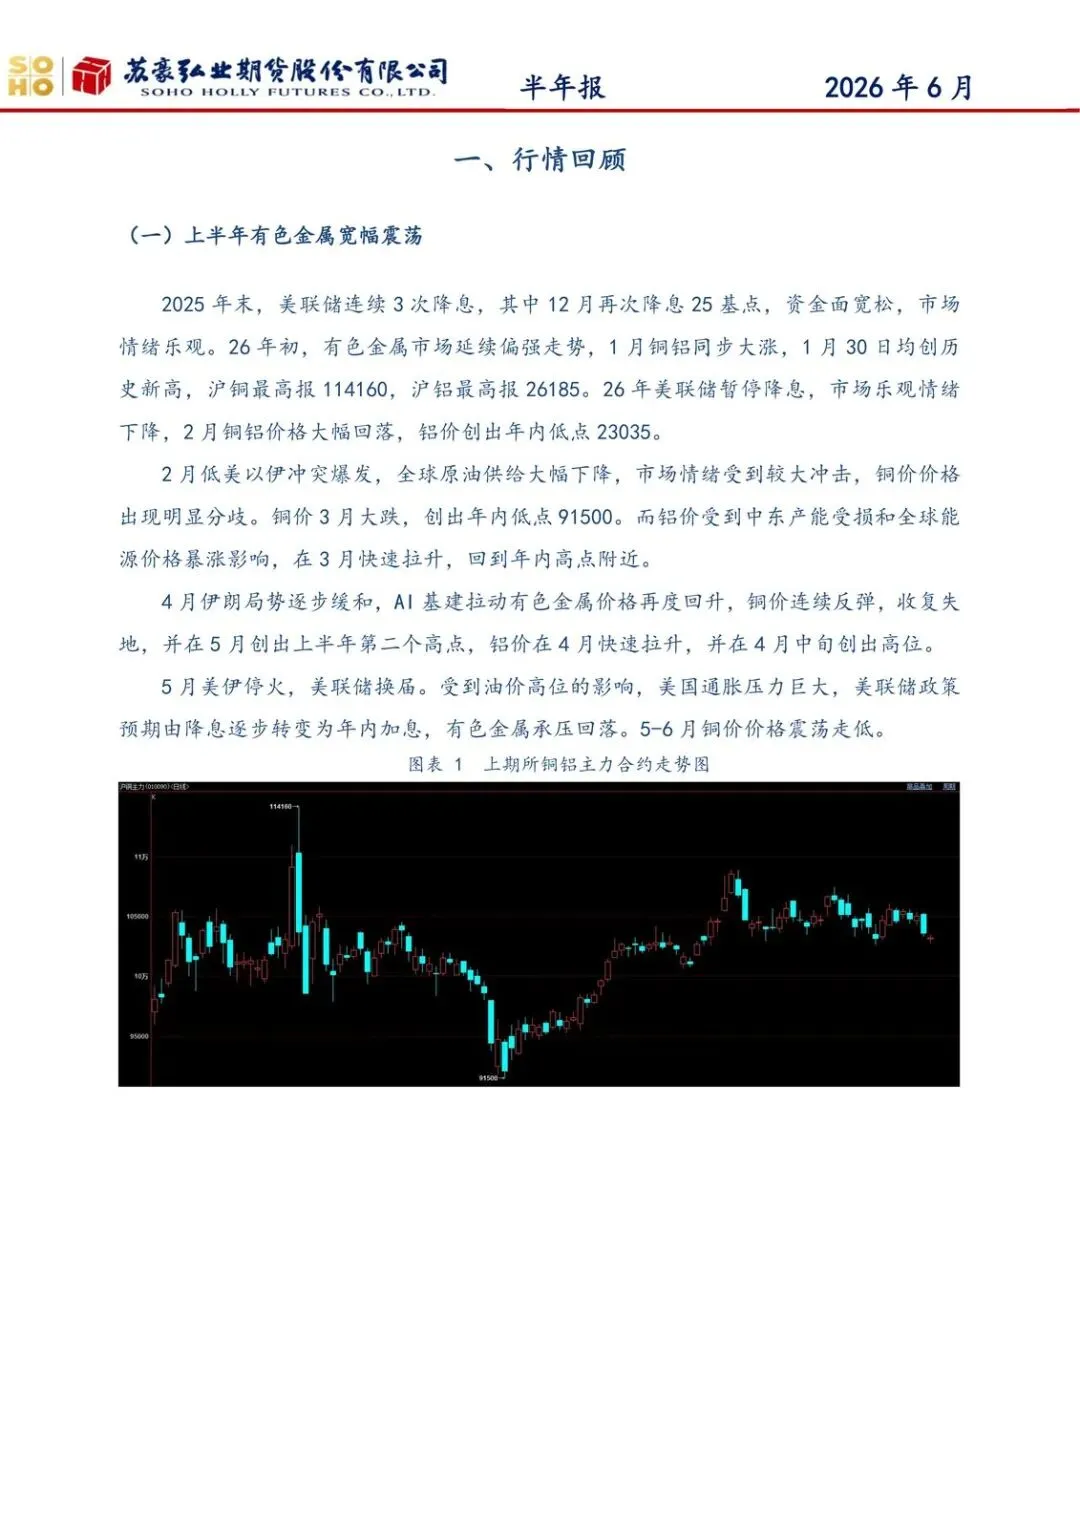
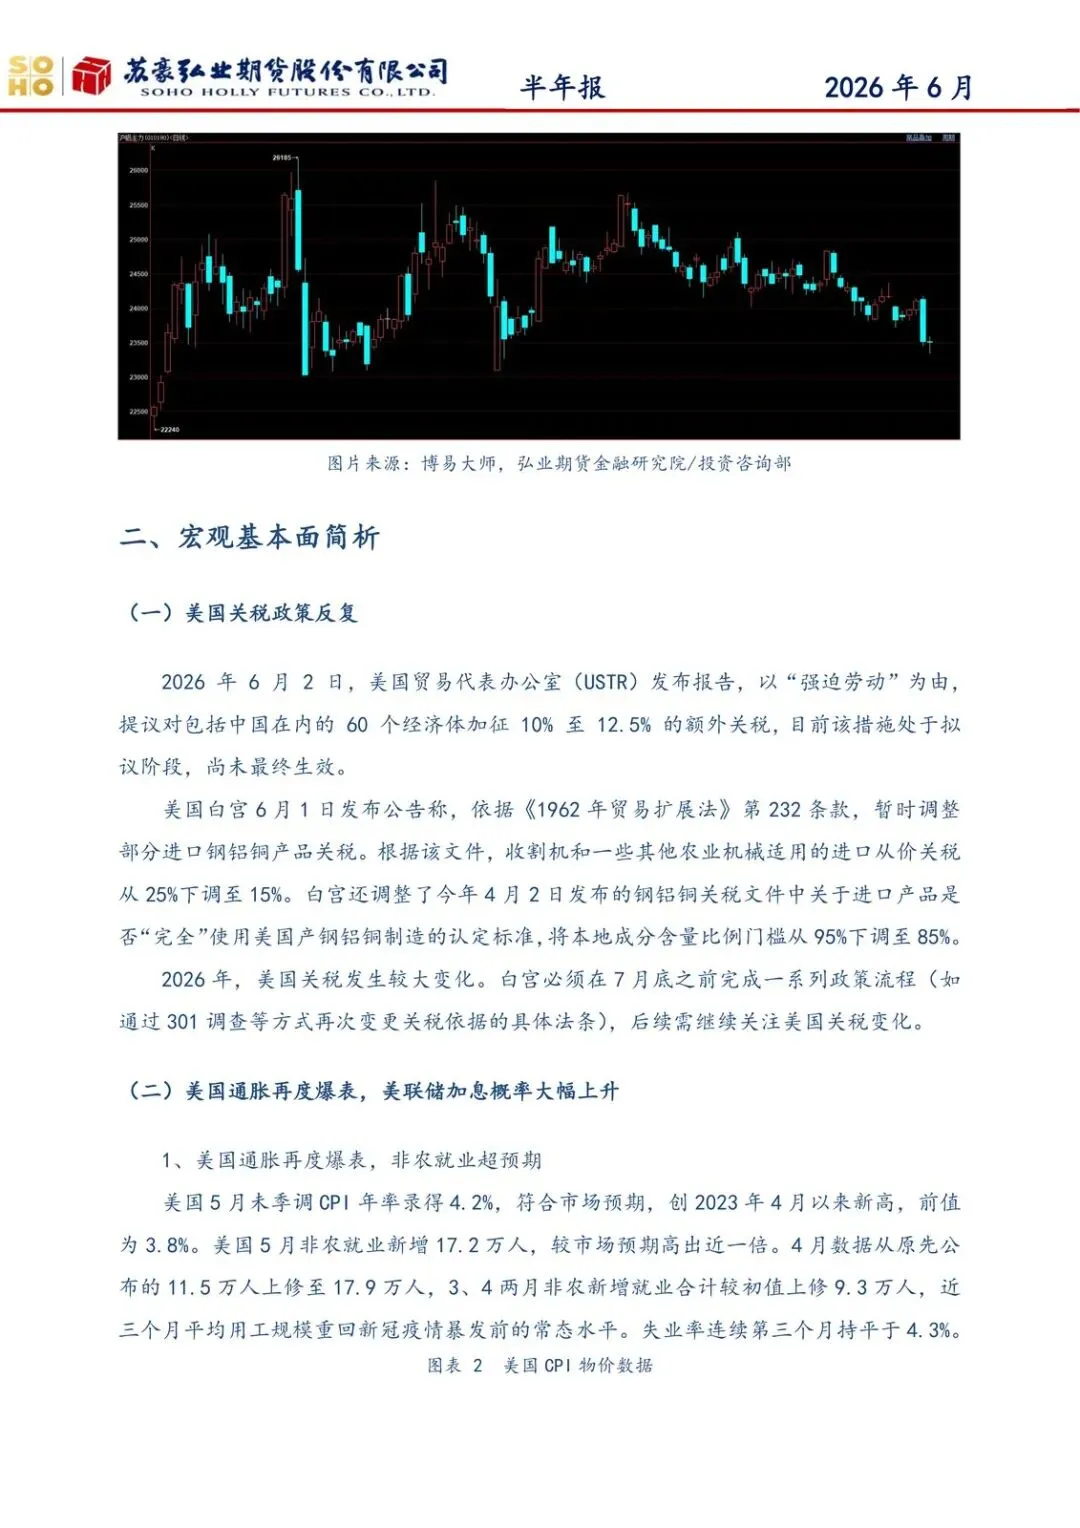
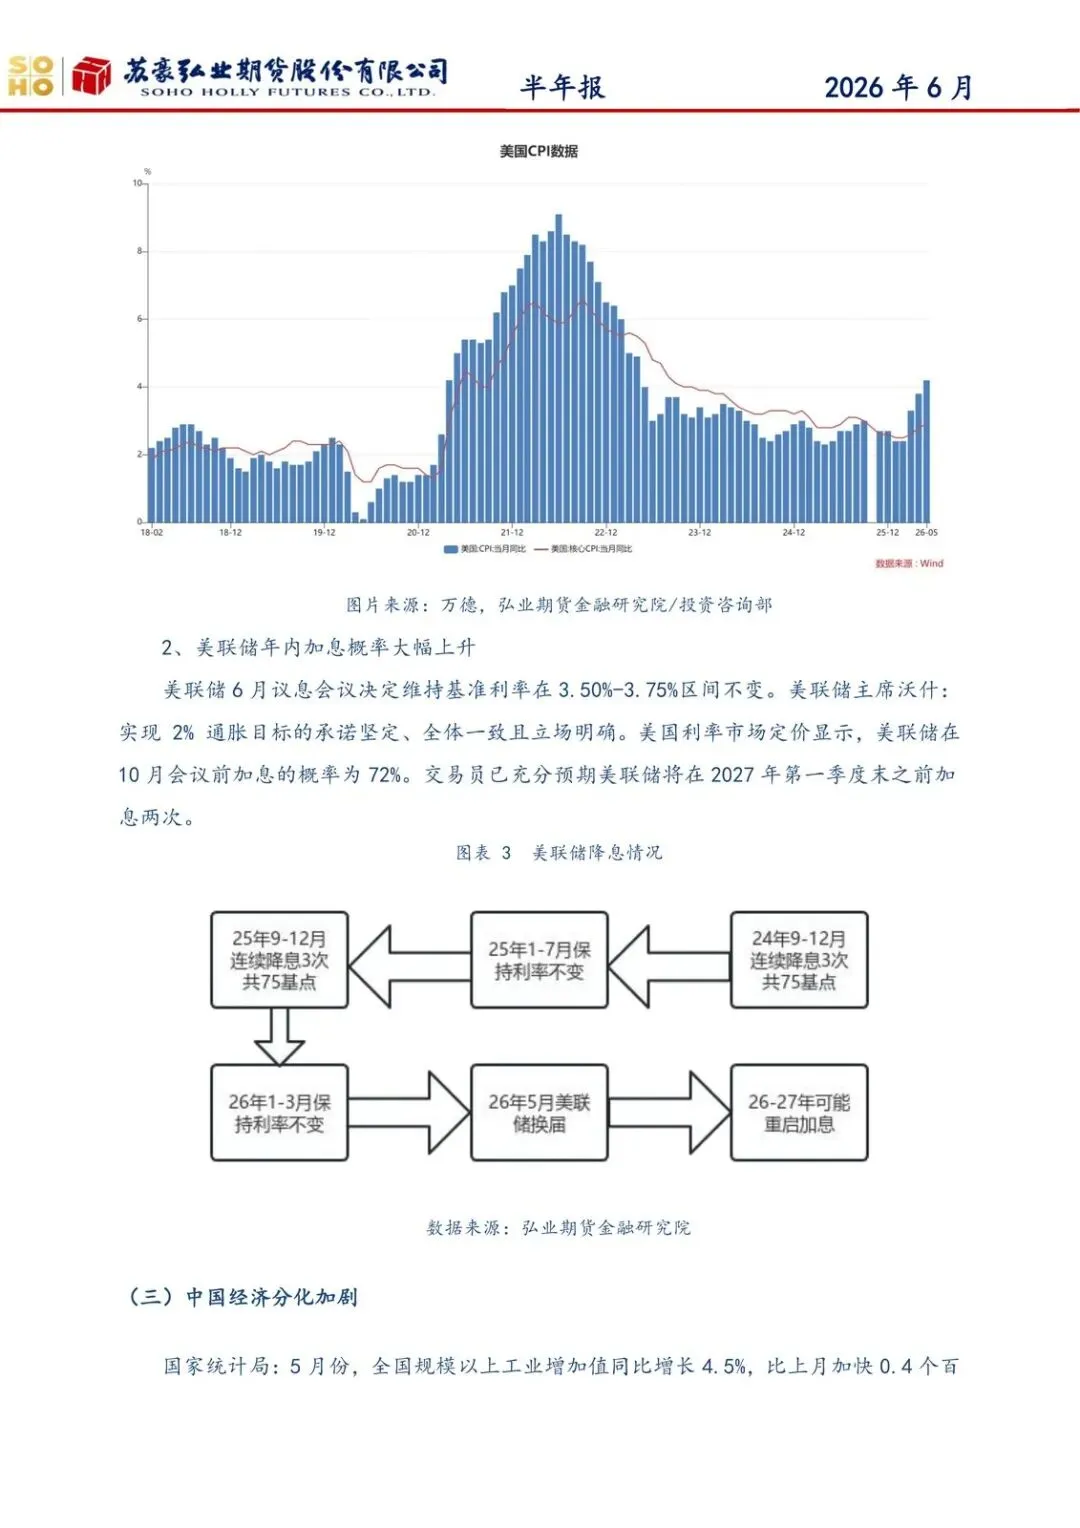
上半年行情已经把故事讲完了:1月铜铝创历史新高,3月铜砸到年内低点、铝却因中东产能和能源价格再冲高,4-5月又被AI基建和停火预期拉回来。现在真正变的是宏观:美国5月CPI年率4.2%,创2023年4月以来新高,政策预期从降息滑向年内加息。国内则是工业还在走、消费和投资掉链子。后面要盯的,不是再讲一遍供需平衡表,而是关税窗口、内外盘价差和淡季需求能不能把价格托住。
宏观已经换挡:加息概率上来,国内信心却在走弱
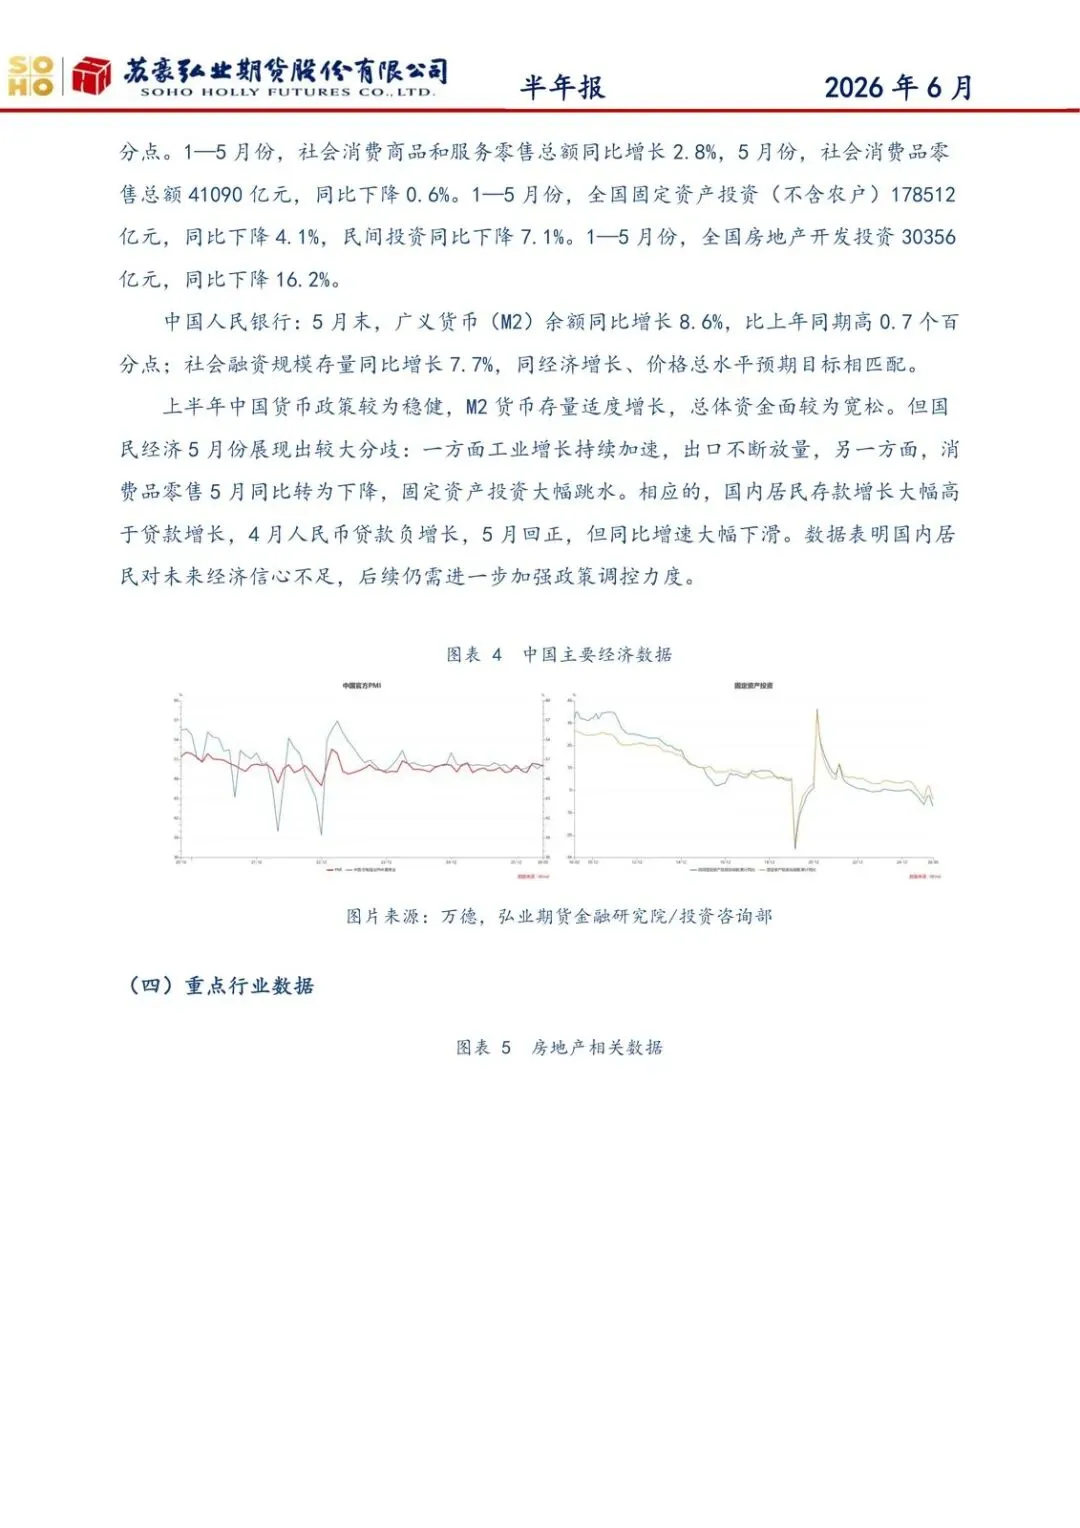
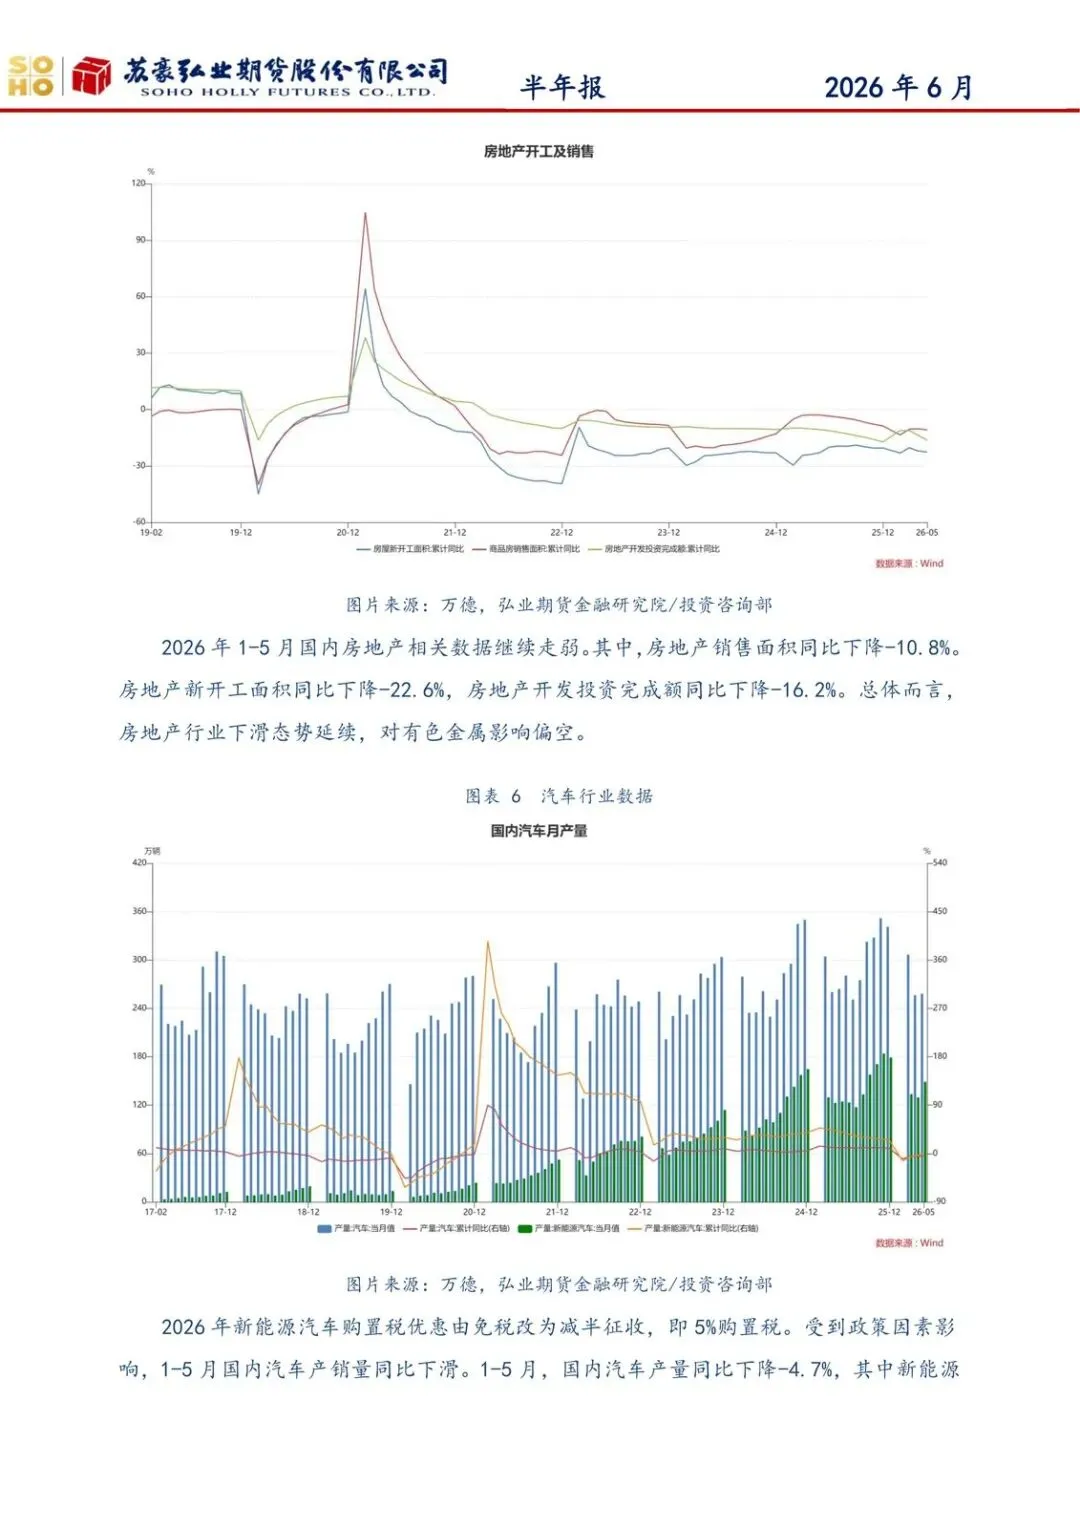
国内资金面并不紧。5月末M2同比增长8.6%,比上年同期高0.7个百分点,社融存量增速7.7%。但5月数据是分裂的:规模以上工业增加值同比4.5%、比上月加快0.4个百分点,出口还在放量;社会消费品零售5月同比转降,当月零售总额41090亿元、同比下降0.6%,1-5月累计才增2.8%。固定资产投资大幅跳水,民间投资同比下降7.1%。居民存款增长明显高于贷款,4月人民币贷款还出现负增长。
这套组合的含义很直白:生产端还在转,终端信心不足。对铜铝来说,国内下游很难再给出强弹性;真正的定价权更靠近美元利率、关税和海外库存搬迁。
美国这边,关税还在反复。6月2日USTR提议对包括中国在内的60个经济体加征10%至12.5%额外关税,仍处拟议阶段;白宫6月1日又按232条款暂时调整部分钢铝铜进口关税。政策没落地,但市场已经按“囤货/套利可能消失”在重新定价。
铜:AI故事还在,现实支撑已经在松
本轮铜价反弹的核心,不是全球缺铜,而是中东缓和后资金重新押AI。研报也写了:铜价走势和中美科技股更接近。科技股波动放大,铜的风险同步上升。
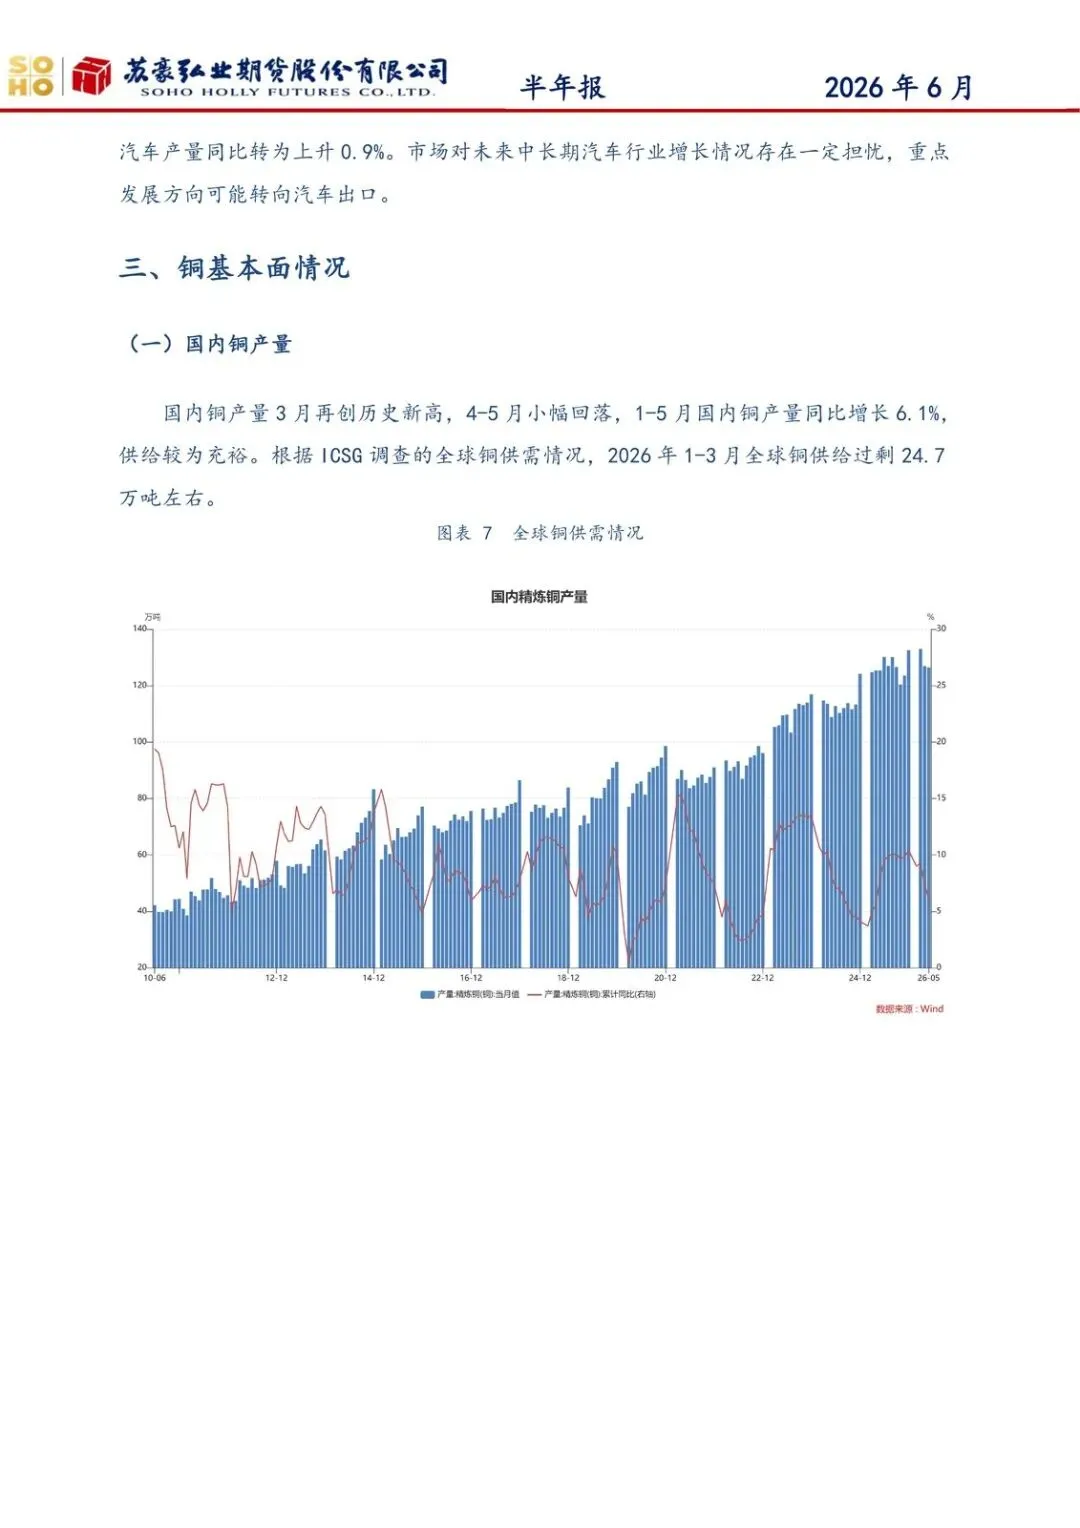
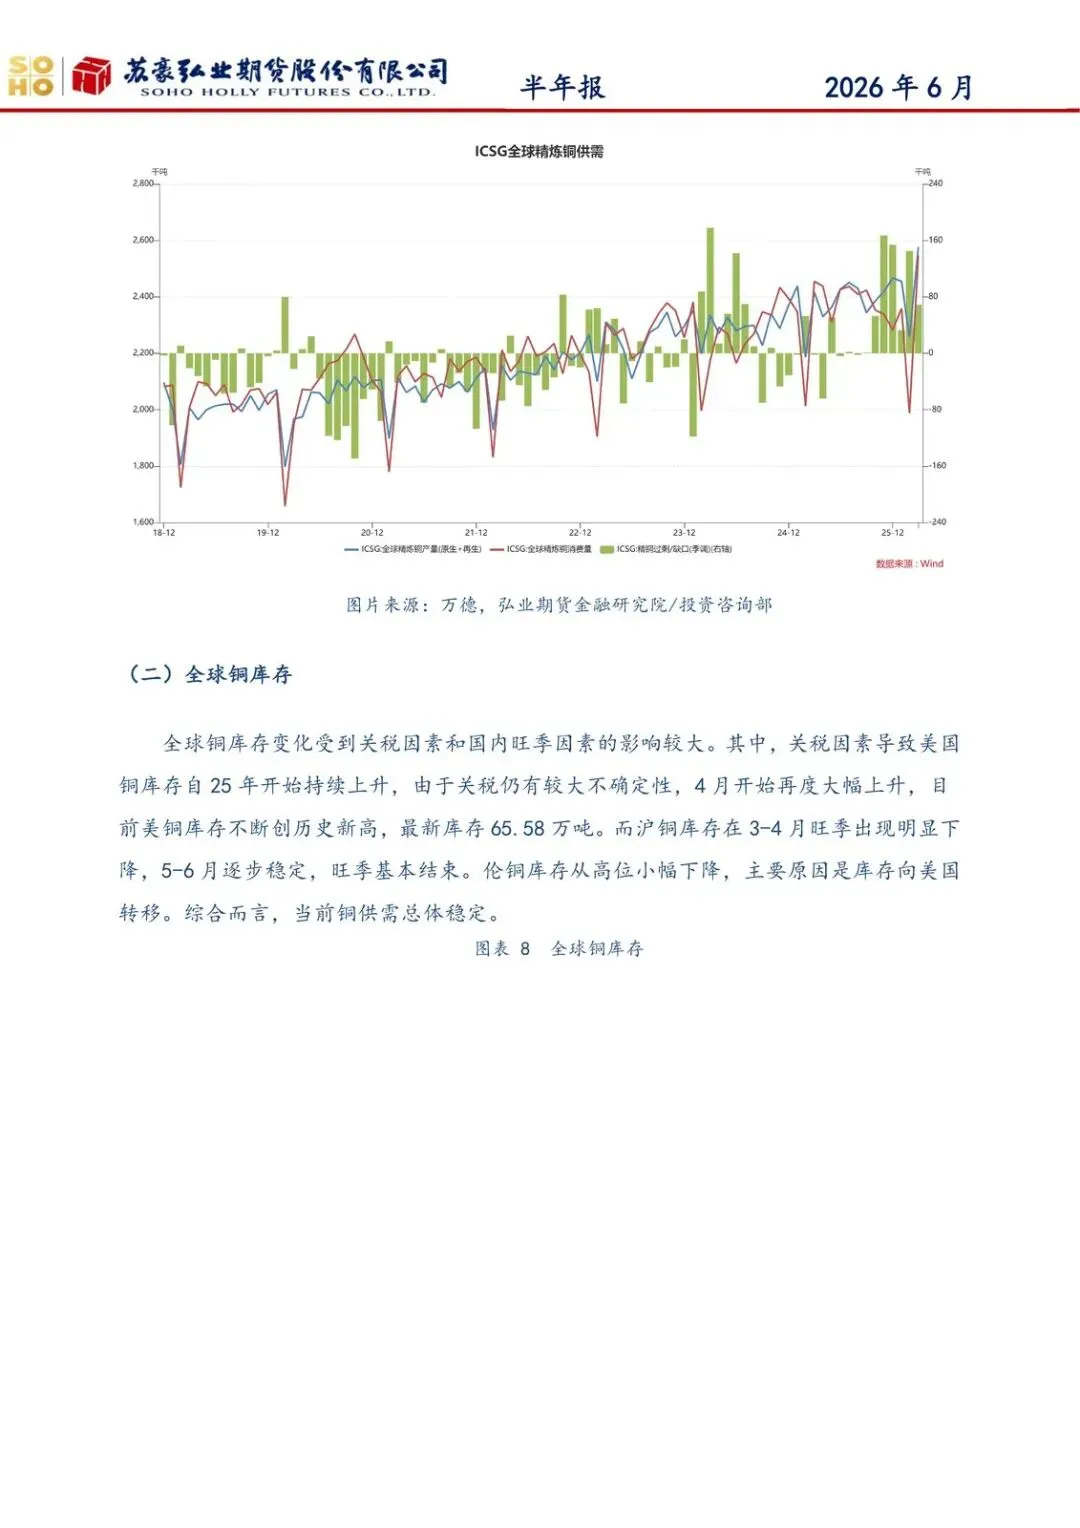
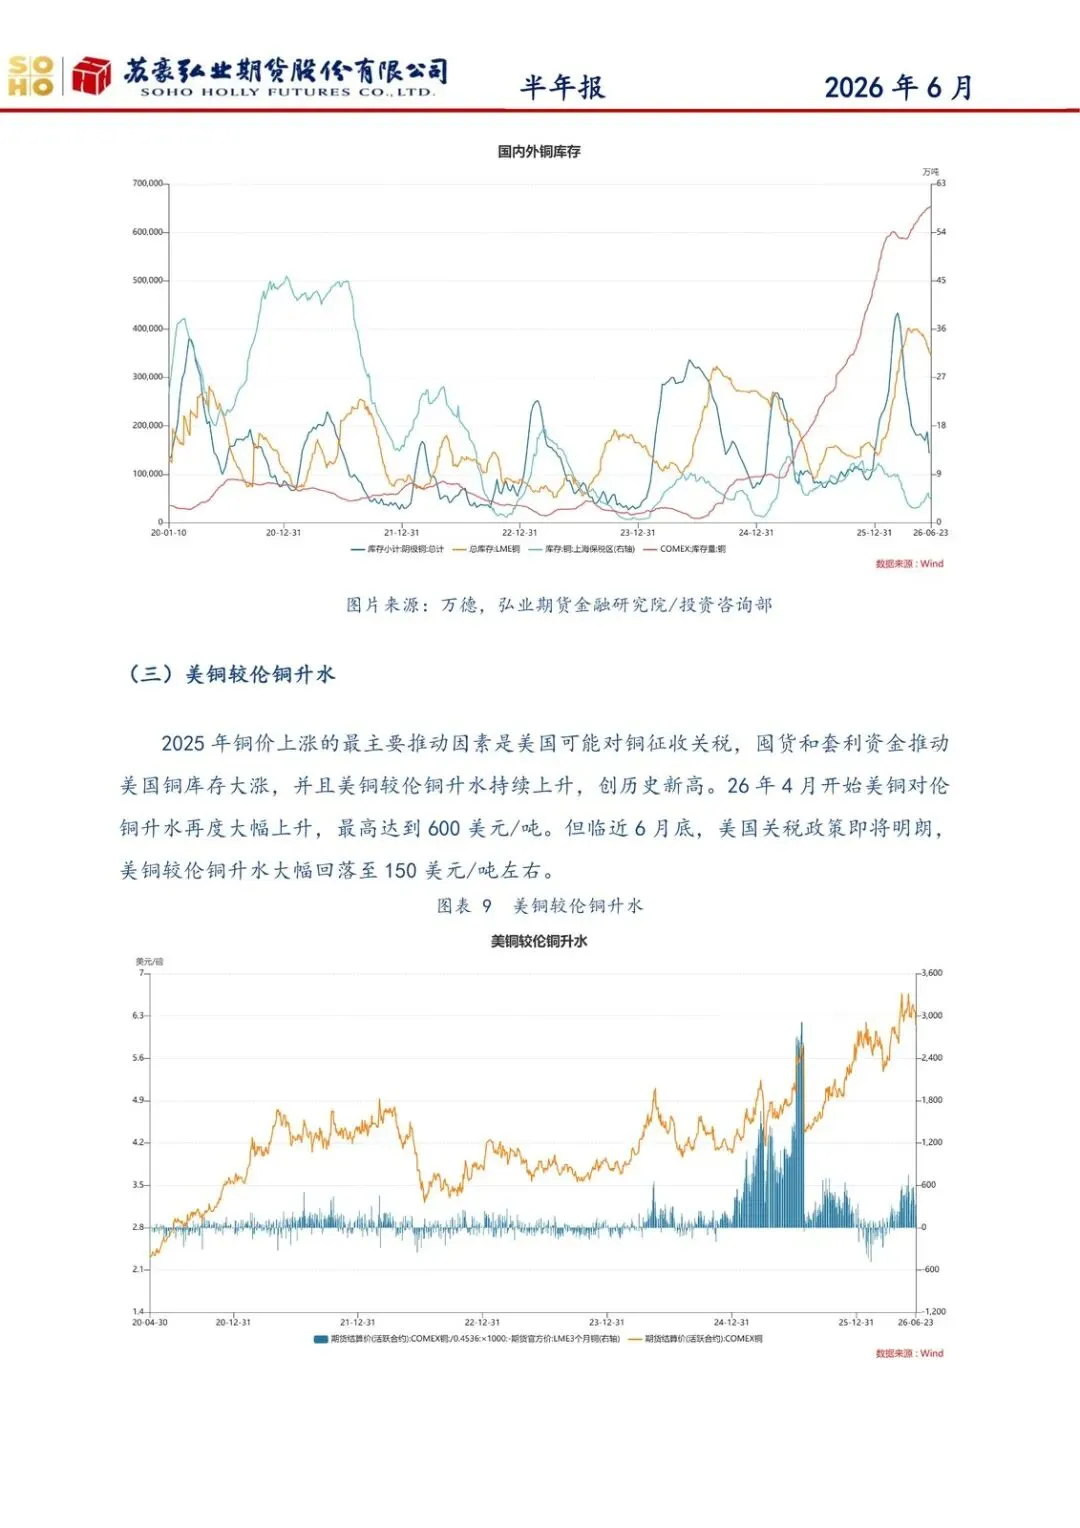
供需并不紧。全球铜供需基本稳定,国内产量3月再创历史新高,1-5月同比增长6.1%,6月起进入淡季、下游需求下降。真正把价格托住的,是美国关税预期下的囤货和套利:2025年那轮就是美铜库存大涨、美铜对伦铜升水创历史新高;2026年4月升水再度冲到最高约600美元/吨,临近6月底关税窗口,升水已回落到150美元/吨左右。
如果6月末美国铜关税没有进一步加码,囤货逻辑就会失效,铜价上方压力会更清楚。受益的是已经囤在美国、能兑现升水的库存持有者;受损的是把AI叙事当成中期供需缺口的多头,以及淡季里还在接货的国内下游。
铝:外盘溢价在退,国内库存却在堆
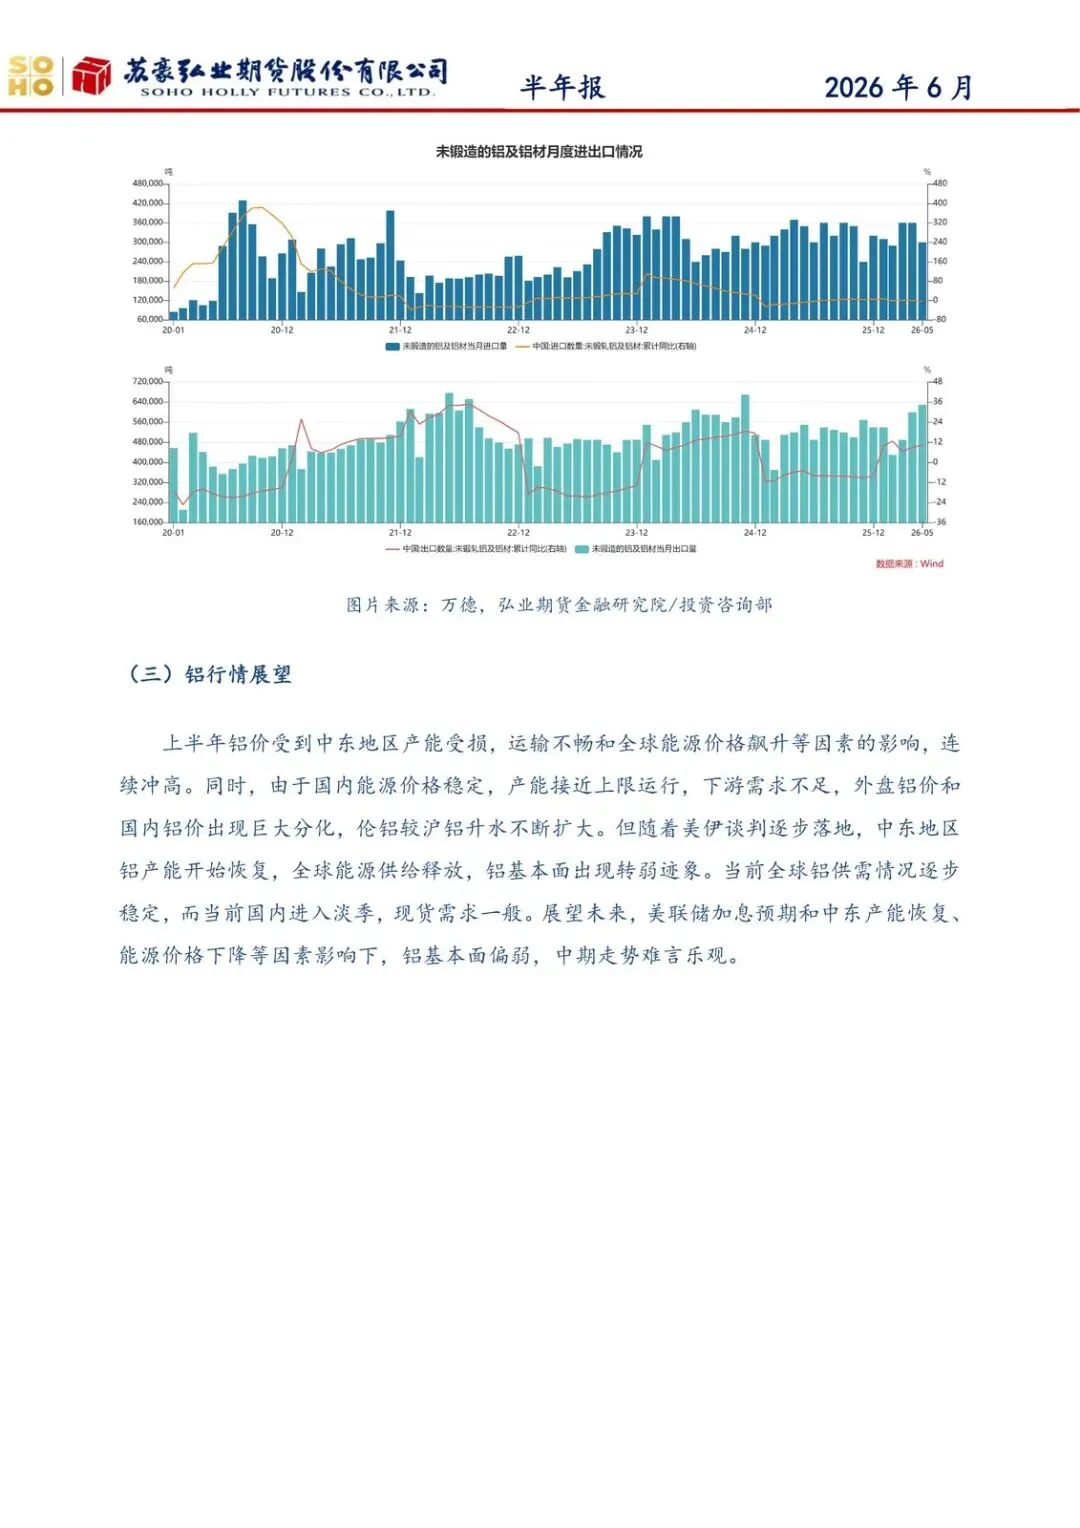
铝上半年冲高,靠的是中东产能受损、运输不畅和全球能源价格飙升。国内能源价格稳定、产能接近上限,下游需求不足,于是伦铝对沪铝升水不断拉开。
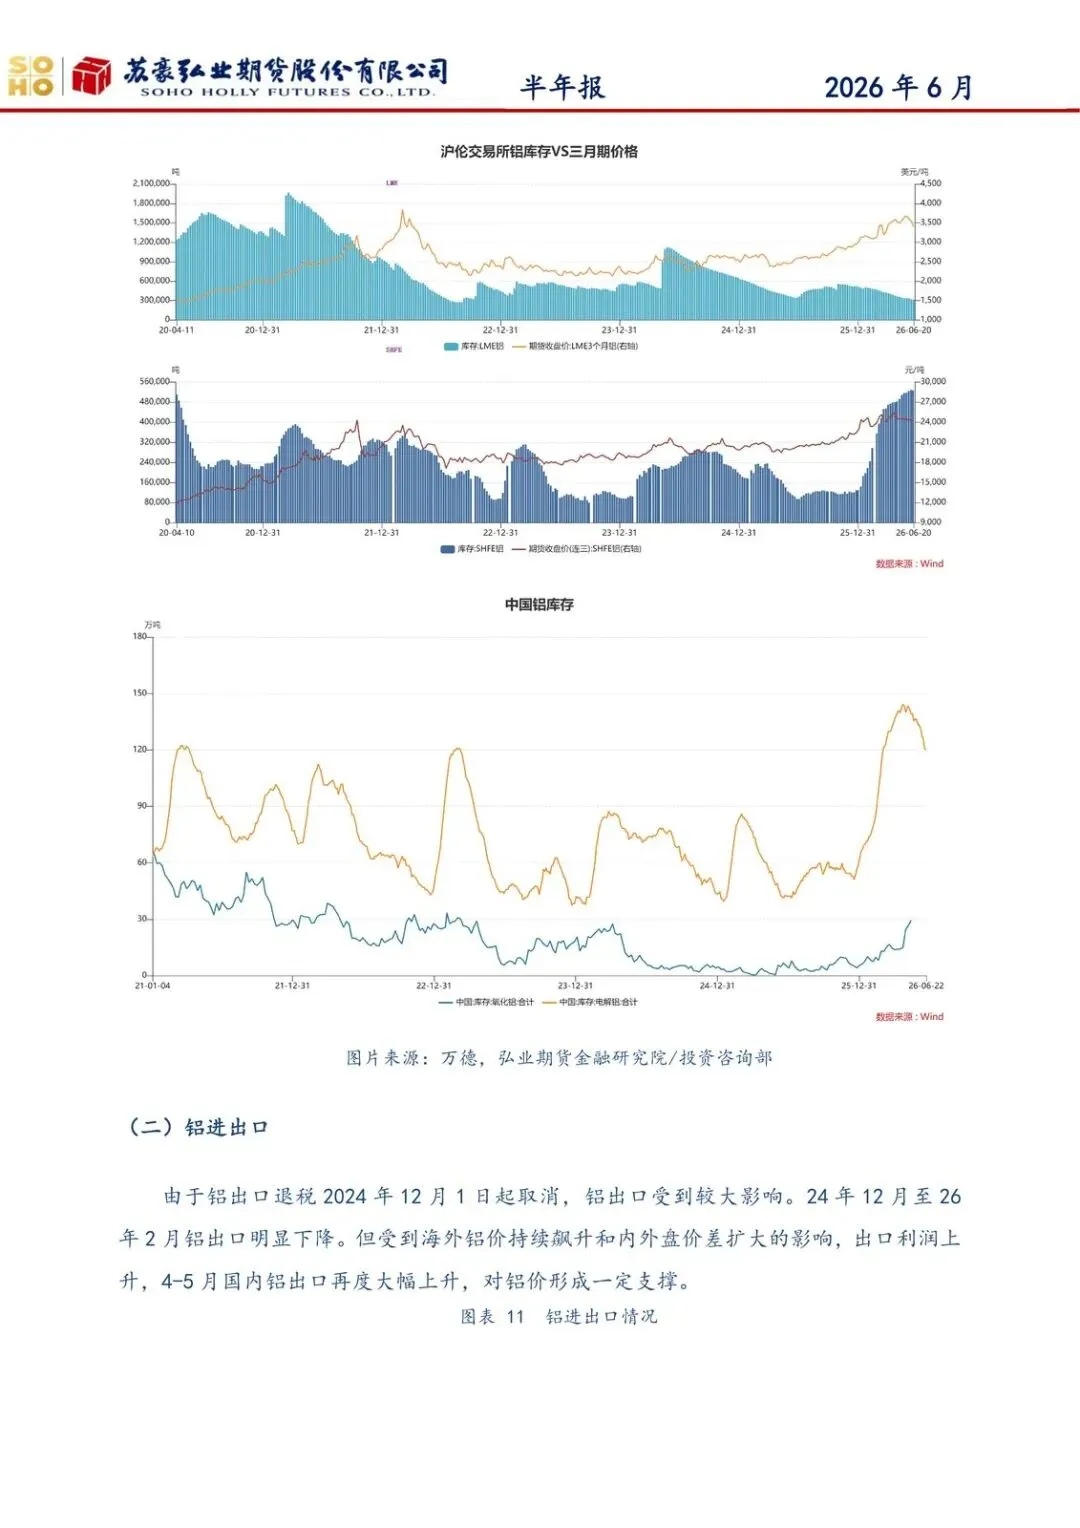
转折已经出现:美伊谈判落地、中东产能恢复、能源供给释放,铝基本面转弱。沪铝库存2026年大幅上升、创近5年新高且没有明显回落,伦铝库存持续下降、接近2022年低点——内外盘基本面是割裂的。国内进入淡季、现货需求一般。加息预期叠加上产能恢复和能源价格回落,中期难言乐观。
受益的是产能恢复、成本下行的海外供应端;受损的是靠外盘升水吃饭的贸易套利,以及库存已经堆在国内的现货商。
接下来该盯什么
- 6月末美国铜关税是否落地、是否维持“没有额外加码”;同步看美铜对伦铜升水能否守住150美元/吨附近,还是继续往下走。
- 科技股波动是否继续放大:若AI相关股价继续大幅回撤,铜价很难单独走出独立强势。
- 国内铜产量在3月新高后,4-5月小幅回落是否延续,以及6月淡季现货升贴水、成交是否进一步走弱。
- 沪铝库存能否停止创近5年新高后的继续累库;伦铝对沪铝升水是否随中东产能恢复而收窄。
- 美国CPI能否从5月4.2%回落、美联储加息预期是否继续升温;国内5月零售同比转降、民间投资同比-7.1%之后,贷款是否重新跟上存款。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: