
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/a001a3c56bbb
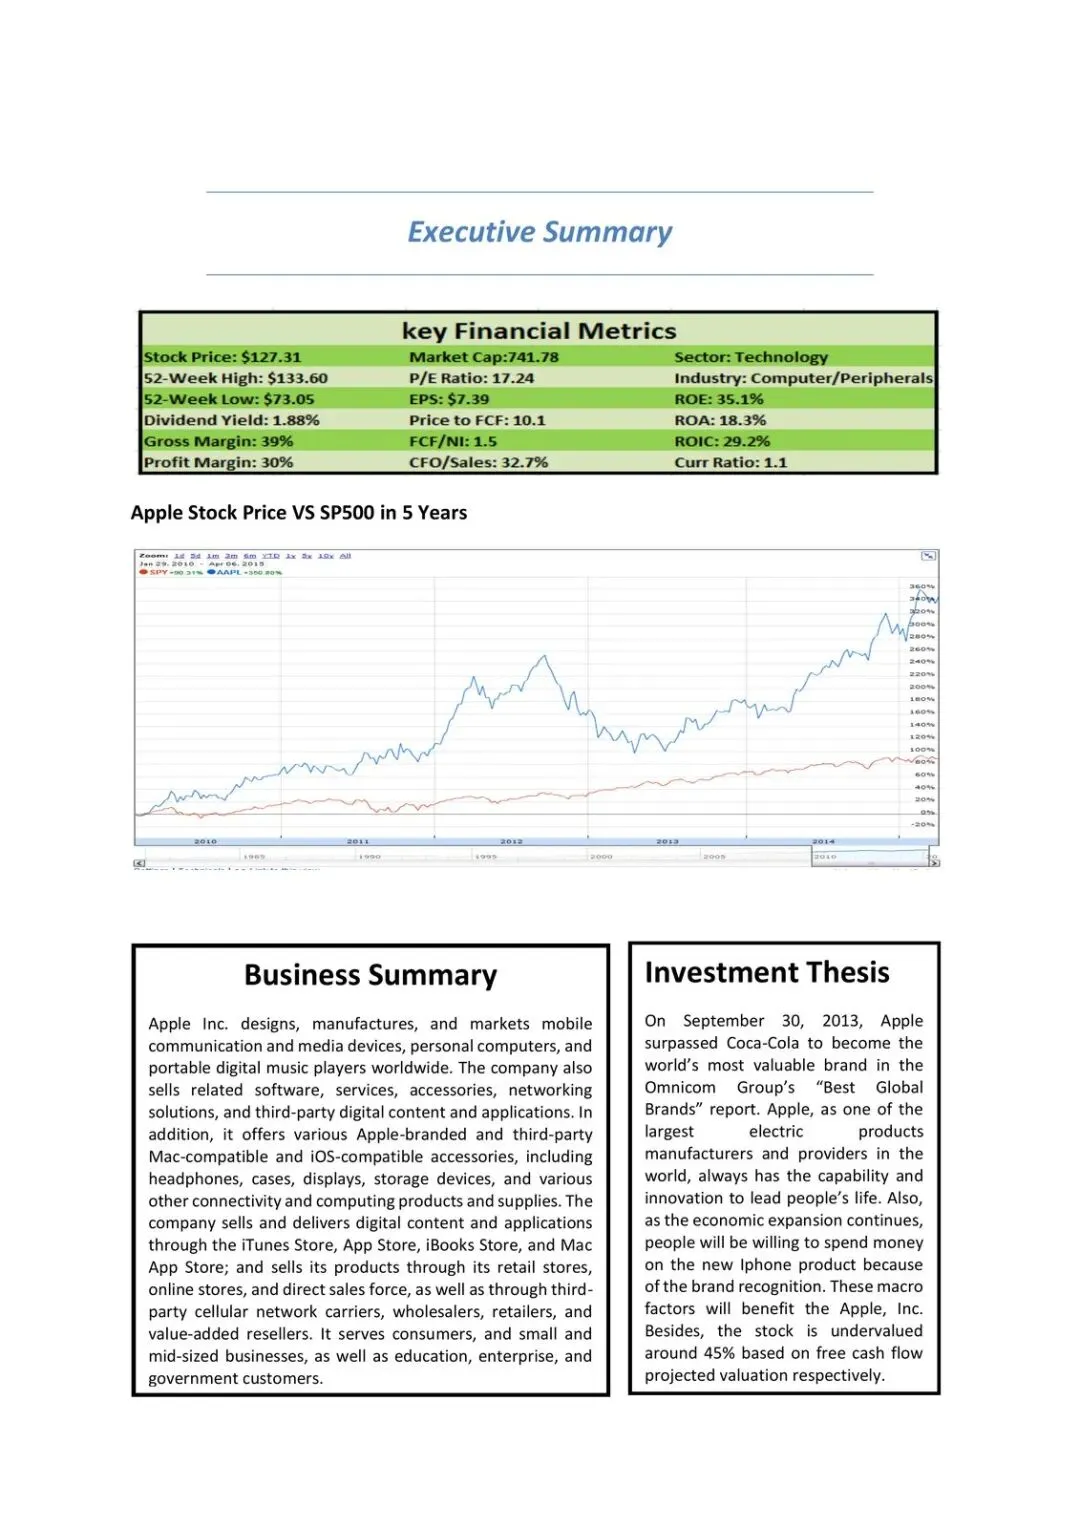
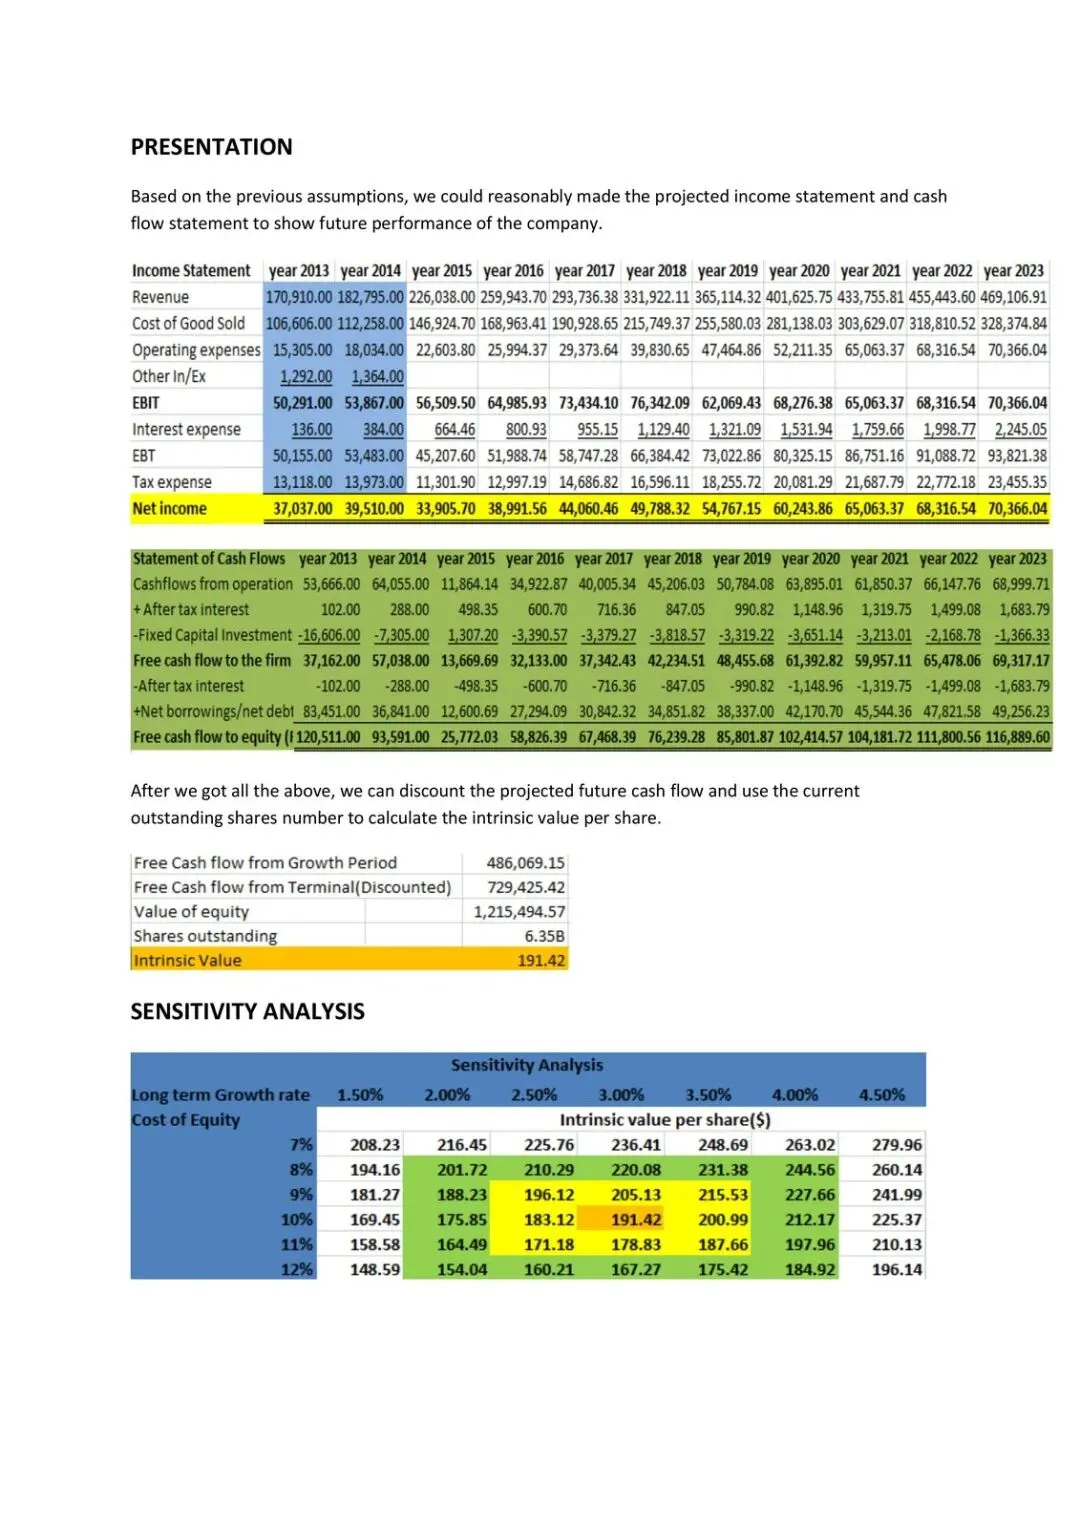
苹果当时被低估了大约 45%。
这份判断来自 2015 年 4 月 7 日 UConn SMF 的苹果深度分析。作者用自由现金流折现,给出一个很硬的结论:品牌、生态、定价权都在,但市场给的价格没跟上。
为什么是现在?报告写在 iPhone 周期仍在、宏观经济还愿意为新品买单的窗口。品牌已经在 2013 年 9 月 30 日超过可口可乐,成为 Omnicom「全球最佳品牌」里最贵的那个。接下来要盯的,不是口号,是 ROE、利润率和折现率怎么被压下来。
低估从哪来
投资逻辑其实就两层。
一层是宏观:经济扩张还在,消费者愿意为新 iPhone 付钱,品牌认知把需求托住。一层是估值:按 FCF 投影,股价大约便宜 45%。
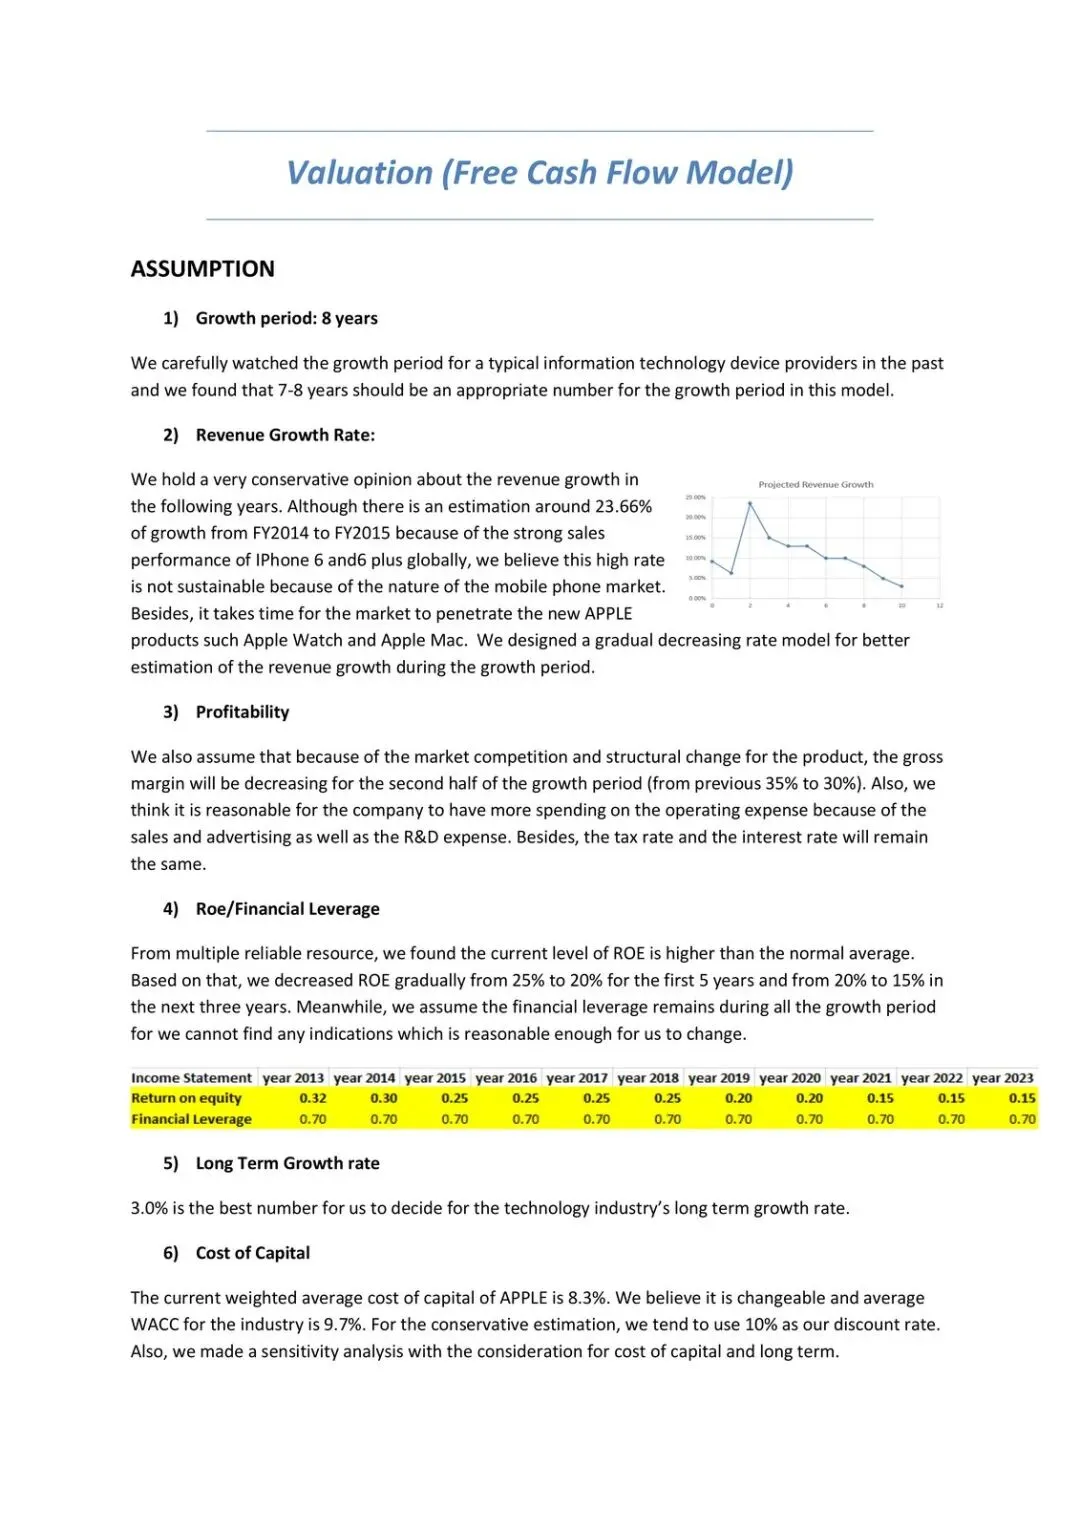
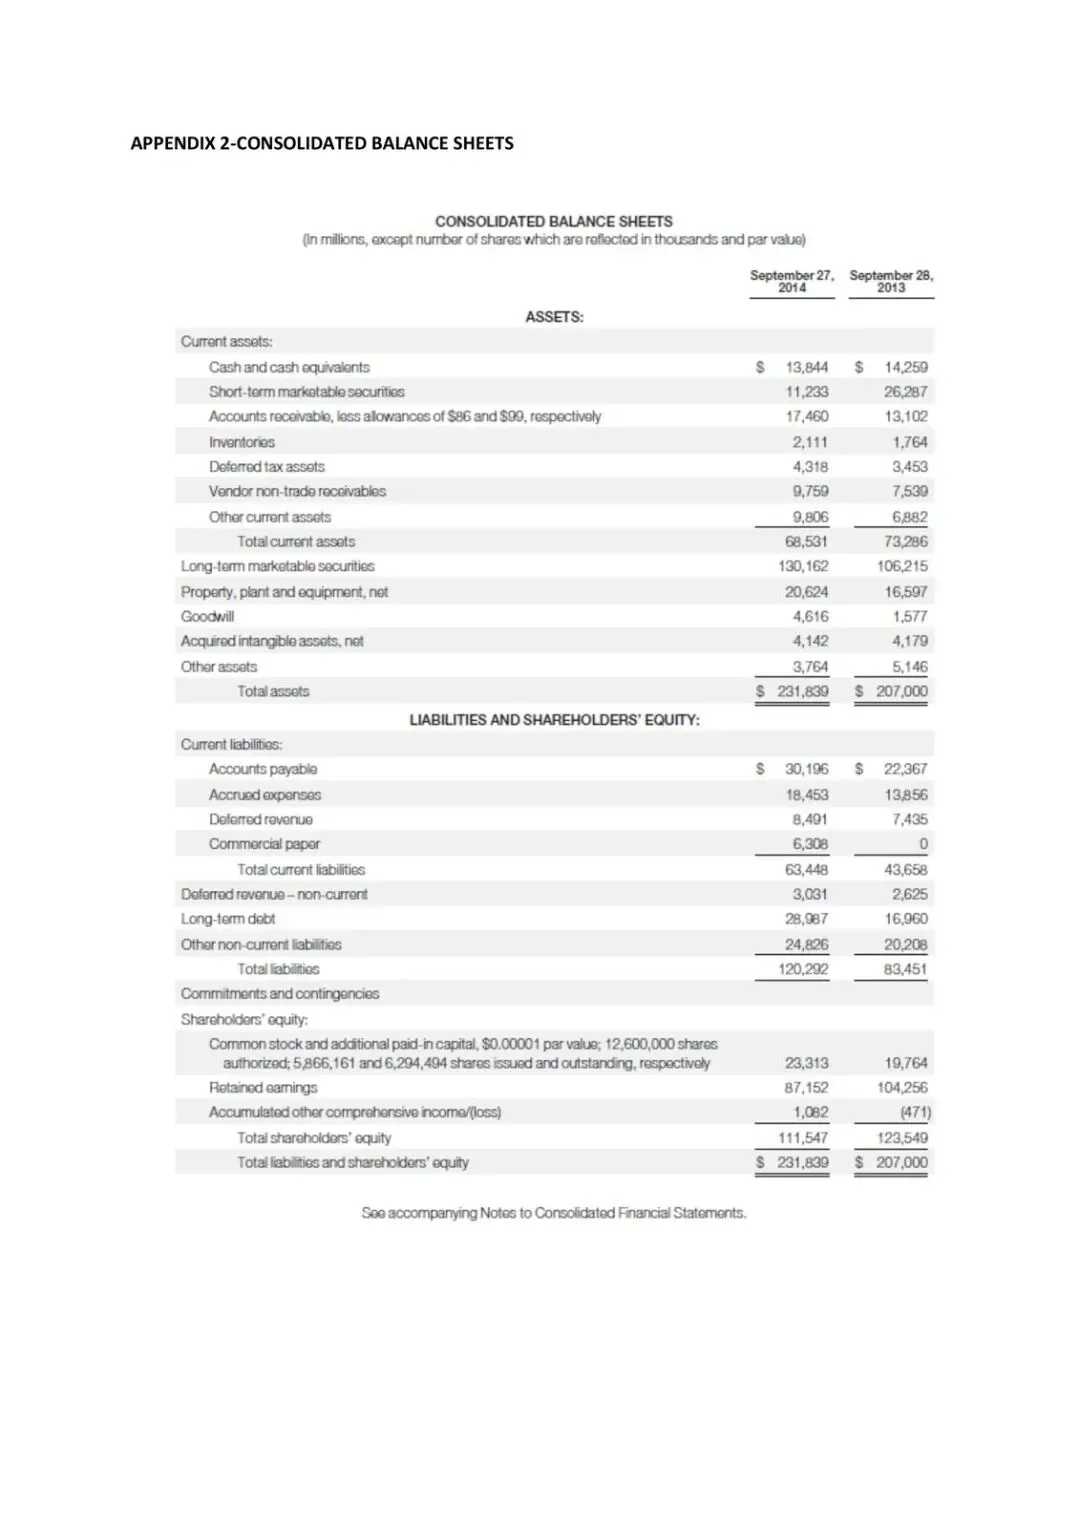
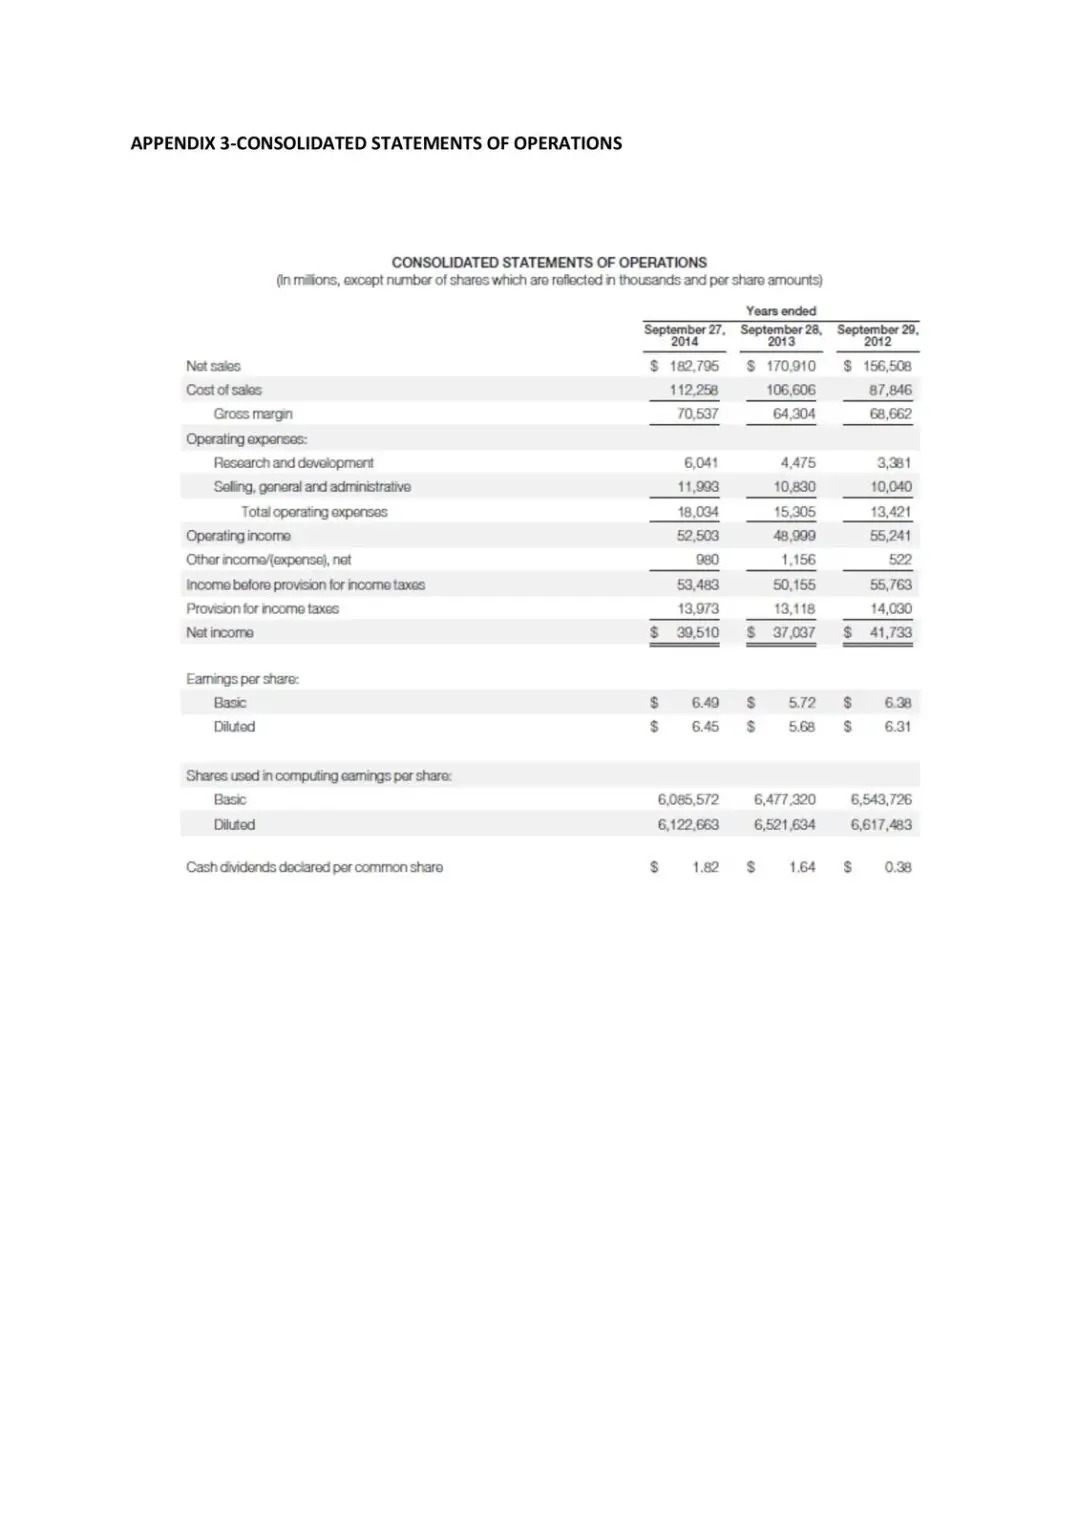
他们没有把苹果当成永远 25% ROE 的机器。假设是:前五年 ROE 从 25% 逐步降到 20%,再往后从 20% 降到 15%。另有一处估到约 23.66%,但主路径是往下走。利润率也一样:增长后半段从 35% 压到 30%。行业 WACC 给 9.7%,他们为了保守,折现率用 10%。科技行业长期增速,他们选 3.0%。FY2014 到 FY2015 还写了强销售带来的增长。
受益的是仍能维持溢价的苹果股东;受损的是指望 ROE 和利润率永远停在高位的乐观派。如果 ROE 降得比他们写的更快,45% 这个折价会迅速缩水。
护城河靠什么撑溢价
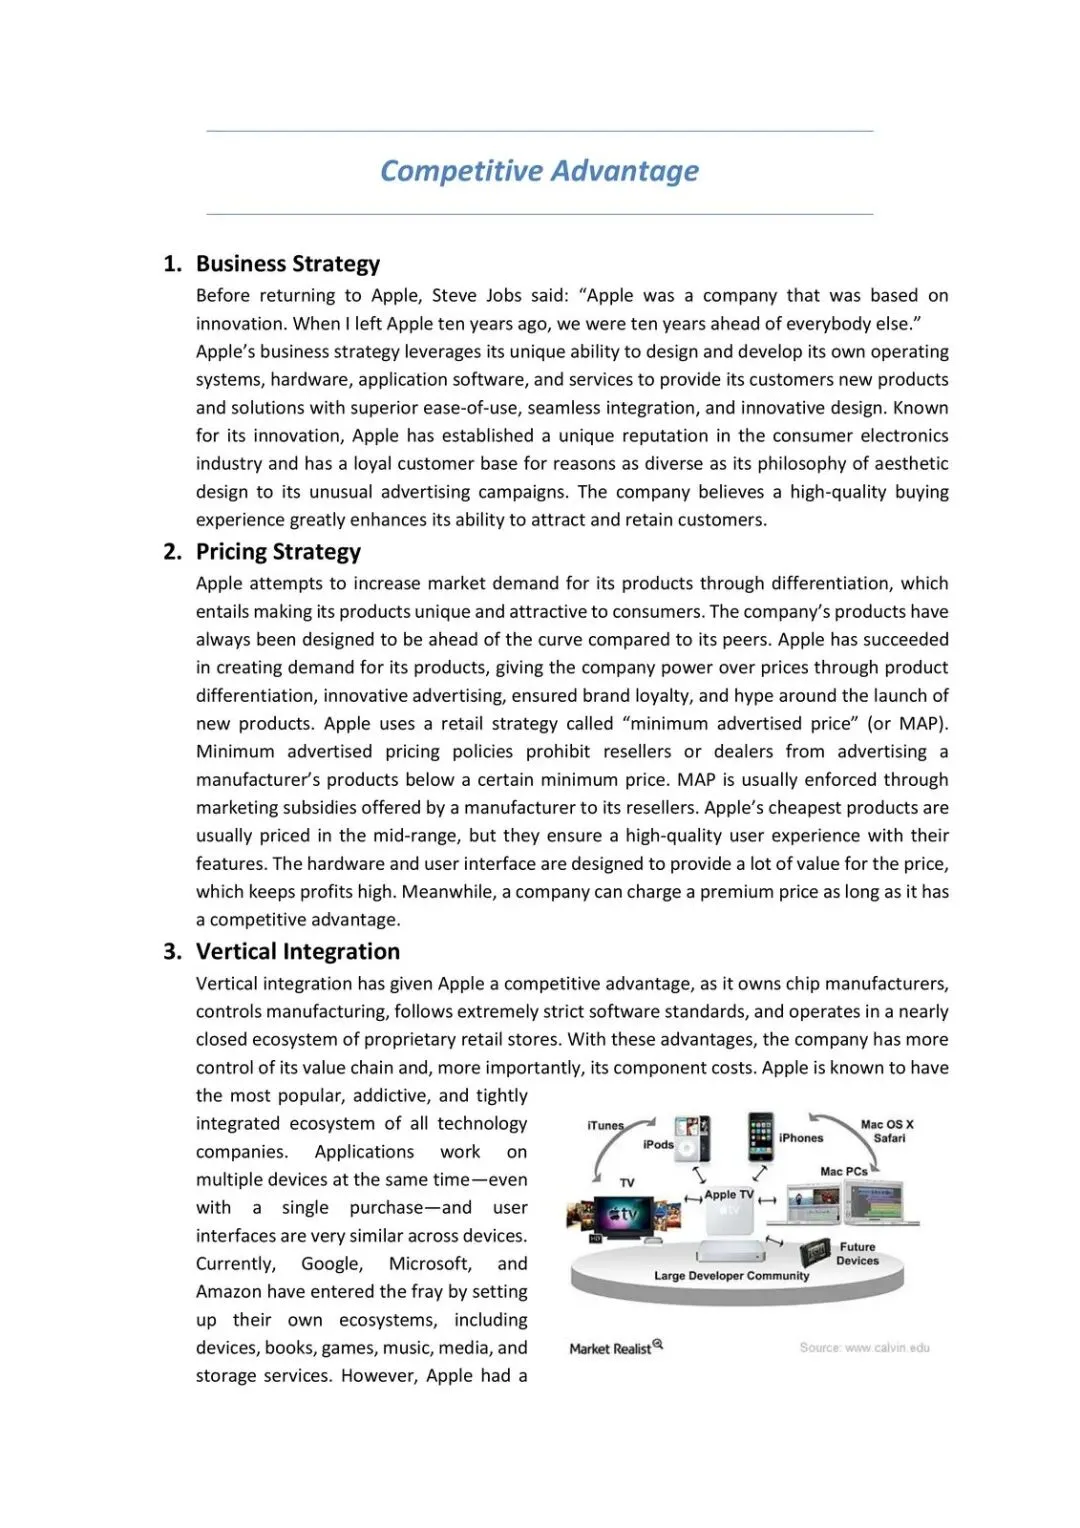
竞争优势被拆成三块:战略、定价、垂直整合。
战略上,苹果自己做操作系统、硬件、应用软件和服务,强调易用、一体、设计。乔布斯那句「离开十年,我们领先别人十年」被用来说明创新基因。高品质购买体验被当成留客工具。
定价上走差异化,不靠最低价抢量。最便宜的产品也通常落在中档,用体验撑利润。零售侧用最低广告价(MAP),限制经销商把广告价打穿,再用营销补贴约束渠道。有竞争优势就能收溢价——这句话报告写得很直。
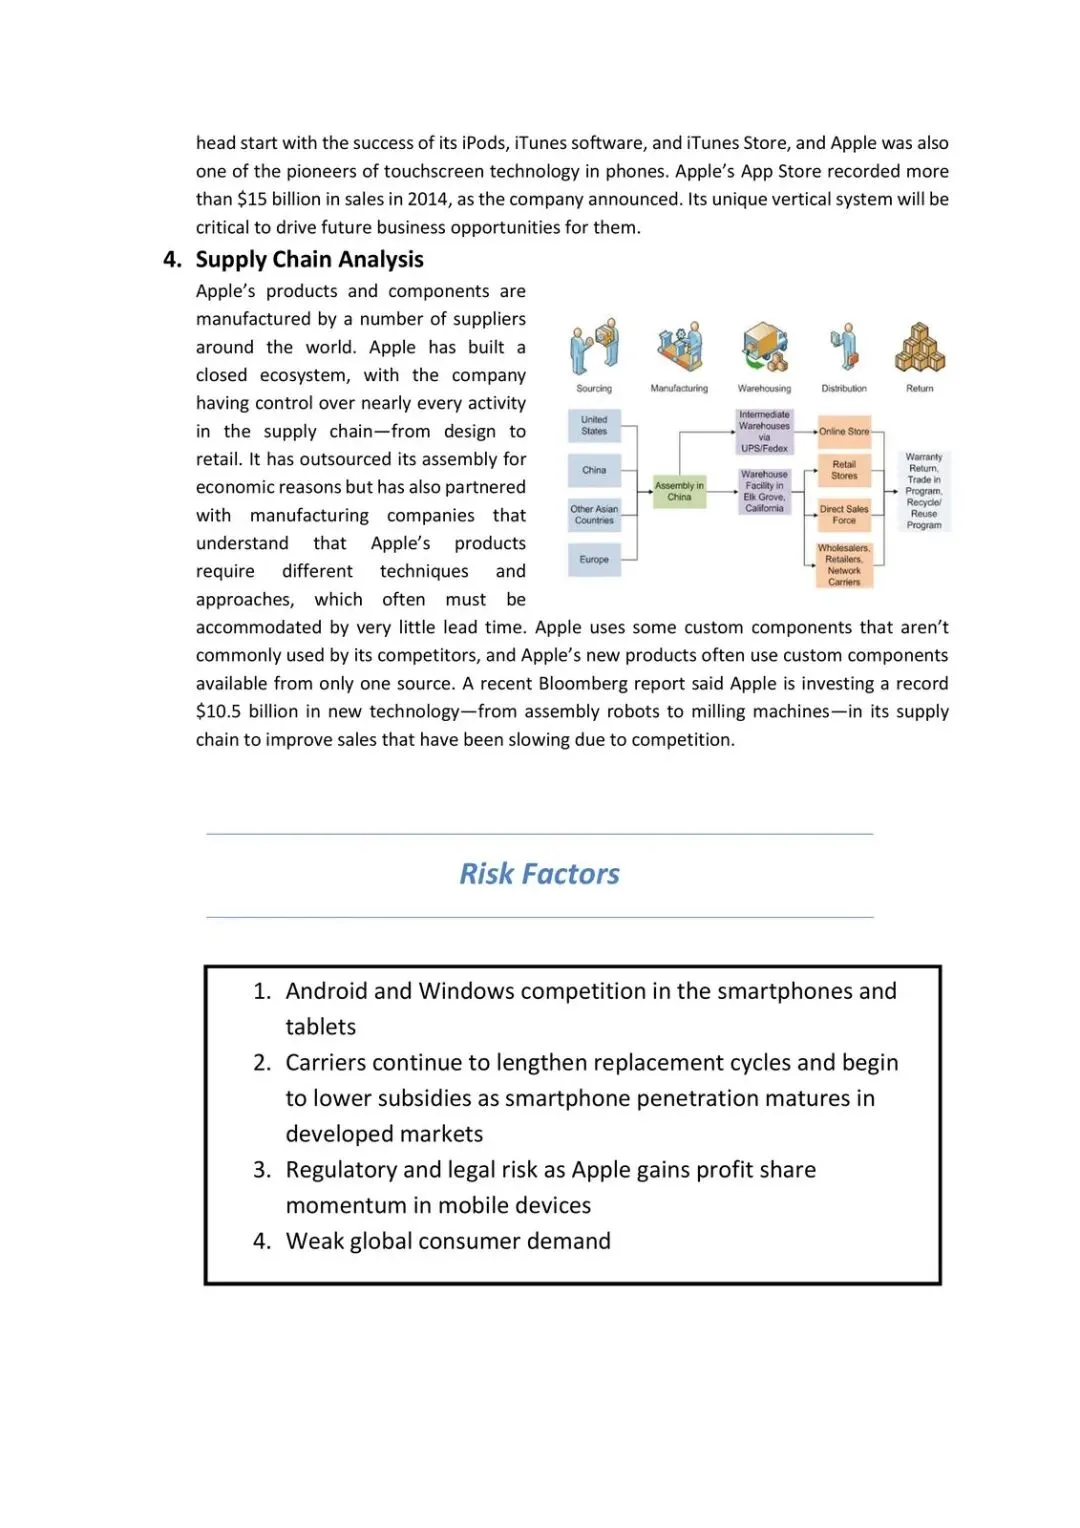
垂直整合:自有芯片、控制造、极严软件标准、近乎封闭的自有零售生态。闭环让它不像普通硬件商那样被渠道和代工撕开。
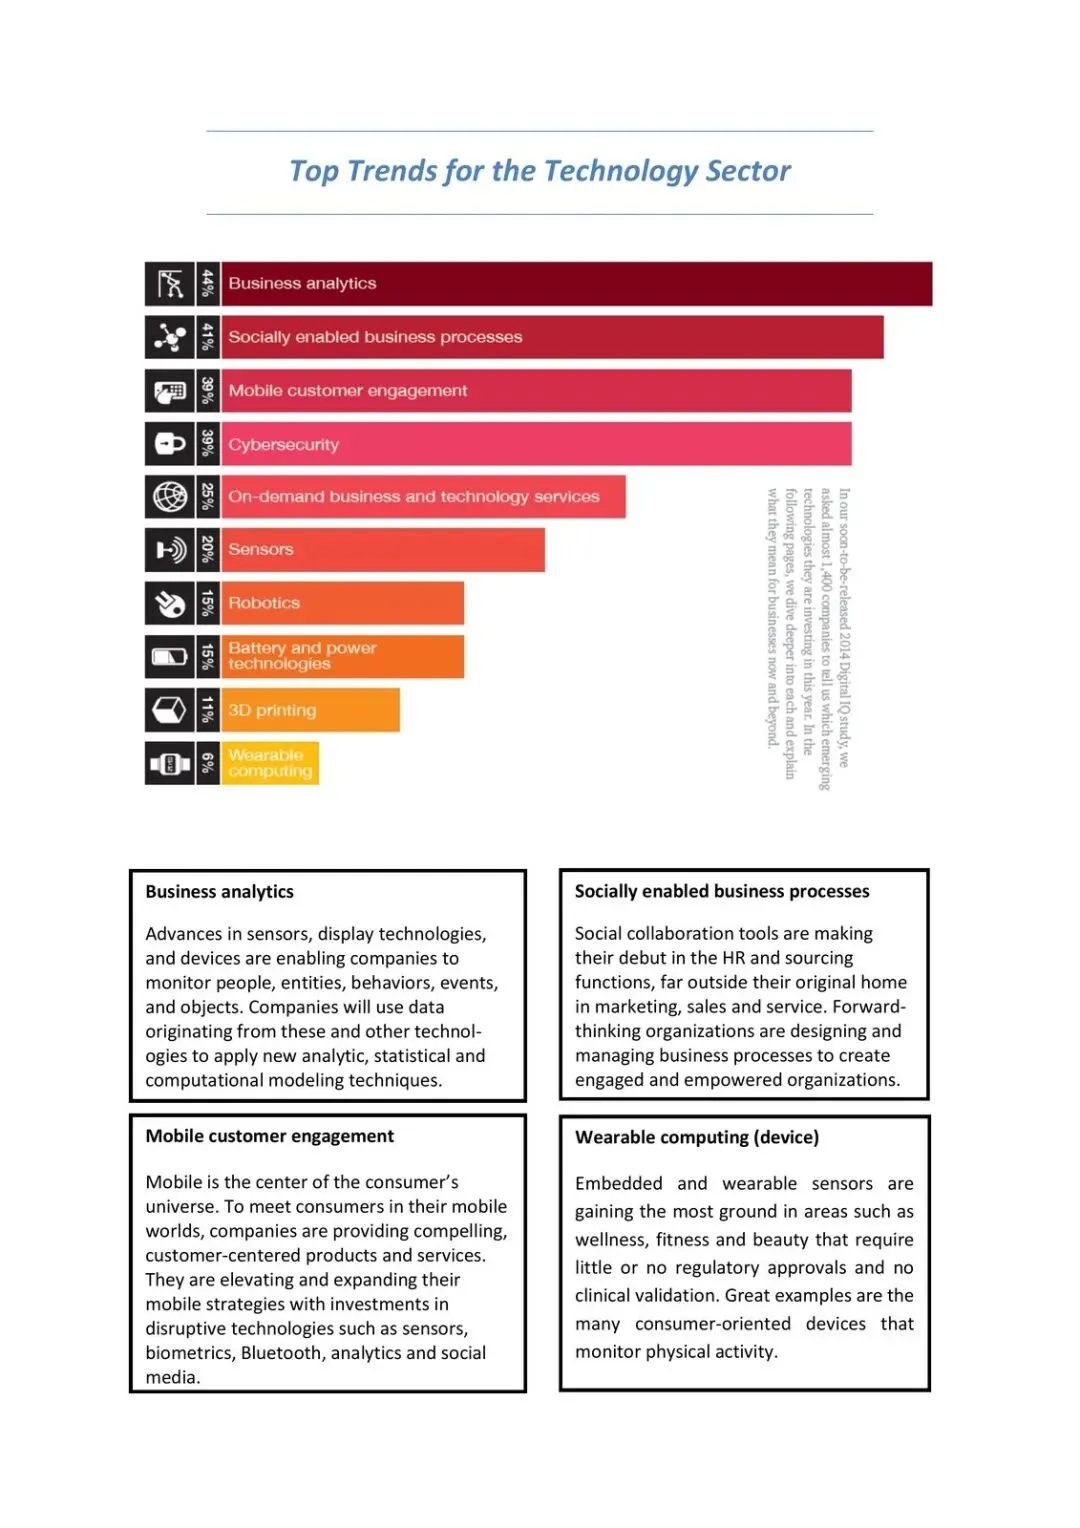
科技大趋势被点到:商业分析、传感器与显示、移动客户互动、可穿戴。报告把这些当成行业背景,不是苹果已经兑现的收入。可穿戴当时更多落在健身、美容这类监管门槛低的场景。
两个矛盾别混
第一个矛盾:品牌最贵,股票却被写成便宜约 45%。品牌溢价已经在产品侧兑现,估值侧还没完全跟上——至少按他们的 FCF 假设是这样。
第二个矛盾:他们承认高 ROE、高利润率,却主动把两者往下修。这不是唱空,是防「永远高增长」。折现用 10% 而不是行业 9.7%,长期增速钉在 3%,都是同一套保守姿态。
谁会受益?能把软硬件服务捆在一起卖、还能守住 MAP 和零售体验的苹果。谁会受损?只能拼参数、拼广告价的同行,以及把 35% 利润率当永续的模型。
接下来该盯什么:不是再讲一遍生态故事,而是假设有没有被现实打穿。
观察清单
- FY2014 到 FY2015 的销售增速是否仍被写成「强销售」那一档,而不是增速快速掉到接近 3% 长期假设。
- 利润率是否守在他们写的路径上:前半段靠近 35%,后半段是否滑向 30%,而不是一次性塌下去。
- ROE 是否按「25%→20%(前五年),再 20%→15%」缓降,而不是直接跌破 15%;同时对照那处约 23.66% 的估计是否还站得住。
- 折现率是否仍可用 10%(行业 WACC 9.7% 附近),以及 FCF 估值相对市价的折价是否还靠近约 45%。
- MAP、自有零售和封闭生态是否还在限制渠道低价广告;一旦广告价被打穿,溢价叙事就要重估。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告


发表评论
发表评论: