
 研报速递
公众号规则是部分推送,您只有设了星标⭐️,才能及时接收最新推送
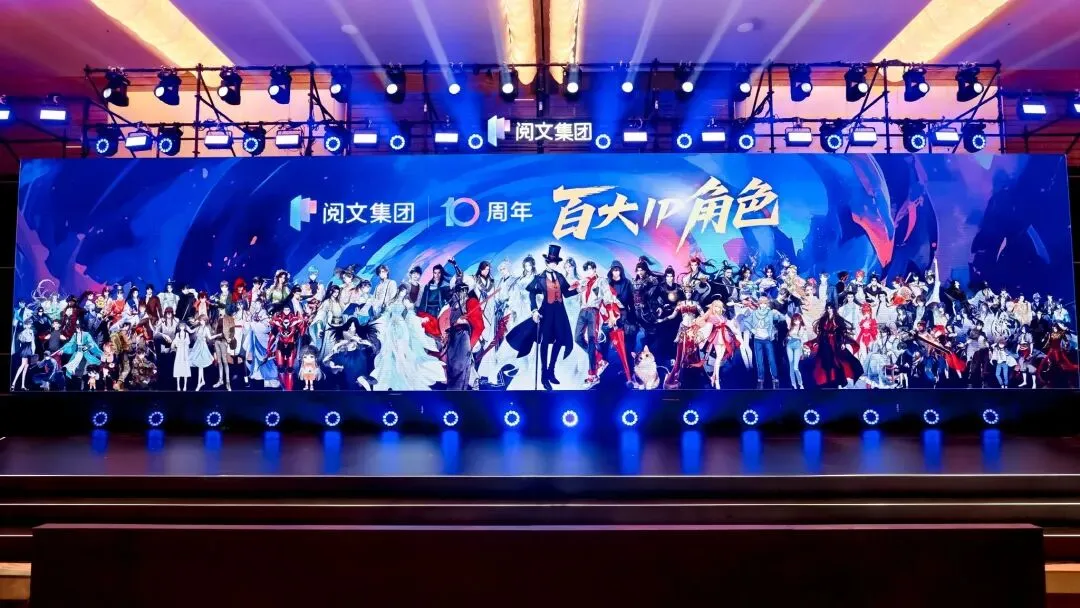
说真的,我一开始对阅文这家公司是有点偏见的。
网络文学平台嘛,不就是个“收租”的?作家写书,平台抽成,读者付费,说到底就是个流量生意。能有什么想象力?
但看完华创这份研报,我得承认——我错了,而且错得挺离谱。
先讲个数字,你感受一下
1817万部作品。
这是什么概念?一个人从出生开始每天读一部,读完需要将近五万年。而阅文平台上,这1817万部作品背后,站着1135万名作家。2025年一年就新增了80万部作品,签约作家中95后占了七成,年入百万的00后作家数量一年翻了一倍多。
我写这段的时候其实犹豫了一下——这些数字会不会太“堆砌”了?但转念一想,不堆不行,因为这就是阅文最底层的底气。它不是靠某个爆款活着,它是靠一整个生态在呼吸。
在线阅读:那个被低估的“老本行”
坦白讲,在线阅读这块业务,乍看之下没什么性感的。2024到2025年收入都在40亿左右晃悠,不涨不跌,像一杯温水。
但你细看。
2021年的时候,阅文的付费率只有3.24%,低得有点惨。到2025年,这个数字爬到了6.53%。翻了一倍。ARPPU也从连续四年的下滑中爬了出来,2025年回到32.9元。
怎么做到的?说白了就一句话:砍掉不赚钱的渠道,把资源集中到真正愿意付费的人身上。
腾讯渠道的MAU从1.32亿砍到0.34亿,狠不狠?狠。但自有平台的付费基本盘稳住了,毛利率从49.2%的谷底爬回51.3%。
这就像一家餐厅,以前什么客人都接,翻台率是高,但客单价低得可怜。后来老板想通了——我不做穷人生意了,我把菜单做精,把服务做好,愿意花钱的人自然会留下来。
当然,这个比喻有点糙。但逻辑就是这个逻辑。
IP运营:这才是真正的“第二幕”
2024年发生了一件标志性的事:IP运营收入首次超过了在线阅读。
40.9亿,对40.31亿。就差那么一点点。但象征意义远大于数字本身。
到了2026年上半年,IP运营收入同比增长40.3%,其中短剧和AI漫剧收入直接飙了230%,IP衍生品GMV涨了60%。
说实话,230%这个增速,我第一反应是“是不是基数太低了”?但看了一下,短剧和AI漫剧加起来4.3亿的收入,放在整个盘子里已经不算小了。而且阅文2025年上半年短剧爆款率做到了60%,行业平均才15%左右——这个差距不是靠运气能解释的。
阅文这些年干的事,本质上是在搭建一条“IP流水线”:
网文攒粉丝,漫画做视觉化,动画放大声量,影视引爆全民热度,衍生品和游戏收割长尾价值。
每一步都在为下一步蓄力。而且它不是从零开始建这条线——收购新丽传媒拿到了影视制作能力,收购腾讯动漫补上了2D漫画产能,增持艺画开天拿下了《灵笼》和3D动画实力。
有点像拼乐高。一块一块往上搭,搭着搭着,发现手里已经握着一整个城堡了。
AI这块,我不想吹得太狠
研报里说“AI重构成长逻辑”,这话听着很宏大。但我想稍微泼一点冷水——AI在阅文目前最实在的落地,其实是翻译。
WebNovel上已经上线了超过1.7万部AI翻译作品,贡献了平台超过三分之一的营收。AI翻译收入同比增长39%。这个数字是实打实的。
至于AI漫剧,2025年收入突破1亿,《大明贤婿》《刷爆无敌模拟系统》这些作品播放量破亿。增长确实快,但说实话,1亿的收入放在阅文70多亿的总盘子里,还只是个零头。
不过话说回来,任何新业务都是从零头开始的。2023年阅文刚入局短剧的时候,谁能想到两年后短剧和AI漫剧能贡献4个多亿?
所以我的态度是:不吹,但也不轻视。AI对阅文最大的价值,可能不是直接创造收入,而是让那些原本“不值得改编”的中腰部IP,有了被看见的机会。
财务:商誉这颗雷,终于拆完了
2025年阅文计提了新丽传媒剩下的18亿商誉减值。
加上2020年的40亿和2024年的11亿,新丽传媒的商誉算是彻底归零了。目前账上还剩37亿商誉,主要是盛大文学那部分——那部分业务一直挺稳的,风险不大。
这意味着什么?意味着从2026年开始,阅文的利润表上不会再突然冒出商誉减值这种“意外”了。
截至2025年底,公司账上现金和存款加起来94.3亿,资产负债率只有18%。这个财务结构,用一个字形容就是:稳。
一个让我有点意外的判断
华创给的目标价是28.19港元,对应2026年29倍PE,首次覆盖就给“强推”。当前股价19.47港元,算下来有45%左右的上行空间。
这个估值贵不贵?放在可比公司里看,光线传媒、华策影视、泡泡玛特、迪士尼,2026年平均PE是29倍。阅文拿29倍,不算离谱。
但我个人觉得,这份研报最值钱的地方不是目标价,而是它把阅文“为什么值钱”这件事讲清楚了。
IP全产业链这个东西,听起来很虚。但当你看到《庆余年》从小说到剧集到游戏到卡牌到盲盒,一条龙全部吃下来的时候,你才明白什么叫“护城河”。
国内能做到这个程度的公司,说实话,我没找到第二家。
风险?当然有
影视剧排播这个东西,太看天吃饭了。2025年新丽传媒就因为排播节奏放缓,收入直接掉了18.85%。一部剧能不能按时上,上了之后火不火,有太多不可控因素。
AI漫剧和短剧虽然增长快,但毕竟还在早期,能不能持续出爆款,需要时间验证。
用户活跃度也是个问题。2025年自有平台加腾讯渠道的MAU同比下降了17.3%,虽然主要是主动收缩免费渠道的结果,但用户盘子变小这件事,总归是需要警惕的。
还有就是监管。网文、影视、AI生成内容,这三个领域都是监管敏感地带。政策风向一变,业务逻辑可能就要跟着调。
最后说点实在的
阅文这家公司,我觉得最值得玩味的地方在于:它用二十多年时间,从一个“卖小说的网站”,长成了一个“IP操作系统”。
在线阅读是它的底盘,稳定但不性感。IP运营是它的引擎,波动大但天花板高。AI是它的催化剂,短期贡献有限但长期想象空间大。
三样东西叠在一起,构成了一个不太容易被复制的商业模型。
至于28.19港元的目标价能不能到,说实话我不知道。但如果你问我,中国有没有一家公司真正把IP这件事做成了体系,我的答案是:有,而且目前看起来,只有阅文。
停止在黑暗中交易!解锁机构级情报,让市场成为你的提款机!
还在为为什么你买的股票总是不涨,别人却能精准埋伏涨停板而懊恼吗?还在为盘后才知道的重磅消息捶胸顿足,看着别人数钱吗?朋友,你不是输在技术,是输在信息!在这个信息即财富的市场里,机构用专业团队、海量资金获取第一手情报,而你,还在依靠滞后的新闻、模糊的股吧传闻和迟到的K线图?这无异于蒙着眼睛和狙击手对射!每一天的信息差,都在悄悄偷走你账户里的钱!
现在,一个改变游戏规则的机会就在眼前!加入【调研纪要——上市公司信息跟踪】,你瞬间拥有“透视”市场的能力!我们7x24小时为你输送:
🔥 上市公司一手调研纪要: 不再是二手三手的解读!深入公司腹地,捕捉管理层语气、车间真实状况、订单变化... 这些才是股价跳动的真正脉搏!
🚨 即时关键信息推送: 政策风向突变、行业突发利好利空、主力资金异动痕迹... 我们力求快人一步,甚至半步!
🧠 独家解读与连接: 信息洪流中,我们帮你筛选、串联、解读,点明潜在机会与暗藏风险。这不是冷冰冰的数据,是能下锅的“肉”!
想象一下,仅仅因为提前几小时知道那份关键的、未被市场充分解读的纪要,你就能做出完全不同的决策!一次成功的操作,收益可能是你投入的十倍、百倍!而今天,擦亮你看清市场的眼睛,每天只需一包纸巾的钱!就能获得【365天】的星球核心信息浏览权! 这不是赌注,这是你给自己的投资能力一次低成本“升级”的机会!
问问自己:
你愿意永远做那个后知后觉,为别人买单的人吗?
错过一次关键信息导致的亏损,够你加入多少次星球?
当别人已经根据我们提供的情报从容布局时,你还在等公开新闻发酵?时间就是金钱,犹豫就是成本!
这包纸巾钱的门票,只是你通往信息优势王国的起点! 一旦你体验到快人一步的情报价值,感受到那种“先知先觉”的掌控感:
你会发现,持续获取这种优势,是持续盈利的关键。 我们的年度会员将为你提供不间断的深度情报流。
你会发现,更核心、更前瞻的“独家内参”、“深度策略” 会向星球内更高阶或持续订阅的成员开放。你投入的时间和那杯咖啡钱,将成为你优先获取“更大金矿”地图的“敲门砖”和“信任凭证”!
每一次成功的操作,都让你更依赖这个信息源,更愿意投入去获取“下一份独家”,形成正向循环! 这不是消费,这是为你自己的“财富情报中心”持续加码!
(投资有风险,入市需谨慎。星球信息仅供参考,不构成投资建议。)

发表评论
发表评论: