
 研报速递
研报分享
财政货币双轮协同:结构性宽货币与房贷贴息下的银行配置新逻辑
01
贴息新政点评:房贷贴息托举刚需释放,结构性宽货币精准滴灌
(国泰海通证券 马婷婷 陈惠琴 2026.9.29)
1.定向降息与增量扩容保障息差空间:央行通过下调PSL利率25个基点、增加科技创新再贷款额度2000亿元并将支持比例提升至100%、增加支农支小再贷款额度5000亿元等多项结构性货币政策工具,实现对实体经济关键领域的精准滴灌。政策在未经由下调LPR的前提下让利实体,有效保障了商业银行净息差的稳健空间。
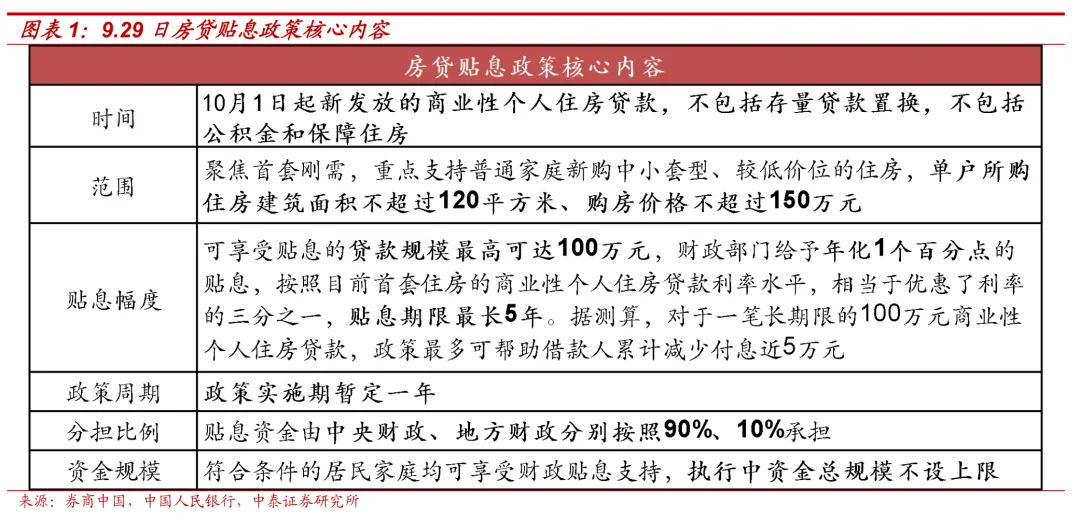
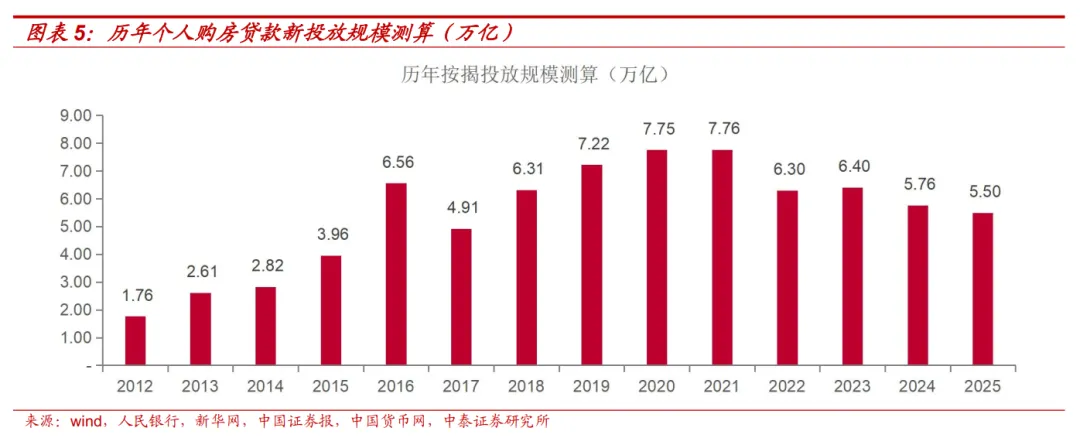
2.财政金融协同有效撬动刚需释放:居民购房贷款贴息政策采取财政出资贴息、银行经办扣减方式,资金由中央与地方按照90%和10%分担。100万元贷款5年累计可帮助购房者减负近5万元,直接拉动首套刚需住房交易,推动新发放按揭贷款规模止跌回升。
3.按揭资产质量与银行运营效率双重提升:贴息降低了借款人即期月供负担,有利于缓释居民偿债压力,推动银行存量按揭资产质量趋于平稳。同时,贴息政策由商业银行经办且支持在合同签订环节实现自动识别与直接扣减,在不增加银行让利成本的前提下提升了客户粘性与信贷投放效率。
02
9.29 房贷贴息点评及测算:覆盖范围及贴息规模测算;对银行三重利好
(中泰证券 戴志锋 邓美君 杨超伦 2026.9.30)
1.贴息政策定向精准支持首套刚需:财政部、央行及金融监管总局联合推出居民购房贷款贴息政策,自2026年10月1日起实施,暂定有效期1年。政策聚焦建筑面积120平方米及以下且总价150万元及以下的首套新房和二手房。贴息标准为年化1个百分点,单户贷款本金上限100万元,最长贴息5年,资金由中央与地方财政分别按90%与10%分担,100万贷款5年累计可为借款人节约利息约5万元。
2.市场覆盖面广泛且有效纾解自住需求:过去12个月全国成交房源中,总价150万及以下且面积120平及以下的商品房成交套数占比达50.5%,成交金额占比达21.5%。其中二手房符合条件的套数占比高达59.4%,新房占比为38.0%。政策准入条件清晰划定受益群体,精准托底新市民与工薪阶层自住需求。
3.财政贴息总规模可控且按揭覆盖空间充足:在首套房占比40%、60%与80%的不同假设下,五年总贴息规模分别为449亿元、673亿元和898亿元,均控制在千亿元以内,折合每年财政贴息支出不超过200亿元。在首套房占比60%的中性假设下,政策预计可覆盖未来12个月约7100亿元的按揭贷款投放。
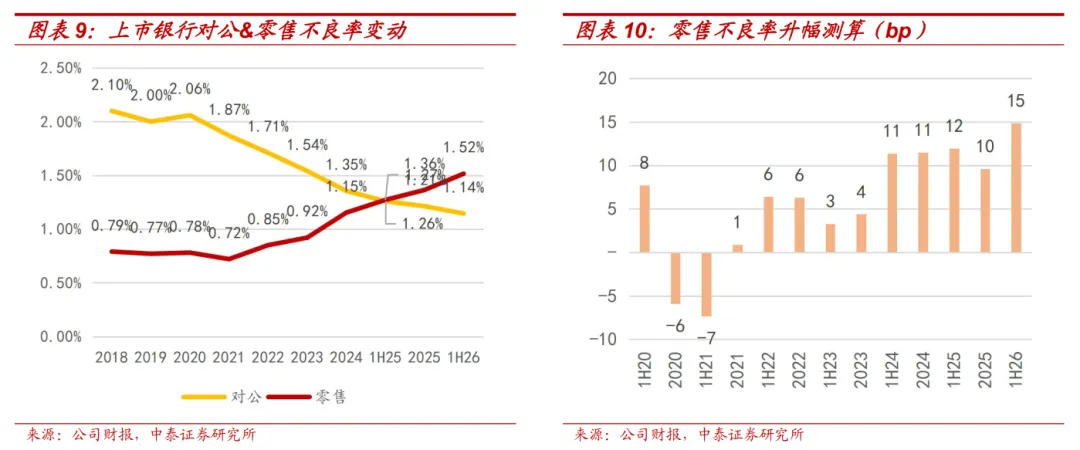
4.政策对商业银行形成三重直接利好:政策从三个维度提振银行经营。首先是呵护息差,贴息资金由财政承担,不压降银行贷款名义利率;其次是利好按揭投放,优惠力度显著有助于按揭规模止跌企稳;最后是改善资产质量,通过减轻居民核心负债压力,遏制零售贷款不良率上升趋势,推动零售资产质量企稳。
5.银行板块投资主线与配置建议:银行经营确定性强,对公业务发力与居民低风险偏好将支撑息差筑底回升。建议重点关注具备区域优势的城农商行,以及具备高股息与稳健基本面的大型国有银行与优质股份制银行。
03
结构性工具与财政贴息协同发力——9月29日货币及房地产政策梳理
(华泰证券 沈娟 贺雅亭 杨超伦 2026.9.30)
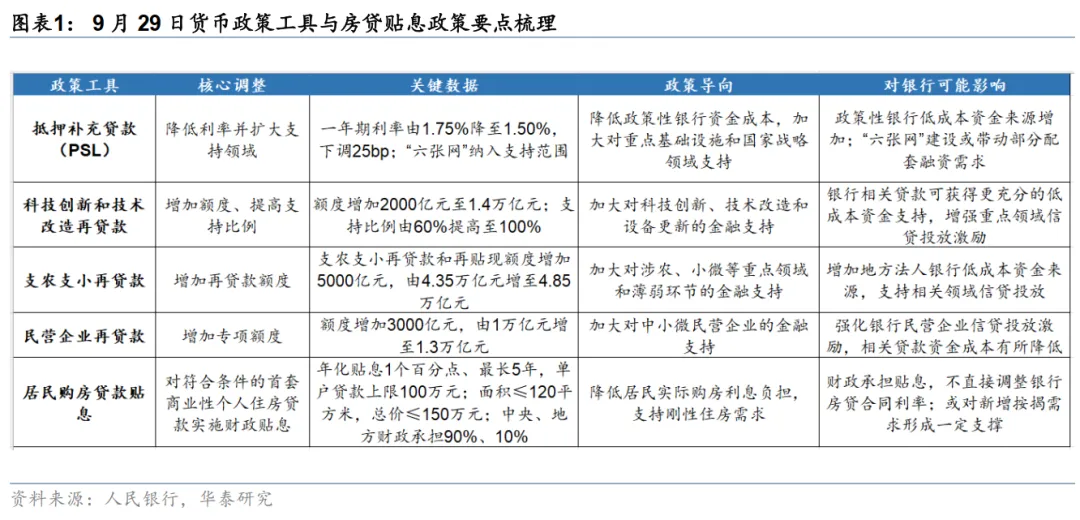
1.PSL降息扩围助力重大基础设施投资:央行将一年期抵押补充贷款利率由1.75%下调25个基点至1.50%,并将支持领域扩展至水网、新型电网、算力网、新一代通信网、城市地下管网与物流网等六张网建设。该举措降低了政策性金融资金成本,拓宽了中长期基建项目融资渠道,为商业银行配套对公信贷提供了业务空间。
2.结构性再贷款工具提额增效:科技创新和技术改造再贷款额度增加2000亿元至1.4万亿元,再贷款资金支持比例由60%提高至100%。支农支小再贷款额度增加5000亿元至4.85万亿元,其中民营企业再贷款额度增加3000亿元至1.3万亿元。低成本政策资金精准注入科技、小微及民营企业,引导信贷由规模扩张转向结构优化。
3.财政贴息大幅降低居民购房实际成本:首套房财政贴息政策年化贴息1个百分点、期限最长5年。按2026年二季度新发放商业性个人住房贷款加权平均利率3.06%计算,贴息后实际利率降至2.06%左右,融资成本降低约33%。由财政出资补贴且不改变银行合同利率,有力边际改善按揭需求。
4.政策协同下的银行业结构性影响:货币与财政政策协同发力,延续了结构性支持思路,政策虽不改变银行业整体信贷增速放缓趋势,但显著改善了重点领域的融资质效。大型银行凭借客户积累与大型项目承接优势展现出更强业绩韧性,稳定分红的现金流价值持续凸显。
总结
1. 政策组合拳体现财政与货币政策深度协同:三篇研报一致指出,本次政策突破了传统依赖商业银行单方面让利的模式,首次由中央财政直接对个人住房贷款给予贴息,并配合央行结构性货币政策工具,实现了财政工具与货币工具的有机结合。
2. 结构性精准滴灌替代全面总量扩张:政策并未采取全面降息或下调LPR的方式,而是通过PSL降息扩围、再贷款提额增效以及定向房贷贴息,精准支持基建、科技、小微民营与首套刚需住房等重点领域,引导信贷从总量增长转向提质增效。
3. 商业银行净息差与资产质量获得双重防护:财政承担贴息资金不改变银行合同利率,避免了对银行息差的额外挤压。同时,降成本与减负纾困有助于降低居民与企业违约风险,改善银行零售及对公资产质量。
4. 按揭信贷企稳与重点领域投放迎来新抓手:房贷贴息政策有效降低刚需购房门槛,预计可覆盖绝大部分中小户型自住需求,助力按揭信贷规模止跌回升。同时,PSL扩围至六张网及再贷款扩容,为商业银行对公中长期信贷提供了充足的优质资产储备。
免责声明:以上报告均系本报告通过公开、合法渠道获得,报告版权归原撰写/发布机构所有,如有侵权,请联系作者删除,本报告为推荐阅读,仅供参考学习,不构成投资建议,如对报告内容存疑,请与撰写/发布机构联系。
图文 :闫芷敬
排版 :林雨翔
审核 :陈思翀、董志华、宋玥



发表评论
2026-10-02 23:49:02 回复该评论
发表评论: