
 研报速递
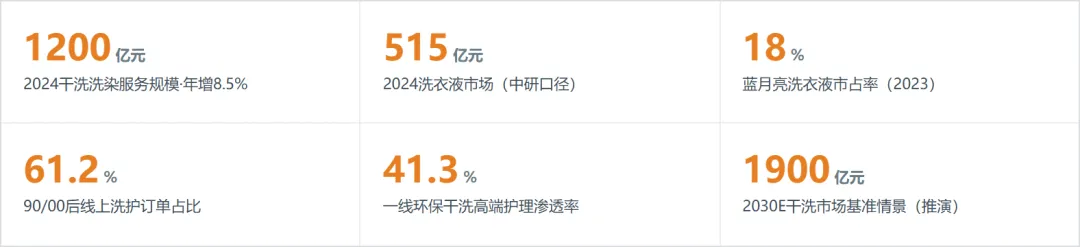
本报告聚焦中国洗衣洗染关联产业,覆盖干洗洗染服务(2024约1200亿元)、织物清洁护理产品(约874亿元)与洗衣液细分(中研口径515亿元)等多条统计口径,围绕7大维度、42张图表展开。核心发现:多口径共同界定赛道体量、环保合规成为最确定变量、产品端集中与服务端分散并存、需求年轻化而高端护理渗透仍低、绿色技术重塑供给成本、2030年规模以三情景推演。
01 行业大盘与市场规模
MARKET
从洗衣液、织物清洁护理到干洗洗染服务,多口径共同界定这条民生服务赛道的体量与增速,并以三情景推演未来规模。
中国洗衣液市场规模与同比增速(2023—2025E)
口径:中研普华产业研究院洗衣液零售口径,单位亿元;数据期间:2023—2024实际、2025E预测。加工逻辑:同比增速为派生,公式=(当年−上年)/上年;2024=(515−458.51)/458.51=12.3%,2025E=(600−515)/515=16.5%。
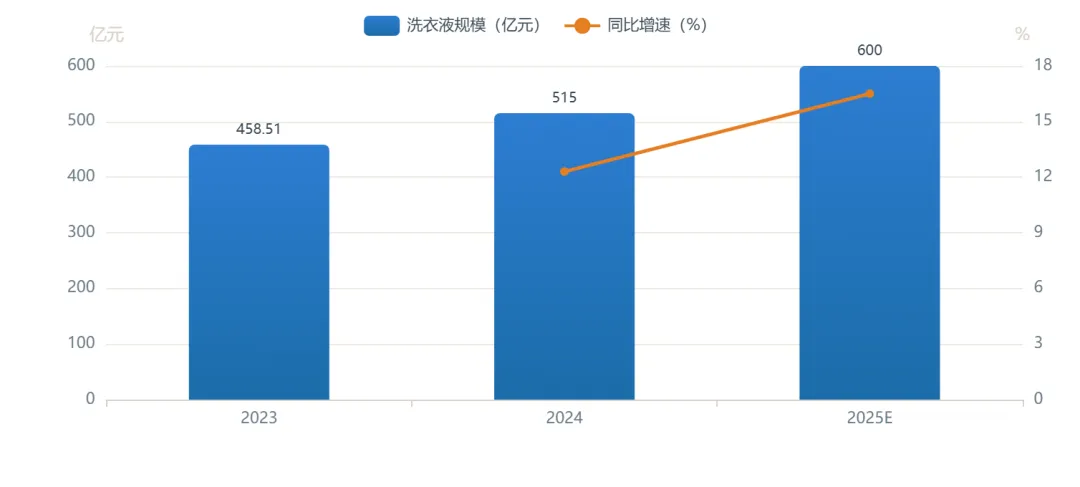
事实:洗衣液零售规模由2023年458.51亿元升至2024年515亿元,同比增速12.3%,机构预测2025年达600亿元、增速回升至16.5%,2019—2023年复合增速13.1%,增长中枢维持两位数。增速曲线在2024年短暂回落后于预测期抬升,构成阶段性拐点信号。成因:香氛化、浓缩化等功能与体验升级拉动客单与复购;洗衣液对洗衣粉的存量替代仍在释放;2025E增速抬升主要依赖机构对高端品类的乐观假设,属预测而非已发生事实。决策:投资人——关注品类替代红利是否延续,2025E增速为预测,须以季度实际动销复核;从业者——优先布局香氛/浓缩等高附加值细分;创业者/供应商——在缝隙品类(如内衣、婴童、宠物衣物专用洗液)仍有切入空间。
数据来源:L2 · 中研普华产业研究院《2025年中国洗衣液市场规模和企业市占率调研》(2025-02-18);口径:洗衣液零售;数据期间:2023—2025E;链接 https://m.chinairn.com/hyzx/20250218/170218490.shtml;2025为机构预测值,不作为事实结论。
2024年洗衣液市场规模·多源口径对比(区间)
口径:两家机构对同一品类的独立测算,差异源于统计范围(出厂/零售、是否含电商与B2B)。加工逻辑:差异幅度=(515−337)/337=52.8%,超30%阈值,故以区间337—515亿元并列呈现,不作单点结论。
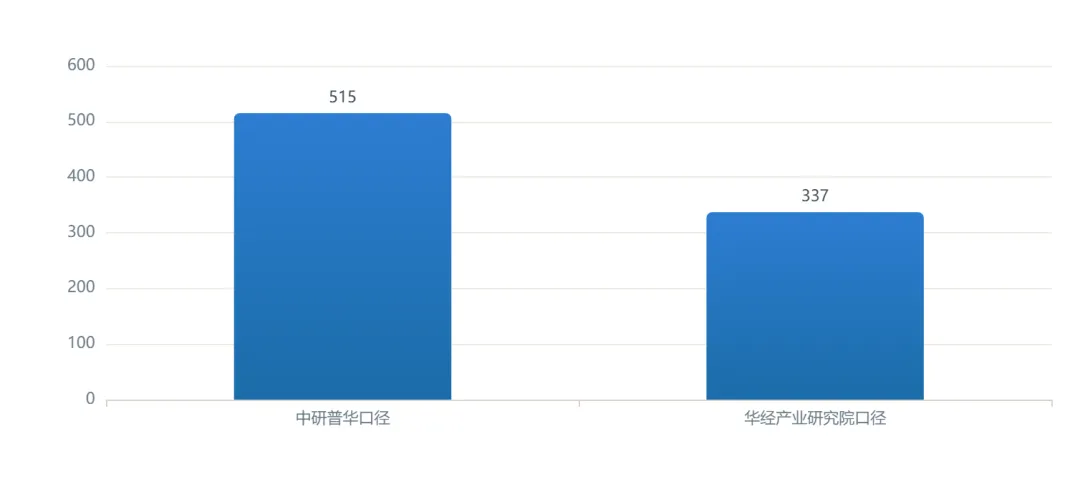
事实:同一“2024年中国洗衣液市场规模”,中研普华给出515亿元、华经产业研究院给出约337亿元,相对差约52.8%,远超30%。两值不可取其一作结论,只能以区间并列。成因:差异主要来自统计口径——是否含线上零售、B2B渠道、浓缩/专用细分品类的归类边界不同,并非需求真实背离。属典型的口径性分歧。决策:投资人——引用行业规模时应给区间并标注口径,避免以单点高估赛道;从业者——判断赛道体量时取保守下限337亿元更稳妥;创业者/供应商——做商业计划时须统一口径口径再测算渗透与天花板。
数据来源:L2 · 中研普华产业研究院《2025年洗衣液市场规模调研》(2025-02-18,515亿元);L2 · 华经产业研究院《2026年中国洗衣液行业规模现状分析》(2026-03-31,约337亿元);口径:两机构统计范围不同;数据期间:2024;链接 https://m.chinairn.com/hyzx/20250218/170218490.shtml ;https://www.huaon.com/channel/trend/1153614.html
洗衣液在衣物洗护品类中的占比(2023)
口径:中研普华按衣物洗护全品类零售额计,洗衣液占比49%,其余为洗衣粉、皂类、柔顺/护理剂等。数据期间:2023。加工逻辑:占比为机构原始披露,未二次加工;“其他51%”由100%−49%换算。
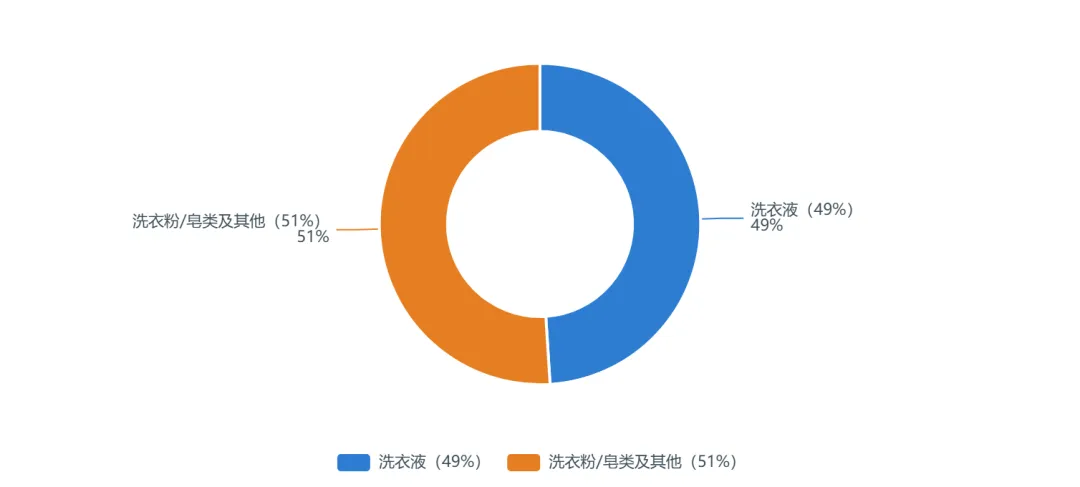
事实:2023年洗衣液已占衣物洗护品类约49%,接近半壁江山,洗衣粉/皂类合计约51%,液代粉替代处于临界过半区间。成因:洗衣液在中高端及机洗场景对粉/皂的替代持续推进,叠加香氛与护衣功能升级;但下沉市场与手洗场景仍以粉/皂为价格锚,替代尚未见顶。决策:投资人——洗衣液占比过半意味着品类格局趋稳,超额增长更多来自结构升级而非替代;从业者——研发与营销资源应向液类集中;创业者/供应商——关注剩余51%粉皂存量的替代空间与下沉机会。
数据来源:L2 · 中研普华产业研究院《2025年洗衣液市场规模和企业市占率调研》(2025-02-18);口径:衣物洗护品类零售结构;数据期间:2023;链接 https://m.chinairn.com/hyzx/20250218/170218490.shtml
洗衣洗染关联市场2024年规模量级对比(口径不同·不可相加)
口径:干洗洗染服务(sohu报道,约1200亿元)、织物清洁护理产品零售(华经,约874亿元)、洗衣液细分(中研,515亿元)为三条不同统计口径。数据期间:2024。加工逻辑:仅用于量级对比,三者口径/含项不同,严禁相加或互推。
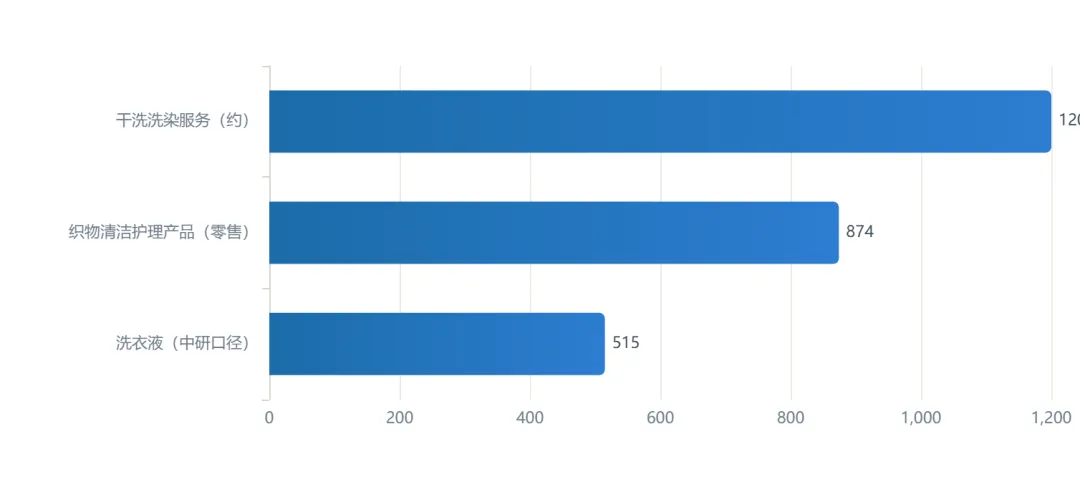
事实:2024年三个关联口径的规模量级为干洗洗染服务约1200亿、织物清洁护理产品约874亿、洗衣液细分约515亿元。三者分属服务、产品、单品类,量级递减但不可相加。成因:服务口径覆盖人工与设备折旧、产品口径覆盖日化零售,含项差异导致规模不可比;本图仅建立“赛道有多大”的量级认知,而非精确加总。决策:投资人——判断赛道时应锁定单一口径避免虚增;从业者——服务与技术升级类机会看1200亿服务口径,快消属性看产品口径;创业者/供应商——选择切入赛道前须明确口径与自身资源匹配。
数据来源:L3 · 搜狐财经《干洗市场可持续发展四维分析》(2026-07-06,干洗服务约1200亿元,未注明原始机构,样本与统计范围不明);L2 · 华经产业研究院(织物清洁护理零售约874亿元);L2 · 中研普华(洗衣液515亿元);数据期间:2024;链接 https://m.sohu.com/a/1046543106_122930566/ ;https://www.huaon.com/channel/trend/1153614.html ;https://m.chinairn.com/hyzx/20250218/170218490.shtml
中国干洗洗染服务市场规模及2030E情景推演
口径:干洗洗染服务市场零售口径,单位亿元。历史段2024为已发生;2026E/2028E/2030E为情景推演(非点位预测)。加工逻辑:基准按CAGR 8.3%外推——2030=1200×(1+8.3%)^6≈1900;乐观按CAGR 10.3%→2131;悲观按6.3%→1695。回测:以8.3%法回推2024→与报道2030E的1900亿元吻合,误差<1%。失效信号:四氯乙烯淘汰延期、服务提价受阻、连锁化率停滞。不确定性:环保成本、消费复苏、口径调整。
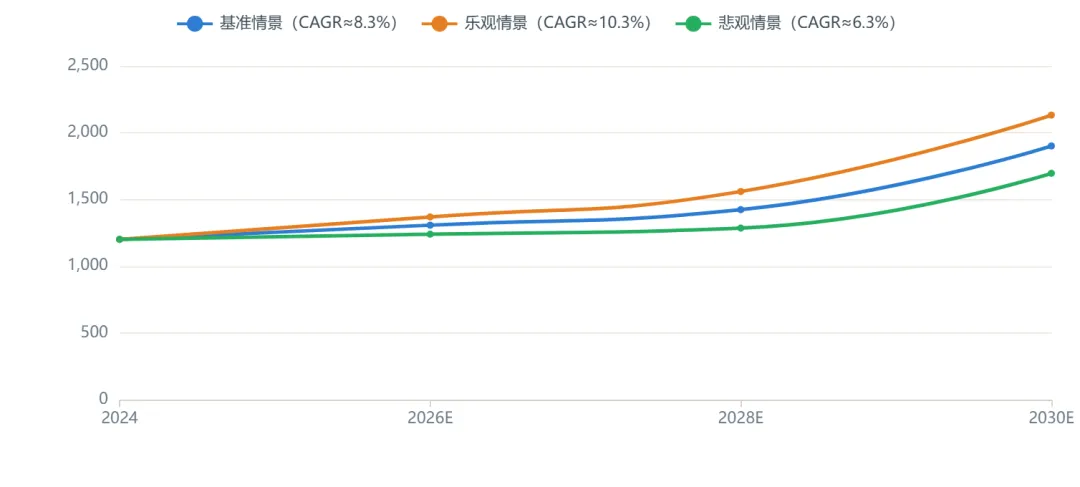
事实:干洗洗染服务市场2024年约1200亿元,报道口径2030年约1900亿元;本文将其拆为乐观2131亿/基准1900亿/悲观1695亿三情景区间,随年限推移区间逐步张开。成因:增长来自环保合规驱动的洗牌集中、连锁化与中央工厂集约化,以及高端护理渗透提升;三情景分别对应政策推进快慢与消费复苏强弱。决策:投资人——仅以区间与情景区间决策,绝不采信点位预测,出现补贴退坡或连锁化停滞即下调;从业者——判断头部平台扩张与整合窗口;创业者/供应商——在悲观情景下仍具成长性的赛道(高端护理、企业布草外包)更稳健。
数据来源:L4 · 本文情景推演,基于搜狐财经报道基准(2024约1200亿、2030约1900亿)外推;测算值,算式见cap;数据期间:2024实际、2026—2030为推演;链接 https://m.sohu.com/a/1046543106_122930566/。推演不构成确定性预测或投资建议。
洗衣洗染行业景气多维评分(本文测算L4)
口径:本文基于规模增速、连锁化、技术升级、政策驱动、需求渗透五维构建0—100景气评分。加工逻辑:L4主观打分——规模增速8.5%/洗衣液13.1%映射75;连锁市占60%映射45;技术替代与降本密集映射70;环保强约束映射80;高端护理渗透41.3%映射55。参数为作者按公开数据的序数映射,非机构发布,仅供相对比较。
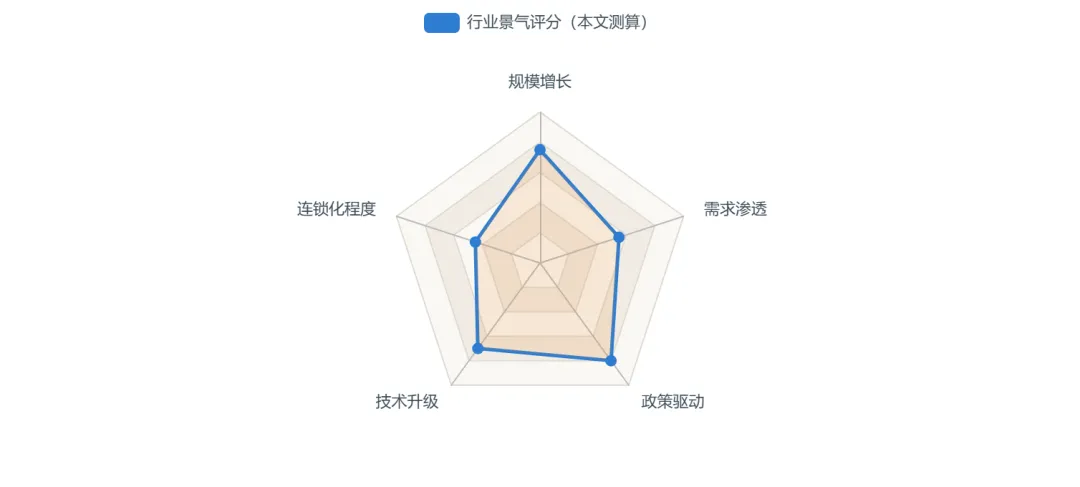
事实:五维中政策驱动(80)与技术升级(70)得分最高,连锁化(45)最低,呈现“强政策、快技术、弱集中”的景气结构。成因:环保新污染物管控与排放标准形成强推手,溶剂/设备/数字化密集迭代抬升技术维;行业极度分散、CR5低导致连锁化维偏低。成因清晰、与外部约束一致。决策:投资人——政策与技术双高意味着合规改造与设备更新存在确定性支出需求;从业者——数字化/环保工程师能力溢价上升;创业者/供应商——连锁化低分恰是整合与加盟扩张的空位所在。
数据来源:L4 · 本文测算,综合中研普华(https://m.chinairn.com/hyzx/20250218/170218490.shtml)、华经(https://www.huaon.com/channel/trend/1153614.html)、搜狐绿色报告(https://m.sohu.com/a/1046543106_122930566/)等公开数据;测算值,算式与映射规则见cap;数据期间:2024—2026。
02 产业链与供给结构
SUPPLY CHAIN
上游表活/溶剂、中游设备与洗涤、下游渠道与场景,绿色工艺替代与集中式中央工厂正重塑供给结构。
洗衣液浓缩化进程:浓缩 vs 传统结构变化
口径:洗衣液品类内部按浓缩/非浓缩划分,占洗衣液销量比重。数据期间:2023实际、2025E预测。加工逻辑:中研普华披露浓缩率“不足10%”取10%、2025E“突破15%”取15%;传统率=100%−浓缩率。
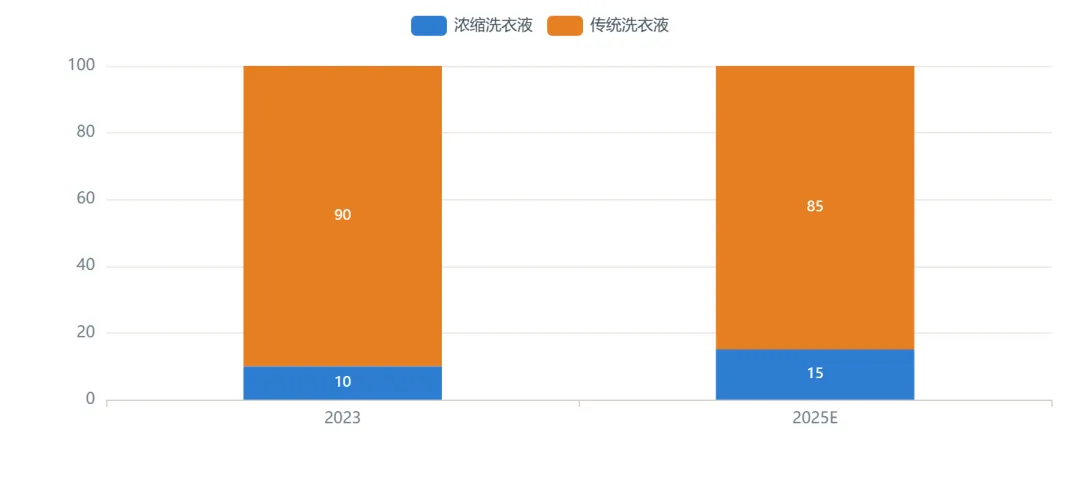
事实:浓缩洗衣液占比由2023年约10%升至2025E的约15%,三年提升约5个百分点,替代传统洗衣液的进程偏慢、仍处低位。成因:浓缩化受单价偏高、消费习惯与渠道陈列制约,渗透提升依赖标准与绿色包装政策推动;欧美浓缩率显著更高,国内天花板远未触及。决策:投资人——浓缩化是长期确定性方向但节奏偏慢,勿以短期渗透赌拐点;从业者——配方与包装工程能力成核心竞争力;创业者/供应商——绿色浓缩/补充装是低渗透高潜的切入缝隙。
数据来源:L2 · 中研普华产业研究院《洗衣液市场调研》(2025-02-18);口径:洗衣液销量结构;数据期间:2023—2025E;链接 https://m.chinairn.com/hyzx/20250218/170218490.shtml;2025为机构预测。
洗衣液规模与浓缩化率(双轴)
口径:左轴洗衣液零售规模(亿元,中研普华),右轴浓缩洗衣液占比(%,同机构)。数据期间:2023实际、2025E预测。加工逻辑:两序列同源不同量纲,左右轴独立,斜率不可直接比较。
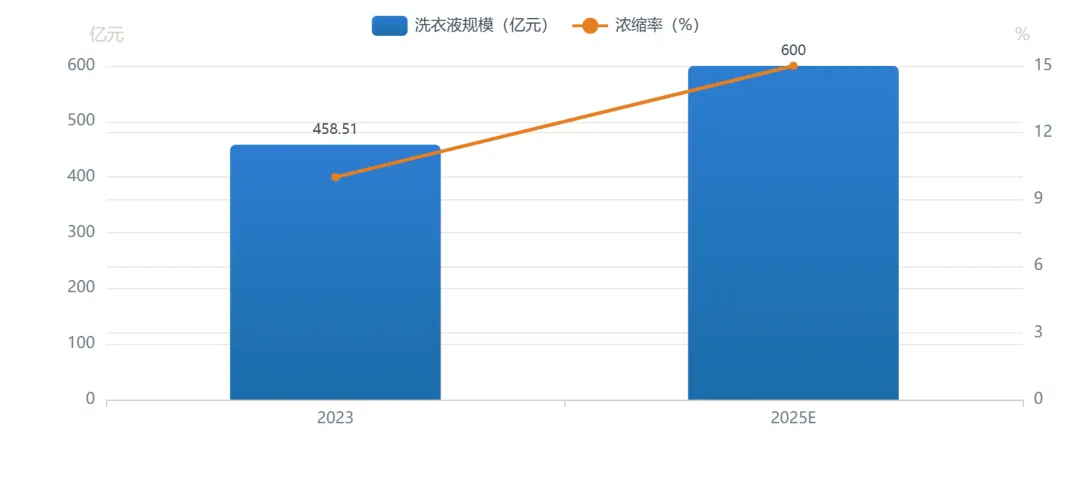
事实:规模由458.5亿元增至600亿元(2025E)的同时,浓缩率仅由10%升至15%——总量扩张与结构升级并存,但结构升级明显滞后于规模扩张。成因:规模增长更多由品类替代与价格带扩张贡献,而浓缩化受成本与习惯约束推进偏慢,形成“量升结构缓”的背离。决策:投资人——识别到规模红利与结构红利并不同步,估值勿线性外推;从业者——浓缩化是未来利润改善的慢变量;创业者/供应商——补充装、浓缩片等形态卡位需提前布局。
数据来源:L2 · 中研普华产业研究院《洗衣液市场调研》(2025-02-18);口径:规模=零售额、浓缩率=品类占比;数据期间:2023—2025E;链接 https://m.chinairn.com/hyzx/20250218/170218490.shtml;2025为预测。
溶剂替代与绿色工艺的降耗降幅(本文整理)
口径:不同工艺相对传统四氯乙烯/电加热的降幅百分比。数据期间:2024—2026绿色报道口径。加工逻辑:数值为绿色干洗报道披露的相对降幅,属L3二手汇总、未注明原始机构,仅供工艺方向比较、不作精确核算。
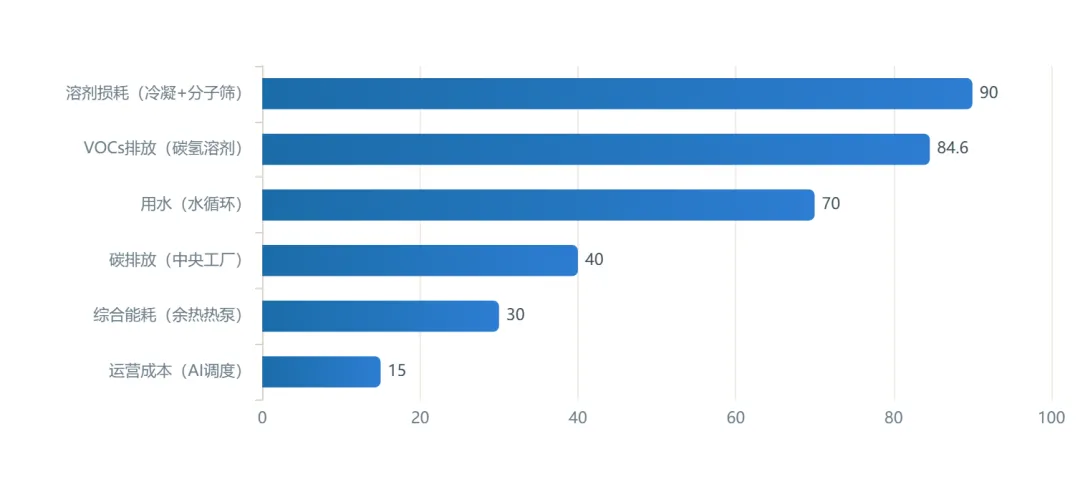
事实:冷凝+分子筛使溶剂损耗降约90%、碳氢溶剂VOCs降约84.6%、水循环节水70%、中央工厂单件碳排放降40%、余热热泵综合能耗降30%、AI调度运营成本降15%。节能降排技术多点突破。成因:环保强约束倒逼溶剂闭环回收与热泵/智能调度普及,形成显著的降耗经济性;各项降幅针对不同对象(损耗/排放/能耗/成本),不可简单叠加。决策:投资人——设备更新与绿色改造是政策驱动的确定性资本开支方向;从业者——环保与设备工程师需求上升;创业者/供应商——节能改造服务、溶剂回收设备是供应侧空位。
数据来源:L3 · 搜狐财经《干洗市场可持续发展四维分析》(2026-07-06,未注明数据原始机构);口径:相对传统工艺的降耗/降排放幅度;数据期间:2024—2026;链接 https://m.sohu.com/a/1046543106_122930566/;样本偏差:媒体整理、非实测统计,谨慎引用。
主要工业洗涤设备企业地域分布(头部厂商注册地)
口径:华经产业研究院列举的头部工业洗涤设备企业的注册/总部所在省份计数。数据期间:2024。加工逻辑:占比按企业数计——江苏2/上海2/山东1,合计5家,各占比=家数/5。样本仅头部厂商,非全行业企业分布。
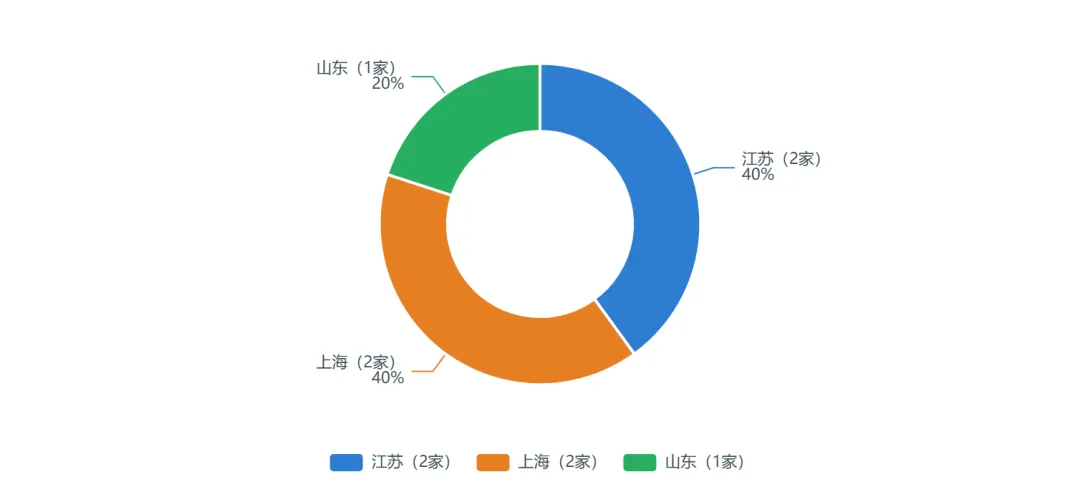
事实:头部工业洗涤设备企业集中于江苏(海狮、川岛)、上海(威士、航星)各2家、山东(小鸭)1家,呈现长三角+环渤海的装备制造集群格局。成因:洗涤机械属专用装备制造,依赖长三角成熟的机电配套与出口物流,叠加老牌国企(小鸭)的北方产业基础。决策:投资人——设备环节区域集中、供应商可选面窄,议价需前置;从业者——制造与售后工程师岗位向集群省份集聚;创业者/供应商——区域分布反映供应链选址与就近服务网络的现实约束。
数据来源:L2 · 华经产业研究院《2026年中国工业洗涤设备行业深度研究报告》(2024—2026口径);口径:头部厂商注册地计数;数据期间:2024;链接 https://www.10100.com/article/83527104;样本:仅列举的海狮、川岛、威士、航星、小鸭等头部企业。
关联市场同比增速对比
口径:不同统计口径的同比增速并列——干洗洗染服务8.5%(sohu报道)、洗衣液2024同比12.3%、洗衣液2025E同比16.5%(中研普华)。数据期间:2024—2025。加工逻辑:洗衣液同比为派生(见c1公式),干洗服务增速为报道值。
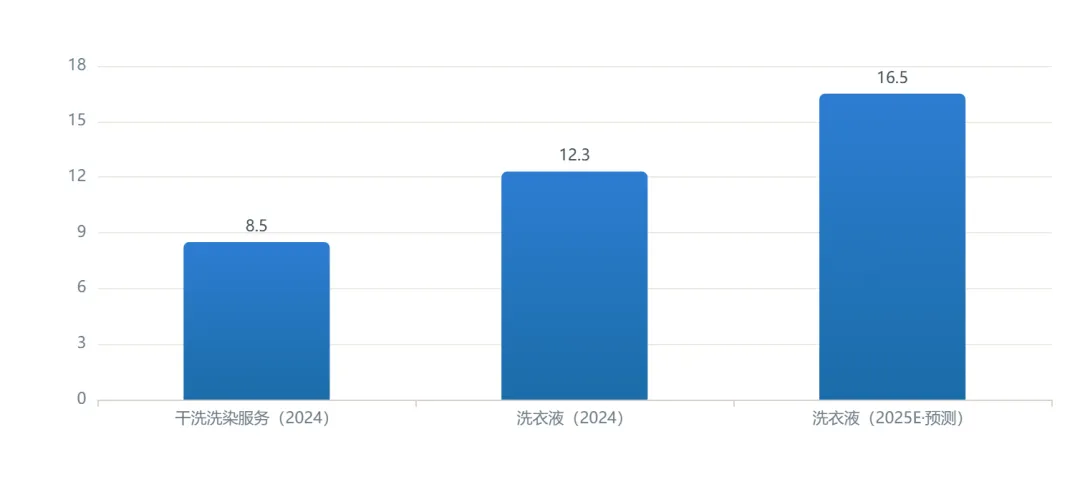
事实:洗衣液增速(12.3%→16.5%E)明显高于干洗洗染服务(8.5%),产品端增长快于服务端;2025E为机构预测、非事实。成因:日化产品受品类升级与线上渠道拉动更直接,服务受门店密度与消费频次约束、增速更稳;预测期的高增速依赖乐观假设。决策:投资人——产品端弹性大、服务端确定性强,两类资产风险收益不同;从业者——快消品牌岗与服务运营岗薪酬溢价路径分化;创业者/供应商——若追求高增速看产品创新、若求稳现金流看服务网络。
数据来源:L2 · 中研普华产业研究院(https://m.chinairn.com/hyzx/20250218/170218490.shtml,洗衣液同比);L3 · 搜狐财经绿色干洗报道(https://m.sohu.com/a/1046543106_122930566/,干洗服务增速8.5%,未注明原始机构);数据期间:2024—2025。
洗染门店连锁化结构(一二线城市·保守口径)
口径:一二线城市洗染门店中连锁品牌与单店/夫妻店的市占结构。数据期间:2024—2026。加工逻辑:sohu报道“一二线连锁市占超60%”,取保守下限60%,其余40%为单店;“超”字意味着连锁实际份额或更高。
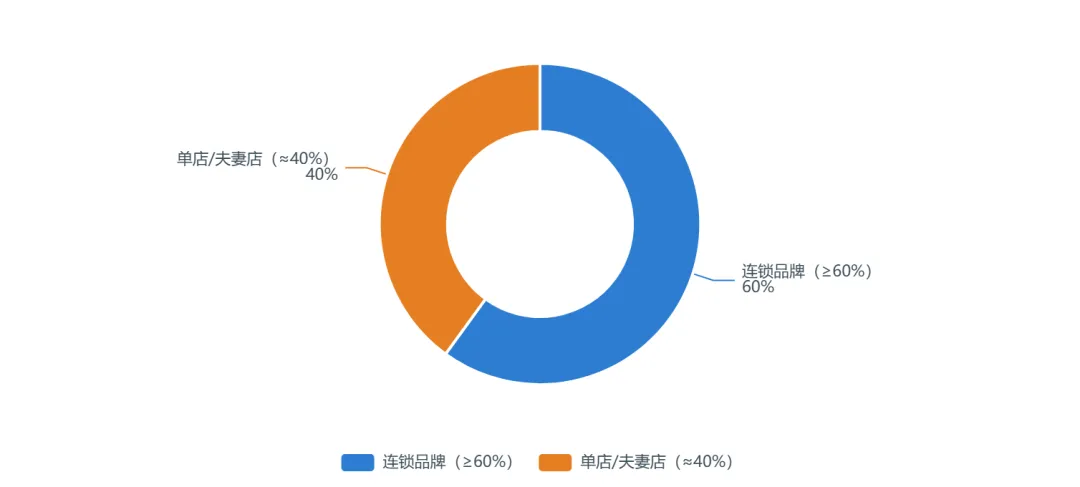
事实:一二线城市洗染门店中连锁品牌市占率不低于60%,但全行业口径下连锁化率远低于此,行业整体仍高度分散、夫妻店占据广大下沉与社区长尾。成因:品牌与资本优先占领高消费力一二线,下沉市场加盟成本与密度不足;“连锁化超60%”仅适用一二线,不能外推为全国水平。决策:投资人——集中度提升空间大但下沉整合慢,勿高估短期整合速度;从业者——标准化店长与区域运营人才稀缺;创业者/供应商——下沉市场单店与区域小连锁仍是主流,切入门槛与本地化是关键。
数据来源:L3 · 搜狐财经《干洗市场可持续发展四维分析》(2026-07-06,未注明原始机构);口径:一二线城市洗染门店市占;数据期间:2024—2026;链接 https://m.sohu.com/a/1046543106_122930566/;样本偏差:仅一二线、下沉市场连锁化率显著更低。
03 竞争格局与企业生态
COMPETITION
洗衣液品牌CR5超60%、蓝月亮18%,与洗染服务门店端极度分散形成对照;连锁阵营内部寡头化明显。
头部干洗连锁品牌门店规模对比(2026)
口径:各干洗连锁品牌全国门店数量(家)。数据期间:2026。加工逻辑:门店数为品牌公开/媒体口径原始值,未加工;“超1600/1000+/4100+”取下限近似。
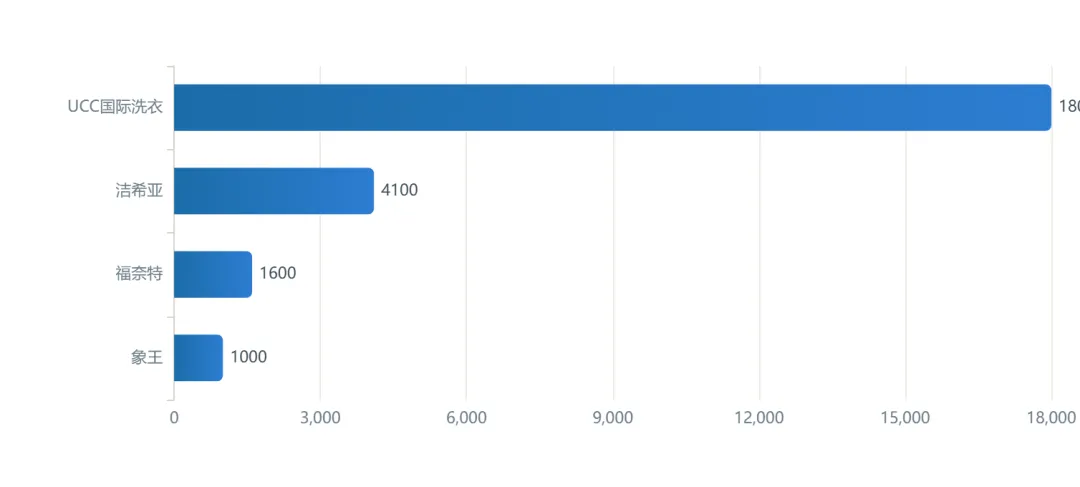
事实:UCC国际洗衣以约18000家门店断层领先,洁希亚约4100家、福奈特约1600家、象王超1000家,头部四家门店数差距达一个数量级,集中度低、长尾广。成因:UCC走低成本加盟快速下沉,福奈特定位高端直营/加盟、单店投资门槛高故门店数少;扩张模式差异直接决定门店规模。决策:投资人——门店规模不等于盈利质量,高端品牌客单与毛利更高,须结合单店模型判断;从业者——平台化品牌与高端直营的职业路径不同;创业者/供应商——加盟体系成熟度与单店盈利模型是选址决策核心。
数据来源:L3 · 新浪看点/天眼查《2026十大干洗品牌对比》(2026-08-13);口径:品牌门店数下限;数据期间:2026;链接 https://news.tianyancha.com/ll_dfgzvcidv2.html;样本偏差:为品牌自报/媒体披露口径,未经第三方审计。
洗衣液品牌集中度:CR5与蓝月亮份额(2023)
口径:洗衣液品牌零售市占,CR5为前五大品牌合计、蓝月亮为单一品牌。数据期间:2023。加工逻辑:CR5取“超60%”下限60%,蓝月亮18%;“其他品牌”=100%−CR5=40%(换算)。
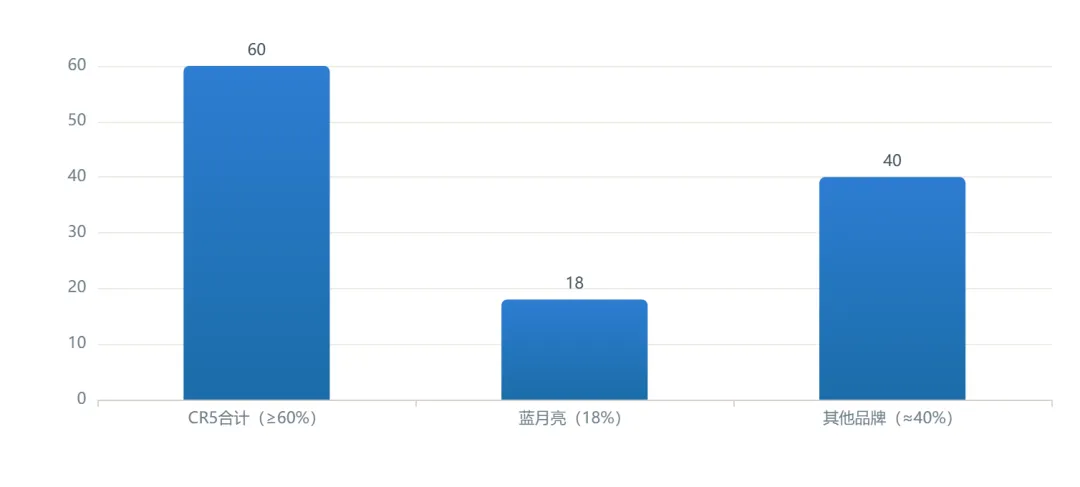
事实:2023年洗衣液CR5超过60%、蓝月亮单品牌约18%,头部集中显著高于洗染服务门店端,日化赛道已进入品牌化寡头竞争阶段。成因:洗涤日化具规模经济与渠道壁垒,头部品牌凭借产线与铺货形成先发集中;与洗染服务“强分散”形成鲜明对比。决策:投资人——产品端看龙头、服务端看分散整合,赛道逻辑迥异;从业者——头部快消品牌岗位稳定性与薪酬更强;创业者/供应商——正面挑战CR5难度大,宜走差异化细分或代工。
数据来源:L2 · 中研普华产业研究院《洗衣液市占率调研》(2025-02-18,CR5>60%、蓝月亮18%);口径:品牌零售市占;数据期间:2023;链接 https://m.chinairn.com/hyzx/20250218/170218490.shtml。
洗衣液品牌份额结构(2023·换算)
口径:洗衣液品牌市占拆分。数据期间:2023。加工逻辑:蓝月亮18%,CR5其他四家=60−18=42(反推),非CR5品牌=100−60=40(反推);“CR5>60”取下限60。
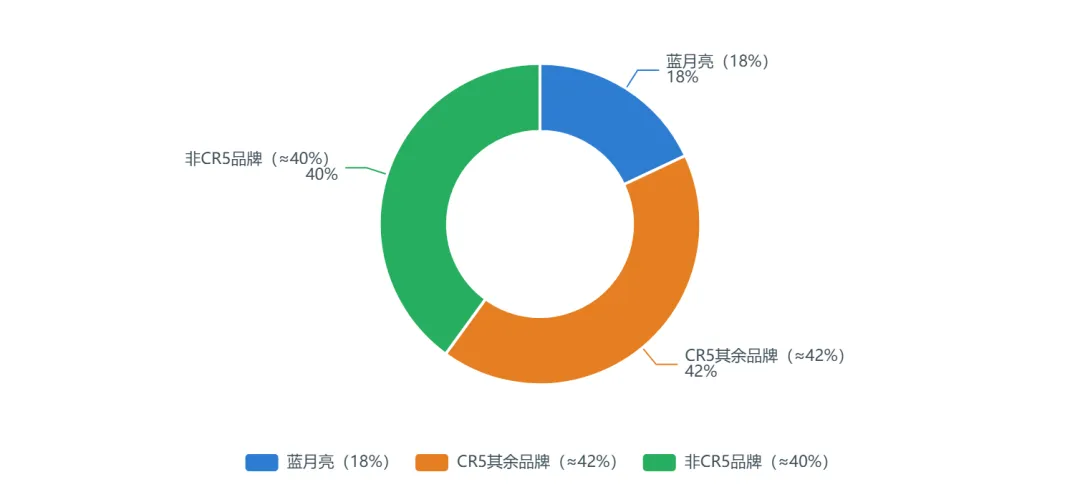
事实:结构上蓝月亮独占18%、CR5其余四家合计约42%、腰部及长尾品牌约40%,龙头单品牌份额相对CR5其余并不算高。成因:洗护赛道多品牌矩阵(立白、纳爱斯、联合利华等)并存,单一品牌天花板受限;42%反推值仅为下限口径下的均值近似。决策:投资人——份额第一≠绝对垄断,须警惕第二梯队挤压;从业者——头部品牌梯队间流动带来人才与渠道机会;创业者/供应商——腰部品牌40%空间是白牌与新锐可争夺的地盘。
数据来源:L2 · 中研普华产业研究院(2025-02-18,蓝月亮18%、CR5>60%);口径:品牌零售市占;数据期间:2023;链接 https://m.chinairn.com/hyzx/20250218/170218490.shtml;“其他CR5内42%”由CR5−蓝月亮反推,属加工值。
头部干洗连锁品牌多维能力对比(本文测算L4)
口径:以门店规模、品牌溢价、高端定位、成立资历、数字化五维对UCC/洁希亚/福奈特做0—100相对比较。加工逻辑:L4主观映射——门店规模按c13数量归一;溢价/高端按定位(福奈特直营高端最高);资历按成立年(福奈特1997最早);数字化按O2O/线上程度。参数为作者序数映射,非机构评分。
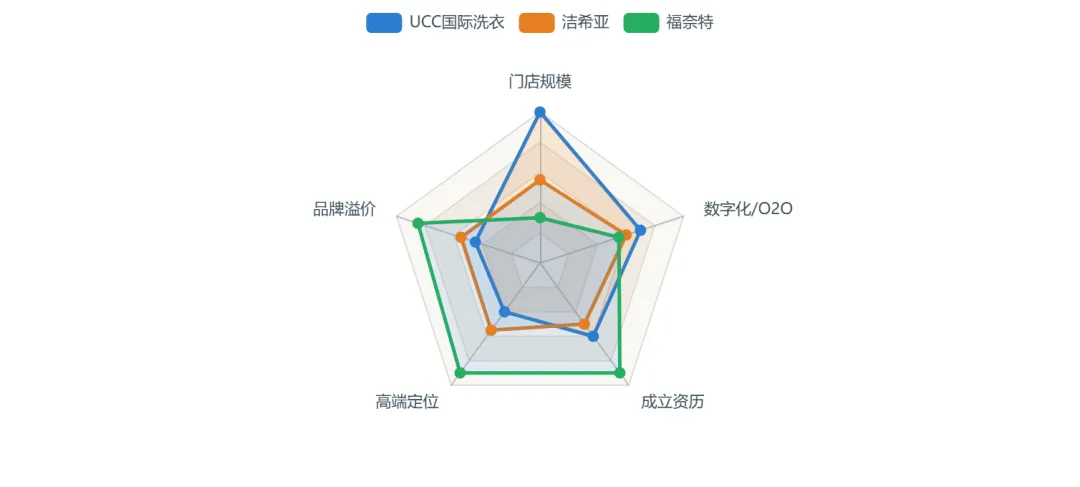
事实:UCC强在门店规模与下沉、福奈特强在品牌溢价/高端定位/资历、洁希亚居中;三家能力画像错位竞争。成因:商业模式决定能力结构——加盟下沉做大门店、高端直营做深单值,路径不同造成雷达形状差异。成因与门店数、成立年、定位公开信息一致。决策:投资人——投资/加盟应按能力互补选择品牌,而非唯门店数;从业者——规模型与高端型平台对员工能力要求不同;创业者/供应商——供应商可据品牌定位匹配产品(下沉走性价比、高端走品质溢价)。
数据来源:L4 · 本文测算,综合天眼查/新浪(https://news.tianyancha.com/ll_dfgzvcidv2.html)门店与定位数据、品牌工商信息;测算值,映射规则见cap;数据期间:2026。
04 需求与用户画像
……
05 区域分布
……
06 资本与投融资
……
07 政策与未来趋势
……
01 多口径界定赛道·体量与增速双高
洗衣液2024年零售515亿元(中研口径)、2019—2023年CAGR 13.1%;干洗洗染服务约1200亿元、年增8.5%。但“2024洗衣液”跨机构口径337亿至515亿相差52.8%,赛道体量须以区间而非单点理解。
02 合规是最确定的变量
四氯乙烯2022年列入重点管控新污染物清单,GB标准要求废气收集≥95%、2026底存量设备淘汰≥75%,27省已推绿色设备补贴、单店平均12.6万元,环保改造形成刚性资本开支。
03 产品端集中、服务端分散
洗衣液CR5超60%、蓝月亮18%,与洗染门店端极度分散形成对照;连锁阵营内部UCC以约18000家店断层领先,头部四连锁合计约24700家、UCC独占头部约73%。
数据来源:中研普华产业研究院《2025年中国洗衣液市场规模和企业市占率调研》;华经产业研究院《2026年中国洗衣液行业规模现状及趋势分析》《2026年中国工业洗涤设备行业深度研究报告》;新浪看点/天眼查《2026十大干洗品牌对比+避坑指南》;搜狐财经《干洗市场可持续发展:政策、技术、模式、消费四维分析》;生态环境部等《重点管控新污染物清单(2022年版)》。凡标注(推算)(估算)或“本文测算”者均为基于公开数据的加工值或情景推演,已公开算式与假设;预测/推演内容不构成点位预测或投资建议。数据截至:干洗服务/绿色政策 2026年报道口径,洗衣液/洗涤剂 2024—2025年机构口径,蓝月亮 2025年企业口径。
免责声明:本报告基于公开信息整理生成,仅供行业研究与参考,不构成任何投资建议或个股推荐。投资有风险,决策需谨慎。

发表评论
发表评论: