
 研报速递
一、报告摘要
随着“全民健身”国家战略深入推进和国民健康意识持续觉醒,中国运动康复产业进入高速发展通道。光疗产品作为运动医疗领域的重要物理治疗手段,正从传统的低能量激光向高能量激光(High-Intensity Laser Therapy, HILT)等新一代技术迭代升级。本报告系统分析中国运动医疗领域光疗产品的市场现状、政策环境、技术路线,重点阐述高能量激光的核心技术优势与产品优势,并对目标应用场景、竞争格局及发展趋势做出研判。
二、市场概况
2.1 运动医学与运动康复市场规模
中国运动医学市场正处于高速增长期。2025年中国运动医学市场规模达102.94亿元(人民币),全球运动医学市场规模达401.17亿元,预计至2032年全球运动医学市场规模将达到916.9亿元。在运动医学植入物及器械细分领域,2025年中国市场规模为63亿元,预计2026年将达73亿元。
运动康复领域增长更为迅猛。康复医疗整体市场规模预计2025年将突破2000亿元,年复合增长率达20.9%。运动康复产业从2016年50亿元市场增长至2026年破千亿规模,十年间需求放大20倍。中国运动康复行业2024年市场总规模已突破千亿元,年均增长率保持在20%以上。
2.2 光疗产品在运动医疗中的市场定位
光疗产品是物理治疗设备的重要分支,在运动损伤康复、疼痛管理、组织修复等方面具有广泛应用。全球光生物调节(Photobiomodulation Therapy, PBMT)市场2025年估值2.46亿美元,预计2035年将达5.65亿美元。全球光生物刺激设备市场2024年估值105亿美元,预计2034年达250.9亿美元。
中国光疗市场2025年规模约3.9亿美元,预计2031年将达7.12亿美元,年复合增长率达10.6%。运动损伤恢复已被列为光疗市场的重要应用领域之一。深层组织激光治疗设备全球市场2024年估值3.22亿美元,预计2031年达4.79亿美元,年复合增长率5.9%。
2.3 市场驱动因素
需求侧驱动:中国运动医学相关疾病患病人数2024年达1.686亿例,预计2030年将超过2亿例。预计到2030年,中国每年运动损伤将达1亿人次。全民健身热潮推动下,健身房会员数量大幅增长,运动损伤人群从专业运动员扩展至普通健身爱好者和办公室人群。
政策驱动:国家卫生健康委等12部门印发《促进健康消费专项行动方案》,明确提出开展社区运动健康中心试点,提供健康测评、健身指导、运动康复等服务,重点支持可穿戴运动电子产品与运动器械发展与迭代。工信部提出面向竞技体育和大众运动亟需,研发运动员竞技、训练、测试和康复装备。
技术驱动:光疗技术从低能量激光向高能量激光、多波长组合设备迭代升级,治疗效率大幅提升,临床适应症不断拓展。
三、政策与监管环境
3.1 医疗器械分类与注册管理
光疗类医疗器械按照《医疗器械分类目录》归属于“09-03光治疗设备”类别。物理治疗器械按照电疗、温热(冷)疗、光疗、力疗、磁疗、超声治疗、高频治疗等类别进行划分管理。
对于运动康复领域的光疗产品,取得医疗器械注册证(有证产品)意味着经过国家药监局(NMPA)的严格审评,在产品安全性、有效性方面有官方背书。目前市场上既有获得二类、三类医疗器械认证的专业级光疗设备,也有大量未取得医疗器械注册证的非医疗级产品。两类产品在临床适用场景、推广渠道和目标客户上存在显著差异。
3.2 行业标准与规范
国家标准《上下肢运动功能评估与训练设备通用要求》(GB/T 44665-2024)已于2025年1月1日正式实施。《康复器械临床应用指南》涵盖电疗、光疗、平衡训练等12类物理治疗设备和17种运动康复器械,为临床决策提供参考。光生物调节疗法(PBM)的循证共识已确认其为成年患者安全的治疗方式。
四、光疗产品技术路线对比分析
4.1 光疗产品的主要类型
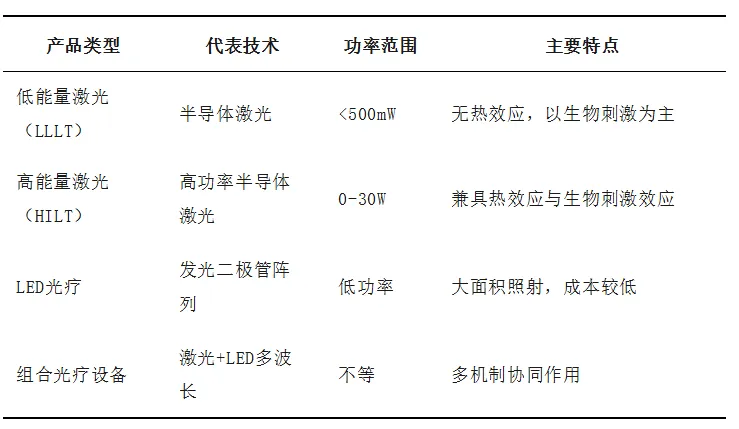
在运动医疗领域,光疗产品主要可分为以下几类:
4.2 高能量激光 vs 低能量激光:核心差异
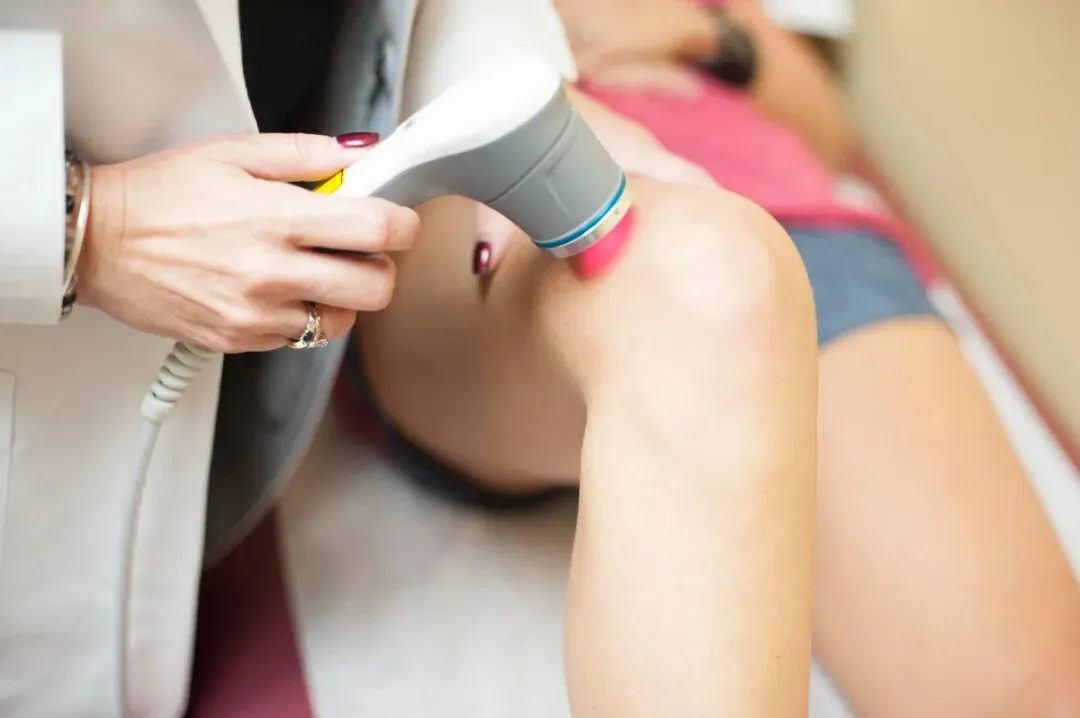
高能量激光疗法(HILT)与传统低能量激光疗法(LLLT)的根本区别在于输出功率的量级差异。低能量激光通常以毫瓦(mW)为单位,主要产生光生物调节效应;而高能量激光以瓦(W)为单位,能够在产生光生物效应的同时,利用光热效应实现深层组织的快速消炎和镇痛。
高能量激光的核心技术优势:
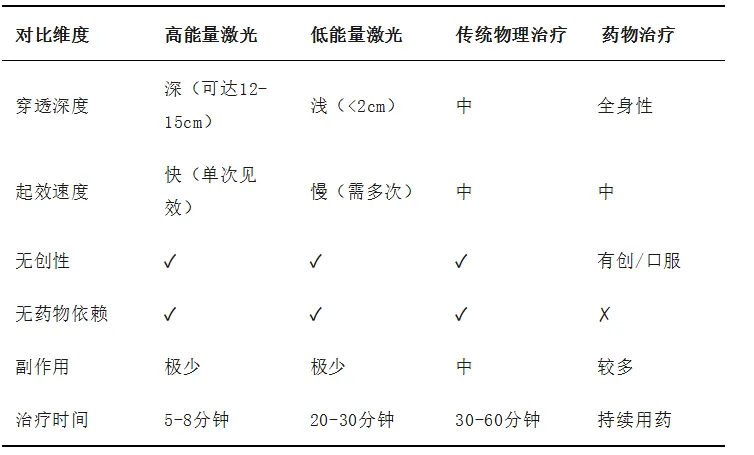
(1)深层穿透能力。高能量激光(如810nm/980nm/1064nm波长,可达30W功率)能深入组织12-15厘米,远优于低能量激光的表层作用。这使得高能量激光能够有效治疗深层肌肉、肌腱、关节等标准激光器无法治疗的病变。
(2)快速见效。高能量激光治疗5-8分钟即可见效,而低能量激光通常需要多次、长时间治疗才能显现效果。高功率系统能在较低级设备所需的一小部分时间内提供临床意义的“能量剂量”(焦耳)。
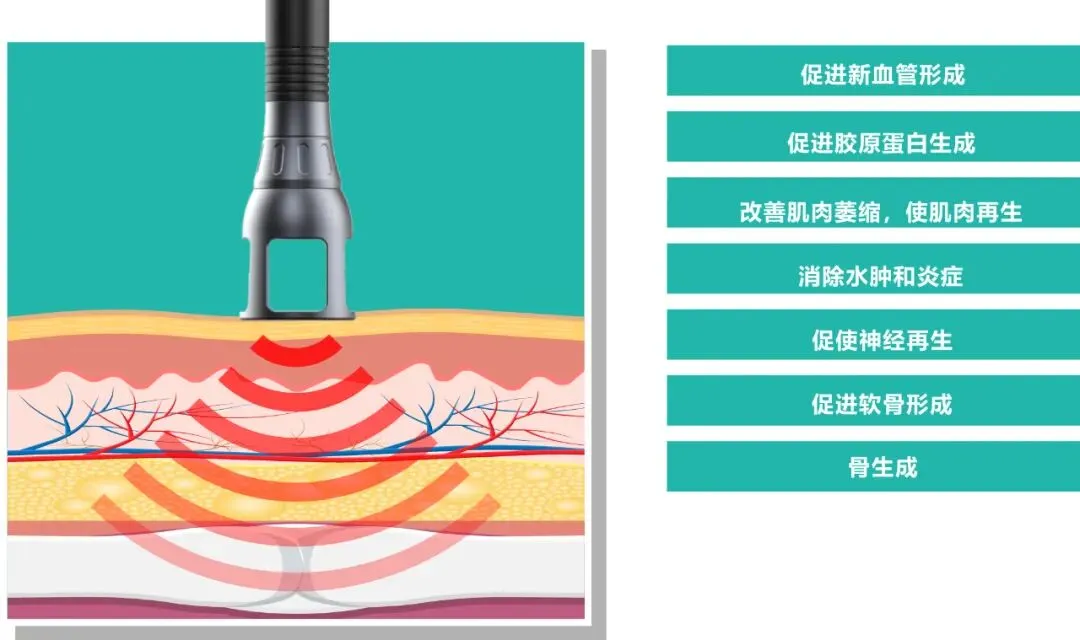
(3)双重作用机制。高能量激光通过生物刺激效应促进组织细胞再生、神经修复,同时通过光学机械刺激提高痛阈、缓解疼痛。光子能量被组织中的线粒体吸收,启动细胞内光生化反应,促进细胞新陈代谢、加速组织修复和再生,抑制神经末梢兴奋性,减少疼痛介质释放。
(4)无痛治疗。患者在治疗中基本上不会感觉疼痛,同时能改善血液循环、减轻炎症、消除水肿。在急性受伤情况下,患者可能承受不了按压、拉筋等强烈刺激的疗法,高能量激光能够在无痛情况下提供治疗。
(5)广泛的临床应用。高能量激光在骨关节退行性疾病、慢性肌肉软组织损伤、脊柱疾病等治疗方面具有广阔前景。临床研究证实其可有效缓解网球肘短期疼痛、改善功能,治疗跟腱炎,对肌腱和骨骼康复大有裨益。
五、高能量激光产品优势分析
5.1 产品技术参数优势
当前主流高能量激光治疗设备的核心技术参数包括:
波长:810nm/980nm/1064nm(近红外波段),具有最佳的组织穿透深度
输出功率:可达30W,确保足够的光子能量密度
穿透深度:可达12-15cm,覆盖绝大多数运动系统深层组织
治疗时间:单次5-8分钟,显著提升临床效率
作用机制:消炎、止痛、促进组织修复三位一体
5.2 临床疗效优势
(1)运动损伤康复。
研究表明,在肌肉损伤后5天内联合应用高能量激光与康复治疗,在疼痛缓解、恢复运动及减少复发方面均有积极效果。高能量激光联合抗阻运动训练治疗肱骨外上髁炎(网球肘),在治疗后1天及3个月的前臂内旋/外旋疼痛评分均显著低于单纯运动训练组。
(2)关节疾病治疗。
高能量激光联合运动疗法对膝骨关节炎患者运动功能的影响正在开展临床研究,旨在探究联合疗法在改善膝关节活动度、肌肉力量、关节稳定性及疼痛程度方面的效果。高强度激光治疗可减轻髌股关节疼痛综合征患者的疼痛,并与改善下肢功能相关。
(3)疲劳预防与运动表现提升。
在运动前使用高能量激光(900焦耳,3瓦输出功率,5分钟)照射股四头肌,可作为疲劳预防策略。光生物调节疗法已被研究作为改善高水平运动员肌肉表现和加速恢复的辅助手段。
5.3 相比其他治疗方式的竞争优势
六、目标应用场景分析
6.1 体育学校
体育学校是运动损伤的高发场景,学生运动员训练强度大、损伤频率高。高能量激光设备可用于:
急性运动损伤的快速处理(肌肉拉伤、韧带扭伤等)
慢性劳损性损伤的治疗(肌腱炎、筋膜炎等)
训练前后的疲劳预防与恢复促进
6.2 国家运动队
国家运动队对运动康复的要求最高,需要最快速、最有效的治疗方案。高能量激光的优势在此场景尤为突出:
大赛前的急性损伤快速修复
高强度训练后的快速恢复
陈旧性运动损伤的深度治疗
非药物、无兴奋剂风险的合规治疗手段
国际领先的运动医学中心已将高能量激光作为核心物理治疗技术之一。
6.3 运动健身康复中心
随着大众健身人群的扩大和运动损伤的普遍化,运动健身康复中心是光疗产品最具增长潜力的市场:
面向普通健身爱好者的运动损伤康复
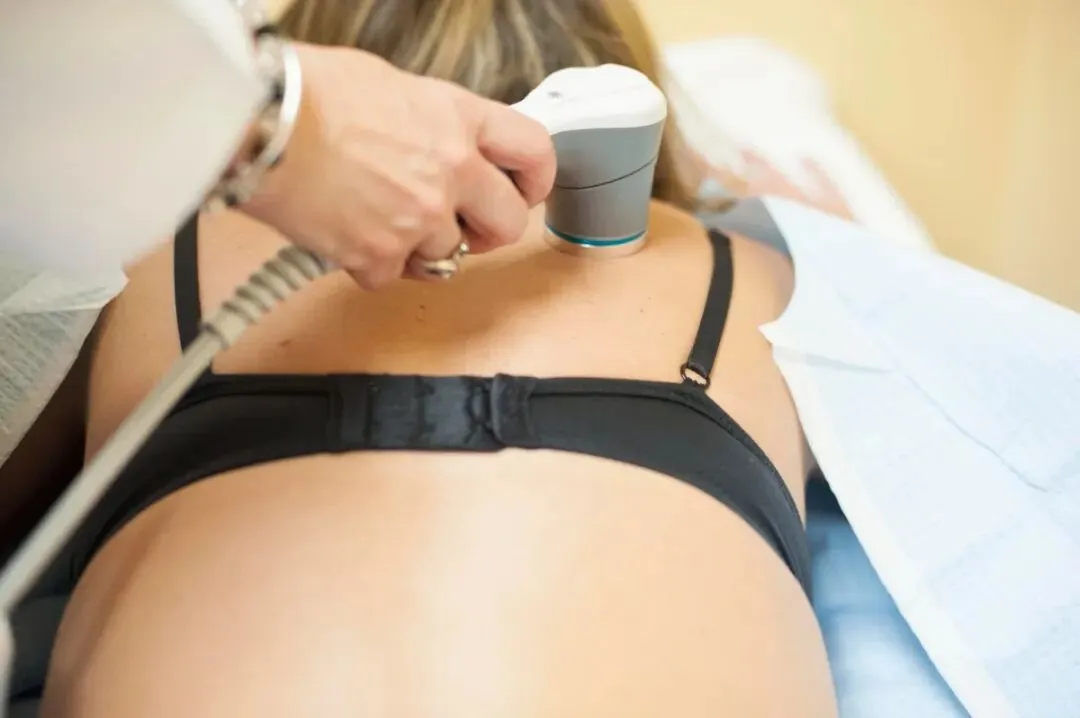
办公室人群的颈肩腰腿痛治疗
术后康复与功能恢复
可作为康复中心的差异化服务项目
6.4 医院康复科与运动医学中心
医院康复科和运动医学中心是光疗产品最传统的应用场景:
骨科术后康复
运动损伤专科治疗
慢性疼痛管理
可与手术、药物等治疗方式形成协同
天津体育医学中心作为中国首个省级运动医学中心,已设有三个运动医学科室、100多张床位专门治疗运动损伤患者。
6.5 社区运动健康中心
政策推动下的社区运动健康中心试点,为光疗产品提供了新的下沉市场空间,可实现运动康复服务的社区化、便捷化。
七、竞争格局分析
7.1 全球主要参与者
全球深层组织激光治疗设备市场的主要厂商包括Dimed Laser、LightForce Therapy Lasers、Aspen Laser、BTL、Gigaa Laser、Apollo Laser等。这些企业在产品技术、市场渠道和品牌影响力方面各有优势。
在物理治疗激光市场,全球市场规模2020年约10亿美元,预计2033年达35亿美元,年复合增长率约10.10%。
7.2 中国市场参与者
中国光疗设备市场参与者包括:
翔宇医疗:致力于康复理疗设备和创伤治疗设备的研发、生产、销售
龙之杰:生产电疗、光疗、压力疗法等物理因子及运动治疗产品
健力普医疗:光疗产品领导品牌,产品包括半导体激光治疗仪、红外偏振光治疗仪等
瀚东启辰:半导体激光治疗仪(高能量激光、低能能量激光)
Lumaflex:美国专业可穿戴光疗品牌,专注运动康复与疼痛管理,已获中国二类医疗器械认证
7.3 有证产品 vs 无证产品的市场格局
当前运动系统使用的光疗产品可分为有医疗器械注册证和无证两大类:
有证产品的优势在于:
临床安全性、有效性经过官方验证
可在医疗机构内合法使用和收费
可作为专业治疗方案获得医保或商业保险覆盖
品牌信任度高,适合B端专业机构采购
无证产品的市场空间主要在于:
价格相对较低
面向家庭、健身房的非医疗级应用
市场推广灵活,不受医疗器械推广限制
但随着监管趋严和专业机构对产品质量要求的提升,有证产品在运动医疗核心市场的竞争优势将更加明显。
八、发展趋势与建议
8.1 市场趋势
(1)技术高端化。
光疗产品正从低能量激光向高能量激光、多波长组合设备升级。高能量激光凭借深层穿透、快速见效等核心优势,将成为运动医疗领域光疗产品的主流技术路线。
(2)应用场景多元化。
运动康复正从专业竞技场景向大众健身场景扩展。体育学校、健身康复中心、社区运动健康中心等新兴场景将为光疗产品带来巨大的增量市场。
(3)产品便携化与智能化。
可穿戴光疗设备、智能控制系统的出现,使光疗产品的使用场景更加灵活。
(4)联合治疗方案普及。
高能量激光与运动训练、冲击波等治疗方式的联合应用正在成为临床趋势。
8.2 发展建议
对于光疗产品企业:
聚焦高能量激光赛道。
凭借深层穿透、快速见效的核心优势,高能量激光是运动医疗光疗产品的最具增长潜力的细分领域。
加快医疗器械注册。
取得NMPA注册证是进入医院、运动医学中心等核心渠道的必要条件。
布局多元应用场景。
针对体育学校、国家运动队、康复中心等不同场景开发差异化产品方案。
加强临床证据建设。
开展更多高能量激光在运动损伤康复领域的临床研究,积累本土临床数据。
探索联合治疗模式。
开发高能量激光与运动训练、冲击波等联合治疗的标准化方案。
对于运动康复机构:
将高能量激光纳入核心治疗设备配置,提升服务能力和治疗效率。
培养高能量激光治疗的专业人才,确保设备使用效果。
建立光疗与其他治疗手段的协同方案,形成差异化竞争优势。
九、结论
中国运动医疗领域正处于前所未有的高速发展期,运动康复市场从百亿级向千亿级跨越。光疗产品作为物理治疗的重要手段,正经历从低能量激光向高能量激光的技术升级。高能量激光凭借深层穿透(可达12-15cm)、快速见效(5-8分钟)、无痛治疗、双重作用机制等核心技术优势,在运动损伤康复、疼痛管理、组织修复等方面展现出显著优于传统光疗产品的临床价值。
在体育学校、国家运动队、运动健身康复中心、医院康复科等多元应用场景中,高能量激光设备正从“可选配置”向“标配设备”转变。随着政策利好持续释放、大众健康意识提升、技术不断迭代,高能量激光光疗产品在中国运动医疗市场将迎来广阔的增长空间。建议相关企业把握技术升级窗口期,加快产品注册与市场布局,在千亿级运动康复市场中占据领先地位。
本文内容仅供读者参考,不代表本公众号立场。文章信息来源于公开渠道及作者个人分析,不构成任何投资、法律或医疗建议。文中观点仅为作者个人见解,如有不妥,请联系删除。市场有风险,决策需谨慎。
1、【在线咨询】 直接获取答案
2、可以直接关注公众号,微信扫一下即可关注
专注于半导体激光医学领域,用科技的灵感创造前所未有的关怀!
欢迎您的关注:
产品覆盖泌尿外科、医学美容、口腔、血管外科、康复理疗科、微创医学六大领域,我们用高端专业的科技为全球医师提供安全、高效、完美的临床应用方案。

发表评论
发表评论: