
 研报速递
01
报告摘要
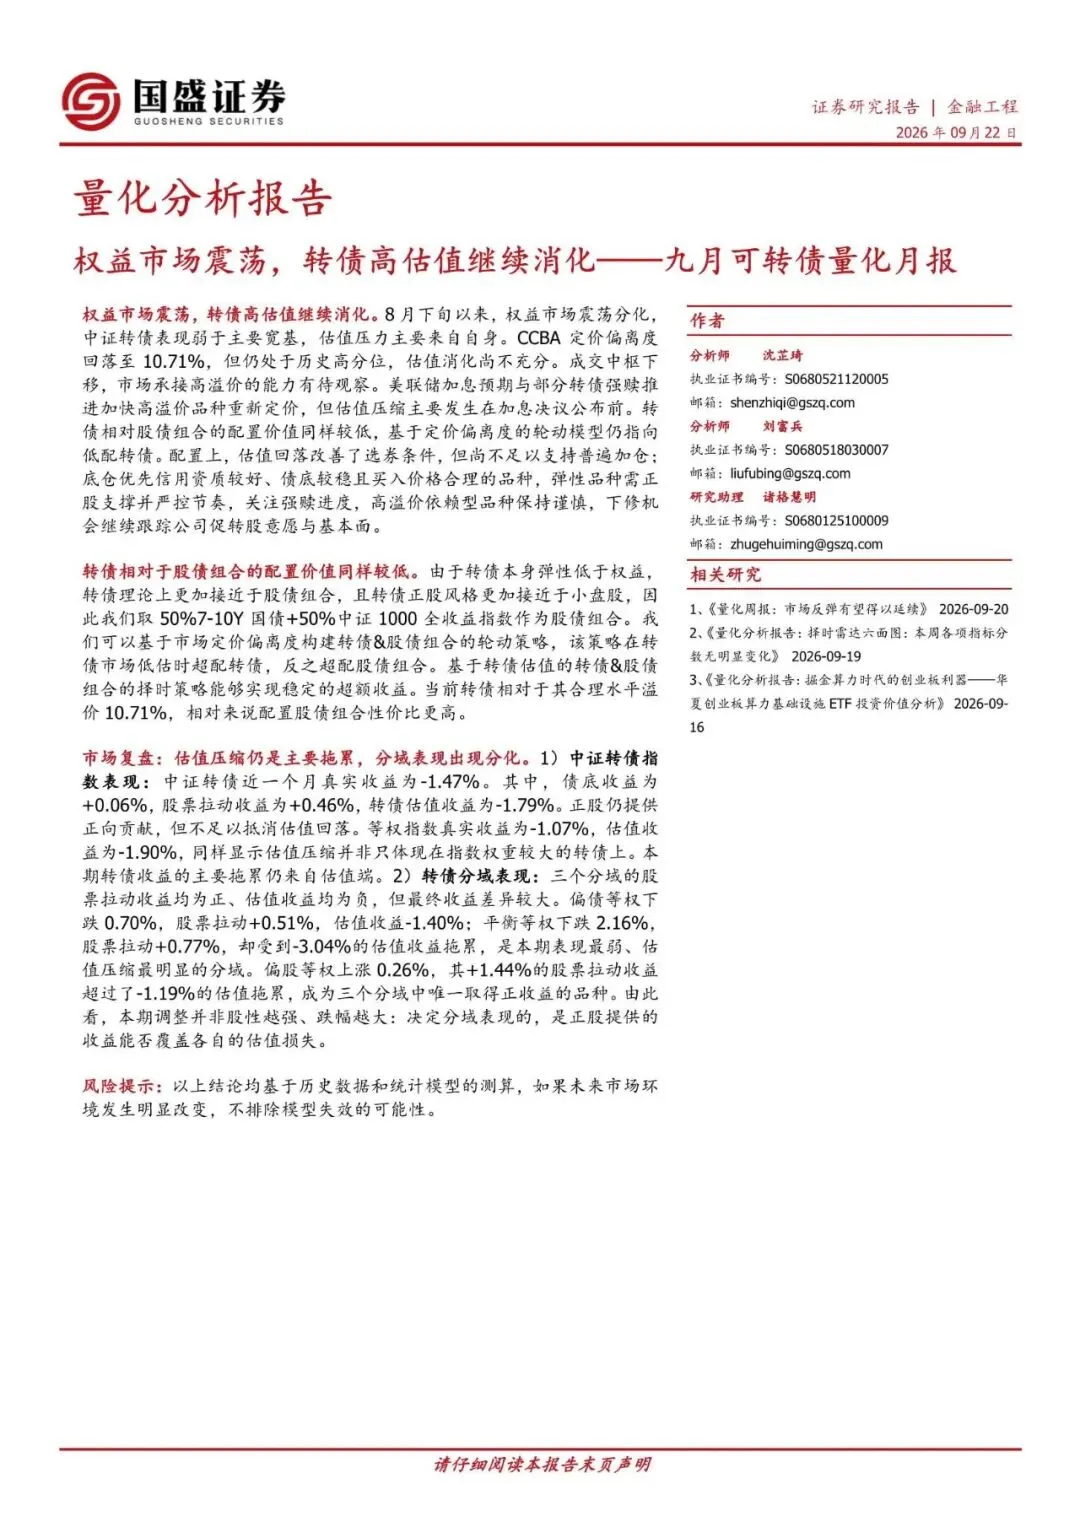
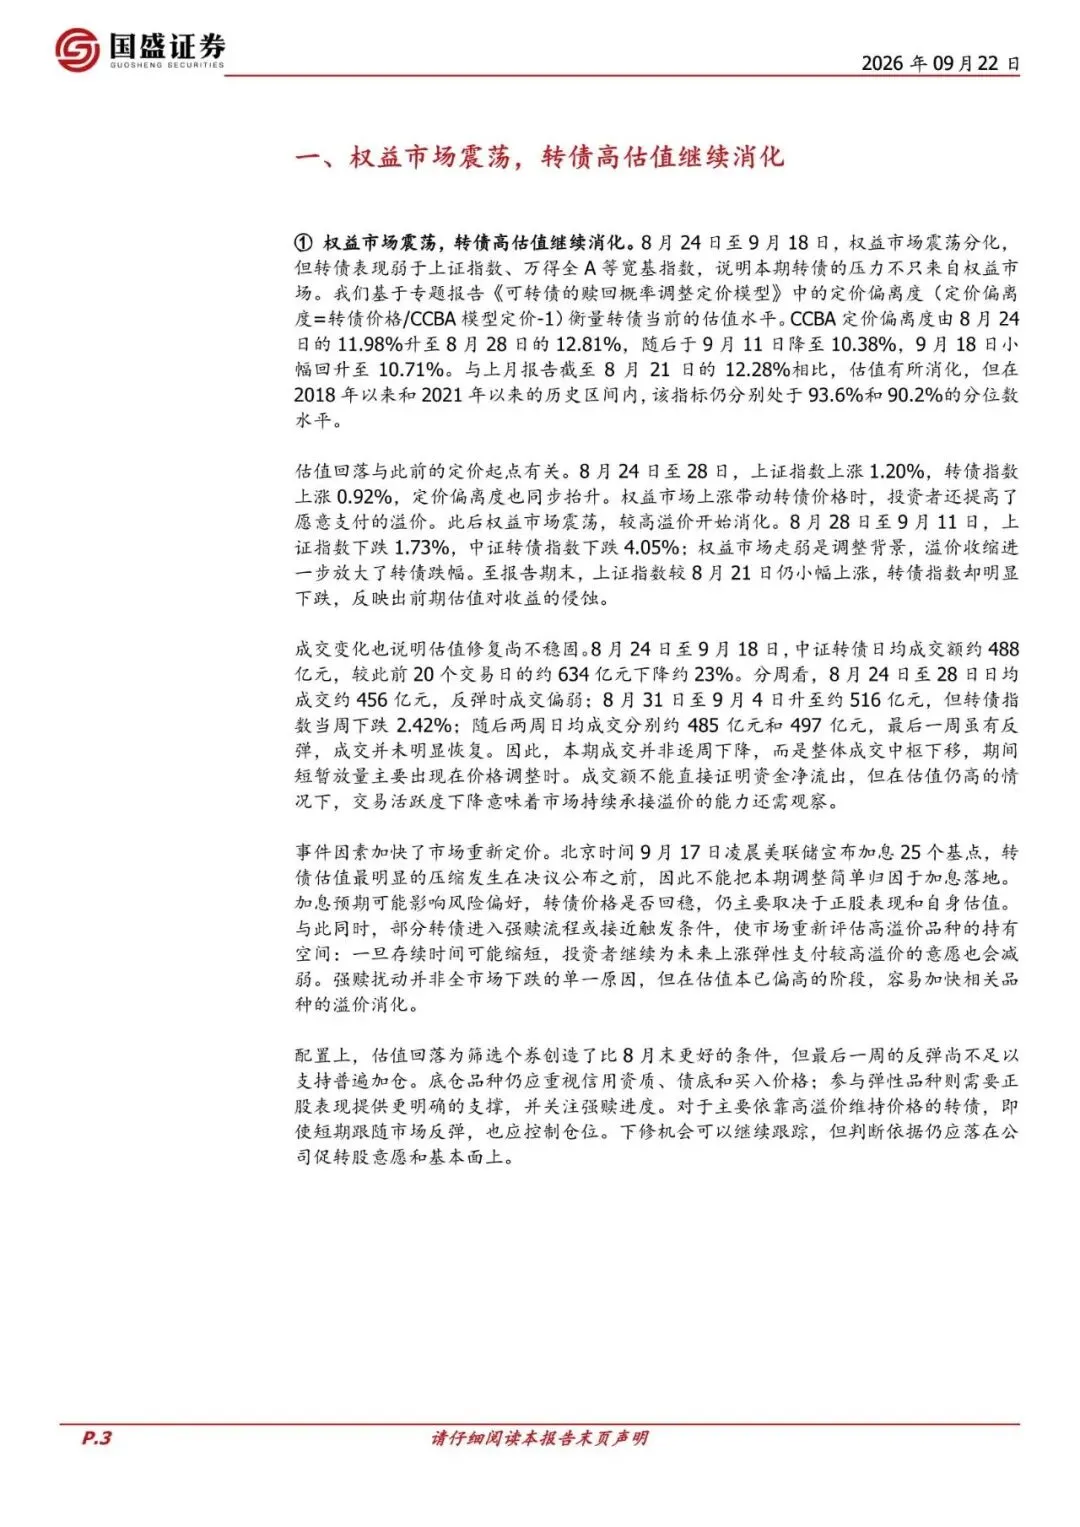
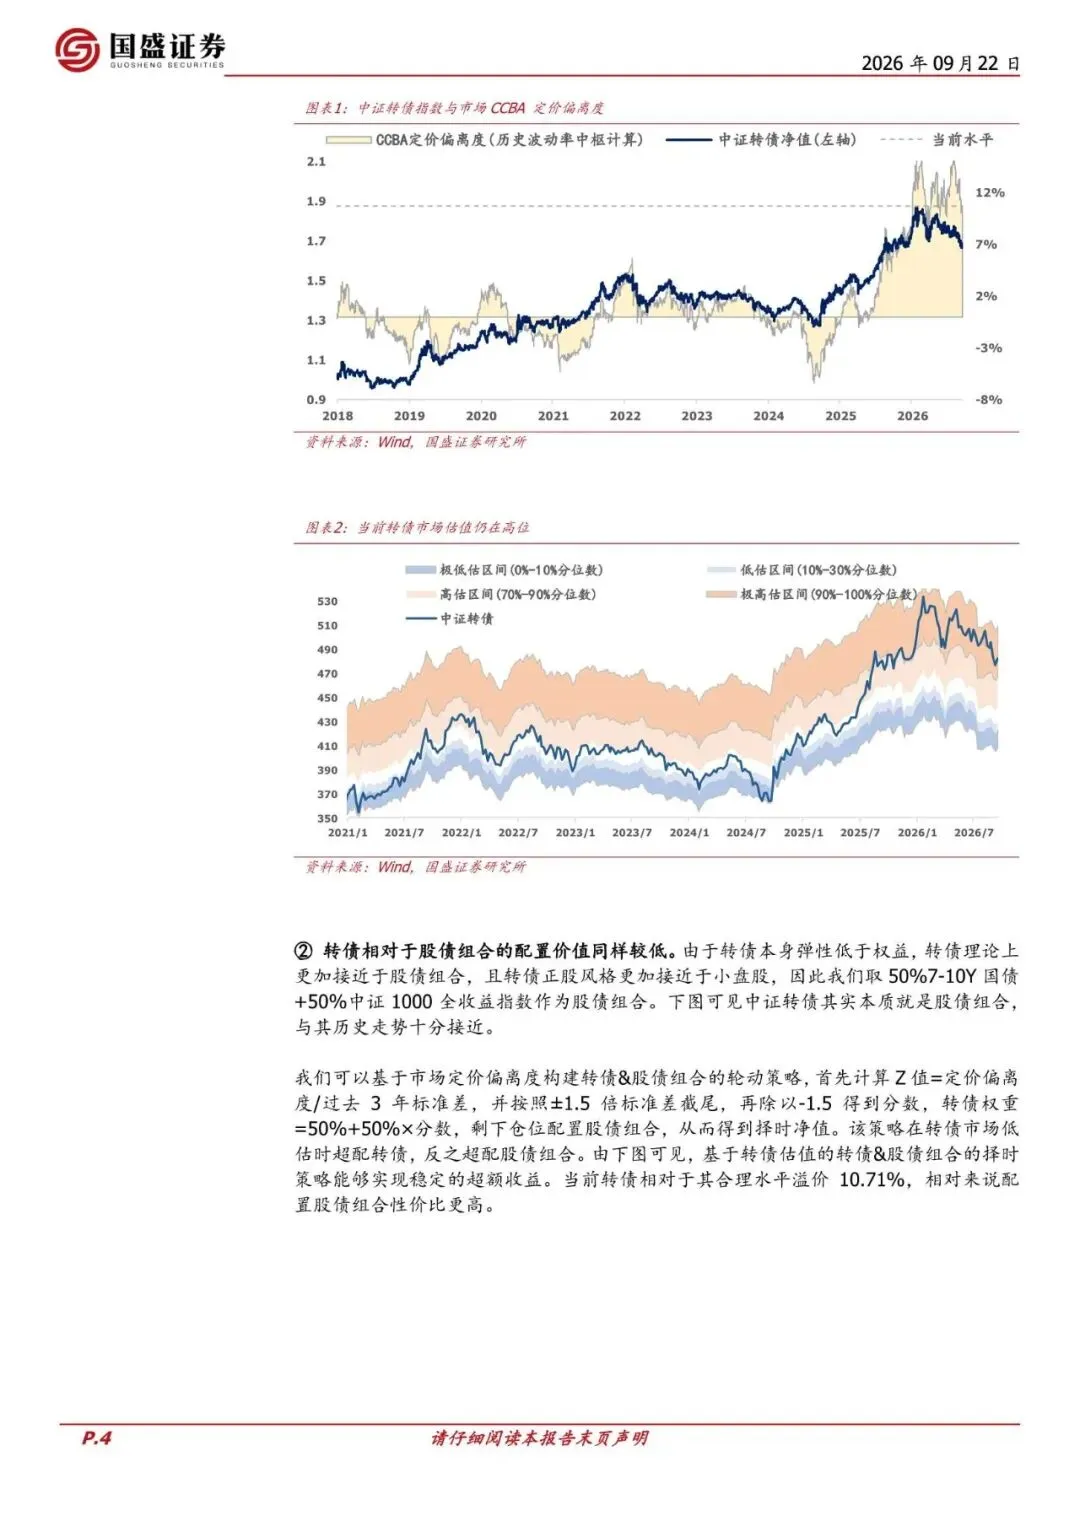
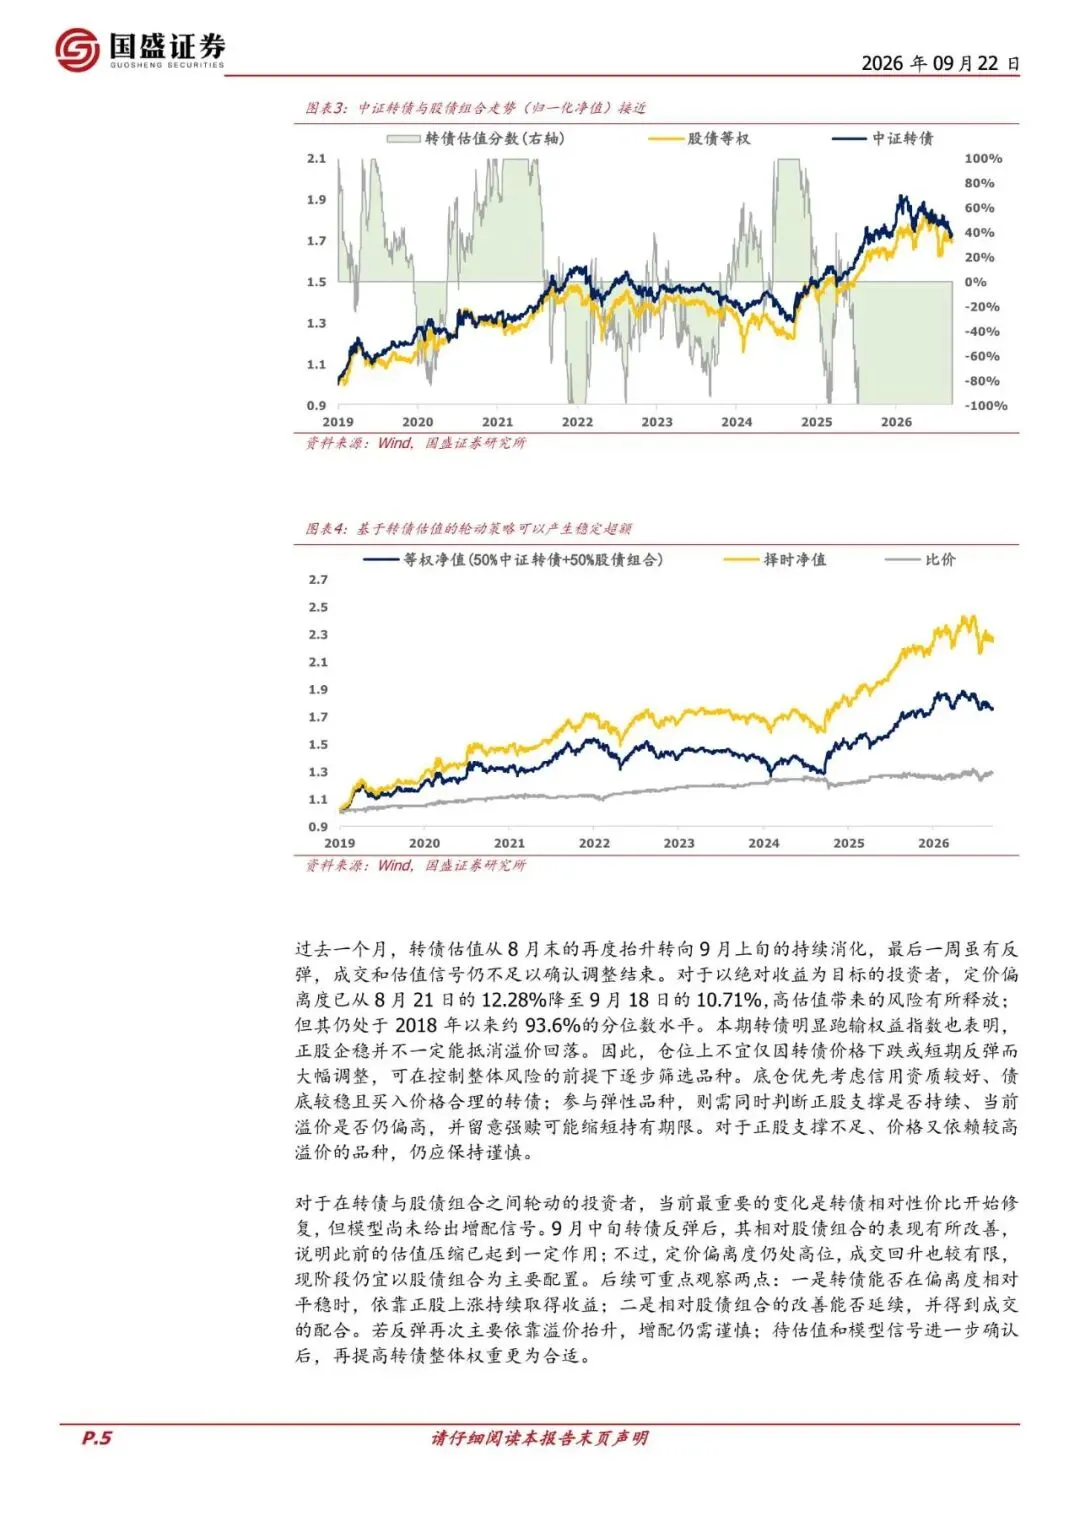
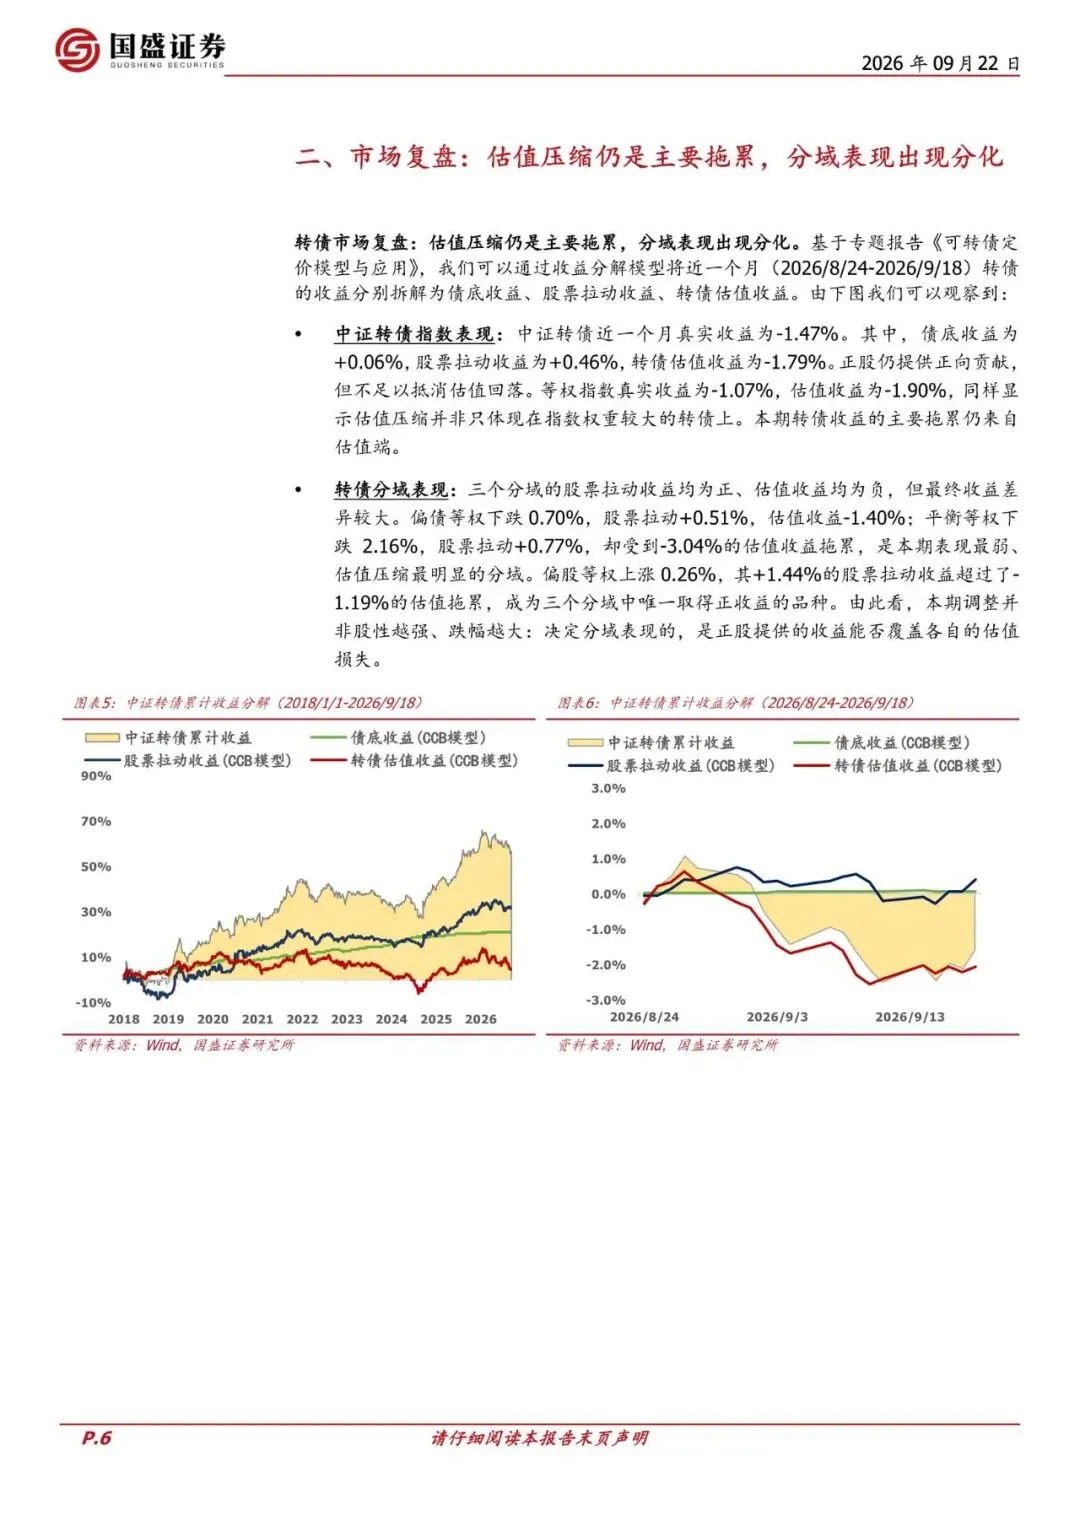
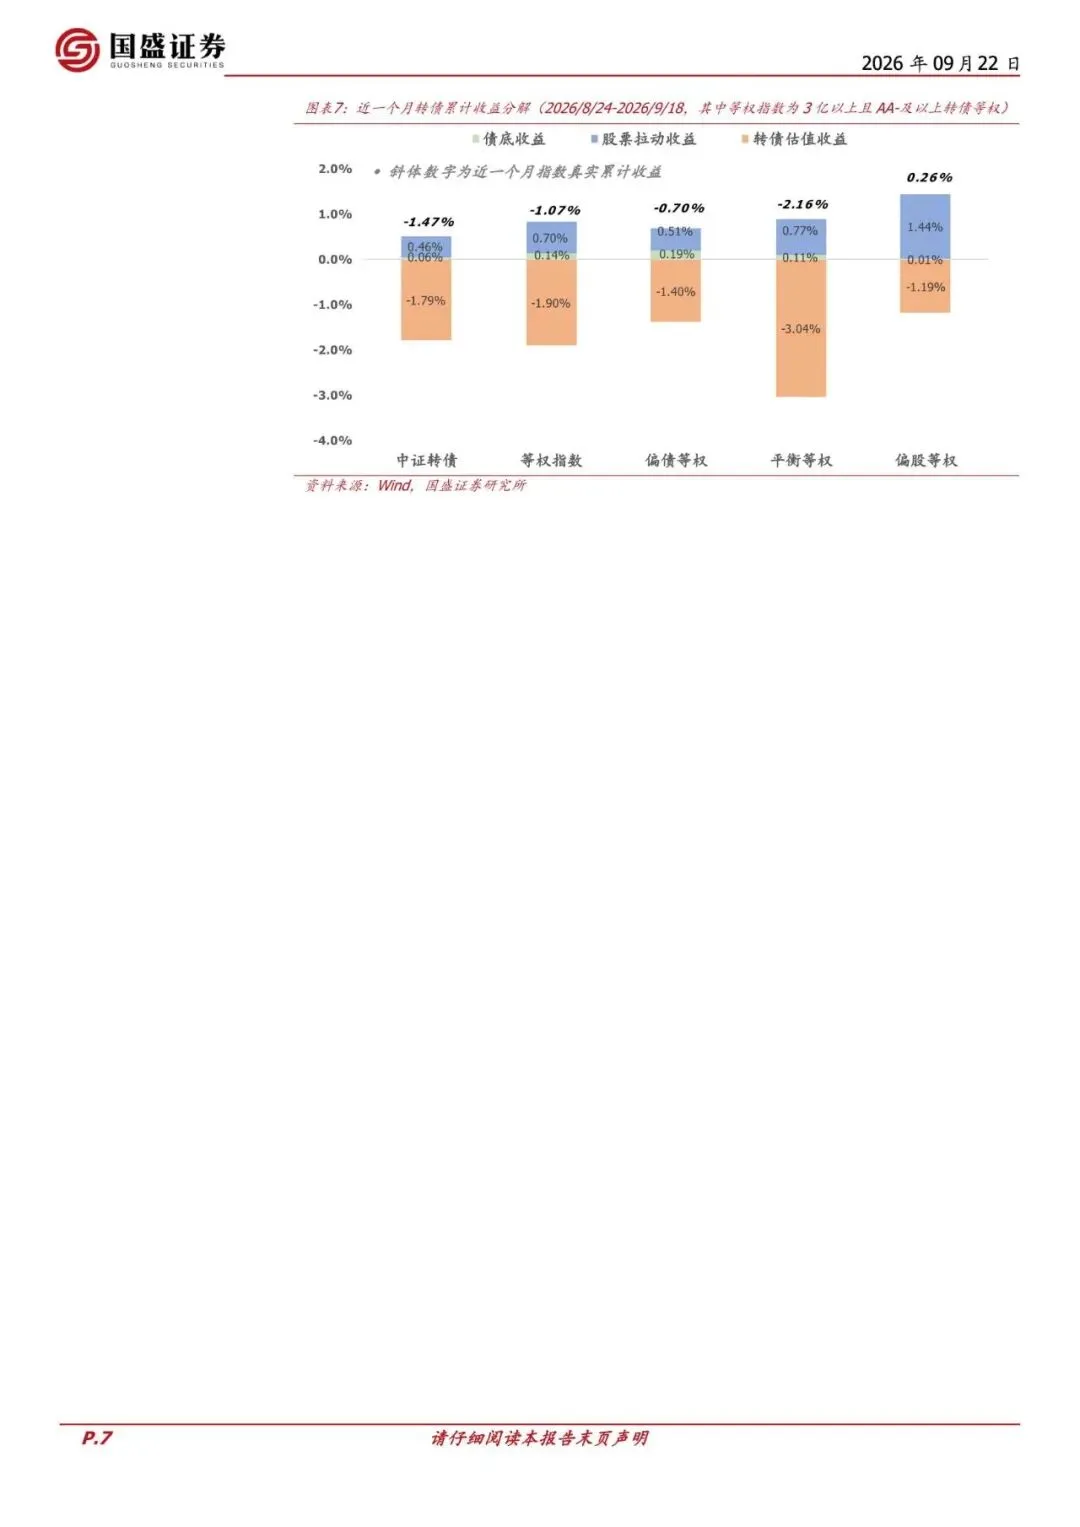
权益市场震荡,转债高估值继续消化。8 月下旬以来,权益市场震荡分化,中证转债表现弱于主要宽基,估值压力主要来自自身。CCBA 定价偏离度回落至10.71%,但仍处于历史高分位,估值消化尚不充分。成交中枢下移,市场承接高溢价的能力有待观察。
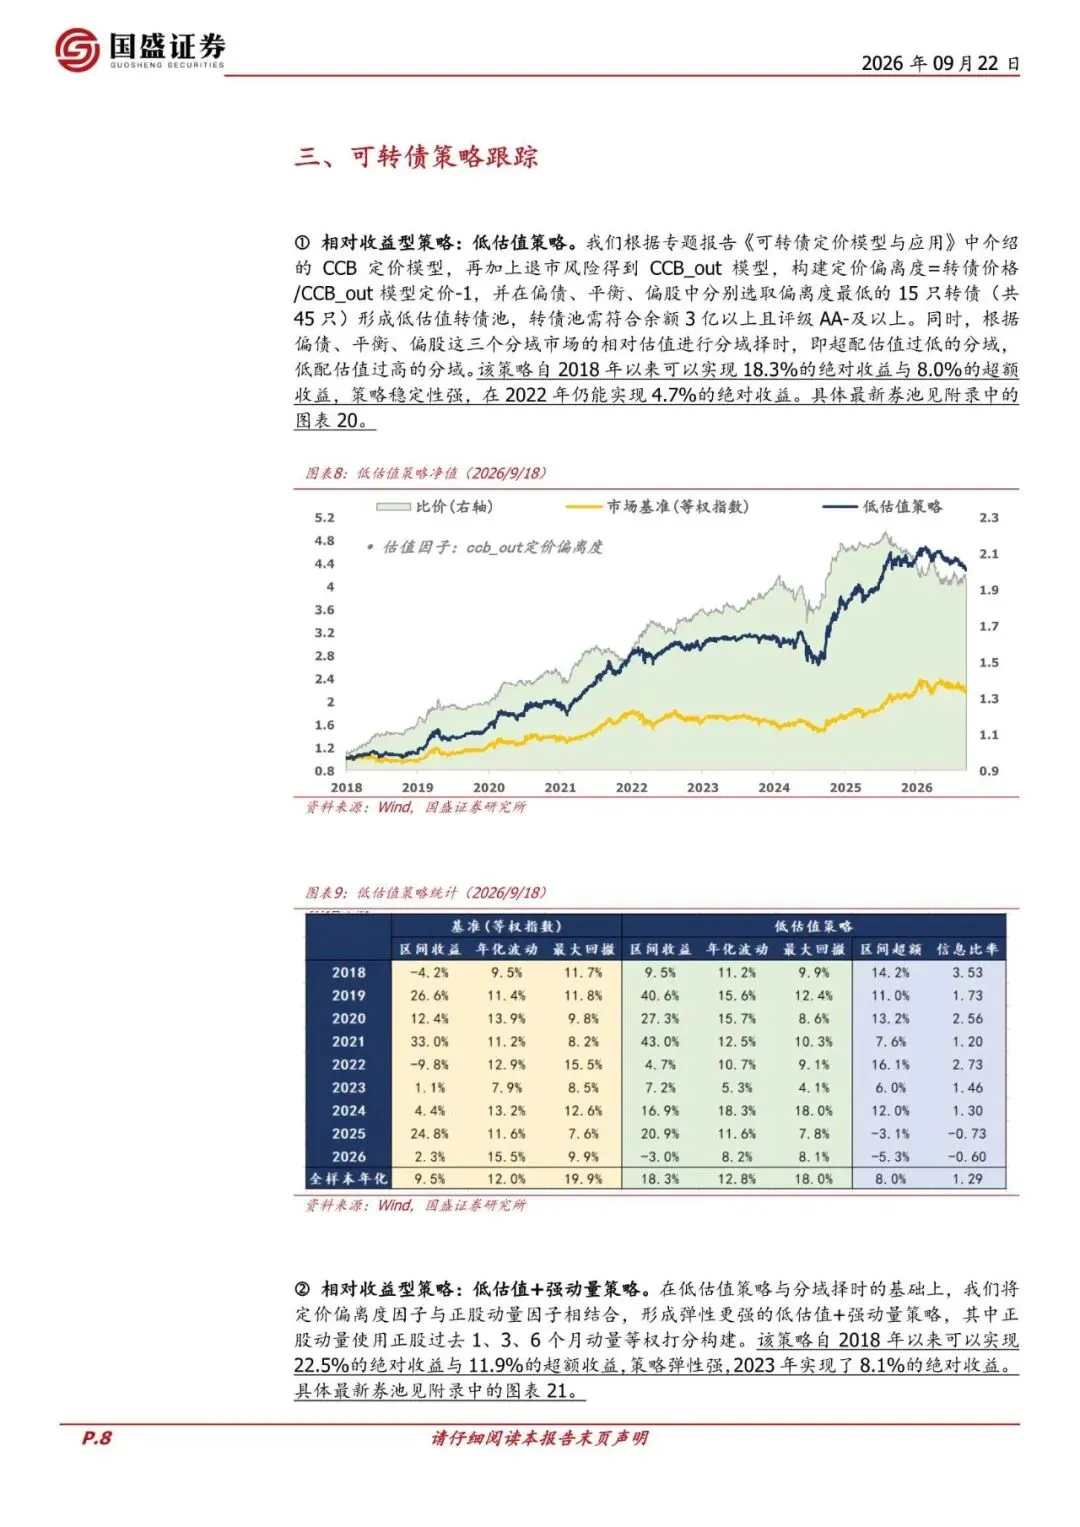
美联储加息预期与部分转债强赎推进加快高溢价品种重新定价,但估值压缩主要发生在加息决议公布前。转债相对股债组合的配置价值同样较低,基于定价偏离度的轮动模型仍指向低配转债。配置上,估值回落改善了选券条件,但尚不足以支持普遍加仓;底仓优先信用资质较好、债底较稳且买入价格合理的品种,弹性品种需正股支撑并严控节奏,关注强赎进度,高溢价依赖型品种保持谨慎,下修机会继续跟踪公司促转股意愿与基本面。
02
报告内容
— END —
更多报告内容菜单栏
回复暗号
国盛证券-量化分析报告:权益市场震荡,转债高估值继续消化——九月可转债量化月报-260922
联系助理获取
-------------------------------------------------------------------------
*免责声明:以上报告均为本公众号通过公开、合法渠道获得,报告版权归原撰写/发布机构所有,如涉侵权,请联系删除;本号报告为推荐阅读,仅供参考学习,不构成投资建议。

发表评论
发表评论: