
 研报速递
今天我们要聊的这家公司,可以说是无人不知、无人不晓——它就是中国饮料行业的绝对龙头,农夫山泉。
为什么要在这个时点看农夫山泉?三个原因:
第一,8月25号公司刚发布了2026年的半年报,营收297亿,净利润89亿,成绩相当亮眼,但市场反应却比较平淡,股价还在40港元附近徘徊;
第二,过去三年农夫山泉经历了「过山车」——2023年高歌猛进,2024年遭遇舆论风波、水业务大跌21%,2025年又强势反弹破500亿营收,这个过程非常值得复盘;
第三,现在红利策略非常火,很多朋友拿农夫山泉跟红利基金比,想知道它到底算不算一只好的收息股、什么价位买才划算。
今天这期节目,我们就把这些问题掰开揉碎,一次性讲透。话不多说,进入正题。#价值投资#研报#理财#红利#高股息#被动收入
一、2026年上半年业绩解读
1.1 核心财务数据
农夫山泉,港股代码09633.HK,发布2026年中期业绩:
• 营业收入297.18亿元,同比增长16.0%,略超市场预期的293亿;
• 归母净利润88.87亿元,同比增长16.6%,超市场预期的86.3亿;
• 毛利率60.9%,比去年同期提升0.6个百分点,创历史新高;
• 净利率约29.9%,接近30%,这个数字在整个快消行业都是非常恐怖的存在。
什么概念呢?我们来对比一下同行:康师傅饮品业务上半年收入265亿,净利润不到15亿,净利率只有5%左右;统一企业中国饮品业务收入107亿,还同比微降。农夫山泉用不到300亿的营收,赚了近90亿的利润,赚钱能力是康师傅的6倍。
高盛在半年报发布后第一时间发研报,维持「买入」评级,目标价59.8港元。管理层也在业绩会上重申:2026年全年销售和净利润有信心实现双位数增长,7-8月的销售趋势也符合预期。
1.2 最大变化:茶正式超越水,成为第一大品类
这份半年报里,最重要的变化不是数字本身,而是业务结构的历史性切换——
我给大家念一组数据:
茶饮料上半年收入131.22亿元,同比大涨30.1%,占总营收的44.2%;
包装饮用水收入96.41亿元,同比仅增长2.1%,占比降到32.4%。
换句话说,农夫山泉已经不能再叫「卖水的」了,它现在正式变成了一家「卖茶的」公司。茶饮料的占比,比水高出了将近12个百分点。
在新增的约41亿收入中,茶饮料贡献了30.33亿,占比高达74%。其中核心大单品东方树叶在无糖茶赛道的市占率已经达到86.79%,同比提升了7.56个百分点,几乎是一家独大的局面。新推出的冷萃龙井在山姆渠道连续多月蝉联无糖饮料热销榜第一。
反过来看包装水,2.1%的增速确实偏慢,分部利润还同比下降了2.7%,说明价格战正在侵蚀定价权。不过这个「慢」不是被动挨打,而是公司主动选择不参与价格战的结果。董事长钟睒睒一直坚持:电商渠道占比不超过5%,不压缩渠道利润换短期销量。这是一个长期主义的选择。
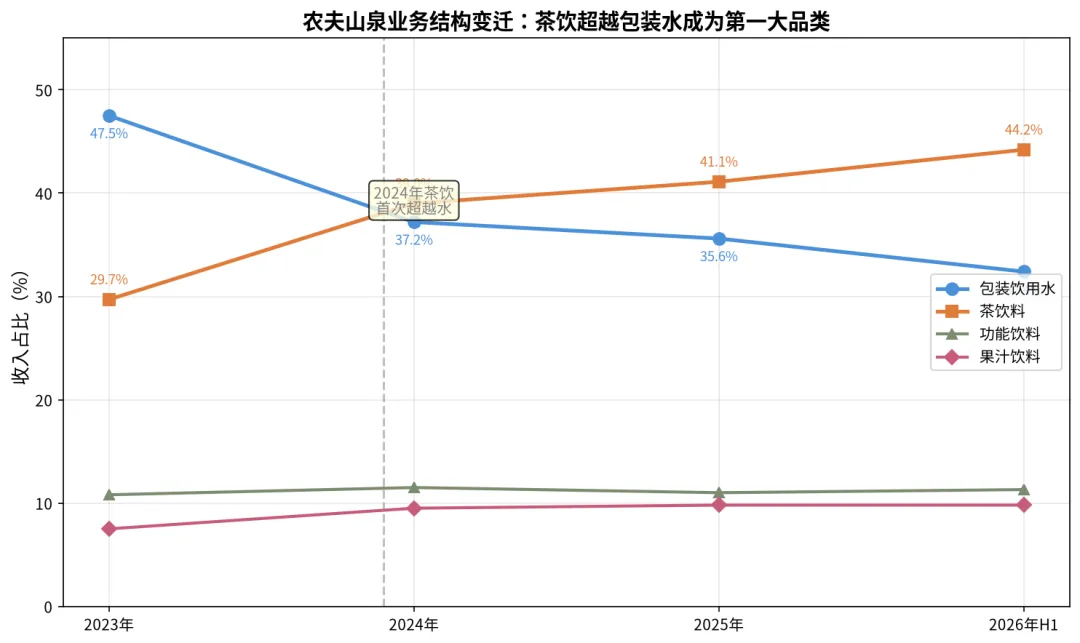
图1:农夫山泉业务结构变迁——茶饮占比持续提升
1.3 财务质量:现金奶牛名不虚传
再看资产负债表,期末现金及银行结余211亿元,加上长期存款等现金类资产合计265亿元,而有息负债只有52亿,净现金超过210亿,资本负债率仅14.2%。
上半年经营现金流净额107亿元,资本开支37亿,自由现金流非常充裕。账上趴着这么多现金,这也是它敢大手笔分红的底气。
另外一个值得注意的细节:存货从年初的58.5亿进一步增加到62.1亿,存货周转天数从82天拉长到95天。公司解释这是「茶叶原料全产业链建设」的需要——在云南普洱、临沧等核心茶产区前置建设加工厂,锁定上游茶叶原料。这说明公司在茶业务上是做长期布局,不是短期炒概念。
一句话总结半年报:水稳、茶猛、利润跟得上,现金流非常扎实。唯一需要观察的是水业务何时企稳、茶业务的高增能否持续。
二、过去三年经营情况复盘(2023-2025)
2.1 三年数据:从高歌猛进到深蹲反弹
2023年:营收426.67亿元,同比增长28.4%;净利润约120.75亿元。这是疫情放开后的恢复之年,水和茶双轮驱动,一路高歌猛进。
2024年:营收428.96亿元,同比仅增长0.5%;净利润121.23亿元,增长0.4%。这是被「重拳出击」的一年——因为舆论风波,包装水收入大跌21.3%,从202亿直接掉到159亿。但茶饮料逆势增长32.3%到167亿,第一次超过了水,成为收入第一的品类。可以说,是茶饮业务在最艰难的时候接住了公司。
2025年:营收525.53亿元,同比增长22.5%;净利润158.68亿元,同比增长30.9%。营收首破500亿大关,水业务恢复增长17.3%,茶业务继续大涨29%到216亿,毛利率提升到60.5%,净利率突破30%。这是一次漂亮的深蹲反弹。
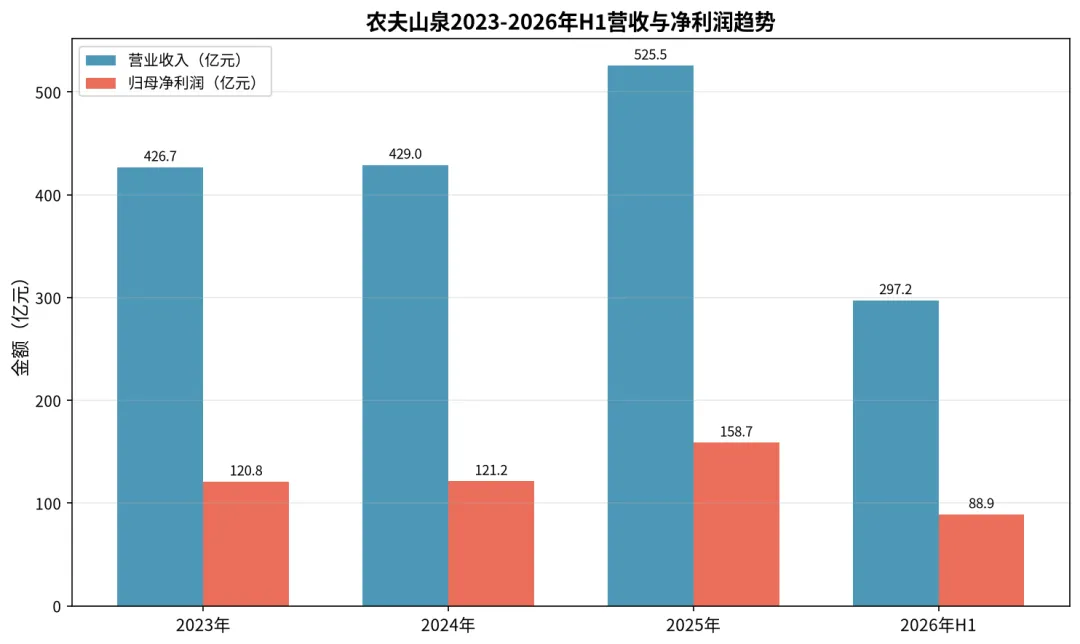
图2:农夫山泉2023-2026年H1营收与净利润趋势
把三年数据摊开来看,从2023年的426亿到2025年的525亿,两年总共增长了23%,折成年复合增速大约11%。这个速度不算炸裂,但胜在稳健。而且要知道,这中间还经历了一次水业务下滑21%的黑天鹅事件,能走成这样已经非常不容易。
2.2 关键启示:从「卖水」到「水+茶」双引擎
复盘这三年,我觉得有三个关键洞察值得大家记住:
第一,护城河不是「卖得多」,而是「扛得住」。2024年水业务被舆论砸了一拳,但茶饮料接住了,公司整体营收和利润几乎没有下滑。这就是多品类布局的意义——一个篮子碎了,另一个能接住。而且农夫山泉的渠道终端有近300万个网点,冰柜里的物理占位是实打实的,消费者的品牌偏好可能波动,但货架上的位置不会一夜消失。
第二,水到茶,不只是换招牌,是换成本结构。瓶装水本质上是「搬运生意」,价值大头在包装和运输,油价、运距都咬毛利;无糖茶是「配方生意」,核心是品牌和渠道,毛利率更高。2025年毛利率冲到60.5%,跟茶占比提升到41%是一体两面。这是一个利润率持续提升的结构性变化。
第三,长期主义终有回报。东方树叶2011年推出时,被吐槽「太难喝」,像树叶泡的水。换成别的公司可能早就砍了,但农夫山泉坚持做了十几年无糖茶,等到消费习惯切换的时候,它成了最大的赢家。东方树叶现在是公司最大的摇钱树,这告诉我们:消费品的很多机会需要提前十年布局。
2.3 水源地与渠道:抄不走的壁垒
最后说一下壁垒。很多人觉得饮料行业门槛不高,但农夫山泉的两个壁垒你是抄不走的:
一是水源地。截至2026年中,全国已经布局了17个优质水源地,2025年新增湖南八大公山、四川龙门山、西藏念青唐古拉山,2026年又新增云南轿子雪山、海南雷琼海口火山群。「水源地建厂、水源地灌装」这个模式,需要长达二三十年的持续投入,新玩家根本追不上。
二是渠道网络。近5000家经销商、300多万个终端网点,一套渠道卖水、卖茶、卖功能饮料、卖果汁,渠道效率被反复放大。这种「水搭台、茶唱戏」的模式,竞争对手学不来。
三、未来经营收益预测
3.1 机构一致预期
先看机构的预测。高盛在8月27日的研报中上调了农夫山泉2026-2028年的盈利预测:
• 2026年:预计销售额增长约14%,经常性净利润增长约12%。下半年考虑到PET塑料和茉莉花茶原料成本上涨,净利润增速可能回落到6%左右,但全年双位数增长问题不大。
• 2027-2028年:高盛维持盈利预测不变,意味着公司有望保持10%-12%的中长期利润增速。
综合近三个月27位分析师的评级,100%给出「买入」或「强力推荐」,没有一个持有或卖出的评级。分析师平均目标价56.18港元,最高61港元,最低50港元。
3.2 我们的判断
基于目前的信息,我对农夫山泉未来三年的盈利做一个简单测算:
2026年全年:上半年已经完成营收297亿、净利润89亿。按照下半年12%左右的营收增速测算,全年营收预计在600-610亿元左右,归母净利润约178-185亿元,同比增长12%-17%。
2027年:假设茶饮料维持20%-25%增速,水业务企稳回升到5%左右增长,功能饮料和果汁保持10%+增长,全年营收有望达到680-700亿元,净利润200-210亿元。
2028年:随着无糖茶渗透率继续提升(对标日本70%+的渗透率,中国目前仅20%左右,仍有很大空间),叠加新水源地产能释放,营收有望冲击780-800亿,净利润225-240亿元。
三年维度看,净利润从2025年的159亿增长到2028年的230亿左右,年复合增速约13%。这个增速不算高速,但确定性非常强。
3.3 核心增长逻辑与风险
增长逻辑主要有三条:
一、无糖茶赛道渗透率持续提升,东方树叶龙头地位稳固;
二、包装水业务基本盘企稳,新增水源地产能释放;
三、功能饮料、果汁等品类多点开花,电解质新品等新单品贡献增量。
风险点也要说清楚:
一是包装水价格战持续发酵,可能压制水业务利润;
二是茶饮赛道竞争加剧,三得利、元气森林等品牌加大投入,可能影响东方树叶增速;
三是PET等原材料成本上涨,侵蚀毛利率;四是创始人钟睒睒已经72岁,接班人问题是长期隐忧。
四、过去分红情况
4.1 历年分红记录
先给大家列一组数据,这是农夫山泉上市以来每年的年度分红(公司中期不分红,只有年末派息一次):
• 2021年度:每股0.204港元,合计分红约23亿元,分红率32%;
• 2022年度:每股0.530港元,合计分红约60亿元,分红率47%;
• 2023年度:每股0.77港元,合计分红约87亿元,分红率72%;
• 2024年度:每股0.82港元,合计分红约85亿元,分红率70%;
• 2025年度:每股1.13港元(对应人民币0.99元),合计分红111.34亿元,分红率70.2%。
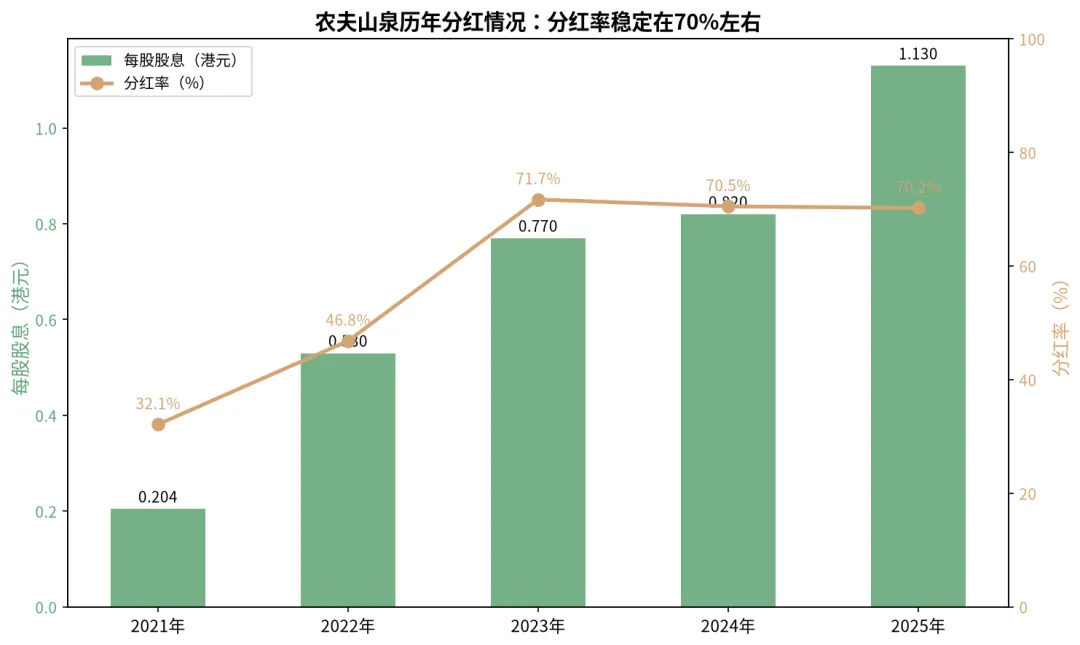
图3:农夫山泉历年分红——每股股息持续提升,分红率稳定在70%
4.2 分红特点解读
从这组数据里,我们可以读出三个信号:
第一,分红力度大幅提升。从2021年的每股0.2元到2025年的每股1.13元,四年时间每股分红增长了4.5倍,年均复合增速超过53%。分红率从32%一路提升到70%,这是一个非常关键的变化——说明公司已经从「高速扩张期」进入「现金回报期」,赚的钱大部分回馈给股东。
第二,分红率稳定在70%左右,非常慷慨。70%的分红率在港股消费品公司里是什么水平?我给大家一个参照:贵州茅台的分红率大约51%,海天味业约50%,伊利股份约70%。农夫山泉已经和伊利一个水平了,说明管理层对股东回报很有诚意。
第三,分红可持续性强。账上265亿现金,经营现金流一年200多亿,分红111亿完全不在话下。而且公司资本开支高峰期已过(2024年是水源地投资高峰,六大水源同步开工),未来自由现金流会更充裕,分红有望继续稳定增长。
4.3 当前股息率水平
以2025年度分红每股1.13港元、当前股价约39.2港元计算,TTM股息率约为2.86%。这个水平是什么概念?我们下一部分和红利基金做详细对比。
五、农夫山泉 vs 红利基金
5.1 股息率对比
最近两年红利策略非常火爆,很多朋友都在买红利ETF。农夫山泉作为一只高分红的白马股,它和红利基金比到底怎么样?我们从几个维度来对比。
先看最直观的数字——股息率:
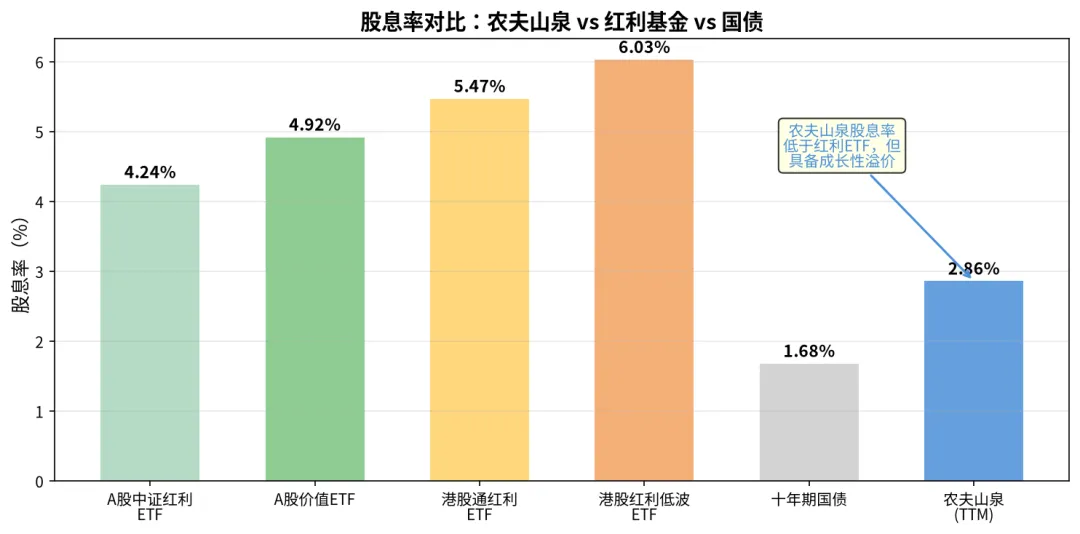
图4:农夫山泉与主流红利ETF股息率对比
• A股中证红利ETF(515180):TTM股息率约4.24%;
• A股价值ETF(159263):TTM股息率约4.92%;
• 港股通红利ETF(520810):TTM股息率约5.47%;
• 港股红利低波ETF(159545):TTM股息率约6.03%,还是月度分红;
• 十年期国债收益率:约1.68%;
• 农夫山泉TTM股息率:约2.86%。
单看股息率,农夫山泉2.86%确实不如主流红利ETF(4%-6%),比十年期国债高1个多点。但是——
5.2 不能只看股息率:成长性才是最大差异
这里要告诉大家一个很重要的逻辑:高股息资产和红利成长股,根本不是同一类东西。
红利ETF里重仓的是什么?银行、煤炭、石油、钢铁、航运、公用事业。这些行业大多是成熟行业甚至是周期行业,成长性很弱。5%-6%的股息率,背后的代价是利润可能不增长甚至下滑,也就是所谓的「红利陷阱」。比如煤炭股今年分红高,可能是因为煤价在高点,明年煤价跌了,利润和分红都会降。
而农夫山泉是什么?它的净利润每年还在以12%-15%的速度增长,分红也在以每年20%-30%的速度提升。我们简单算一笔账:
假设你今天以39港元买入农夫山泉:
• 今年股息率2.86%,每股拿1.13港元;
• 如果利润和分红每年增长12%,5年后每股分红约2.0港元,按你的买入成本算股息率就是5.1%;
• 10年后每股分红约3.5港元,按成本算股息率高达9%!
这就是「股息增长」的魔力。红利ETF给你的是现在的高息,而农夫山泉给你的是未来不断增长的股息。而且它的业绩确定性远强于周期股。
5.3 质地对比:ROE说明一切
再看一个核心指标ROE(净资产收益率):
• 农夫山泉ROE高达50%,位列《财富》中国500强ROE榜第7位;
• 对比:贵州茅台ROE约33%,康师傅约29%,伊利股份约20%;
• 而红利ETF的成分股平均ROE大约在10%-15%之间。
50%的ROE是什么概念?意思是公司每1块钱的净资产,一年能赚5毛钱。这是顶级生意才有的回报率。从资产质量角度,农夫山泉比红利ETF里绝大多数成分股都要优秀。
结论:如果你纯粹追求当下的现金流,红利ETF的4%-6%更香;但如果你愿意持有5年以上,农夫山泉这种「中等股息+高确定性成长+分红持续提升」的标的,长期回报大概率跑赢红利ETF。
六、估值分析与建议购买价位
6.1 当前估值水平
截至2026年10月2日,农夫山泉股价约39.2港元,总市值约4400亿港元。
TTM市盈率约22-24倍,2026年预期PE约22倍(按180亿净利润测算)。这个估值在历史上处于什么位置?
上市初期农夫山泉PE一度超过100倍,之后持续消化估值。当前22倍PE处于近5年历史底部区间,52周股价区间是37.9-56.3港元,目前价格几乎在最低点附近,距离高点回撤了超过30%。
6.2 三种估值方法交叉验证
我们用三种方法来测算合理价值:
方法一:DDM股息贴现模型。假设未来三年净利润增速12%,派息率维持70%,以11%的股权成本折现,测算合理股价约50-53港元。
方法二:DCF自由现金流折现。以144亿自由现金流为起点,假设未来5年增速10%-12%,WACC取7.5%-8%,永续增长3%,DCF中枢值约46-50港元。
方法三:券商一致预期。27位分析师平均目标价56.18港元,其中高盛59.8港元、华泰59.2港元、招银国际60.9港元、东方证券56.8港元。
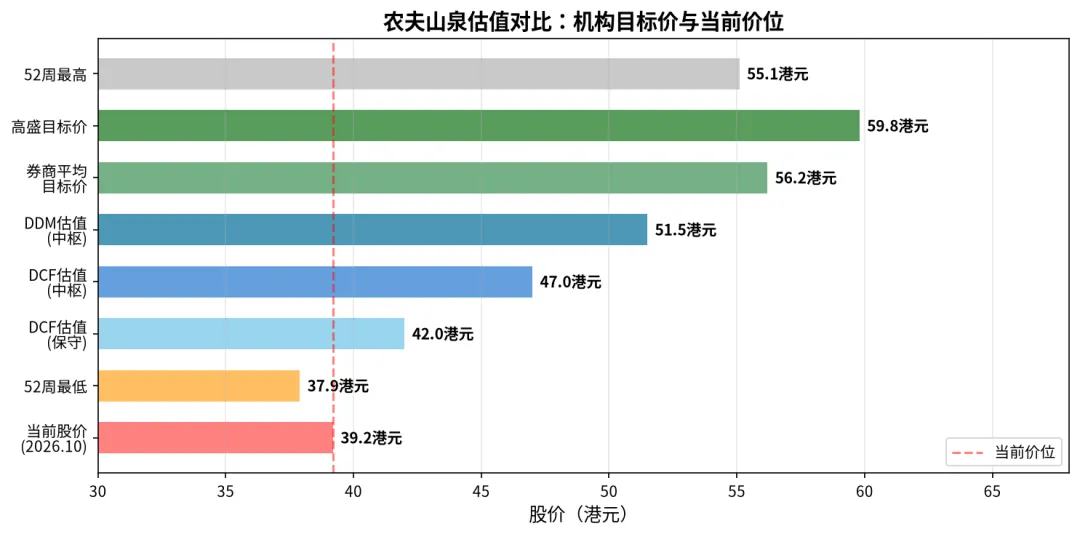
图5:农夫山泉估值对比——当前价位处于近一年低位
三种方法取中枢,合理价值区间在50-55港元之间。也就是说,当前39港元的价格,相对于合理价值有25%-40%的折价。
6.3 分档买入建议
结合不同的安全边际要求,我给出三档买入价位供大家参考:
第一档(积极建仓区):35-40港元——对应2026年PE约19-22倍。当前39港元正处于这个区间。这个价位已经反映了水业务增速放缓、成本上升等悲观预期,安全边际较为充足。如果你看好农夫山泉的长期逻辑,可以开始分批建仓。
第二档(黄金击球区):32-35港元——对应PE约17-19倍。如果市场出现系统性调整或者业绩短期不及预期,把股价打到这个区间,那就是非常好的重仓买入机会。历史上农夫山泉跌破35港元的时间不多,上一次是2024年舆论风波的时候,之后很快就修复了。
第三档(极端便宜区):30港元以下——对应PE约16倍以下。这个价位意味着市场出现了极端恐慌,可能是系统性熊市或者公司遭遇重大利空。如果真的到了这个位置,不要犹豫,大胆加仓,这是三年一遇的机会。
6.4 仓位建议与持有周期
仓位上,建议把农夫山泉作为消费龙头配置在核心仓位中,占股票仓位的5%-10%比较合适,不建议单只股票仓位过重。
持有周期上,建议以3年以上维度持有。农夫山泉不是题材股、不是周期股,它是一家需要用时间兑现价值的优质消费品公司。短期股价可能受市场情绪、原材料成本、季度业绩波动影响,但拉长3-5年看,股价最终会跟着利润和分红走。
目标价位方面,第一目标位看50港元(对应合理估值中枢),第二目标位看56-60港元(对应券商平均目标价)。如果到了50港元以上,估值回归合理,可以考虑减仓一部分;到60港元附近,对应2026年PE超过30倍,就偏贵了。
七、风险提示
在做投资决策之前,以下几个风险必须跟大家讲清楚:
1. 包装水业务持续失速风险。2024年水业务下滑21%,2025年恢复增长17%(低基数效应),但2026年上半年仅增长2.1%。如果水业务连续多个季度增速低于5%,市场可能会下修估值锚,从成长股估值切换到价值股估值(PE 15-18倍)。
2. 茶饮竞争加剧风险。无糖茶赛道的高增长吸引了越来越多的玩家,三得利、元气森林、康师傅、统一都在加码。如果东方树叶增速连续两个季度低于20%,市场对其成长性的预期会打折。
3. 原材料成本上涨风险。PET塑料、茶叶、白糖、纸箱等原材料价格波动会直接影响毛利率。下半年高盛已经提示了PET和茉莉花茶成本上行的压力。
4. 创始人与接班人风险。钟睒睒是农夫山泉的灵魂人物,个人风格对公司战略影响极大。目前接班人计划尚不明确,这是长期投资者必须考虑的因素。
5. 汇率与政策风险。港股通投资涉及20%的股息税(H股),人民币汇率波动也会影响实际收益。
最后
农夫山泉是中国消费品领域最优质的公司之一。它拥有50%的ROE、60%的毛利率、30%的净利率、近300万终端网点、17个优质水源地,以及从「东方树叶」到「尖叫」的强势产品矩阵。过去三年它经历了舆论风波的考验,用茶饮料的强势增长证明了自己的抗风险能力。
当前公司正处于「水搭台、茶唱戏」的结构升级期,茶饮已经超越包装水成为第一增长引擎,无糖茶赛道的渗透率提升远未结束。未来三年净利润有望保持10%-12%的稳健增速,分红率维持在70%的高位。
估值上,当前39港元的价格处于近5年底部区间,对应2026年PE约22倍,相对于50-55港元的合理价值有明显折价。35-40港元是积极建仓区,32-35港元是黄金击球区。
与红利基金相比,农夫山泉虽然当期股息率(2.86%)不如红利ETF(4%-6%),但它具备红利ETF所没有的成长性——分红每年增长10%+,长期持有下来的「成本股息率」会非常可观,叠加股价上涨,总回报大概率跑赢纯红利策略。
一句话结论:好公司,等好价格,在35-40港元区间分批布局,以3年以上的耐心持有,农夫山泉有能力给你带来「股息增长+估值修复+业绩增长」的三重回报。

发表评论
发表评论: