
 研报速递
丨扫上图二维码,加入星球下载5K+资料
丨知识、问答与合作,双碳领域必备工具
调研显示,这份 2025 年美国公用事业级电力储能发展状况研究报告,由美国未来资源研究所产出,围绕电网级储能的实际应用、市场规则以及地区落地情况开展调研分析。
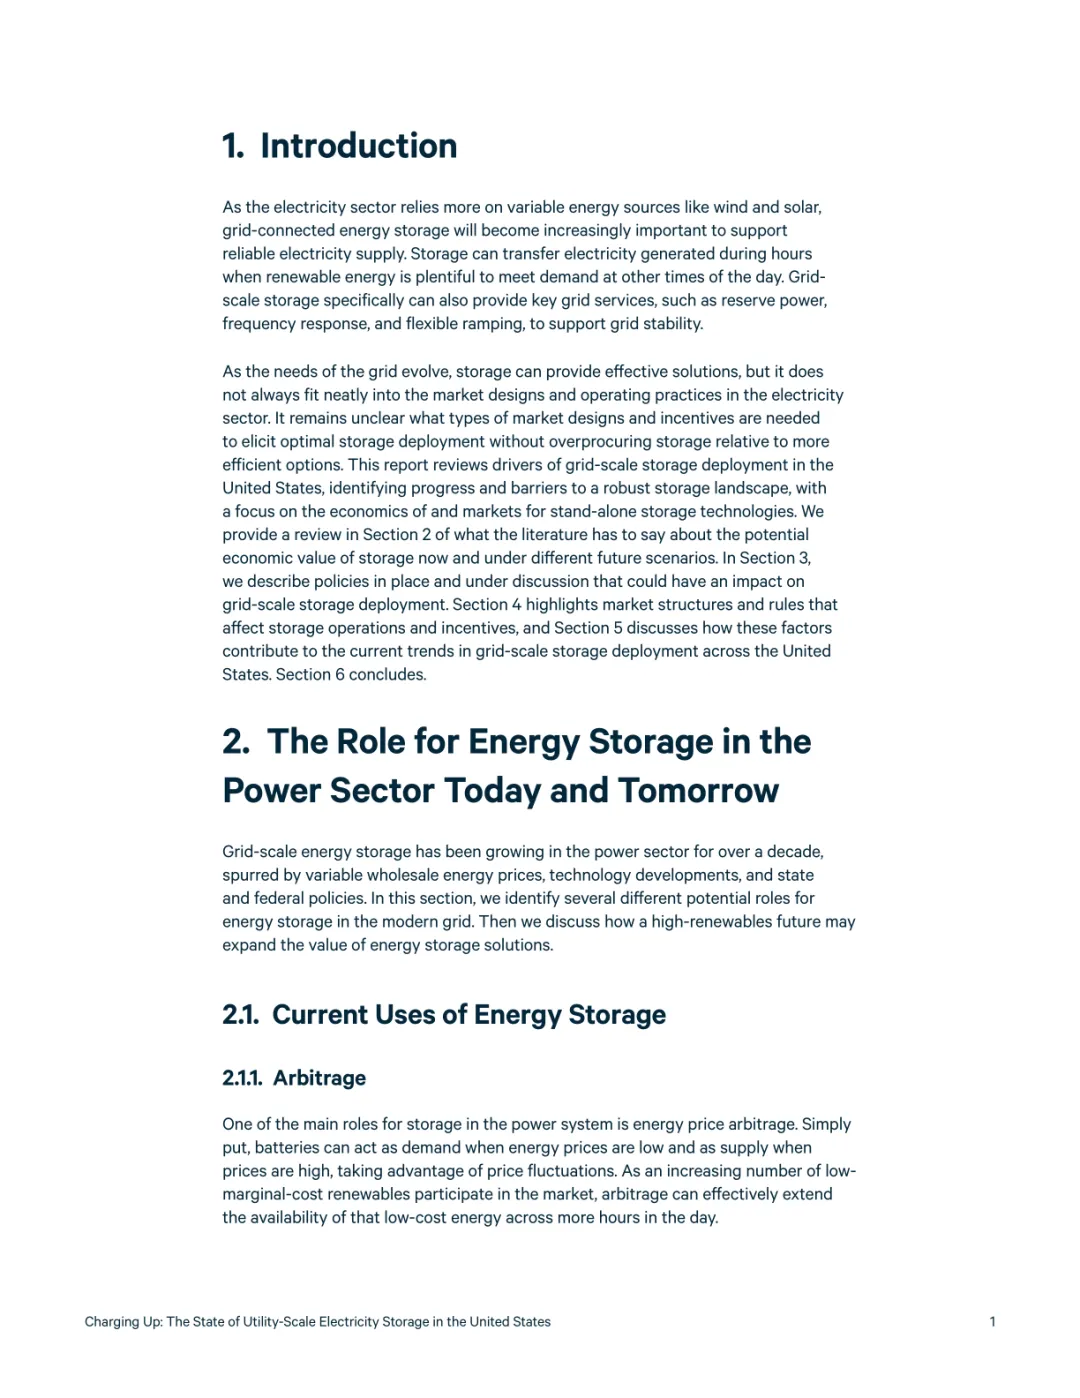
调研显示,储能在电力系统内部存在多种使用方式,能量套利是其中一类主要应用模式,储能在电价偏低时段吸纳电力,电价走高的时候向外输出电力。
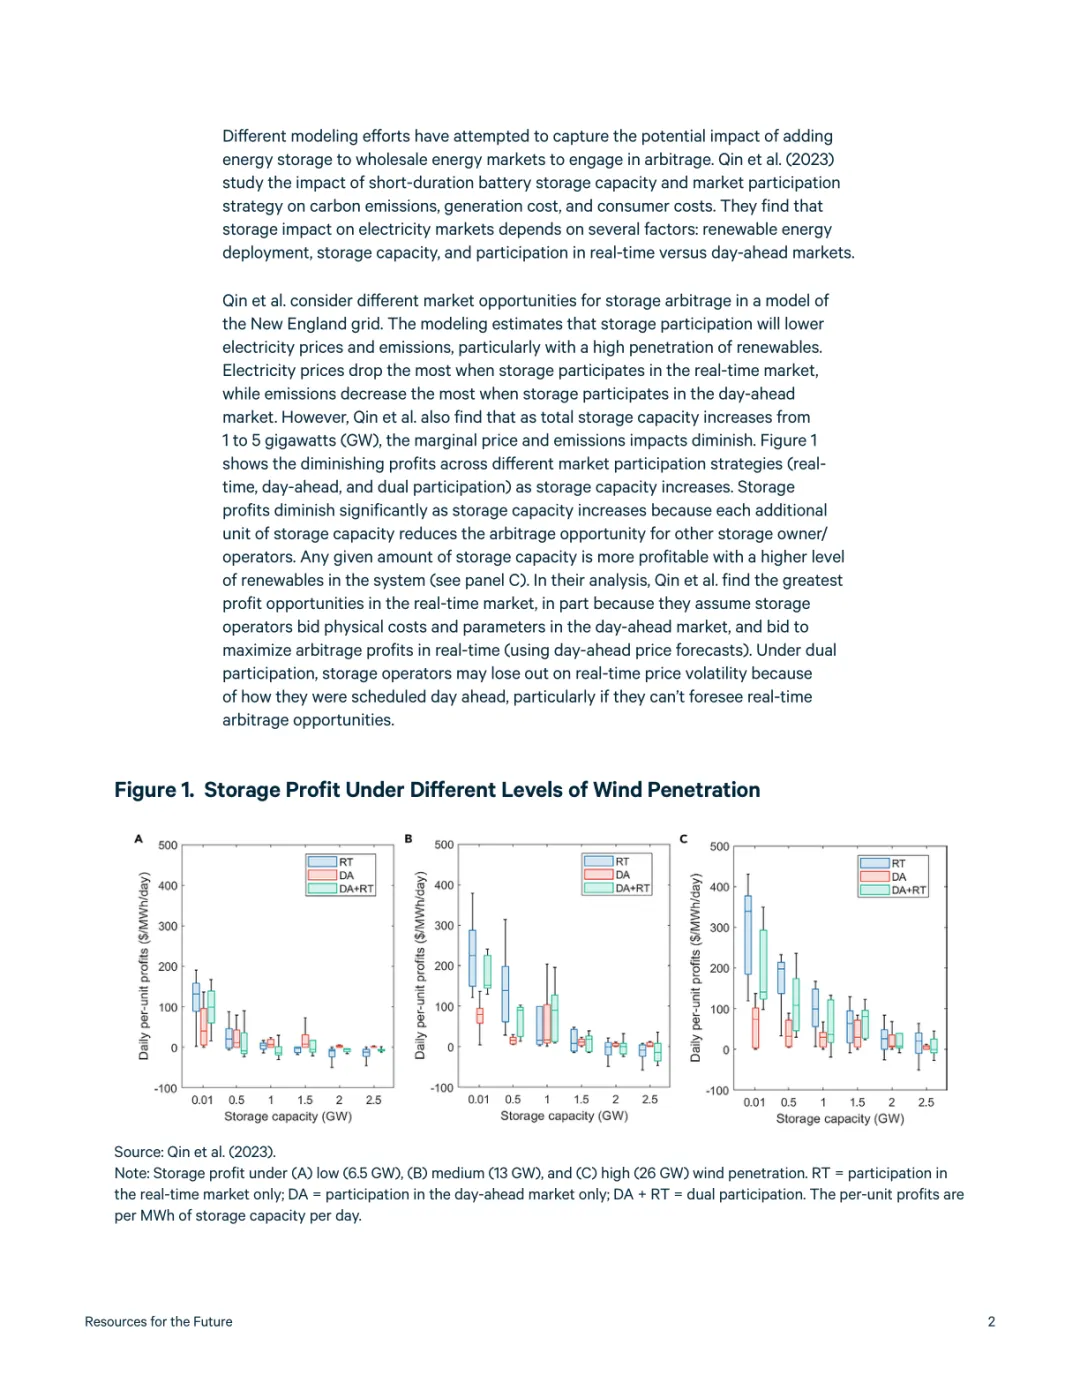
调研显示,随着低成本新能源不断接入电网,套利模式可以把低价电力资源分配到一天当中更多的用电时段,但储能装机规模扩张之后,单套储能单元可以拿到的套利收益会出现缩减。
调研显示,辅助服务是储能另一大应用方向,主要用来维护电网运行稳定,并不直接向用户输送电力,电池具备快速功率调节能力,在该类市场形成竞争力。
调研显示,部分区域辅助服务市场会出现容量饱和现象,储能装机持续增加之后,对应市场价格以及项目能够拿到的营收水平会随之往下回落。
调研显示,储能也可以参与容量充裕性保障相关业务,不同时长的储能设备,在容量市场当中可以获得的补偿水平并不相同,更长时长设备往往可以拿到更高补偿。
调研显示,储能还可以充当仅传输资产,用来缓解线路拥堵,联邦能源监管委员会曾经出台政策声明,给出这类资产按成本定价的参考准则。
调研显示,不同区域对于该模式的落地进度并不一致,部分区域已经落地运行,还有一些区域依旧处在方案研讨推进阶段。
调研显示,垂直一体化公用事业企业同时拥有发电、输电、配电资产,储能资产可以同时兼顾供电、输电还有各类电网配套服务。
调研显示,统计数据显示,2023 年投资型公用事业企业掌握全美大约 36% 的电力装机,但其持有的储能容量占比仅为 13%。
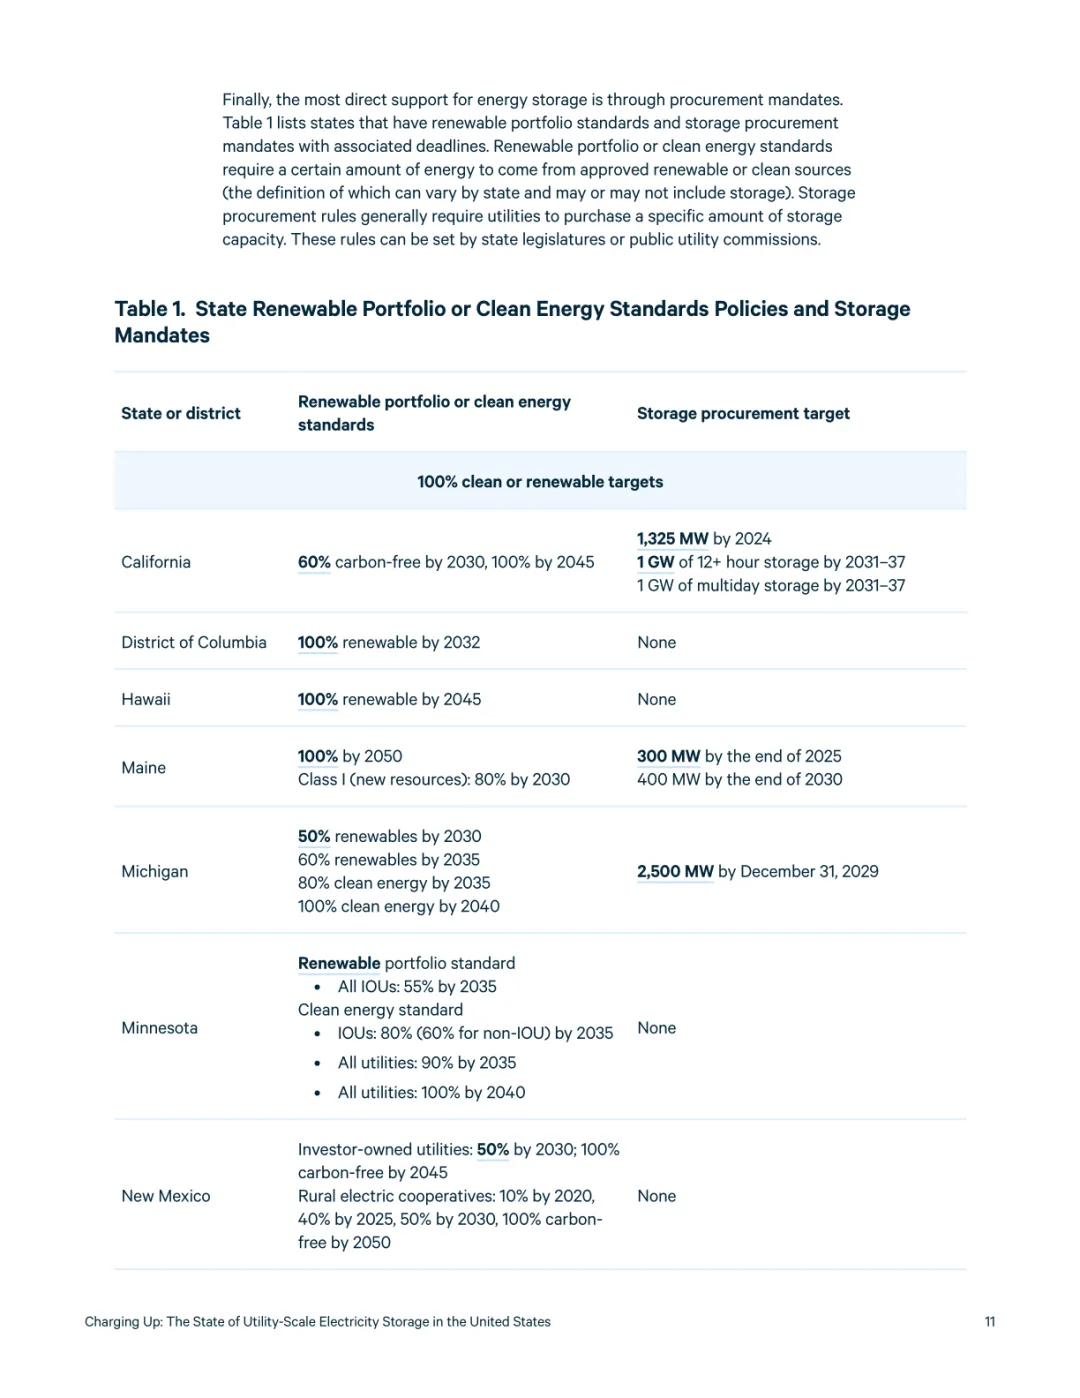
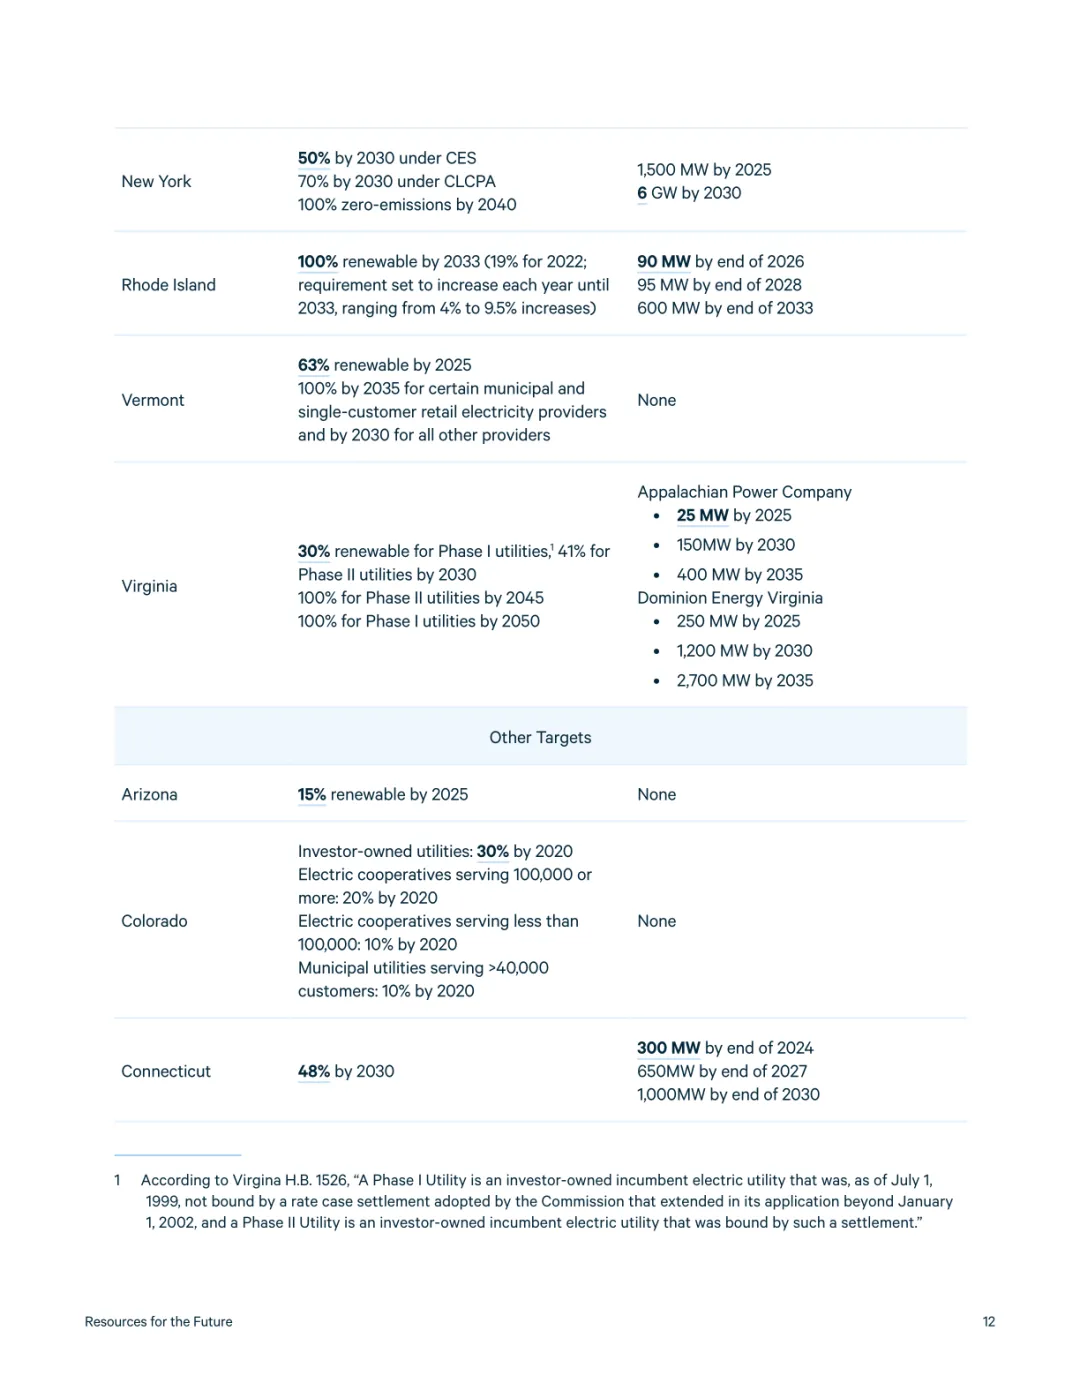
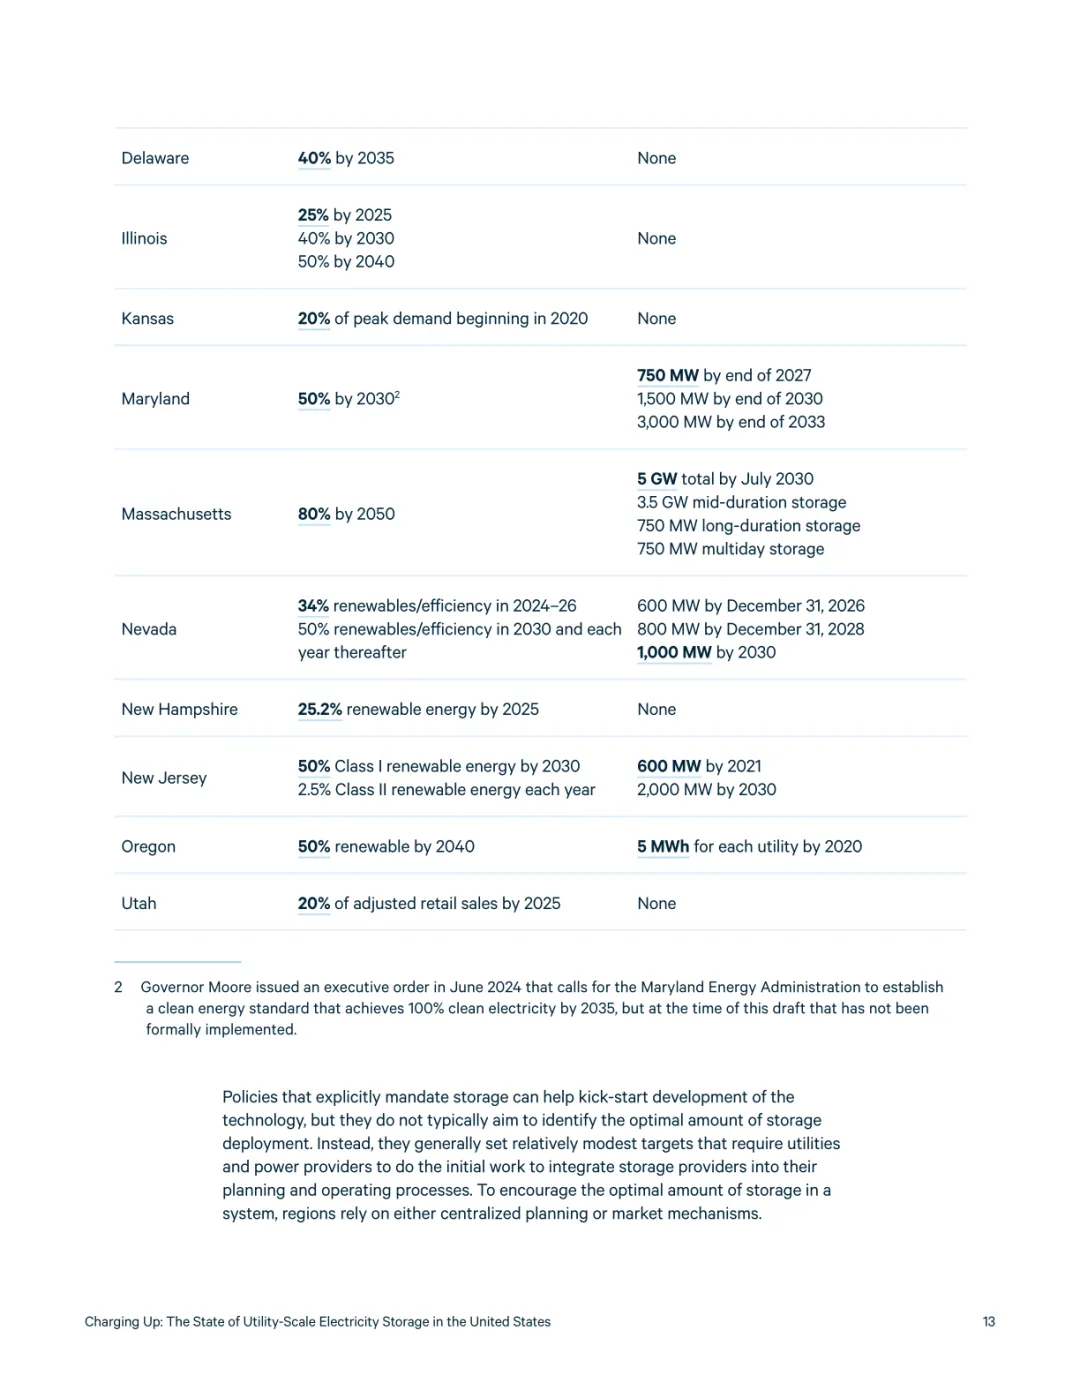
调研显示,报告梳理美国各州出台的储能相关采购硬性目标,不同州设置的储能规模、时长、完成截止时间都存在明显差异。
调研显示,部分地区出台清洁能源标准,并不直接针对储能本身,但会改变整体发电结构,间接影响储能项目的实际落地空间。
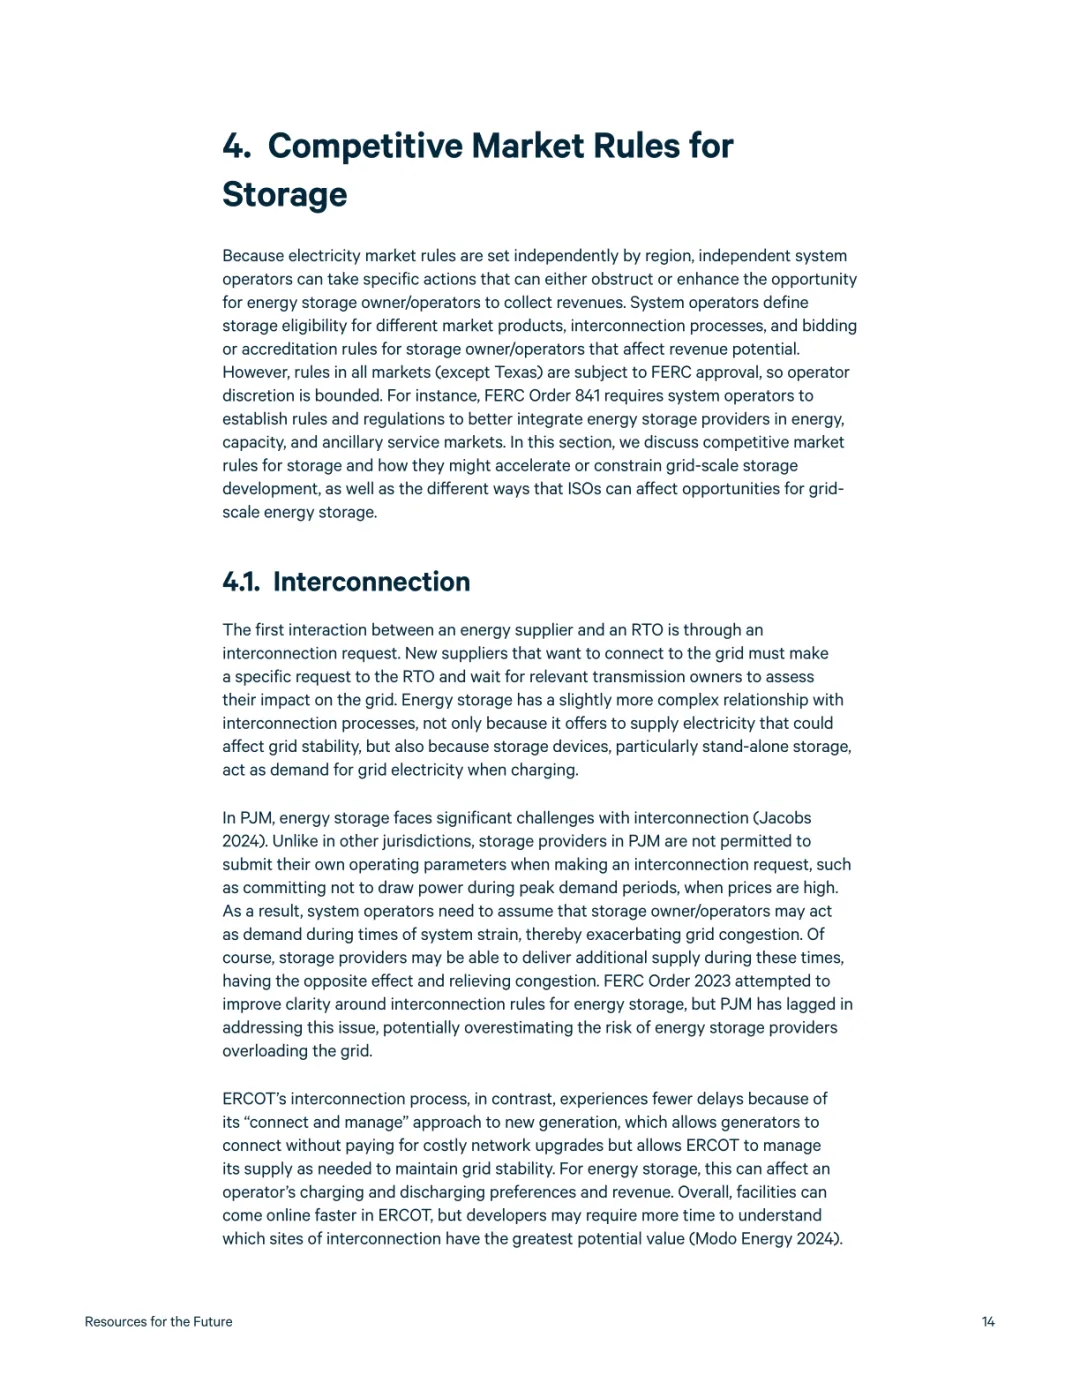
调研显示,各区域电网的并网流程规则存在明显差别,部分区域储能项目提交并网申请时,不能自主填报运行约束参数,系统会做偏保守风险假设。
调研显示,德州采用连接加管理的模式,新项目并网前期不需要完成大额网络升级,调度机构后续动态管控机组出力,整体并网等待周期相对更短。
调研显示,多个区域都在推进富余并网服务机制,允许已经拿到并网权限的电站叠加储能设备,充分利用已经闲置下来的并网资源。
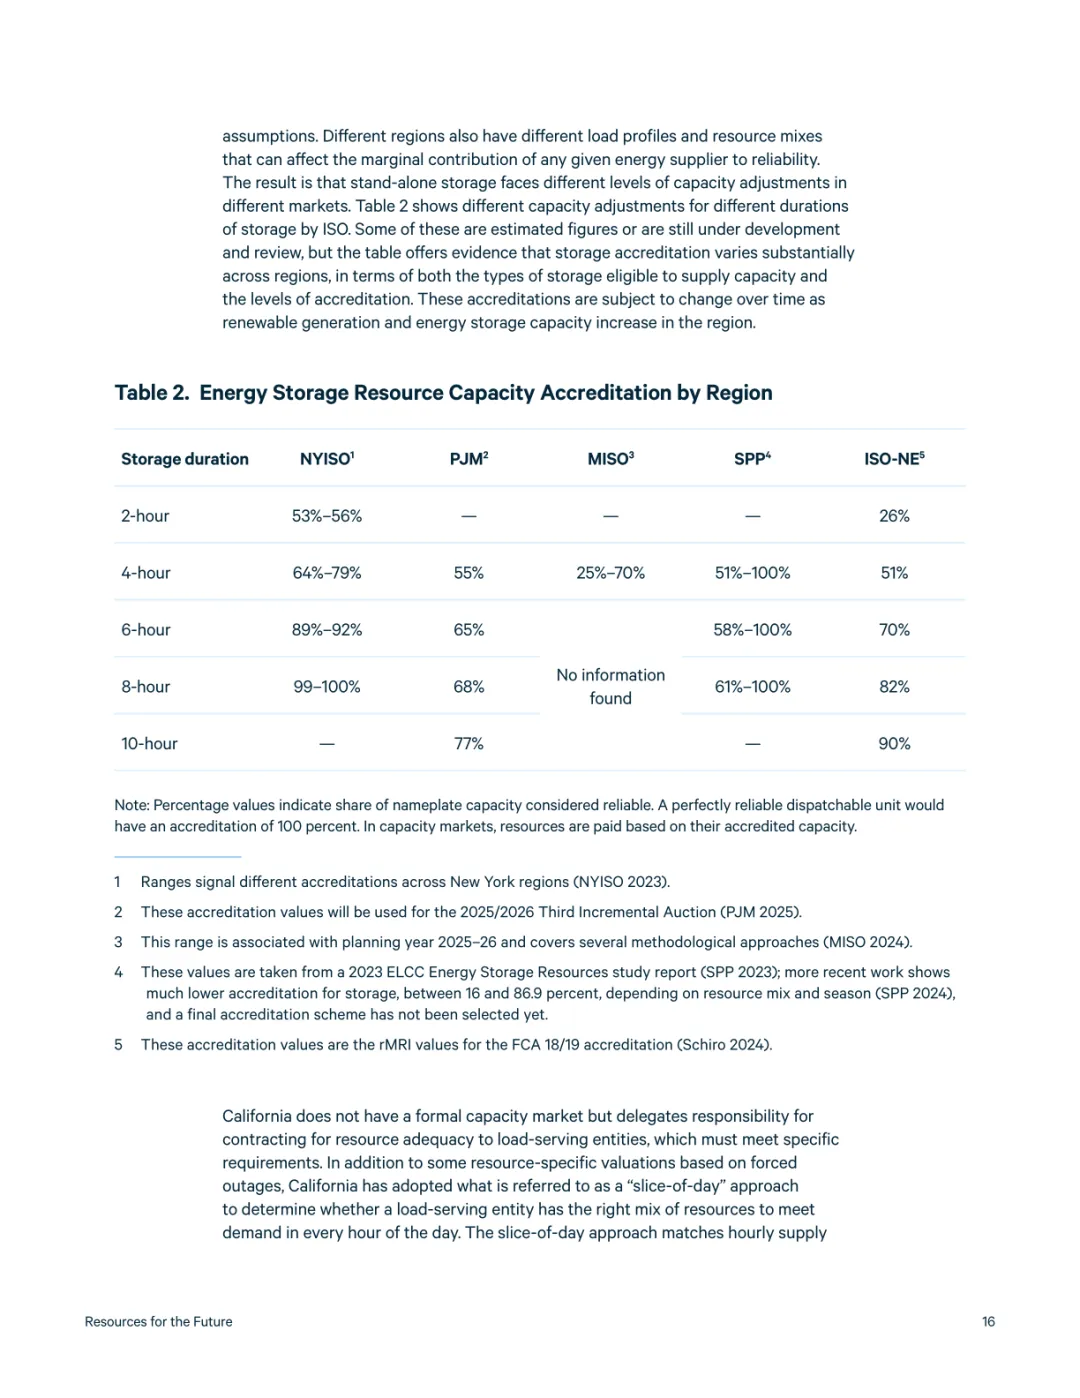
调研显示,各个独立系统运营商,会使用不一样的方法对储能开展容量认定,同样时长的储能,在不同市场当中被认可的可靠容量占比并不统一。
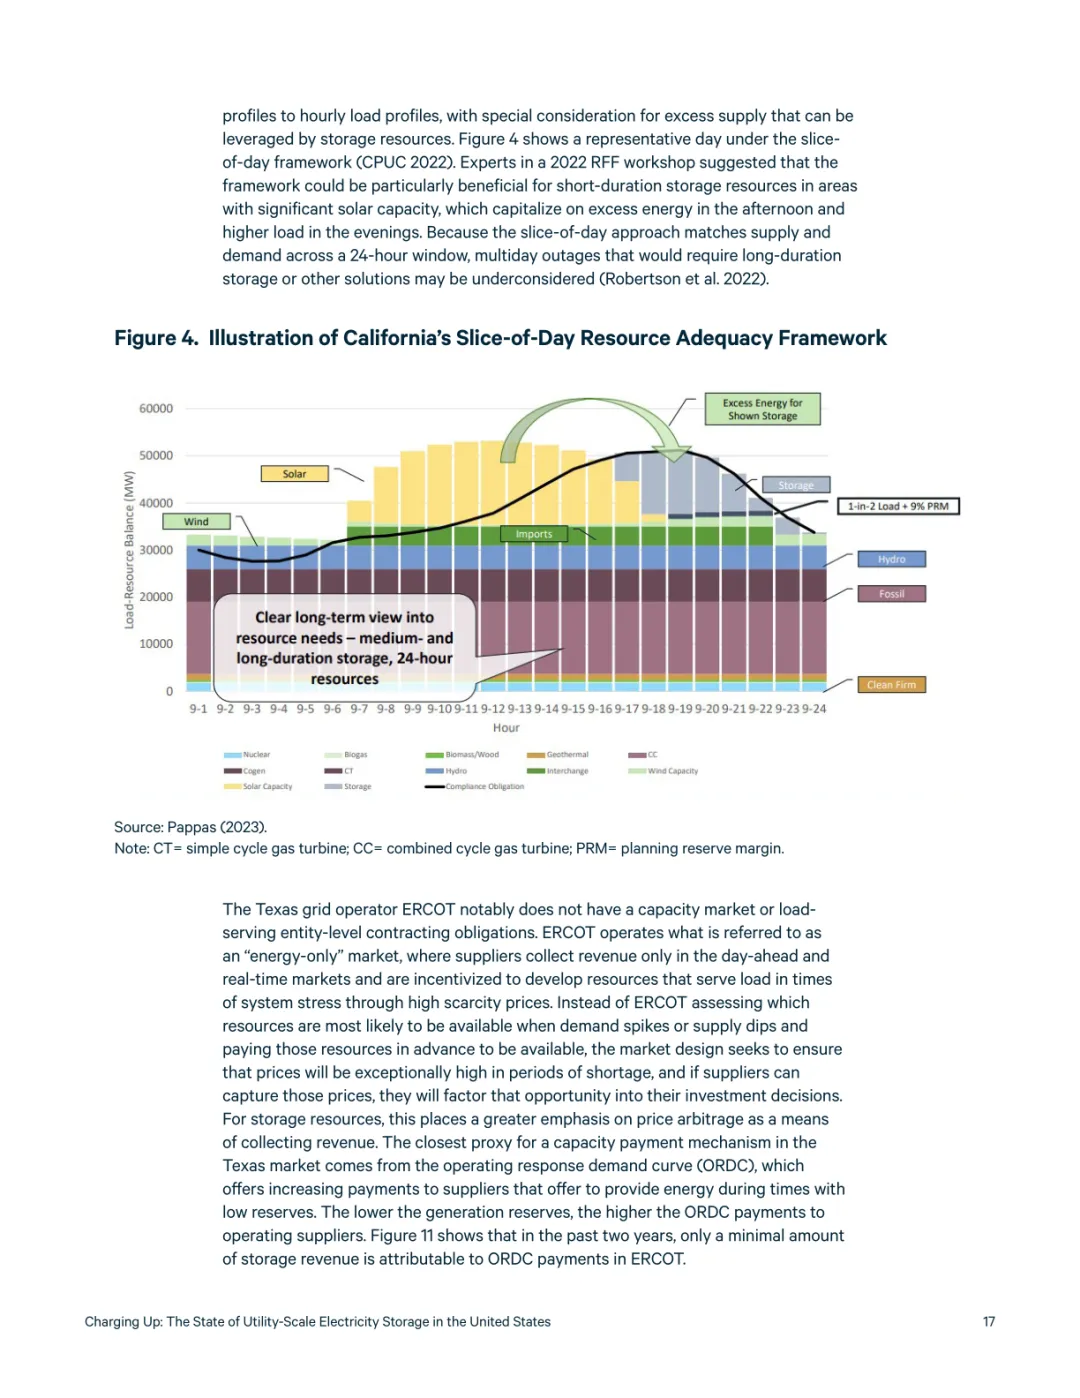
调研显示,加州不设立标准化容量市场,依靠负荷服务实体自行签约保障资源,使用按日拆分的框架评估每一个小时的供需匹配情况。
调研显示,德州运行纯能量市场,没有容量市场机制,依靠短缺时刻的高电价激励储能等资源参与,储能营收高度依赖价格套利业务。
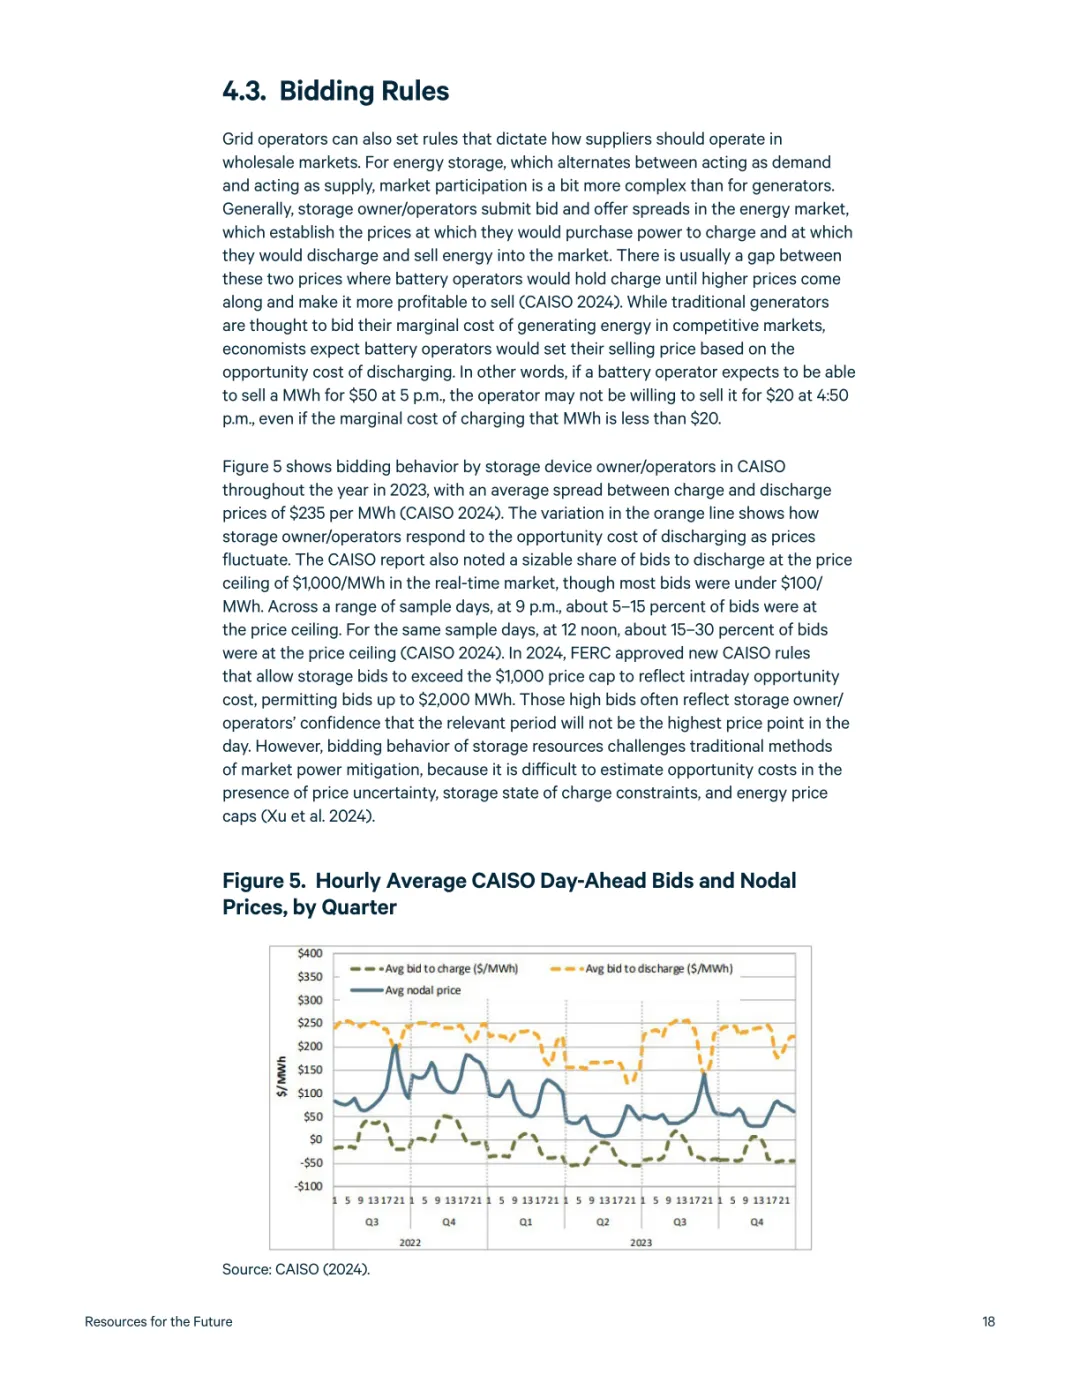
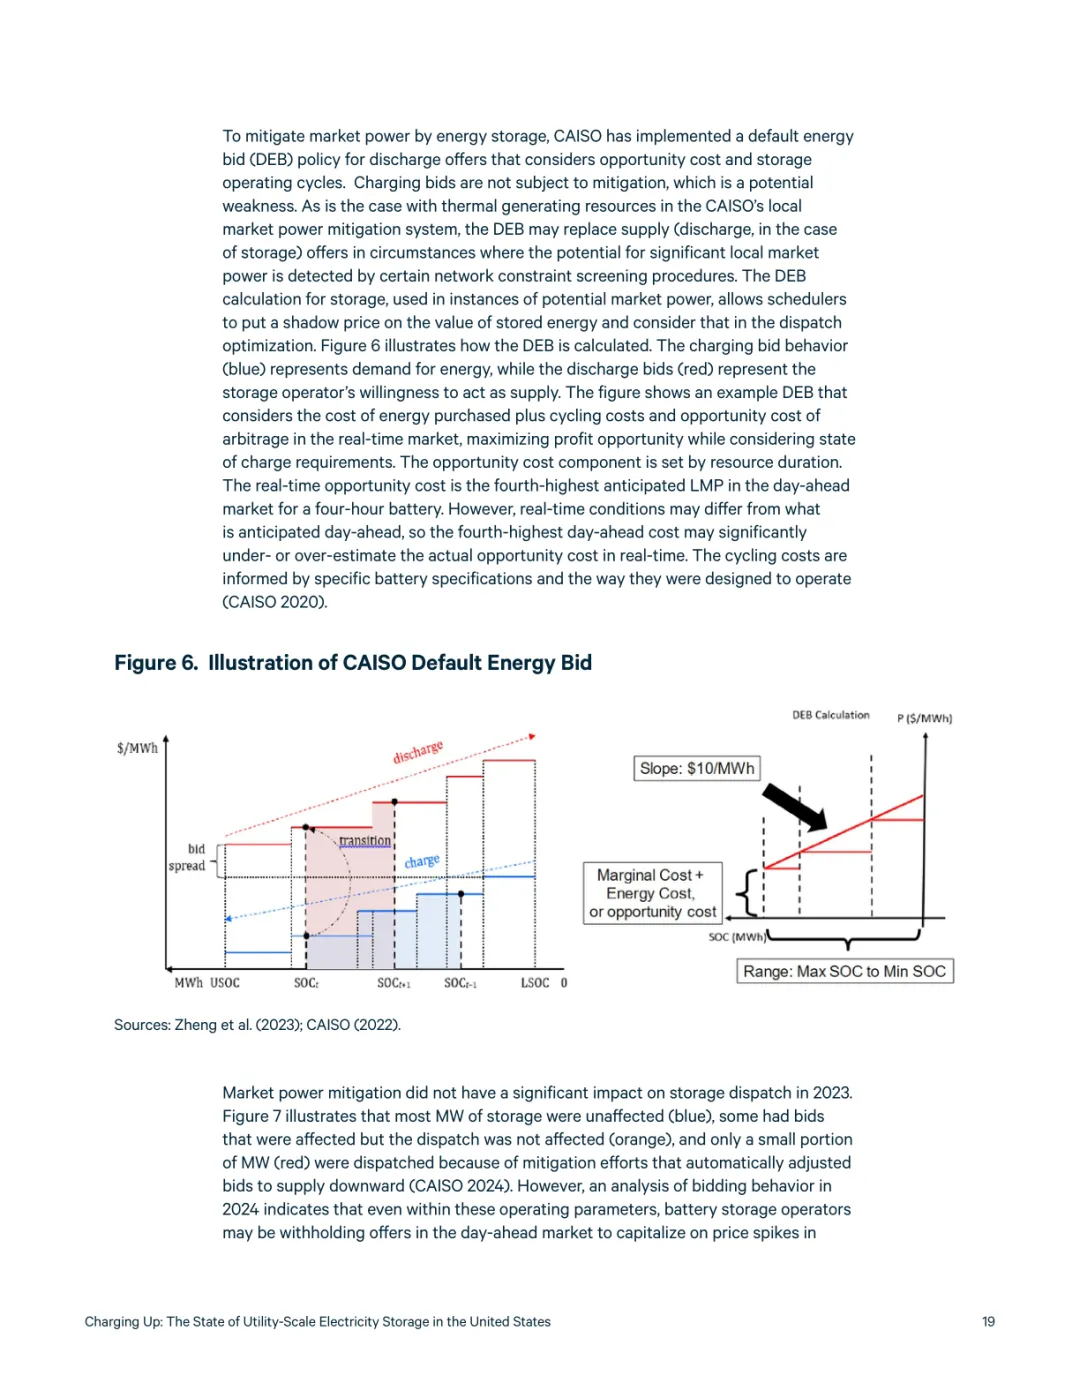
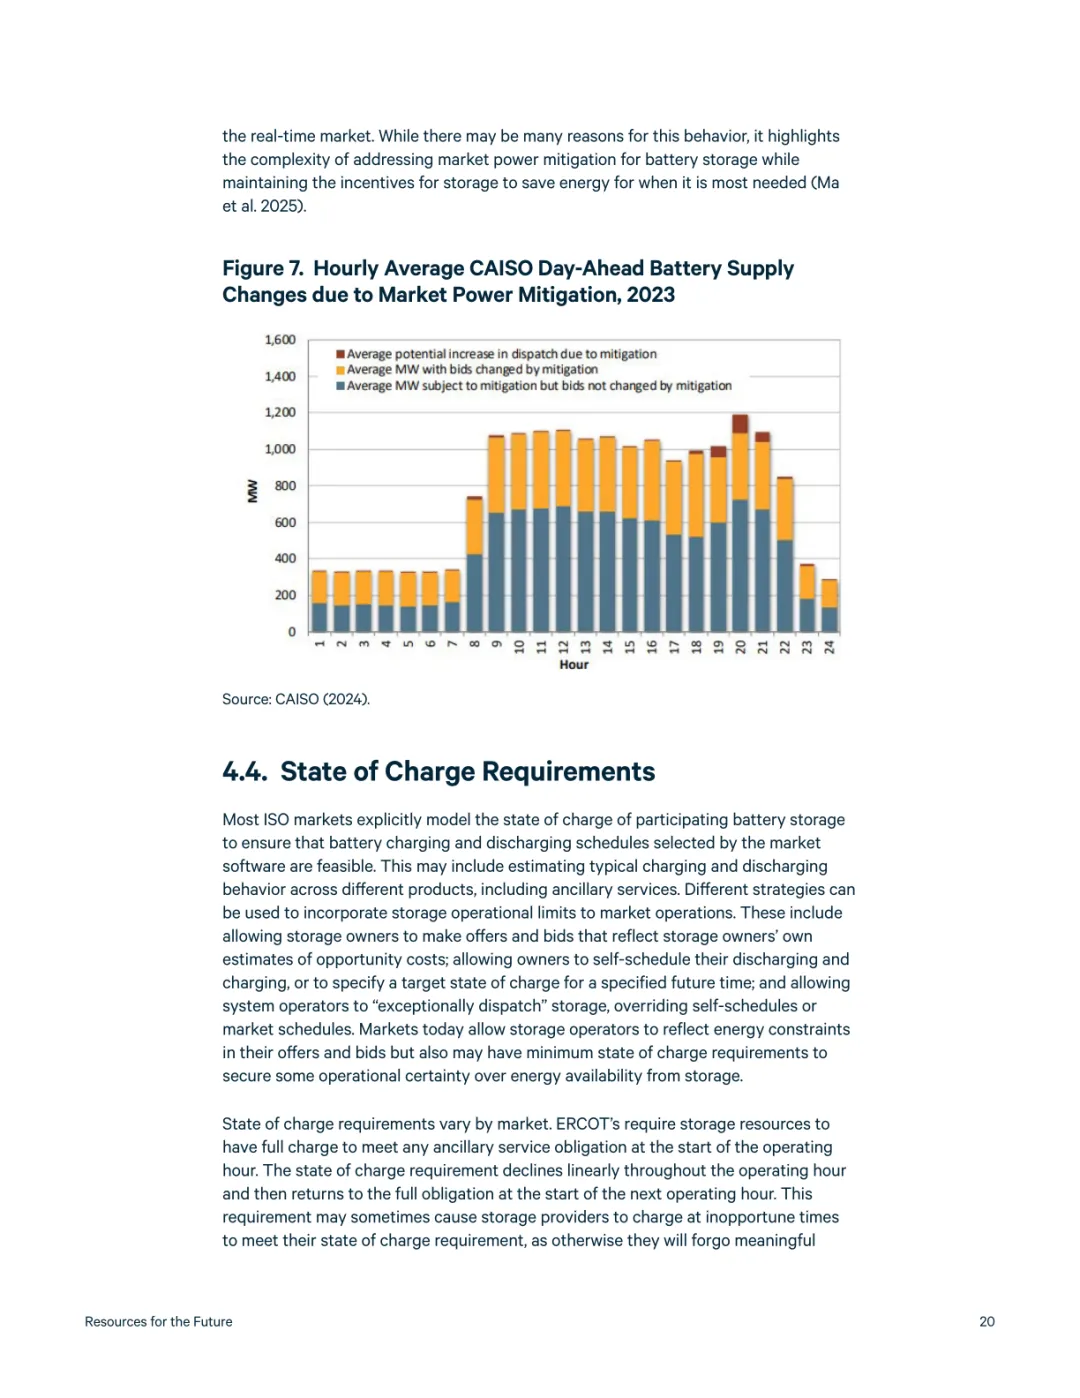
调研显示,储能参与市场的报价逻辑和传统发电机组不一样,电池会同时设置充电出价以及放电出价,放电报价会考量储能电量的机会成本。
调研显示,部分市场设置荷电状态硬性约束,用来保障储能执行辅助服务的时候,手里留存足够电量,不同区域设置的约束条件存在区别。
调研显示,这类硬性约束会带来连锁影响,部分场景下储能需要在电价偏高的时段完成充电,才能够满足规则要求,改变原本的运行策略。
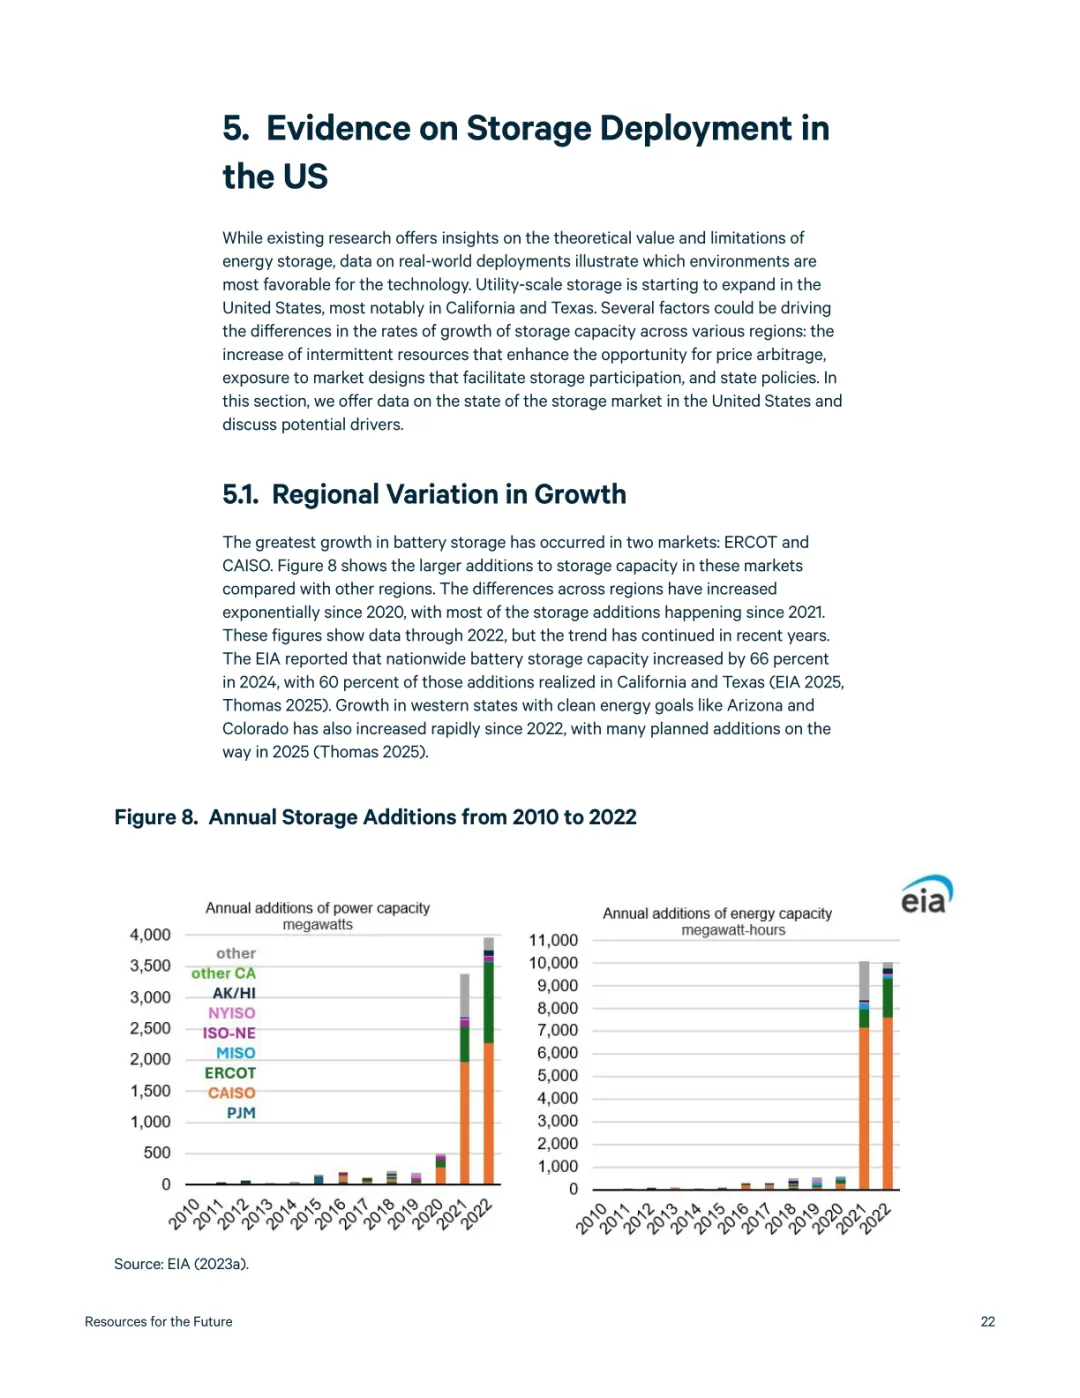
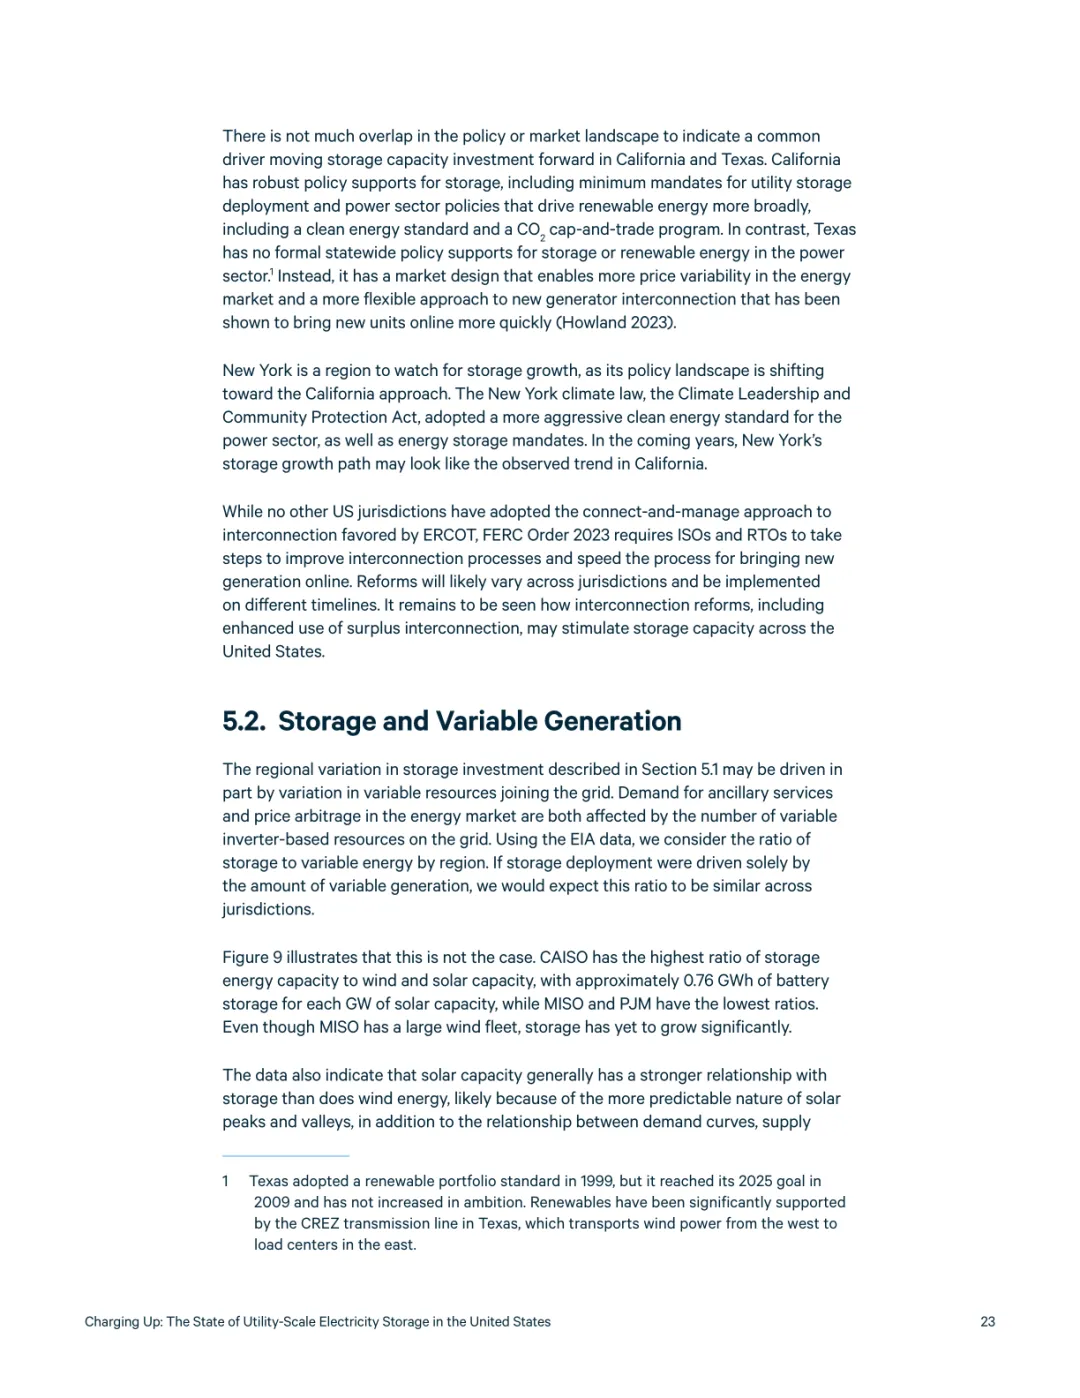
调研显示,美国储能项目落地呈现很强的地域分化,加州与德州的新增储能装机规模遥遥领先,其余各州的新增体量相对有限。
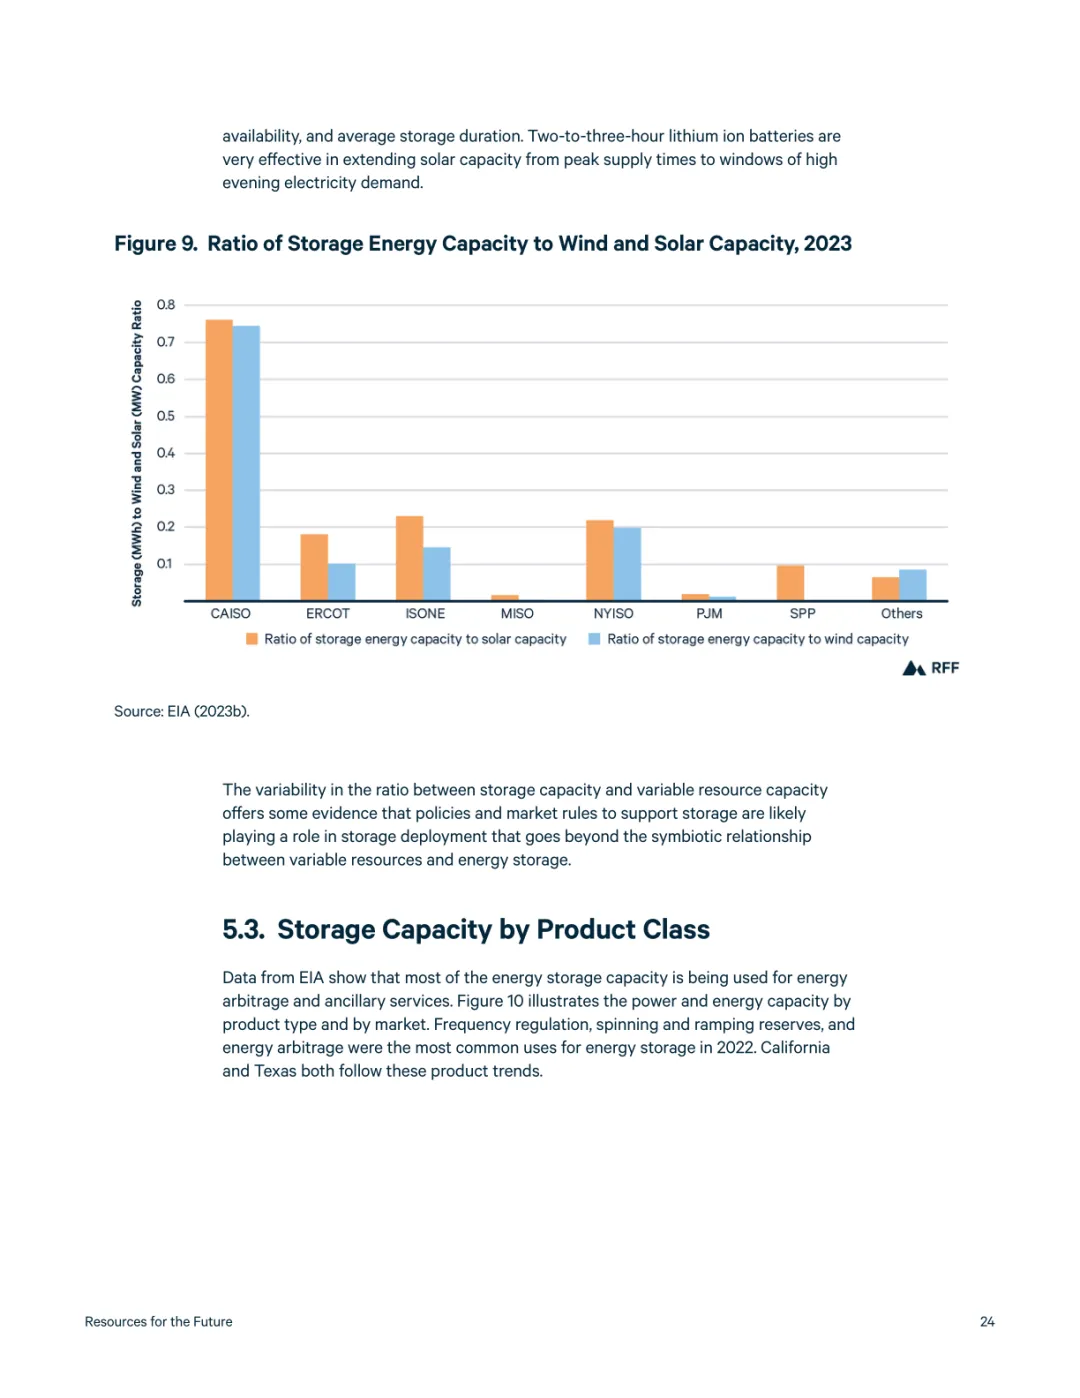
调研显示,不同地区储能和风电光伏的配比并不均衡,储能规模和光伏的关联度,整体会高于储能和风电之间的关联程度。
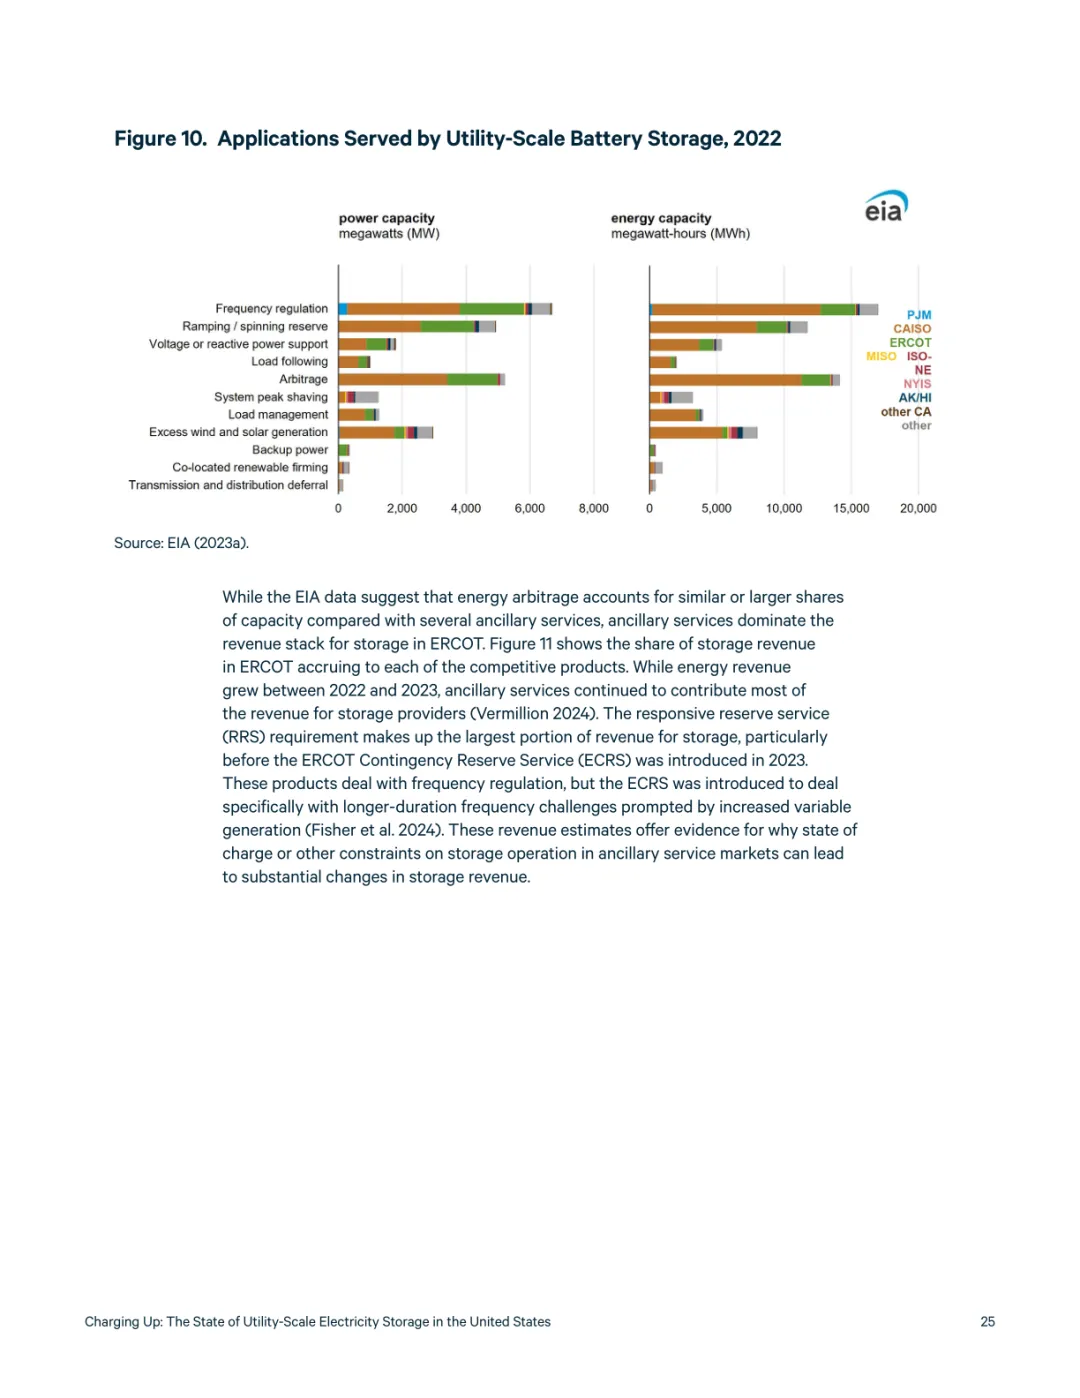
调研显示,不同市场里面储能营收的来源构成并不相同,德州储能营收当中辅助服务占比较高,加州储能项目的收入更多来自能量交易板块。
调研显示,短时锂离子电池构成当前美国公用事业级储能的绝对主力,长时储能技术现阶段实际落地体量依旧处在较低水平。
本平台只做内容的收集及分享,报告版权归原撰写发布机构所有,由碳中和报告之家社群通过公开合法渠道获得,如涉及侵权,请联系我们删除,客服:lsf450635;如对报告内容存疑,请与撰写、发布机构联系。
今日报告分享
加入碳中和社区,下载完整文档
已有1000+小伙伴加入碳中和社区交流


丨扫上图二维码,加入星球下载5K+资料
丨知识、问答与合作,双碳领域必备工具
公众号回复关键词【双碳目标下的技术路线图】,免费领取最新双碳技术路线图

发表评论
发表评论: