
 研报速递
本报告覆盖漫画及其外延(动漫产业、谷子经济、漫剧、IP授权),从市场规模、内容供给、竞争格局、需求画像、区域出海、资本变现、未来趋势七个维度展开42项分析。全部数据来自公开报道与机构报告并标注可信度等级与口径,推算/预测值逐条披露算式或注明。
01 行业大盘与市场规模
MARKET
漫画不再只是一门「画格子」的生意——它坐在数字出版1.75万亿母体、动漫产业3000~4000亿元区间与谷子经济1689亿元出口之上。本章用双口径把规模水分挤干。
动漫产业总产值:两套口径走到哪里了
口径:①艾媒咨询「中国动漫产业总值」(2019、2023两点);②中国动画协会「总产值」(2021、2023两点);两口径统计范围不同,图中按类别逐一标注,不做跨口径连线;数据期间:2019-2023;加工逻辑:原始值,未经加工(协会2023口径3000亿亦见艾媒报告引用)。
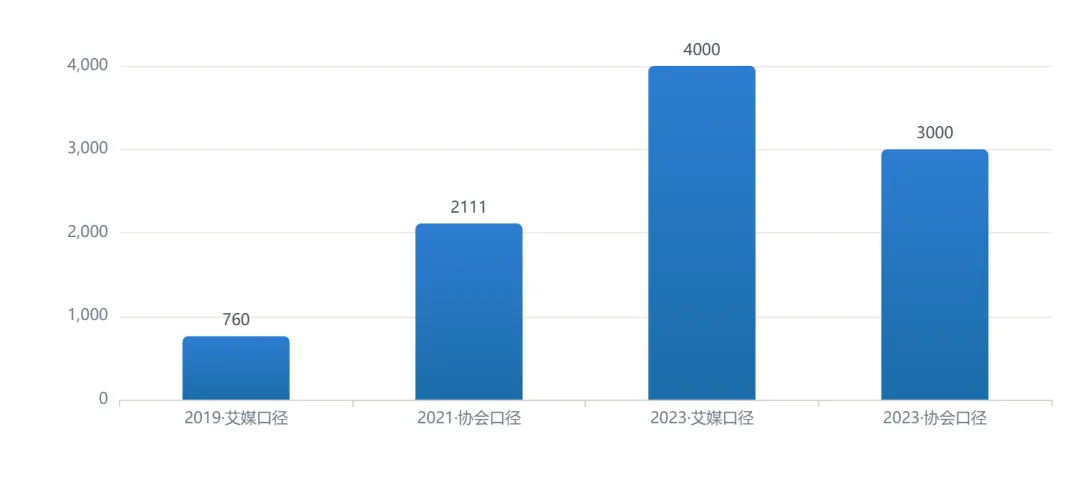
事实:艾媒口径下中国动漫产业总值由2019年760亿元增至2023年4000亿元;同期中国动画协会口径2021年2111亿元、2023年3000亿元,2023年两口径差(4000 vs 3000)达33.3%=(4000-3000)/3000,超过30%多源差异硬阈值,本文一律以区间3000~4000亿元呈现、不取单点。成因:差异主要来自统计边界:协会口径偏重动画影视制作与播出环节营收,艾媒口径纳入动漫IP衍生品、漫改内容等泛产业链收入,边界越宽数值越大。决策:投资人——用区间而非单点给赛道定价,估值锚应取「核心圈层3000亿+泛口径4000亿」双档;从业者——产业链外溢环节(衍生品、漫剧)吸纳增量;创业者/供应商——切入越靠泛生态,口径红利越大但可比性越差。
数据来源:L3 · 艾媒咨询《2025-2026年全球及中国动漫产业现状剖析及前景预判投资分析报告》(2025-01-23发布)https://www.iimedia.cn/c400/104763.html;口径:不同机构分别标注
漫画所处生态位:四层市场规模金字塔(头部层)
口径:四层自大到小——数字出版整体(2024,含网络动漫等细分)、泛二次元周边市场(2025年机构预测值)、动漫产业总值(2023艾媒口径)、谷子经济(2024);跨期对比仅看量级结构,各条目数据期间已在标题标注;加工逻辑:原始机构发布值。
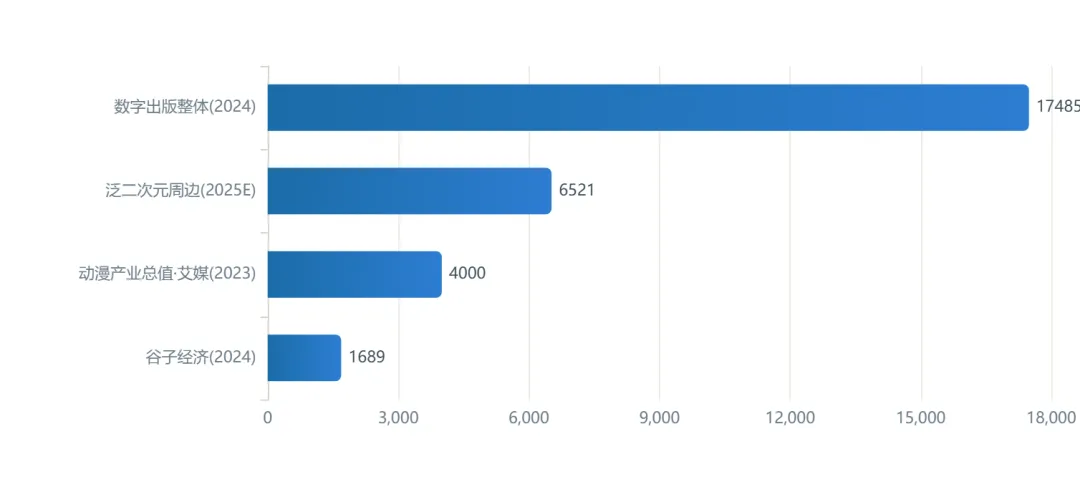
事实:漫画所在的数字出版母体2024年收入17485.36亿元(同比+8.07%),其上层泛二次元周边预计2025年达6521亿元,动漫产业总值(艾媒口径)2023年4000亿元,谷子经济2024年1689亿元——漫画的变现空间被三层母体逐级放大。成因:数字出版统计边界最广(含游戏、文学、动漫等),向下每层剔除子项,因此规模逐级收窄;IP的跨层复用(漫画→动画→周边→授权商品)是各层联动的机制。决策:投资人——漫画公司估值不应只对标最底层,可参考上一层周边市场外溢;从业者——向周边、授权环节迁移溢价更高;创业者/供应商——谷子经济层增速(2024年+40.63%)显著高于母体,是需求兑现最快的出口。
数据来源:L2 · 中国音像与数字出版协会《2024—2025年中国数字出版产业年度报告》(新华社 2025-08-27 发布)https://www.thepaper.cn/newsDetail_forward_31487231;L3 · 艾媒咨询《2025-2026年全球及中国动漫产业现状剖析及前景预判投资分析报告》(2025-01-23发布)https://www.iimedia.cn/c400/104763.html;L3 · 艾媒咨询《2025-2026年全球及中国动漫产业现状剖析及前景预判投资分析报告》(艾媒网刊发 2025-02-08)https://www.iimedia.cn/c1020/104936.html
实测与预测混排:关键锚点一年一值
口径:混合展示,类别名内标注年份与「E=预测」——数字出版2023为反推值(17485.36/1.0807=16179.6亿元,反推依据:公报同比+8.07%);泛二次元周边2025E/2029E为艾媒预测;AI剧漫剧2026E为DataEye预测;漫画相关条目标注「E」;加工逻辑:反推公式=V(t)/(1+g)。
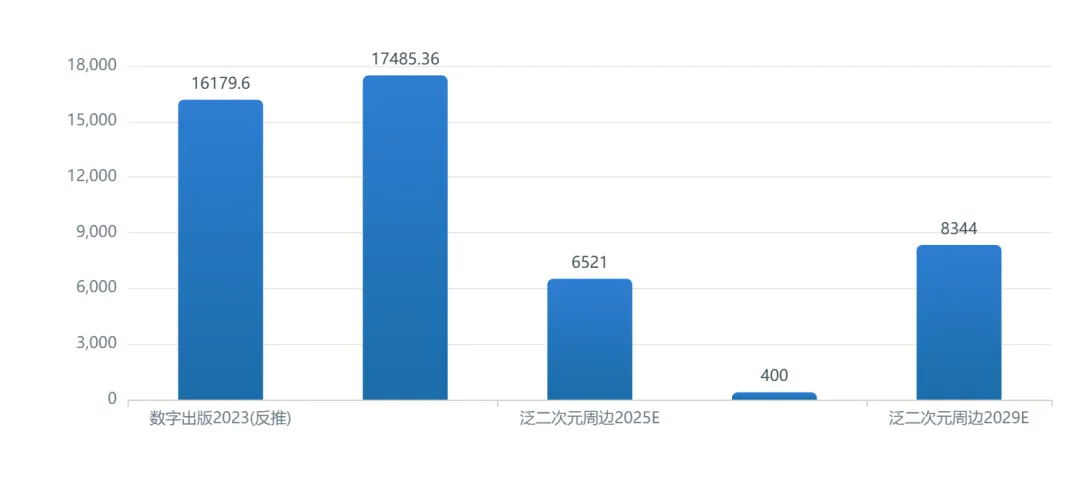
事实:图中五个锚点跨越母体(数字出版1.6~1.75万亿)到细分(漫剧168~400亿)三级;2029E泛二次元周边8344亿元为机构预测,本文仅作引用、不参与任何打分与结论模型。成因:机构对2029E的预测隐含「IP周边渗透持续提升+零售额年均+6.4%」假设(详见c35),近年实际兑现依赖谷子消费景气度,属高不确定性外推。决策:投资人——预测值只可用于情景对照,不可当合同现金流;从业者——优先布局有实测值的层(谷子、微短剧、漫剧);创业者/供应商——离实测值越近的赛道,回款周期越可验证。
数据来源:L2 · 中国音像与数字出版协会《2024—2025年中国数字出版产业年度报告》(新华社 2025-08-27 发布)https://www.thepaper.cn/newsDetail_forward_31487231;L3 · 艾媒咨询《2025-2026年全球及中国动漫产业现状剖析及前景预判投资分析报告》(2025-01-23发布)https://www.iimedia.cn/c400/104763.html;L3 · DataEye研究院《2026年1-7月短剧漫剧市场研究》口径(湖南日报/北京青年报 2026-09-04 转引)https://news.qq.com/rain/a/20260904A0BGV200
谷子经济:漫画IP最直接的变现出口
口径:中国谷子经济市场规模(艾媒咨询),2023年为反推值:1689/(1+40.63%)=1201.0亿元(反推依据:艾媒披露2024年1689亿元、同比+40.63%);数据期间:2023-2024;两点均为机构口径,无插值补全。
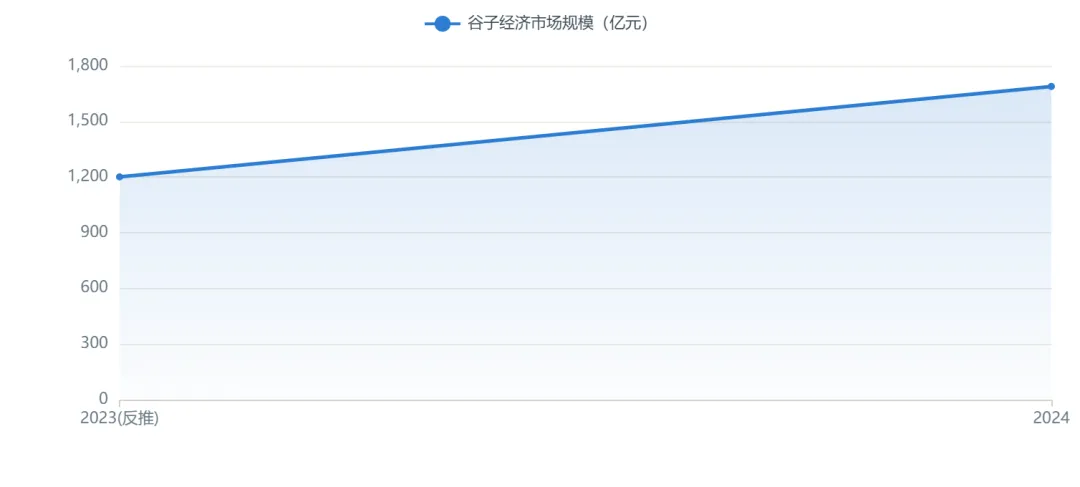
事实:谷子经济2024年达1689亿元、同比+40.63%,增速为数字出版母体(+8.07%)的5倍;2023年反推值1201亿元构成两点基线。成因:漫画角色IP的实体周边(徽章、立牌、色纸)客单低、复购高,叠加线下谷店渠道扩张,形成「内容慢增长、周边快放大」的结构;40.63%为该年机构口径,基数小放大增速属常见现象。决策:投资人——谷子渠道与供应链(打样、白模、物流)享受同等增速且现金流更好;从业者——IP商务、周边企划岗位需求扩张;创业者/供应商——谷子店加盟与快闪策展进入门槛低但同质化风险高,需绑定独家IP货源。
数据来源:L3 · 艾媒咨询《2025-2026年全球及中国动漫产业现状剖析及前景预判投资分析报告》(艾媒网刊发 2025-02-08)https://www.iimedia.cn/c1020/104936.html;口径:谷子(IP衍生品)零售口径
全球电子漫画需求地理结构:亚太绝对主场
口径:全球电子漫画市场按区域收入份额(恒州诚思调研,2025年);「其他地区」为派生值:100%-87%-6%-5%=2%;样本:全球电子漫画平台收入,不含纸制漫画;数据期间:2025。
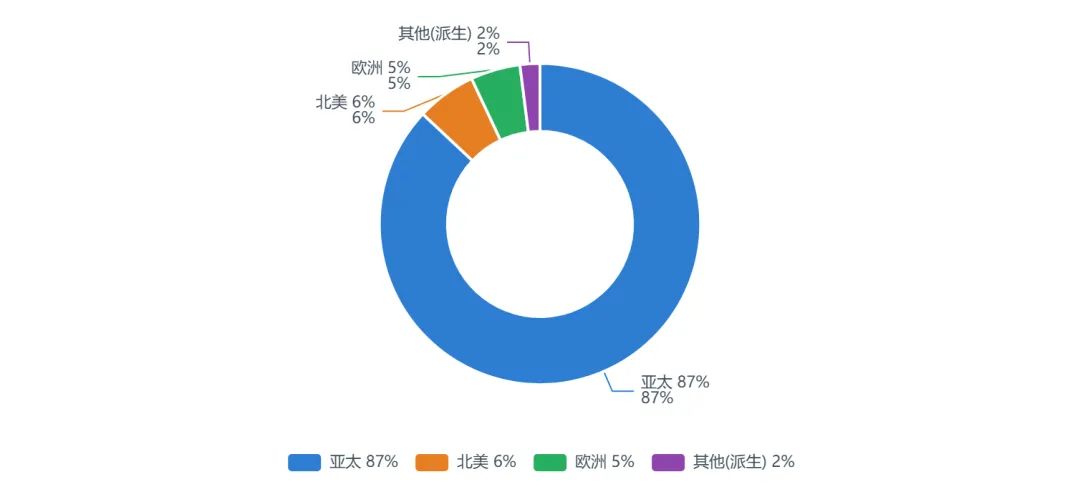
事实:2025年全球电子漫画收入中亚太占87%、北美6%、欧洲5%、其他2%(派生),亚太集中度极高。成因:亚太主导源于韩国Webtoon模式与中国付费条漫模式的用户习惯,以及移动端渗透率(83%全球值)在亚太更高;北美以纸制图像小说为主,电子化份额被动收缩。决策:投资人——出海标的估值应锚定亚太存量而非欧美增量;从业者——日韩平台是主要雇主与对标者;创业者/供应商——多语言本地化(东南亚语种)投入产出比高于欧美。
数据来源:L3 · 恒州诚思全球电子漫画市场调研数据(百家号深度复盘转引 2026-07-09,建议以恒州诚思原始报告复核)https://baijiahao.baidu.com/s?id=1870218122728715726;样本:全球电子漫画市场收入,纸制漫画不含
不同口径的年均增速:漫画赛道跑在母体前面
口径:四条均为年均类指标,期间与算法各异、逐条标注——①艾媒动漫总值2019→2023 CAGR=(4000/760)^(1/4)-1=51.5%(测算);②协会口径两年平均=√(3000/2111)-1=19.2%(测算);③全球电子漫画2026-2032 CAGR 11.4%(恒州诚思披露);④泛二次元周边2025E→2029E CAGR=(8344/6521)^(1/4)-1=6.4%(基于预测值的测算,仅作对照)。
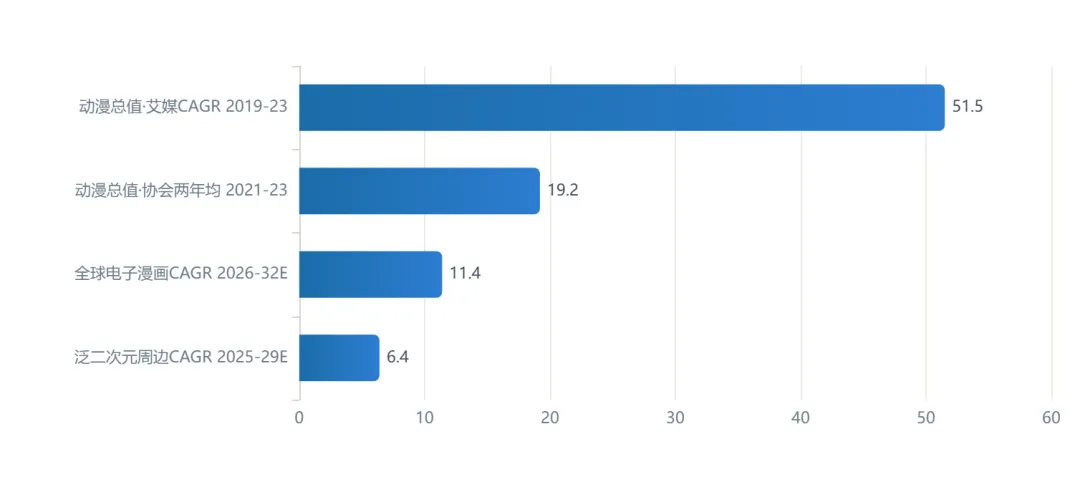
事实:母体年均增速梯队:艾媒口径动漫总值51.5%>协会口径两年平均19.2%>全球电子漫画11.4%>泛二次元周边预测6.4%;后两条基于不同机构与边界,不宜直接排序混比。成因:高值段主要由统计边界外扩与低基数推动,并非漫画单品消费爆发;成熟市场(全球电子漫画)增速回落到两位数,反映渗透率接近平台期。决策:投资人——对「51.5%」类高增速保持口径警惕,横向比较只在同机构内进行;从业者——行业贝塔仍在,但兑现靠结构(漫剧、谷子)而非整体;创业者/供应商——增速中枢以10%上下为理性定价基准。
数据来源:L3 · 艾媒咨询《2025-2026年全球及中国动漫产业现状剖析及前景预判投资分析报告》(2025-01-23发布)https://www.iimedia.cn/c400/104763.html;L3 · 恒州诚思全球电子漫画市场调研数据(百家号深度复盘转引 2026-07-09,建议以恒州诚思原始报告复核)https://baijiahao.baidu.com/s?id=1870218122728715726
02 产业链与内容供给
SUPPLY
供给侧正在经历AI驱动的量级跃迁:12万注册创作者、1.3万连载作品、日更5000部之外,抖音日产漫剧超1200部。内容生产的组织方式被重写。
供给侧四量:从创作者到日更作品
口径:快看漫画注册创作者12万人、连载发表作品1.3万部(企业介绍2023年底口径);快看日均更新超5000部(中研网转引,未注明时点);抖音端漫剧日产超1200部(DataEye转引2026上半年);各单位不同,逐条标注,禁止相加;加工逻辑:均为披露原值。
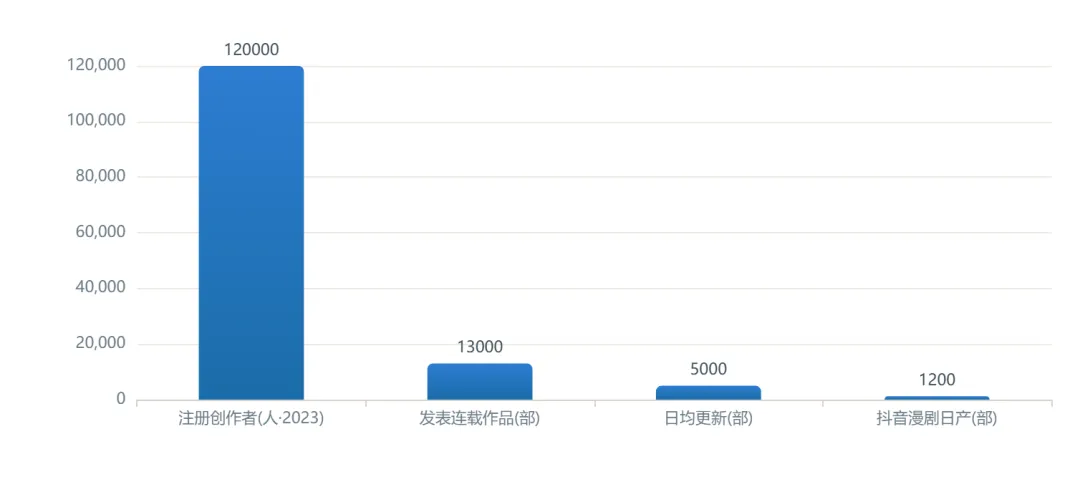
事实:供给链条上四个数量级:注册创作者12万>连载作品1.3万>日均更新5000部>抖音漫剧日产1200部;注册创作者对发表作品的转化率仅13000/120000=10.8%(派生),供给池大但真正上线的有限。成因:平台注册门槛低而签约/上线门槛高,叠加AI工具把「创作→成稿」链条大幅压缩,抖音日产1200部本质是AI产能的外溢而非人工产能(详见c38)。决策:投资人——关注上线率与爆款率而非注册数;从业者——腰部创作者变现窗口在漫剧外包与分镜产能;创业者/供应商——工具链(AI上色、翻动效、本地化)服务供给侧付费意愿更强。
数据来源:L3 · 快看漫画企业介绍(搜狐 2024-10-26 刊发,数据为2023年底口径,企业自宣未审计)https://www.sohu.com/a/820601822_122035685;L3 · 中研普华《2025-2030年漫画图书行业并购重组机会及投融资战略研究咨询报告》(中研网 2025-07-21 转引,样本与统计方法未公开)https://m.chinairn.com/scfx/20250721/090141172.shtml;L3 · 抖音漫剧生产数据(DataEye/平台公开口径,湖南日报转引 2026-09-04)https://news.qq.com/rain/a/20260904A0BGV200;样本:抖音端原生漫剧
红果生态两年:MAU翻倍式扩张
口径:红果App去重月活;2026年5月为披露值3.56亿、同比+79.1%;2025年5月为反推值:3.56/(1+0.791)=1.99亿(反推依据:DataEye披露同比增速);数据期间:2025-05至2026-05。
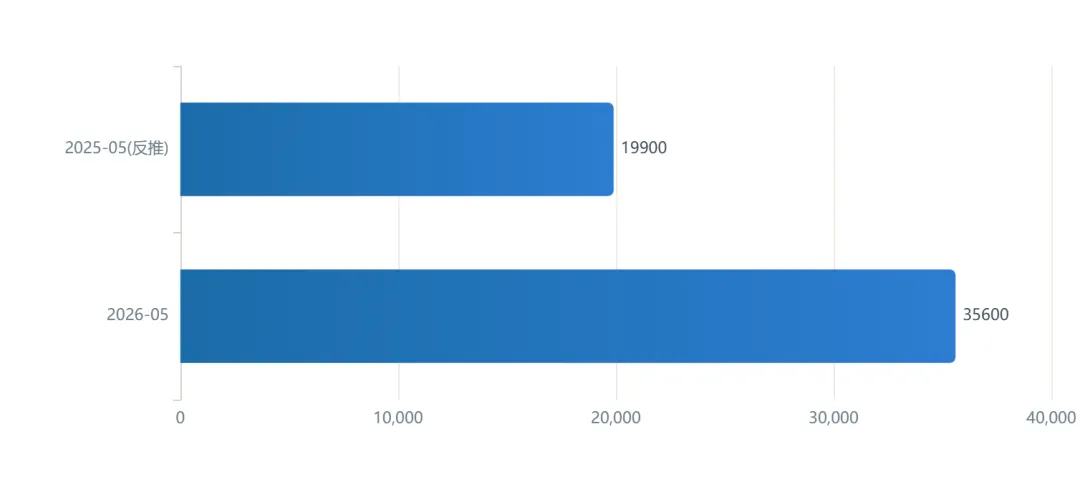
事实:红果MAU由2025年5月约1.99亿(反推)升至2026年5月3.56亿,一年净增约1.57亿(反推差值),2026年2月日活已破1亿。成因:免费+广告模式对付费长视频与漫画App的流量虹吸,叠加字节系投流;同期红果漫剧入口MAU3914万(c17),说明漫剧是其在IP供给侧的关键抓手。决策:投资人——平台格局已从「漫画App竞争」变为「免费短剧平台内嵌漫画入口」,纯漫画App的独立融资叙事承压;从业者——字节系内容运营与IP商务岗位集中释放;创业者/供应商——分账规则谈判以红果流量为基准,单点依赖风险高。
数据来源:L3 · 红果短剧平台数据(DataEye 转引 2026-09-04)https://news.qq.com/rain/a/20260904A0BGV200;样本:红果App;口径:去重设备月活
移动化率:中国用户比全球更彻底
口径:全球电子漫画移动设备占比83%(恒州诚思2025);中国数字漫画用户经移动端获取内容占比95%(中研普华2025);两者统计对象不同(收入口径 vs 用户行为口径),并列展示不合并;「非移动」为派生值100%-83%、100%-95%。
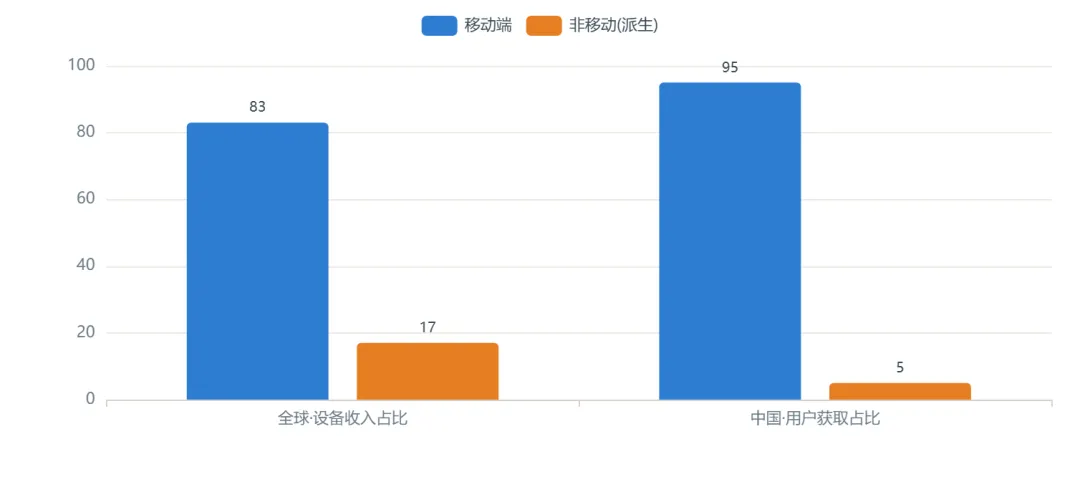
事实:收入端移动占比83%对行为端95%,中国数字漫画的移动化程度比全球均值高12个百分点;PC/线下等残余份额合计不足17%。成因:中国跳过纸媒直接进入条漫+App订阅阶段,而日本等市场仍有纸质渠道拉低移动占比;95%含样本自报偏差(中研普华方法未公开),方向可信。决策:投资人——移动端产品体验与广告库存是核心资产,桌面端投入无增量;从业者——竖屏分镜、动态漫技能优先;创业者/供应商——投放预算按移动端95%的注意力分布配置。
数据来源:L3 · 恒州诚思全球电子漫画市场调研数据(百家号深度复盘转引 2026-07-09,建议以恒州诚思原始报告复核)https://baijiahao.baidu.com/s?id=1870218122728715726;L3 · 中研普华《2025-2030年漫画图书行业并购重组机会及投融资战略研究咨询报告》(中研网 2025-07-21 转引,样本与统计方法未公开)https://m.chinairn.com/scfx/20250721/090141172.shtml
漫剧播放渠道结构:抖音近七成
口径:2025年漫剧总播放量超700亿次中抖音端原生漫剧贡献占比约70%(数策集市原文「近70%」,取70并按约数标注);非抖音渠道30%为派生值(100%-70%),含YouTube与独立App出海渠道;数据期间:2025。
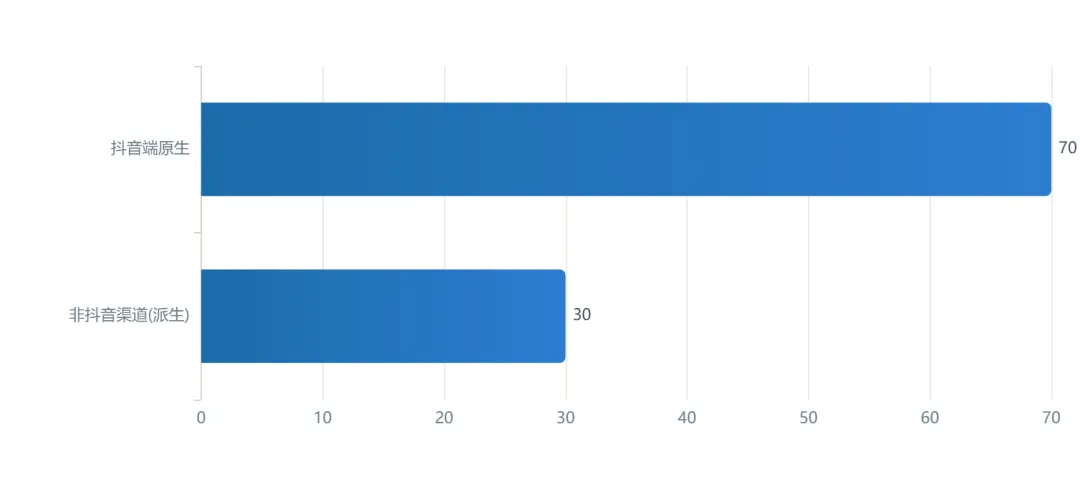
事实:2025年漫剧700亿次播放中抖音原生贡献约七成,剩余三成分散于快手、红果、YouTube及独立App。成因:抖音的分发算法+漫剧投流模型(在投素材数增长59倍,c31)形成流量正循环;平台补贴政策(S级漫剧保底)直接抬升原生占比。决策:投资人——单渠道依赖是本行业第一风险,关注多平台发行能力标的;从业者——抖音系制作、投流岗位密度最高;创业者/供应商——YouTube长尾出海给中小团队留了第二渠道窗口。
数据来源:L3 · 数策集市《2025年漫剧数据报告》(搜狐转载 2026-01-26)https://m.sohu.com/a/980114560_121503203
题材集中度:三大题材各超140亿次
口径:逆袭、玄幻仙侠、奇幻脑洞三大题材2025年播放量均超140亿次(取140为下限值),全年总播放量超700亿次(数策集市);单题材占比下限=140/700=20%(派生),三题材合计占比下限60%(派生);数据期间:2025。
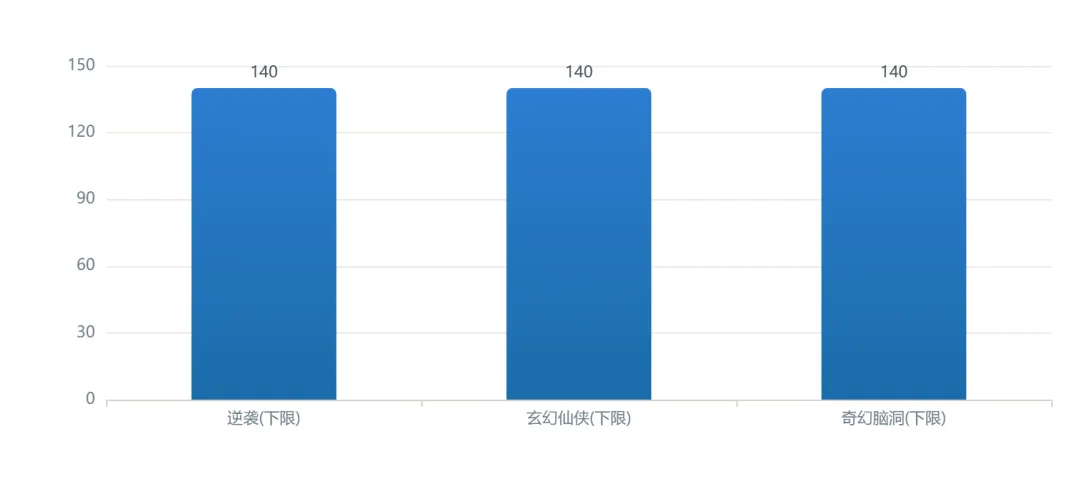
事实:三大题材合计贡献不低于60%的漫剧播放量(各140亿次下限),题材同质化程度极高;表情包/沙雕品类以44.44%的投放素材占比(c39)构成供给端第一大品类。成因:漫剧脱胎于付费网文投放模型,逆袭/玄幻是网文投流验证过的转化之王,制作方按ROI直接复制题材而非原创。决策:投资人——题材红利衰减快,评估项目看「题材×分镜质量」双因子;从业者——差异化题材(悬疑、现实向)有内容溢价但变现待验证;创业者/供应商——题材库授权与快速换皮工具链有窗口期。
数据来源:L3 · 数策集市《2025年漫剧数据报告》(搜狐转载 2026-01-26)https://m.sohu.com/a/980114560_121503203
快手漫剧付费人群:六成是新增量
口径:快手漫剧付费观众中与短剧重叠比例约38%、漫剧独贡献的增量付费观众约62%(DataEye转引快手口径,两项相加100%);样本:快手漫剧付费用户;数据期间:2026年上半年。
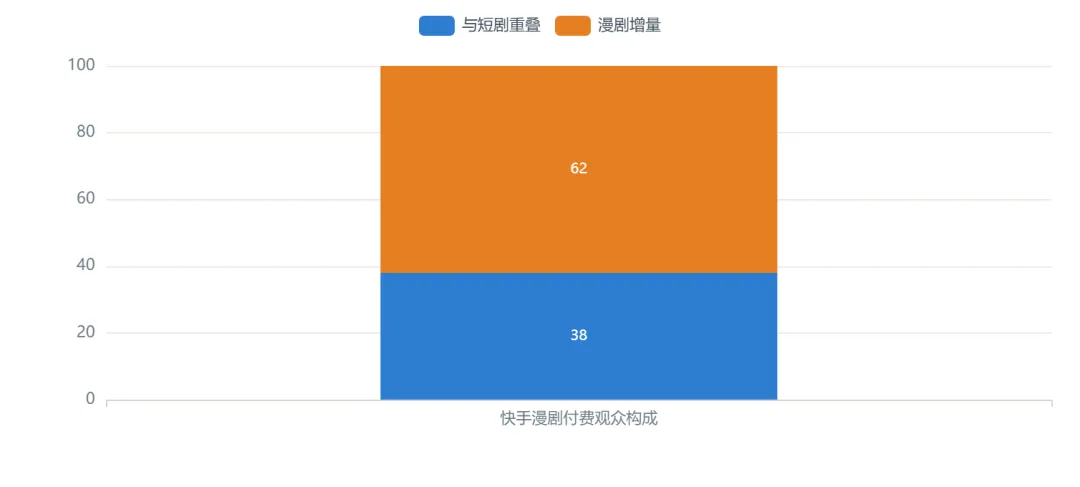
事实:快手漫剧付费观众中62%为漫剧独立带来的增量,与真人短剧仅重叠38%——两个内容形态的用户钱包重合度低于直觉预期。成因:二次元向用户对真人表演的代入阈值高,而漫画形象+剧情节奏恰好填补其内容空缺;付费场景(单集解锁 vs 广告解锁)不同亦拉低重叠。决策:投资人——「短剧公司平移做漫剧」的协同逻辑被数据部分证伪,独立获客成本须单列模型;从业者——漫剧用户运营需独立团队;创业者/供应商——增量人群年轻化,周边衍生联动空间大。
数据来源:L3 · 快手漫剧付费人群数据(DataEye 转引 2026-09-04)https://news.qq.com/rain/a/20260904A0BGV200;样本:快手漫剧付费用户
03 竞争格局与平台生态
RIVALRY
全球CR5仅26%、国内平台用户口径混战(注册/MAU/DAU差数倍),这是一个「没有稳态赢家」的市场:五力结构显示进场者暴增、创作者议价力萎缩、平台买方强势。
全球电子漫画集中度:CR5约26%
口径:Naver、Kakao、集英社、讲谈社、Comico五家合计市场份额约26%(恒州诚思2025),「其他」为派生值74%;样本:全球电子漫画平台收入;数据期间:2025。
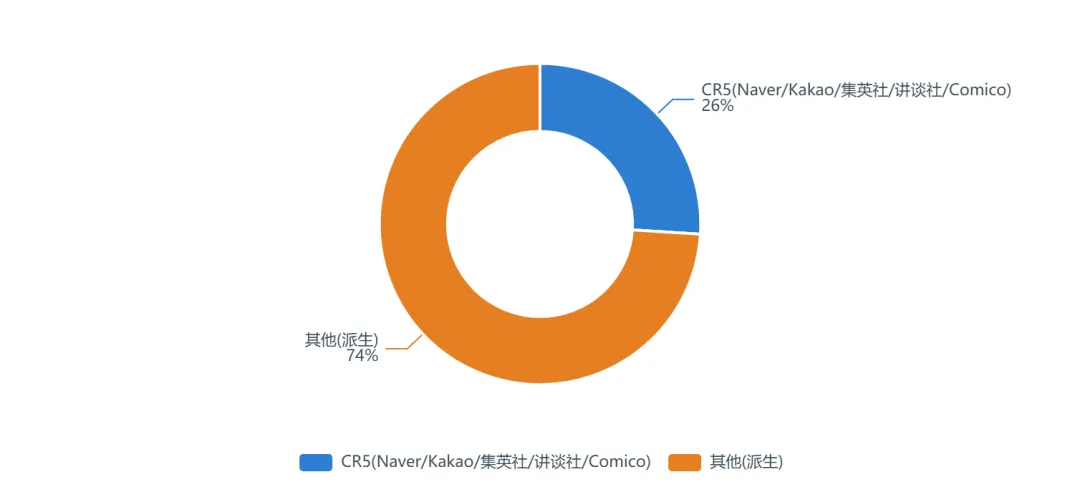
事实:全球电子漫画CR5约26%,其余74%由上千家中小平台与垂直App瓜分,属低集中度、长尾竞争的市场结构。成因:内容型平台网络效应弱于社交/电商,IP迁移成本低使份额难以锁定;日本三大出版社坚守自有渠道进一步分散格局。决策:投资人——别用「赢家通吃」模型给漫画平台估值,份额战长期化;从业者——平台更替带来的签约条款谈判窗口反复出现;创业者/供应商——细分品类(女性向、条漫工具)仍可立身。
数据来源:L3 · 恒州诚思全球电子漫画市场调研数据(百家号深度复盘转引 2026-07-09,建议以恒州诚思原始报告复核)https://baijiahao.baidu.com/s?id=1870218122728715726
平台用户规模梯队(口径各异)
口径:快看累计用户3.8亿(2023年底·企业披露);红果MAU3.56亿(2026-05);腾讯动漫MAU1.2亿(2017-12·历史快照);红果DAU1亿(2026-02,取1亿=10000万下限);红果漫剧入口MAU3914万(2026-05);快看海外版MAU超1000万(中研网转引,未注明时点,取下限);单位统一为万人,跨期对比仅作量级参照;加工逻辑:换算1亿=10000万。
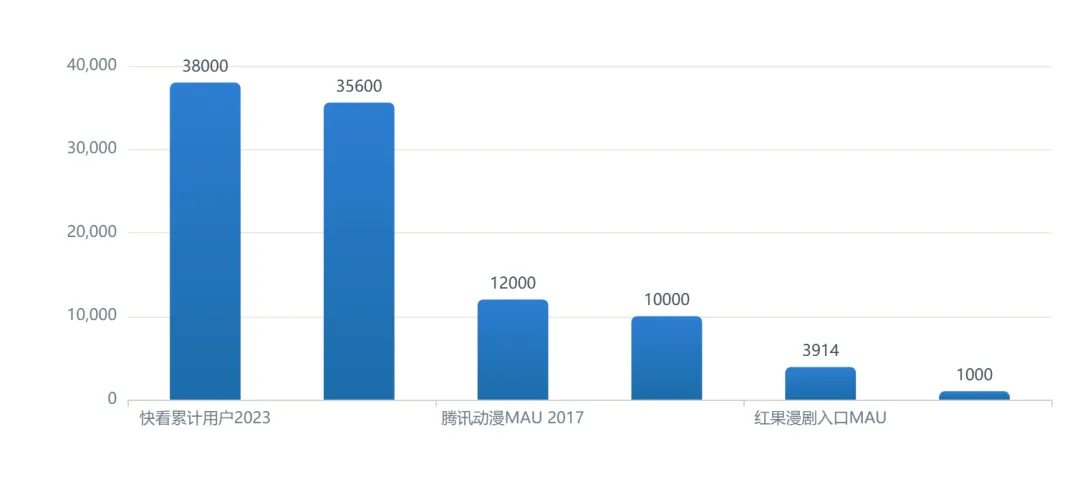
事实:用户量级梯队:快看累计3.8亿(2023)与红果月活3.56亿(2026)表面接近,但前者是注册累计口径、后者是月度活跃口径,活跃水分差数倍;腾讯动漫1.2亿MAU是2017年历史快照,仅作兴衰坐标,不构成当前位次结论。成因:「累计注册用户」含大量流失沉睡账户;免费短剧App(红果)以广告模式实现高活跃,挤压付费漫画App的月活盘子——艾媒口径下腾讯动漫与快看月活已仅超1400万(c17)。决策:投资人——估值模型以MAU/DAU与付费率为锚,注册数只做渠道资产参考;从业者——流量迁移方向即岗位迁移方向;创业者/供应商——接洽渠道先看活跃再看注册。
数据来源:L3 · 快看漫画企业介绍(搜狐 2024-10-26 刊发,数据为2023年底口径,企业自宣未审计)https://www.sohu.com/a/820601822_122035685;L3 · 红果短剧平台数据(DataEye 转引 2026-09-04)https://news.qq.com/rain/a/20260904A0BGV200;样本:红果App;L3 · 界面新闻《快看融资1.77亿美元 腾讯动漫月活1.2亿》(2017-12-16,历史快照)https://www.jiemian.com/article/1820173.html;L3 · 中研普华《2025-2030年漫画图书行业并购重组机会及投融资战略研究咨询报告》(中研网 2025-07-21 转引,样本与统计方法未公开)https://m.chinairn.com/scfx/20250721/090141172.shtml
三把集中度尺子:CR5、CR20与题材头部
口径:全球电子漫画CR5=26%(恒州诚思2025);漫剧TOP20厂商播放量集中度约33.3%(数策集市「贡献近三分之一」,派生为1/3);三大题材播放占比下限60%(140×3/700,c11同源派生);三指标测度对象不同(平台/制作厂商/题材),并列展示不合并;数据期间:2025。
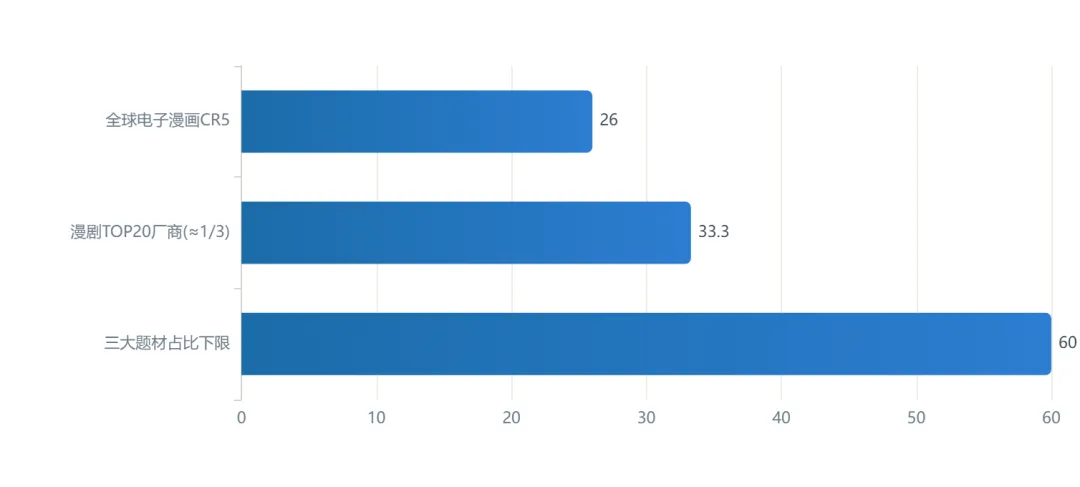
事实:厂商集中度(CR20约33.3%)与题材集中度(60%下限)都远高于直觉——制作端虽玩家众多但播放量向头部与固定题材集中;平台端CR5仅26%反而是三者最低。成因:「平台分散、内容集中」是算法分发时代的典型结构:流量入口多元,但算法奖励确定性题材,题材马太先于厂商马太。决策:投资人——评估漫剧厂牌用题材命中数而非注册量;从业者——头部厂商外包生态链是新人入行主通道;创业者/供应商——做「题材军备」(分镜模板、素材库)比做平台更有短期现金流。
数据来源:L3 · 恒州诚思全球电子漫画市场调研数据(百家号深度复盘转引 2026-07-09,建议以恒州诚思原始报告复核)https://baijiahao.baidu.com/s?id=1870218122728715726;L3 · 数策集市《2025年漫剧数据报告》(搜狐转载 2026-01-26)https://m.sohu.com/a/980114560_121503203
供给爆炸 vs 爆款稀缺
口径:抖音端2026年上半年产出漫剧22.19万部,其中播放破亿作品1055部,爆款率派生=1055/221900=0.475%(约0.5%,DataEye口径);数据期间:2026H1。
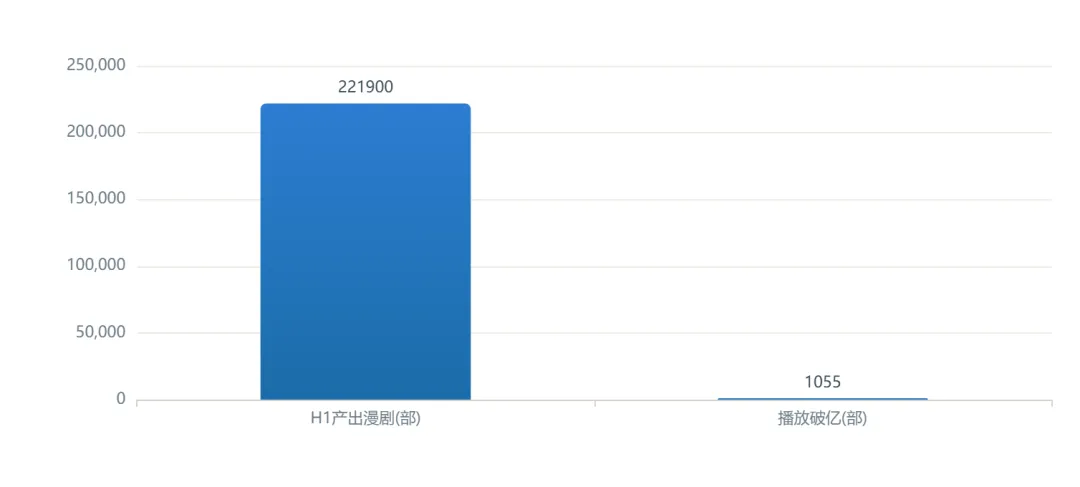
事实:半年22.19万部的产出对照1055部破亿,爆款率仅0.475%——供给量与命中率呈极端倒挂,且破亿作品中大量由投流买量堆出,自然流量命中率更低(成因待验证,DataEye未拆分)。「规模涨、命中率跌」的结构性矛盾是本章核心信号。成因:AI把单部制作成本与周期压缩了一个量级(AIGC漫剧播放量一年增长181倍),发布门槛骤降导致分母爆炸;平台按完播付费的机制进一步鼓励海量试错。决策:投资人——漫剧厂牌估值看「破亿数/投产比」而非上线部数;从业者——分镜师、投剪手比原画更稀缺;创业者/供应商——爆款预测与素材测试工具是卖铲子的正位。
数据来源:L3 · 抖音漫剧生产数据(DataEye/平台公开口径,湖南日报转引 2026-09-04)https://news.qq.com/rain/a/20260904A0BGV200;样本:抖音端原生漫剧;加工:爆款率=破亿作品/总产出
渗透率两口径:老平台存量 vs 新入口流量
口径:快看「中国漫画市场渗透率超50%」(企业披露2023,分母与算法未公开,取下限50%);红果漫剧入口渗透率派生=漫剧入口MAU/红果MAU=3914/35600=11.0%(2026-05);两口径分母不同,并列不合并。
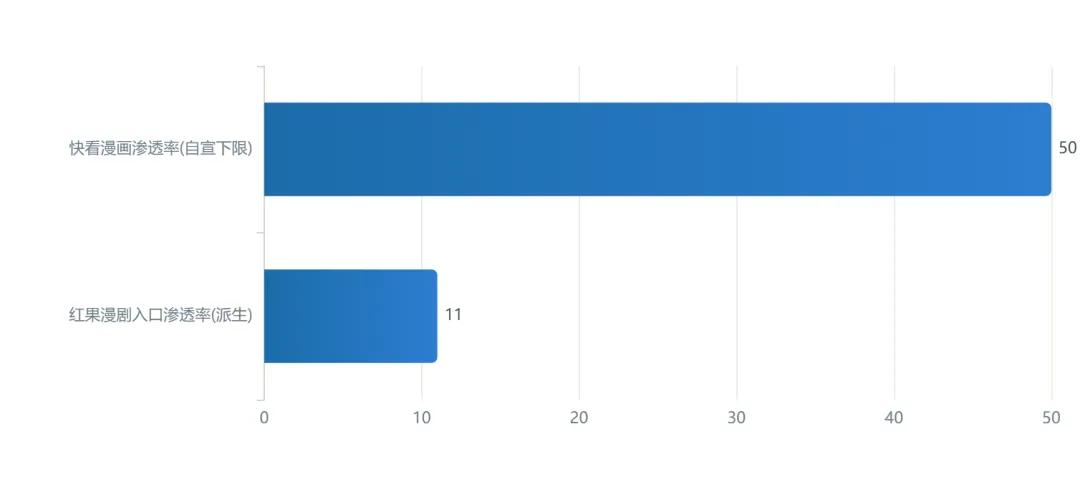
事实:50% vs 11%不是同一场比赛:快看口径为「漫画触达渗透」自宣值(分母未披露,可信度打折),红果11.0%为可复算的入口渗透派生值。成因:漫画作为存量内容形态渗透已高,漫剧作为新形态在免费视频平台的入口渗透仅一成——增量空间恰恰在后者的场景内渗透。反直觉之处在于:高渗透的快看月活反低于低渗透的红果入口,说明渗透≠使用深度。决策:投资人——尽调时要求分母透明,自宣渗透率不入模型;从业者——红果类新入口的团队扩张更快;创业者/供应商——「入口内渗透率×平台MAU」是测算新场景TAM的更优公式。
数据来源:L3 · 快看漫画企业介绍(搜狐 2024-10-26 刊发,数据为2023年底口径,企业自宣未审计)https://www.sohu.com/a/820601822_122035685;L3 · 红果短剧平台数据(DataEye 转引 2026-09-04)https://news.qq.com/rain/a/20260904A0BGV200;样本:红果App
竞争态势五力:数据化评分(测算)
口径:本文测算(L4),分值=公开指标归一化(0-100)——新进入者威胁100:在投漫剧数增长76倍取上限封顶;替代品威胁62:快手漫剧增量付费观众62%(独立消费未被短剧替代);买方议价77:订阅付费占全球电子漫画收入77%(付费者强绑定);供应商(创作者)议价11:发表作品/注册创作者=13000/120000=10.8%→11(供给过剩);现有竞争33.3:漫剧TOP20厂商集中度33.3。各分项公式与来源逐条披露,测算是定性框架非精算模型;数据期间:2025-2026。
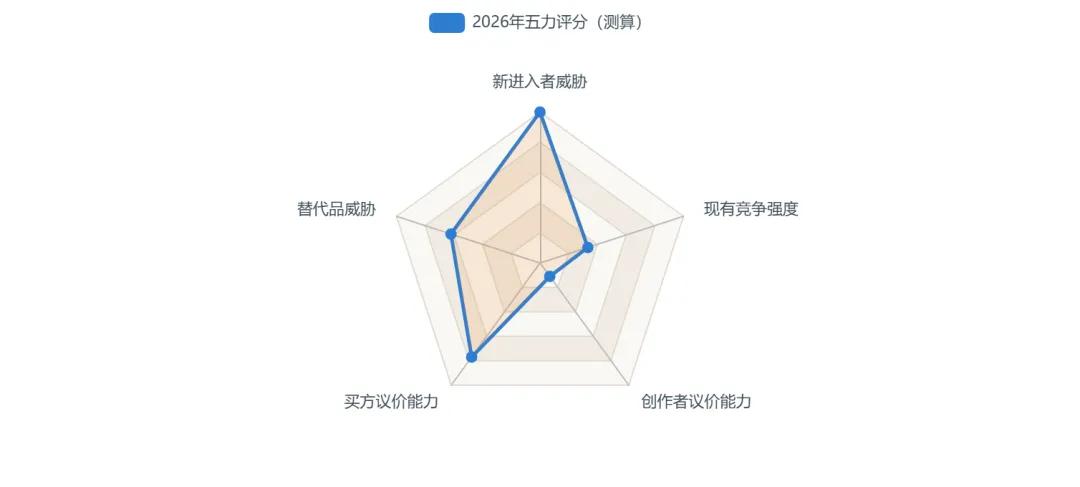
事实:五力雷达显示:新进入者威胁(100)与创作者议价(11)两极分化——进场者暴增而个体创作者话语权弱;买方(平台)议价77分高位。成因:AI工具链降低进场门槛,供给两端(进场公司与注册画手)同时扩容,收益向渠道与算法集中;该评分框架为一次性快照(禁止当趋势解读)。决策:投资人——利润池在平台与工具层,不在CP层;从业者——抱团签约(工作室化)是对抗议价的唯一路径;创业者/供应商——避开纯产能型进场,绑定IP或绑定流量。
数据来源:L4 · 本文测算,算式见正文口径;基础数据来源:L3 · 数策集市《2025年漫剧数据报告》(搜狐转载 2026-01-26)https://m.sohu.com/a/980114560_121503203;L3 · 恒州诚思全球电子漫画市场调研数据(百家号深度复盘转引 2026-07-09,建议以恒州诚思原始报告复核)https://baijiahao.baidu.com/s?id=1870218122728715726;L3 · 快看漫画企业介绍(搜狐 2024-10-26 刊发,数据为2023年底口径,企业自宣未审计)https://www.sohu.com/a/820601822_122035685
04 需求与用户画像
……
05 区域格局与出海
……
06 资本与变现
……
07 趋势研判与未来展望(含政策环境)
……
01 漫剧一年168亿,AI供给革命落地
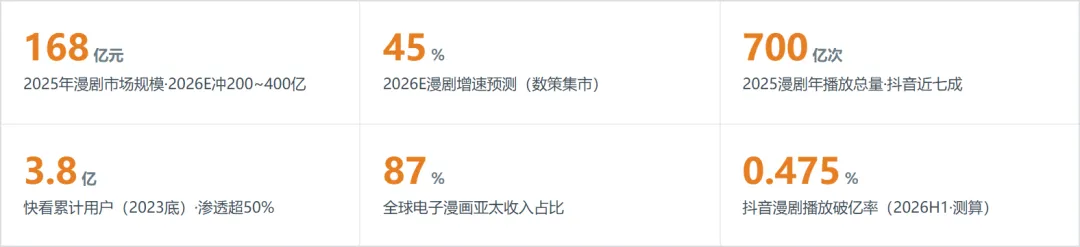
2025年漫剧市场168亿元、全年播放超700亿次;在投作品数增长76倍、AIGC播放量增长181倍。三家机构对2026年预测200~400亿元,分歧源于统计边界而非基数(两口径2025基数差仅0.06%)。
02 动漫产业站上3000~4000亿区间
2023年中国动画协会口径总产值3000亿元、艾媒口径4000亿元,两口径差33.3%,本文取区间呈现;数字出版母体2024年收入17485.36亿元(+8.07%),网络动漫为机构点名的高增长细分之一。
03 用户基本盘:3亿数字漫画人群青年化
2025年中国数字漫画用户超3亿、95%经移动端获取;34岁及以下占比近八成,核心付费段25-34岁;超七成受访者看好中国动漫未来。
①艾媒咨询《2025-2026年全球及中国动漫产业现状剖析及前景预判投资分析报告》(2025-01-23)https://www.iimedia.cn/c400/104763.html;②艾媒咨询动漫产业数据刊发页(2025-02-08)https://www.iimedia.cn/c1020/104936.html;③中国音像与数字出版协会《2024—2025年中国数字出版产业年度报告》(新华社2025-08-27)https://www.thepaper.cn/newsDetail_forward_31487231;④恒州诚思全球电子漫画调研数据(百家号深度复盘2026-07-09转引)https://baijiahao.baidu.com/s?id=1870218122728715726;⑤数策集市《2025年漫剧数据报告》(搜狐2026-01-26转载)https://m.sohu.com/a/980114560_121503203;⑥DataEye研究院数据(湖南日报/北京青年报2026-09-04转引)https://news.qq.com/rain/a/20260904A0BGV200;⑦中研普华漫画图书行业报告(中研网2025-07-21转引)https://m.chinairn.com/scfx/20250721/090141172.shtml;⑧快看漫画企业介绍(搜狐2024-10-26)https://www.sohu.com/a/820601822_122035685;⑨界面新闻快看融资报道(2017-12-16)https://www.jiemian.com/article/1820173.html;⑩财通证券AI漫剧研究观点(新浪财经2026-07-27转载)https://k.sina.com.cn/article_7857201856_1d45362c001908gupi.html;⑪掘金社区转引泛二次元用户口径(2026-08-30,建议以艾媒原始报告复核)https://juejin.cn/post/7679078816659111988。以上含「E」与「测算」标注的数值分别为第三方机构预测或本文派生计算,全文数据截至2026-09-19检索时点。
免责声明:本报告基于公开信息整理生成,仅供行业研究与参考,不构成任何投资建议或个股推荐。投资有风险,决策需谨慎。

发表评论
发表评论: