
 研报速递
本文整理自调研资料库。资料库每日持续更新纪要内容、外资研报等。如需查看原文,直接拉到文章末尾即可。
研报解读|FCC或将限制3.2T光模块,美国含量65%可豁免
FCC规则大概长什么样
摩根士丹利一份关于 FCC 或针对 3.2T 光模块出台监管政策的研究报告,成为市场大热。机构调研显示,FCC 可能约束中国产 3.2T 光模块,最早或 2026 年 10 月启动,采用分阶段落地模式。
按其判断,FCC 更可能把对中国光模块的限制“卡在 3.2T 这一代”,而不是动现在的 800G/1.6T;只要 BOM 里美国含量≥65%,中国组装的模块仍可读入,真正受益的是美国激光/DSP 等核心器件厂(LITE、COHR),而不是美国低毛利封装厂。设置豁免条款:若物料清单(BOM)中美国本土元器件占比≥65%,中国制造的光模块仍可进口,DSP+激光器就可接近该占比门槛,Marvell DSP 搭配 LITE/COHR 激光就能凑到附近。
规则机制用的是 FCC Covered List,不是全面禁运。节点上,3.2T 是最可能受限代际,行业被要求在大批量部署前拿出“美国/友岸”制造方案;时间上,3.2T 真正放量在 2028 至 2029 年,短期对收入冲击有限;即便 10 月出政策,也给市场约 2 年缓冲。报告指出,其目的是重塑下一代供应链,不掐断超大规模云厂(hyperscalers)当前建设。
谁有增量
Lumentum(LITE)、Coherent(COHR)是激光/EML 环节的关键,也是满足 65% 美国价值量的关键,激光市场会持续紧,定价权增强;Marvell 类美国 DSP 厂商则是提高美国 BOM 占比的拼图。机构认为,中际旭创(Innolight)、新易盛(Eoptolink)的模块份额不一定被夺走,但会被逼用美国激光/DSP,中国激光厂替代空间被压。
美国光模块组装厂不是最大赢家。研报指出,LITE 自己都说过,模块组装毛利率 30%,不如激光/EML(50%,现在近 75%)吸引人;光模块毛利率 30-40%,激光器毛利率超 50%-75%。AAOI 是唯一有规模的美国模块产能,但体量远不够替代中国厂。
产能对照
美国仅 AAOI 具备光模块制造能力,大概产能 1200 万只 800G/1.6T;中际旭创+新易盛合计 1 亿只以上。到 2026 年底,AAOI 月产 65 万只 800G/1.6T,年化 780 万只,最多撑 3.7GW(GB300 NVL72 口径);旭创与新易盛 2026 上半年分别年化 4430 万、5670 万,合计等于 1.01 亿只,是 AAOI 年底产能的 8 倍以上。
60-65% 光模块来自中国,美国本土光模块产能缺口巨大,短期不具备大规模替代条件。该纪要指出,美国短期接不住中国模块供给,强制全面替换会引发断供,所以政策才选“分阶段、美国含量门槛”。
后续最该盯的变量
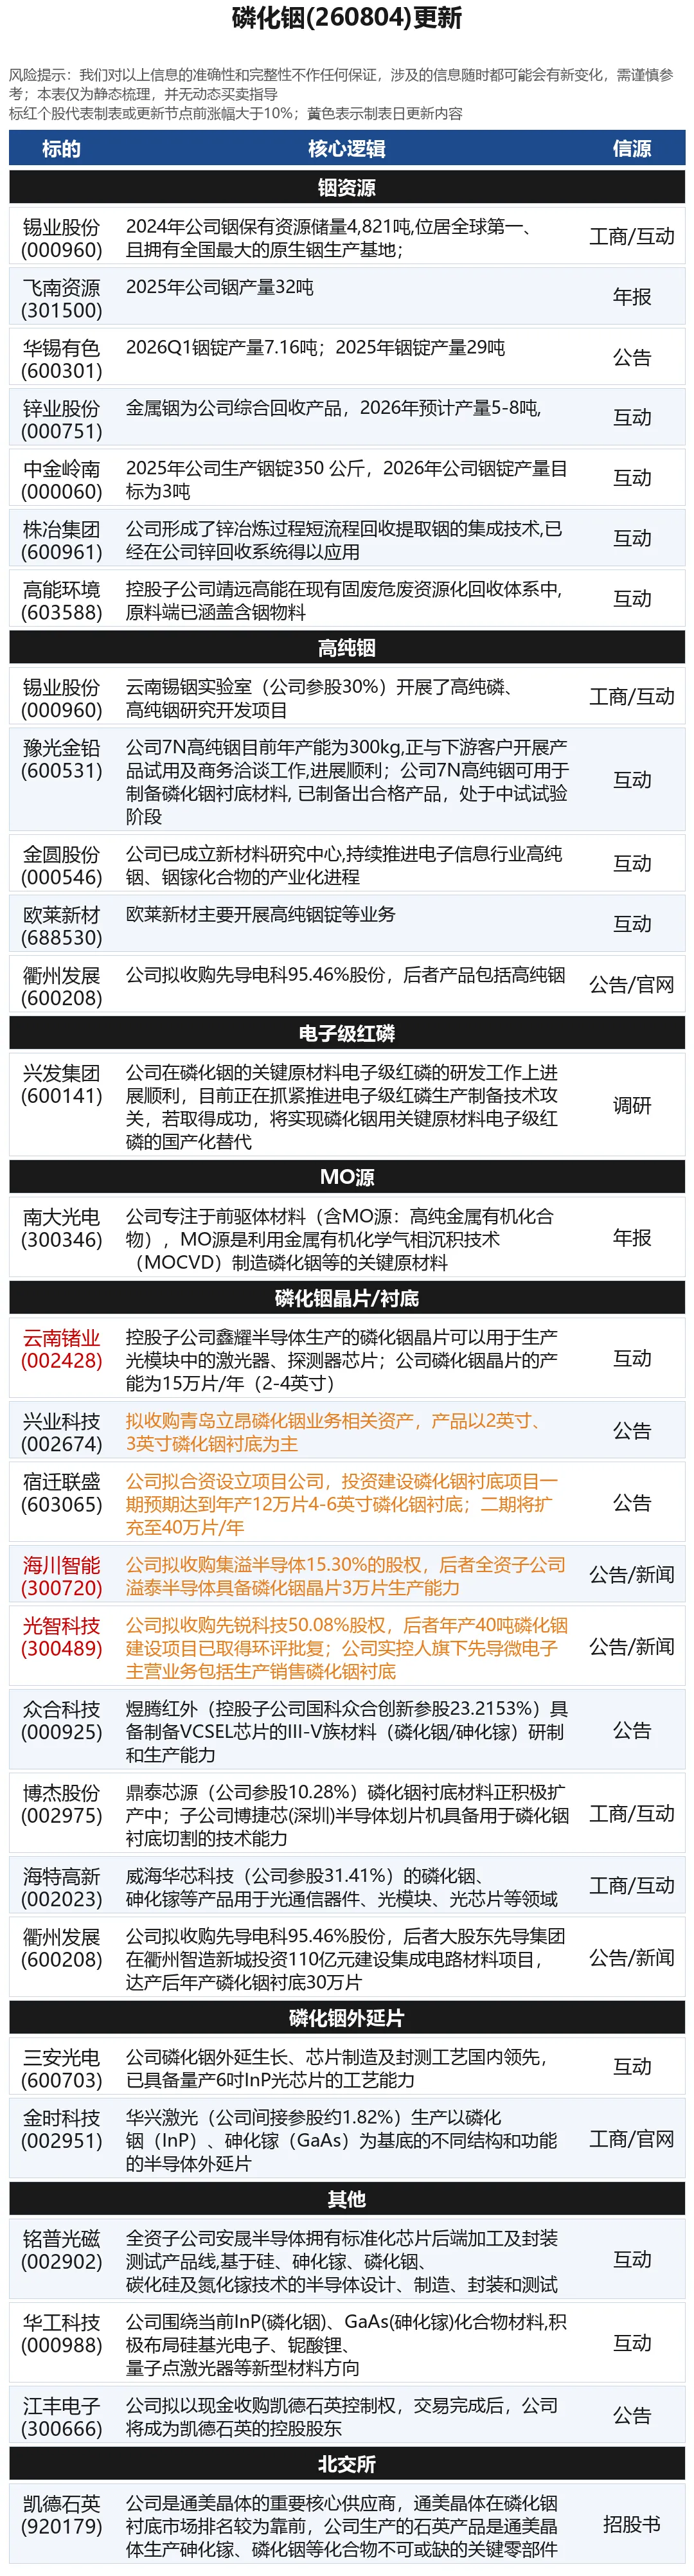
InP 衬底供应是关键:这是激光产能瓶颈,若中国反制限制 InP 衬底出口,全球激光扩产会卡住。非中国 InP/激光器受益者包括 InP 衬底、CWLD、DFB 激光;同时要看 3.2T 标准与云厂 friend-shoring 进度,微软、谷歌、Meta、亚马逊是否提前锁美国或日本供应链。分析认为,中国反制路径不是禁模块,而是卡上游材料/设备/衬底。
报告视角
光模块“份额迁移”故事被夸大,激光器/高端芯片价值量提升才是真主线。旭创与新易盛不是马上出局,但估值里“中国自主全栈”折价会上升;LITE、COHR 作为组件龙头,政策顺风。研报认为,政策目标是重塑下一代供应链,而非立刻替换现有 800G/1.6T 中国供应,不会对云厂商(超大规模客户)现有建设造成瓶颈。
风险提示:本文整理自券商研报纪要/公开信息,不构成任何投资建议。股市有风险,决策需谨慎。
一手调研资源 行业研究报告
如体验卡过期,请移步最新文章
关注点火调研⬆️⬆️⬆️获取一手资讯

发表评论
发表评论: