
 研报速递
9月29日,伯恩斯坦(Bernstein)发布了一份117页的美国网络设备行业首次覆盖报告,分析师 Daniel Zhu 给了整个板块一个明确的多头立场:七家公司里五家 Outperform,首选股是很多人可能都没听过的 Celestica,目标价隐含 46% 上行空间。
喊 AI 牛的研报不缺这一份。它值得认真读,是因为它回答了一个越来越现实的问题:当 GPU 算力还在指数级往上走,数据却越来越搬不动了,钱会流向哪里?
伯恩斯坦的答案是:流向网络,流向光。
01.
带宽墙:算力涨了17倍,网速只翻了2倍
报告的核心概念叫「带宽墙」(bandwidth wall),也是标题的由来。
一组数字说清楚问题:从 H100 到英伟达下一代 VR300,GPU 的 FP4 算力提升了约 17 倍,HBM 显存带宽提升约 9.5 倍,而 SerDes(芯片间高速传输接口)速率只翻了 2 倍。
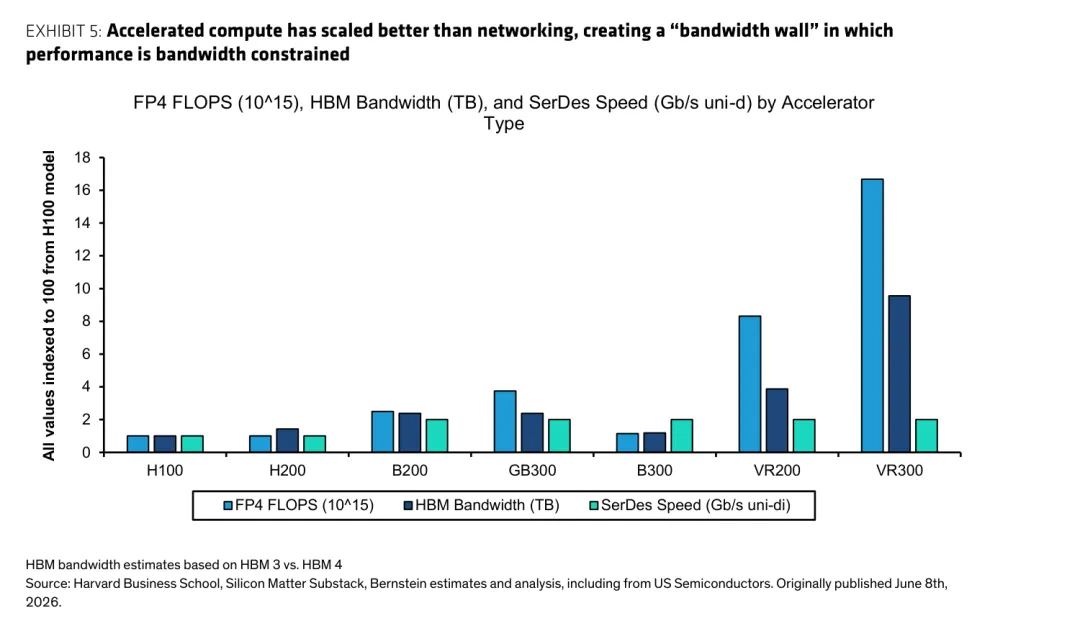
对于给定的工作负载,每字节数据需要做的计算量是大致固定的。算力跑得比带宽快这么多,结果只有一个:GPU 越来越多时间不是在计算,而是在干等数据送进来。报告特别指出,大部分推理负载本质上都是带宽受限的。
这就是为什么数据中心运营商开始往网络上砸钱。伯恩斯坦拆了几种主流架构的机柜成本(GB200 NVL72、VR NVL72、AMD Helios、TPU v7、OpenAI Jalapeno),发现网络已经是 AI 数据中心第三大开支,仅次于算力和内存/存储。在 Vera Rubin NVL72 这种新架构里,单柜网络相关开支已经超过 100 万美元。
还有一个反直觉的细节。IT 硬件的历史是通缩的历史,同速率的交换机端口每年都在降价。但现在向 1.6T 高速交换机的切换太猛,高速端口占比上升的效应压过了通缩,伯恩斯坦预计 2027 年交换机端口均价会整体跳涨 28%。硬件行业出现均价上涨,这本身就是需求强度的信号。
02.
钱往哪流:交换机5年翻6倍,光模块冲向3000亿
需求侧的数字同样扎实。
伯恩斯坦亚洲半导体团队预计,2025 到 2028 年 AI 加速器(按 chiplet 调整)出货量会翻倍,从约 1470 万颗涨到 3600 万颗。交换机端口数量与加速器数量大致成正比,再叠加上面说的均价上涨,AI 后端交换市场的收入增速会跑赢加速器出货量增速。
落到市场规模上:AI 后端交换市场从 2025 年的约 200 亿美元,涨到 2030 年的约 1160 亿美元,5 年接近 6 倍。
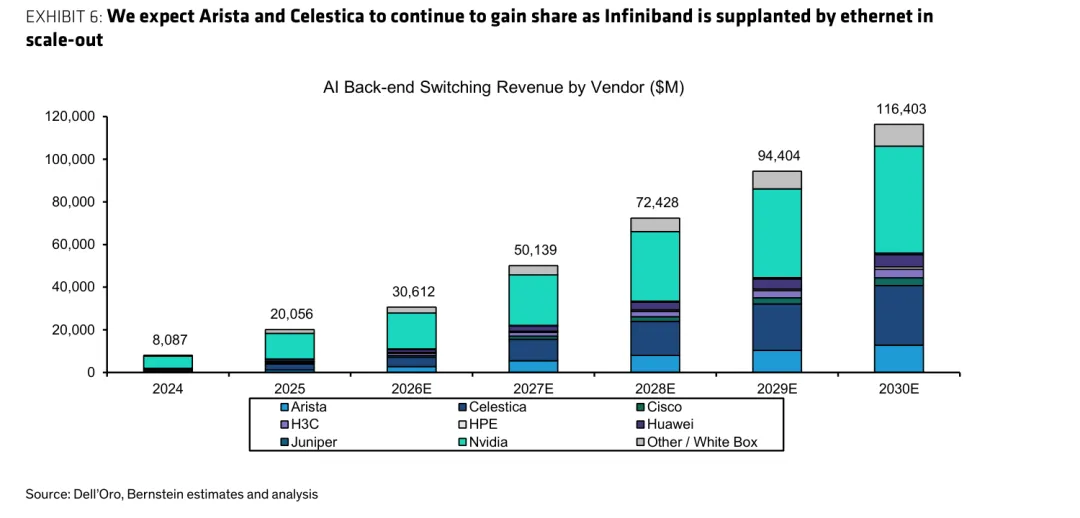
这张图的另一个看点是份额。早期 AI 集群基本被英伟达的 Infiniband 绑定,买它的网络就得买它的全套。现在以太网正在取代 Infiniband,英伟达从份额收割者变成了份额输家,接住这些份额的主要是 Arista 和 Celestica。伯恩斯坦判断,同样的剧情还会在 scale-up 领域重演一次:英伟达私有的 NVLink 会被基于以太网的开放标准 UALink 蚕食。
光模块的斜率更陡。光模块行业收入预计从 2026 年的 570 亿美元,以约 40% 的年复合增速涨到 2030 年的近 3000 亿美元,其中 AI 交换相关需求从 480 亿涨到 2800 亿。
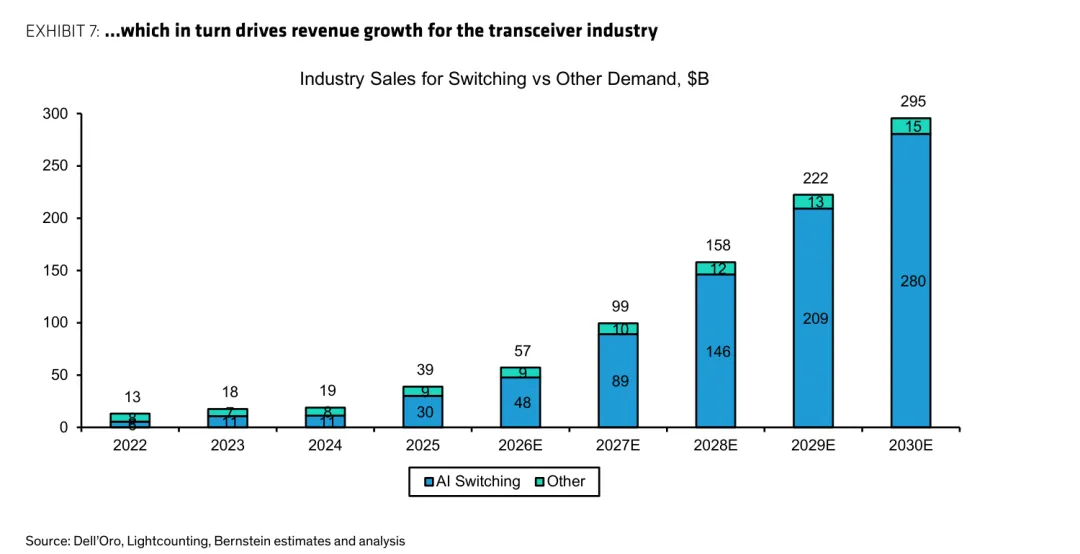
把 AI 和非 AI 加总,伯恩斯坦给整个网络设备行业的测算是 2026 到 2028 年 18% 的年复合增长,其中云和 AI 贡献 33%,企业级 9%,运营商 4%。
03.
光的逻辑:这次站在物理定律这一边
为什么报告说,光模块要讨论的不是「会不会普及」,只是「什么时候普及」?答案是一段很朴素的物理学:铜线传信号的完整性随距离衰减,速率越高,铜换光的临界距离越短。数据中心的 scale-across(跨园区互联)已经基本切到光,scale-up(机柜内部互联)用上光也只是时间问题,行业普遍预计 2028 年规模化落地。
需求爆了就一定能赚钱吗?伯恩斯坦认为能,因为供给卡住了。激光器是光模块里价值最高、毛利最高的环节,而激光产能远远跟不上需求,Lumentum 和 Coherent 的双寡头格局到 2028 年都难以被新玩家打破。
报告还专门推演了一个地缘风险情景:如果美国真的禁止进口中国光模块会怎样。中国厂商占全球光模块出货量的 65% 到 75%,看起来禁令利好美国本土厂商。但伯恩斯坦指出一个很少被讨论的链条:中国同时占全球铟产量的约 70%,而铟是磷化铟晶圆的原料,磷化铟又是激光器的底座。如果中国用铟出口管制反制,结果不是谁抢谁的份额,而是整个行业都造不出东西。所以伯恩斯坦判断这个禁令大概率落不了地,白宫要保的是美国 AI 领先,而光模块恰是 AI 基建的咽喉。
04.
数据中心之外:被低估的 scale-across
AI 数据中心内部的机会讲得人多,数据中心之间的机会讲得人少。
逻辑链条是这样的:电和地越来越贵,超大集群没法都建在一个园区,只能拆到多个地点,再用高性能链路把它们连成一个逻辑集群。这就是 scale-across。它是土地和电力约束的二级导数,只要电和地的瓶颈不缓解,这个市场就会继续长大。
管理层口径的市场规模是 80 到 100 亿美元,伯恩斯坦认为这偏保守:光存量数据中心改造就是约 90 亿美元的机会,以 Stargate 为参照,新建项目到 2029 年还有约 80 到 100 亿的年化空间。这个市场的领头羊是 Ciena,Dell'Oro 估计其份额约 70%。
报告也泼了一盆冷水:scale-across 主要是训练场景的需求。推理对跨园区延迟没那么敏感,用户和云之间的 42 毫秒差异,在 Claude Sonnet 平均 1.44 秒的首 token 延迟面前只有 3%,无关紧要。真正吃低延迟互联的是 agent 之间的协调通信,而这更多发生在集群内部。
非 AI 市场也不拖后腿:企业网络开支 2024 到 2025 年涨了 16%,远好于 2020 到 2025 年 7% 的年复合增速,园区交换机换代周期在起作用;运营商开支虽然不增长,但至少不再明显下滑,而且在客户结构里占比越来越小。
05.
七家公司,一张名单
伯恩斯坦的股票逻辑很一致:找「数字还能上修」的公司,用增长溢价检验估值。七家公司的评级和核心逻辑如下:
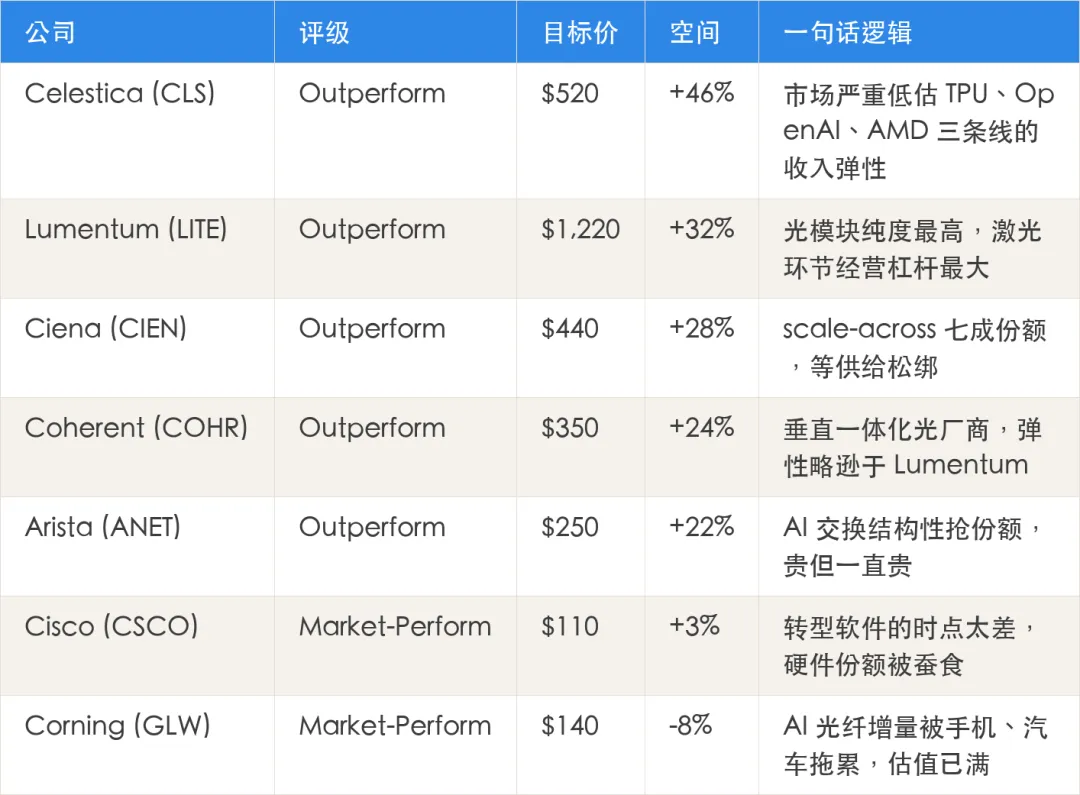
首选股 Celestica 值得单独说。伯恩斯坦给它算了一笔账:Google TPU 业务随出货量翻倍可带来约 80 亿美元增量收入;OpenAI 的 Jalapeno 机柜(单柜约 500 万美元,1.3GW 部署对应 2027 年约 5600 柜)对应约 115 亿美元;AMD Helios 的 scale-up 交换加上 1.6T 交换机业务约 60 亿美元。合计约 250 亿美元的增量机会,就算对执行风险打折,2027 年收入摸到 400 亿美元也有迹可循,而市场一致预期只有 355 亿。10 月 27 日的分析师日是高确定性的近期催化剂。
Lumentum 和 Coherent 之间,报告明确偏 Lumentum:它几乎是光通信纯标的,卖的又是价值链里毛利最高的激光器,收入放大的同时利润率放大更快。Coherent 有 26% 收入来自工业板块,纯度不够。
Ciena 的短期空间被供应链卡着,陶瓷封装、泵浦激光器、内存三个瓶颈都在缓解,但 2027 年之前难彻底放开,适合久期更长的钱。Arista 的问题只有一个:贵。36 倍 2027 年预期市盈率,但伯恩斯坦的辩护是 Arista 从来没便宜过,只要份额故事成立,EPS 还能以 28% 的年复合增速滚到 2030 年。
两家 Market-Perform 各有各的尴尬。Cisco 花 280 亿美元买 Splunk 转型安全软件,结果安全业务增速掉到 2%,可观测性掉到 4%,能力认知还落后于 CrowdStrike 和 Palo Alto,硬件份额又在被 Arista 和 Celestica 吃掉。Corning 的 AI 光纤含量确实在涨,但 IDC 预计 2026 年智能手机市场创纪录萎缩 17%,汽车也在走弱,AI 的增量盖不住非 AI 的拖累。
06.
催化剂与风险:接下来盯三个时间点
近期看三件事。10 月的财报季, hyperscaler 可能继续上修资本开支,Meta 发布 Muse 之后消费级 AI 需求在起量,而 Meta 恰好是 Ciena 和 Arista 的大客户。11 到 12 月的 Anthropic IPO,伯恩斯坦承认自己看不准方向,IPO 分流资金是利空,但如果披露的内容增强市场对 AI 投入可持续性的信心,反而可能是利好。2027 年 3 月,OFC 光通信大会和英伟达 GTC 前后脚开,Feynman 的细节会那时披露。
风险也要说清楚。Celestica 的 250 亿增量故事里,Jalapeno 是全新机柜架构,制造爬坡可能跳票;1.6T 交换依赖博通 Tomahawk 6 芯片,而博通自己承认放量会偏晚。整个行业层面,伯恩斯坦的坦诚值得引用:2028 年之后的能见度会显著下降,但这不代表 2028 就是顶,正如两年前空头说 2026 年之后看不清一样。真正的长期领先指标只有一个,就是模型能力还在不在随算力 scaling。目前看,这条线没有断。
数据来源说明
本文基于伯恩斯坦(Bernstein)2026 年 9 月 29 日发布的研究报告《US Networking: Scaling the bandwidth wall. Initiating with a positive view》(分析师 Daniel Zhu)解读整理,报告共 117 页。文中财务预测、市场规模与份额数据均来自该报告及其引用的 Dell'Oro、Lightcounting、Bloomberg、IDC、SemiAnalysis、Exponential View 等来源,股价与目标价为 2026 年 9 月 28 日收盘口径。评级含义:O 为 Outperform(跑赢大盘),M 为 Market-Perform(与大盘持平)。本文仅为第三方研报的内容解读,不构成任何投资建议,据此操作风险自担。

发表评论
发表评论: