
 研报速递
不是不救,是不想硬救
广州,9月16日。《财富》世界500强论坛圆桌上,高盛首席中国经济学家闪辉说了一句被反复引用的话:拯救消费,要让人们心怀希望。
四天后,9月20日,她所在的团队发了篇报告,标题冷得像流程文件——《中国议题:阻力最小路径》。
两份文本放在一起读,才是完整的故事。一句是愿景,一份是预判。预判比愿景诚实。
一、裂缝,还在变宽
8月的数字摆在一起就很刺眼:工业增加值同比5.2%,比7月还在加速;社会消费品零售总额0.4%,比7月还在减速。
主要经济指标里,增速超过5%的只有两个:出口,和工业生产。
商品房销售、新开工、水泥、汽车,全部负增长。一边是车间里不需要人的机器在转,一边是商场里数人头的大零售商在流血。
更扎心的是统计细节。社零这个数,是"全面调查的大零售商"加"抽样推算的小零售商"拼出来的。8月,大零售商销售额同比接近-4%,小零售商约+3%。
抽样的样本在下行期天然"更平滑"。所以0.4%这个数,可能还是客气的。
高盛的结论:内需的弱,比头条数字更深。
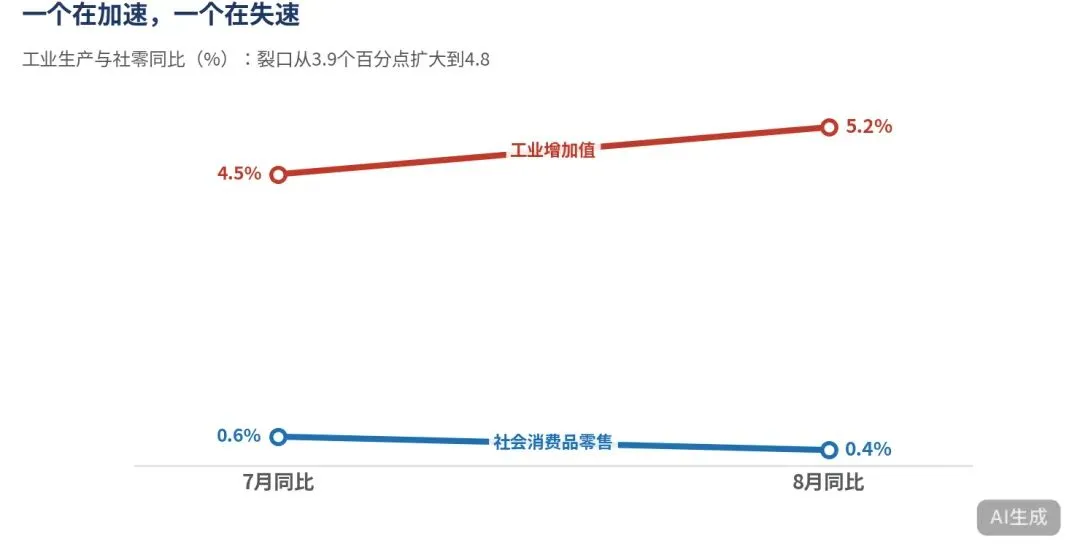
图1:供需裂缝——工业5.2%(加速)vs 社零0.4%(失速),缺口从3.9扩大到4.8个百分点
二、为什么不出大招
报告里最值钱的是它的因果判断:政策制定者盯着机器人和半导体——8月工业机器人产量+34.6%,集成电路+20.6%——这些数字给了"不全面宽松"以正当性。
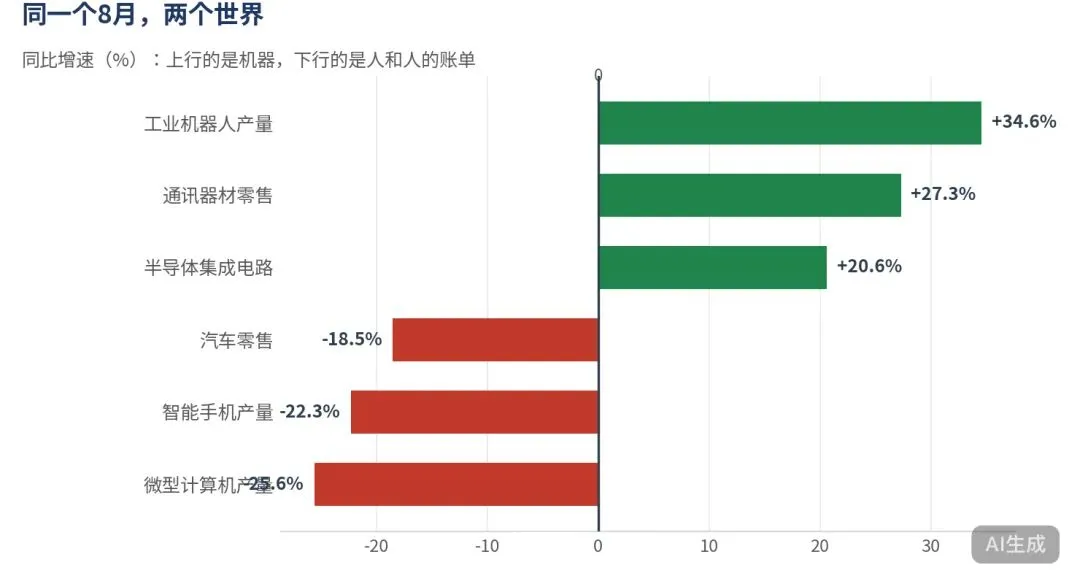
图2:同一个8月,两个世界——上行的是机器,下行的是人和人的账单
换句话说:不是不救,是不想硬救。失业率5.3%,坏,但没有"急剧恶化";既然高科技赛道的产出还在狂奔,为什么要开闸放水?
麻烦在经济学的一条老规矩:供给的强,本身就是缺口的一半。多生产的每一台机器人,都是要卖出去的东西;而买它们的人,工资没涨。
5.2%不是成绩单,是裂缝的另一端。
高盛把话挑明:这种分化不会因为数据难看就自动收敛,反而会因为"缺乏紧迫感"越拉越大。
三、框架反过来了
过去五年,标准叙事是"地产拖累经济"。
高盛把箭头调了头:接下来五年,是经济反过来拖累地产。逻辑链是——就业疲软、工资不涨、租金负增长;租金是房价的锚,锚不动,房子就没有向上的理由。
全国房价实际跌幅已接近历史上大型住房崩盘的平均值,约30%。
但别的市场跌完能靠复苏走出来,我们的门槛更高:劳动力市场弱,租金还在跌。除一线和个别高端板块,下行压力还在。
居民资产负债表上,房产占比从2021年中的67%降到今年一季度的52%。十五个百分点的财富,正在等一个撑得住的锚。
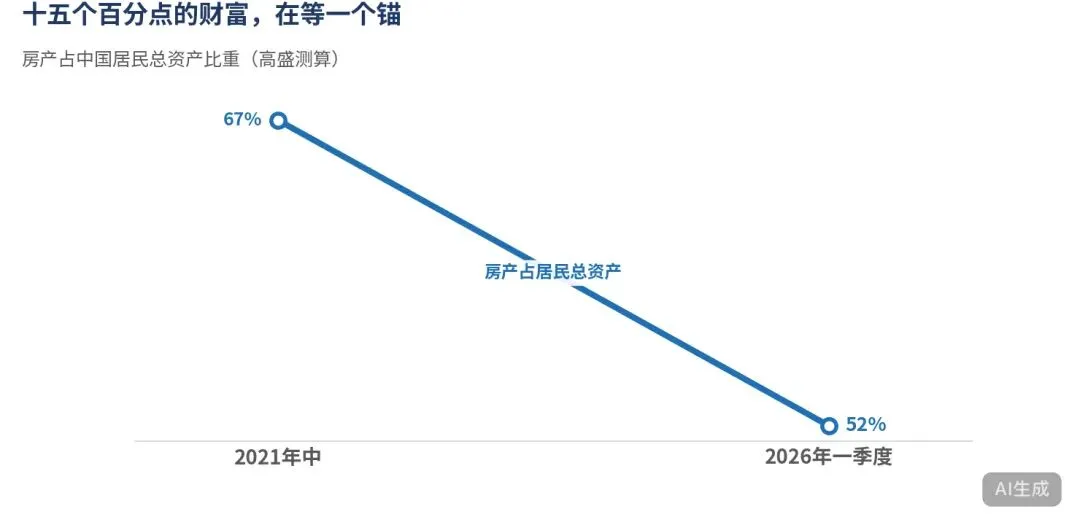
图3:房产占居民总资产67%→52%,十五个百分点财富在等一个锚
四、省力的路,账单最贵
报告标题的答案压在最末:面对缺口,阻力最小路径是三件事——人民币渐进升值、扩大取消出口退税、逐步下调增长目标。
三件事有个共同点:没有一件直接对着消费。升值和取消退税是对外的,降目标是把承诺往后挪。
省力的路,往往是把成本往外推、把痛苦往后拖。
闪辉在论坛上其实已经把另一条路说出来了:消费只是个结果,源头是收入、财富和信心。她举美国的例子——低息贷款、个人破产制度、就业刺激——"帮助人们解决财富缩表的问题,同时刺激就业,这是心怀希望的关键"。
那条路贵、慢、难。恰恰不是阻力最小的。
五、盯住三个数
- 失业率
:5.3%。高盛全文的触发器都压在这里——"除非急剧恶化"。这个数什么时候从背景板变成主角,政策口径才会变。 - 租金
:负增长的租金撑不起房价,也撑不起消费信心。 - 2027年增长目标
:若如报告预期降到4.5%左右,意味着"用目标换时间"被正式接受。
黑灯工厂里,灯不用开,因为里面不需要人。数字在亮,机器在转,缺口在变宽。希望这件事,报告没给时间表。
数据来源:高盛《China Matters: Path of Least Resistance》(2026-09-20,闪辉团队);国家统计局2026年8月数据;闪辉9月16日《财富》论坛发言。本文为研报解读,观点归属原作者,不构成投资建议。


发表评论
发表评论: