
 研报速递
核心观点
政策环境
制度框架向下传导落地,财政贴息破冰与公积金场景扩容成主线
新房供应
旺季推盘意愿集中修复,单月供应环比翻倍,前9月累计同比仍降21.2%
新房成交
9月环比止跌微增,同比降幅扩大至20.1%,前9月累计同比降11.1%
二手房成交
9月环比降幅收窄至2.2%,同比增速回落至3.1%
土地市场
9月土拍供应放量、成交回升,溢价率回落至8.89%
政策环境:制度框架向下传导落地,财政贴息破冰与公积金场景扩容成主线
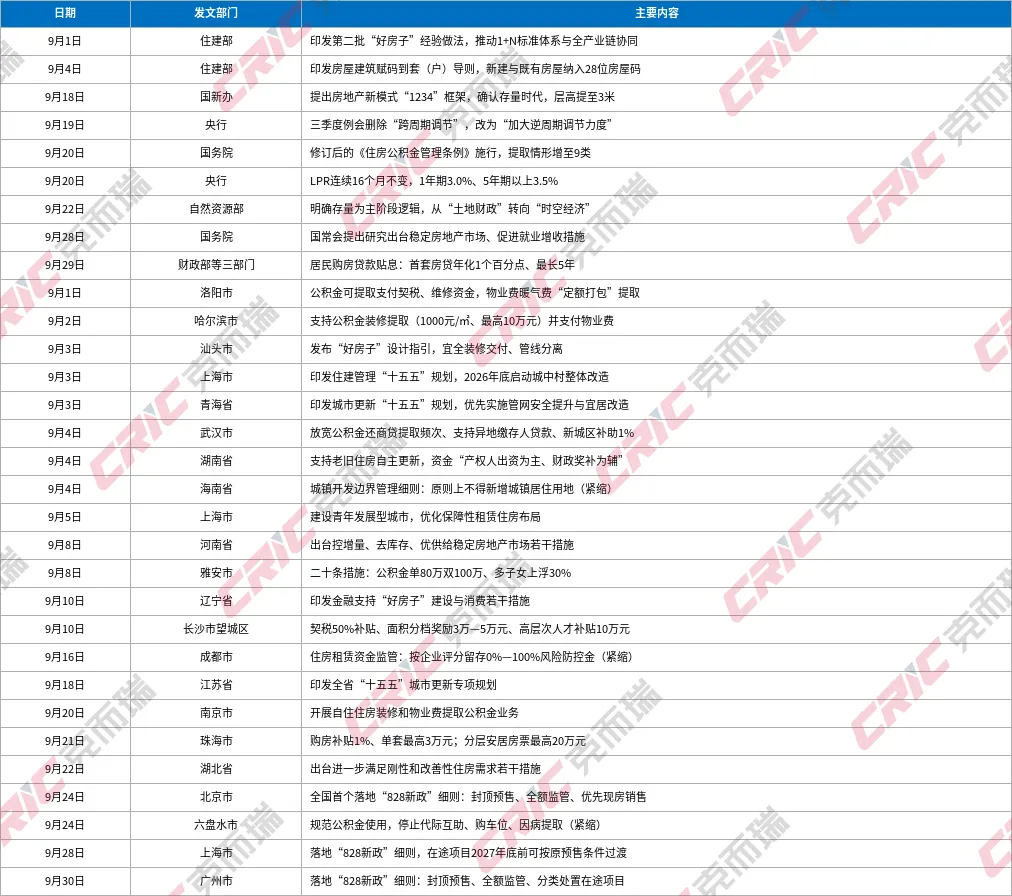
2026年9月,房地产政策延续适度宽松基调,重心由“制度奠基”转向“细则落地与地方承接”。中央层面以“好房子”经验推广、房屋赋码到套、货币信贷维稳、购房贷款财政贴息为主线。地方层面,9月出台调控政策79条,宽松性69条占绝对主导;国务院修订后的《住房公积金管理条例》于9月20日施行,各地迎来配套落地高峰,北京、上海、广州先后发布“828新政”本地化实施细则。
中央方面,政策重在把制度框架转化为可执行规则。9月1日,住建部印发第二批“好房子”建设经验做法,推动1+N标准体系、设计水平、绿色建材与全产业链协同;9月4日,住建部印发《房屋建筑赋码到套(户)导则(试行)》,新建与既有房屋统一纳入28位房屋码管理;9月18日,国新办发布会系统提出房地产发展新模式“1234”框架,并以前8个月二手房交易占比达52%确认市场进入存量时代;9月22日,自然资源部明确存量为主阶段发展逻辑,推动从“土地财政”转向“时空经济”;9月29日,三部门联合发文,自10月1日起对建筑面积120平方米及以下、总价150万元及以下的首套住房新发放商业性个人住房贷款,给予年化1个百分点、最长5年的财政贴息,实施期暂定1年、资金总规模不设上限。
地方层面,9月出台调控政策79条,其中宽松性69条、中性4条、紧缩性6条,公积金配套落地与行政干预齐头并进。核心举措主要涉及发放购房补贴、推行房票安置、推进“以旧换新”、新增装修与物业费提取、支持代际互助与异地互认等;城市更新与“好房子”建设进入“十五五”规划密集落地阶段,青海、云南、安徽、江苏等省份相继印发专项规划;上海、海南、湖北等地推出青年人才安居措施;紧缩性政策主要涵盖城镇开发边界管控、维修资金与住房租赁资金监管、公积金使用规范等。地方重点政策方面:
京沪穗先后落地“828新政”实施细则,现房销售与主办银行制进入实操阶段。9月24日、9月28日、9月30日,北京、上海、广州先后发布贯彻落实《关于完善商品住房销售制度的通知》的实施意见,北京为全国首个落地城市。三地细则核心一致:8月28日后新出让项目申请预售须主体结构封顶,预售资金全额、全过程监管;新出让土地优先现房销售;推行主办银行制,项目全部资金纳入封闭管理;按揭贷款须竣工备案后发放;在途项目以8月28日为节点分类施策等。
公积金改革从“提额”向“场景扩容+代际互助”扩容。9月20日修订后的《住房公积金管理条例》正式施行,提取情形由6项增至9类,新增装修与物业费提取、取消租房提取收入门槛,放开灵活就业人员自愿缴存,推动缴存记录全国互信互认,并将欺诈提取纳入信用平台。围绕条例施行,洛阳支持提取支付契税、维修资金及储藏室购置,推行物业费暖气费“定额打包”提取(每月1000元)并支持代际互助;哈尔滨支持装修提取(1000元/平方米、最高10万元);西安将单、双缴存人额度提至90万元、120万元,多子女上浮20%等。
表1 2026年9月中央和地方典型房地产相关政策
数据来源:CRIC。
新房供应:旺季推盘意愿集中修复,单月供应环比翻倍,前9月累计同比仍降21.2%
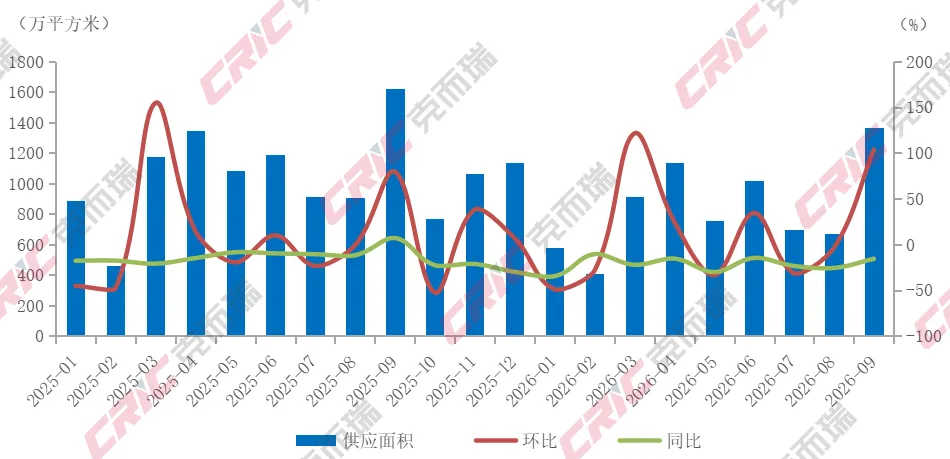
2026年9月,全国重点50城新建商品住宅新增供应面积约1368万平方米,环比大增103.6%,扭转7、8两月连续收缩态势,单月供应规模创2025年12月以来新高;同比下降15.7%,降幅较上月大幅收窄10.0pcts。前9月累计供应面积约7553万平方米,累计同比仍下跌21.2%,降幅较前8月收窄1.1pcts。在“金九”传统旺季与8·28新政预期落地的双重催化下,房企取证推盘节奏显著加快,供应由“被动收缩”切换为“主动放量”,为四季度成交提供货量支撑;但累计供应同比仍处两成以上跌幅,供应修复能否延续,仍取决于销售端去化与房企资金面的改善程度。
图1 2025年1月-2026年9月全国重点50城月度新建商品住宅新增供应面积变化
数据来源:CRIC中国房地产决策咨询系统。
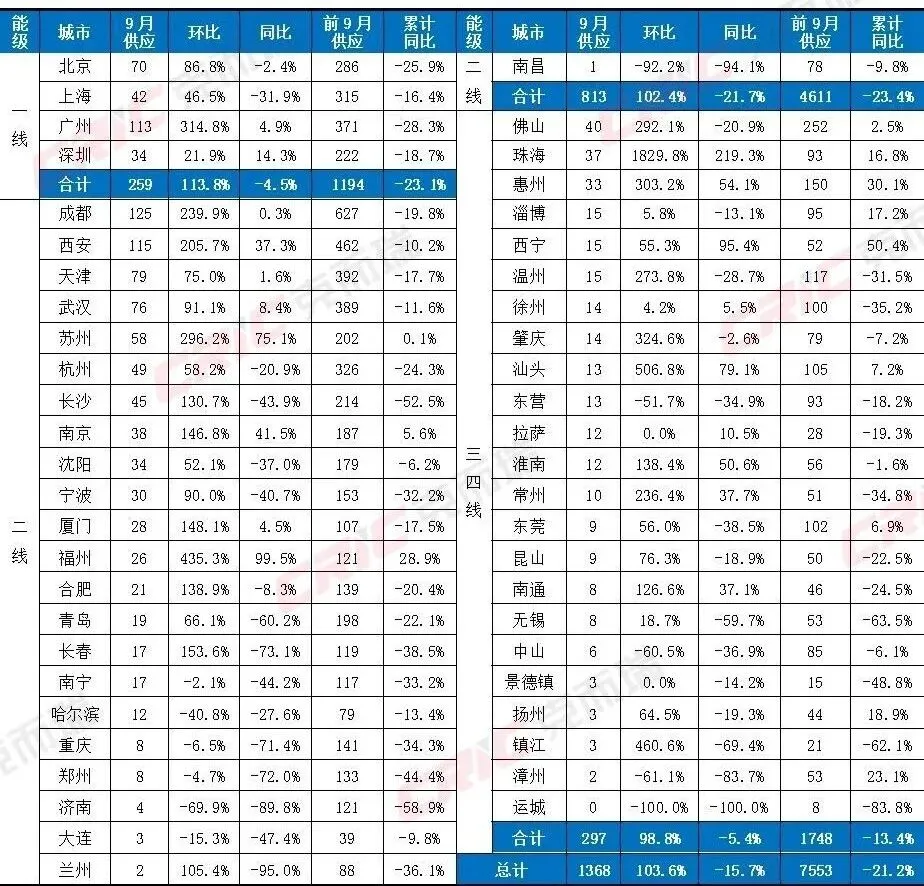
从各能级城市表现看,一线城市9月供应约259万平方米,环比增长113.8%、同比下降4.5%,前9月累计供应1194万平方米、累计同比下降23.1%,放量幅度居各能级之首;其中广州单月供应113万平方米、环比增长314.8%,规模已接近一线上月全月供应量;北京供应70万平方米、环比增长86.8%,上海、深圳环比亦现回升,一线单月同比降幅收窄至个位数。二线城市9月供应约813万平方米,环比增长102.4%、同比下降21.7%,前9月累计供应4611万平方米,累计同比下降23.4%,是9月供应的绝对主力;成都、西安集中放量,单月供应分别达125万、115万平方米,环比增长239.9%、205.7%,苏州环比增长296.2%、同比大增75.1%,福州、长沙、南京等低基数城市放量明显,仅哈尔滨、重庆、郑州、济南等少数城市环比回落。三四线城市9月供应约297万平方米,环比增长98.8%、同比下降5.4%,前9月累计供应1748万平方米、累计同比下降13.4%;其中佛山、珠海、惠州三城合计供应110万平方米,占三四线近四成。整体来看,9月供应“全面放量”,旺季推盘意愿修复明显,但同比负增长与资金约束仍在,供应修复的持续性有待观察。
表2 2026年9月全国重点50城新建商品住宅供应面积(单位:万平方米)
数据来源:CRIC中国房地产决策咨询系统。
备注:9月数据依前27日数据预估所得,可能与实际数据存在一定偏差。
新房成交:环比止跌微增、同比降幅扩大至20.1%,前9月累计同比降11.1%
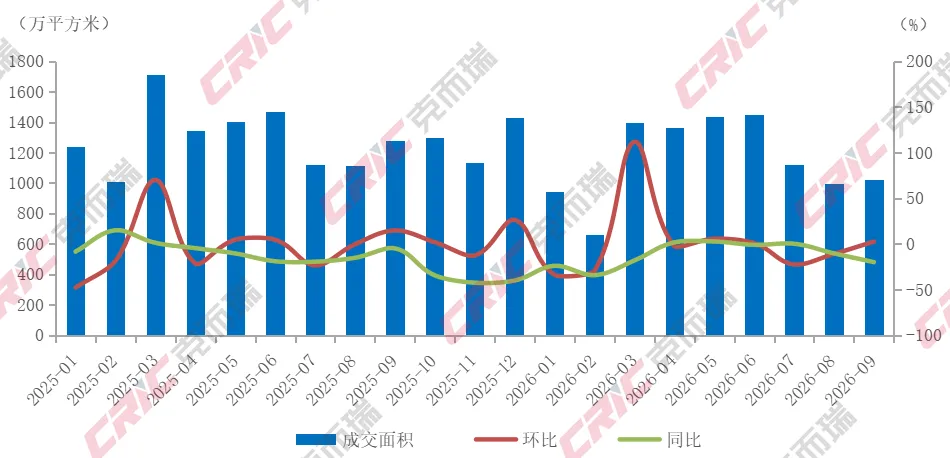
2026年9月,全国重点50城新建商品住宅成交面积约1020万平方米,环比增长2.4%,结束7、8两月连续环比回落,但回升幅度有限;同比下降20.1%,降幅较上月扩大9.5pcts,成交绝对规模仍处历史同期低位,“金九”成色明显不足。前9月累计成交面积约10391万平方米,累计同比下跌11.1%,降幅较前8月扩大1.1pcts。9月成交的环比企稳主要依靠二三四线放量支撑,一线城市反而降温;月末购房贷款贴息新政落地与9月供应集中放量,为“银十”及四季度提供了政策与货量双重支撑,但需求信心修复尚处起步阶段,成交回升的可持续性仍待观察。
图2 2025年1月-2026年9月全国重点50城月度新建商品住宅成交面积变化
数据来源:CRIC中国房地产决策咨询系统。
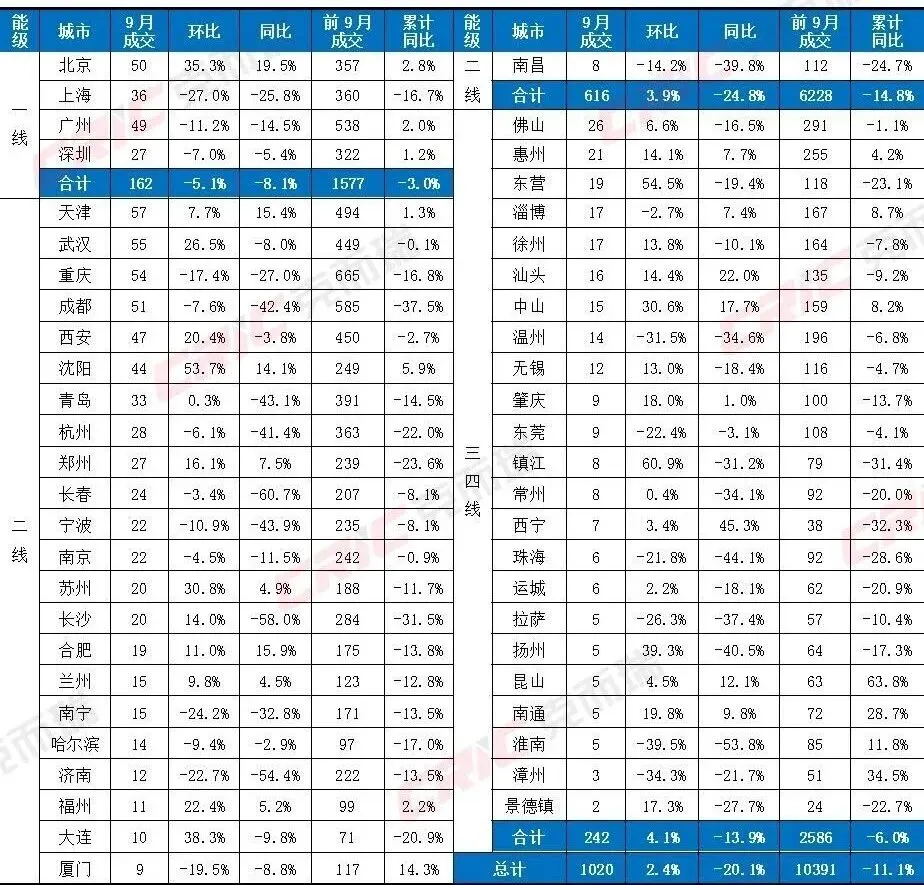
从各能级城市表现看,一线城市9月成交约162万平方米,环比下降5.1%、同比下降8.1%,前9月累计成交1577万平方米,累计同比下降3.0%,累计降幅仍为各能级最小;其中北京单月成交50万平方米,环比增长35.3%、同比增长19.5%,是9月一线城市中唯一同环比双增的城市,上海成交36万平方米、环比下降27.0%、同比下降25.8%,降幅为一线城市最大,广州、深圳环比亦现回落。二线城市9月成交约616万平方米,环比增长3.9%,同比下降24.8%,前9月累计成交6228万平方米,累计同比下降14.8%;天津以57万平方米居二线首位,环比增长7.7%、同比增长15.4%,武汉成交55万平方米、环比增长26.5%,沈阳环比增幅达53.7%、西安增长20.4%,而成都(环比下降7.6%、同比下降42.4%)、重庆(同比下降27.0%)、杭州(同比下降41.4%)、长沙(同比下降58.0%)仍处深度调整区间。三四线城市9月成交约242万平方米,环比增长4.1%、同比下降13.9%,前9月累计成交2586万平方米,累计同比下降6.0%,环比由降转增但规模仍低;惠州(同比+7.7%)、汕头(同比+22.0%)、中山(同比+17.7%)、淄博(同比+7.4%)等保持正增长。整体来看,9月新房成交“环比企稳、同比承压、结构轮换”,修复由强二线及部分三四线先行驱动,一线热度反而回落。
表3 2026年9月全国重点50城新建商品住宅成交面积(单位:万平方米)
数据来源:CRIC中国房地产决策咨询系统。
备注:9月数据依前27日数据预估所得,可能与实际数据存在一定偏差。
2026年9月,全国重点20城二手房成交面积约1411万平方米,环比下降2.2%,自4月以来连续第五个月环比回落,但降幅较上月大幅收窄6.3pcts,成交量级基本走平;同比增长3.1%,保持正增长但增速较上月收窄5.1pcts。前9月累计成交面积约13906万平方米,同比增长6.5%,增速较前8月收窄0.4pcts。与新房同比近两成下跌相比,二手房凭借价格调整到位、即买即住的确定性优势,持续承接刚需与改善需求,“一二手分化、存量主导”的格局进一步固化。9月二手成交规模约为新房的1.4倍,存量市场对需求的吸纳能力明显强于新房。
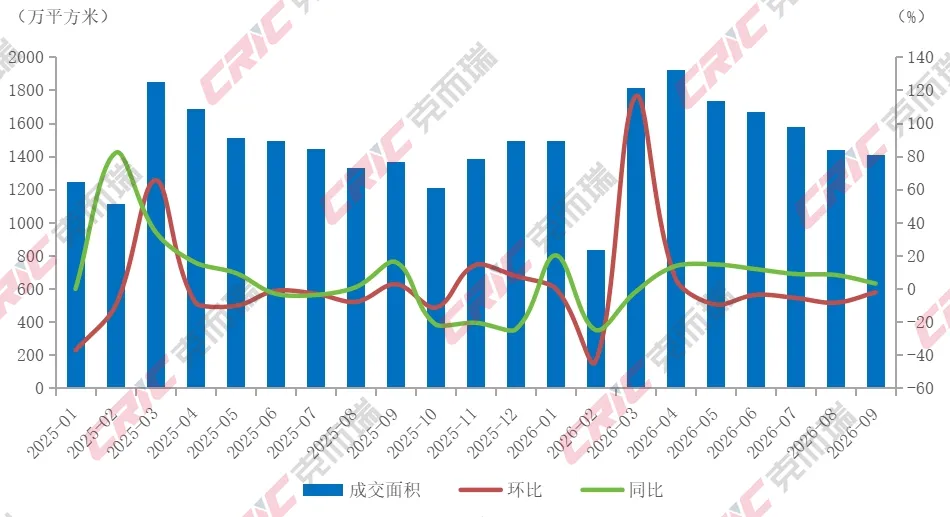
图3 2025年1月-2026年9月全国重点20城月度二手房成交面积变化
数据来源:CRIC中国房地产决策咨询系统。
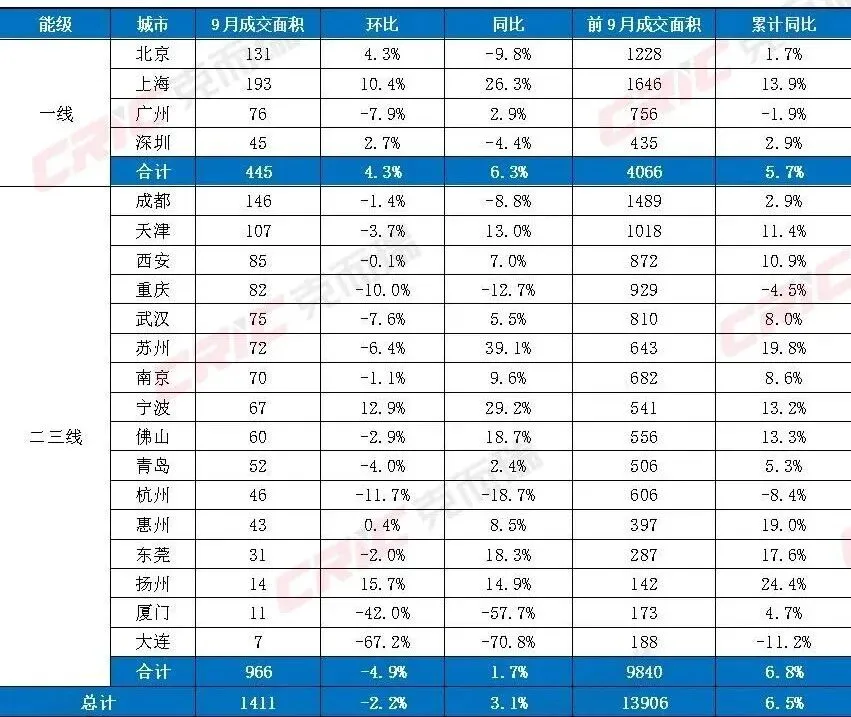
从各能级城市表现看,一线城市9月二手房成交约445万平方米,环比增长4.3%、同比增长6.3%,前9月累计成交4066万平方米,累计同比增长5.7%。二三线城市9月成交约966万平方米,环比下降4.9%、同比增长1.7%,前9月累计成交9840万平方米,累计同比增长6.8%,增速仍领先一线;成都、天津等头部城市环比小幅回落但绝对规模仍居前列,市场整体处于“缩量企稳”阶段。
从重点城市成交规模看,9月上海以193万平方米居全国首位,环比增长10.4%、同比增长26.3%,规模领跑,增速居前;成都以146万平方米位列第二,环比微降1.4%、同比下降8.8%,绝对规模仍高但增速转负;北京131万平方米位列第三,环比增长4.3%、同比下降9.8%。从同比增速看,苏州、宁波等城市同比增幅超20%,低基数叠加价格优势驱动外围城市放量;大连同比下降70.8%、厦门下降57.7%、杭州下降18.7%,为同比降幅居前的重点城市。整体来看,9月二手房“一线回暖、二三线筑底、城市间明显分化”。
表4 2026年9月全国重点20城市二手房成交面积(单位:万平方米)
数据来源:CRIC中国房地产决策咨询系统。
备注:9月数据依前27日数据预估所得,可能与实际数据存在一定偏差。
2026年9月,土地市场供应端大幅放量,成交端呈现“量增价减”,核心城市优质地块仍保持较高活跃度。重点50城土地供应建筑面积为2889.06万平方米,环比增长130.00%;成交建筑面积1180.91万平方米,环比增长23.40%,同比下降41.60%;成交金额981.05亿元,环比下降8.50%,同比下降21.10%;成交楼面价约8308元/平方米,环比下降25.90%,同比增长35.10%。
从市场热度来看,本月平均溢价率回落至8.89%,较8月下降0.73个百分点,但较上年同期仍高出5.38个百分点。上海以224.63亿元成交总价居首,北京(109.95亿元)紧随其后,两城土地成交总价占重点50城比重达到34.1%;广州(65.81亿元)位列第三。流拍率回升至6.60%,较8月上升2.83个百分点,但整体仍处于可控区间,房企出价延续审慎。
各能级城市成交表现分化明显。一线城市中上海表现最为突出,以224.63亿元的成交总价与56766元/平方米的成交均价均居全国首位;北京成交总价109.95亿元位列第二,成交均价31051元/平方米;广州以65.81亿元位列第三,成交均价26902元/平方米;深圳虽仅成交25.50亿元,但单价水平居全国前列。二线城市中,西安(57.33亿元)、杭州(46.34亿元)、厦门(41.95亿元)、武汉(41.73亿元)保持较高活跃度,重庆以150.00万平方米的成交建面居二线首位;三四线城市中南通以97.23万平方米的成交建面居首位,并以65.63亿元的成交总价跻身全国第四,扬州、漳州等亦放量明显,但多数三四线城市成交规模持续低迷,市场分化格局延续。
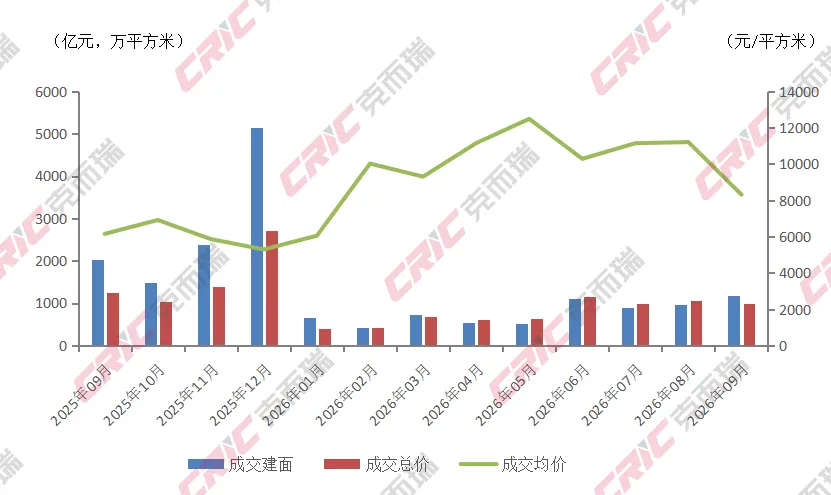
图4 2025年9月—2026年9月重点50城涉宅用地月度成交情况
数据来源:CRIC中国房地产决策咨询系统。
从地块成交情况来看,高总价地块高度集中于北京、上海等核心城市。榜首为北京顺义区后沙峪镇温榆河生态走廊周边用地土地一级开发项目SY00-2101-2001、2002地块,由华润置地以82.99亿元竞得,成交楼面价40635元/平方米,溢价率17.37%;上海静安区N070302单元117a-09地块以70.50亿元位列第二,楼面价69614元/平方米,溢价率5.48%;上海闵行区古美北社区地块以64.16亿元位列第三,溢价率24.44%。总价TOP10地块中,上海占5宗、广州占2宗、北京、深圳、厦门各占1宗,一线城市占据绝对主导。
表5 2026年9月成交土地总价排行榜
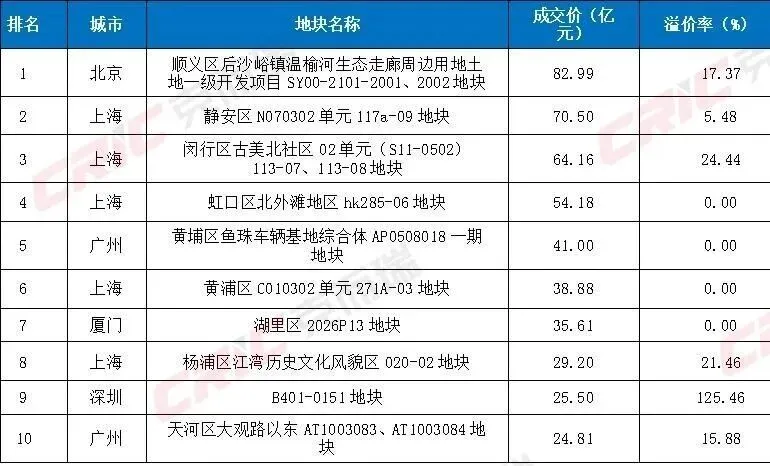
数据来源:CRIC中国房地产决策咨询系统。
单价榜方面,榜首为深圳B401-0151地块,成交楼面价98069元/平方米,溢价率高达125.46%,为近期重点50城罕见的超高溢价成交;上海黄浦区C010302单元271A-03地块以96822元/平方米位列第二,上海静安区N070302单元117a-09地块以69614元/平方米位列第三。单价前十地块中,上海占6宗,深圳、北京、厦门、成都各占1宗,一线及核心城市高端地块价值持续被市场认可。
表6 2026年9月成交土地单价排行榜
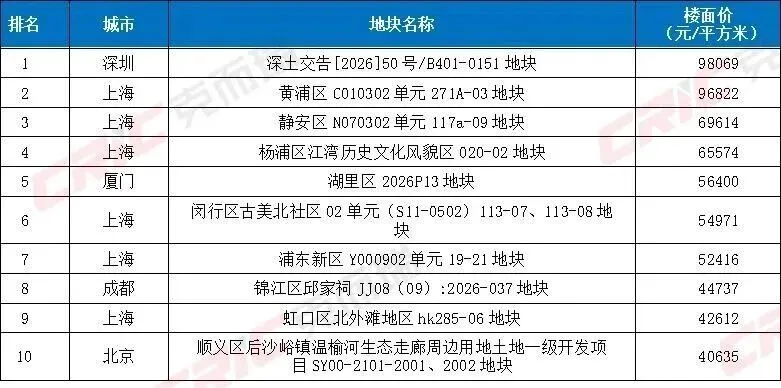
数据来源:CRIC中国房地产决策咨询系统。
总体来看,9月土地市场呈现“供应放量、成交分化”的运行特征。上海在总价榜上占据5席、单价榜上占据6席,深圳则以125.46%的溢价率登顶单价榜,一线城市优质资产仍具强吸引力;南通、西安、重庆等城市在成交建面上放量明显,但楼面价处于低位,量价分化特征突出。土地市场“核心城市优质资产受追捧”的长期逻辑未变,但总量层面的楼面均价与溢价率仍受成交结构影响呈现波动。
IN THE END
1、【预告】10月5-6日,2026年西乡塘区房地产惠民展销活动即将盛启
3、广西购房补贴怎么申领、额度多少、时间期限…2.72亿元先到先得!这篇给你讲明白
5、购房贷款贴息落地!南宁64%新房成交符合贴息条件,哪个城区受益最大?
6、华宏云墅|广西首个第四代住宅一期已提前交付,值不值得买?
7、龙岗地铁口现房测评:南宁中海哈罗学府,为什么能进「刚需改善清单」
8、北海房地产市场周报(2026年第38周|9月21日-9月27日)



发表评论
发表评论: