
 研报速递
券商集体翻多,楼市的底到底了吗?
各位老铁,今天聊点刺激的。
2026年一开年,A股房地产板块就上演了一出“旱地拔葱”。但比股价更热闹的,是券商分析师们突然集体“改口”——从前几年“警惕风险”“谨慎观望”,到如今齐刷刷喊出“止跌回稳”“逐步布局”。这画风转变之快,堪比恋爱综艺里的CP反转。
我翻了一圈研报,发现中信证券、华泰证券、申万宏源、开源证券这几家头部机构,不约而同给了偏积极判断。咱们先看看他们到底说了啥。
中信证券在1月底的研报里直言,地产股业绩下滑是过去几年调整的客观结果,但当前经营性资产复苏态势明显,2026年房地产市场具备止跌回稳的基础,房价止跌回稳是房企资产负债表修复的关键。用了八个字概括:“风雨之后见彩虹”。
华泰证券更敢说。4月14日研报指出,2021年以来房价一阶导持续下跌,但2026年一季度改善迹象好于往年,且本轮成交复苏具备自发性。核心判断是:今年全国房价二阶导有望转正。翻译成白话就是:跌幅会越来越小,离止跌不远了。
申万宏源给了“看好”评级,认为行业基本面底部正逐步临近,最困难时期或将逐渐过去,优质房企和商业地产等细分领域将率先受益。
开源证券相对克制,说销售端单月降幅边际收窄,新房库存连续下降,市场回稳趋势有望延续,但投资端企稳仍需等待资金面实质改善。
券商集体翻多,绝非拍脑袋。背后有三组硬数据在支撑。
先说价格。国家统计局数据显示,截至2025年12月,70个大中城市新房和二手房价格指数较高点已分别下调12.6%和21.3%。什么概念?相当于一套高点时300万的房子,现在二手房挂牌价大约236万。价格调整幅度已经和很多国际房地产危机周期的经验值接近了。
再看库存。截至2026年2月末,全国商品房待售面积同比增速仅0.1%,这是自2021年7月以来的最小增速。待售面积增速收窄,通俗说就是市面上可卖的房子相对变少了,供求关系在往均衡方向走。
最后看销售结构。2026年1至8月,二手房交易网签面积54923万平方米,同比增长10.6%,二手房销售面积比新房高出10.1%。这说明什么?置换需求正在成为市场核心支撑,有人卖旧买新,链条在转,不是死水一潭。
还有一组数据值得注意。央行数据显示,2025年四季度全国新发放商业房贷加权平均利率已低至3.1%。3.1%是什么水平?余额宝七日年化收益率现在也就1.5%左右。月供和租金之间的差距在快速收敛,当“租房不如买房”的临界点被触及,需求就会从观望变成行动。
另外,商业不动产REITs的推进也值得一提。首批8单REITs合计募集规模约315亿元,底层资产涵盖商业综合体、写字楼、酒店等。这给持有优质商业资产的企业打开了一条变现通道。
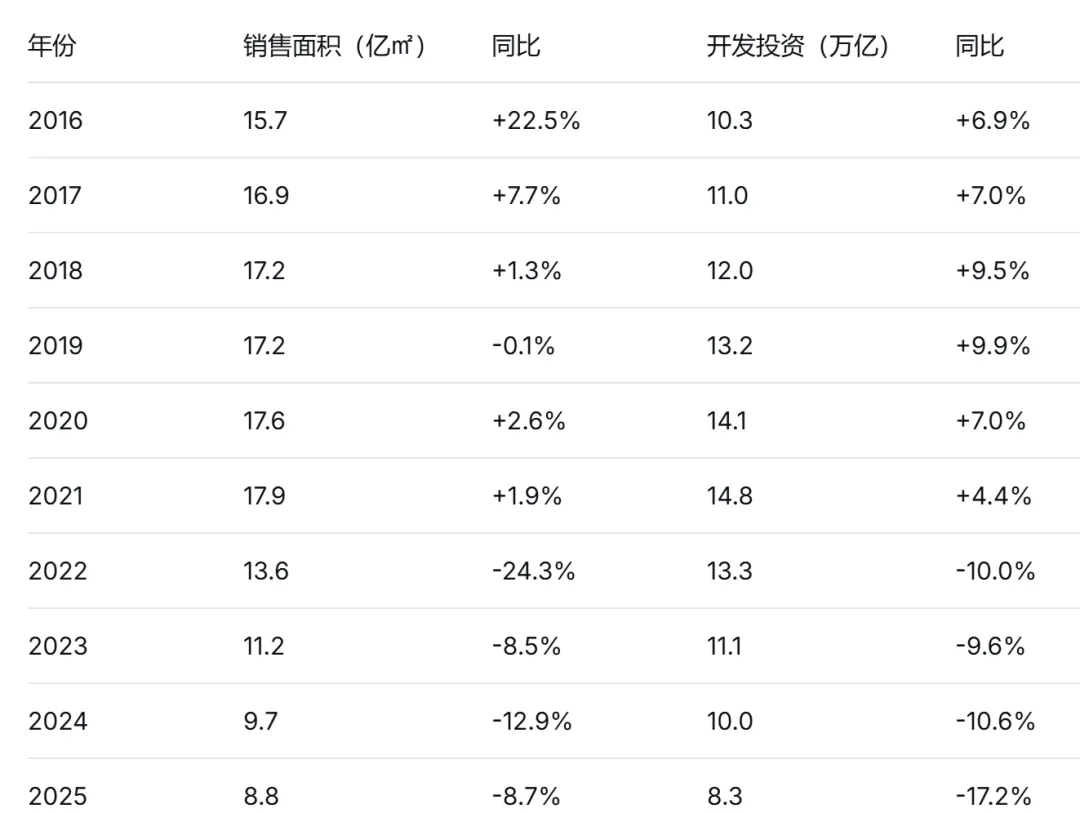
要理解今天,得先看懂过去。我整理了一张近十年核心指标的走势表,大伙儿直观感受一下。
表1:全国商品房销售面积与开发投资十年变化
数据来源:国家统计局
销售面积从2021年的17.9亿平方米一路滑到2025年的8.8亿,直接腰斩。开发投资从14.8万亿缩到8.3万亿,接近对折。但龙湖管理层几年前说过一个判断:新房市场真实需求规模在9到10亿平方米。2025年8.8亿,已经略低于这个中枢了。
住宅和商业的分化也在加大。住宅销售面积从2023年的9.48亿平方米降至2025年的7.33亿,两年又砍掉了23%。商业营业用房相对温和,销售面积从5986万平方米降到5353万平方米,降幅约10.6%,相对抗跌一些。
券商看多归看多,但房企的日子到底怎么样?咱们看三家有代表性的年报数据。
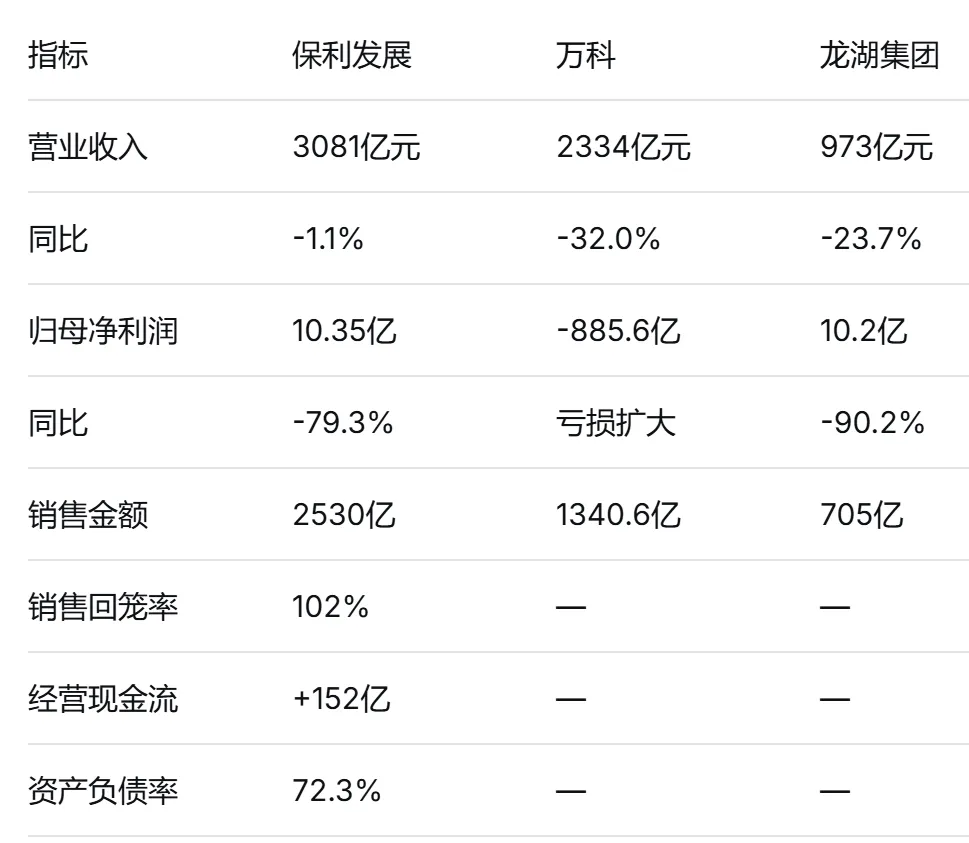
表2:三家代表房企2025年核心经营数据对比
数据来源:各公司2025年年报
这张表信息量很大。保利营收只跌了1%,销售回笼率102%,经营现金流连续8年为正,融资成本降到2.72%,央企的底盘确实稳。万科营收跌了32%,归母净利润亏损885.6亿,但交付了11.7万套房子,经营服务业务收入580.1亿,在大股东支持下还在守阵地。龙湖营收973亿,运营及服务业务合计收入267.7亿,占总营收27.5%,核心权益后利润79.2亿,融资成本3.51%。
三家的共同点是什么?都在从“借钱买地盖楼卖房”的旧模式,往“经营资产、提供服务”的新模式走。 这个转型过程必然伴随利润阵痛,但方向是对的。
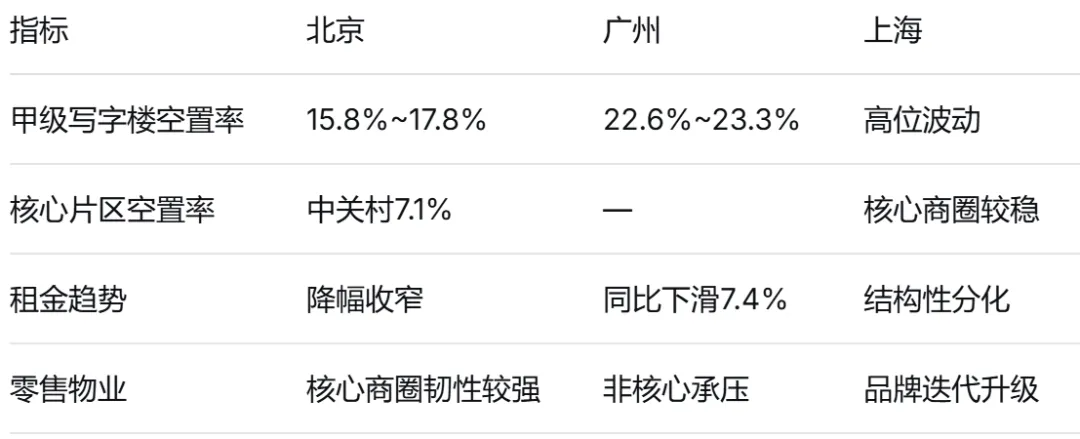
表3:商业地产市场关键指标概览(2025至2026年)
数据来源:观点指数、联合资信
商业地产整体还在承压,但北京写字楼空置率从2023年四季度的18.7%逐步回落至2026年一季度的15.79%,中关村片区降到7.1%,核心产业片区已经出现了结构性机会。商业不动产REITs的扩容也给优质持有型物业打通了退出通道,目前已受理的产品达19只,申报募集规模合计超600亿元。
写了这么多,最后说几句掏心窝子的话。
第一,券商集体翻多,不代表房价明天就涨。 华泰说得很实在,房价二阶导转正,意思是“跌得越来越慢”,不是“开始涨了”。全面企稳还需要看置换链条能不能转起来、租金和利率环境能不能持续友好。从“止跌”到“回稳”再到“回升”,每一步之间都隔着政策的力度和信心的修复速度。
第二,这轮调整的本质,不是周期性的涨跌,是行业底层逻辑的切换。 过去二十年,房地产的商业模式说穿了就是“借钱、买地、盖楼、卖房”,赚的是土地增值和杠杆放大的钱。
如今这个模式正在被系统性改写。未来能活得好、活得久的房企,一定是两类:手里握着核心城市优质土储、融资成本低到让同行眼红的选手,以及能把商业资产经营出稳定现金流、通过REITs实现资产证券化的选手。保利、龙湖们在这条路上已经迈开了步子,但离终点还远。
第三,对普通人来说,最值得关注的信号不是券商的评级,而是房贷利率和租金回报率的交叉点。 当3.1%的房贷利率遇到一线城市核心地段2%到3%的租金回报率,差距已经小到几乎可以忽略。这意味着房子的“使用价值”在被重新定价。房子正在从“投资品”往“消费品”回归,从“炒”的标的变回“住”的容器。这个过程可能还要持续几年,但方向已经不可逆了。
楼市这出大戏,上半场是“谁胆子大谁赚钱”,下半场是“谁底子厚谁活着”。券商说“风雨之后见彩虹”,彩虹会不会来、什么时候来,没人能精确预测。但有一点可以确定:最深的那段路,大概率已经走过去了。
至于要不要现在出手,每个人的情况千差万别。但至少,你可以把那些唱空的声音和唱多的研报放在一起看,然后用自己口袋里的钱和真实的需求做判断。市场的底,从来不是哪个分析师喊出来的,是千千万万个买家卖家,一单一单谈出来的。


发表评论
发表评论: