
 研报速递
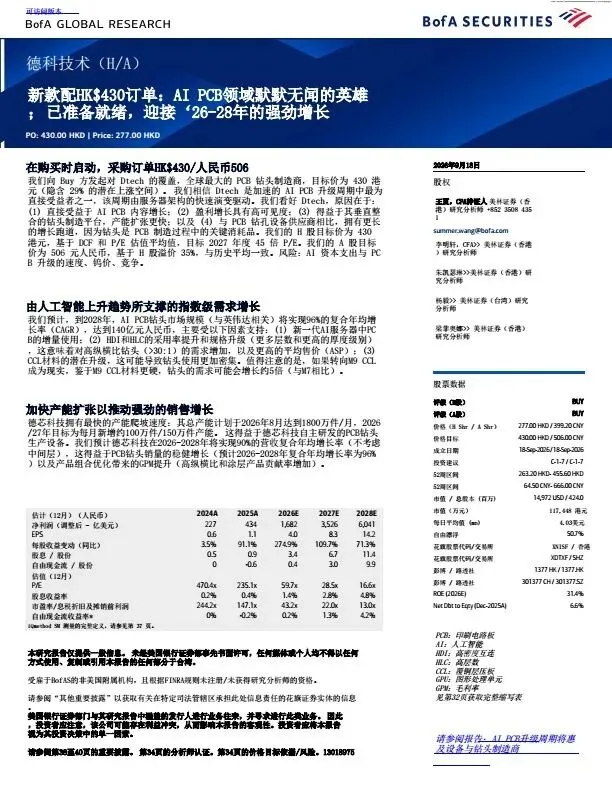
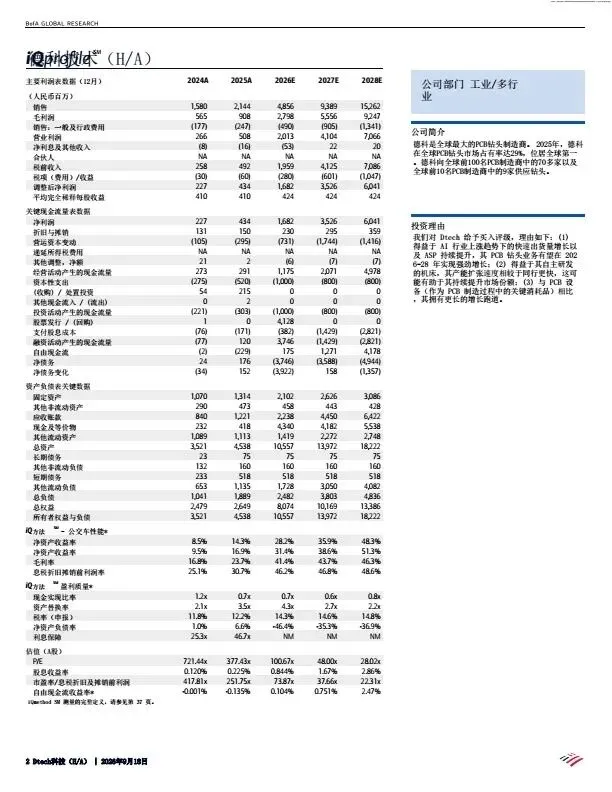
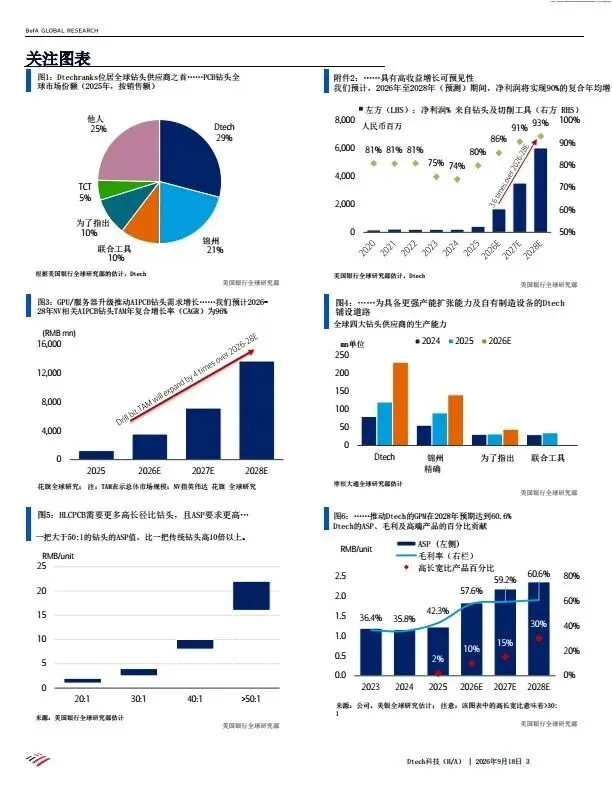
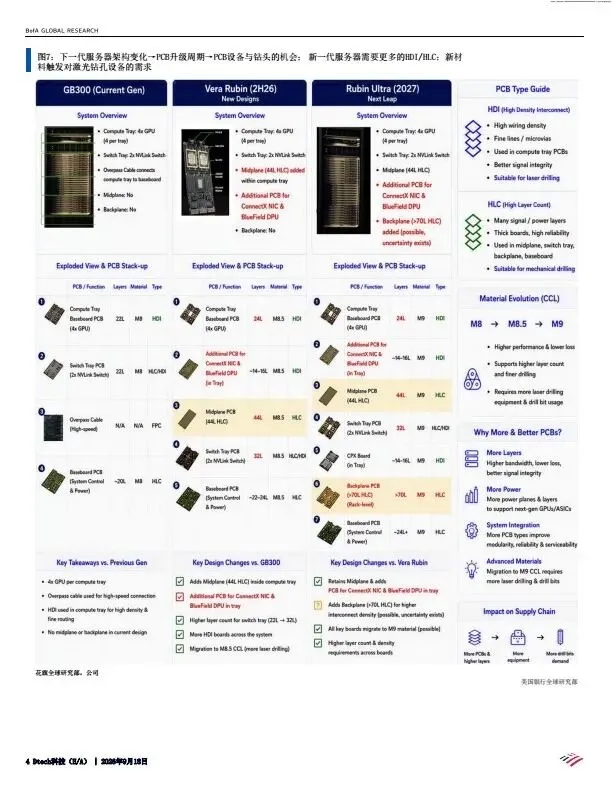
摘要:报告梳理鼎泰高科业务架构与全球客户资源,AI服务器带动HDI/HLC高阶PCB迭代,高长径比钻头需求爆发。公司依托自研设备实现快速扩产,产品结构升级带动ASP上行,测算2026‑2028业绩,给予买入评级。
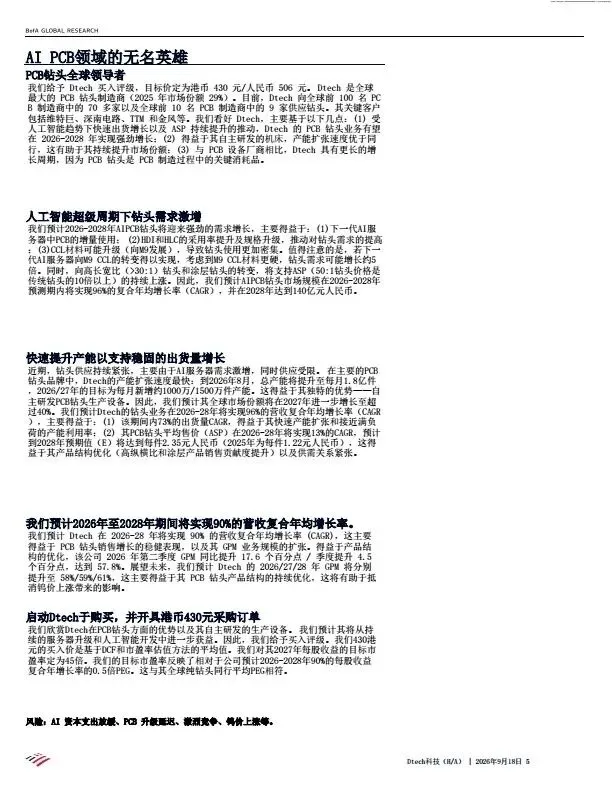
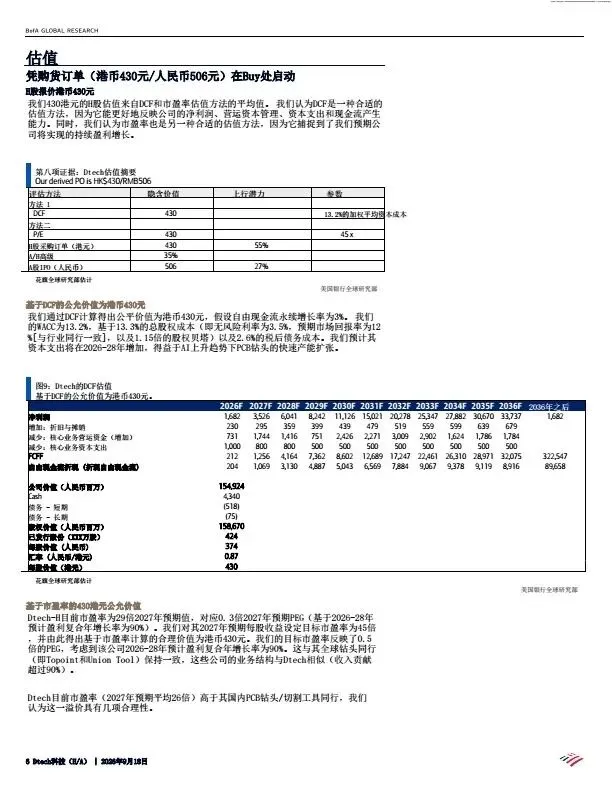
本报告共计:40页,受篇幅限制,仅展示部分内容。
扫码添加牛小喀免费获取
 点击“阅读原文”查看更多
加入亿拓客·流量大师 撬动财富之门!!!
摘要:报告梳理鼎泰高科业务架构与全球客户资源,AI服务器带动HDI/HLC高阶PCB迭代,高长径比钻头需求爆发。公司依托自研设备实现快速扩产,产品结构升级带动ASP上行,测算2026‑2028业绩,给予买入评级。
本报告共计:40页,受篇幅限制,仅展示部分内容。
扫码添加牛小喀免费获取
点击“阅读原文”查看更多
发表评论
发表评论: