
 研报速递
每日公司研报 · 2026-09-27
恒瑞医药(600276):创新药占比首破六成,自研管线规模全球第二
600276.SH | 医药生物 — 化学制药 · 创新药 | 上交所主板(A+H 两地上市)
2025年公司交出营收316.29亿元、同比增长13.02%,归母净利润77.11亿元、同比增长21.69%的成绩单;2026年上半年营收154.56亿元、同比微降1.94%,归母净利润44.65亿元、同比微增0.34%——表观平淡的背后是收入结构的历史性跨越:创新药销售收入88.09亿元、同比增长16.38%,占药品销售收入的比重首次突破六成、达63.16%,其中非肿瘤创新药收入同比大增73.97%;仿制药在集采影响与主动收缩下降至36.84%。上半年研发投入46.05亿元、同比增长18.96%、约占营收三成,自研管线规模按Citeline口径位居全球第二,对外许可与NewCo出海模式进入兑现期。本文围绕六个问题客观梳理这家公司:它是谁、创始人与管理团队、靠什么赚钱、基本盘如何、未来往哪走、需要了解与规避的风险。
154.56亿 2026H1营业收入 | 44.65亿 2026H1归母净利 | 86.33% 2026H1综合毛利率 | 63.16% 2026H1创新药收入占比 |
01 它是谁:从连云港药厂走出的创新药龙头,管线规模全球第二
江苏恒瑞医药股份有限公司的前身是1970年创立的连云港制药厂,1997年改制设立股份公司,2000年10月在上交所主板上市,2025年5月又在港交所挂牌,成为“A+H”两地上市药企。用一句话概括主营业务:把分子做成药——覆盖药物发现、临床开发、生产制造到商业化销售的全链条创新药企。产品聚焦抗肿瘤、手术麻醉、造影剂、代谢与心血管、免疫与呼吸等治疗领域,总部位于江苏连云港,截至2026年6月末员工20,602人。
行业地位上,公司是中国创新药出海的标杆样本。按Citeline《Pharma R&D Annual Review 2026》口径,公司自研管线数量蝉联全球第二,是排名最高的中国药企;按处方药销售收入计,连续八年跻身美国《制药经理人》全球制药企业TOP50榜单(2026年列第49位);在中康产业研究院“2026中国医药工业综合竞争力百强”与“研发十强”双榜均列榜首。截至2026年中报,公司已在国内获批26款1类创新药、6款2类新药,100多个自主创新产品处于临床开发阶段,在国内外开展超400项临床试验。
研发底盘方面,公司在亚洲、欧美及澳大利亚设有15个研发中心,全球研发团队5,600余人;构建了ADC、双/多抗、蛋白降解剂、小核酸药物、口服多肽等技术平台,并将AI技术融入研发全流程。截至2026年6月末,公司在大中华区拥有授权发明专利1,054项,在欧美日等海外市场拥有授权专利1,226项。
02 创始人与管理团队:“药王”孙飘扬与跨国药企背景班底
董事长孙飘扬是这家公司的灵魂人物。他1958年9月出生,中国药科大学化学制药专业学士、南京大学有机化学博士,在制药行业深耕超过42年。1997年4月起出任公司董事长,早年担任连云港制药厂厂长期间,带领公司完成从国企到民企、从低端仿制药到高端仿制药、再到创新药的三级跳;2020年1月曾一度退居幕后,2021年8月前董事长辞任后重新回归掌舵,2026年4月第十届董事会换届连任董事长。公司实际控制人为孙飘扬,控股股东为江苏恒瑞医药集团有限公司。值得注意的是,孙飘扬已年近七旬,接班人选尚未明朗,这是观察公司治理时需要留意的变量。
核心管理团队呈现“老将+外企高管”的混合底色:分管研发的张连山是孙飘扬的中国药科大学同学、曾任礼来首席研究科学家;分管临床开发与对外合作的江宁军曾任赛诺菲全球副总裁兼亚太研发负责人;总裁冯佶则在阿斯利康工作20余年、出任过中国区总经理。多位核心成员拥有跨国药企背景,与其国际化战略形成呼应。
表格资料来源:公司公告披露的高管任职信息及公开报道整理(截至2026年9月),请以其原文为准。
03 靠什么赚钱:肿瘤是基本盘,非肿瘤创新药成为第二曲线
按2025年年报产品维度,肿瘤板块收入166.71亿元、同比增长14.29%、占比52.71%,是绝对的基本盘;代谢和心血管板块收入24.36亿元、同比大增39.39%,是增速最快的产品线;神经科学(42.92亿元)、造影剂(29.93亿元)规模居前,免疫和呼吸系统(8.62亿元)体量尚小但增速稳定。除产品销售外,“其他收入之和”36.16亿元、同比增长21.54%,主要来自创新药对外许可合作。
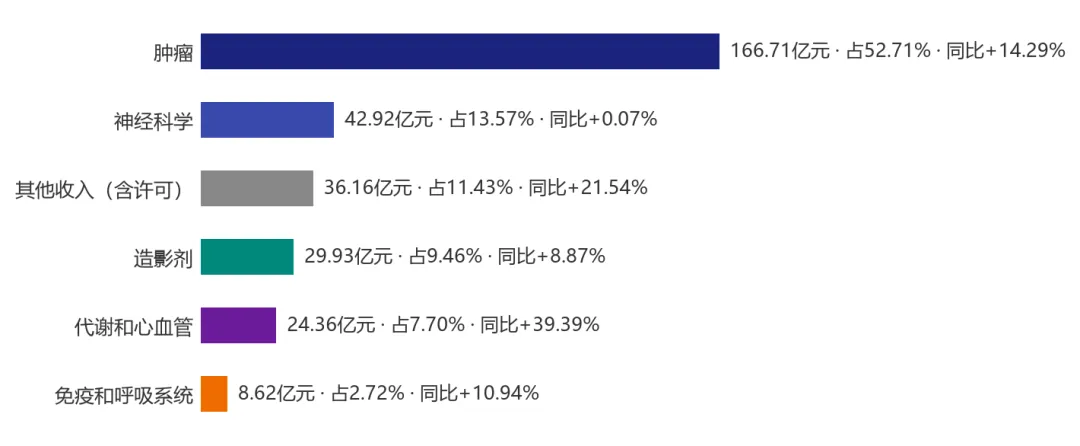
图1:2025年分产品收入结构(数据来源:公司2025年年度报告,2026-03-26披露)
2026年上半年的结构性变化更具信号意义:创新药销售收入88.09亿元、同比增长16.38%,占药品销售收入的比重首次突破六成、达63.16%(上年同期为55.3%)。其中抗肿瘤创新药收入62.65亿元、同比增长2.58%——瑞维鲁胺、达尔西利等医保内核心品种保持强劲增长,新纳入医保的瑞康曲妥珠单抗(HER2 ADC)快速放量,但吡咯替尼等上市较早品种受同类竞争加剧拖累,阿帕替尼、硫培非格司亭因医保续约降价收入下滑,肿瘤板块整体仅小幅增长。真正的亮点在肿瘤之外:非肿瘤创新药收入25.45亿元、同比大增73.97%——代谢领域恒格列净已居国内SGLT2抑制剂市场第二,自免产品艾玛昔替尼(JAK1)、夫那奇珠单抗(IL-17A)与心血管产品瑞卡西单抗(PCSK9)新进医保后加速放量,麻醉镇痛领域瑞马唑仑等稳定增长。
仿制药则持续收缩:2026年上半年收入51.39亿元、同比下降16.07%,占比由44.72%降至36.84%——布托啡诺、七氟烷受地方集采影响,白蛋白紫杉醇受国采续约降价影响,另有部分产品系公司主动战略性收缩资源。此外,上半年确认创新药对外许可合作收入14.22亿元,主要来自GSK合作收入及Braveheart Bio里程碑付款。
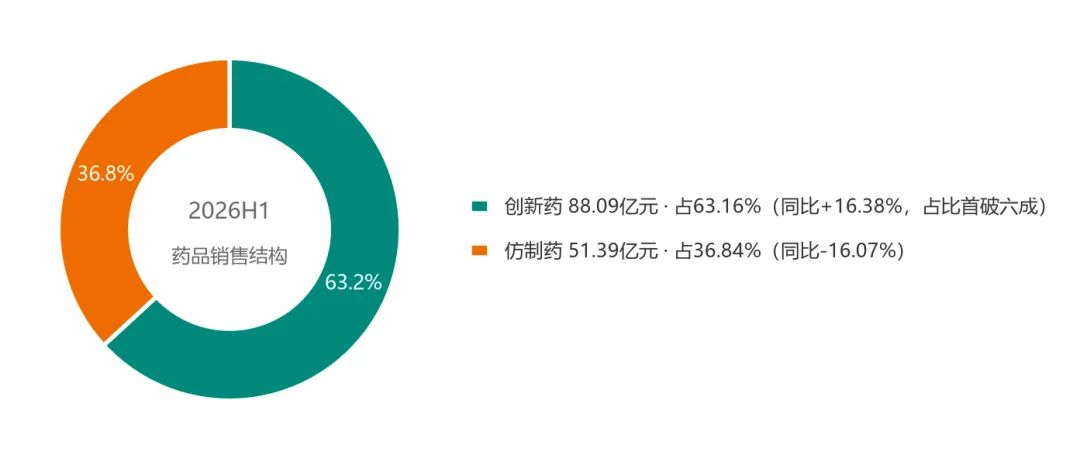
图2:2026H1药品销售收入结构:创新药与仿制药(数据来源:公司2026年半年度报告,2026-08-20披露)
地域维度:2025年全年国内收入266.66亿元、占比84.31%,海外产品销售收入13.48亿元、同比增长88.25%;2026年上半年国内收入135.62亿元、同比增长2.79%,国外收入18.94亿元、同比下降26.25%——主因上年同期包含MSD约2亿美元与IDEAYA约7,500万美元的大额首付款、本期无同等规模款项确认,属高基数效应而非海外业务萎缩。
04 基本盘如何:走出集采冲击,收入结构跨越临界点
公司近六年走出一条“V型反转”曲线:2021—2022年受仿制药集采冲击,营收连续下滑(2022年营收212.75亿元、同比下降17.87%);2023年回归正增长;2024年营收279.85亿元、同比增长22.63%,归母净利润同比大增47.28%;2025年营收316.29亿元、归母净利润77.11亿元,均创历史新高,经营活动现金流净额112.35亿元、同比增长51.36%。2026年上半年表观平淡(营收同比-1.94%、归母同比+0.34%),主因上年同期大额对外许可首付款形成高基数、叠加仿制药主动收缩;分季度看,一季度营收同比增长12.98%、二季度归母净利润21.83亿元、环比一季度(22.82亿元)小幅回落,主要受对外许可收入确认节奏的季节性影响。
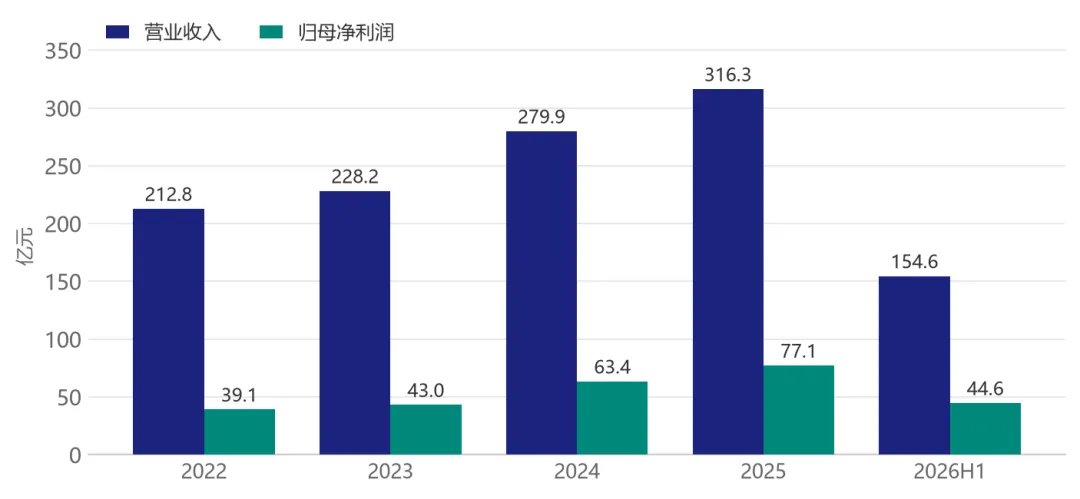
图3:2022—2025年及2026H1营业收入与归母净利润(亿元;2026H1为半年度数据。来源:公司各年年度报告及2026年半年度报告,金融数据接口取数日2026-09-27)
注:营收、归母与扣非净利均为定期报告披露值,毛利率取披露口径。归母同比:2022年-13.77%、2023年+10.14%、2024年+47.28%、2025年+21.69%、2026H1+0.34%;扣非同比:2025年+20.00%、2026H1-12.71%为披露口径,2022年约-18.8%、2023年约+21.4%、2024年约+49.2%为按披露值测算的约值。数据来源:公司2025年年度报告(2026-03-26披露)、2026年半年度报告(2026-08-20披露),金融数据接口取数日2026-09-27。
盈利质量的两条主线清晰可见:一是毛利率长期稳定在83%—87%的医药制造高位区间,2026年上半年综合毛利率86.33%,收入结构向创新药倾斜并未摊薄盈利水平;二是研发投入持续加码——2026年上半年研发投入46.05亿元、同比增长18.96%、占营业收入的29.8%,其中费用化研发投入34.93亿元、同比增长8.21%;2025年全年费用化研发费用69.61亿元、研发投入占收入比重27.58%。研发强度连续多年保持在25%以上,在A股医药公司中位居前列。研发产出端,2026年上半年公司有9项新药上市申请处于审评阶段、17项进入III期临床;2026年美国临床肿瘤学会(ASCO)年会上有91项研究入选、其中11项口头报告,数量创历史新高。
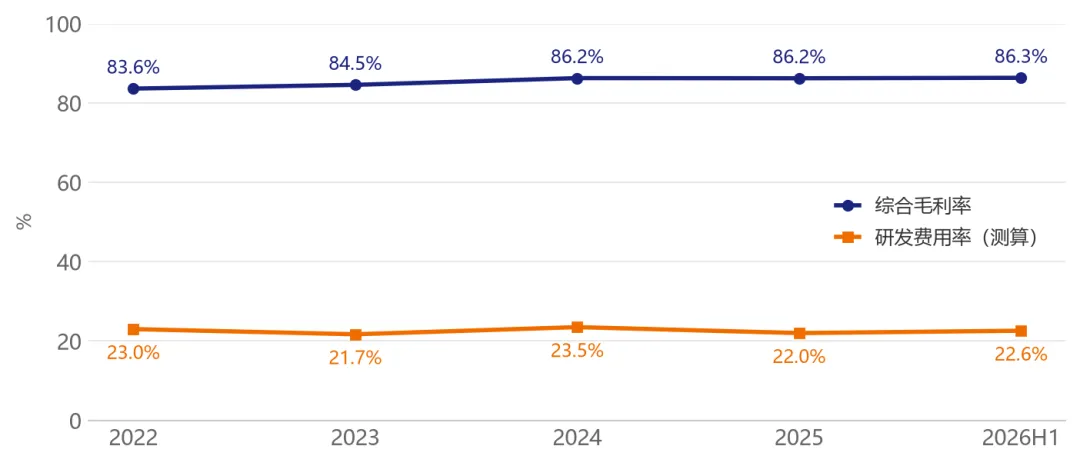
图4:综合毛利率与研发费用率趋势(研发费用率=费用化研发费用/营业收入,为测算约值。来源:公司各期定期报告披露值,金融数据接口取数日2026-09-27)
05 未来往哪走:出海兑现期,代谢与减重打开新空间
第一条主线是创新药出海的兑现。自2023年起公司已完成13笔海外业务拓展交易,潜在总交易价值约420亿美元,形成对外许可、NewCo、战略联盟三条路径:2025年7月与GSK达成首付款5亿美元、潜在总额约120亿美元级的全链条合作;2026年5月与BMS达成全球战略合作,共同推进13款早期项目、潜在总交易额可达约152亿美元,创中国药企对外授权合作规模之最(Co-Co共同开发模式,首付款6亿美元预期三季度到账)。NewCo路径上,承载公司GLP-1产品组合的Kailera于2026年4月登陆纳斯达克,Myosin抑制剂合作方Braveheart Bio于8月上市,两家公司相继登陆国际资本市场,初步验证了这一出海模式的可行性。
第二条主线是肿瘤之外的新增长极。代谢与减重管线中,GLP-1/GIP双靶点激动剂瑞普泊肽的中国II期减重与III期2型糖尿病研究均已取得积极顶线结果,口服GLP-1小分子HRS-7535中国III期减重研究第50周平均减重约11.1%;自免、心血管、麻醉领域的新进医保品种仍在放量爬坡。公司在中报中表示,随着核心存量品种持续贡献、多款主力产品迎来重磅适应症拓展、新进国谈品种加快医院准入,多重动能有望推动创新药收入高速增长。
自主国际化同步推进:产品已进入50余个国家,海外获得约20个注册批件;4款创新药获美国FDA快速通道资格、6款获孤儿药资格,瑞维鲁胺片欧洲上市申请已获欧洲药品管理局受理。行业层面,中国医药市场创新药占比仍远低于仿制药,医保丙类目录等全链条支持政策持续出台,国产创新药对外授权交易规模近年跨越式增长,头部药企的研发管线厚度正转化为全球议价能力。
06 需要了解与规避的风险
集采与医保降价常态化。2026年上半年仿制药收入同比下降16.07%,创新药同样面临“以价换量”:阿帕替尼、硫培非格司亭因医保续约降价收入下滑,吡咯替尼受同类竞争加剧拖累。若未来医保谈判与集采规则进一步趋严,存量品种的价格与收入仍可能承压。
研发与审批的不确定性。公司有100多个自主创新产品处于临床开发阶段,临床试验存在失败或数据不及预期的可能;新药上市申请的审评进度、适应症拓展节奏均可能晚于预期,直接影响管线兑现与长期增长假设。
对外许可收入的波动性。首付款与里程碑款属一次性收入且确认节奏不均衡,容易造成单期业绩大幅波动——2026年上半年营收同比微降即与上年同期大额首付款的高基数有关;与BMS等新签交易的收入确认时间与金额存在不确定性。
国际化与地缘政治风险。海外注册、临床与商业化面临各国审批政策与地缘环境变化的影响,海外收入2026年上半年同比下降26.25%;海外权益合作可能受国际经贸关系扰动。
关键人物与治理变量。实际控制人孙飘扬已年近七旬,虽然2026年4月董事会换届实现了核心团队整体留任,但接班安排尚未明朗;创始人对公司战略的深度绑定,意味着未来人事过渡期的经营连续性值得持续观察。
数据与资料来源:恒瑞医药2025年年度报告(2026-03-26披露)、2026年半年度报告(2026-08-20披露)及港交所2026年中期报告、公司中期业绩演示材料;新华网、上海证券报、中国经济网等公开报道;金融数据接口(westock数据,取数日2026-09-27);管线规模全球第二为Citeline《Pharma R&D Annual Review 2026》口径、全球TOP50为美国《制药经理人》2026年榜单口径(转引自公司披露及公开报道,不同机构口径存在差异);高管履历据公司公告及公开报道整理(截至2026年9月),请以其原文为准。财务数据截至2026年6月30日(最新定期报告期),带“约”及“测算”数值为按披露值推算的约值。
声明:本文为「每日公司研报」栏目内容,仅对公开信息进行客观整理,不含任何投资判断与买卖建议,不构成任何投资建议。市场有风险,决策需谨慎。
— 完 —

发表评论
发表评论: