9月27日A股机构研报部分提示:文章内容整理自网络,未经核实,请谨慎参考!
如有侵权,私信联系删除
~老师们边看边点赞啦,做做数据感谢,发大财
【东北计算机】【Anthropic Claude发现类CRISPR新型酶系统】1、AI 逻辑与存储芯片扩产带动 12 英寸硅片供需紧张,外延片、抛光硅片新长约预估涨幅显著,2027 年长约涨价趋势确立。
2、小米发布 MiMo V3 核心新架构 HySparse2,瞄准下一代长上下文 Agent,可降低模型处理网页、文件、代码等任务的成本。
3、Yole Group 预测高阶封装市场 2031 年规模突破 510 亿美元,相较 2025 年接近五倍,封装、晶圆需求保持高增速。
4、奥尼电子全资子公司奥尼智能签署 15.56 亿元 GPU 算力卡采购合同,合同顺利履行有望对公司经营带来积极影响。
5、欧康诺联合海光信息打造国产化内存、存储芯片测试平台,项目进入联调阶段,预计年底正式发布。
6、谷歌 DeepMind 官宣旗舰大模型 Gemini 4 正处于后训练初期,计划在今年年底前完成发布,冲刺 AI 模型赛道竞争。
7、供应链消息称台积电计划 2027 年 1 月上调晶圆代工价格 3%-6%,先进制程涨幅更高,其 8 寸厂及 45nm 以下制程产能饱满。
8、三星电子调整下一代 DRAM 开发路线图,将 B1b 晶圆间混合键合技术纳入 D0a 工艺,推进 10nm 以下 DRAM 快速商业化。
9、Anthropic 借助约 950 个 Claude 智能体在 DNA 数据库中识别出类似 CRISPR 的新型酶系统,该发现尚处早期,相关基因编辑企业股价走低。【HF大制造】金刚石:资本开支聚焦MPCVD,下游验证导入进入关键期——产业链调研反馈💎本周集中调研金刚石产业链,核心变化主要集中在资本开支、下游验证、技术路线等维度,行业0-1拐点信号明确。1️⃣MPCVD扩产动作高度统一,工艺和规模化能力是核心壁垒
(1)# 头部企业均有千台级规划,长晶高耗电,部分选址新疆、内蒙等低电价区域;MPCVD设备自主可控,#国产化率超80%,不构成扩产瓶颈。
(2)# 设备与工艺的配合是规模化量产的关键。GJJG、SFD设备自研自制,WED自研+合作开发。自研自制可压低折旧,同时长晶工艺与设备的匹配,直接决定热导率、良率,进而决定能否通过验证、实现批量供货。2️⃣下游对接更频繁,处于验证导入关键期
(1)金刚石散热产品#送样验证频次明显增加,有企业反馈打样产能紧张,应用场景覆盖算力芯片、消费电子、新能源车、光模块等领域。
(2)# 国内散热进展及覆盖广度有望超预期。国内芯片制程受限,热管理问题更尖锐,#迫切需要解决近端散热问题以提升算力表现。多数芯片企业已流片打样,模组测试阶段。HG预计2026年底前方案定型,随后小批量;展望2027年,若先行企业采用,其他将快速跟进,# 有望成为芯片近端散热标配。3️⃣技术路线上,CVD金刚石与金刚石铜双线并行
(1)# 单晶CVD的成本及热导率优势被重点提及。单晶长晶速度10-20μm/h,热导率1800-2200W/m·k,而多晶2-5μm/h,1200-1500W/m·K;单晶稳定量产1.5-2英寸,国内C2W方案中尺寸与Die匹配,单晶尺寸不再是劣势。
(2)金刚石铜冷板材料,国内曙光已规模应用,海外测试推进中。# 海外Nv自5月起通过国内中间商对接送样,结构和工艺已多轮调整。🧧# 核心组合:国机精工、沃尔德、力量钻石;
重点关注:四方达、惠丰钻石、黄河旋风#文字观点预期差🔥市场很多人只把玻璃基板当作一款新型封装材料,
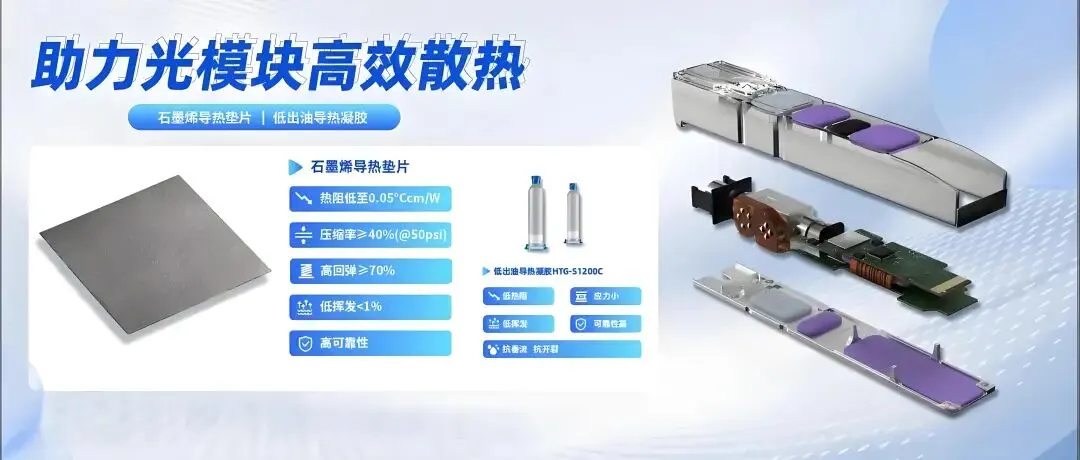
🔥【但其真正产业价值,在于FOPLP 扇出面板级封装工艺深度绑定、配套使用。】🔥逻辑:从实际生产角度来看,#FOPLP 做大尺寸面板封装时,长期受板材翘曲、热膨胀系数不匹配、高密度 RDL 布线良率差等问题制约。而玻璃基板热膨胀系数低、尺寸稳定性强,刚好解决大尺寸面板封装的物理缺陷;简单来说,玻璃基板解决材料层面的物理短板,FOPLP 提供完整落地工艺,二者相互配合,形成材料 + 工艺的整套解决方案。🔥需求:受 AI 算力需求带动,芯片封装尺寸持续做大,传统 FoWLP 封装方案在面积利用率、生产成本上已经摸到天花板,#FOPLP 成为下一代先进封装主流路线,玻璃基板则是这条路线里确定性最高的核心载体。放眼全球产业布局,英特尔、三星、台积电持续加码先进封装平台,本质都是押注 AI 算力带来的封装架构升级,并非单纯用新材料做简单替换。1.芯片设计、IDM、平台方案方:英特尔、三星、台积电;2.封测代工企业:日月光、长电科技、通富微电、甬矽电子;3.核心设备厂商:EV Group、东京电子、中微公司、三佳科技;【周观点】持续关注具备产业进展的AI散热和低位的人形机器人板块整体市场波动仍然较大,建议关注具备中长期产业逻辑变化,并且短期有希望兑现部分逻辑的科技赛道,关注液冷、金刚石散热、石墨烯、人形机器人方向。#近期核心标的:国机精工、沃尔德、浙江荣泰、科达利、拓斯达、东方材料、金富科技、杰瑞股份#近期重点方向:金刚石&石墨烯散热、人形机器人、工程机械、激光设备、液冷、3D打印、光模块设备、通用设备#液冷设备:液冷渗透率持续提升,重点环节订单爆发。英伟达Rubin平台液冷核心部件订单确认爆发,中央分水器(Inner Manifold)日订单量从年初约100块升至约800块,CDU等环节产销紧张。谷歌TPUv7每Pod 9216颗液冷芯片100%液冷强制标配,AMD Helios/MI455X于Q3末开始出货,全行业机柜级液冷切换趋势明显。推荐关注#金富科技、鸿富瀚、思泉新材、伟隆股份、冰轮环境、鑫磊股份、乔锋智能。#金刚石散热:产业放量在即,成本下降空间较大。2026年为金刚石散热元年,其中金刚石铜复合材料成熟度较高,预计2027~2028年放量,CVD多晶热沉片2027-2029落地,金刚石单晶开始在消费端应用。良率提升可降低成本,国内半导体级8英寸热沉片良品率不足50%,良率从50%提升至80-90%可使成本近乎减半。相关公司:国机精工、沃尔德、四方达、力量钻石、宏昌科技#人形机器人:外资上修出货预期,行业生产能力提升加速。高盛将2030年全球人形机器人出货预测从25.6万台上调至89万台;德意志银行将2026年全球出货预期从1.75万台上调至约5万台,并认为中国是核心增长引擎。9月20日上纬新材旗下''启元机器人''发布Q1、T1两款个人机器人,售价19999元起。同日智身科技宣布累计量产行业级机器人突破1.5万台、单月产能较去年月均提升超10倍、自研关节模组年产能突破100万件。推荐#浙江荣泰、恒立液压、科达利、恒帅股份、征和工业、申昊科技、金沃股份、铁流股份、永创智能、光洋股份、天创时尚、岱美股份、日盈电子、明新旭腾。#石墨烯散热:英伟达Rubin平台全面转向石墨烯基热界面材料,带动石墨烯导热膜/热界面材料从消费电子向AI服务器放量。9月8日启动IPO(上周确认),主营石墨烯等导热界面材料。我国石墨烯产能占全球67%、消费占比超55%,2025年国内行业市场规模492亿元。相关公司:#鸿富诚、飞荣达、中石科技、思泉新材等。【国泰海通食饮】周报第33期:双节预期理性,关注实际动销[太阳]投资建议:大众品改善趋势确定,白酒加速出清,推荐成长及超跌标的。1)白酒基本面加速探底,推荐率先出清标的:迎驾贡酒、古井贡酒、今世缘、金徽酒、珍酒李渡、舍得酒业及价格弹性标的:贵州茅台、五粮液、泸州老窖、山西汾酒;2)调味品、餐饮供应链具备量价回升弹性,推荐海天味业、颐海国际(港股)、安琪酵母、宝立食品、安井食品、千禾味业、巴比食品;3)推荐产业上行周期健康食品及部分零食:百龙创园、西麦食品、鲟龙科技(港股)、盐津铺子、洽洽食品、鸣鸣很忙(港股)、万辰集团、卫龙美味(港股)、劲仔食品;4)啤酒旺季动销提速,推荐百润股份、华润啤酒(港股)、青岛啤酒、珠江啤酒;5)饮料成长推荐农夫山泉(港股)、东鹏饮料,高股息推荐中国食品(港股)、康师傅控股(港股)、统一企业中国(港股);6)乳制品推荐蒙牛乳业、伊利股份、新乳业、三元股份、优然牧业(港股)、现代牧业(港股)、妙可蓝多。[太阳]白酒:旺季平稳,茅台推新。从量、价指标来看,本次中秋国庆白酒销量层面依赖饮酒场景修复,由于部分场景仍有压力(如部分宴请、礼赠等),我们预计此次旺季白酒动销增速同比或仍有压力;价格层面相对积极,7月以来普飞、普五、茅台1935价盘整体上移,9月批价整体平稳,提振市场信心。行业分化依然明显,品牌端以全国化名酒和区域强势品牌为引领,价位带则以100-300元表现最佳。9月22日茅台推出“贵州茅台酒(春夏秋冬)四季文化产品”并在i茅台APP开启售卖,新品定价2199元/瓶,四款产品各具风味,兼具品饮、收藏功能,满足细分人群需求。26Q2白酒报表深度调整,我们认为行业目前已经处在底部区间,业绩出清卸下报表负担,优秀品牌有望逐步企稳改善。[太阳]大众品:复苏趋势持续,龙头优势凸显。我们预计大众品在双节助力下有望进一步温和好转。健康食品渗透提升、成长持续;餐饮供应链/调味品受益于供需两端逐步好转,我们预计海天味业等龙头Q3经营或有望进一步改善,安井食品渐迎旺季,我们预计鱼糜成本上涨、格局优化下作为速冻龙头有望优化价格体系、逐步缩减促销,同时出海步伐有望加快,贯穿全年复苏趋势有望持续;饮料、啤酒关注顺应行业趋势、势能上行的部分龙头标的,预期回落后估值性价比凸显;原奶周期拐点逐渐明显,驱动乳制品及牧业龙头改善,牧业肉奶共振弹性凸显。黄酒高端化叙事强化,白酒大商对高端黄酒关注度明显提升,关注后续产业趋势。【浙商医药|】AI4S进入高频、高通量、多轮快速迭代的新范式,产业链上游持续受益事件:英伟达披露其蛋白质设计模型Proteina-Complexa模型的湿实验验证论文,针对127个目标测试100万个粘合剂,多家上市公司为其供应商。过程:
英伟达3月30日曾介绍其Proteina-Complexa模型,将潜在生成搜索确立为蛋白质设计的新范式——通过推理时搜索、由预训练生成先验引导,将数据驱动学习与计算驱动优化相结合,打开了此前无法触及的靶点类别(如碳水化合物)和设计规模。其官网上线了配套大规模湿实验验证论文,介绍了其湿实验的方法和过程:
1)首先进行了#历史上最大规模结合子基准测试,其湿实验验证主要完成了127个靶点、100万个设计任务的大规模 AI 设计 + 噬菌体展示高通量初筛,并对筛选得到的阳性hit做生物物理验证与结构解析;
2)其次还针对PDGFR、Nipah病毒、肌萎缩受体(ActAIR)、激酶微型蛋白和肽、碳水化合物靶点进行验证。#蛋白结合物筛选实验,靶标重组蛋白供应商包括:义翘神州(301047.SZ,绝大多数靶点蛋白的供应商)、Bio-Techne(TECH.O)、iBio(IBIO.O)、百普赛斯(301080.SZ);#单体蛋白的生物物理表征:金斯瑞科技(1548.HK)负责基因合成和密码子优化,维亚生物(1873.HK)负责蛋白制备、生物物理评估风险提示:技术发展不及预期的风险、政策不确定的风险【广发机械】周观点更新:机器人迎来批量订单,玻璃基板产业催化不断-202609271.#船舶。马士基官宣26艘18600TEU级LNG双燃料集装箱船订单,计划29-30年交付,其中恒力重工承接20艘、保留12艘备选船;新时代造船承接6艘。这也是马士基与恒力重工首次合作,单船造价在1.93亿‑1.95亿美元。同时,松发4号船坞建造的五艘巨轮同时出坞,坞期仅不到80天,交付超预期带来业绩潜在超预期。vlcc运价再创新高、油轮市场迎来主升浪。
当前全球船厂排期超过2008年,#行业供需失衡加剧是驱动船价上行的最核心因素。看好松发股份、中国船舶、中国动力。2.#玻璃基板。近期产业催化不断,NV要求日韩台湾制造商在2年内完成玻璃基板开发;LPKF收到亚洲头部厂商意向订单,用于玻璃基板扩产,客户即将建设其首条玻璃基板量产工厂,而LPKF考虑融资扩产;京东方试验线已于26H1实现自动化设备通线,设计产能1000片/月;友达光电董事会已批准约2.73亿美元的capex,用于TGV、RDL和玻璃基板中试生产线。
行业逐步形成了玻璃作为终极材料的共识,#未来一年内的催化会持续不断。推荐帝尔激光、微导纳米、汇成真空、长信科技等。3.#人形机器人。Tesla本周在国内供应商处审核产能,近期爬产速度大幅提升、提前确认产能保障,预计年底达到周产2500台产能。机器人板块已近一年没有行情,交易拥挤度极低、交易量降至冰点水位。优先推荐T链核心公司:恒立、科达利、荣泰、斯菱、北特等,以及供应链最大公约数绿的谐波、奥比中光。4.#半导体设备。逻辑方面,昇腾960DT预计27Q1推出,提前三个季度;960PR预计27Q3发布,提前一个季度。存储方面,长鑫新的扩产框架订单正在逐步落地,长存三期下一批设备有望下单、晋华扩产超预期,拓荆、华海清科等半导体设备厂商陆续上修全年订单预期。
#正如我们从上半年开始就在路演反复强调的:伴随着两存订单的陆续落地,设备板块后续会持续上修订单预期。核心推荐长川科技、强一股份、华峰测控、精智达、精测电子、金海通等。5.#光通信设备。华w发布自研NPO光引擎Hi-ONE,单引擎7.2T,是业界首个量产NPO产品、最大传输能力NPO、唯一内置光源NPO,5500个Hi-ONE替代4.8万颗800G光模块;科瑞技术推出7.5亿定增,主要面向半导体及光通信领域,设计产值10.5亿元。
近两年行业的产能将有10倍级增长,叠加产品升级,光模块设备市场将从百亿级别迈向千亿级别。#光通信设备将成为业绩最强的板块之一。推荐联讯仪器、罗博特科、华兴源创、华盛昌等#文字观点电子布进入新一轮提价窗口期,京东方玻璃基板推进顺利,关注玻璃基板产业趋势[太阳]电子布节后或迎新一轮提价,继续看好电子布向上行情。近期受外围市场扰动,PCB产业链表现有所波动,但外围情绪扰动不改产业链景气度向上,当前电子布到CCL涨价链传导顺畅,电子布延续供不应求的格局,而产品结构调整缩减了传统电子纱及电子布供应量,电子布供需格局持续优化,预计双节后将迎新一轮提价,随着电子布价格持续上涨,我们预计三季度电子布企业业绩弹性进一步凸显,继续看好电子布向上行情。[太阳]关注玻璃基板的产业趋势,近期京东方在2026年全球创新伙伴大会上表示,公司玻璃基板封装载板试验线已经全线拉通,22层、24层产品已经送交客户验证,并将在2027年推进量产工作,玻璃基板产业趋势稳步推进,关注玻璃企业在玻璃基板领域的布局进展。[太阳]北京完善商品房住房销售制度,地产进入存量房时代,关注零售渠道布局完善的消费建材龙头。本周北京市发布了《北京市贯彻落实<关于完善商品住房销售制度的通知>的实施意见》,全面严格预售管理要求,新项目优先选择现房销售,828地产新规之后,新房与二手房供应及销售或发生明显变化,近期住建部表明我国房地产进入存量时代,1-8月份二手房成交占比达到52%,首次超过新房成交量,全国二手房交易网签面积达5.49亿平米,同比增长10.6%,二手房的成交回暖逐步拉动存量房市场的需求,进入存量房时代,零售渠道的布局显得十分重要,关注零售渠道优势突出的消费建材龙头。[福]主线一:节后电子布仍存新一轮提价预期,继续看好电子布向上行情。推荐【中国巨石】、【长海股份】、【中材科技】,建议关注【国际复材】、【宏和科技】。
[福]主线二:房地产进入存量时代,关注零售渠道布局的消费建材龙头。建议关注【兔宝宝】、【青鸟智控】、【三棵树】、【东方雨虹】、【科顺股份】、【北新建材】、【伟星新材】、【悍高集团】(与轻工组联合覆盖)等。
[福]主线三:京东方玻璃基板推进顺利,关注玻璃基板产业趋势。推荐【旗滨集团】,建议关注【凯盛科技】、【信义玻璃】等。
[福]主线四:关注加速出海以及投资转型的水泥龙头企业。推荐【华新建材】【上峰材料】等。#文字观点【东财建筑|周观点0927】看好端侧推理发展,城市更新及管网需求有望筑底回升近期,阿里旗下半导体公司平头哥发布新一代训推一体AI芯片真武V900,可满足万亿级参数大模型的训练和推理需求,xAI发布Grok 4.7,称其为迄今能力最强的编码与知识工作模型,提升了自我验证和长上下文管理能力,处理高难度任务的持续工作能力进一步增强,原生适配Grok Bot harness,对话交互、通用知识处理以及文档、演示文稿生成能力均得到提升。看好算力产业链资本开支继续维持高位,板块内2026年新质生产力业务有望实现增长的标的仍具有优秀的性价比。住建部表示:1)“十五五”时期将建设改造城市地下管网约77万公里,其中燃气管网约20万公里、排水管网约17.5万公里、供水管网约17.5万公里、污水管网约10万公里,还有供热管网约12万公里。2)5年计划新开工改造11.5万个城镇老旧小区,更新和加装住宅电梯57.5万台,还要推动1500个老旧街区厂区改造提升,看好官网及城市更新需求。判断2026H2重点工程有望加速,带动实物工作量修复,高股息标的(特别是中报高增的)以及估值低位的优质建筑央国企避险价值有望凸显,建议布局。本周配置建议:
1)主线一:我们建议重视建筑央国企低位修复机会和第二曲线转型。推荐央企铁建、中铁、化学、能建、交建、中建、电建、中冶。推荐地方国企川桥、隧道、安徽建工。推荐国际工程企业中材、北方、中钢、中工。2)主线二:推荐掘进、民爆、岩土工程等高景气环节。我们推荐高争、铁建重工、中铁工业、易普力,建议关注西藏天路、五新隧装。3)主线三:推荐积极布局商业航天、具身智能、AI算力新经济方向标的。推荐罗曼、宏润,同时也推荐柏诚、鸿路、浦建、志特。#文字观点感谢小伙伴的转发和点赞!!
侵权联系删除~
风险提示:文章内容整理自网络,未经核实,请谨慎参考

 研报速递

发表评论
发表评论: