
 研报速递
一、【英伟达入局玻璃基板】点评0927
预期差🔥市场很多人只把玻璃基板当作一款新型封装材料,
🔥【但其真正产业价值,在于FOPLP 扇出面板级封装工艺深度绑定、配套使用。】
🔥逻辑:从实际生产角度来看, FOPLP 做大尺寸面板封装时,长期受板材翘曲、热膨胀系数不匹配、高密度 RDL 布线良率差等问题制约。而玻璃基板热膨胀系数低、尺寸稳定性强,刚好解决大尺寸面板封装的物理缺陷;简单来说,玻璃基板解决材料层面的物理短板,FOPLP 提供完整落地工艺,二者相互配合,形成材料 + 工艺的整套解决方案。
🔥需求:受 AI 算力需求带动,芯片封装尺寸持续做大,传统 FoWLP 封装方案在面积利用率、生产成本上已经摸到天花板, FOPLP 成为下一代先进封装主流路线,玻璃基板则是这条路线里确定性最高的核心载体。
放眼全球产业布局,英特尔、三星、台积电持续加码先进封装平台,本质都是押注 AI 算力带来的封装架构升级,并非单纯用新材料做简单替换。
【真正的】🔥上游及封测配套产业链主体
1.芯片设计、IDM、平台方案方:英特尔、三星、台积电;
2.封测代工企业:日月光、长电科技、通富微电、甬矽电子;
3.核心设备厂商:EV Group、东京电子、中微公司、三佳科技;
二、错过金铜时代的紫金矿业,别错过AI稀散金属时代的先导集团
先看趋势:AI时代铸就小金属之王
紫金矿业:新能源时代的世界铜王,电动化带来5%需求增量
先导集团:30年持续囤积稀散金属,布局全产业链条,遇上最好的AI时代,AI算力金属需求更旺、供给更紧。
1、掌握AI算力底层材料:硒、碲、铋、铟、镓、锗产量全球第一,其中硒、碲、铋、铟全球市占率超50%;并掌握钪、铬、镍、钇、锆、铌、钽等战略资源。
2、资源+技术+全链条布局,集团是全球最大、唯一的打通“材料-元件-系统”的稀散金属全产业链高科技企业,具有第一至四代半导体材料、制造设备和应用器件体系,完整的半导体工艺体系等。
这2点是先导集团成为SOFC、磷化铟、四氯化锗、MicroTEC、电子特气等诸多领域核心供方的底层逻辑。这门生意的本质是:资源+技术在AI时代的变现。
再看格局:百亿级利润资产白送上市公司,老板的目标是星辰大海
先看集团旗下唯二核心上市公司:
先导基电:
1、设立合资公司元朔基电,0对价将SOFC核心资产置入上市公司
2、置入先导微电子,将二氯二氧化钼、锗烷等电子特气(很多是长鑫、长存、smic、台积电、海力士、三星的主供应商)资产置入上市公司
光智科技:
1、全球核心的6寸磷化铟衬底资产——先锐科技,仅作价6亿元低成本置入上市公司
2、设立全资子公司光智矿业科技,0对价将全球最大的单体锗生产基地置入上市公司(目前市场完全没有定价)
总之,先导集团全力输血(0对价或者低成本置入资产)给两大上市公司,帮助上市公司做大做强,完善产业布局
最后看定位,看未来,看星辰大海
光智科技、先导基电分别是集团光、电相关资产的上市平台
1、光智科技:光的平台,主要锗、铟两大金属体系,锗链条包括:金属锗、光纤用四氯化锗、红外等,铟链条包括:磷化铟衬底
2、先导基电:电的平台,包括半导体设备、电子特气、AI电力(SOFC)等电资产的平台
总体上看,先导科技集团的资产证券化率截止目前仍然很低,一个大格局的老板,花了30年塑造的稀散金属及产品体系,遇上了最强的AI时代,先导基电、光智科技两大上市公司未来成长可期,目标星辰大海。
三、【周观点】持续关注具备产业进展的AI散热和低位的人形机器人板块
整体市场波动仍然较大,建议关注具备中长期产业逻辑变化,并且短期有希望兑现部分逻辑的科技赛道,关注液冷、金刚石散热、石墨烯、人形机器人方向。
#近期核心标的:国机精工、沃尔德、浙江荣泰、科达利、拓斯达、东方材料、金富科技、杰瑞股份
#近期重点方向:金刚石&石墨烯散热、人形机器人、工程机械、激光设备、液冷、3D打印、光模块设备、通用设备
#液冷设备:液冷渗透率持续提升,重点环节订单爆发。英伟达Rubin平台液冷核心部件订单确认爆发,中央分水器(Inner Manifold)日订单量从年初约100块升至约800块,CDU等环节产销紧张。谷歌TPUv7每Pod 9216颗液冷芯片100%液冷强制标配,AMD Helios/MI455X于Q3末开始出货,全行业机柜级液冷切换趋势明显。推荐关注#金富科技、鸿富瀚、思泉新材、伟隆股份、冰轮环境、鑫磊股份、乔锋智能。
#金刚石散热:产业放量在即,成本下降空间较大。2026年为金刚石散热元年,其中金刚石铜复合材料成熟度较高,预计2027~2028年放量,CVD多晶热沉片2027-2029落地,金刚石单晶开始在消费端应用。良率提升可降低成本,国内半导体级8英寸热沉片良品率不足50%,良率从50%提升至80-90%可使成本近乎减半。相关公司:国机精工、沃尔德、四方达、力量钻石、宏昌科技
#人形机器人:外资上修出货预期,行业生产能力提升加速。高盛将2030年全球人形机器人出货预测从25.6万台上调至89万台;德意志银行将2026年全球出货预期从1.75万台上调至约5万台,并认为中国是核心增长引擎。9月20日上纬新材旗下"启元机器人"发布Q1、T1两款个人机器人,售价19999元起。同日智身科技宣布累计量产行业级机器人突破1.5万台、单月产能较去年月均提升超10倍、自研关节模组年产能突破100万件。推荐#浙江荣泰、恒立液压、科达利、恒帅股份、征和工业、申昊科技、金沃股份、铁流股份、永创智能、光洋股份、天创时尚、岱美股份、日盈电子、明新旭腾。
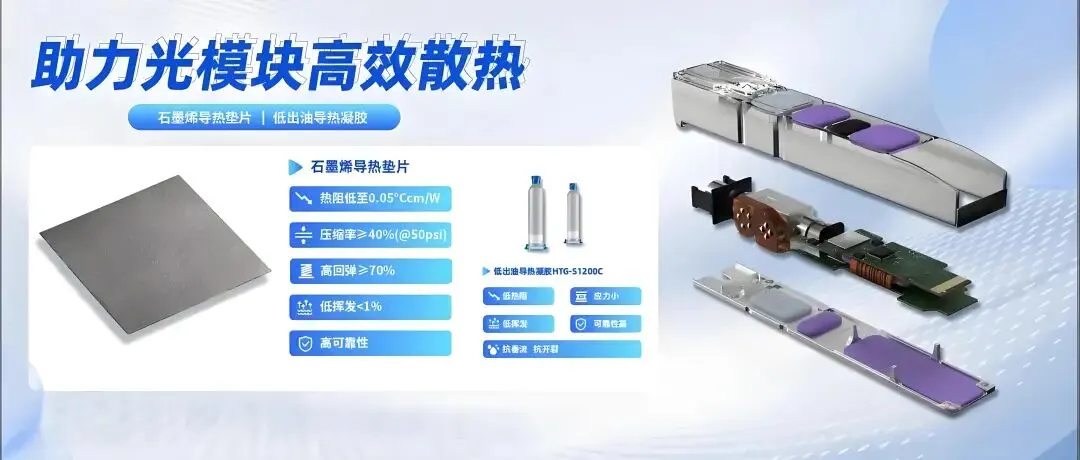
#石墨烯散热:英伟达Rubin平台全面转向石墨烯基热界面材料,带动石墨烯导热膜/热界面材料从消费电子向AI服务器放量。9月8日启动IPO(上周确认),主营石墨烯等导热界面材料。我国石墨烯产能占全球67%、消费占比超55%,2025年国内行业市场规模492亿元。相关公司:#鸿富诚、飞荣达、中石科技、思泉新材等。
四、【广发通信】关于涉光模块提案影响的观点
总体看来不是利空而是利好,我们从两个方向分析:
1️⃣关于议员涉光模块的提案,观点有四:
🪶从提案内容看来,即使提案通过,该提案仅约束美国国家安全类联邦采购,#不影响普通商用市场。敏感市场对比蓬勃发展的普通商用市场占比极低
🪶美国国家安全类联邦采购市场大部分早已切换至美国光模块。此结论来自近年我们对敏感领域市场份额较大的微软/谷歌/亚马逊等csp调研。csp从23年开始即着手针对敏感领域做供应链备份,目前已经大部分实现美国国产替代。故即使提案通过,对于中国公司几乎无影响
🪶目前该提案尚未表决,流程冗长,是否最终变成法案尚存较大不确定性
🪶从该提案“五年过渡期&有限且可续期的豁免”的应对措施来看,我们认为提案者较充分的考虑了产业现实。而资本市场之前对FCC事件的担忧明显过度
2️⃣关于FCC事件,我们更新观点:
🪶国会提案是立法流程,来自地方议员;FCC是本届美国政府行政机构,从之前政府对“前沿模型踩刹车”事件的态度来看,本届政府出台可能会导致AI建设放缓的行政命令的概率较小
🪶北美企业和组织持续表达反对将光模块不加区分而纳入监管的态度。目前AI光互连产品迭代较快,考虑到光模块只是AI五层蛋糕其中一层的一个“小螺丝钉”,维持供应链稳定和市场化竞争符合绝大部分美国企业和社会的利益
🪶在国安等敏感领域,尚且只实施“五年过渡期&有限且可续期的豁免”的应对,我们认为投资者显然对FCC事件过度担忧
综合此次提案内容、美政府对“可能放缓AI建设”事件的态度,以及北美AI企业普遍反对,#我们认为市场对FCC事件过度担忧、大光将在四季度迎来强劲反弹,年底看到新高附近位置。继续推荐光互连龙头公司
五、【广发机械】周观点更新:机器人迎来批量订单,玻璃基板产业催化不断-20260927
1.#船舶。马士基官宣26艘18600TEU级LNG双燃料集装箱船订单,计划29-30年交付,其中恒力重工承接20艘、保留12艘备选船;新时代造船承接6艘。这也是马士基与恒力重工首次合作,单船造价在1.93亿‑1.95亿美元。同时,松发4号船坞建造的五艘巨轮同时出坞,坞期仅不到80天,交付超预期带来业绩潜在超预期。vlcc运价再创新高、油轮市场迎来主升浪。
当前全球船厂排期超过2008年,#行业供需失衡加剧是驱动船价上行的最核心因素。看好松发股份、中国船舶、中国动力。
2.#玻璃基板。近期产业催化不断,NV要求日韩台湾制造商在2年内完成玻璃基板开发;LPKF收到亚洲头部厂商意向订单,用于玻璃基板扩产,客户即将建设其首条玻璃基板量产工厂,而LPKF考虑融资扩产;京东方试验线已于26H1实现自动化设备通线,设计产能1000片/月;友达光电董事会已批准约2.73亿美元的capex,用于TGV、RDL和玻璃基板中试生产线。
行业逐步形成了玻璃作为终极材料的共识,#未来一年内的催化会持续不断。推荐帝尔激光、微导纳米、汇成真空、长信科技等。
3.#人形机器人。Tesla本周在国内供应商处审核产能,近期爬产速度大幅提升、提前确认产能保障,预计年底达到周产2500台产能。机器人板块已近一年没有行情,交易拥挤度极低、交易量降至冰点水位。优先推荐T链核心公司:恒立、科达利、荣泰、斯菱、北特等,以及供应链最大公约数绿的谐波、奥比中光。
4.#半导体设备。逻辑方面,昇腾960DT预计27Q1推出,提前三个季度;960PR预计27Q3发布,提前一个季度。存储方面,长鑫新的扩产框架订单正在逐步落地,长存三期下一批设备有望下单、晋华扩产超预期,拓荆、华海清科等半导体设备厂商陆续上修全年订单预期。
#正如我们从上半年开始就在路演反复强调的:伴随着两存订单的陆续落地,设备板块后续会持续上修订单预期。核心推荐长川科技、强一股份、华峰测控、精智达、精测电子、金海通等。
5.#光通信设备。华为发布自研NPO光引擎Hi-ONE,单引擎7.2T,是业界首个量产NPO产品、最大传输能力NPO、唯一内置光源NPO,5500个Hi-ONE替代4.8万颗800G光模块;科瑞技术推出7.5亿定增,主要面向半导体及光通信领域,设计产值10.5亿元。
近两年行业的产能将有10倍级增长,叠加产品升级,光模块设备市场将从百亿级别迈向千亿级别。#光通信设备将成为业绩最强的板块之一。推荐联讯仪器、罗博特科、华兴源创、华盛昌等。
六、电子布进入新一轮提价窗口期,京东方玻璃基板推进顺利,关注玻璃基板产业趋势
电子布节后或迎新一轮提价,继续看好电子布向上行情。近期受外围市场扰动,PCB产业链表现有所波动,但外围情绪扰动不改产业链景气度向上,当前电子布到CCL涨价链传导顺畅,电子布延续供不应求的格局,而产品结构调整缩减了传统电子纱及电子布供应量,电子布供需格局持续优化,预计双节后将迎新一轮提价,随着电子布价格持续上涨,我们预计三季度电子布企业业绩弹性进一步凸显,继续看好电子布向上行情。
关注玻璃基板的产业趋势,近期京东方在2026年全球创新伙伴大会上表示,公司玻璃基板封装载板试验线已经全线拉通,22层、24层产品已经送交客户验证,并将在2027年推进量产工作,玻璃基板产业趋势稳步推进,关注玻璃企业在玻璃基板领域的布局进展。
北京完善商品房住房销售制度,地产进入存量房时代,关注零售渠道布局完善的消费建材龙头。本周北京市发布了《北京市贯彻落实<关于完善商品住房销售制度的通知>的实施意见》,全面严格预售管理要求,新项目优先选择现房销售,828地产新规之后,新房与二手房供应及销售或发生明显变化,近期住建部表明我国房地产进入存量时代,1-8月份二手房成交占比达到52%,首次超过新房成交量,全国二手房交易网签面积达5.49亿平米,同比增长10.6%,二手房的成交回暖逐步拉动存量房市场的需求,进入存量房时代,零售渠道的布局显得十分重要,关注零售渠道优势突出的消费建材龙头。
主线一:节后电子布仍存新一轮提价预期,继续看好电子布向上行情。推荐【中国巨石】、【长海股份】、【中材科技】,建议关注【国际复材】、【宏和科技】。
主线二:房地产进入存量时代,关注零售渠道布局的消费建材龙头。建议关注【兔宝宝】、【青鸟智控】、【三棵树】、【东方雨虹】、【科顺股份】、【北新建材】、【伟星新材】、【悍高集团】(与轻工组联合覆盖)等。
主线三:京东方玻璃基板推进顺利,关注玻璃基板产业趋势。推荐【旗滨集团】,建议关注【凯盛科技】、【信义玻璃】等。
主线四:关注加速出海以及投资转型的水泥龙头企业。推荐【华新建材】【上峰材料】等。
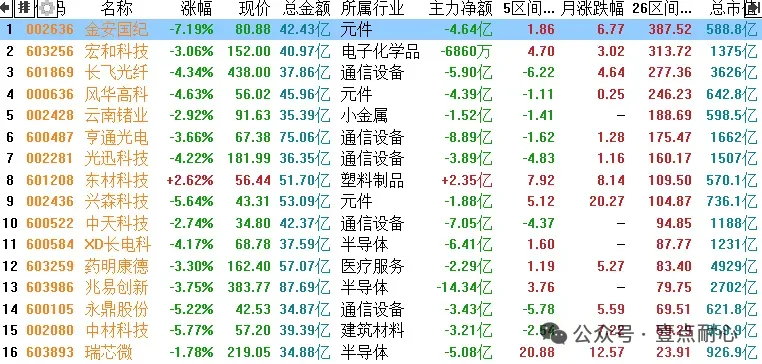
主板:19支
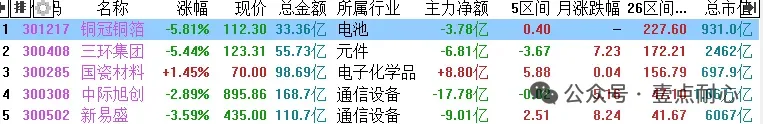
创业板:5支
免责声明及风险提示:本文内容均基于公开信息整理、个人经验总结或知识分享等,仅供读者参考、交流和学习之用,不构成投资建议;投资有风险,交易需谨慎。

发表评论
发表评论: