
 研报速递
本文整理自调研资料库。资料库每日持续更新纪要内容、外资研报等。如需查看原文,直接拉到文章末尾即可。
研报解读|玻璃基板量产竞赛:中国抢先建线,韩国仍在验证
一边是年产 10 万平方米的玻璃基板产线已经跑通、部分产品进入小批量供应,另一边是韩国企业还在逐个工序做验证、量产投资时点一推再推——同一条赛道,商业化进度差了整整一个阶段。
12.16 亿元投下去,先建线再验证
WG Tech 近期已启动玻璃通孔电极(TGV)玻璃基板第二阶段生产线投资。这家公司自 2022 年通过设立子公司湖北通格微(TGV Circuits)进入玻璃基板业务以来,一直在扩大量产设施,初期瞄准的应用领域是人工智能(AI)运算芯片和数据中心用光通信市场,公司计划生产 1.6Tbps 光模块和共封装光学(CPO)用 TGV 玻璃基板。换句话说,第一波需求落在 AI 算力与数据中心互联上,而不是消费电子。
第一阶段它已建成年产 10 万平方米规模的 TGV 玻璃基板生产线,今年上半年完成了多家客户验证,部分产品已进入小批量供应阶段;第二阶段则计划总投资 12.16 亿元人民币(约 2500 亿韩元),把未来产能扩大到年产 100 万平方米。运营节奏是先做出产品、交给客户评估,再据此扩产。
对照 Absolics:1.2 万平方米的 8 倍
10 万平方米是什么量级?SKC 子公司 Absolics 在美国佐治亚州建设的第一阶段工厂,年产能为 1.2 万平方米,前者约为后者的 8 倍。Absolics 原本计划把第二阶段大规模生产线(HVM:High Volume Manufacturing)扩大至年产约 7.2 万平方米规模,但由于第一阶段工厂的量产稳定化进程延迟,具体投资时点和设备建设计划正在推迟。
韩国一侧还卡在验证环节
三星电机仍停留在与东友精密化学设立合资公司 Glassem 的一期生产线构建所需的工艺验证阶段。虽然各工序适用的设备大部分已确定,但玻璃清洗、TGV 加工、金属化、化学机械抛光(CMP)等环节的联动验证尚未完成,此后还需经过工艺稳定化和客户评估。LG Innotek 则尚未正式启动生产线建设。
韩国玻璃基板业界相关人士的说法很直白:韩国是从玻璃清洗这一前处理阶段开始,对加工、金属化、CMP 等各工序逐一验证后再决定投资,因此到实际产线建成需要很长时间;中国则是先建好设备做出产品、接受客户评估的方式,单从商业化速度来看,比韩国更快。一个是在验证通过之后再谈投资,一个是在客户反馈之中迭代工艺,两条路径的时间成本并不相同。
展台上也能看到速度差
在中国当地展会上,这种差异同样明显。中国企业不仅展示了在玻璃上加工通孔(Via)的样品,还展示了经过芯片封装等后续工序的最终组装形态产品——今年 3 月的 Semicon China 2026 上,湖北通格微就展出了 TGV 玻璃基板样品。业界相关人士称,中国企业在展会上已经公开了玻璃基板成品和最终组装产品,他们通过实际制造产品、基于客户验证反复试错,正在快速提升技术。
18 家以上上市公司进场
在中国政府培育尖端半导体和封装产业的政策基础上,中国国内的玻璃基板投资不断扩大。据市场调研机构 TrendForce 数据,包括 WG Tech 在内,中国已有 18 家以上上市公司进入玻璃原材料、TGV 加工、金属化、工艺设备等玻璃基板供应链。
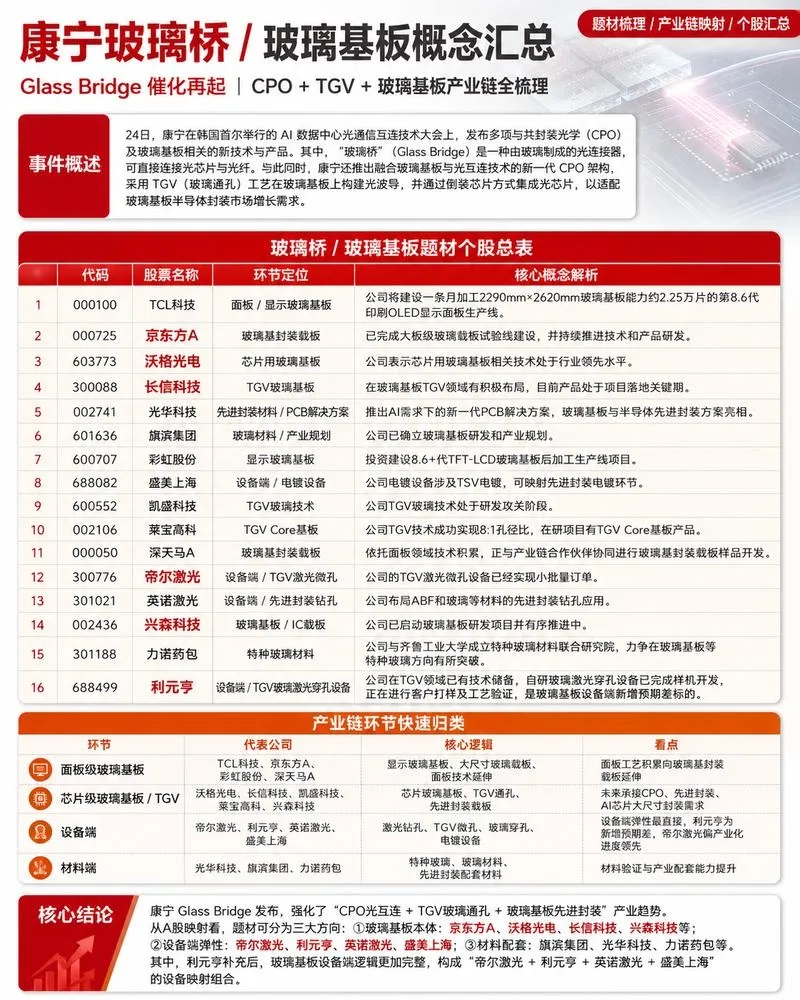
京东方投入约 9.93 亿元人民币(约 1800 亿韩元)建成了玻璃基板中试线,该公司正在制作 100×100mm 以上的大面积 24 层玻璃基板,并与客户评估搭载中央处理器(CPU)和图形处理器(GPU)的产品,明年上半年将决定是否投资量产线。TCL 子公司华星光电也组建了玻璃基板专项组织,正在推进今年下半年公开样品和建设中试线。光学部件企业水晶光电正在开发用于 CPO 的 TGV 玻璃基板,它是制造康宁 GlassBridge 光路波导部件的核心企业。
一条面向内需的自主链条
中国正加速推进面向内需市场的玻璃基板商业化。以华为等本国半导体、通信企业为最终需求方,国内已构建起涵盖显示、印刷电路板(PCB)、设备企业的自主生态体系,从玻璃前处理到 TGV 加工、金属化、再布线层(RDL)、积层工艺,均已实现内化。玻璃基板概念股汇总
风险提示:本文整理自券商研报纪要/公开信息,不构成任何投资建议。股市有风险,决策需谨慎。
一手调研资源 行业研究报告
如体验卡过期,请移步最新文章
关注点火调研⬆️⬆️⬆️获取一手资讯

发表评论
发表评论: