
 研报速递
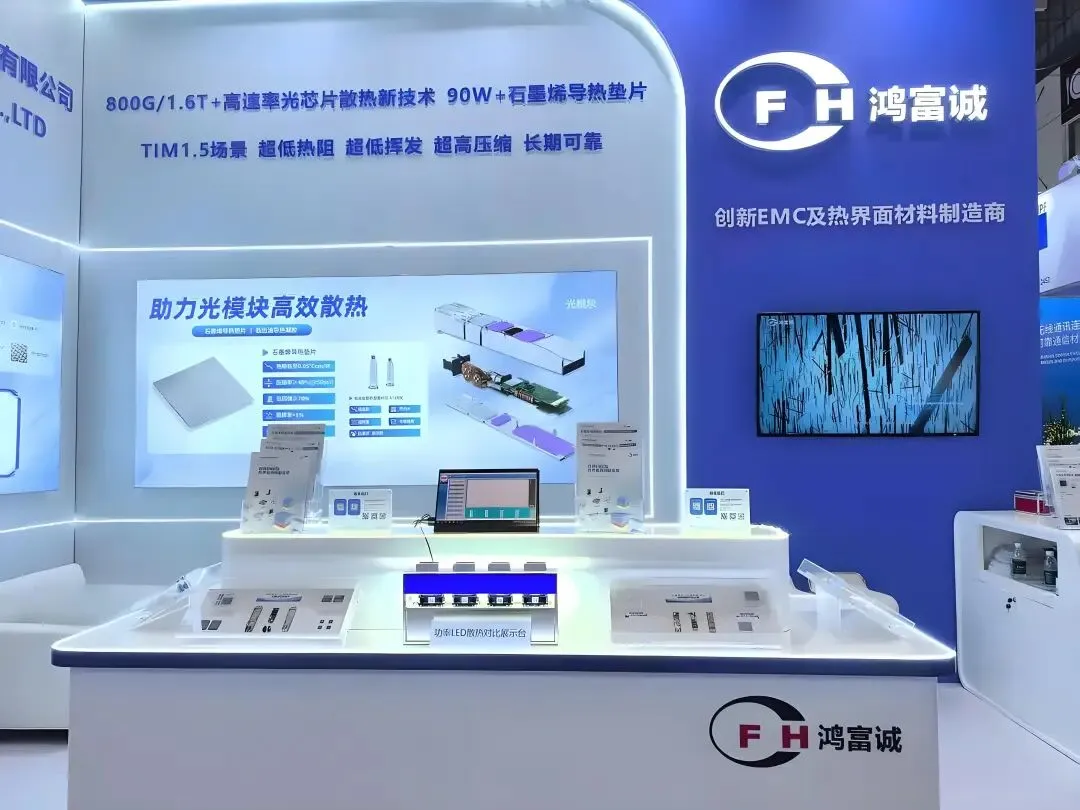
鸿富诚为国内热管理材料赛道具备差异化技术壁垒的专精特新龙头,是全球首家实现取向石墨烯导热垫片商业化、国内少数可供应高端TIM1热界面材料的企业,深度受益AI算力散热技术路线迭代红利。
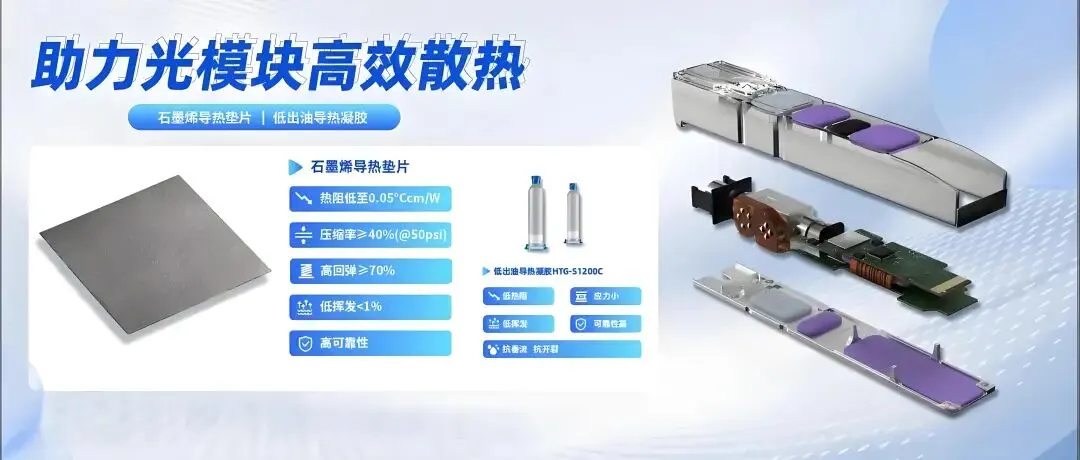
公司在国内热界面材料市场位列行业第三,碳基导热高端细分领域处于国内第一梯队,技术实力对标海外汉高、信越等国际巨头。
凭借高端碳基材料持续放量,公司2023–2025年业绩实现跨越式增长,盈利能力大幅领跑行业,叠加华为哈勃、阿里云等头部产业资本加持,全球化客户与产能布局完善,已成长为国产高端电子功能材料进口替代的核心标的。
研报正文
一、公司概况与行业地位1.1 公司基本情况 深圳市鸿富诚新材料股份有限公司(证券简称:鸿富诚,股票代码:301716)创立于2003年,总部坐落于深圳,是国内专注于热管理、电磁屏蔽、吸波等高端电子功能材料及器件研发、生产与销售的国家级专精特新重点“小巨人”企业。
公司核心产品深度适配高端电子设备散热、电磁防护需求,聚焦前沿材料产业化落地,技术壁垒突出。 公司于2026年9月8日正式披露招股意向书,启动深交所创业板IPO发行工作。本次拟公开发行新股1873.06万股,占发行后总股本比例25%,计划募集资金12.20亿元,新股申购日定为2026年9月16日。 经过二十余年深耕发展,公司已搭建全球化经营架构,旗下拥有7家控股子公司,员工规模超400人。
生产与研发基地覆盖深圳、重庆、浙江、武汉等国内核心电子产业集群,同时落地马来西亚、泰国海外产能,形成国内外联动、贴近下游终端产区的全球化布局,可快速响应全球客户的交付及定制化需求。1.2 业务定位与市场地位 公司核心产品矩阵聚焦两大核心赛道,分别为导热界面材料、电磁屏蔽及吸波材料,下游应用精准覆盖AI高功率芯片、数据中心光模块、智能汽车、5G通信、消费电子等高景气领域,深度绑定当前电子产业高端升级趋势。 在核心的热管理材料赛道,公司技术优势具备行业稀缺性,系全球首家实现取向石墨烯导热垫片商业化量产的企业,产品核心性能达到行业领先水平,已成功切入全球头部AI芯片企业供应链并实现批量供货。
同时,公司也是国内少数具备TIM1高端热界面材料小批量交付能力的本土厂商,突破了海外企业的技术垄断。 依据弗若斯特沙利文行业统计数据,2024年公司热界面材料全球市占率1.36%、国内市占率2.67%,分别位列全球第十一、国内第三位,国内市场份额仅次于飞荣达、中石科技两大行业龙头。
在碳纤维、石墨烯导热垫片等碳基导热细分赛道,行业量产落地门槛极高,具备头部客户交付能力的厂商数量稀少,公司凭借成熟的量产工艺与终端验证经验,稳居细分领域第一梯队。1.3 客户结构与产业链地位 公司长期深耕高端供应链体系,产品竞争力获得全球头部终端企业认可,下游核心客户涵盖鸿海精密、比亚迪、OPPO等行业龙头。
股权层面彰显强劲产业认可度,华为旗下哈勃科技持股4.11%,为公司第六大股东;本次IPO战略配售阵容豪华,囊括阿里云、通富微电、新易盛等产业链核心企业及深圳国资创投机构,充分印证产业资本、国资平台对公司技术壁垒、成长价值的高度认可。 从客户结构来看,公司客户集中特征显著且呈持续提升态势。报告期内,公司前五大客户销售收入占比分别为43.63%、48.23%、66.70%,集中度逐年攀升,客户结构趋于集中。
其中2025年第一大客户纬创资通收入占比高达30.73%,单一客户依赖度较高,后续客户结构多元化优化将是公司经营发展的核心关注点之一。二、财务状况与经营分析2.1 营收与利润表现 依托高端碳基导热材料的技术突破与下游AI算力市场需求爆发,公司近三年业绩实现跨越式增长,成长动能充沛。
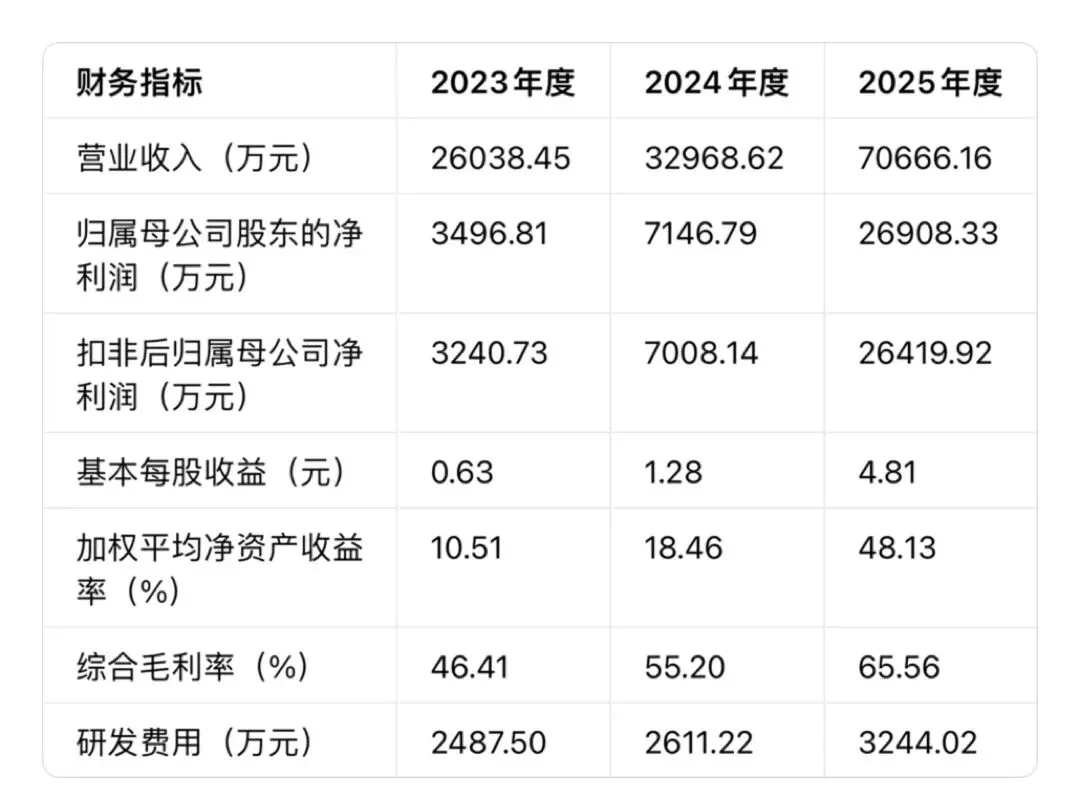
2023-2025年,公司营业收入分别为2.60亿元、3.30亿元、7.07亿元,同比增速依次为6.49%、26.62%、114.34%,2025年营收实现翻倍增长;归母净利润分别为0.35亿元、0.71亿元、2.69亿元,2025年同比大幅增长276.51%,三年累计净利润增幅超6.7倍,盈利扩张速度远超营收增速,盈利结构持续优化。
拆分业绩增长核心驱动因素,高端高附加值产品放量是核心增量来源。2025年公司金属碳基复合材料业务实现跨越式突破,收入从2024年不足50万元飙升至1.92亿元;核心碳基导热垫片业务持续高增,全年收入达2.52亿元,同比增长197%。
整体来看,热管理材料及器件板块2025年营收5.69亿元,占主营业务收入比重80.77%,已成为公司绝对核心营收支柱,产品高端化升级成效显著。2.2 盈利能力与财务质量 随着高端产品占比持续提升,公司整体盈利水平持续跃升,毛利率大幅领跑行业。2023-2025年,公司综合毛利率分别为46.41%、52.32%、65.56%,同期行业可比上市公司平均毛利率仅为31.93%、34.15%、34.81%,公司盈利溢价优势十分突出。
其中核心的热管理材料产品毛利率高达72.93%,充分体现高端电子材料的技术壁垒与稀缺溢价。 回报效率层面,公司资产盈利效率处于行业高位。2025年公司加权平均净资产收益率达48.13%,较2024年提升29.67个百分点;投入资本回报率45.68%,资本利用效率优异。
财务结构方面,公司长期维持低负债稳健经营模式,资产负债率稳定在15%左右,财务风险极低。 现金流端,公司经营造血能力持续强化。2025年经营活动现金流净额1.14亿元,同比增长45.15%;2026年上半年延续高增态势,经营现金流净额达1.91亿元,同比大幅增长295.87%,营收利润高质量增长的同时,现金流充分匹配盈利规模,财务质量扎实。2.3 研发投入与费用结构 公司始终以技术研发为核心壁垒,持续深耕材料配方、生产工艺创新。2023-2025年,公司研发费用分别为2487.50万元、2611.22万元、3244.02万元,三年累计研发投入8342.74万元,占累计营收比例6.43%,研发投入复合增速14.20%,研发绝对投入规模稳步提升。 但从投入强度来看,公司研发费用率呈逐年下滑趋势,2023-2025年研发费用率分别为9.55%、7.92%、4.59%。公司解释该现象系业务规模快速扩张、营收基数大幅增长所致,但持续下行的研发强度,与公司高端新材料、技术驱动型的企业定位存在偏差,后续能否持续维持技术领先性、巩固细分赛道壁垒,研发投入强度的修复与提升是核心跟踪要点。三、产品体系与技术研发3.1 核心产品布局 公司构建了热管理材料为核心、电磁屏蔽与吸波材料为补充的高端电子功能产品体系,产品精准匹配下游高功率电子设备的散热、电磁防护刚需,技术指标对标国际一线厂商。
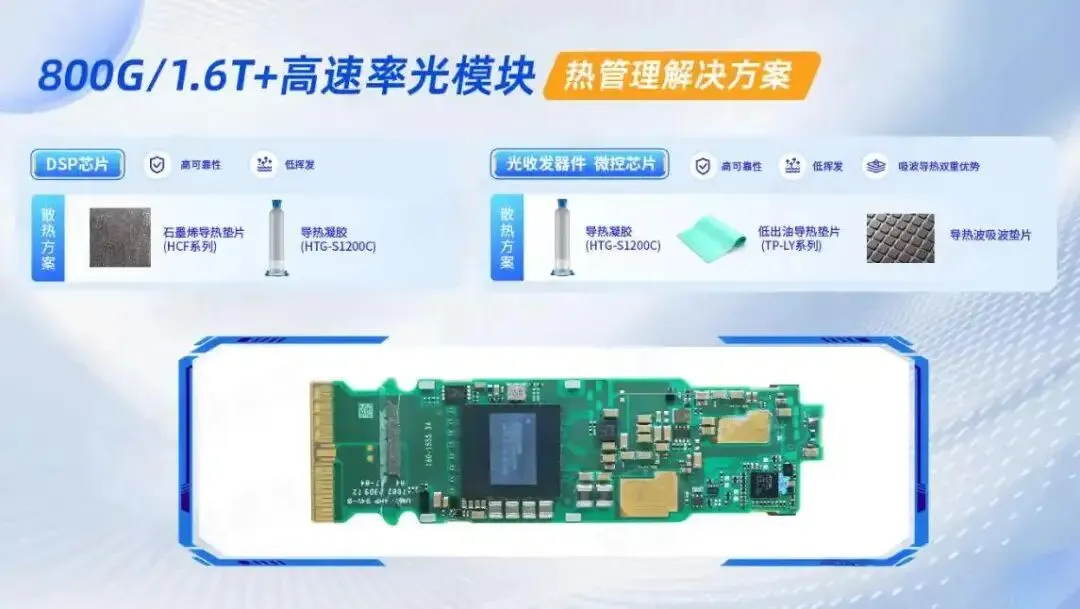
热管理材料为公司核心营收与利润支柱,核心品类包含石墨烯导热垫片、金属碳基复合材料、TIM1热界面材料三大高端产品。
其中自研石墨烯导热垫片最高导热系数可达130W/m·K,可有效解决AI高功率、大尺寸芯片工作过程中的翘曲形变、散热不足等行业共性难题。
2024年新落地的金属碳基复合材料,兼具低热阻、高稳定性、可重复使用的多重优势,精准适配AI高功率芯片测试场景,破解了传统热界面材料无法兼顾低热阻与复用性的行业痛点,成为公司切入高端AI供应链的核心拳头产品。 电磁屏蔽与吸波材料为公司配套优势业务,技术实力国内领先。其中SMT导电泡棉、半包裹导电泡棉、导电毛丝等产品,已批量应用于各大主流消费电子终端;自主量产的宽频环保吸波材料,磁导率覆盖50-300全区间,可满足多场景电磁兼容防护需求。3.2 技术研发实力 公司深耕电子功能材料领域多年,牢牢掌握配方自研、工艺独创的核心技术体系,在取向结构制备、粉体精密处理、复合材料改性等领域形成自主知识产权壁垒,核心产品性能、稳定性、量产能力均处于国内领先、国际先进水平。 截至2025年12月,公司累计拥有授权专利178项,其中发明专利72项,技术积淀深厚。
凭借突出的技术实力与产业化能力,公司先后获评国家级专精特新重点“小巨人”、广东省制造业单项冠军、国家高新技术企业,斩获国际R&D100创新奖,同时主导及参与4项国家、行业标准制定,行业话语权持续提升。 产学研协同创新层面,公司与华中科技大学、深圳先进电子材料国际创新研究院共建联合实验室,聚焦高端导热材料前沿技术攻关,加速科研成果产业化落地。
同时公司前瞻性布局液冷材料、高效散热器件赛道,精准卡位AI超算、高端服务器等高功率设备的散热升级需求,为长期成长储备技术增量。3.3 技术路线与行业趋势契合度 当前全球电子散热行业正处于传统散热方案向碳基高端材料迭代的关键拐点,行业技术变革为公司带来确定性成长红利。
2026年英伟达新一代Vera Rubin算力平台完成技术迭代,全面采用石墨烯导热垫片替代传统铟镓液态金属,成为TIM2热界面核心主材,标志着碳基导热材料正式成为高端AI算力设备的主流技术路线。
公司作为全球少数实现石墨烯导热垫片稳定量产、头部终端验证落地的企业,将充分受益于本次行业技术路线切换,市场替代空间广阔。 在应用场景拓展层面,公司高端产品持续向高景气赛道渗透,石墨烯导热垫片已切入AI服务器CPU、高端交换机、1.6T光模块、IGBT功率模块等新兴领域,多个新兴场景将于2026年实现批量量产,打开全新增长曲线。
同时公司积极布局金属碳基复合材料液冷板业务,目前已进入下游客户测试验证阶段,未来有望切入高端液冷散热赛道,进一步拓宽业务边界。四、生产基地与全球布局4.1 国内生产与研发网络 公司在国内搭建了多基地协同、研产一体的经营体系,实现研发创新与规模化生产高效联动。生产端,公司在深圳、重庆、浙江布局智能化洁净生产基地,统一执行标准化生产管理体系,可快速响应高端客户的定制化需求,保障高性能导热、屏蔽材料的规模化、稳定交付。 研发端,公司构建多区域协同研发格局,在重庆、武汉、华南区域设立专业化研发中心,各基地聚焦区域下游产业特色,针对性开展材料基础研发、工艺优化与场景化应用创新。
深圳总部承担核心技术研发、战略决策、市场统筹职能,同时作为本次IPO募投核心项目的落地载体,持续夯实国内产业核心竞争力。4.2 海外布局与全球化供应能力 为适配全球电子制造产业布局、贴近海外核心客户,公司持续推进全球化产能布局,完善海外供应链服务体系。
继国内四大基地后,公司于2025年9月落地泰国生产基地,叠加已运营的马来西亚工厂,形成东南亚双生产基地格局,全面覆盖全球核心电子制造产区。 目前公司销售与服务网络已辐射美洲、欧洲、亚洲等全球主要市场,在加拿大、美国、德国、日本、新加坡等国家积累了稳定优质的客户资源,全球化交付与服务能力成为公司差异化核心竞争力。
收入结构层面,公司海外业务占比持续提升,报告期内境外收入占主营业务收入比例分别为42.87%、42.86%、66.02%,全球化经营属性持续强化,有效对冲单一区域市场波动风险。五、未来规划与发展前景5.1 募投项目与产能扩张 本次IPO募集资金12.20亿元,主要投向产业升级、技术研发、渠道建设及资金储备四大方向,助力公司产能扩张、技术迭代与全球化布局优化。1. 先进电子功能材料基地建设项目(总投资3.40亿元):通过租赁、购置标准化厂房,新增高端导热界面材料、电磁屏蔽材料智能化生产线,项目完全达产后预计新增年营收6.55亿元、年净利润1.07亿元,投资回收期5.63年,有效解决当前高端产能瓶颈;2. 研发中心建设项目(总投资2.30亿元):聚焦高性能碳基导热材料、新型电磁屏蔽吸波材料、液冷散热器件等前沿领域技术攻关,持续巩固公司技术壁垒;3. 营销服务网络及总部基地建设项目(总投资1.00亿元):搭建国内外一体化营销服务体系,完善区域营销中心布局,提升全球客户服务响应效率;4. 流动资金补充及战略储备(合计5.50亿元):其中2.50亿元用于补充日常经营流动资金,3.00亿元作为科技与产业发展储备资金,用于前瞻性研发投入、产业链股权投资及并购整合。 从募资结构来看,公司补流及战略储备资金占比达45.08%,显著高于IPO募资补流30%的行业常规红线,该募资结构合理性已被深交所两轮问询重点关注,是本次上市及后续经营的核心风险点。5.2 行业增长机遇 公司所处高端电子功能材料赛道,深度受益于AI算力产业高速扩张,行业长期增长确定性极强。根据QY Research统计数据,2024年全球热界面材料市场规模20.12亿美元,预计2031年将增长至41.48亿美元;对应中国市场2024年规模10.27亿美元,2031年有望突破21.64亿美元,国内外市场均维持高增态势。 下游需求端持续高景气,数据中心已成为公司第一大应用市场,2025年该领域收入占比达59.08%。IDC数据显示,2029年全球服务器市场规模有望达到5186亿美元,2028年中国智算中心市场投资规模将达2886亿元。
随着AI芯片算力持续升级、芯片功耗大幅提升,传统风冷散热方案已触及物理极限,高端碳基热管理材料成为高功率算力设备性能突破的核心刚需,行业渗透率将持续提升,为公司业绩增长提供坚实行业基础。5.3 竞争格局与上市前景研判 全球高端电子热管理材料行业呈现海外巨头主导高端市场、本土企业加速国产替代的竞争格局。德国汉高、陶氏化学、日本信越、莱尔德等国际龙头,凭借长期技术积淀,在半导体封装、高端算力设备等核心领域长期占据主导地位,行业技术门槛较高。 公司凭借碳基导热材料的差异化技术优势,在石墨烯导热垫片、金属碳基复合材料等细分赛道实现技术突破,率先完成头部终端验证与规模化量产,在高端AI散热领域实现局部国产替代,打破海外企业垄断格局。 估值层面,截至2026年9月7日,飞荣达、中石科技、苏州天脉等行业可比公司TTM市盈率区间为54.89倍-184.20倍,估值中值88.03倍,行业近一个月静态市盈率73.93倍,公司上市后具备合理的估值修复与成长空间。
综合评估,公司核心成长逻辑清晰、竞争优势突出:一是卡位行业技术迭代红利,碳基导热材料契合AI散热升级趋势,技术先发优势显著;二是切入全球顶级AI芯片供应链,客户资源优质且壁垒高;三是全球化产能布局完善,海外收入占比持续走高,抗风险能力较强;四是产品结构高端化带动毛利率、ROE、现金流全面优于行业,盈利质量优异。 同时公司经营风险不容忽视:客户集中度持续攀升带来业绩波动风险、研发投入强度下行制约长期技术迭代能力、募资结构合理性存疑、下游AI算力需求存在增速不及预期的不确定性。 整体而言,若公司本次上市后顺利完成产能扩张、持续优化研发投入强度、稳步改善客户结构,有望持续受益于AI散热材料国产化、高端材料进口替代双红利,进一步巩固细分赛道龙头地位,长期成长空间可期。
(注:本文数据及公司信息均来自公开资料,不构成投资建议)
关注我们,了解更多优质上市企业
微信公众号 : 上市企业研报
科技|生活|娱乐

发表评论
发表评论: