
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/680ad9e9e815
先把研报材料读完整,再按你的硬约束写正文。万华化学和中国巨石能坐上全球产能第一,靠的不是赌对一轮景气,而是把“重资产、高壁垒、慢迭代”做成了可复利的生意。
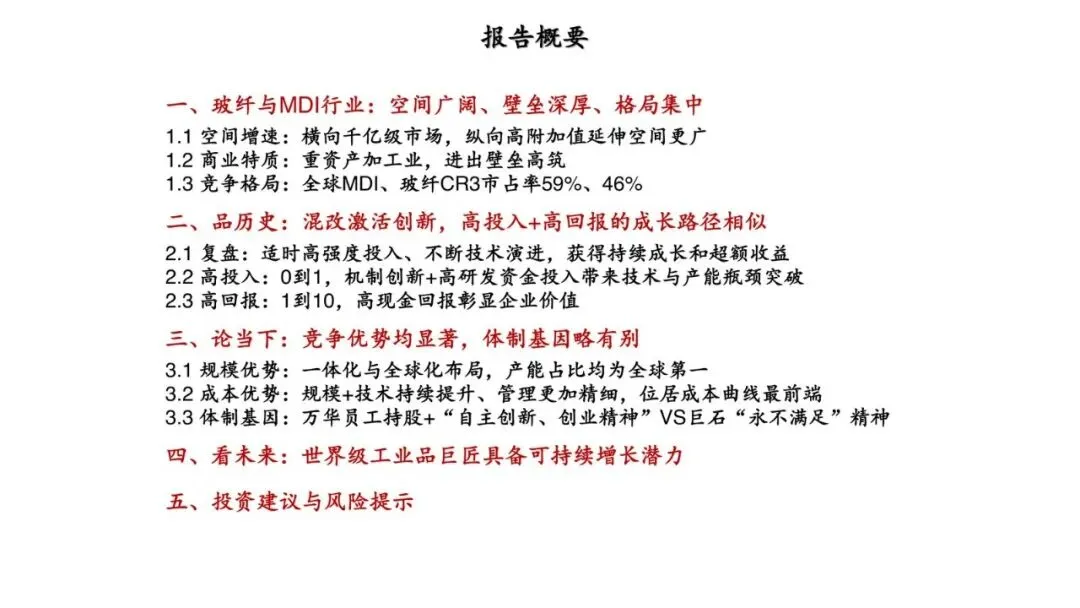
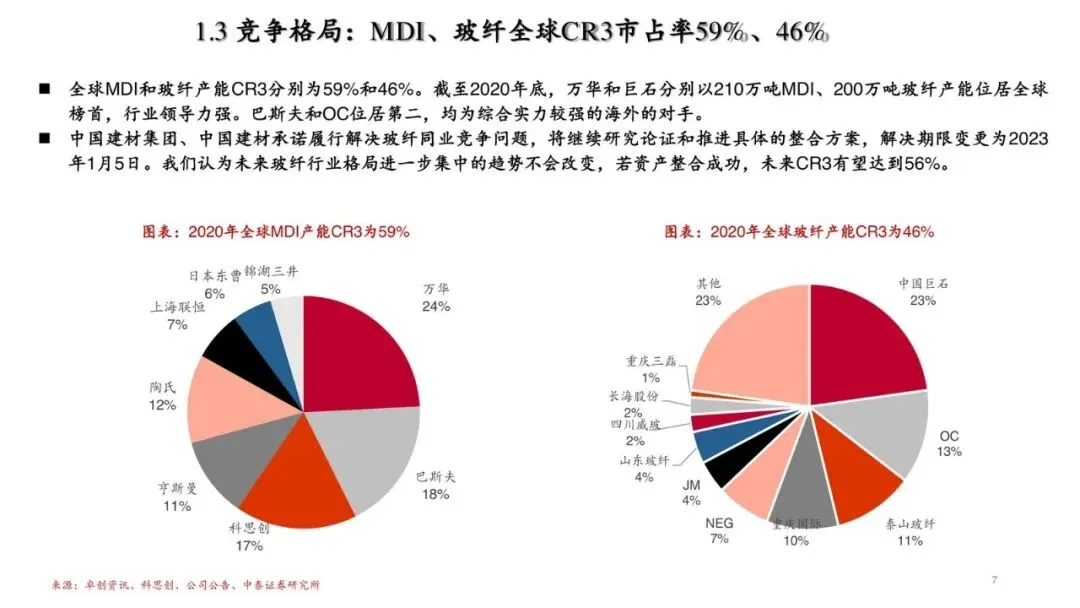
2020年底,万华MDI产能210万吨、巨石玻纤产能200万吨,全球占比分别约24%、23%。同期全球MDI、玻纤CR3已经到59%、46%。这不是普通化工股的周期故事。市场够大、门槛够高、格局够集中,才让两家有资格被放到同一张对照表里。
主线很清楚:空间还在,但增量会越来越向龙头集中;两家路径相似,基因不同,受益的方式和该盯的变量也不一样。
千亿市场,真正难的是进得去、出得来
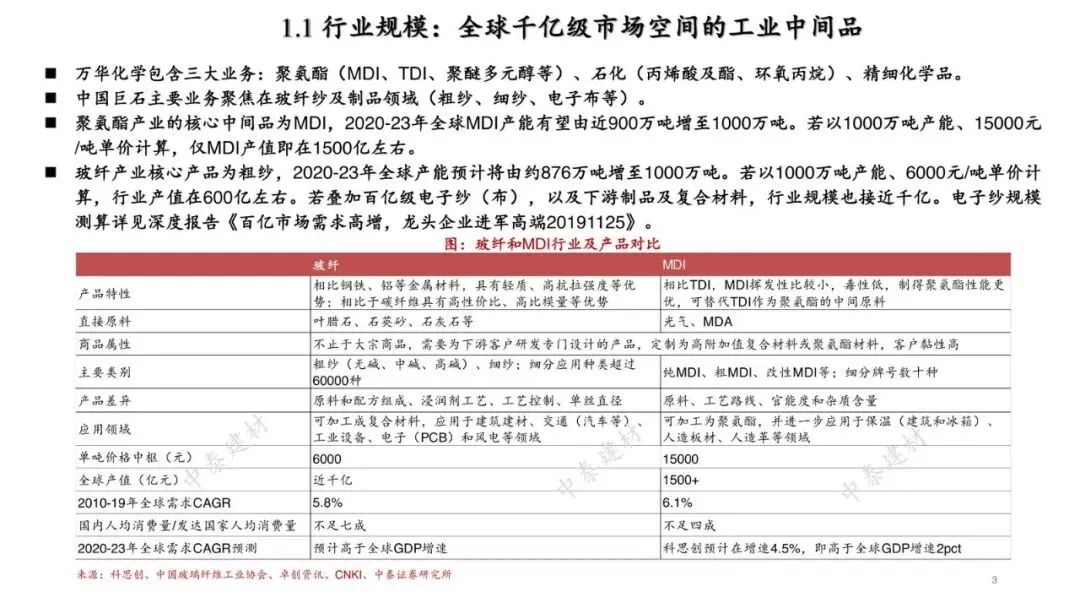
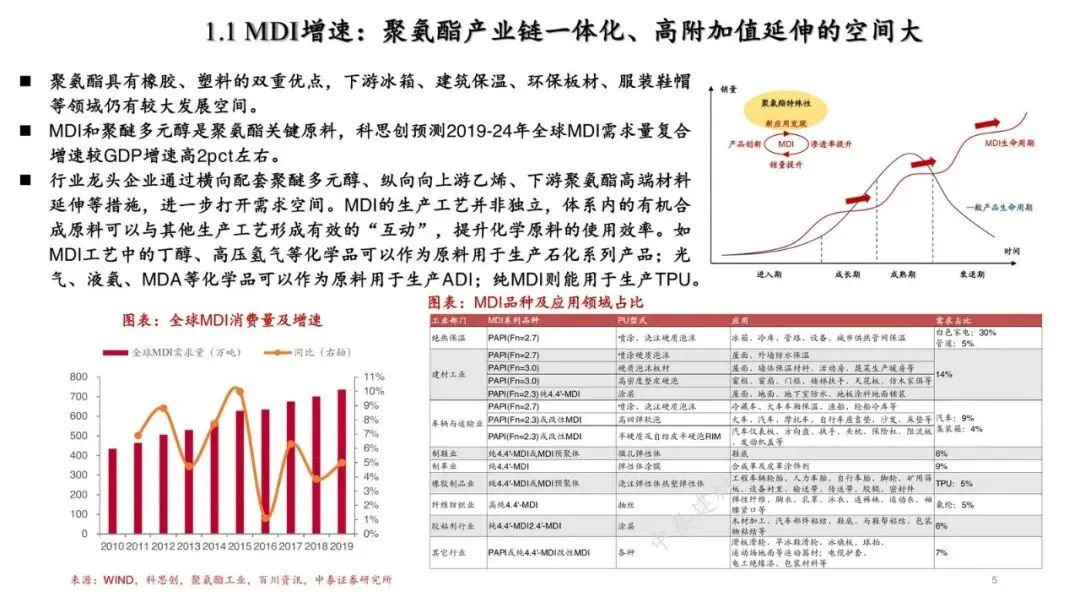
MDI按1000万吨产能、1.5万元/吨粗算,产值约1500亿元;玻纤粗纱按1000万吨、6000元/吨约600亿元,叠电子纱、制品和复合材料,也接近千亿。2010-19年全球需求CAGR分别是6.1%和5.8%,都高于GDP。国内人均消费对发达市场,MDI不足四成、玻纤不足七成。
所以现在值得看,不是因为突然出现一个新品类,而是产能窗口正在合拢:2020-23年全球MDI有望从近900万吨到1000万吨,玻纤从约876万吨到1000万吨。需求还在长,新增供给却越来越贵、越来越难批。
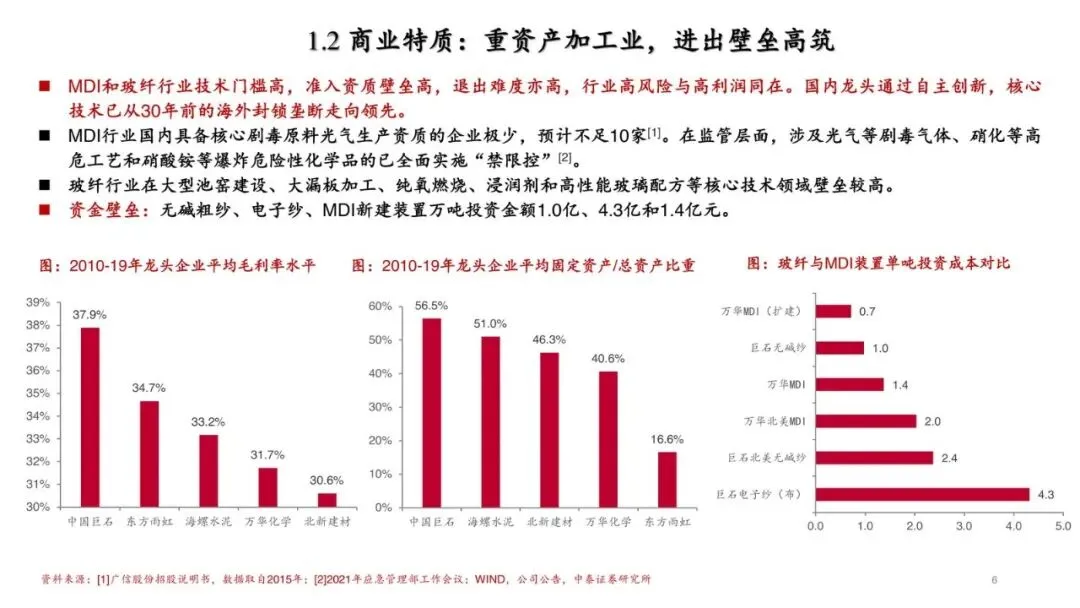
谁受益?已经拿到光气资质、池窑技术和全球基地的龙头。国内有光气生产资质的企业预计不足10家,硝化、硝酸铵等还被“禁限控”。无碱粗纱、电子纱、MDI新建装置万吨投资约1.0亿、4.3亿、1.4亿元。谁受损?低端玻纤小厂、没有资质的潜在进入者。2010-19年龙头平均毛利率仍在30%以上,固定资产占比也高——钱砸进去,退不出来。
往后盯三件事:MDI、玻纤全球产能是否按计划靠近1000万吨;国内人均消费缺口有没有被风电、汽车轻量化、保温板材真正吃掉;玻纤若完成中国建材体系内整合,CR3会不会从46%再往56%走。
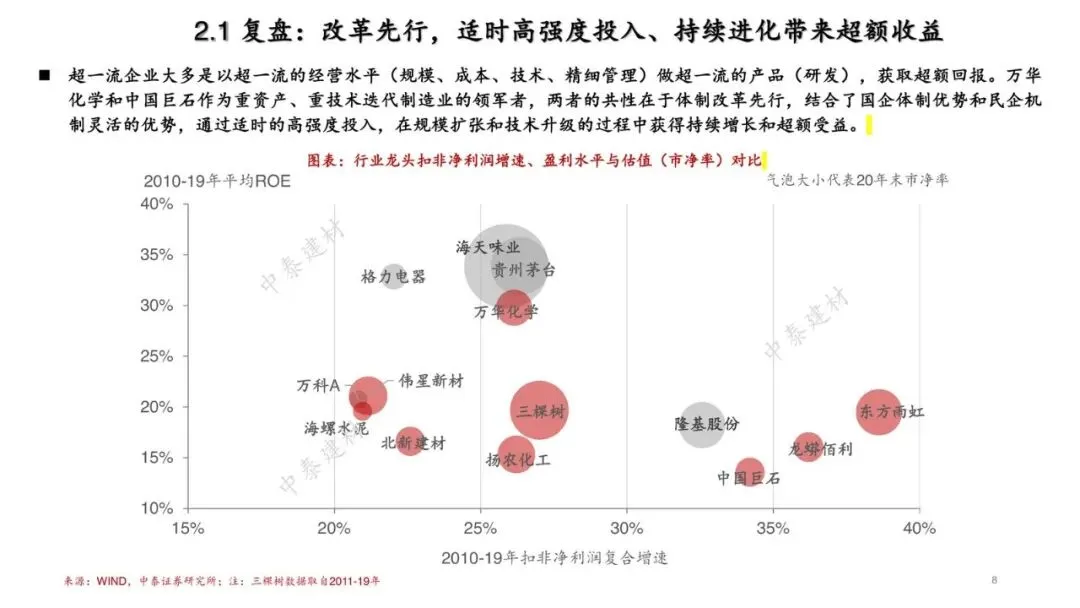
混改先走,低谷加码,才把技术从封锁里抠出来
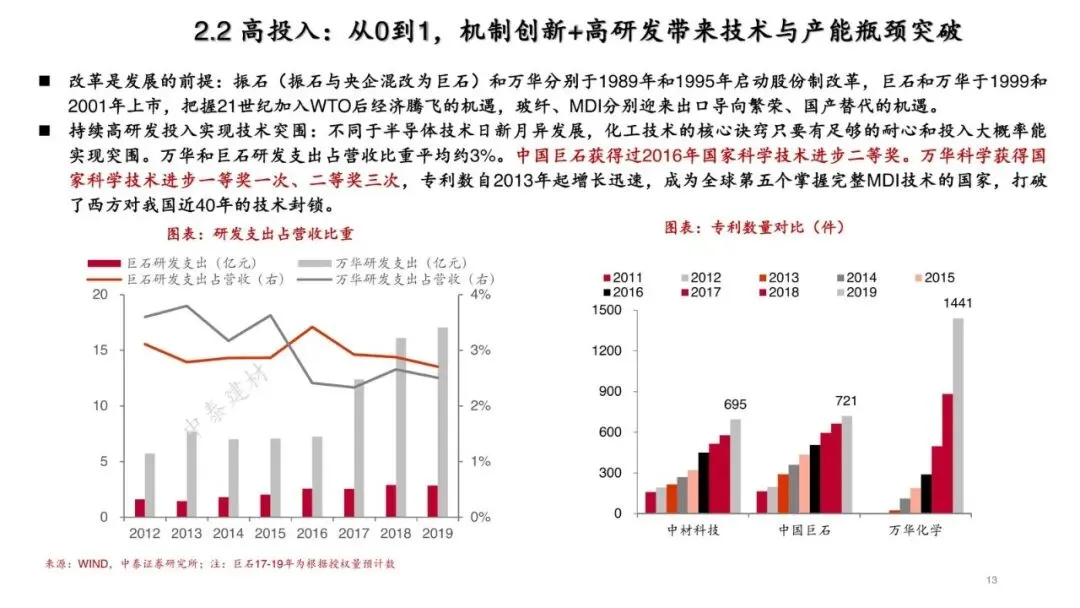
振石1989年、万华1995年启动股改,巨石1999年、万华2001年上市,赶上入世后的出口繁荣和国产替代。研发支出占营收平均约3%。万华拿过国家科技进步一等奖一次、二等奖三次,成为全球第五个掌握完整MDI技术的国家;巨石拿过2016年国家科技进步二等奖。
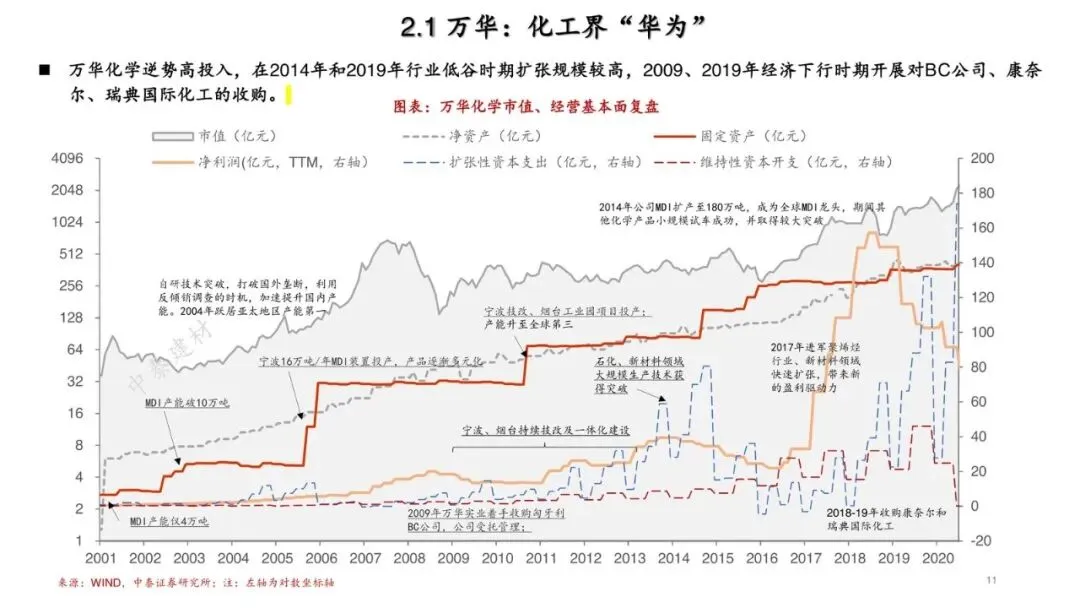
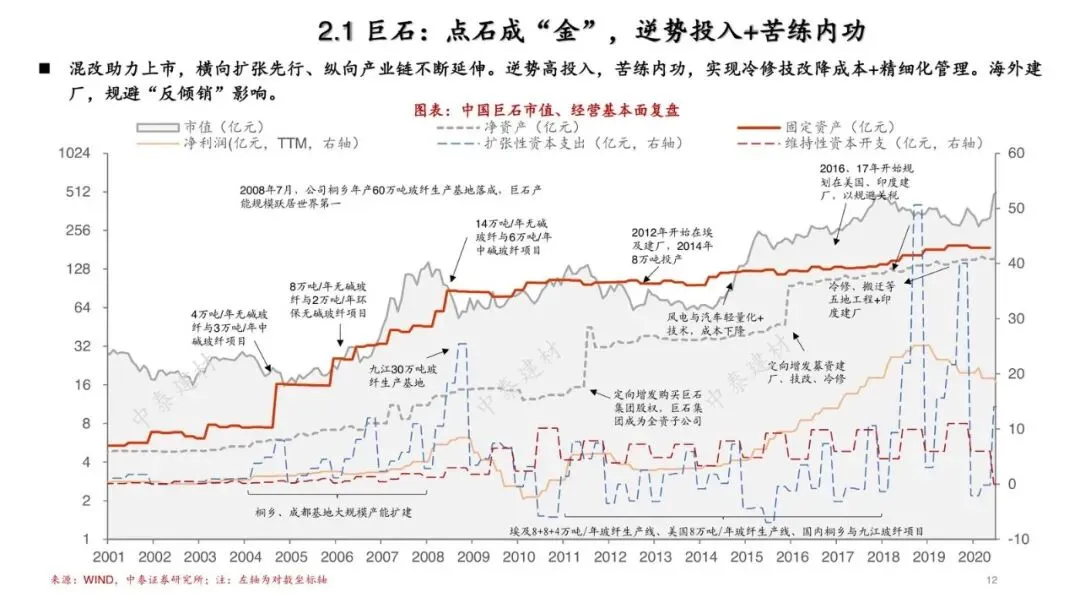
更关键的是加码时点。万华在2014、2019年行业低谷扩规模,2009、2019年经济下行时收购BC、康奈尔、瑞典国际化工;2014年MDI扩至180万吨,做成全球龙头。巨石2008年桐乡60万吨基地落成后产能世界第一,之后埃及、美国、印度建厂对冲反倾销,同时冷修技改、降能耗。
化工不像半导体年年换代。材料里写得很直:核心诀窍只要耐心加投入,大概率能突围。受益的是能在低谷融资、低谷建设的人;受损的是景气时才敢扩、低谷就停的跟随者。
都在成本曲线最前端,但万华更锋利,巨石更稳
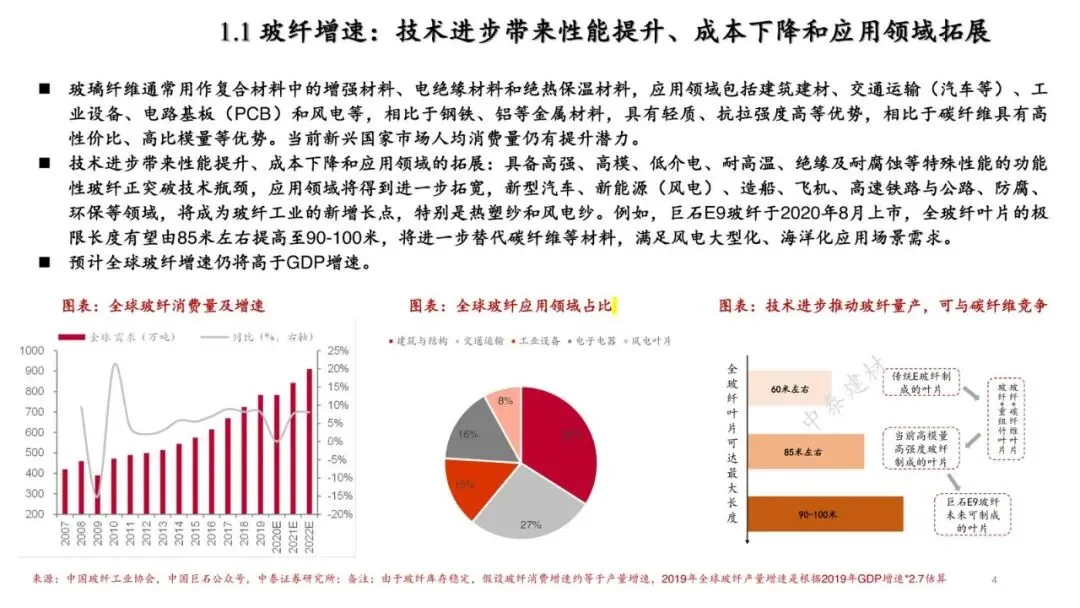
规模之外是成本。巨石单线规模约10.5万吨,明显高于同业;低端玻纤吨成本曲线上,它大致在2500元附近,对手多在2750-3600元。叶腊石、生石灰、天然气采购价持续低于泰山玻纤。中高端销量占比约70%,2019年均价仍在6000元/吨左右。E9玻纤2020年8月上市后,全玻纤叶片极限长度有望从85米提到90-100米,直接抢风电大型化、海洋化的料。
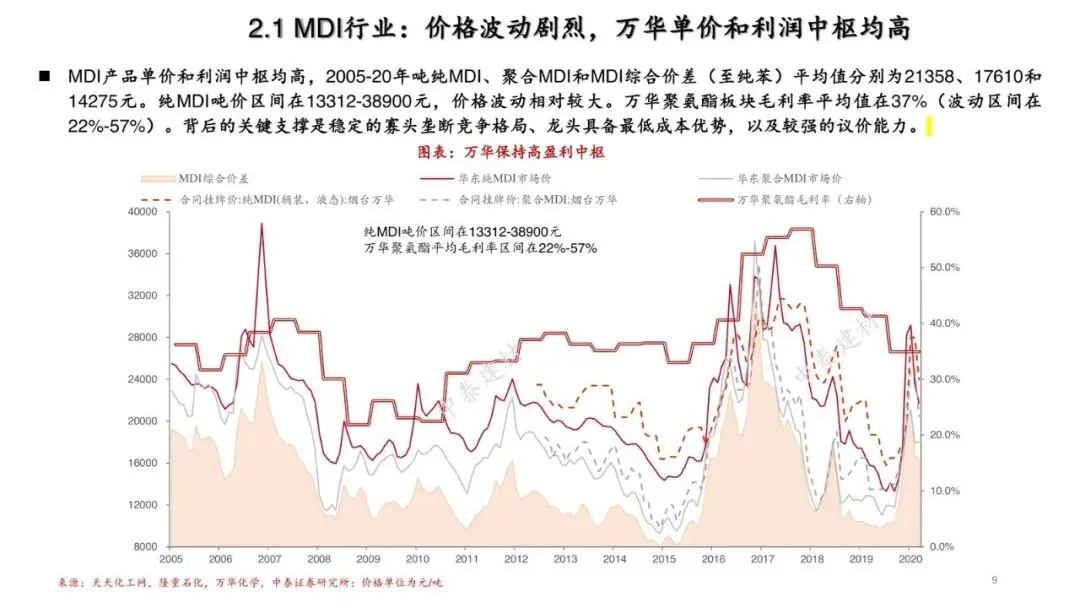
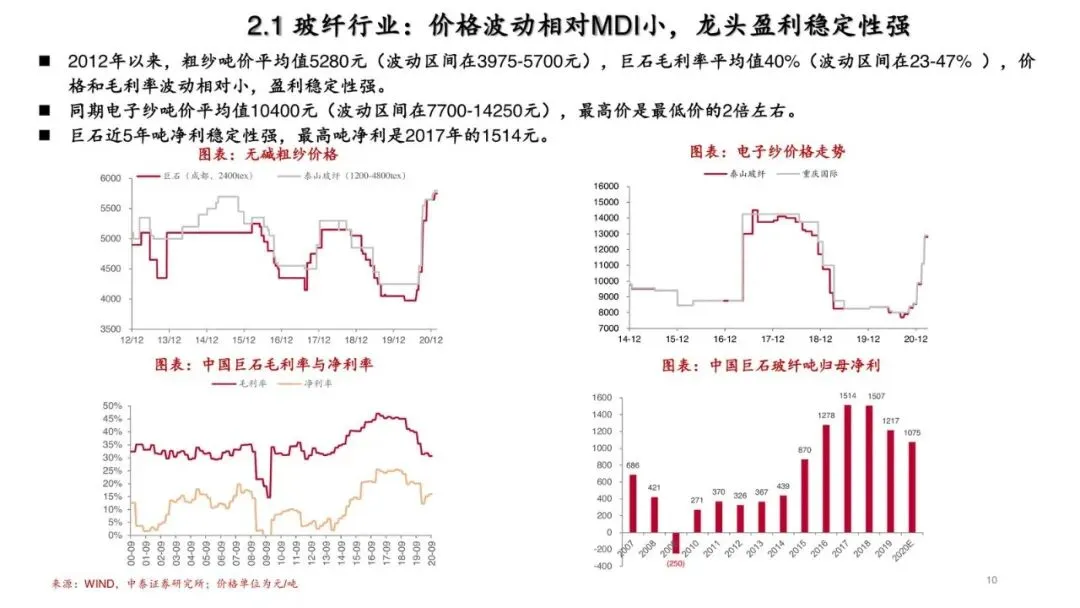
万华比的是一体化:2020H1聚氨酯约占营收43.4%,石化33.7%,精细化学品及新材料10.3%。MDI工艺里的丁醇、氢气、光气、MDA可以喂给石化和ADI、TPU。2005-20年MDI综合价差(至纯苯)均值约1.43万元/吨;聚氨酯毛利率均值37%,波动在22%-57%。粗纱这边,2012年以来吨价均值5280元,巨石毛利率均值40%,波动23%-47%,比MDI稳。
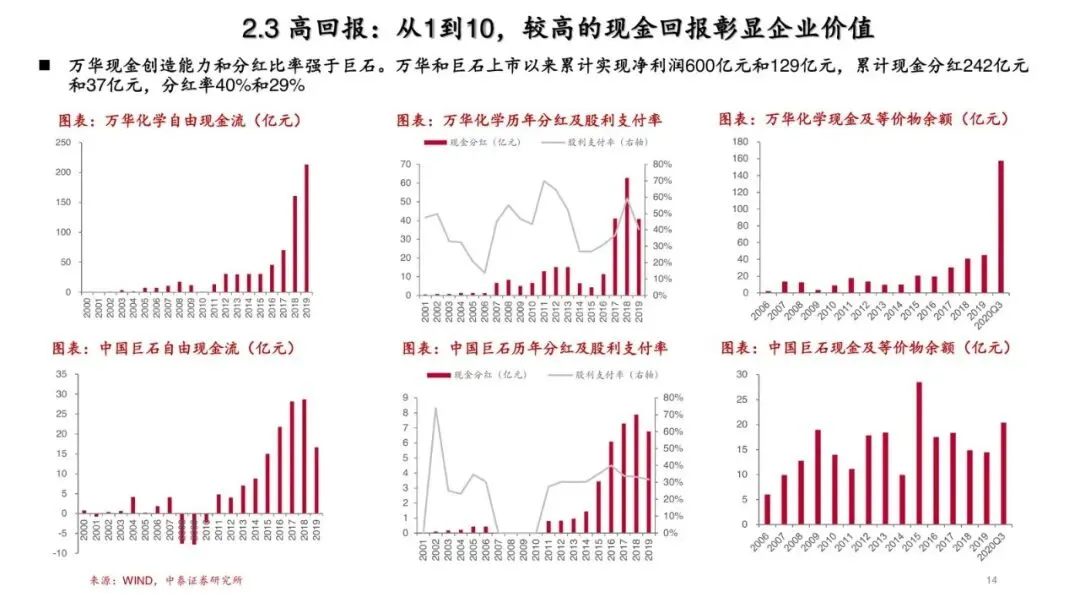
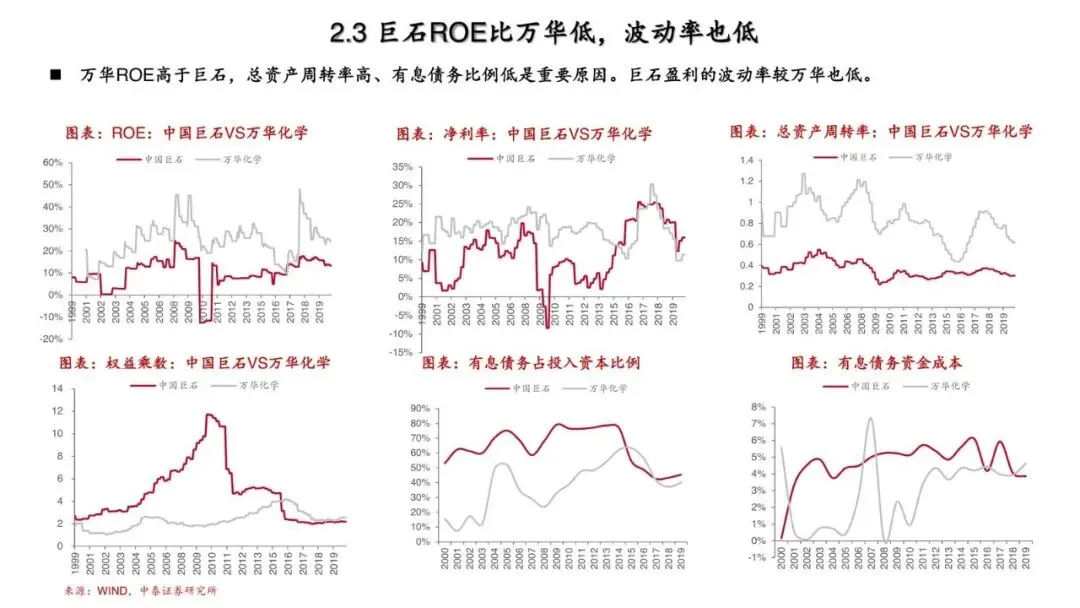
现金也分出高下。上市以来累计净利润,万华约600亿元、巨石约129亿元;累计分红242亿元和37亿元,分红率约40%和29%。万华ROE更高,总资产周转更快、有息债务更低;巨石ROE更低,但盈利波动也更小。
体制上,万华是员工持股加“自主创新、创业精神”,巨石是混改后的“永不满足”。同一条赛道,一个更像进攻型化工平台,一个更像稳态材料工厂。
接下来该盯什么
- 全球MDI、玻纤产能2020-23年是否按“近900万/876万 → 1000万”兑现,以及万华、巨石全球占比能否守住约24%、23%。
- 玻纤同业竞争整合方案能否在约2023年1月期限前落地,CR3是否从46%向56%靠拢。
- 巨石中高端销量占比能否维持在70%附近,E9风电纱是否把叶片极限长度从85米真正推到90-100米。
- 万华聚氨酯毛利率是否还在22%-57%中枢附近波动,石化、新材料营收占比是否继续抬升一体化效益。
- 两家研发支出占营收是否仍在约3%,以及万华分红率约40%、巨石约29%的现金回报能否在扩产期保住。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: