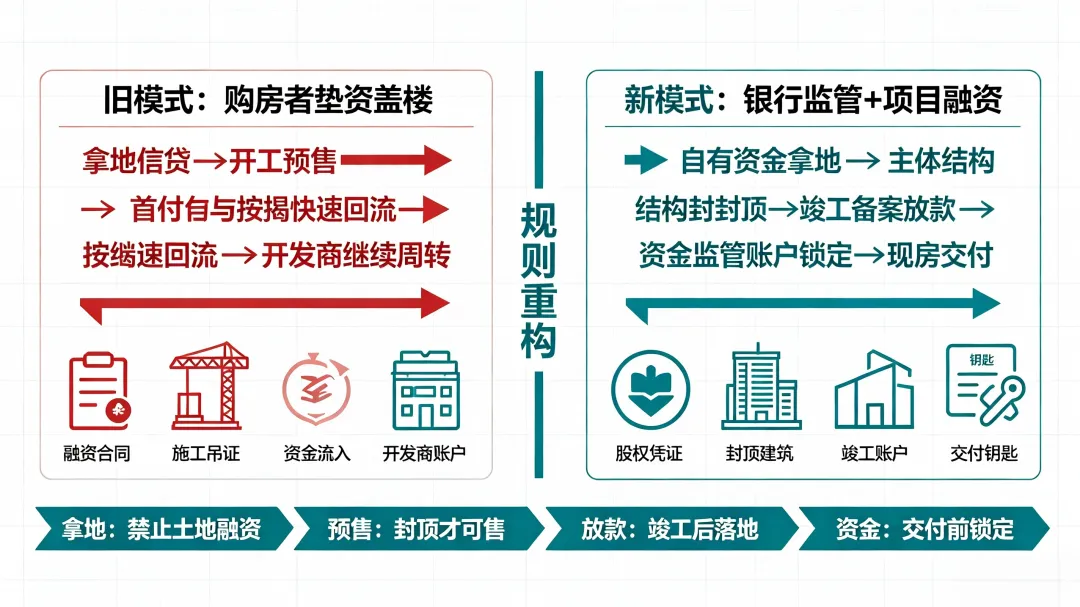
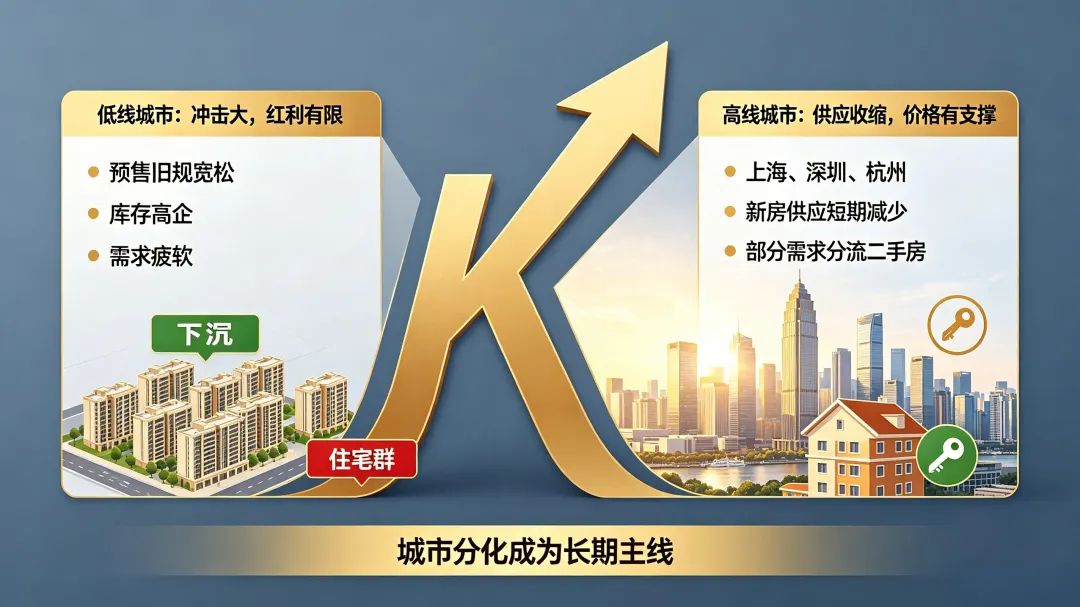
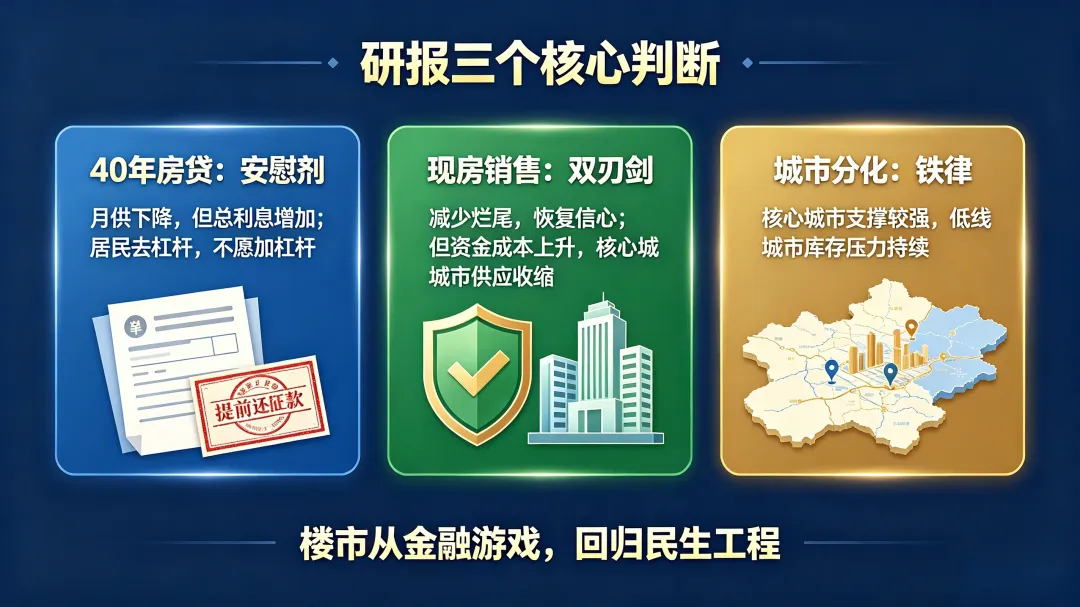
楼市底层逻辑彻底改写!外资研报深度解读地产新政:不再是金融游戏,而是民生工程最近一份巴克莱地产研报刷屏,清晰拆解了本轮地产新政带来的行业重塑。叠加高盛、摩根士丹利对国内楼市最新判断,我们能看到:运行多年的地产旧模式正在被推翻,楼市逻辑已经悄然换轨。一、模式大切换:告别“购房者垫资盖楼”,行业迎来全新规则过去房地产行业,长期走的是开发商信贷+购房者垫资的高周转旧模式:房企拿地依靠融资,楼盘建设阶段依靠预售回款快速回笼资金,购房者提前支付的首付、按揭,成为房企低成本资金池。而新政,直接把这套模式推倒,转向银行监管+项目融资的新模式,全链条规则重构:✅ 拿地环节:严禁土地融资银行资金不能用于缴纳土地出让金。房企拿地必须使用自有资金,优先投入股权,从源头限制杠杆拿地。✅ 预售项目:大幅抬高预售门槛,回款周期拉长预售证发放节点,从过去工程完成25%即可申请,延后至主体结构封顶;按揭放款时间推迟到竣工备案之后。开发贷最长期限调整至5年。简单说:房子没建好,房贷不落地,购房者不再提前垫资。✅ 现房项目:鼓励现房销售现房销售模式下,开发贷最长可至7年,项目建设期资金主要由银行承担。✅ 资金全封闭监管购房者首付、按揭全部存入监管托管账户,资金在房屋交付前锁定,开发商无法挪用,从制度上降低烂尾风险。一句话看懂变革:过去购房者提前出钱帮房企盖楼、承担烂尾风险;现在建设期资金压力转移给房企与银行,购房者资金得到保护。二、40年房贷延长,只是“安慰剂”?很多人把40年房贷看作楼市强心针,但巴克莱调研给出了不一样的结论:政策提振需求的作用比较有限。拉长贷款年限,确实可以降低每月月供,但代价是整个贷款周期总利息显著增加。当下居民的核心诉求是去杠杆。即便首付门槛处于历史低位,不少家庭优先选择提前还款,不愿意把负债拉满。大家顾虑的不是当下月供数字,而是未来收入不确定性,担心长期背负贷款后无力偿还。政策初衷,是减轻自住刚需负担,并不是鼓励房产投资。中介口中“租金覆盖房贷”的投资逻辑已经失效:未来租金存在下行可能,数十年后房屋折旧老化,房产变现价值充满不确定性。三、预售收紧+现房销售:一把双刃剑预售规则收紧、现房销售推广,是本轮改革核心,也是一把双刃剑。利好层面:从根源减少烂尾问题,修复购房者信心。但另一面,行业代价巨大:直接终结房企高杠杆、高周转时代。此前预售贡献了新房销售七成规模,定金、预付款、按揭贷款,是房企最核心的无息、低息现金流。新规拉长房企从拿地到回款的周期,建设期利息成本大幅上涨。巴克莱测算10家主流房企:如果资金缺口由债务、股权各一半补齐,房企平均净负债率上升约5个百分点,总杠杆提升25%;如果全部依靠举债填补缺口,净负债率将暴涨41个百分点。未来,能满足资金要求、持续拿地开发的房企数量会持续收缩,地产行业正式进入重资产、慢周转时代。四、城市分化加剧:核心城市受益,低线城市承压新政之下,楼市不会普涨普跌,城市能级分化会成为长期铁律。🔹 低线城市(三四线):冲击明显,难有行情低线城市原本预售管控宽松,受新政冲击最大。但市场库存高、购房需求疲软。就算新房供给收缩,也很难带动房价上涨,几乎没有红利。🔹 高线城市(上海、深圳、杭州等):新政最大受益方预售节点延后会短期压制新房供应,叠加核心城市原本库存偏低的基本面,新房价格有望获得支撑。一部分购房需求,也会从新房分流到二手房市场。头部房企早已提前布局,土储集中在高线城市,项目储备相对充足。五、外资机构最新楼市观察除巴克莱外,多家外资投行也更新了国内楼市判断:▫️高盛:全国房价跌幅有所收窄,北京领涨一线。机构认为核心城市楼市有望见底,但不代表全面回暖。▫️摩根士丹利:8月二手房挂牌价继续下行,但挂牌量下降、带看量回升。⚠️重点提醒:带看量回暖不等于成交回暖。部分业主停止恐慌低价抛售,但二手房整体去化压力依旧存在。写在最后综合研报不难看出本轮地产改革的底层逻辑变化:地产,已经从过去资本追捧的金融游戏,回归到居住属性的民生工程。政策可以重新分配风险,堵住烂尾漏洞,但是没办法凭空创造购房需求。40年房贷很难刺激居民加杠杆;现房销售守护购房者,却推高房企成本,核心城市新房供给收缩;高低线城市行情持续割裂。接下来买房,不再闭眼选盘。城市能级、地段、房企资金安全度,会成为买房决策里最重要的考量。

 研报速递

发表评论
发表评论: