
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/584b3ff3b567
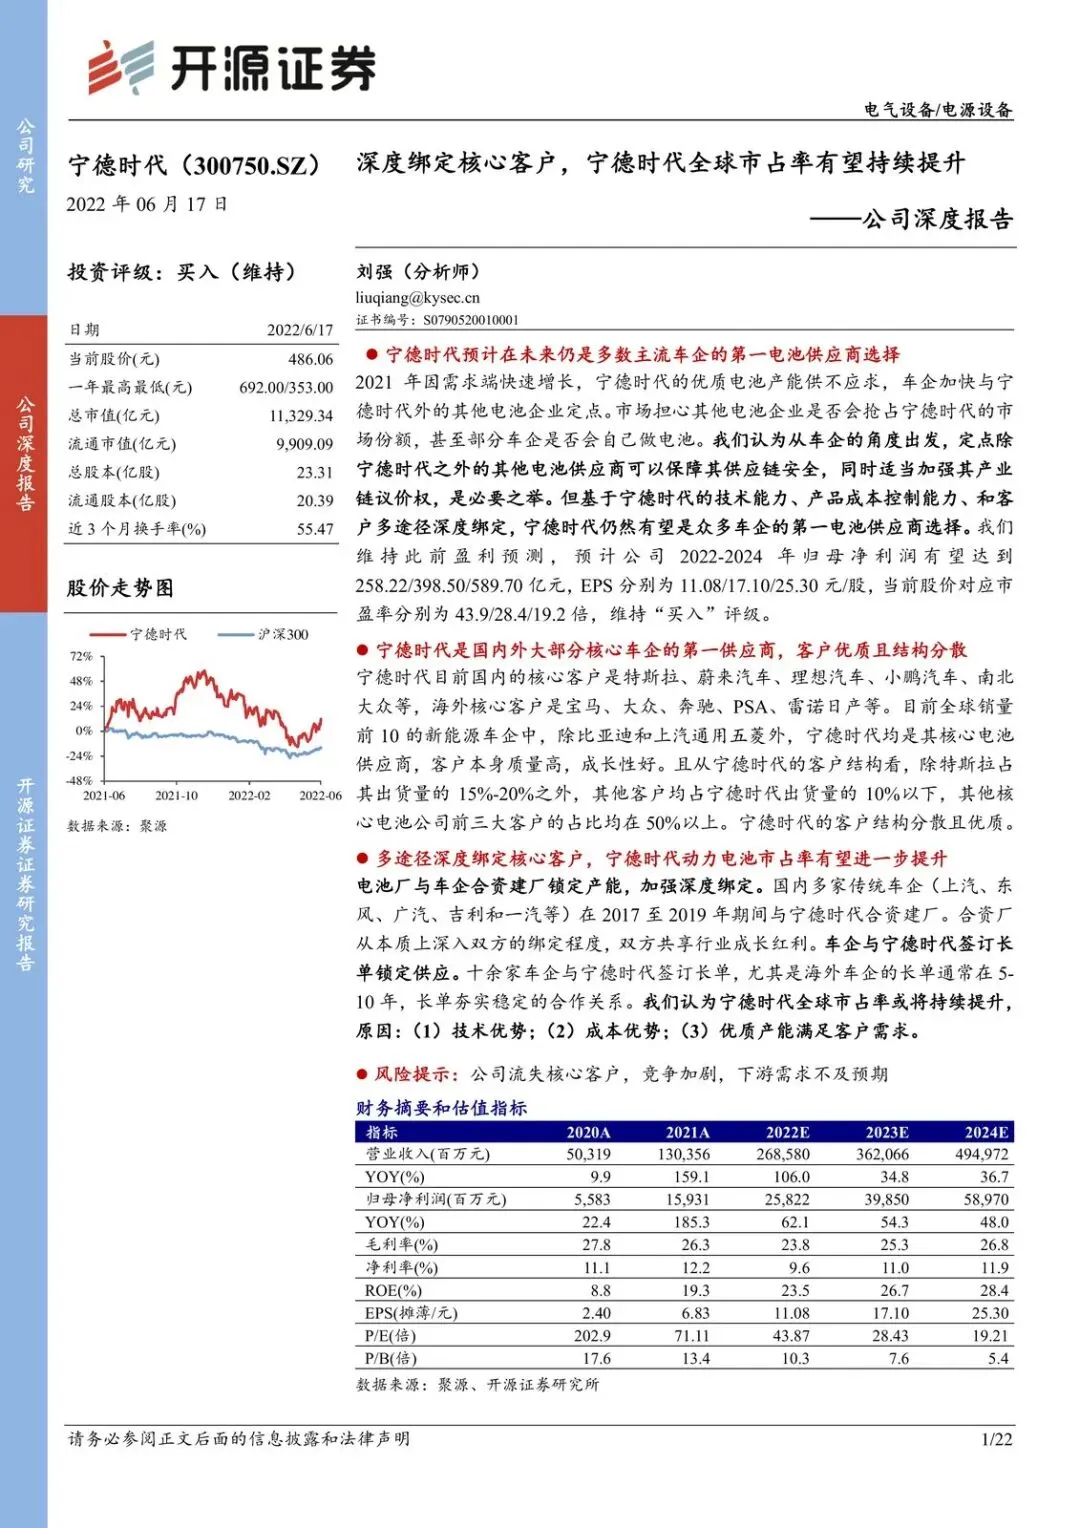
车企定点第二、第三家电池厂,不等于宁德时代要从第一供应商的位置上掉下来。2021 年需求暴涨、优质产能不够用,定点分散是供应链安全,也是议价权;但技术、成本和已经铺开的绑定关系,仍指向宁德时代大概率继续当多数主流车企的第一选择,全球市占率还可能往上走。
市场当时最怕两件事:别的电池厂抢份额,以及部分车企自己做电池。这两件事都在发生,但它们解决的是“不能把鸡蛋全放一个篮子里”,不是“换掉第一供应商”。
定点分散,不等于第一供应商换人
从车企角度看,再定点一两家是必要动作。2021 年宁德时代优质产能供不应求,车企加快给其他电池厂定点,逻辑清楚:保供应、压议价。
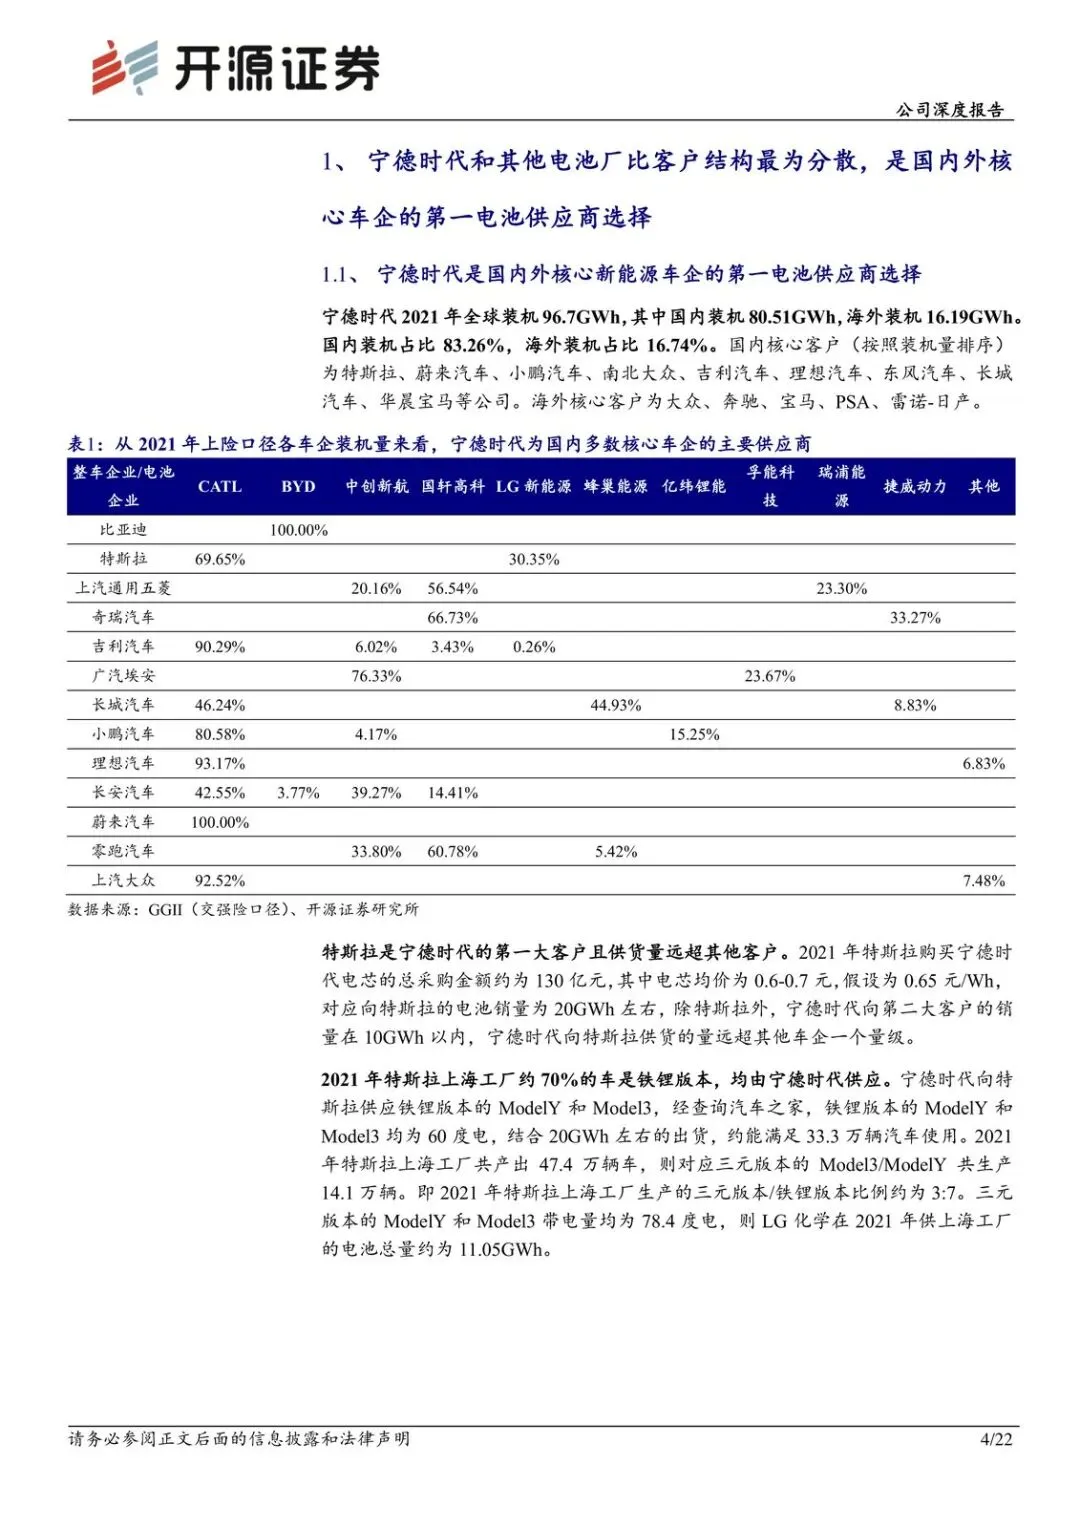
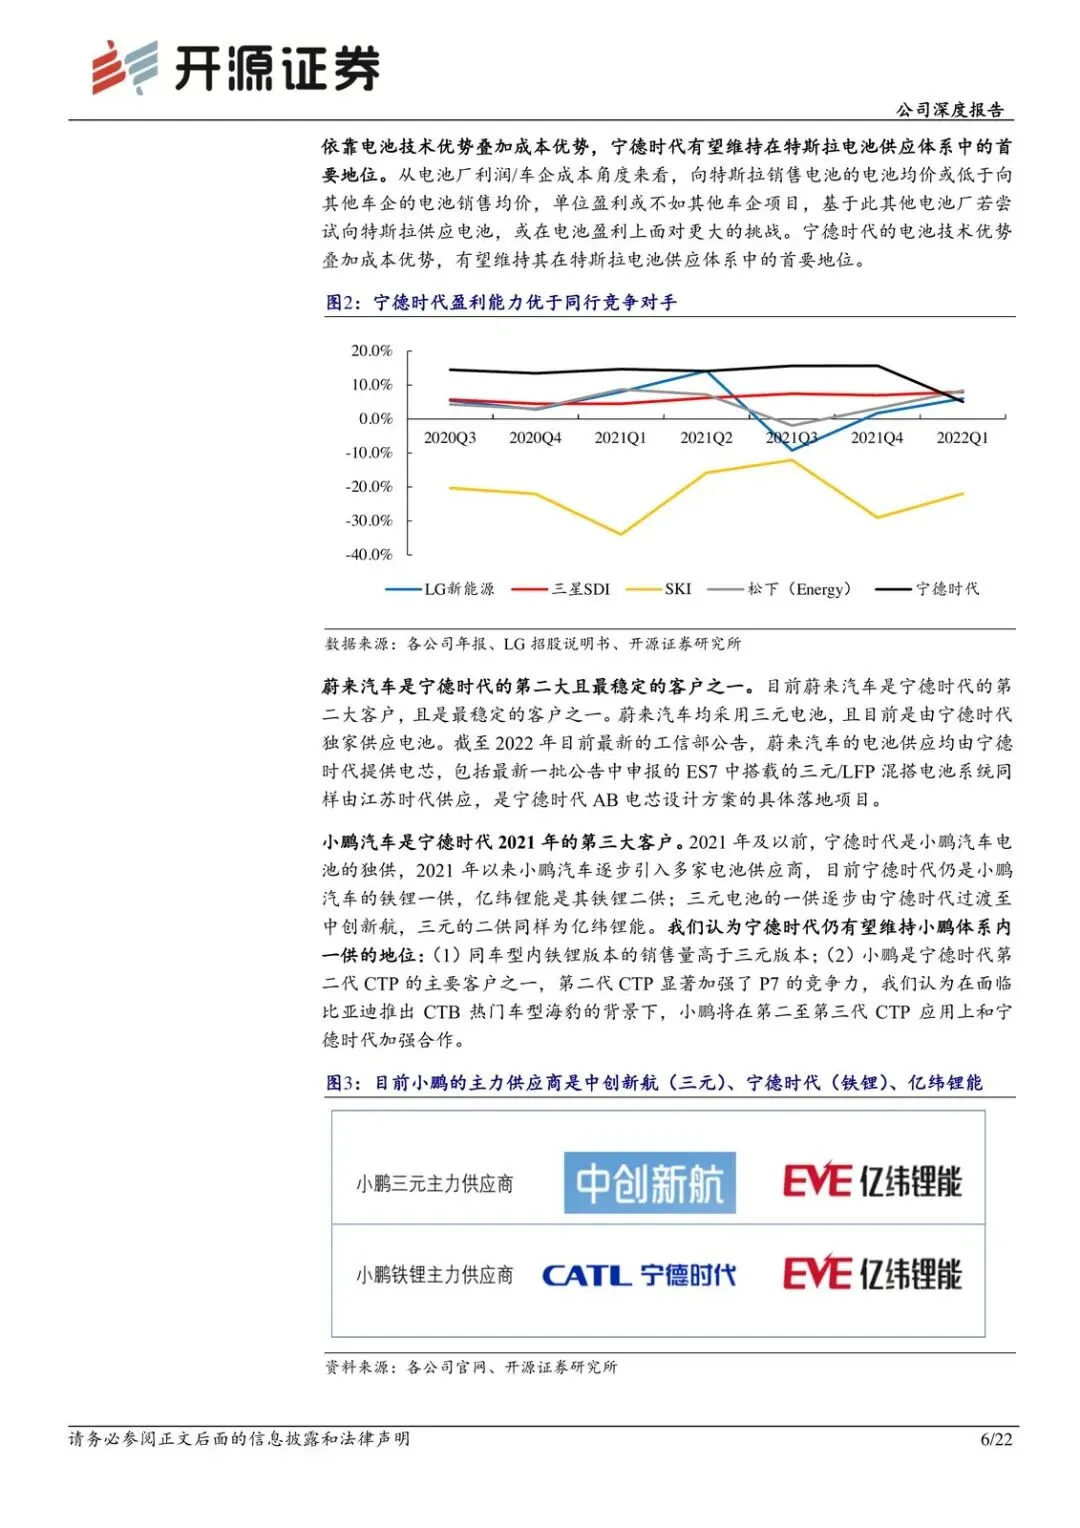
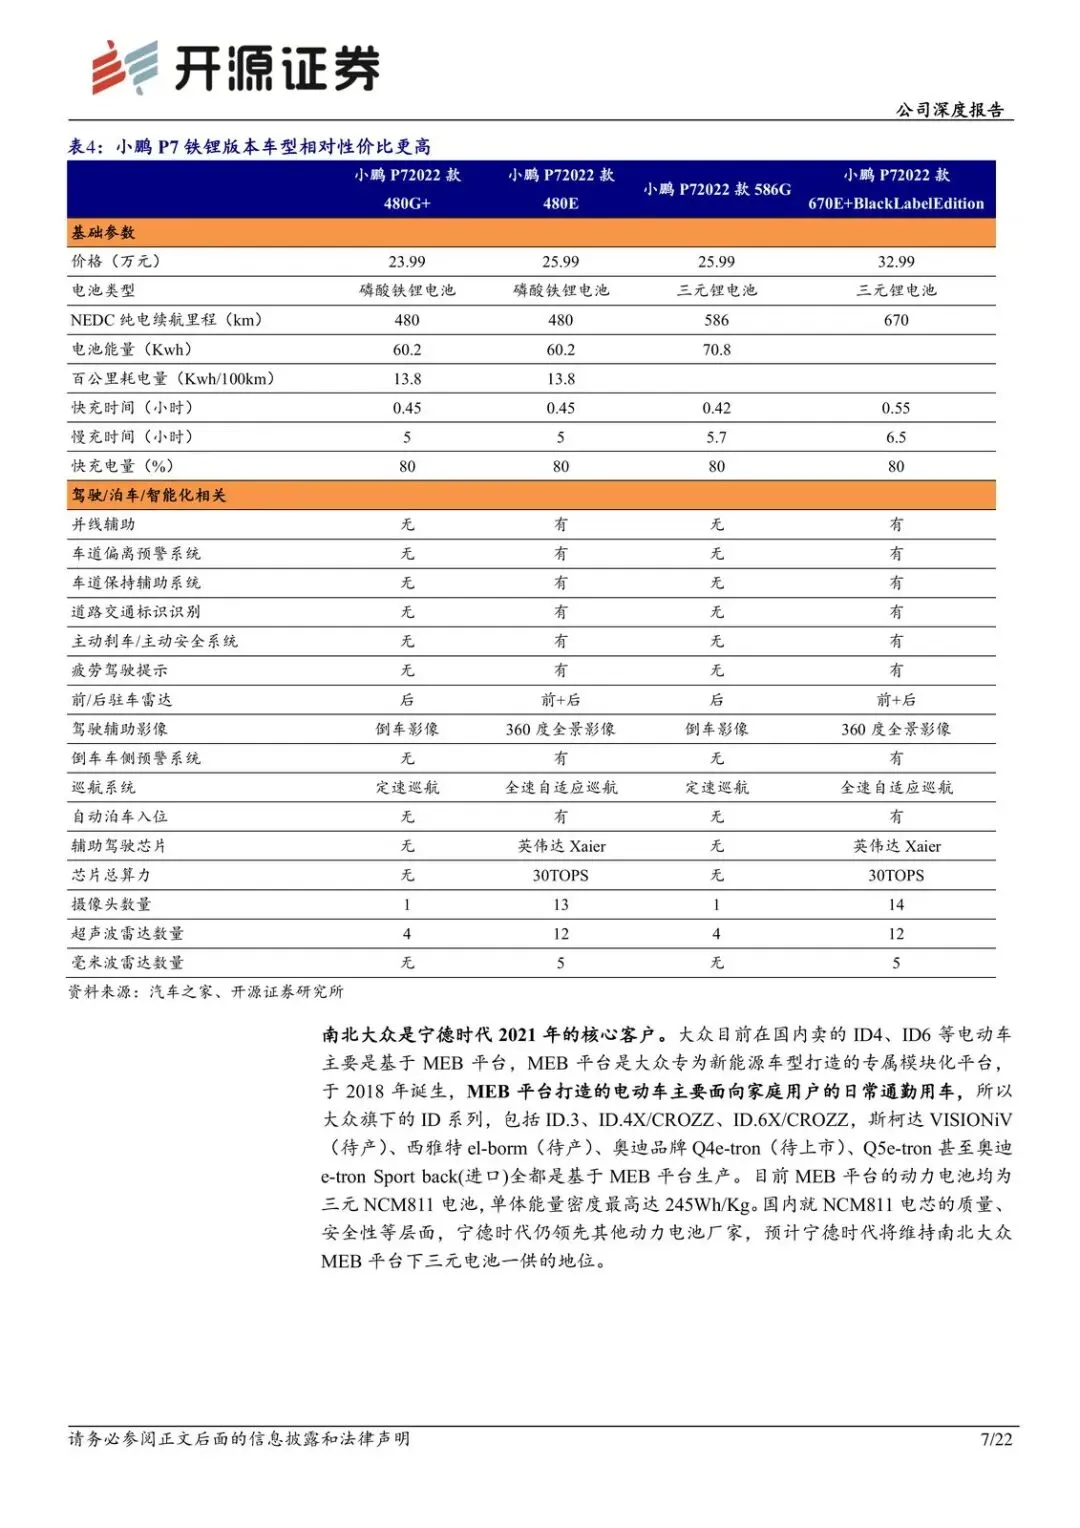
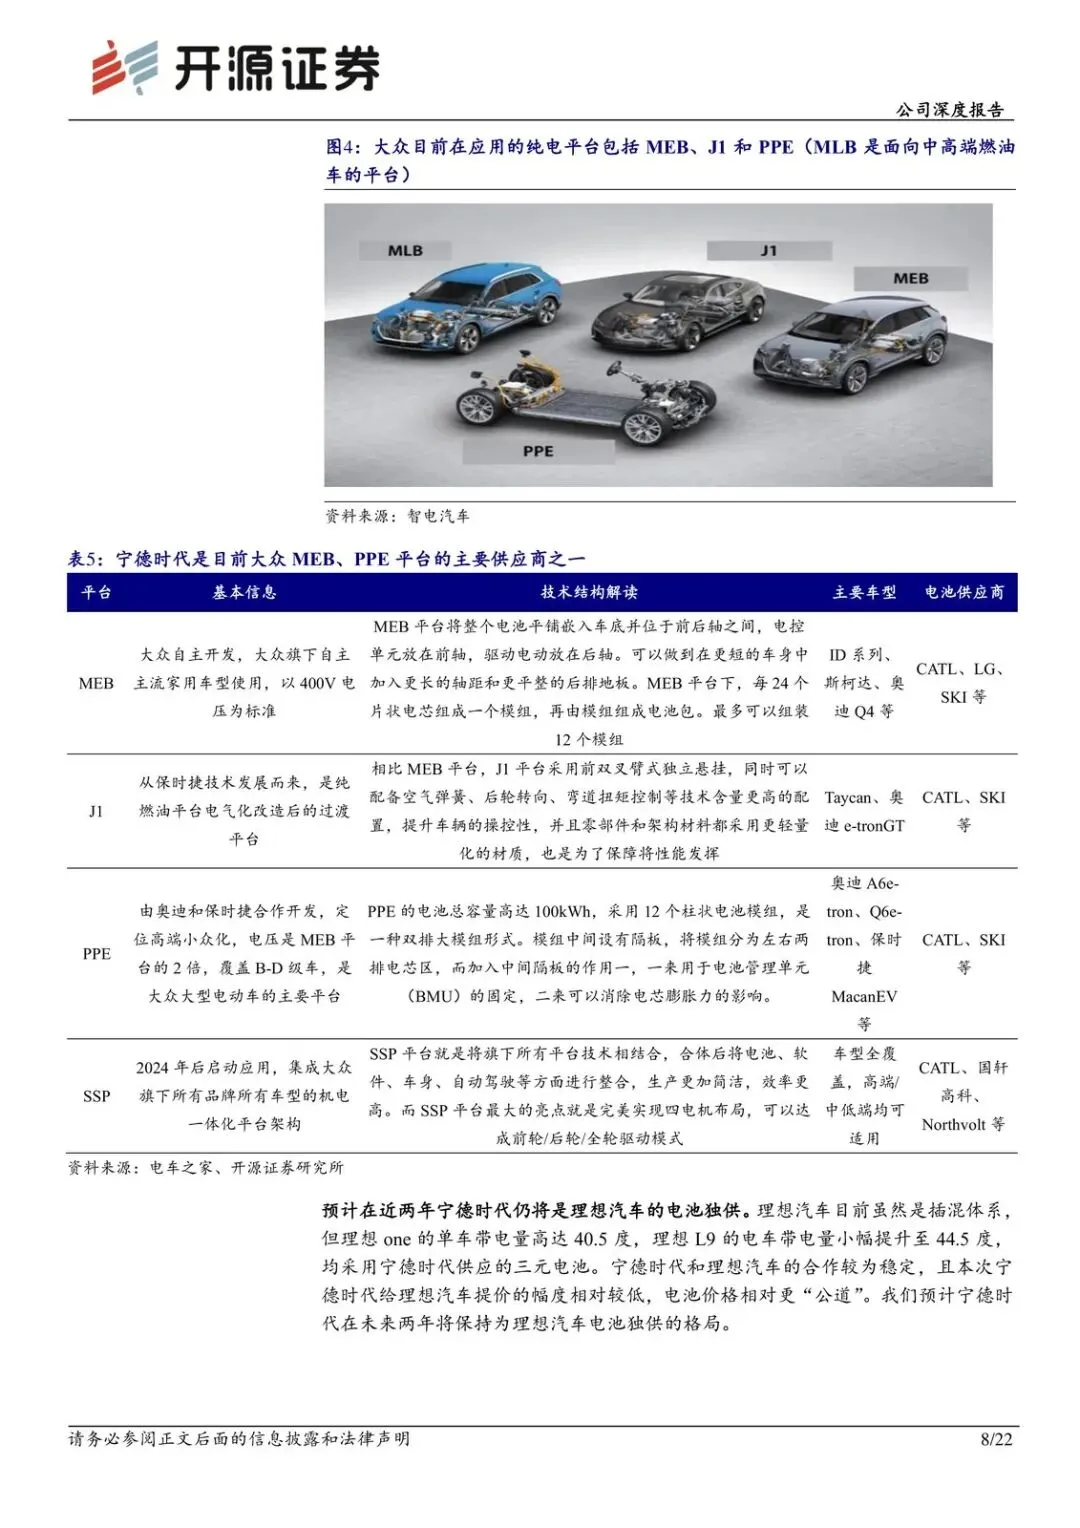
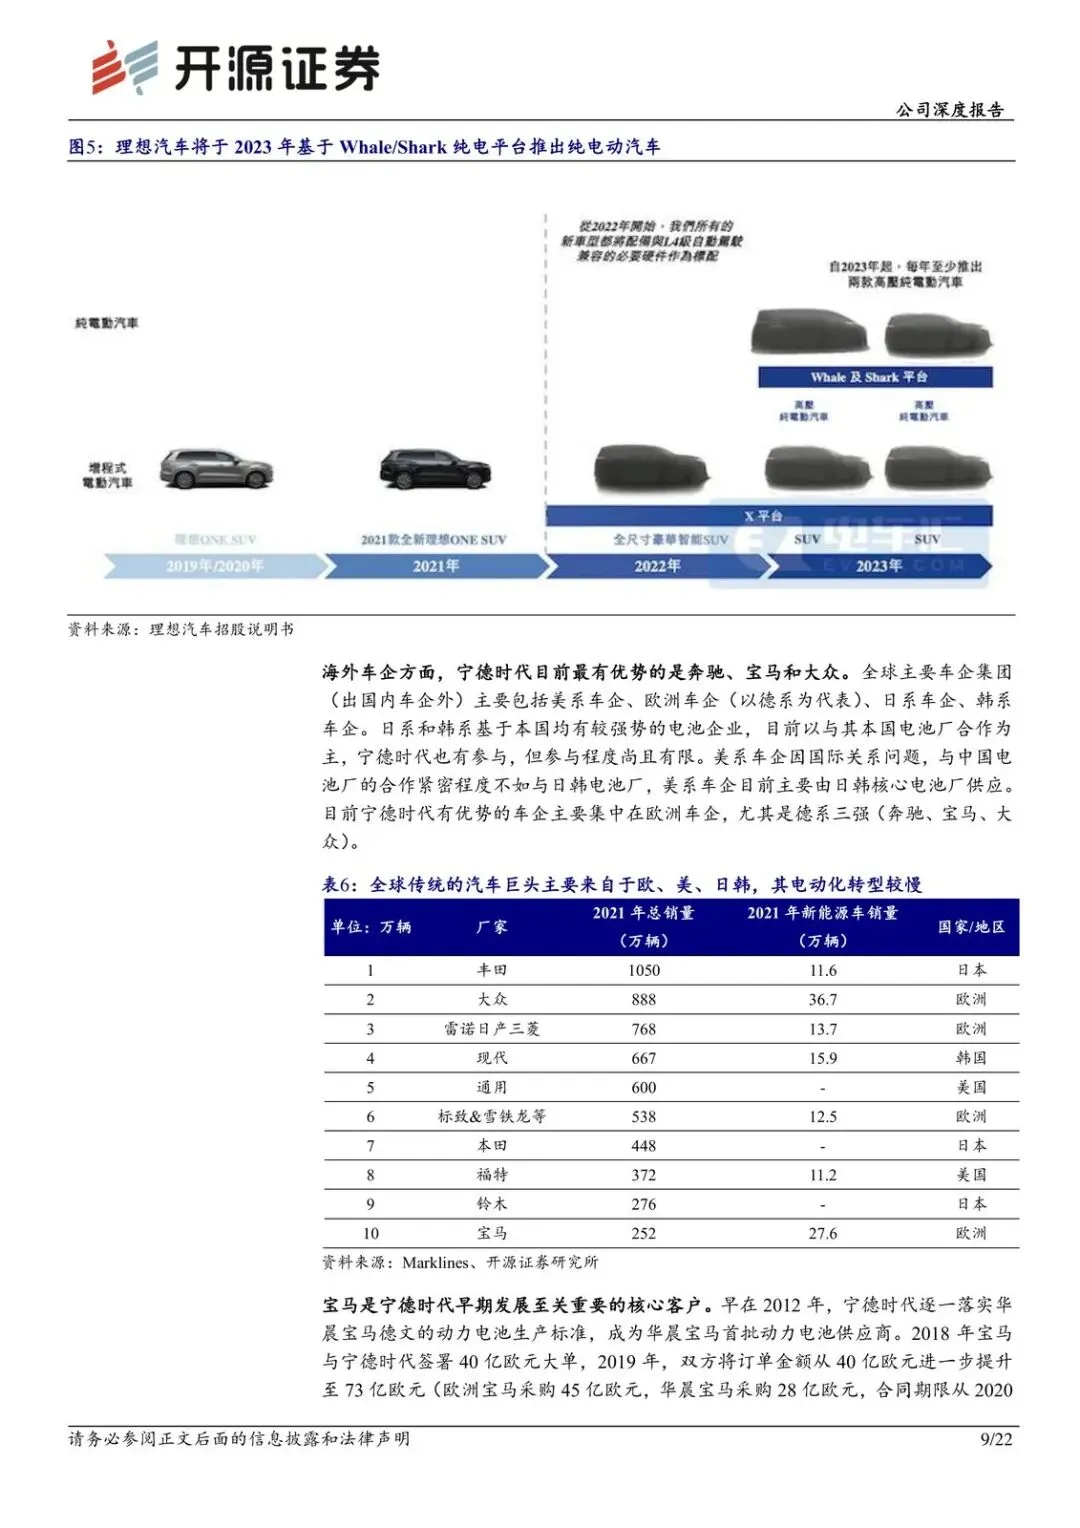
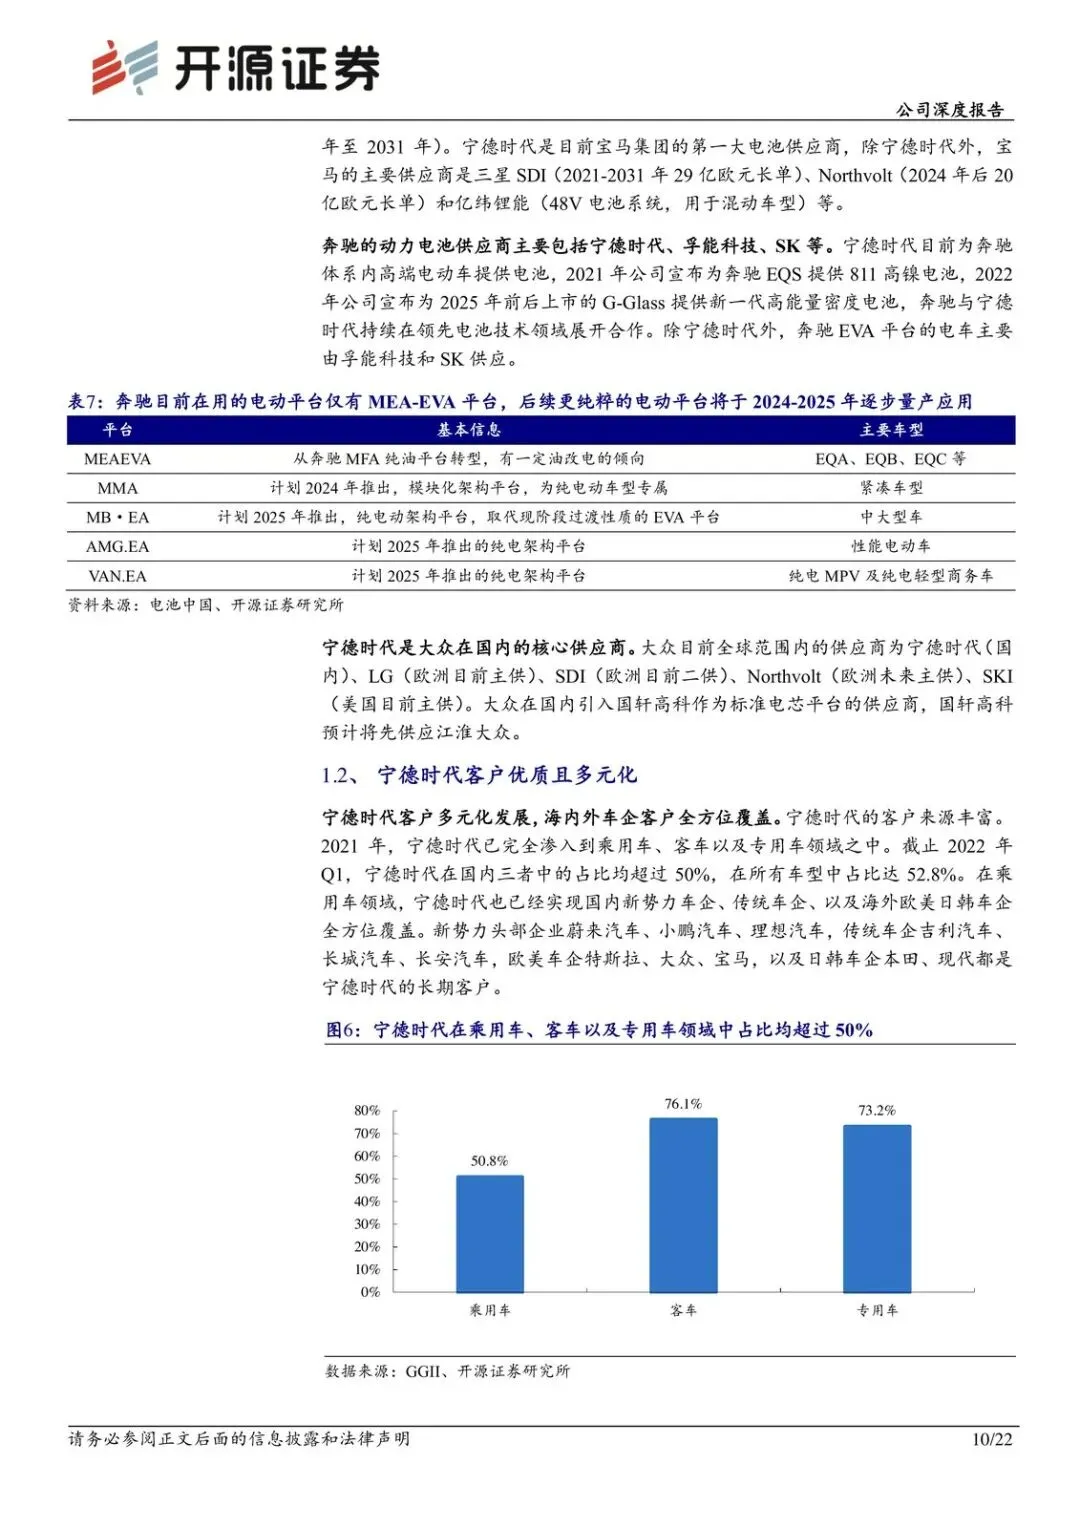
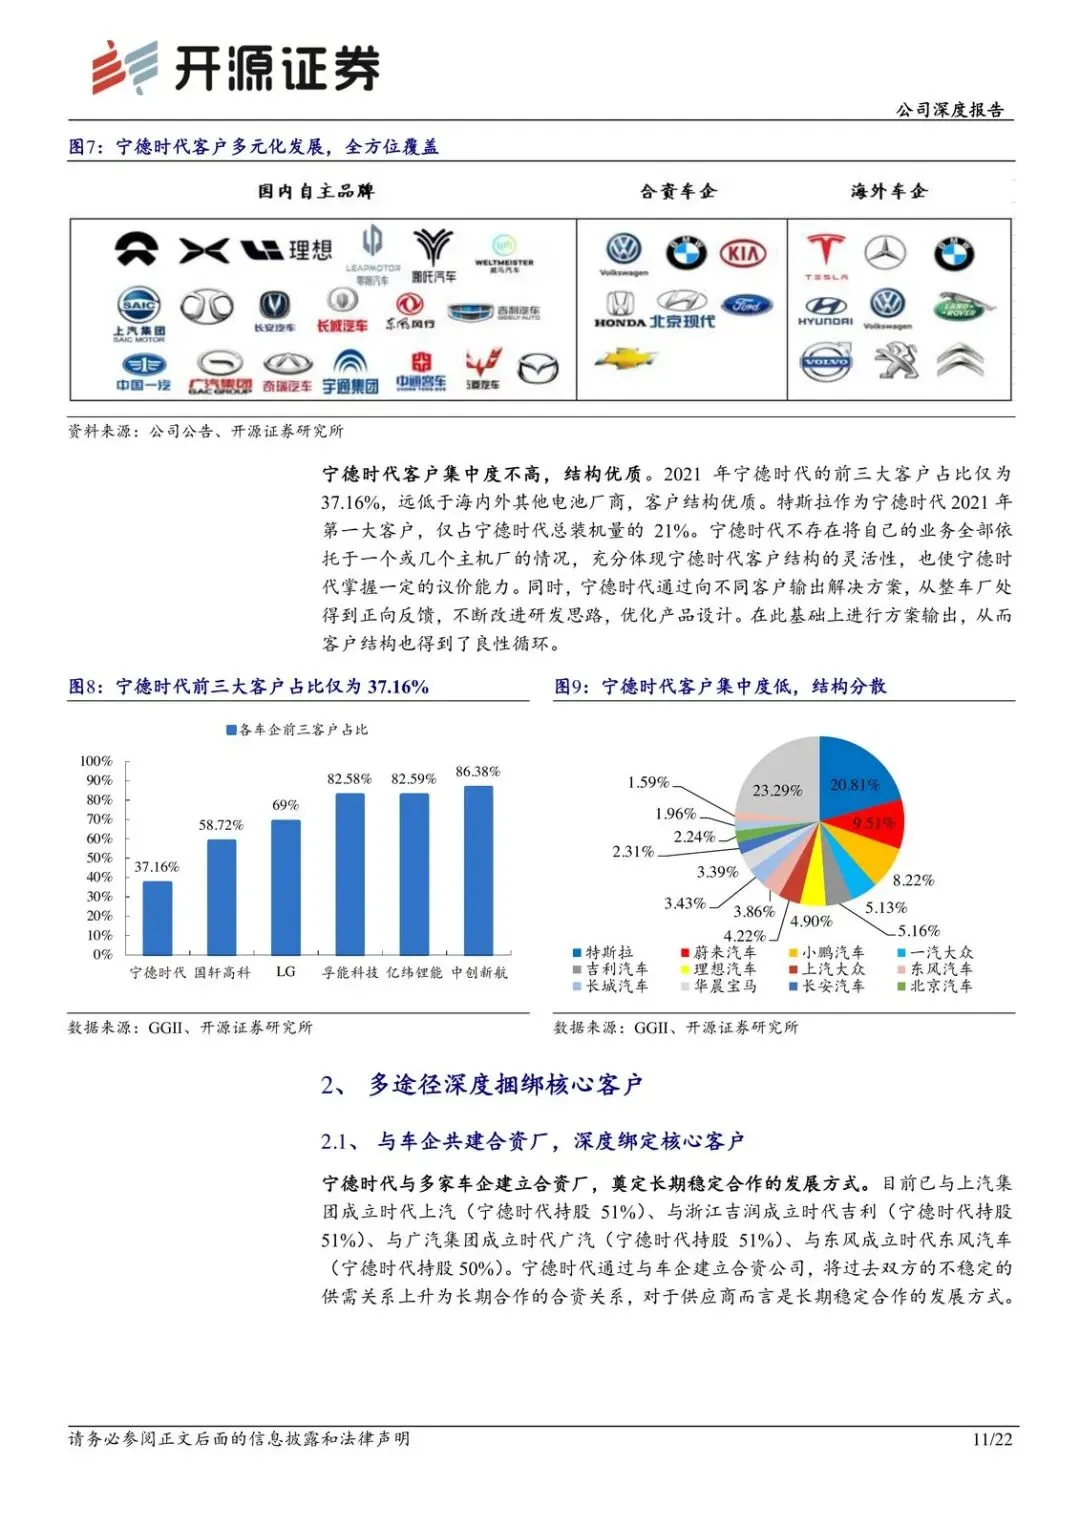
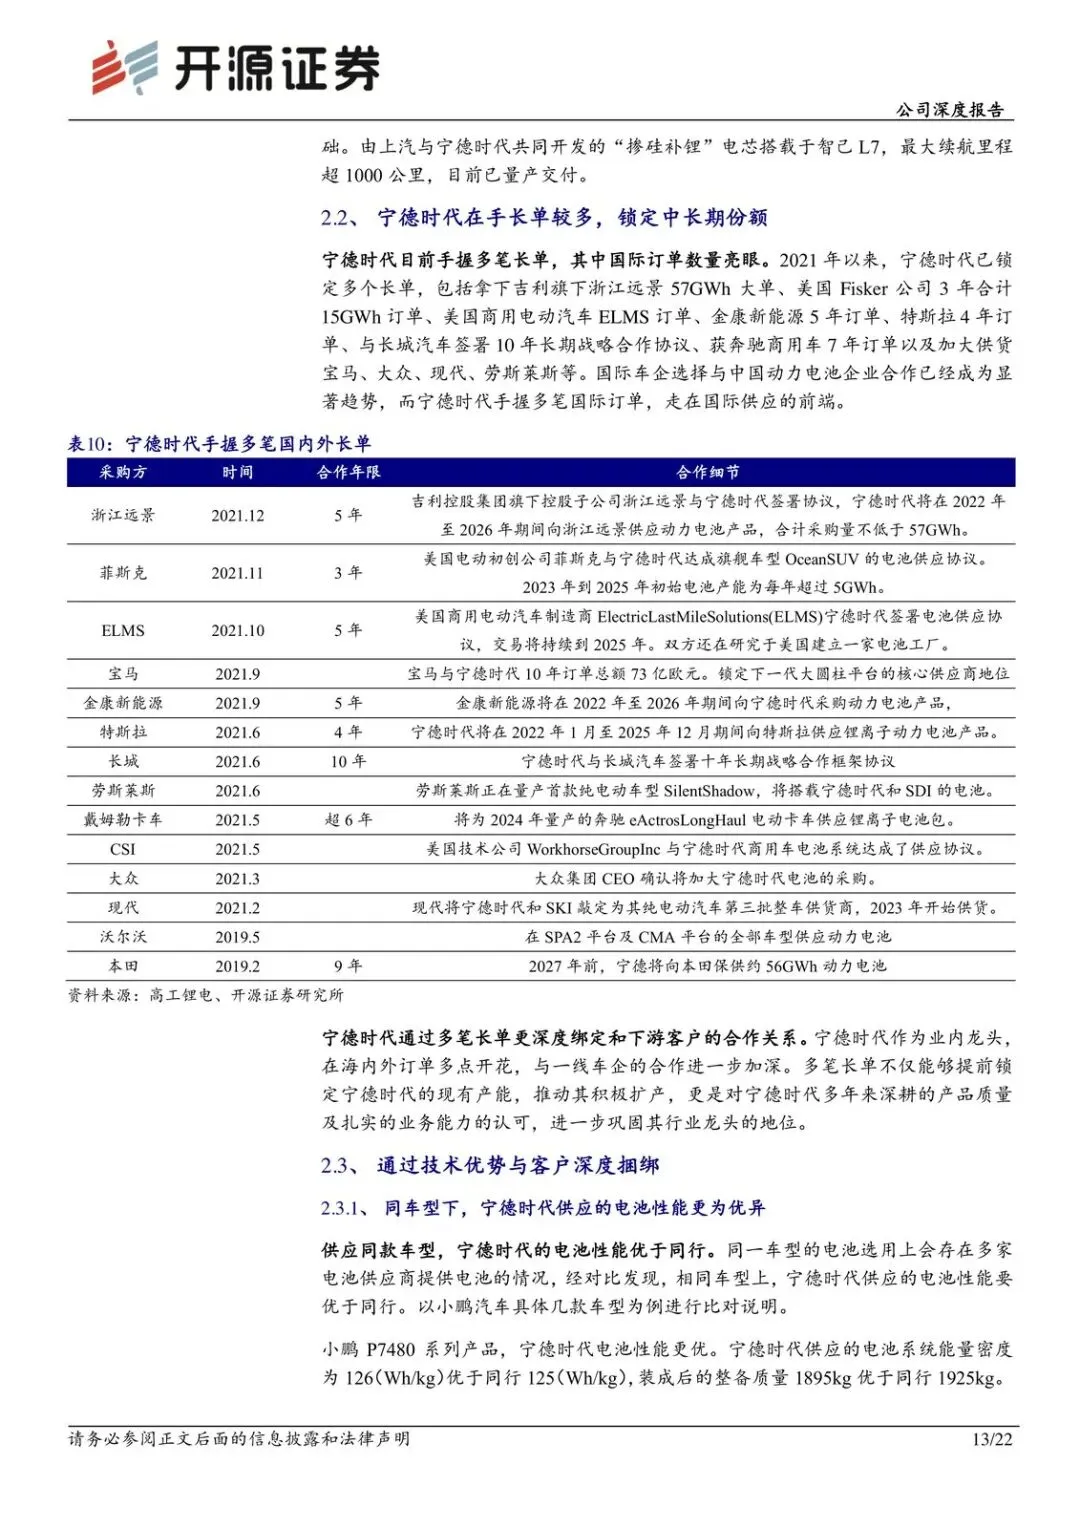
反过来看客户结构,宁德时代并不靠一两个大单活着。国内核心客户是特斯拉、蔚来、理想、小鹏、南北大众等;海外是宝马、大众、奔驰、PSA、雷诺日产等。全球销量前十的新能源车企里,除比亚迪和上汽通用五菱外,宁德时代都是核心电池供应商。
更硬的一条:除特斯拉占其出货量约 15%–20% 外,其他客户都在 10% 以下。对比之下,其他核心电池公司前三大客户占比普遍在 50% 以上。客户优质、结构分散,意味着某一家车企“去宁德化”的冲击,比同行小一截。
谁受益:已经把宁德时代嵌进供应链、又同时做双供的车企——份额稳住、供应更弹性。谁承压:高度依赖少数车企的电池厂,以及指望靠“定点新闻”立刻改写格局的后来者。
合资厂、长单、技术,三条绳子一起勒
绑定不是口号,是三条并行的绳子。
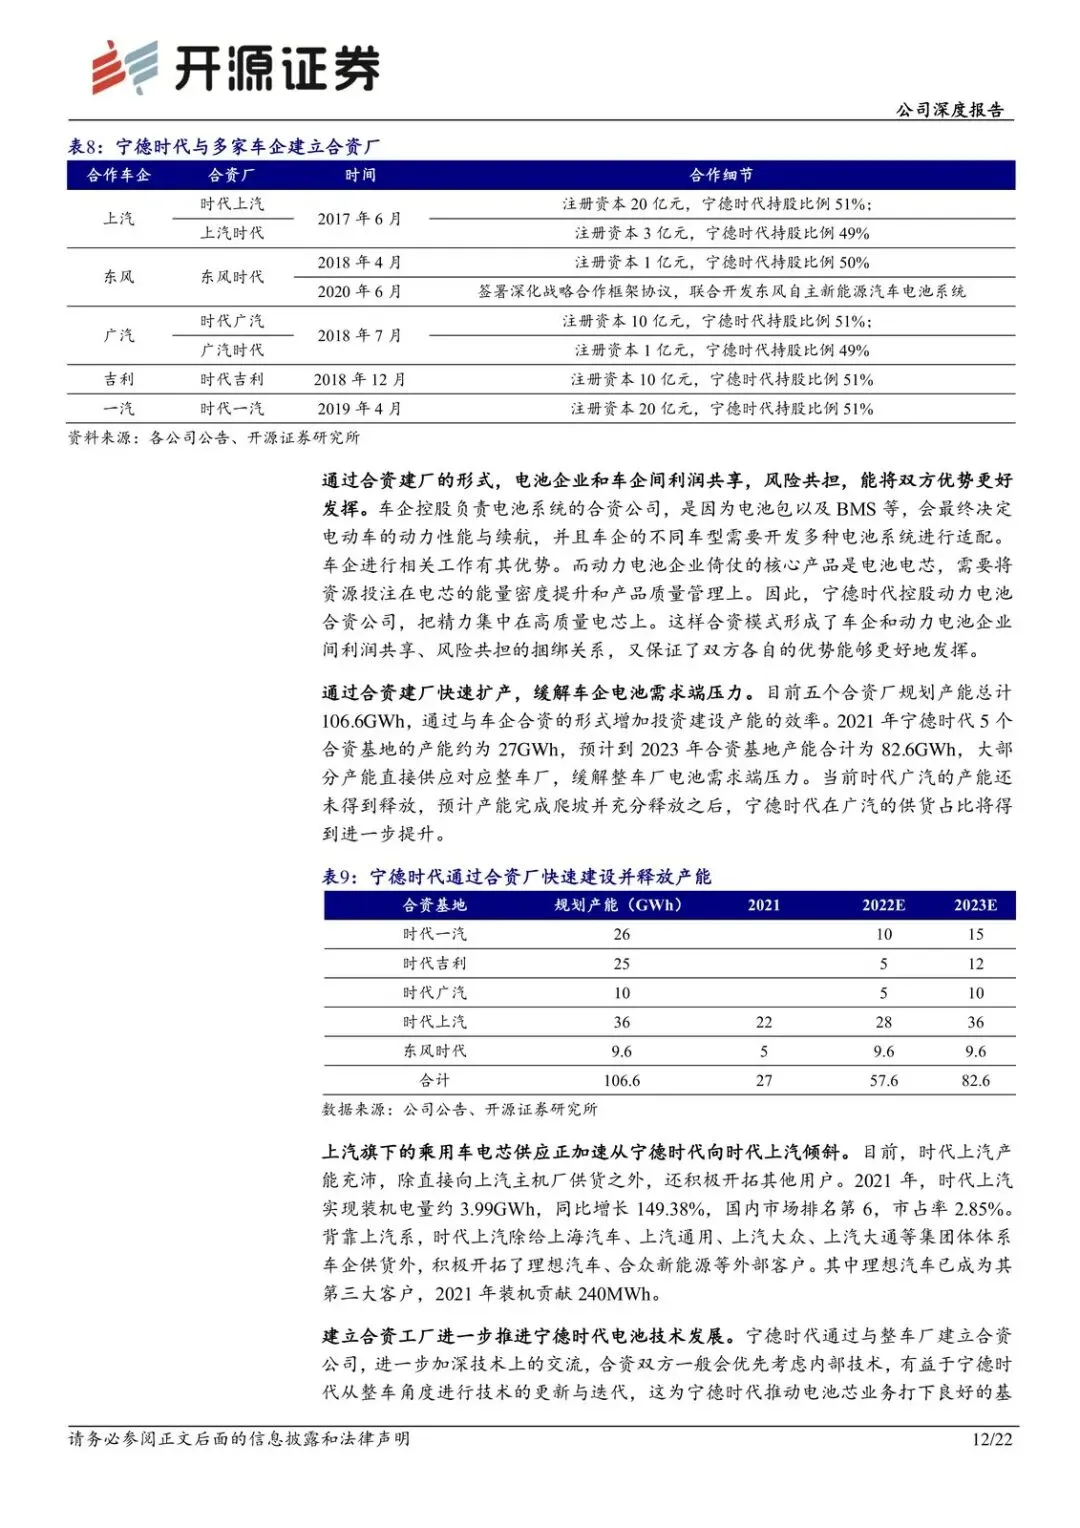
第一条,合资建厂。2017 至 2019 年,上汽、东风、广汽、吉利、一汽等传统车企与宁德时代合资建厂,产能锁定,成长红利共享,退出成本也更高。
第二条,长单。十余家车企签了供应长单,海外车企常见 5–10 年。长单把中期份额钉住,不是季度订单能轻易翻盘的关系。
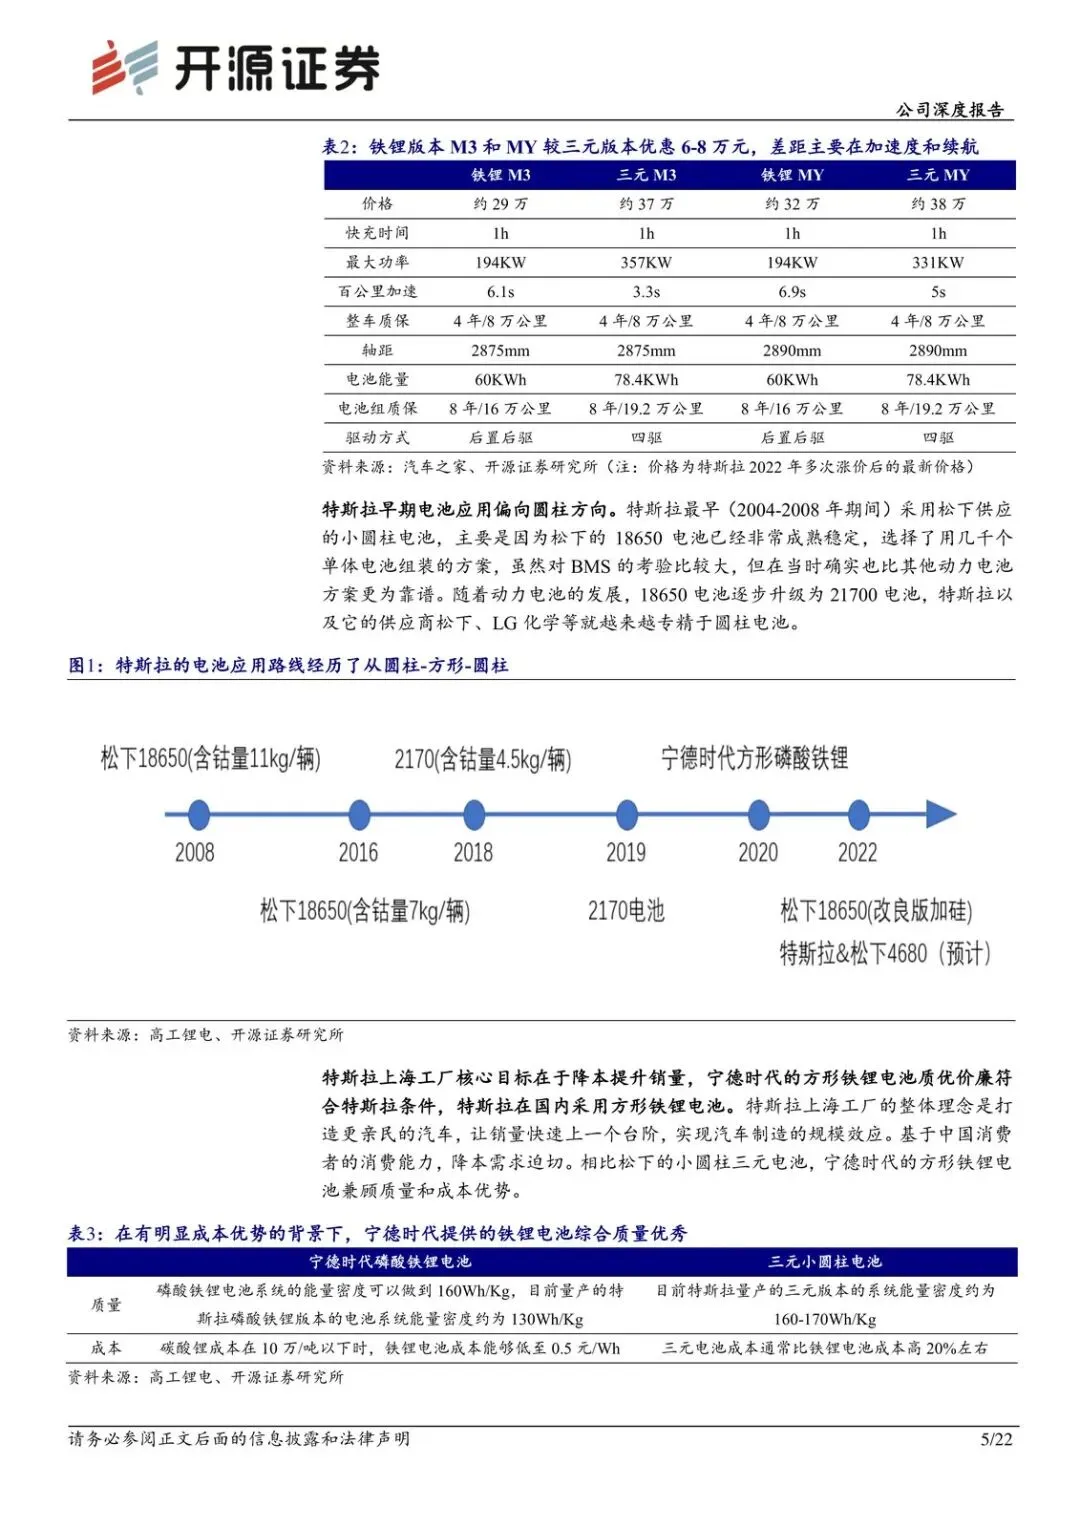
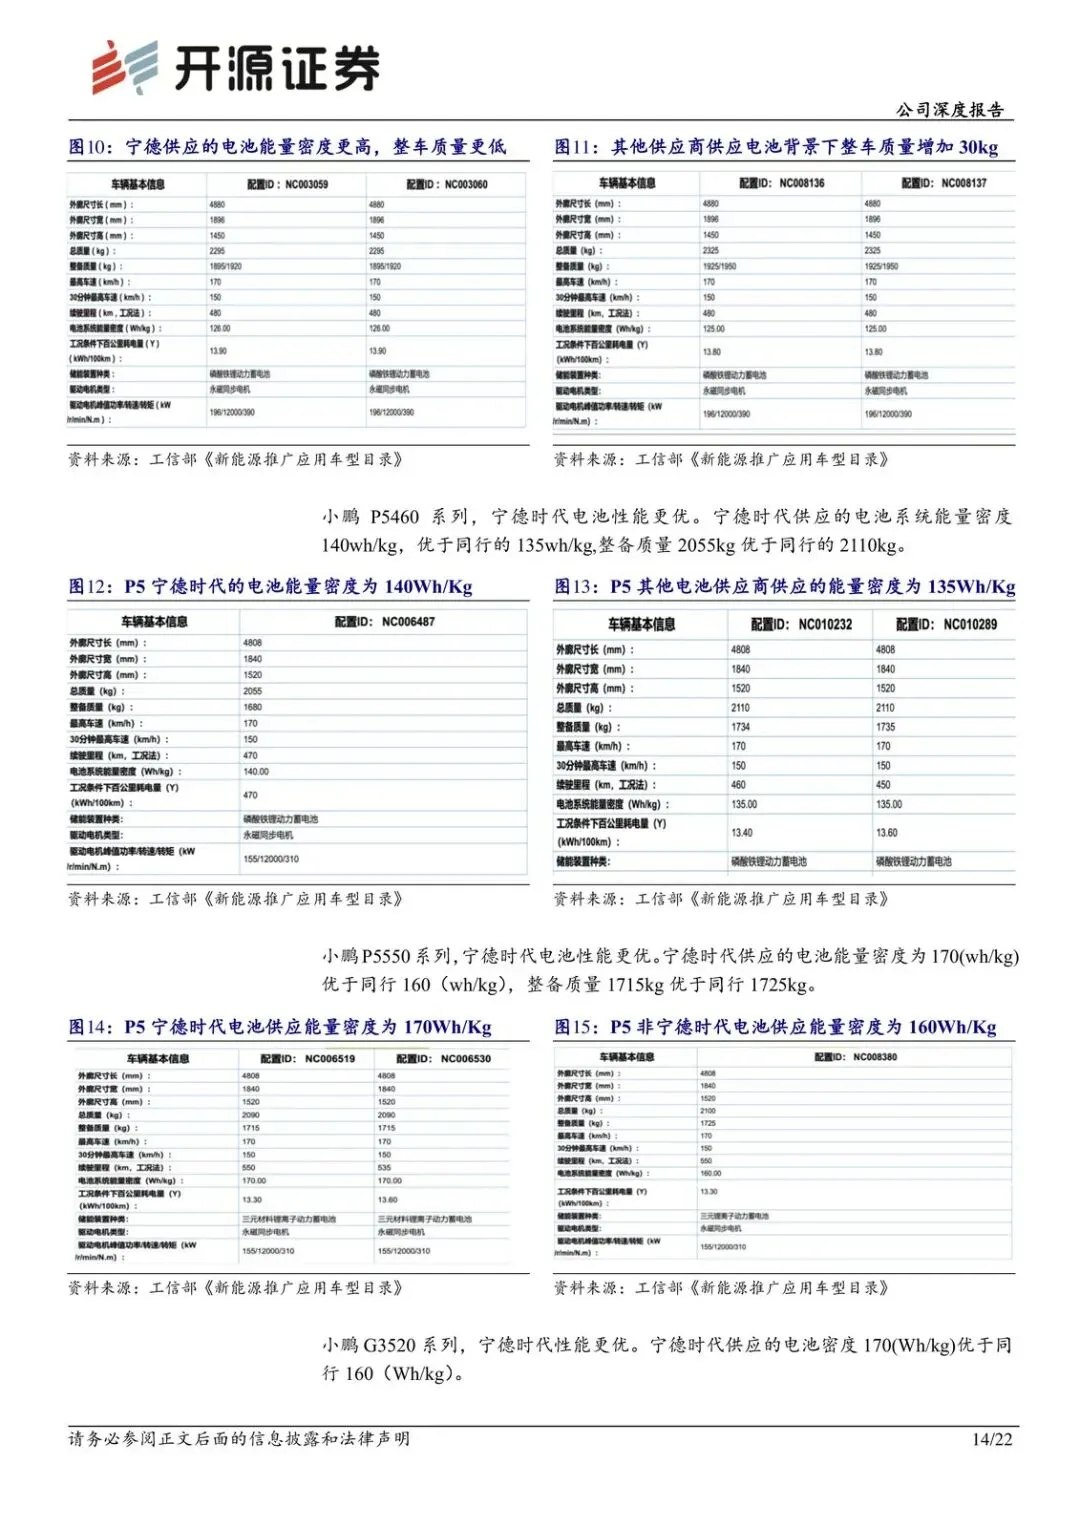
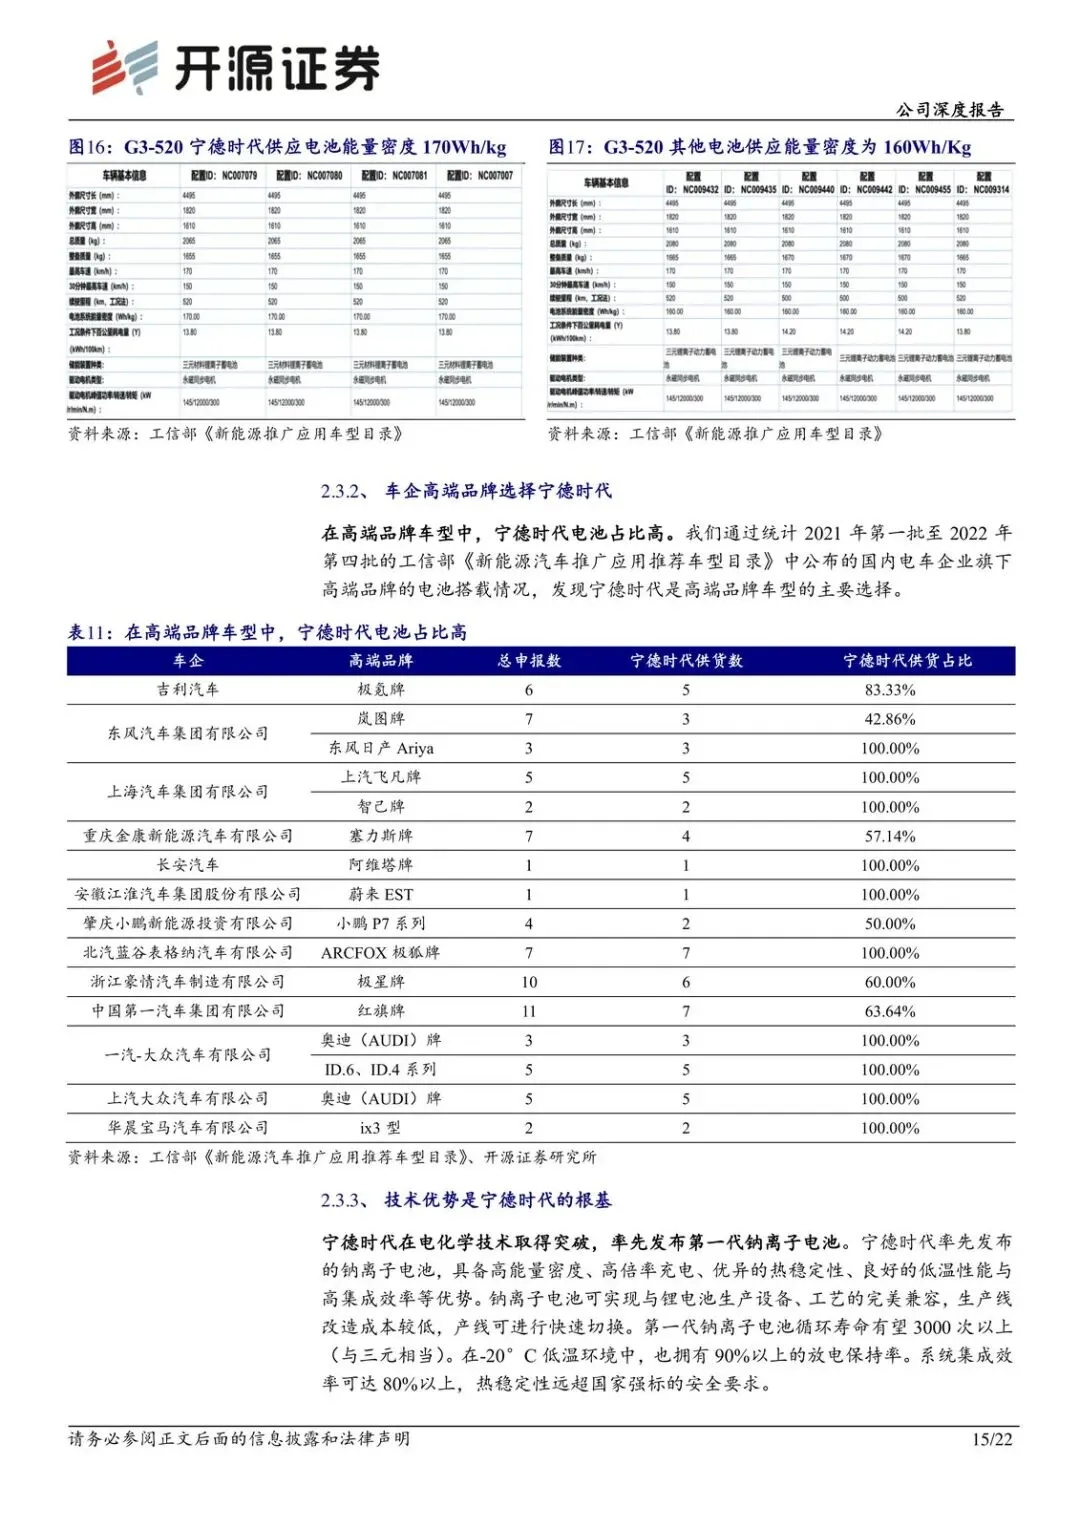
第三条,技术。材料里写得很明确:同车型下宁德时代供应的电池性能更优,车企高端品牌更倾向选它。市占率继续提升的三条理由也落在同一处:技术优势、成本优势、优质产能能对上客户需求。
为什么是 2022 年中这个时点:需求端刚经历过一轮爆发,市场情绪卡在“份额会被切走”上;而合资和长单已经把未来几年的供应关系铺进合同和产能里。情绪看定点新闻,合同看谁还是第一供应商。
利润还在爬,毛利率先蹲后起
开源维持盈利预测:2022–2024 年归母净利润 258.22 / 398.50 / 589.70 亿元,对应 EPS 11.08 / 17.10 / 25.30 元,当时股价 486.06 元对应 PE 约 43.9 / 28.4 / 19.2 倍,评级维持买入。
收入端:2022–2024 年营收约 2686 / 3621 / 4950 亿元,同比约 106% / 35% / 37%。毛利率路径是先压后抬:2021 年 26.3%,2022 年预计 23.8%,之后 25.3%、26.8%。2024 年毛利率回升,材料里给的解释是碳酸锂等上游布局更完善,材料端降本幅度大于产品降价。
储能是另一条量增价降的线:出货量 2022–2024 年预计 40 / 60 / 80 GWh,均价 0.96 / 0.90 / 0.86 元/Wh,毛利率从 40%+ 往 30%+ 走。动力电池绑定车企份额,储能贡献规模,但单价和毛利率都在让。
风险也写死了三条:流失核心客户、竞争加剧、下游需求不及预期。判断能成立,前提是第一供应商地位不被长单和合资拆掉,需求也别塌。
接下来盯什么
- 全球销量前十新能源车企里,除比亚迪、上汽通用五菱外,宁德时代是否仍是核心/第一电池供应商,有没有出现明确降级。
- 特斯拉占出货量是否仍落在约 15%–20%、其余客户是否继续低于 10%;若前三大客户占比快速向同行的 50%+ 靠拢,分散优势就在削弱。
- 海外 5–10 年长单和国内合资厂有没有新增、续签或提前退出;定点新闻要对照长单和合资,而不是单独当成份额已失。
- 2022 年毛利率是否贴近约 23.8%、此后能否按 25.3% / 26.8% 回升;碳酸锂等上游降本是否真的盖过产品降价。
- 储能出货是否按约 40 / 60 / 80 GWh 走、均价是否沿 0.96 / 0.90 / 0.86 元/Wh 下移,同时动力电池需求有没有低于预期。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: