
 研报速递
瑞银最新研报:紫金矿业巨龙铜矿爬坡超预期,2028铜产量剑指160万吨
2026年9月25日 · 来源:UBS瑞银全球研究
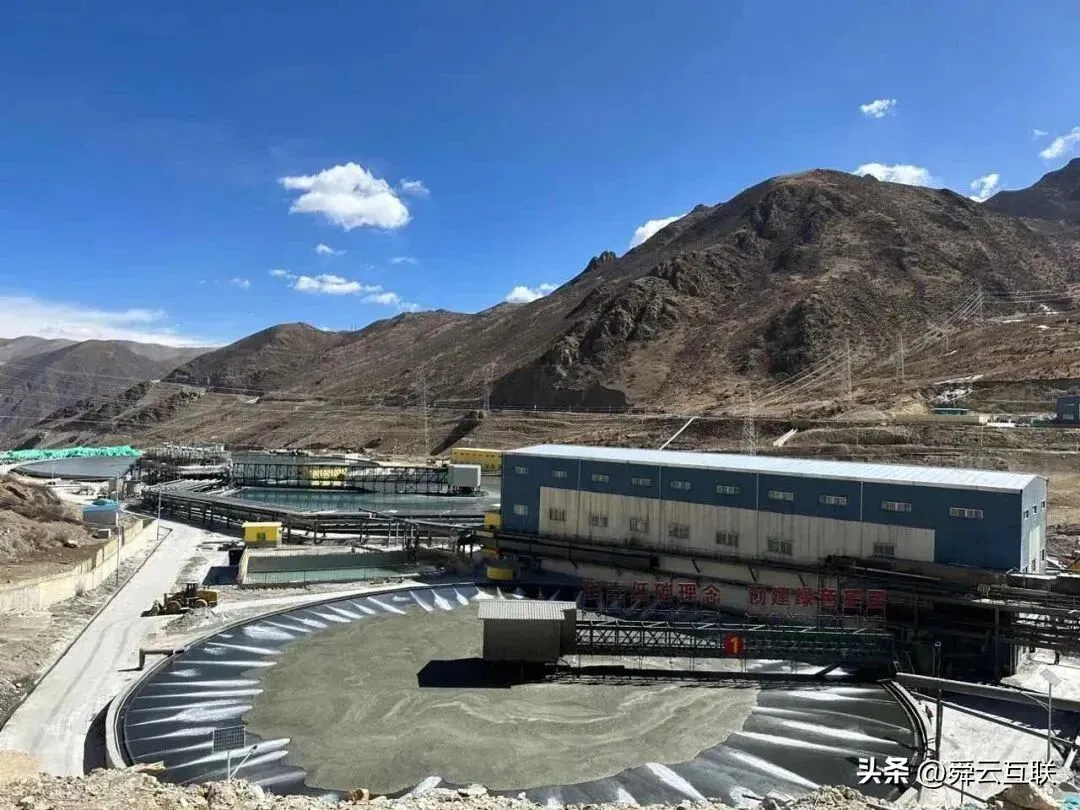
西藏巨龙铜矿选矿厂与浓密池,采场海拔5300-5500米。来源:荣云互联/今日头条
一句话结论
瑞银给予紫金矿业(601899)买入评级,12个月目标价52元,较现价31.41元有约66%上行空间。核心逻辑不是铜价,而是西藏巨龙铜矿二期爬坡速度超预期——回收率6个月追上一期5年水平,2027年单位成本有望回落,2028年铜产量指引150-160万吨。
我的判断
紫金的护城河不是资源,是把矿山当工厂管。同行还在为品位下降发愁,紫金在海拔4000米用140吨电动矿卡把成本曲线往下砸。巨龙二期6个月达到一期花4-5年才爬到的回收率,这不是周期红利,是制造业式的降本能力——资源股里跑出了制造业逻辑。
巨龙铜矿:二期爬坡是最大变量
巨龙是紫金2026-27年最大的铜产量增长来源。二期2026年1月投产,尽管初期给矿氧化率偏高,回收率已达到约86%。管理层指出,一期花了4到5年才达到类似回收率,二期仅用6到7个月,运营经验积累是关键。
产量指引:2026年300-310千吨铜,2027年310-320千吨。三期规划中,潜在产能350-400千吨,但尾矿库设施仍是约束。
成本方面,8M26单位成本约90.73元/吨(同比+1.7%),副产品抵扣后约25000元/吨(同比+17%),主因自营采矿转型、劳动力成本和新设备采购。管理层预计2027年随二期产量提升、固定成本摊薄,单位成本将有意义下降。
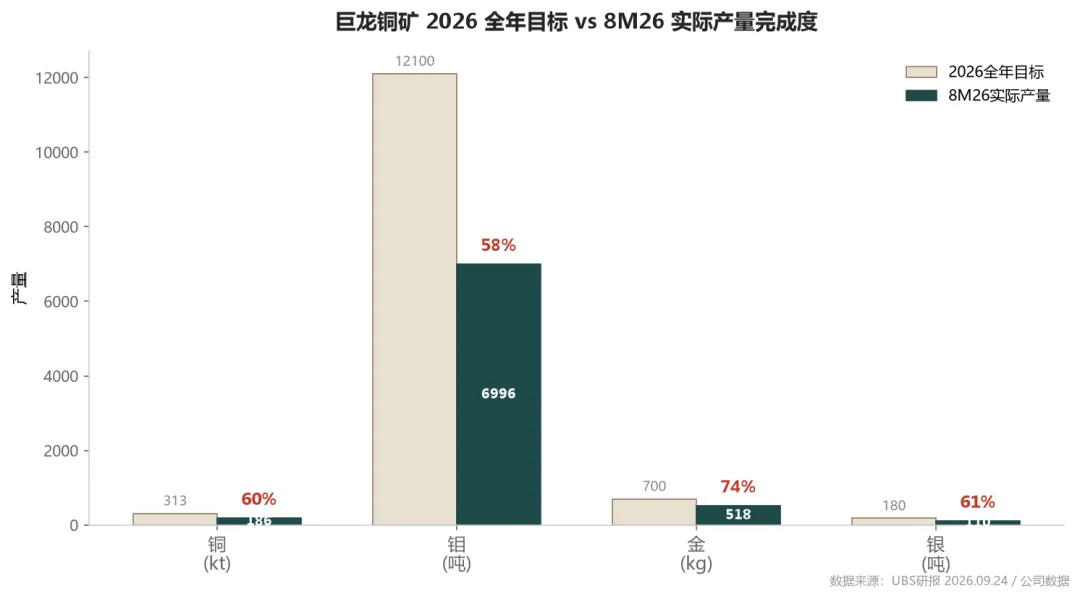
图1:巨龙铜矿2026全年目标 vs 8M26实际产量完成度。铜完成60%、金74%、银61%。数据来源:UBS研报/公司数据
西藏四矿矩阵:下一轮增长的底牌
紫金在西藏已形成"一铜三矿"矩阵,除巨龙外还有三个在建/规划项目:
- 湘龙-朱诺铜矿
:资源2.93Mt铜,紫金持股53.59%,预计2026年底投产,2027年产量60kt,满产76.4kt。 - 天圆-雄村铜矿
:资源0.996Mt铜,紫金持股45%,2026年7月开工,2028年10月投产,2030年产量49.8kt。 - 拉果错锂矿
:资源2.16Mt LCE,紫金持股63%,一期20kt LCE已投产,二期50kt LCE预计2028年上半年投产——提供锂业务多元化。
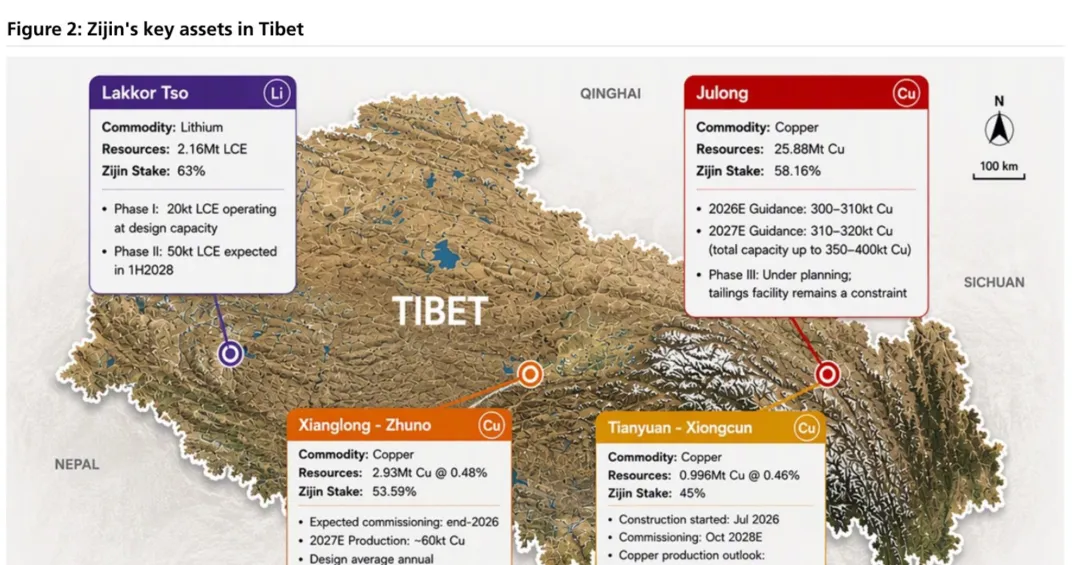
图2:紫金在西藏的四个关键资产分布:巨龙25.88Mt铜、湘龙2.93Mt、天圆0.996Mt、拉果错2.16Mt LCE。来源:UBS研报
铜产量增长路径:从120万吨到160万吨
瑞银测算的铜产量增长路径清晰:2026年基准120万吨,巨龙贡献+4-10万吨,湘龙+天圆贡献+12万吨,塞尔维亚+11万吨,叠加现有矿山扩张和潜在并购,2028年指引150-160万吨。
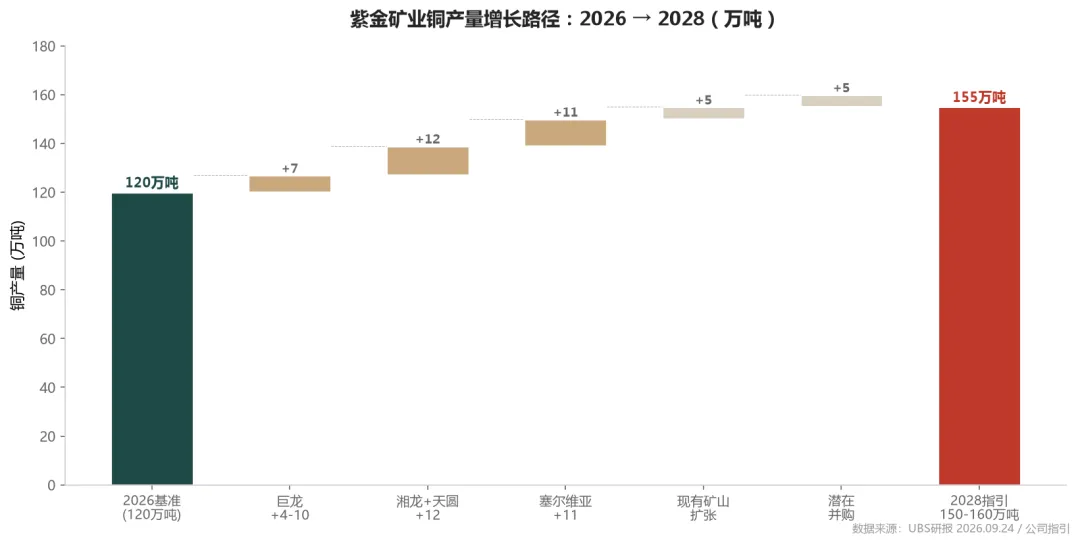
图3:紫金铜产量增长路径2026→2028。从120万吨到150-160万吨,巨龙+湘龙+天圆+塞尔维亚+潜在并购。数据来源:UBS研报/公司指引
塞尔维亚铜产量也将从约290kt增至约400kt,但品位下降和监管时间表不确定降低了可见度。管理层表示约48%的资源是通过内部勘探发现的,棕地勘探和并购提供进一步可选性。
雪球大V银行螺丝钉,手把手教你定投致富!
《指数基金投资指南》作者银行螺丝钉,专注于低估值指数基金投资,系统性地讲解各类指数基金,以及投资指数基金的有效策略,教你“买什么,怎么买;卖什么,怎么卖”
估值:10倍PE,目标价52元
财务预测:2026E收入5116亿元(+46.6%),EBITDA1240亿元(+51.3%),EPS3.12元(+60.1%);2027E EPS 3.36元。估值对应2026E PE10.1倍、PB3.0倍、EV/EBITDA6.7倍,股息率约4.2%。
预测股价涨幅65.6%,加上股息后总回报约69.7%,超额回报63%。
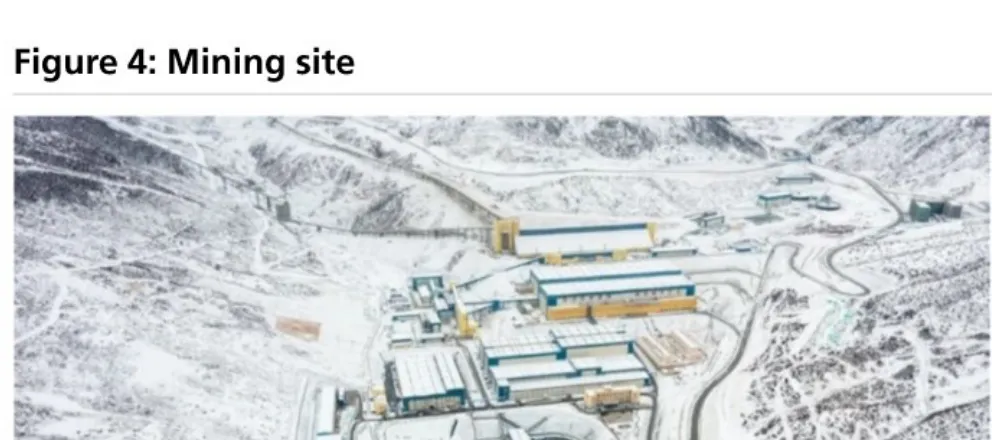
图4:巨龙矿区的电动矿卡与选矿厂。紫金目标2027年电动卡车占车队50-55%,2028年底达75-80%。来源:UBS研报/公司数据
风险提示
- 巨龙税务未解决
:钼、金、银副产品税收和低品位矿优惠税率仍在谈判,未解决项可能增加每年10-15亿元成本。 - 三期尾矿库未最终确定
:巨龙三期产能350-400kt依赖尾矿库审批,土地使用和环保配额是主要约束。 - 新项目爬坡风险
:湘龙氧化矿初期回收率仅0.5%,天圆-雄村建设和 commissioning 进度存在不确定性。 - 大宗商品价格波动
:铜价和金价是核心变量,海外政治风险和汇率风险亦需关注。
当资源股开始用制造业的方式降本,估值体系就该重写。紫金的问题从来不是有没有矿,而是能不能把每一个矿都管成巨龙。
本文内容整理自UBS瑞银2026年9月24日公开研报,仅供参考,不构成投资建议。市场有风险,投资需谨慎。本文由AI辅助创作,经人工审核发布。

发表评论
发表评论: