
 研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/dd362e2bb47d
先把完整研报材料读清楚,再写解读,避免按压缩摘要瞎编。OCR 很糊,改看原 PDF 和页面图。谷歌把超过300万颗TPU订单砸给英特尔,这件事比“又一个大单”更刺耳:AI算力正在从英伟达单点叙事,切到TPU、先进封装和存储产能三条线并行。
为什么是现在?订单量级已经不是试水。分析师把谷歌第八代TPU按新技术路线的起点来call,等于在说:自研加速器不再是补位,而是开始抢主航道。黄仁勋同时点出SK海力士到2030年的晶圆产能安排,把瓶颈从“谁有芯片设计”推到“谁有晶圆和先进封装产能”。
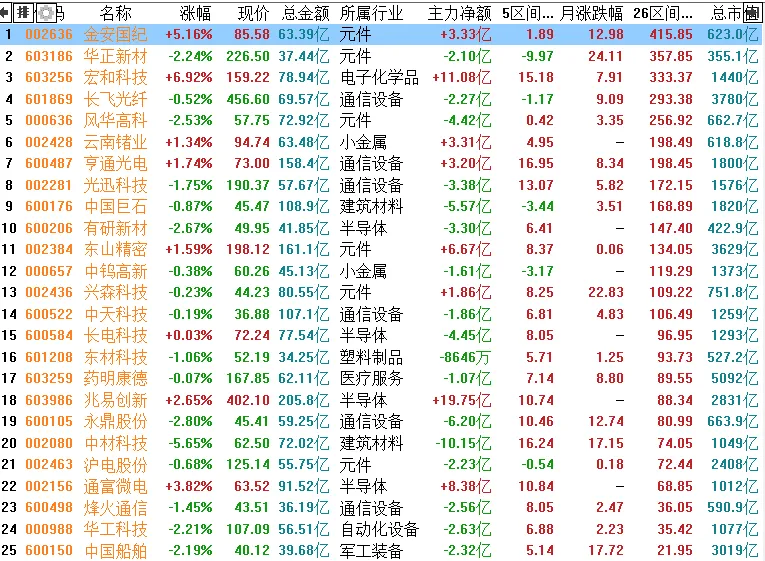
谁受益、谁难受,也跟着换位。受益侧更靠近TPU代工、先进封装、半导体设备,以及数据中心配套。隔夜盘面上,先进封装涨5.12%,半导体产品与设备涨4.33%,数据中心涨约3.86%,芯片相关概念涨4.84%。受损侧不是立刻崩,而是相对位置被压:如果大厂把增量预算切向TPU和自研路线,纯GPU叙事的溢价会变薄。
主线就这一条:**订单验证需求,产能决定谁能兑现。**
300万颗TPU,不是新闻标题,是路线投票
谷歌向英特尔下达超过300万个TPU订单。这个数字本身就能被证伪:后续如果没有对应的产能释放、交付节奏或客户侧扩容,故事会很快缩水。
它现在值钱,是因为量级已经越过“验证供应商”的门槛。分析师强call第八代TPU会成为新技术路线起点,核心判断是:谷歌不只是自用,而是在把TPU做成可复制的算力标准件。
受益的是能接住这单的制造和封装环节。英特尔如果真把代工做实,先进封装会先热。受损的是还把AI硬件理解成“只买英伟达”的交易框架——不是英伟达立刻没单,而是增量份额开始被分流。
接下来盯三件事:订单是否被后续口径确认、第八代TPU的量产节点、以及封装产能有没有同步跟上。
黄仁勋点名海力士,瓶颈已经换到晶圆
黄仁勋谈到SK海力士到2030年的晶圆产能。这句话的分量不在“看好存储”,而在把时间轴拉到2030:需求侧在下百万级芯片订单,供给侧却要按年到十年规划扩产。
这解释了隔夜为什么半导体、先进封装、数据中心一起动。加密货币板块也涨了5.96%,和个人护理用品涨6.72%叠在一起看,说明当天资金并不只抱一条主线;但能跟TPU订单对上的,仍是半导体产品与设备、芯片概念和数据中心。
谁受益:存储龙头、能扩晶圆的厂商、卡在先进封装的设备与材料。谁受损:只有设计、没有产能卡位的故事。需求再大,晶圆和封装不够,交付就会往后推。
市场已经在用涨幅投票,但投票不等于兑现
隔夜异动并不干净:个人护理用品涨6.72%,光谷相关也出现在涨幅前列。资金有扩散,不等于主线失效。
把能对上产业链的数字单拎出来:先进封装5.12%,芯片概念4.84%,半导体产品与设备4.33%,数据中心约3.86%。这组数字更像在交易“TPU上量 + 封装/设备跟跑”,而不是单纯炒一个标题。
矛盾也在这里。一边是谷歌用超300万颗订单给新路线站台;一边是海力士产能要看到2030,短期供给弹性有限。交易可以提前,兑现必须排队。
观察清单
- 谷歌“超300万颗TPU订单”是否出现可核对的后续口径(客户、交付期、代工环节),而不是停留在标题。
- 第八代TPU被分析师称为新路线起点后,先进封装板块涨幅能否在5%附近的热度上维持,而不是一日游。
- 半导体产品与设备、数据中心能否继续跟涨(隔夜分别约4.33%、3.86%),确认资金在买产能而不是买情绪。
- SK海力士到2030年的晶圆产能表述有没有被进一步量化(扩产倍数、节点、HBM相关产能),否则瓶颈叙事会空转。
- 芯片概念(隔夜4.84%)若持续强于数据中心,说明交易还停在主题层;若数据中心和封装重新领先,才更接近订单兑现逻辑。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告

发表评论
发表评论: