新华文轩(601811)深度研报⚠️风险提示:以下内容仅为公开信息整理,不构成任何投资建议,股市有风险,入市需谨慎
一、公司简介 & 总部地址
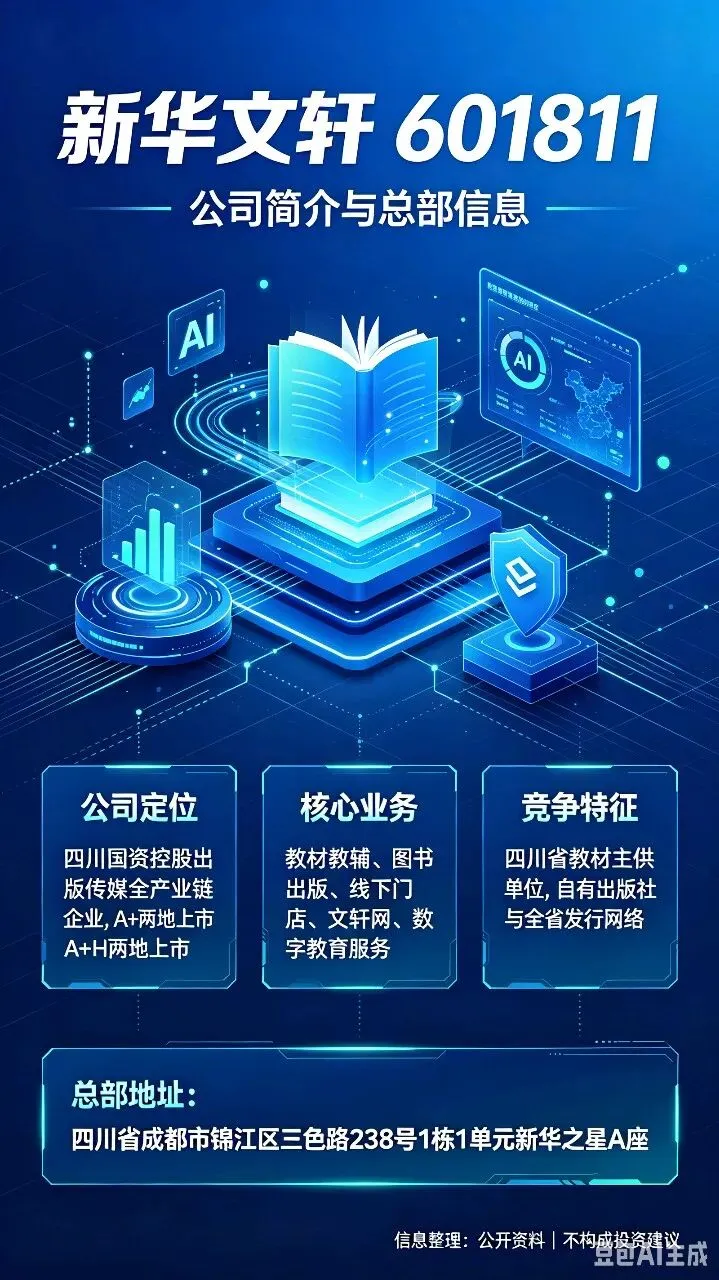
全称:新华文轩出版传媒股份有限公司
证券代码:601811(A股)、0811.HK(H股)
属性:四川国资控股的大型出版传媒全产业链企业,国内出版发行头部标的
核心业务:教育服务(教材教辅发行)、图书出版、线下阅读门店、文轩网线上图书电商、融合数字出版、教育信息化服务;旗下15家出版单位,覆盖少儿、社科、古籍、教育等品类,是四川省中小学教材主供单位,拥有覆盖全省的教材发行网络与全国性图书物流基地。
总部地址:四川省成都市锦江区三色路238号1栋1单元(新华之星A座)
二、2026年前三季度业绩说明
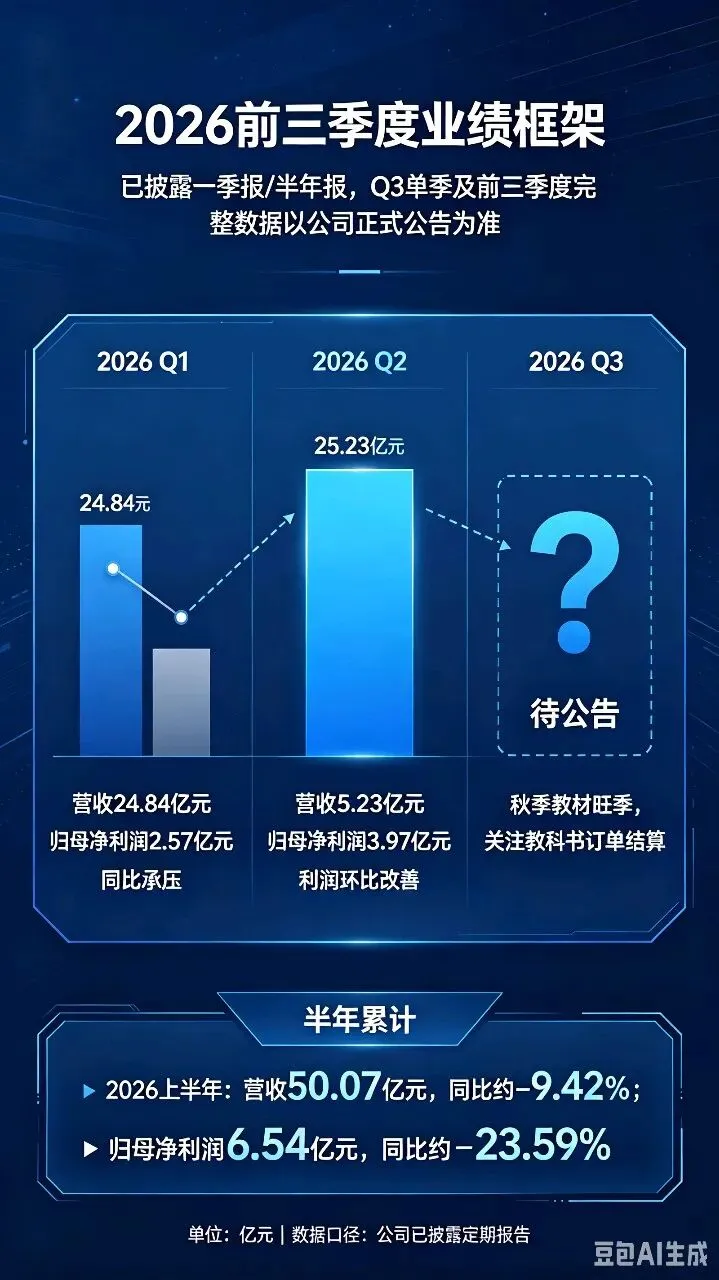
重要说明:截至当前,2026年三季度正式财报尚未披露,仅一季报、半年报已公告;Q3单季、前三季度累计完整同比、环比数据以后续正式三季报公告为准
单位:亿元
1. 2026 Q1
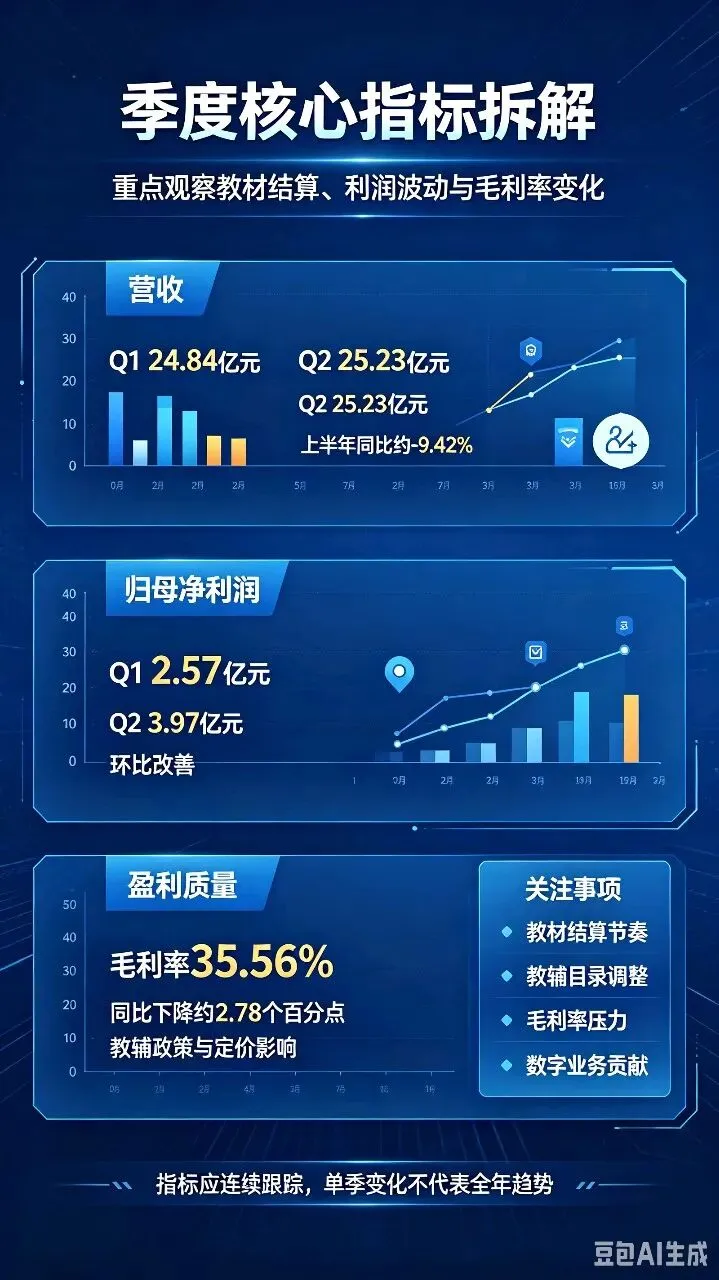
营收:24.84;归母净利润:2.57
同比:营收小幅承压,利润同比回落;逻辑:教材结算节奏、教辅目录调整影响短期收入确认
2. 2026 Q2(半年-Q1)
营收:25.23(50.07-24.84);归母净利润:3.97(6.54-2.57)
环比特征:营收小幅抬升,利润环比明显改善,教材、一般图书结算集中释放
3. 2026 上半年(Q1+Q2累计)
总营收:50.07,同比-9.42%
归母净利润:6.54,同比-23.59%
扣非净利润:6.28,同比-25.85%
毛利率35.56%,同比下滑2.78个百分点;主要受教辅政策调整、图书定价管控、渠道竞争加剧影响
4. 2026 Q3(待披露)
属于秋季教材征订、配送传统旺季,前期已公告四川省13.11亿元免费教科书供货合同,预期收入端环比修复;但教辅降价、毛利率压力依然存在,最终数据以公司财报为准
三、业务亮点
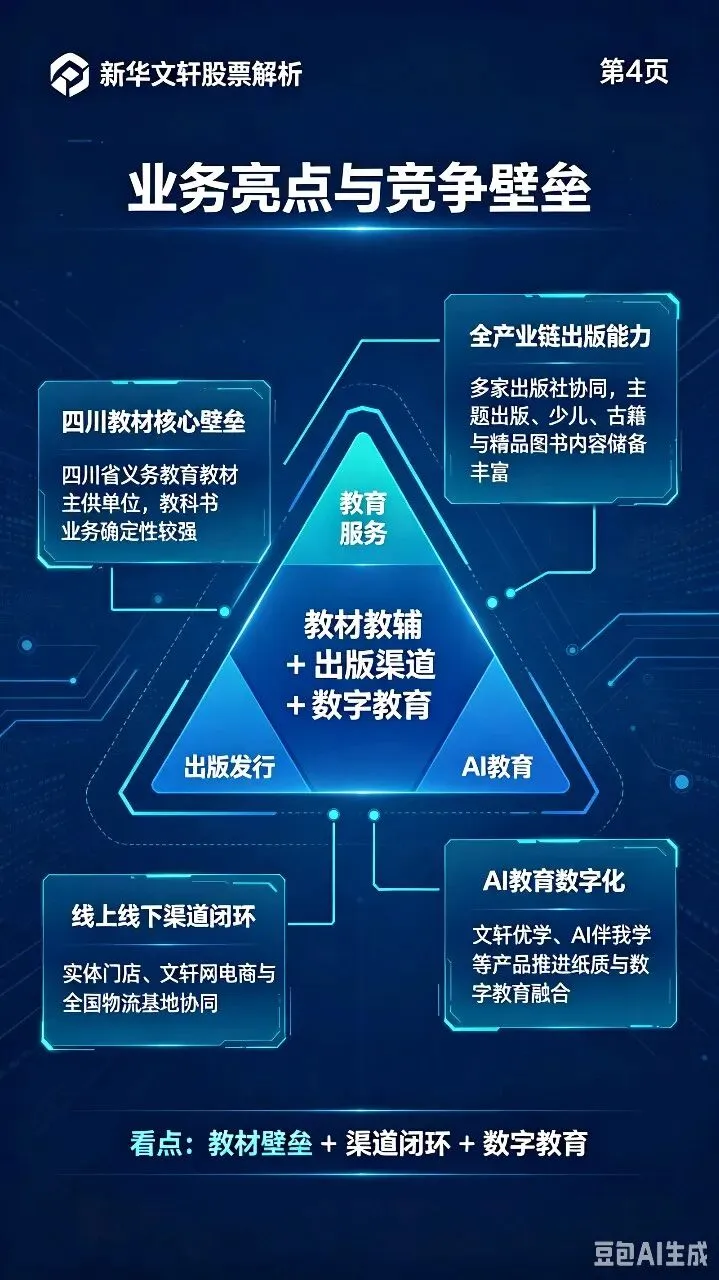
1. 四川教材发行核心壁垒:长期承担四川省义务教育教材供应,刚落地13.11亿元教科书大单,教材业务现金流稳定、确定性强,享受出版行业相关税收优惠
2. 全产业链出版能力:自有多家出版社,具备主题出版、少儿、古籍精品图书策划能力,多次斩获中国出版政府奖,内容IP储备充足
3. 线上线下渠道闭环:省内170余家实体新华书店+文轩网电商平台,四大全国物流基地,图书线上分销规模位居行业前列
4. 教育数字化转型落地:打造“文轩优学”云平台、AI伴我学教辅产品,覆盖数千所中小学,推进纸质图书+AI数字化学习平台融合出版
5. 财务质地稳健:账面现金充裕、有息负债低,抗风险能力强,分红意愿稳定
四、未来展望 & 业绩增长点
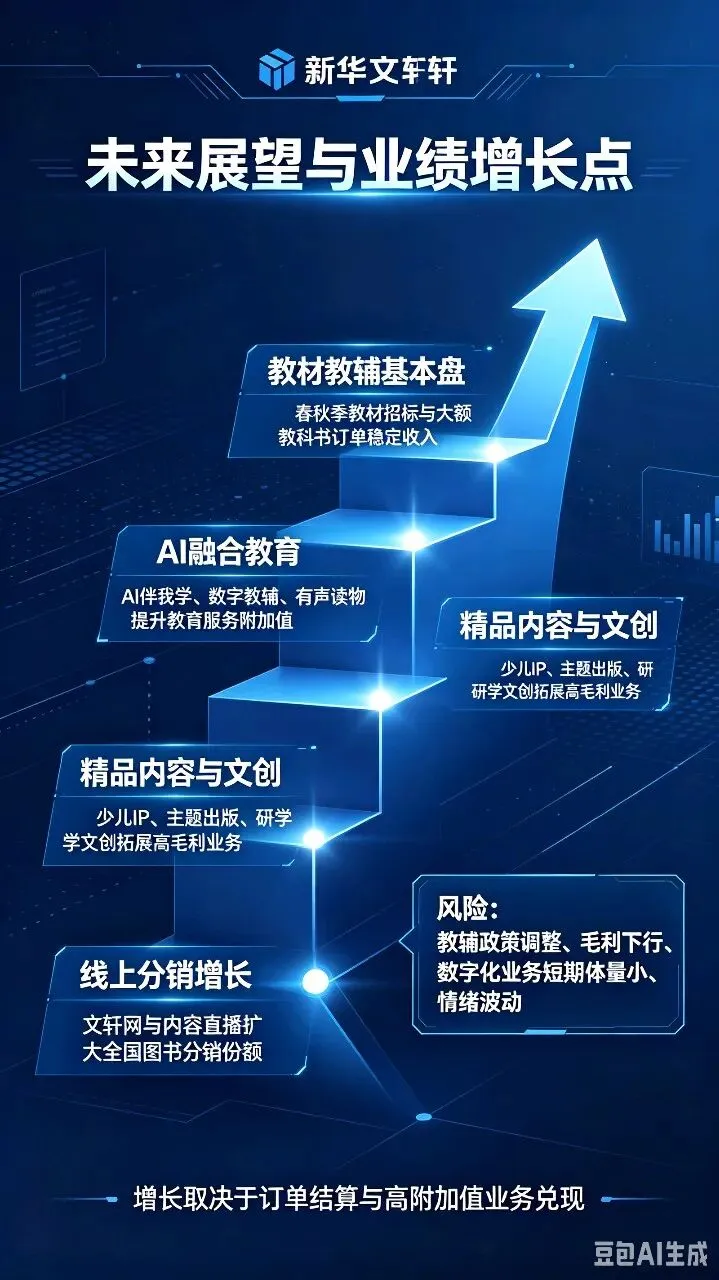
1. 核心增长点一:教材教辅基本盘稳定落地,春秋两季教科书、配套教辅持续招标,巩固四川区域垄断优势
2. 核心增长点二:AI融合教育产品放量,AI伴我学、数字教辅、有声读物等融合出版新品迭代,提升教育服务附加值
3. 核心增长点三:精品大众图书、主题出版、少儿IP开发,拓展文创、研学、文旅融合项目,提升一般图书毛利率
4. 核心增长点四:文轩网电商、内容直播电商持续拓展,扩大全国图书分销份额
5. 主要风险:教辅政策持续调整、教材采购价格下调挤压毛利;纸质图书需求持续被数字化分流;AI数字产品短期收入体量偏小,难以快速对冲主业下滑;板块题材炒作波动大
五、近期股价波动原因
本轮上涨属于AI出版+教育数字化+教材大单多重催化的题材行情
✅利好驱动:
① 披露13.11亿元四川免费教科书大额供货合同,强化教材业务稳定性预期;
② 出版“十五五”政策催化,资金追捧AI出版、教育数字化、内容版权主线;
③ 公司已有AI伴我学、文轩优学等教育数字化产品落地,在出版板块中辨识度高,和内蒙新华同属出版传媒人气梯队
⚠️压制因素:
① 上半年营收、归母净利润同比明显下滑,基本面短期承压,AI业务目前营收占比不高;
② 属于板块情绪驱动行情,游资换手活跃,股价对消息、板块情绪高度敏感;
③ 公司多次发布异常波动风险公告,提示短期涨幅较大,估值脱离原有基本面中枢
六、估值判断 & 股价合理区间
- 当前特征:传统教材出版具备稳定现金流,但主业增长乏力;短期估值溢价主要来自AI教育、融合出版的预期,属于预期驱动型标的
- 判断结论:短期受题材情绪推动估值偏高;只有AI数字教辅、研学文创等高附加值业务持续放量,对冲教材毛利下行压力,估值才有持续支撑
- 合理区间(情景推演,仅基本面参考,不构成买卖依据)
情景1(教材平稳,AI数字化业务进展偏慢):12~14元
情景2(AI教辅、融合出版订单持续落地,毛利修复):15~17元
提示:传媒题材板块弹性极强,情绪快速切换时,股价容易大幅偏离基本面区间,追高风险较高
猜你喜欢
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司

 研报速递

发表评论
发表评论: