
 研报速递
一、【东财通信】光通信观点更新:忽略短期博弈,重视以光代存的产业趋势
Meta Muse推动算力需求预期再上修,光互连底层逻辑强化。Meta于9月初推出个人AI智能体Muse,上线约12天登顶美区应用免费榜、累计下载破百万。每个用户独占常驻云虚拟机,算力消耗重心从训练转向长驻推理与多步骤工具编排,总推理与CPU编排负载指数级抬升,市场由此打消此前”AI算力需求边际放缓“的担忧。对光通信而言,总算力节点数与东西向流量有望同步放大,推动光互连需求提升,且高密度、低功耗诉求进一步加速NPO/CPO渗透与迭代。
光通信板块近期催化密集,NPO/CPO起量节奏渐明。华为全连接大会发布全球首个采用NPO技术的超节点,预计27年上市,下一代光互连技术产业化在即。9月ECOC 2026展会与10月美国OCP展会接连登场,预计将集中展示最前沿的硅光、CPO、OCS等技术进展以及下一代网络架构方案,或将成为行业情绪的重要催化剂,市场关注度有望持续升温。我们预计,NPO或将于26Q4小批量出货,27H2大规模放量;CPO有望于27Q1起量,27H2-28年大规模放量。
中美经贸接触释放缓和信号,光模块出海的监管不确定性逐步消退。习特会纽约首日经贸磋商结束,聚焦AI与贸易,美国财长“非常成功”的表态有助于缓解市场对FCC等监管压力压制光通信龙头的担忧,并修复此前因海外收入不确定性而受抑的估值预期。
我们仍然认为光通信是当前AI算力赛道中确定性最高、产业趋势最明确的方向之一。光互连将内存从计算芯片旁的本地稀缺资源转化为跨机架、可共享的内存池,可降低对持续涨价存储颗粒的依赖,并提升内存利用率与推理效率,以光代存产业趋势较为明确。此外,从800G向1.6T演进的过程中,单模块价值量显著提升,叠加NPO/CPO技术升级,光通信产业链的景气度具备较强的持续性和抗扰动能力,量价齐升逻辑更为清晰,龙头公司的业绩兑现度也更高。因此在中长期维度上,依然看好这一方向的配置价值。
#建议重点关注:中际旭创、新易盛、天孚通信、、九州一轨、华工科技、光迅科技、联特科技、汇绿生态、长光华芯、炬光科技。
二、【华源医药|CXO产业链】继续重点推荐!医药β持续加强,AI4S热度持续,CXO板块有望进一步上行!
CRDMO产业景气度持续
⭕多肽、小核酸、ADC、环肽、分子胶等技术平台快速发展,带动相关临床和商业化CDMO需求,中国企业通过前期的技术积累,在全球范围内优势显著,有望进一步提升全球产业链地位。
⭕BD带动国内早研复苏,26H1中国创新药授权超过1000亿美元,激发国内企业加速早研投入,科研上游、药效、安评等环节显著受益。
⭕AI赋能创新研发,有望加速扩容产业链。AI加速发现新分子,带动湿实验的需求,相关蛋白、分子砌块等需求提升,未来或将打开更多需求。
临床CRO需求向上
⭕中国创新药BD出海持续兑现,为临床CRO带来源头活水。中国临床研究行业具有较为显著的时间和成本效率优势,逐渐开始赋能全球研发管线。临床研究外包行业进一步整合,竞争格局趋于良性。
⭕泰格医药在国内临床外包服务行业保持领先地位,也是唯一进入全球前十的中国临床CRO(2025年数据)。
【相关标的】
🔥CRDMO综合平台:药明系、凯莱英、康龙化成
🔥CRDMO特色平台:普洛药业、药石科技、博腾股份
🔥临床CRO:泰格医药、诺思格、普蕊斯、博济医药
🔥临床前CRO:美迪西、益诺思、昭衍新药
三、 国联民生电子 今天高开低走虽然有伤士气
但我们对于 AI 硬科技的推荐反倒更加坚定 #新叙事持续显现(RSI、企业级Agent、AI4S、AI2C等方向都是已经在加速落地的宏大叙事场景),期待一个 milestone 让全球投资人信心回归和聚焦!
方向上看,我们依然坚定认为海外 Rubin 产业链(光、PCB、ODM 等)、国产AI 芯片/核心设备、后周期位置模拟等赛道会在下半年有明显超额!另外, 新技术作为结构性增量,对于 AI Capex 增速的敏感度不高,有望持续引领阶段性行情,看好 NPO/CPO (散热、保偏、FAU、检测设备等)、玻璃基板、M10、PTFE 等细分领域大放异彩!
四、(博敏电子) PCB/CCL行业再 call:业绩面超预期,安心持股过节-260922
Meta Muse爆火,AI Agent趋势再起,CPU的需求前景再度被市场关注!
从产业链了解到,目前PCB大厂更多聚焦于GPU算力板,产能供给也十分紧张,面对CPU主板的订单,更多是发往外协厂去做。#腰部PCB厂商这波承接了很多CPU主板需求,产品结构亦得到升级。
此前Agent趋势带动CPU主板需求,推动【广合科技】市值走向1200e,而此轮Muse的火爆程度和对未来需求的拉动将更大,PEG可乐观看待。
而我们近期调研来看,腰部PCB厂商的产品结构已发生较大的升级变化,如#【奥士康】CPU主板业务占比来到~20%,#【博敏电子】CPU主板占比25-30%,#【崇达】主板业务占比提升至10%(较年初翻倍)等等。后续来看各家需求结构亦会持续优化调整,#且涨价通道已经顺畅、Q3-Q4业绩值得期待!
载板方面,#重点关注【深南电路】【兴森科技】【生益科技】【华正新材】【崇达技术(公司有载板业务!)】【宏和科技】等。
此外,继续重点推荐二三线PCB厂商:#【超声电子、奥士康、崇达技术】博敏、中京、万源通、世运电路、满坤、澳弘等;
#中长期重点推荐【景旺电子(短期无任何利空,回调🉑➕)】。
五、【国联民生电子】芯片级散热升级,重视TIM、VC、TEC及Cage板块
1、AI芯片:功耗持续提升,带动TIM1/TIM2量价齐升。
➠伴随AI芯片功耗的提升,带动更高导热系数材料需求从传统碳纤维、硅脂垫片向石墨烯垫片、液态金属等方案升级,带动TIM材料单价提升;此外,随着芯片面积增大,有望同时带动TIM材料的用量增长。HBM由于散热和热扰动问题,搭载Mtec来实现精确控温,同时价值量会显著高于光模块场景。
2、光模块:从800G向1.6T演进,凝胶+垫片+VC+冷板+tec迎来升级。
➠1.6T光模块DSP、驱动芯片、激光器等器件的热流密度提升,VC与芯片间有望采用更高导热系数的凝胶,内部或新增石墨烯垫片方案,外部散热由传统散热器进一步向VC均热板、液冷板及液冷Cage升级。同时Tec属量增逻辑,逐代提升价值量。
3、NPO:强调低热阻材料与封装、冷板的协同设计。
➠NPO将可插拔或可更换的光引擎部署在交换ASIC周边,局部热耦合和温度梯度更加突出,光引擎与共享散热器之间通常需要低压缩应力导热垫片、可自动点胶的TIM凝胶或相变材料;激光器及光芯片侧可采用氮化铝陶瓷基板、钨铜热沉和TEC温控器件,系统侧则逐步导入VC或液冷板。同时在Mtec方面,从可选项变成必选项,同时后续会集成封装形式,价值量持续提升。
投资建议
随着GPU、CPU、交换ASIC与光模块持续迭代,有望带动TIM材料革新,推动配套VC均热板、壳体及液冷板同步升级。
TIM材料石墨烯及液金:鸿富诚、中石科技、德邦科技等;
光模块凝胶及VC:中石科技、苏州天脉、飞荣达等;
Tec及陶瓷基板:富乐德、中瓷电子等;
光模块壳体及Cage冷板:奕东电子、达瑞电子等。
六、【国金电子】半导体板块观点更新:关注国产算力、存储、端侧、模拟几个边际催化板块
1)AI线,国产先进制程加速扩产,#国产算力供需依旧紧缺,HBM供给持续紧张,多家国产算力芯片公司开始上调27年业绩指引,此外关注agent AI落地对CPU环节的拉动,【重点关注:寒武纪、芯原、盛科、海光、沐曦、摩尔、燧原、壁仞等】;
2)模拟,海外模拟连续多轮涨价,行业景气度反转,#看好光通信国产替代(渗透率快速提升)和AI电源芯片进展,【重点关注:圣邦、纳芯微、思瑞浦、杰华特、晶丰、南芯等】;
3)存储,据TrendForce数据,#Q3存储涨价或超预期,海外有望走出长协LTA+叠加强股东回报下的存储长周期。【重点关注:长鑫、兆易、普冉、东芯、君正等】;
4)端侧,#muse折射出端侧AI落地路径,叠加meta AI眼镜新品即将发布,【重点关注:恒玄、瑞芯微、乐鑫、全志、炬芯、晶晨等】
七、飞凯材料交流纪要--20260921
经营情况与展望: 1)上半年营收17.2亿元,扣非净利润同比+47%,经营活动现金流同比+101%至4.78亿元;公司减少部分低毛利及贸易类业务。2)紫外固化、屏幕显示、半导体和有机合成材料销售分别同比+30%、+16.8%、+8%和+24%;液晶材料收入约7.3亿元,EMC收入约1.4亿元。3)下半年半导体材料可能略好于上半年;紫外固化和显示材料争取维持上半年水平,有机合成材料整体稳定;若下半年收入维持上半年水平,全年收入有望创历史新高。
紫外固化与光纤涂覆: 1)上半年光纤涂覆材料销售约+30%,主要来自提价,销量同比略降;与客户协商的提价幅度约30%-40%。2)新型高速光纤的涂覆材料单耗低于传统光纤,价格相对更高;长期协议下提价需兼顾客户关系和下游成本。3)相关产品售价曾由约240元/公斤降至约40元/公斤,毛利率仍约40%,主要依靠自研自产关键树脂和核心原料。4)公司提示下游集中扩产可能带来周期性过剩,后续将按客户订单和扩产节奏安排产能,不盲目扩张。
液晶与非显示应用: 1)液晶材料仍是公司最大单一产品线;全球显示用液晶材料约1,000吨,公司销量超过200吨,国内大尺寸市场份额约一半。2)公司自产价格较高、核心和关键的液晶单体,通用低价材料采取外采,以维持成本竞争力。3)公司布局PDLC及非显示应用,方向包括调光玻璃、办公空间、电子价签和公交站显示;放量仍取决于成本下降和推广进度。4)小尺寸市场客户更分散,需要投入更多销售和服务资源。
半导体材料: 1)湿电子化学品涉及清洗、蚀刻等工序,现阶段以后道封装应用为主,部分产品向前道延伸;前道对纯度、配方和工艺适配要求更高。2)HBM相关材料采用成套导入思路,存量客户先导入已有材料再推配套胶材,新客户则优先推动胶材验证。3)高端EMC仍主要由日本供应商供货,公司安庆新产线已投产,关键树脂通过自主研发和外部合作两条路径推进。4)陶瓷基板涉及氧化铝和氮化铝,氮化铝工艺更难、导热性能更好;当前月产能约7,500片,粉体主要从日本采购,国产原料仍在持续验证。
八、【国投证券化工&新材料】磷化铟更新:衬底需求加速释放,光智科技已获6英寸订单0922
#磷化铟在光通信中作用难以替代,下游放量与原料制约形成错配
随着大规模AI集群快速发展,磷化铟的作用愈来愈难以替代。据英伟达预测,2026-2030年全球磷化铟晶圆整体需求将激增20倍左右。当前全球磷化铟需求与实际产能之间存在鸿沟,叠加上游铟资源伴生属性与出口管制、高纯红磷极度依赖海外,以及中游衬底寡头垄断、下游EML芯片严重短缺等多重约束,磷化铟战略权重空前。
#海外主导磷化铟衬底市场,6英寸成为后续竞争核心
当前日本住友电工、美国AXT、日本JX金属合计占全球90%+磷化铟衬底产能;国内以云南锗业、光智科技等企业为第一梯队,正快速扩产与技术升级。目前2-4英寸的中低端场景已实现国产替代;6英寸高端场景正在经历海外资本投入放大,国内亦在加速验证。在各大厂商资本投入带动下,磷化铟衬底需求有望加速释放。但磷化铟衬底供给弹性偏弱,产线扩产、客户认证周期较长;叠加光模块迭代对高速传输性能提升的迫切需求,海内外产业链同步向大尺寸衬底升级,我们认为6英寸磷化铟衬底市场有望迎来高速增长。
#光智科技置入先导集团衬底业务,已获头部客户6英寸订单
据光智科技投关记录,先导科技集团已建立高纯铟和6.5N级以上高纯红磷-磷化铟衬底-外延片-光芯片全产业链布局,打造光通信基础器件的IDM模式。光智科技通过增资控股先锐科技,置入先导集团全部的磷化铟衬底业务,具备原材料保供、核心设备自研、技术工艺三大优势,目前已完成2英寸→4英寸→6英寸三代晶体迭代,为国内首批推出6英寸磷化铟衬底的厂家之一,已获得某全球头部客户6英寸磷化铟衬底的订单,有望充分把握大尺寸衬底需求扩张带来的产业机遇。
同板块关注云南锗业。
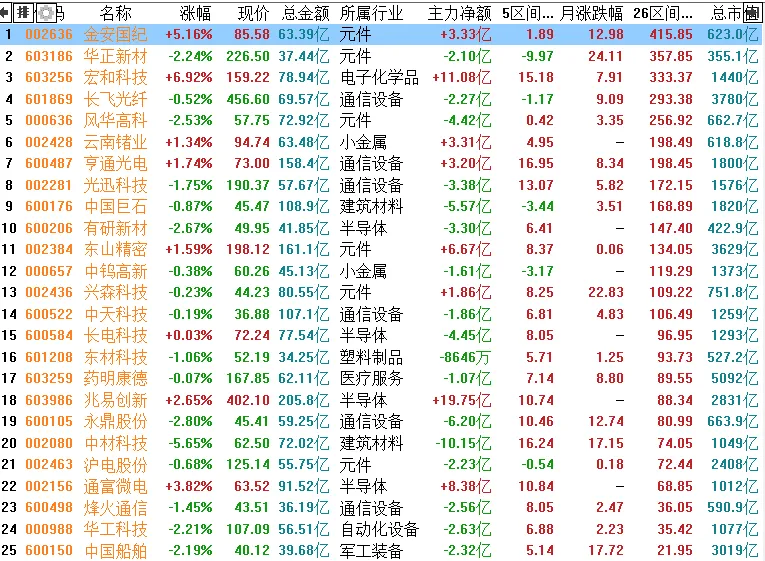
主板:25支
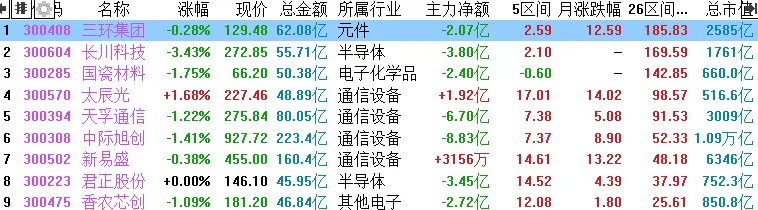
创业板:9支
免责声明及风险提示:本文内容均基于公开信息整理、个人经验总结或知识分享等,仅供读者参考、交流和学习之用,不构成投资建议;投资有风险,交易需谨慎。

发表评论
发表评论: