
 研报速递
“即便跨入 2026 年底,全球 MLCC 行业依然处于周期的早早期!”
一份 40 页的重磅研报,把被戏称为“电子工业大米”的被动元器件推向了华尔街的聚光灯下。大摩全面翻多,释放了怎样的产业信号?
一、打破“见顶论”:为什么大摩敢喊早早期?
过去两年,消费电子疲软让市场习惯性将 MLCC 视为高度内卷的传统周期品。
但大摩在 40 页的测算中指出了关键反差:这一轮不是普通消费品的小修小补,而是 AI 算力与高阶车载对底层元器件的“物理级吞噬”。
传统通用服务器对 MLCC 的单机用量约在一两千颗,而英伟达 GB200 及同级别 AI 算力机架,单机用量直接飙升至 8000 到 15000 颗以上,消耗量暴增 4-8 倍!
更关键的是,AI 服务器对电平波动极度敏感,消耗的全是超高容量、超低 ESR(等效串联电阻)的高单价高毛利料号,直接驱动行业走出“量价齐升”的独立行情。
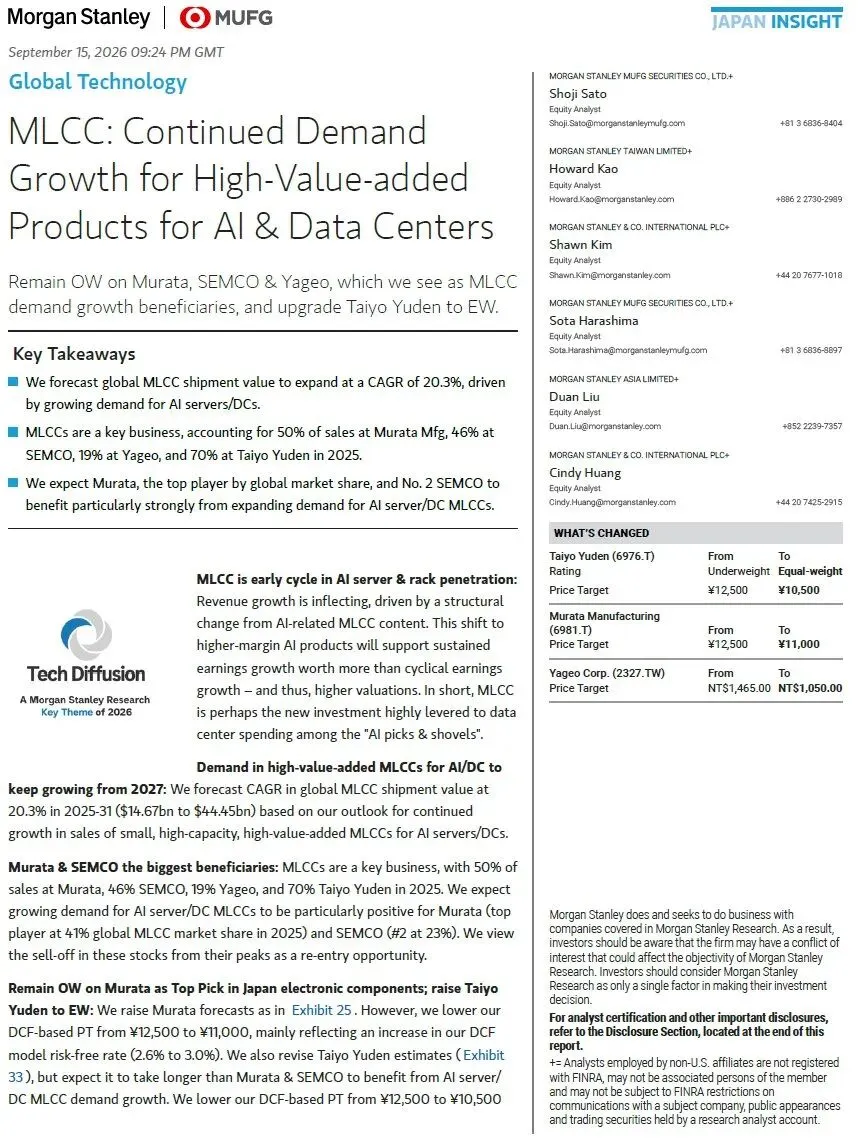
▲ 摩根士丹利:MLCC 行业周期位置与头部厂商评级
二、原厂拐点确立:大厂吹响进攻号角
从全球供给格局来看,大摩明确了三大标的的阶段定位:
• 村田制作所(6981.T):全球车规与高阶 AI MLCC 的绝对霸主,订单可见度与溢价能力最强,是大摩的核心首选;
• 三星电机(009150.KS):凭借高阶高容产品在海外云巨头供应链的攻城略地,业绩弹性最为迅猛;
• 太阳诱电(6976.T):大摩正式将其评级上调至“持有”,确认其至暗时刻已经过去,库存出清完毕进入盈利修复通道。
💡 产业观察
物理规律从不说谎——算力跑得越快、功耗飙得越高,就越需要海量的基础被动元件来平抑电流、稳定电压。当大摩断言 2026 年底才不过是周期的黎明前夕,这场深潜到电子工业基石的复苏浪潮,才刚刚拉开序幕。
本文整理参考自 Morgan Stanley 全球硬件团队 40 页深度研报,内容仅供行业信息参考,不构成任何投资建议。欢迎关注交流。


发表评论
发表评论: