
 研报速递
中观

社融信贷月报:1-8 月直接融资占比首次过半
特斯拉机器人量产有望加速,驱动具身智 能模型发展
继续保持港股仓位灵活度
AIDC加剧全球缺电,燃机领航+多路线补位 国产链出海提速
港股策略

社融信贷月报:1-8 月直接融资占比首次过半

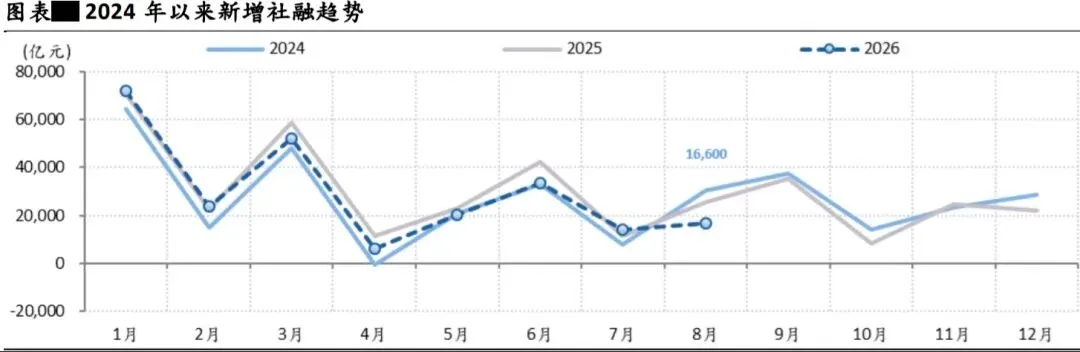
8 月新增社融结构加速切换。根据人民银行数据,8 月中国内地新增社融 1.66 万亿元,同比少增 9,000 亿元。从社融结构看,1-8 月政府债券、企业 债券及非金融企业境内股票融资规模合计 12.03 万亿元,在同期社融总量 中的占比首次增至 50%以上,表内信贷占比则降至 45%以下。其中,企业 债券融资、非金融企业境内股票融资 8 月同比分别多增 1,300 亿元和 184 亿元,显示企业直接融资对当月社融的支撑作用进一步凸显;受去年高基 数因素影响,8 月政府债券融资同比少增 3,500 亿元。
M1 止跌回稳。受财政资金托底、企业活期改善因素影响,8 月 M1 增速 4.1%,环比上升 0.1 个百分点;M2 增速 7.5%,环比下降 0.2 个百分点,为 连续 3 个月下降,显示信贷派生偏弱仍对 M2 表现构成制约; M2 与 M1 之间的“剪刀差”由上月的3.7个百分点进一步收窄至3.4个百分点,显示 资金活化程度继续呈现局部改善。
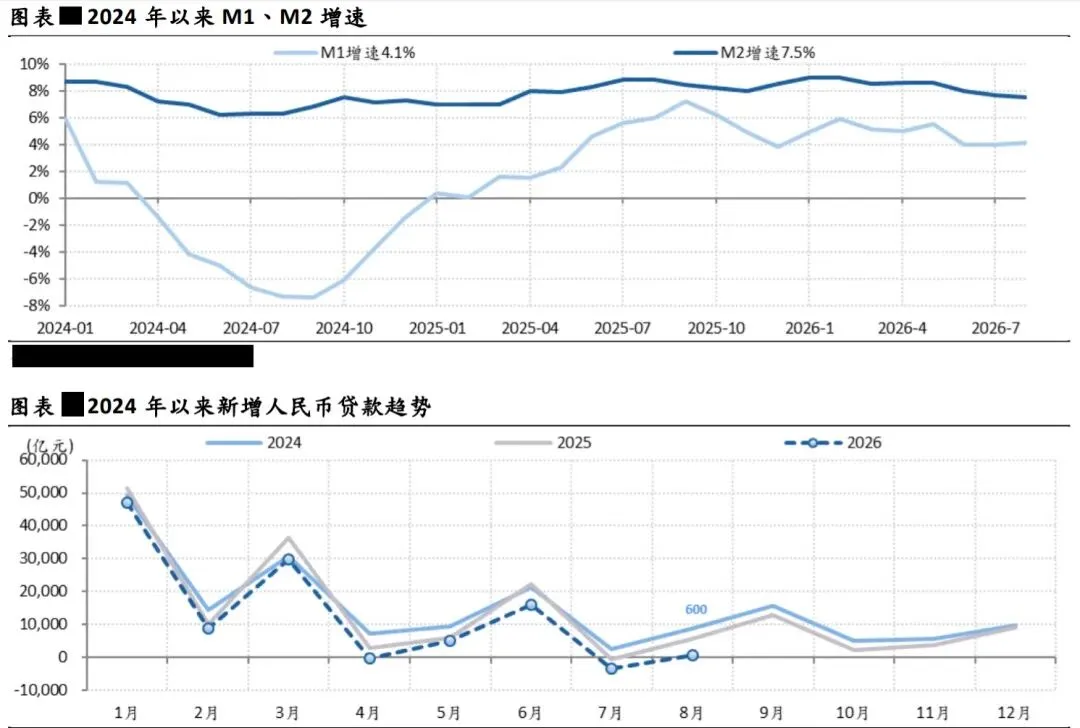
8 月新增人民币贷款由负转正。8 月新增人民币贷款由上月净减少 3,400 亿 元转为增加 600 亿元,其中企业中长期贷款增加 3,200 亿元,票据融资增 加 1,000 亿元。8 月新增人民币贷款同比少增 5,300 亿元,与上月相比少增 幅度仍有扩大趋势,但截至 8 月末的服务业中长期贷款余额同比增长 9.3%、普惠小微贷款余额同比增长8.3%,均高于其他各项贷款增速,显示 贷款流向进一步向科技金融、绿色金融、普惠金融等重点领域收敛;居民 贷款净减少2,029亿元,同比多减2,332亿元,其中居民短期和中长期贷款 均有所减少,反映居民消费和住房相关融资需求有待进一步恢复。
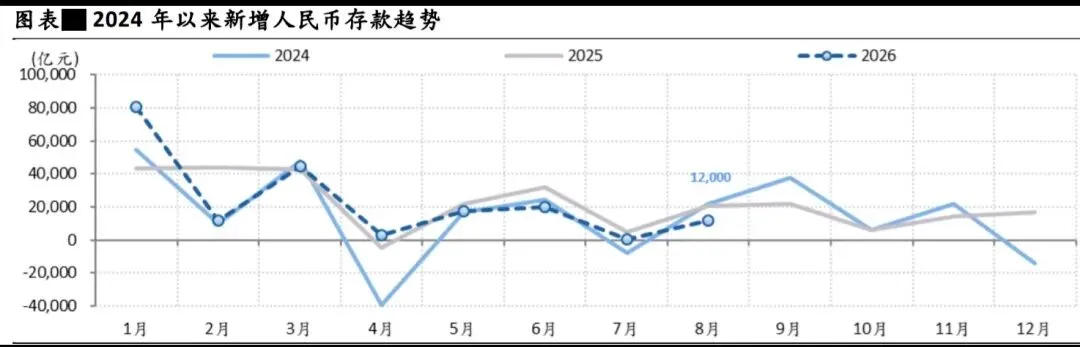
8 月人民币存款较上月明显回升。8 月新增人民币存款 1.2 万亿元,较 7 月 新增 300 亿元明显跃升,其中非银行业金融机构存款 7,700 亿元为新增主 力。受近期资本市场变化影响,居民及企业存款向非银存款的转化过程出 现一定反复。8 月新增人民币存款同比少增 8,600 亿元,其中非银金融机 构存款同比少增 4,100 亿元。
投资启示:8 月金融数据总体保持稳健,社融结构继续切换,贷款降速提 质更趋明显,特别是股票、债券等直接融资在社融总量中的占比快速提 升,有有望为券商机构业务带来增量机会,建议继续关注企业债券和股票 融资的持续性表现。从上市银行 2026 年中报情况看,银行净息差已呈边 际企稳迹象,但银行之间仍有分化,同时信贷规模增速低于市场预期,在 当前市场环境下,客群基础坚实、存贷款规模保持稳定增长的头部银行或 将展现更强竞争实力,建议继续关注国有大行配置机会。

特斯拉机器人量产有望加速,驱动具身智 能模型发展

市场对具身智能模型发展的预期较低,而特斯拉 Optimus 量产有望推动模型发展。 此前市场对人形机器人大脑模型或具身智能发展的预期较低,我们认为主要由于国 内数采中心的现实瓶颈,即尽管国内多地大规模布局人形机器人数采训练中心,但 本体构型差异大、仿真到真实物理世界迁移问题、高质量真机交互数据供给不足等 问题凸显,模型迭代节奏慢于市场期待,给板块估值带来持续压制。我们近期观察 到特斯拉 Optimus 仍在持续推进量产,随着特斯拉 Optimus 硬件端推进,真机实测 数据有望加速积累,或逐步修复市场对于人形机器人模型迭代较慢的预期。
⚫ 供应链审厂释放特斯拉 Optimus 量产加速信号。我们看到近期特斯拉启动 Optimus 中国供应链量产审厂工作,叠加弗里蒙特工厂原 Model S/X 产线改造,马斯克目标 在 2026 年晚些时候启动生产 Optimus,释放出人形机器人量产即将加速的信号。我 们认为本轮供应商审厂属于量产前关键验证流程,将重点考核零部件一致性以及量 产交付能力;此外弗里蒙特模块化产线持续安装调试,德州工厂加速建设,也将为 后续小批量爬坡做好准备。从产业链视角看,上游零部件企业同步推进产能准备, 人形机器人行业量产确定性进一步抬升。
⚫ 硬件放量有望驱动具身模型实现突破。我们认为特斯拉 Optimus 量产爬坡将打开真 机数据采集空间,进而推动具身模型训练实现突破。根据特斯拉 2026Q2 电话会, 第三代 Optimus 人形机器人在外形、人体动作逻辑上全面对标人类,这套设计能够 方便机器人学习人类实操动作,为模型训练提供海量真实数据,且特斯拉工厂全体 工人的实操动作,都有望成为 Optimus 模型训练素材,公司配备专属数据采集团 队,采集高精度人工示范动作,用于模型微调优化。此外,首批下线 Optimus 将部 署于 Optimus Academy 工厂内部场景采集数据。我们预计随着 Optimus 出货规模 提升,硬件量产‑真机采集‑模型迭代的正向飞轮有望运转,推动具身智能模型发展, 并挖掘出新市场场景。
⚫ 此前市场担忧人形机器人大脑模型发展较慢,但我们认为随着特斯拉量产加速,新 一轮的具身智能模型训练有望加速,具身智能模型也有望实现突破,持续挖掘市场 场景,带来投资机会。相关标的:拓普集团(601689,买入)、三花智控(002050,买 入)、五洲新春(603667,未评级)、恒立液压(601100,未评级)、震裕科技 (300953,买入)。
港股策略

继续保持港股仓位灵活度

核心观点
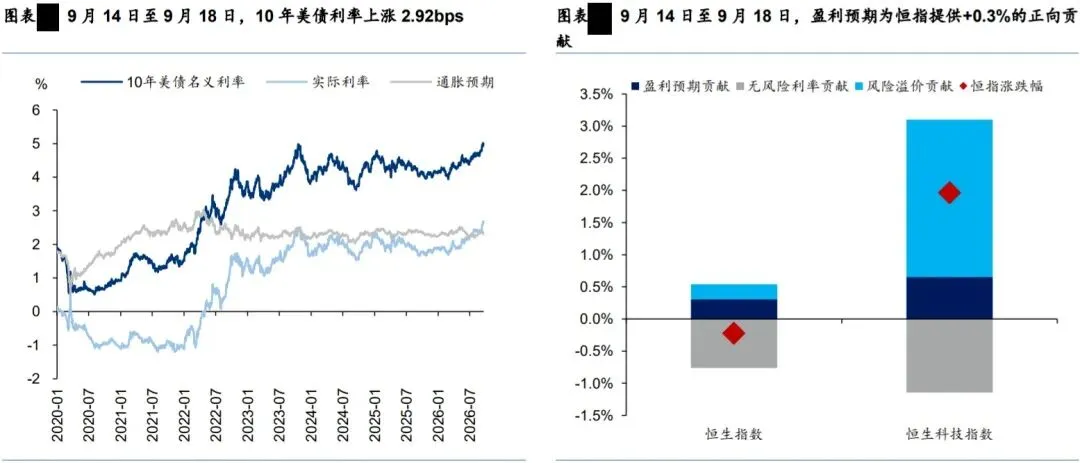
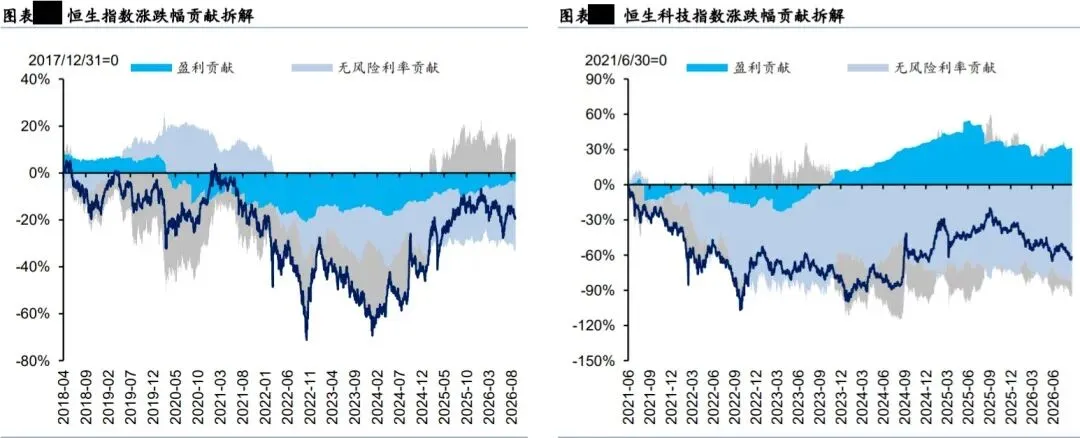
利率波动率下降但点位风险尚未解除,盈利预期暂未修复,港股市场短期或 有企稳反弹,但时间和程度都有待观察。在 FOMC 落地后期权市场隐含看 跌情绪和负 Gamma 波动有所降温,市场或较之前有技术性改善。但从趋势 看,港股目前面对的海外流动性收紧和国内基本面平淡格局并未扭转。1) FOMC靴子落地后改善了利率波动率,但美债利率点位依然维持在5%附近, 后续路径以油价和通胀决定,且全球央行收紧货币政策的方向并未改变,对 港股估值形成制约。2)基本面上,二季报盈利增长中金融和资源品为主要 贡献,近期盈利预期震荡走平,未明显改善。配置上,我们认为均衡配置需 要从行业层面进一步下沉到结构层面。红利仍是底仓,但应控制股息率优势 相对 A 股收敛、派息率提升难度较大的行业敞口,如银行、煤炭,增配石 化和燃气等更具性价比的方向;创新药及 CXO 龙头在加息落地交易中已有 修复,可继续持有,但 β 弹性有限,需精选个股并设好止盈;饮料乳品等必 需消费进入基本面底部右侧,但缺少催化,保持耐心。
基本面:互联网与纺服边际改善居前,医药上修放缓
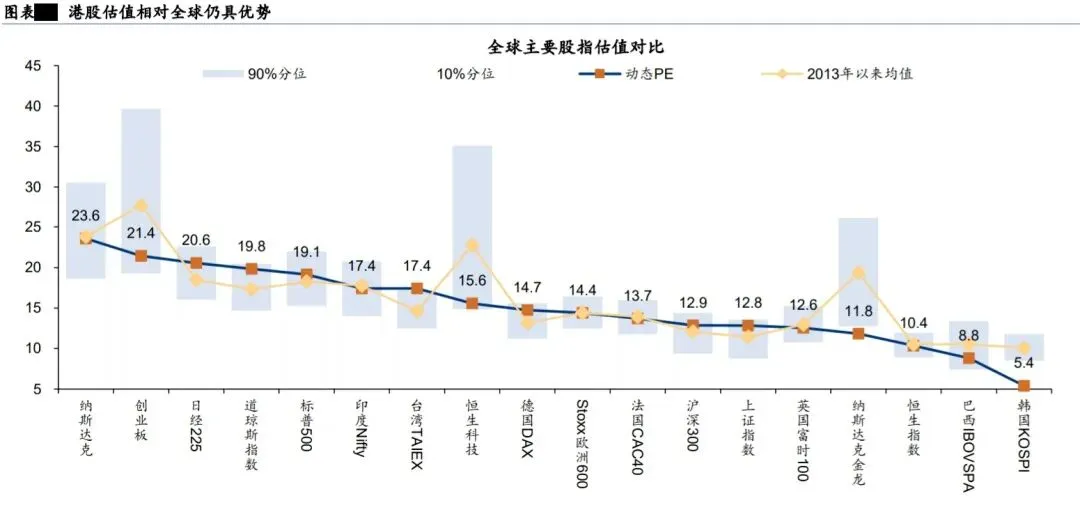
截至 9 月 18 日,港股非金融 FactSet 一致预期 2026 年盈利(简称盈利预 期)近 4 周-0.1%、维持走平,近 1 周-0.1%;近 1 周上修占比升至 59%。 板块层面,互联网由降转升(近 1 周 0.2%),但上修占比跌至 48%;高股 息维持上修(近 1 周 0.3%),升幅集中在最近一周,上修占比升至 55%; 创新药上修放缓(近 1 周 0.2%),上修占比回落至 50%;消费降幅收窄(近 1 周基本持平)。行业层面,纺服下修收敛,最新一周转正(0.3%),上修 占比升至 45%。医药上修动能回落(近 4 周 1.3%、近 1 周 0.4%),上修 占比回落至 57%;公用由升转降(近 1 周基本持平),但上修占比跌至 44%。
资金面:南向连续第四周净流入,主动外资流出扩大
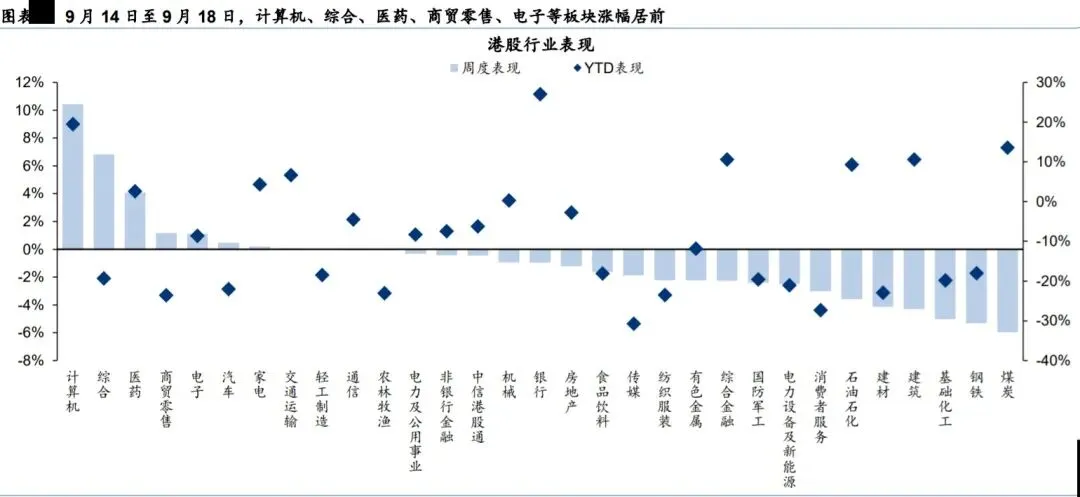
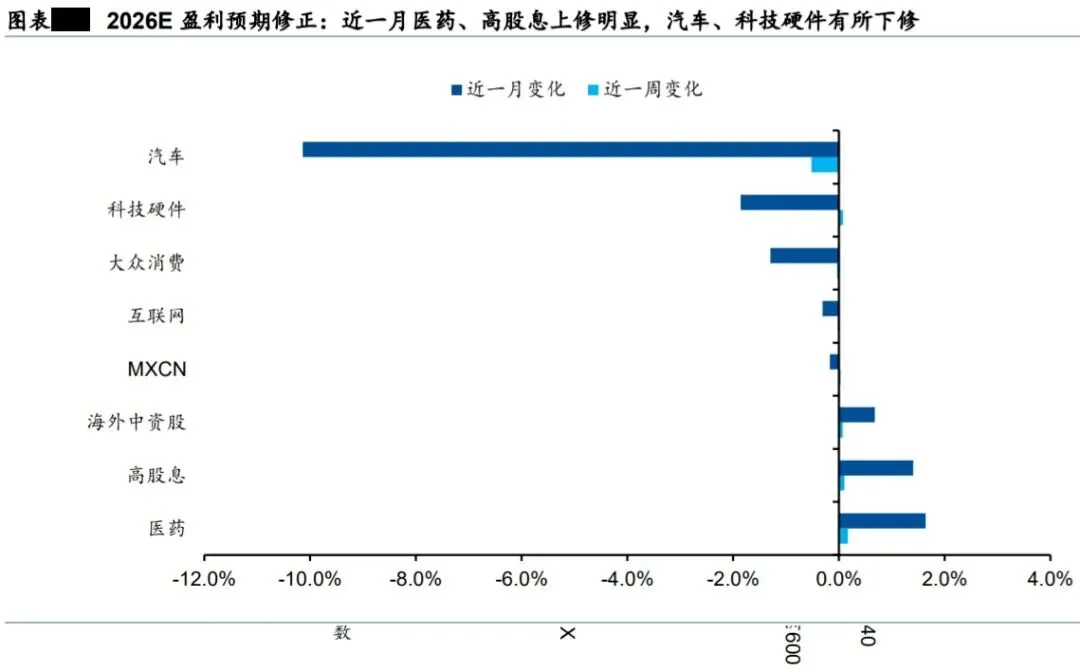
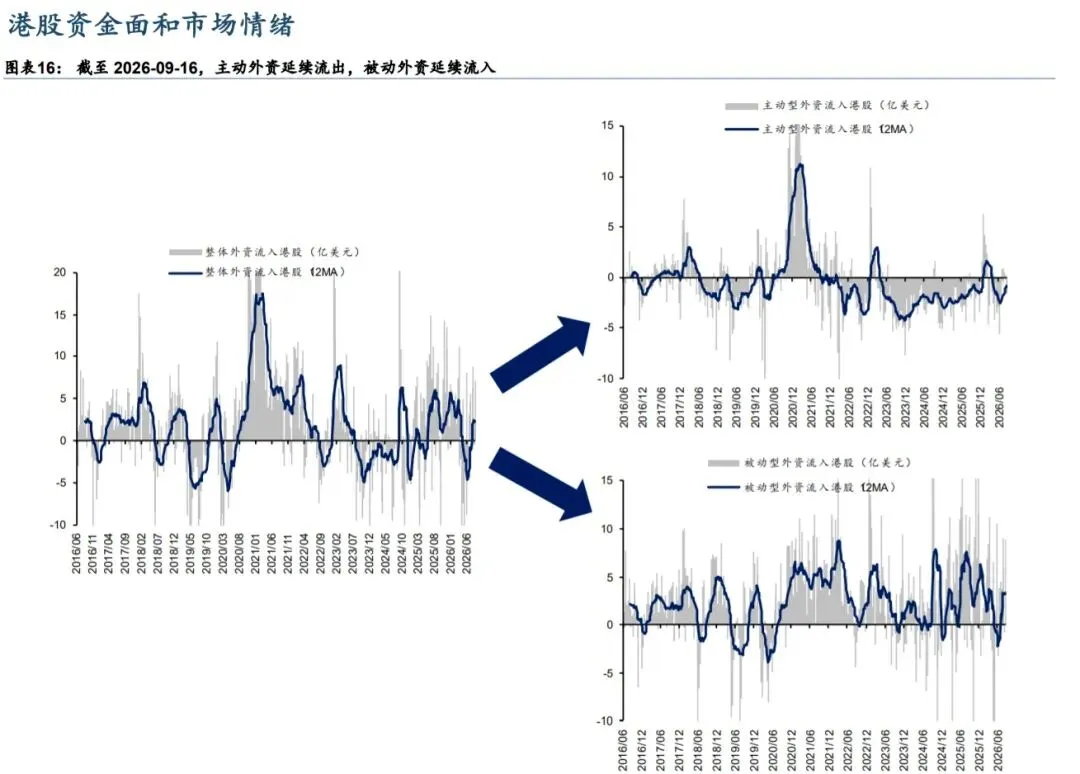
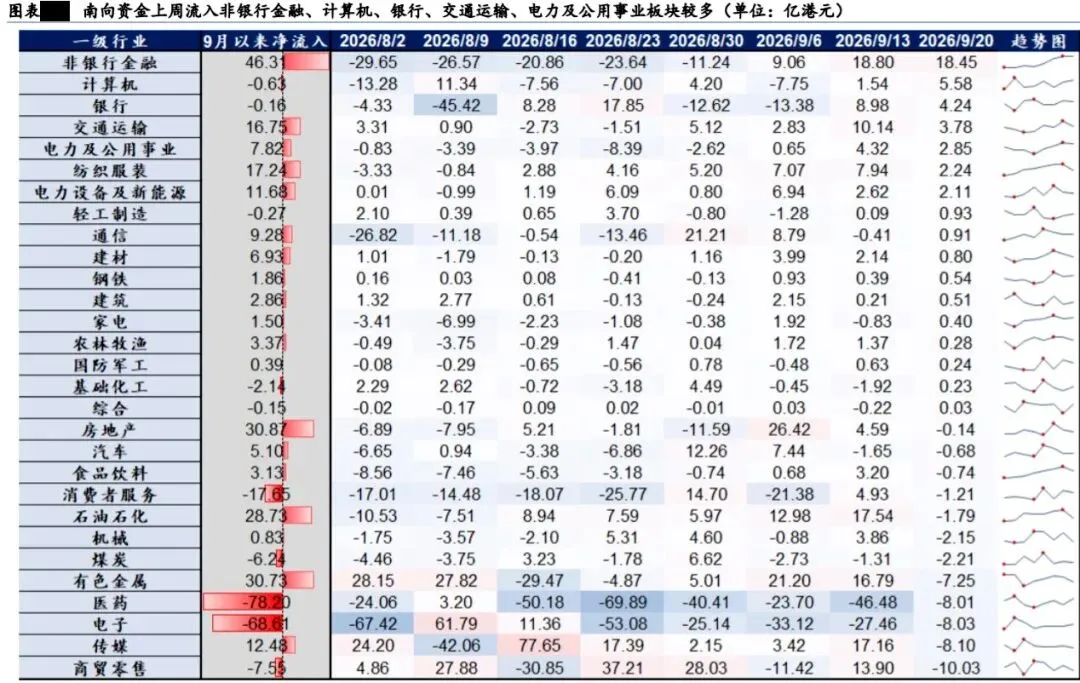
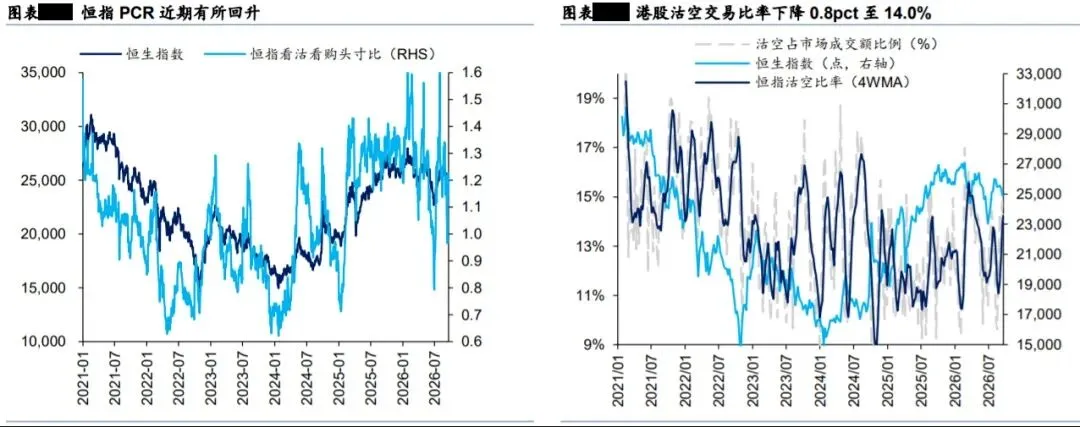
外资方面,截至周三,EPFR 口径下整体外资净流入港股 7.1 亿美元,流入 加速(前一周+2.3 亿美元),但结构分化加深:主动外资净流出扩大至 1.7 亿美元(连续第二周流出),被动外资净流入 8.8 亿美元,增量仍完全由被 动资金贡献。沽空方面,最新一期港股沽空交易比例周均值-0.8pct至14.0%。 南向方面,本周净流入约 120 亿港币(前一周约 201 亿港币),连续第四 周净流入、节奏有所放缓,五个交易日均为净流入;非银行金融、计算机、 银行、交通运输流入居前,商贸零售、传媒、电子、医药流出居前。
市场情绪:情绪小幅回落,南向指标升至高位
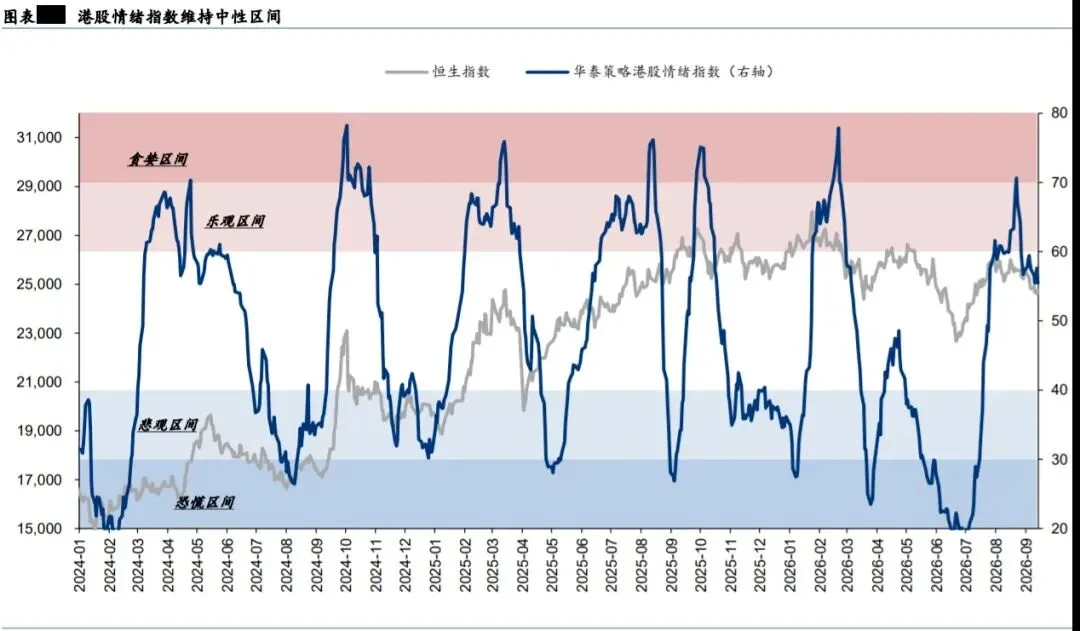
港股情绪指数最新读数 55.5,较上周 57.4 小幅回落,连续第八周处于 50 中性水位上方。 归因来看,南向净流入/买入强度大幅回升至 73/97 (+22/+28),净买入强度已处历史高位,期货升贴水低位回升至 29(+11); AH 溢价(-14 至 63)、看沽看购(-5 至 50)、隐波及换手回落,价格类 与情绪类指标随震荡走弱,南向成为最主要支撑。情绪指数择时策略近一年 纯多头/多空超额收益约 13pct/29pct。
配置:基本面与贴现率赛跑,红利及创新药均需下沉择线
中期视角,港股估值修复空间或仍受全球流动性总量压制,因此,继续建议 将红利作为底仓,但应控制股息率优势相对 A 股收敛、派息率提升难度较 大的行业敞口,如银行、煤炭,增配石化和燃气等更具性价比的方向。短期 视角,创新药及 CXO 龙头在加息靴子落地的交易中有所修复,可继续持有 但 β 弹性有限,需选股并设好止盈。此前提示的饮料乳品等必需消费进入基 本面底部右侧运行,但缺少催化,保持耐心。

AIDC加剧全球缺电,燃机领航+多路线补位
国产链出海提速

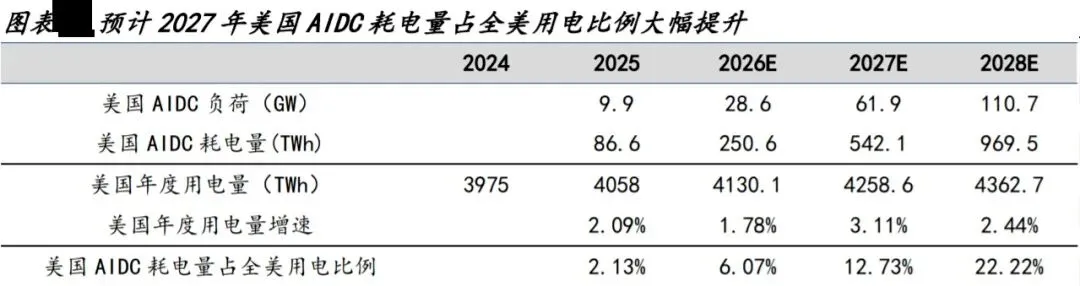
投资逻辑: AIDC 加剧电力消耗,到 2030 年电力供应仍然紧张。AIDC 建设导致全球电力需求大幅提升,我们测算 2025-2027 年美 国 AIDC 耗电量占全美用电比例分别为 2.14%/6.07%/12.73%,2027 年 AIDC 耗电量占比将会大幅增加,明年美国缺电 将更加严重。
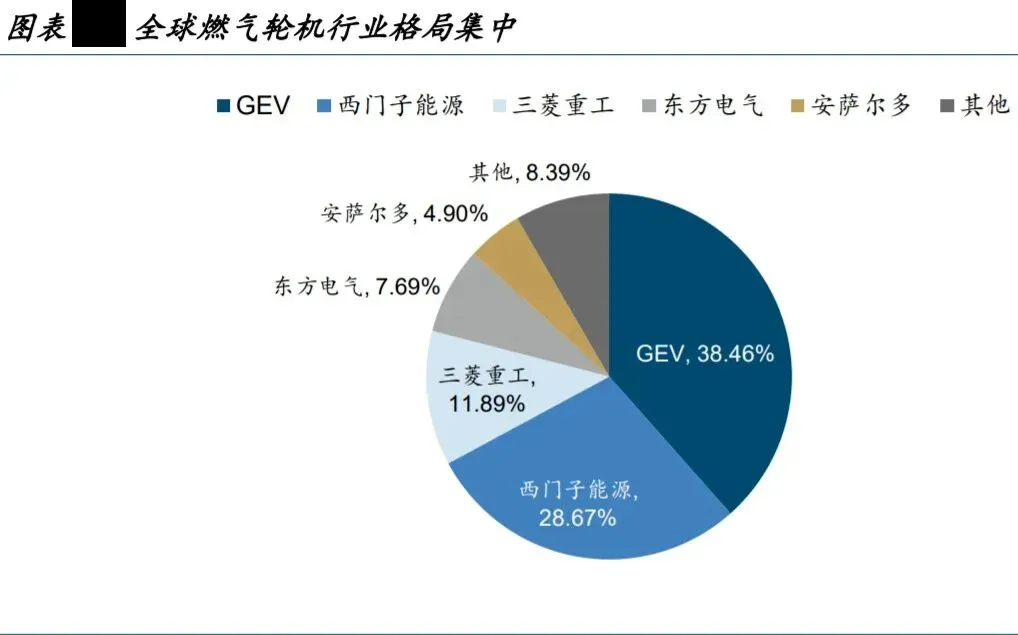
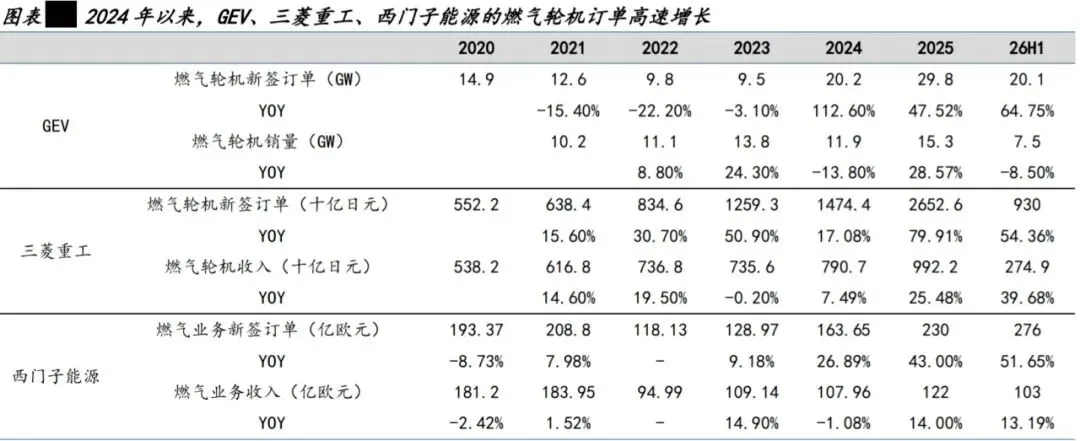
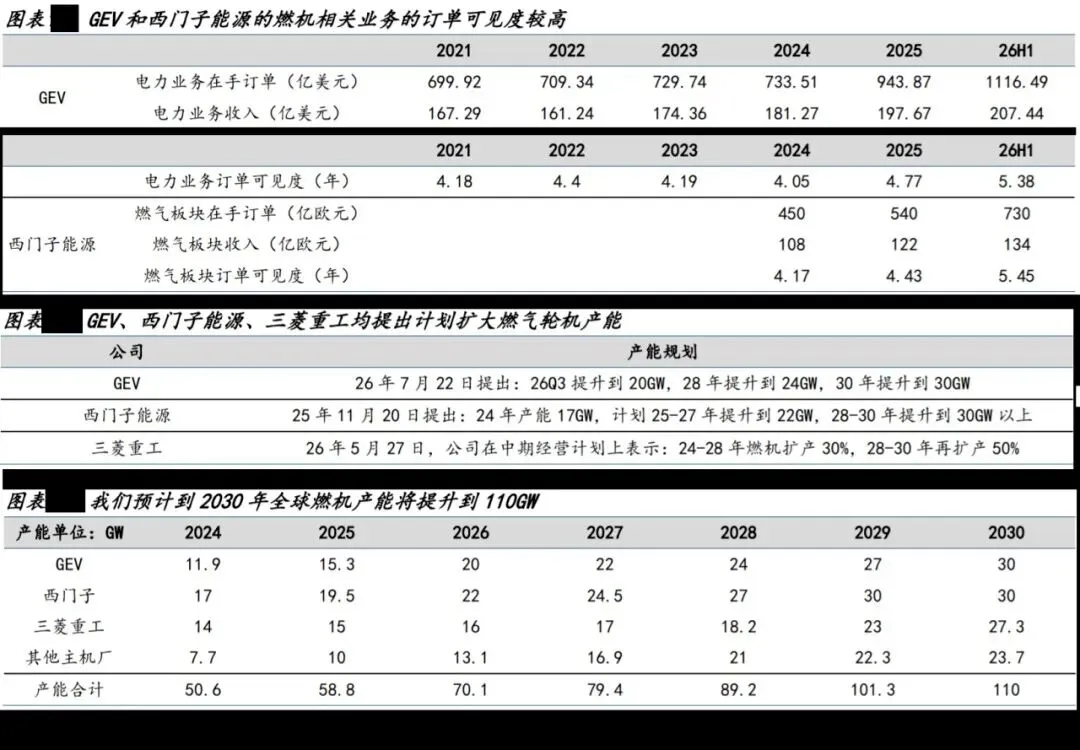
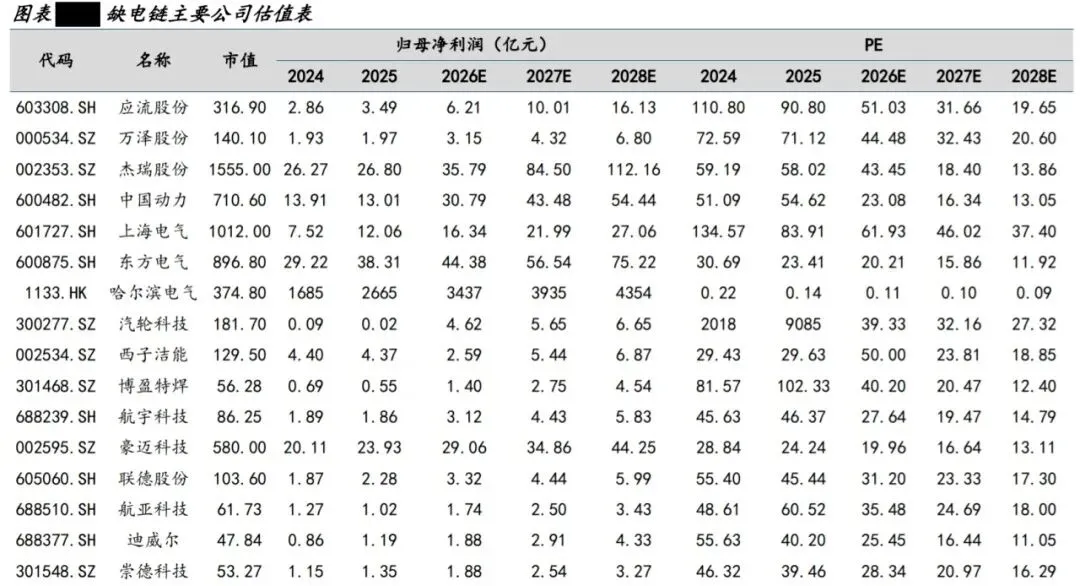
燃气轮机:AIDC 供电最优解,供需缺口扩大,看好国产链龙头出海提速。燃气轮机凭借发电稳定、适合调峰发电、功 率大、成本低等综合优势,未来预计长期成为 AIDC 首选供电方案。2024 年以来,海外燃机龙头 GEV、西门子能源等 订单持续高增长,在手订单可见度已经超过 5 年,行业景气度高。叶片是燃机核心零部件,技术壁垒高、价值量占比 高,行业集中度高,是燃机扩产的主要瓶颈。由于海外叶片龙头 PCC、HWM 扩产缓慢,应流股份等国内叶片龙头加速 进入海外供应链体系。此外,在海外整机产能紧张背景下,国内的燃机集成商龙头杰瑞股份、主机厂龙头上海电气、 东方电气等也将迎来加速出海的机遇。
退役航机改燃机:盘活存量航机资产,开辟 AIDC 供电新路径。航机与燃机工作原理相同,可经过增减部件改造为燃 机。全球航机租赁商龙头 FTAI 拥有超过 1000 台 CFM56 航机资产,在 25 年底推出 FTAI Power(专注于将 CFM56 改为 25MW 燃机),规划 2027 年产能提升到 100 台。退役航机改燃机交付速度快,FTAI 将航机改装为发电涡轮机仅需 30-45 天。2026 年 4 月,FTAI 宣布与杰瑞股份成立合资公司,杰瑞负责将燃机机头与发电机等部件集成,共同开拓数据中 心市场。2026 年 7 月 22 日,合资公司已与美国头部超算企业签订 14.65 亿美元大单,未来订单有望长期提升。
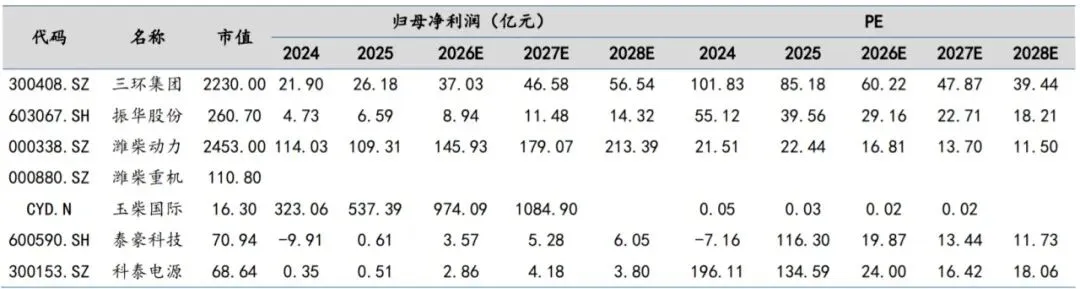
SOFC:适配 AIDC 快速部署电力的需求,龙头公司 GW 级订单落地。固体氧化物燃料电池(SOFC)具备交付快、冗余配 置低、效率高、低排放等优势,并且未来随着政府补贴和规模效应,SOFC 还有降价空间。海外 SOFC 龙头 BE 从 2025 年开始订单提速,2025 年设备在手订单 60 亿美元,同比+140%。2026 年 4 月 13 日,BE 与 Oracle 签署 2.8GW 订单, 实现 GW 级订单落地。SOFC 行业景气度提升,看好国内产业链龙头振华股份、三环集团等订单同步高增。
燃气内燃机:承接燃气轮机溢出需求,海外龙头订单、扩产加速。燃气内燃机凭借建设周期短、响应速度快及初始投 资门槛较低等综合优势,在燃机交付趋紧背景下,有望承接外溢市场需求。全球燃气内燃机市场格局集中,龙头公司 包括卡特彼勒、颜巴赫(INNIO)、瓦锡兰等,2025 年前五大厂商合计份额达 55%。卡特彼勒近年来在手订单逐季度提 升,2026Q1、Q2 末,在手订单分别同比增长 79%和 92%。2026 年卡特彼勒将 2030 年内燃机和燃机产能目标上调至 65GW。 在全球产能紧缺背景下,国内产业链龙头竞争力不断提升,未来燃气内燃机业务出海有望加速。
柴油发动机:数据中心备用电源,国内龙头加速切入全球供应链。柴油发动机组是不可替代的备用电源,受益下游资 本开支加速,柴油发电机需求也加速上行,海外龙头柴发收入 2026 年显著提速。康明斯是全球柴油发动机龙头,Power generation 业务 2023-1H26 收入增速分别为 2.41%/11.66%/17.56%/34.50%,收入加速提升反映了行业景气度上行。 国内柴发产业链龙头近年来竞争力不断提升,海外市场开拓不断加速,未来收入有望长期提升。
投资建议
全球 AI 数据中心规模扩张带动发电需求提升,但供给端产能持续紧张,建议关注国内燃气轮机、退役航机改燃机、 SOFC、燃气内燃机、柴发等领域竞争力提升的产业链龙头,推荐应流股份、杰瑞股份、中国动力、西子洁能等。


发表评论
发表评论: