
 研报速递
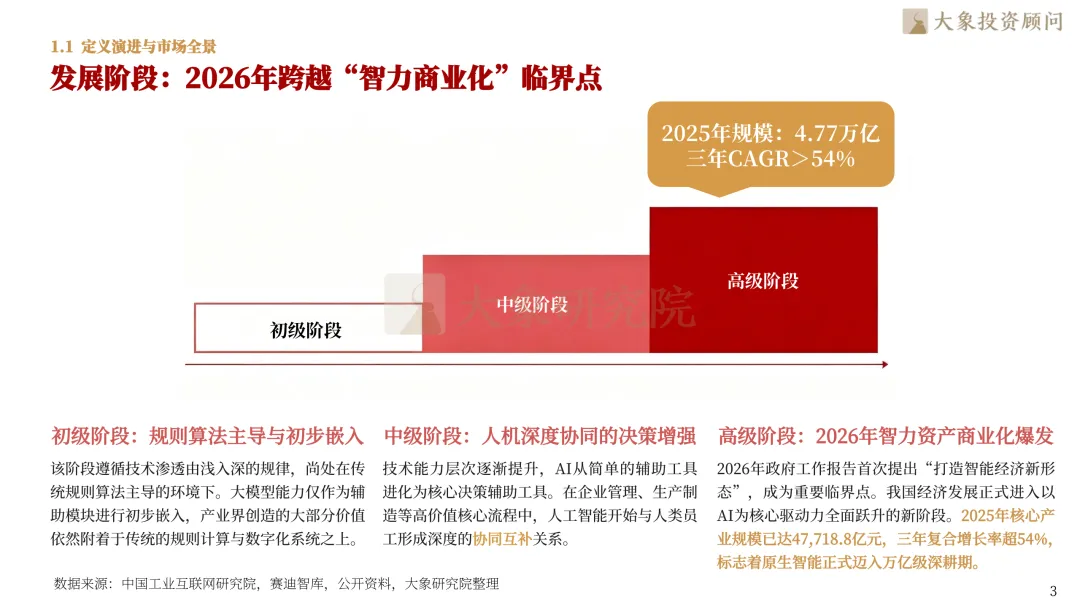
当前,我国智能经济正式跨越“智力商业化”临界点,2025年核心产业营收规模达4.77万亿元、三年复合增长率超54%,预计2035年将跨越至29.6万亿元。本轮产业跃迁并非单一规模扩张,而是以“感知-决策-自治”为核心逻辑,由数据、算力与算法深度协同驱动,决策主体由此从人脑单点扩展为“机器认知+人机共治”,并沿基础设施、通用平台、垂直Agent与具身终端四维架构展开。在此背景下,Token推理成本由17美元降至2美元以下,叠加智能体以“数字员工”形态深度嵌入企业工作流,使大量长尾应用跨越商业门槛;同时63%的制造业企业将劳动力技能缺口列为数字化转型头号障碍,形成结构性倒逼。政策亦由局部行动部署升维为全局范式确立,以超大规模智算集群、算电协同构筑硬底座,以耐心资本护航数据群岛建设,标志着智能经济已脱离单纯的技术扶持,上升为国家中长期战略形态构建的核心议题。
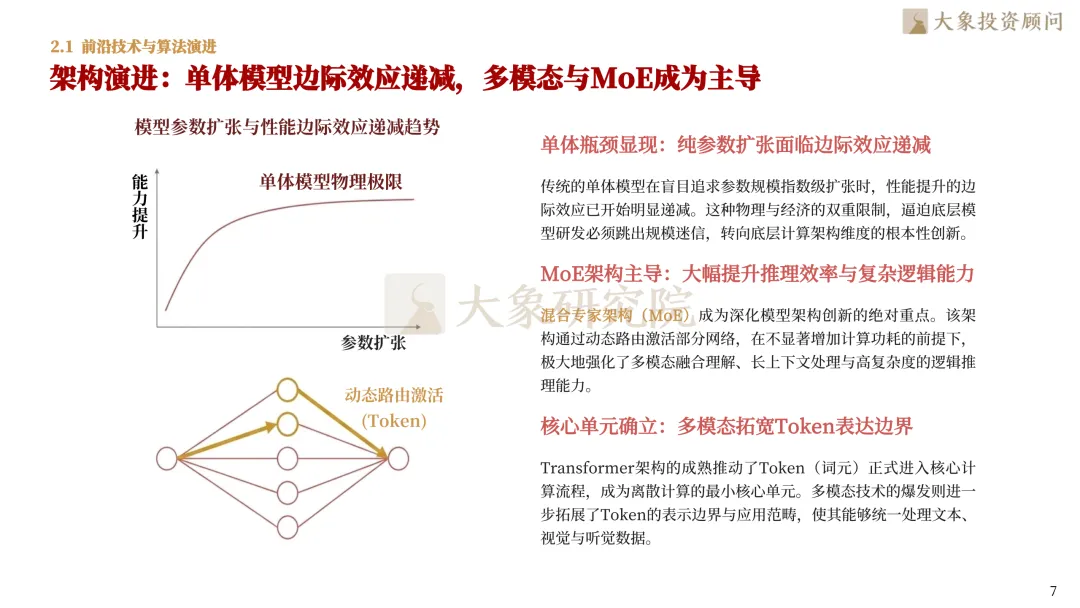
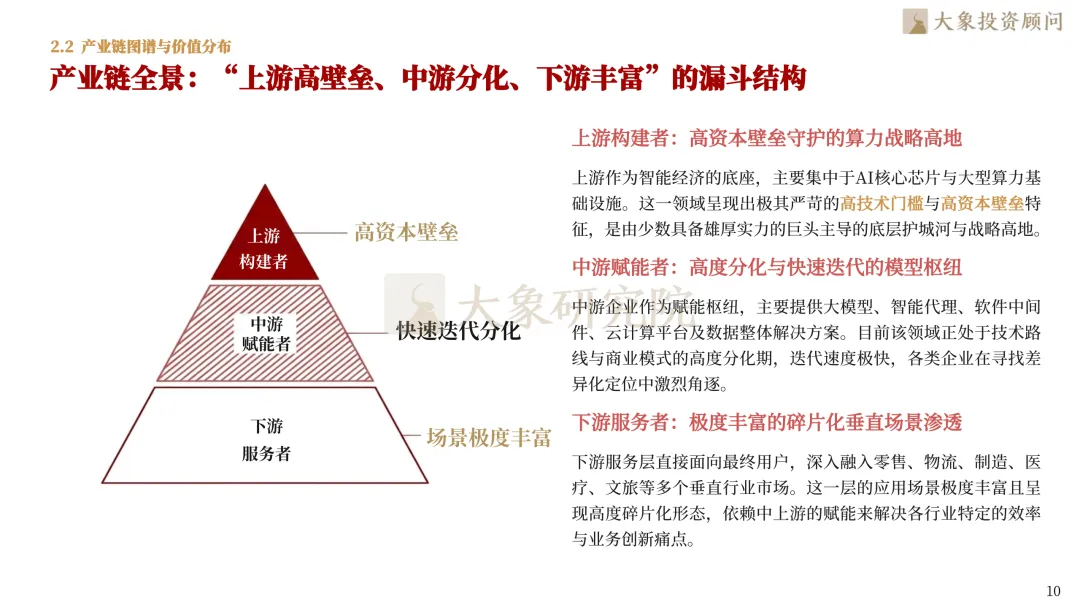
智能经济的技术跃迁与产业链价值重估正在同步发生,技术突破划定产业边界,产业链分层决定价值归属。技术层面,模型架构从单体参数扩张转向MoE动态路由,具身智能打通“数据—模型—控制”闭环,空间计算以Token分发网络构建多智能体协作生态,三条主线共同指向算力效率的跃升与智能从认知向行动的泛化。产业层面,产业链呈“上游高壁垒、中游分化、下游丰富”的漏斗结构:上游以硅光互联、存算一体等突破功耗墙物理极限,算力中心从数据托管转向Tokens生产;中游的竞争焦点已从通用算法收敛至私有数据与知识蒸馏,数据构建占训练工作量八成,垂类模型进入工业化量产阶段。整体来看,技术代差与数据壁垒正在取代规模产能,成为智能经济时代企业竞争力的核心来源。
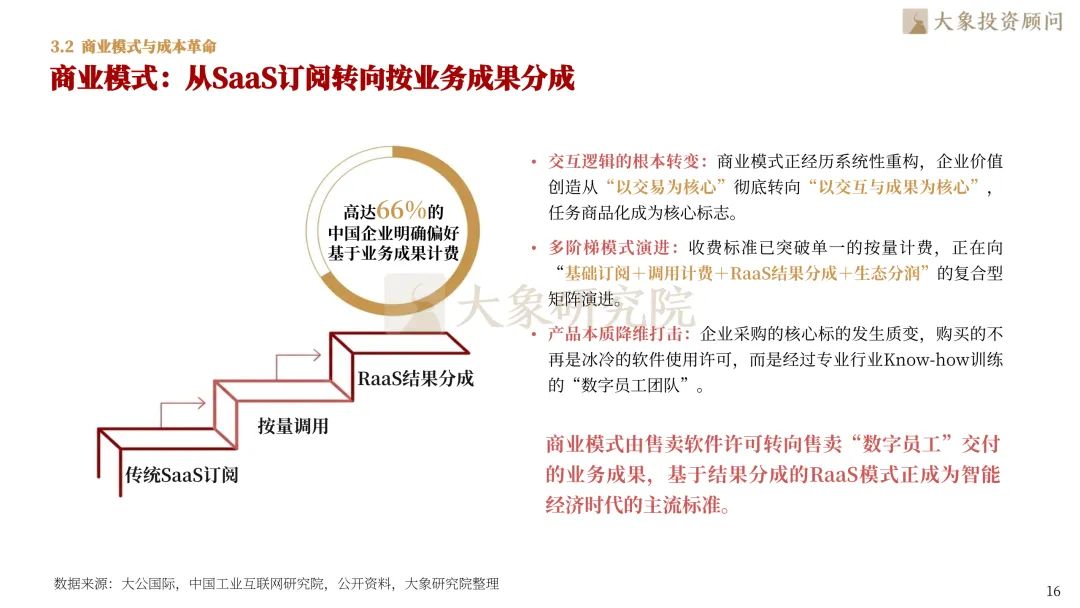
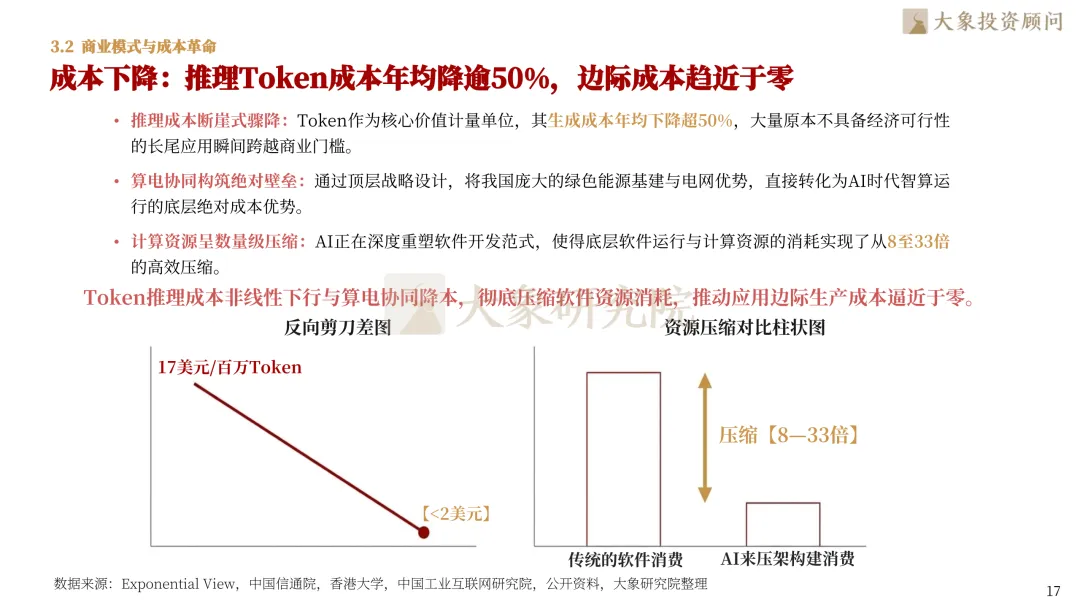
智能经济的商业规则正在被重写:竞争维度从单一产品升级为生态系统,壁垒来源从硬件与算法垄断转向数据闭环与系统资产,商业模式从软件许可售卖转向数字员工的成果交付。竞争格局呈现“底座集中、应用分散”的双层结构:基础模型层因算力与资本的高门槛形成寡头割据,应用层则以碎片化的垂直智能体切入长尾场景;壁垒迁移推动传统企业的行业数据授权与AI初创企业的技术能力走向交叉共赢。资本随之从纯软件算法撤离,流向“AI+实体”硬科技赛道。Token推理成本年均超50%的下降构成商业模式变革的底层动力:边际成本趋近于零,使按业务成果分成的RaaS模式取代SaaS订阅成为主流,企业付费方式也从购买软件使用许可转向直接采购经行业Know-how训练的数字员工团队。
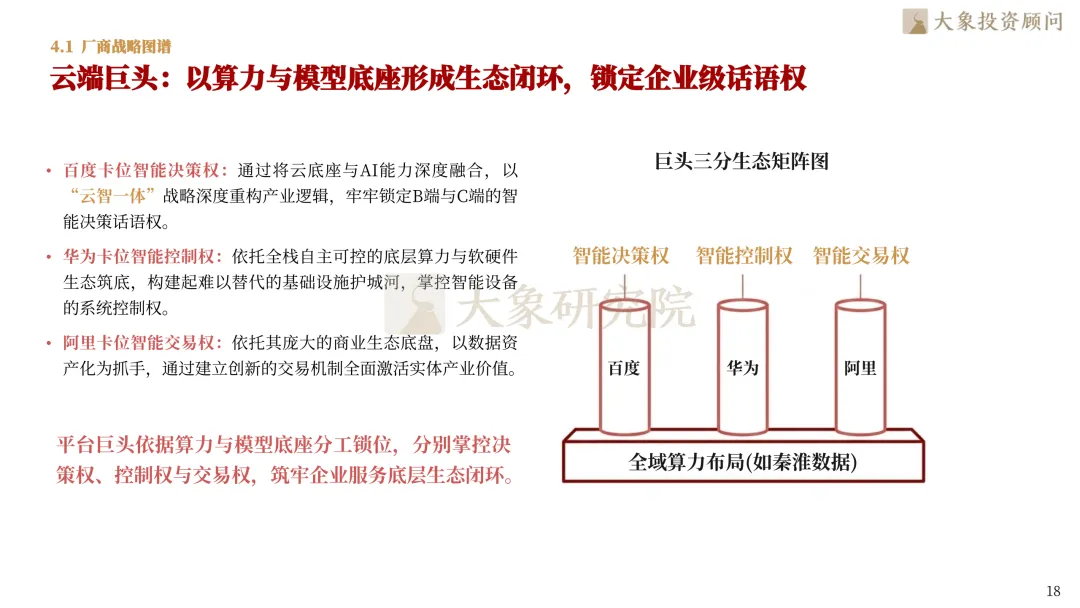
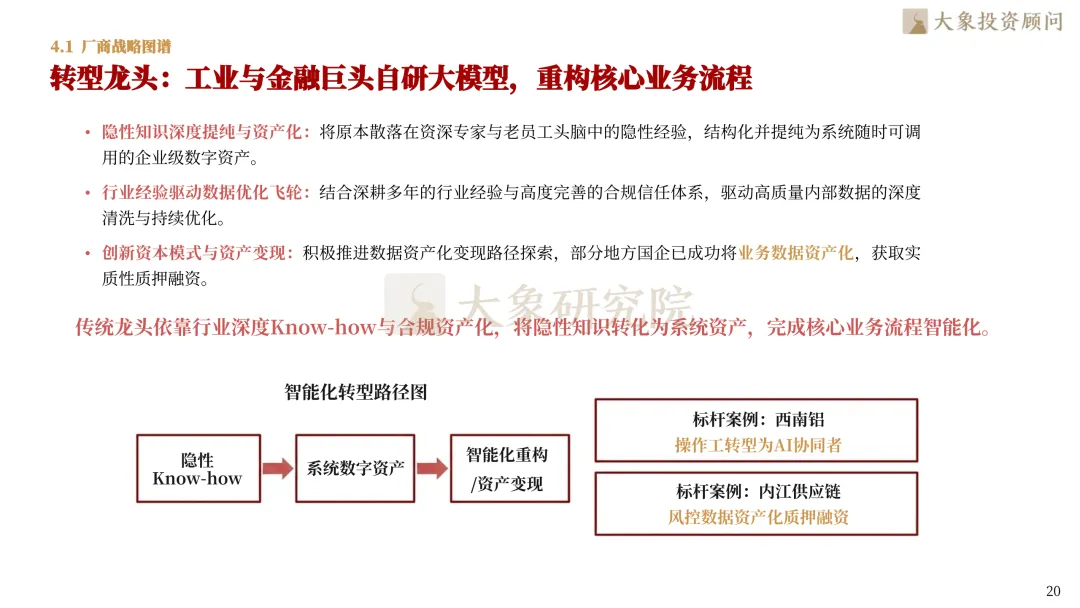
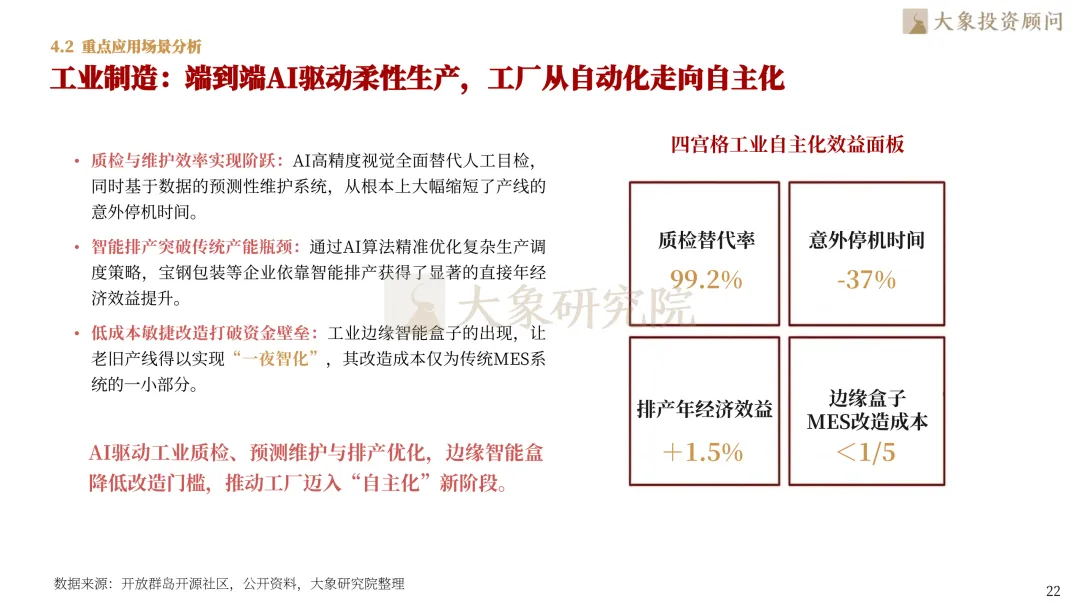
智能经济的竞争重心正在从行业边界向能力身份转移。厂商阵营不再按传统垂直行业划分势力范围,而是围绕各自的核心资产——算力底座、场景迭代能力、行业经验厚度或终端入口,形成彼此差异化的竞争半径,彼此之间更多是生态位互补而非正面替代。与厂商分化同步展开的,是AI在产业场景中的渗透节奏:工业制造率先完成降本验证,金融商业随后实现中后台决策的逐步交接,医疗消费则在诊断效率与新药研发周期上打开长期优化的空间。三个场景的共同路径是沿“成本可验证、流程可接管、模式可重构”次第推进,而非技术成熟后全面铺开。从整体格局来看,行业经验的系统化能力能否将分散的隐性知识转化为可调用、可交易的数字资产正在成为这一轮智能经济落地周期中衡量厂商兑现效率的重要标尺。
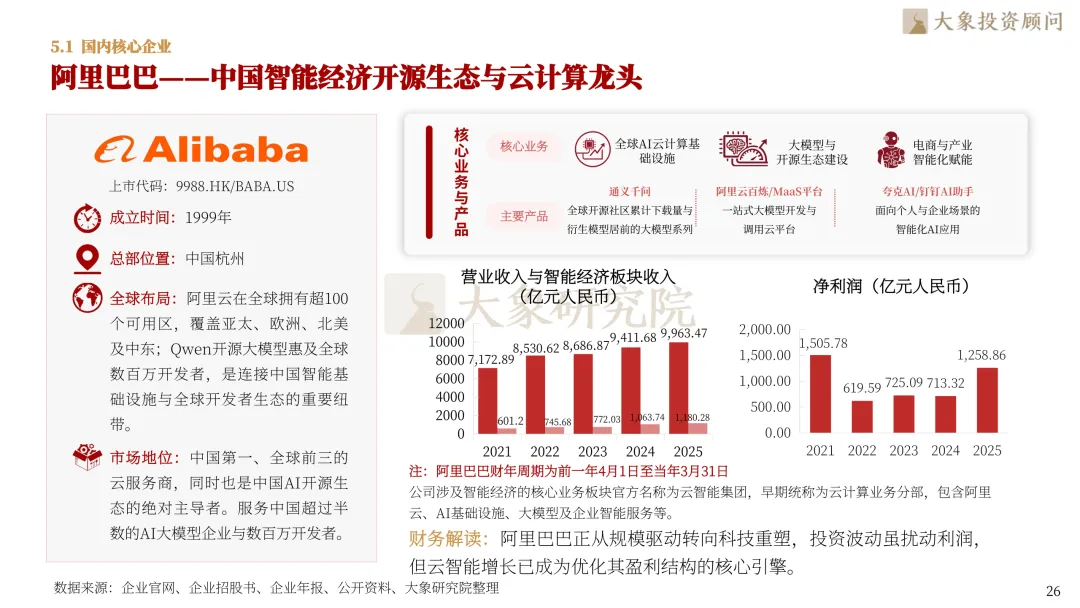
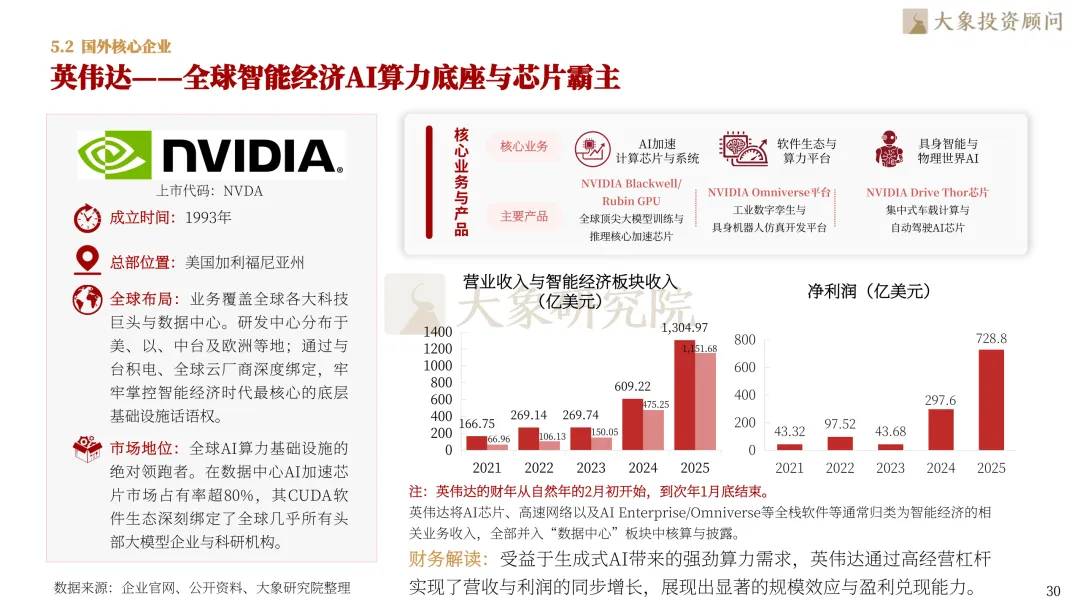
中外智能经济核心企业呈现出两种截然不同的参与方式。国内企业倾向于全栈铺开,从底层芯片、大模型、云基础设施到终端应用与垂直场景,各主要厂商均在补全自身的能力链条,但整体仍处在高研发投入、利润兑现滞后的扩张期。海外头部企业则呈现出更强的节点聚焦特征,各自选择了一个关键位置形成难以替代的市场控制力。中外企业竞争逻辑的根本差异在于,国内阵营追求覆盖广度与自主可控,海外龙头则通过关键位点的不可替代性获取商业闭环。这种差异也直接反映在财务表现上:国内代表企业的智能经济相关收入仍处于总收入中的结构性提升阶段,而英伟达、微软等海外龙头已将AI业务转化为主导性的增长与利润引擎。长期看,智能经济企业的估值重心正从单纯的规模扩张,转向壁垒深度、盈利弹性与生态锁定能力的综合评估。具备底层基础设施掌控力或稀缺数据飞轮的企业,更有可能在这一轮产业周期中占据持续优势;单纯依赖场景落地而缺乏核心卡位能力的厂商,则面临被平台巨头生态吸纳或边缘化的压力。
智能经济正同时经历两个层面的结构变迁。算力架构从云端集中向边缘分布式下沉,端侧小模型与自主芯片的组合正在改写计算效率的衡量标准;经济组织形态从人控调度向智能体自治演进,Agent之间已具备自主协议对接与机器支付的能力,开源生态催生了“一人公司”等极简微观经济单元。与此同时,能源消耗的物理天花板、数据产权与就业结构的制度性空白,以及决策层模型幻觉与执行层物理漏洞叠加的双重安全风险,构成了扩张必须面对的三重约束。战略层面,针对不同类型企业的路径已有清晰的分化:平台型企业应以基础设施标准化和算电协同为杠杆,锁定生态的控制权;应用型企业则应紧抓RaaS按成果计费的商业模式窗口,将行业隐性经验转化为可标准化的软件能力,并在AI能力边界内重组人机工作流。不可编码的经验能否顺利过渡为可调用的系统资产,或将是下一阶段产业重组中企业拉开差距的关键标尺。
▽向下滑动查看更多
第一章 范式跃迁一一智能经济规模爆发与重构
1.1 定义演进与市场全景
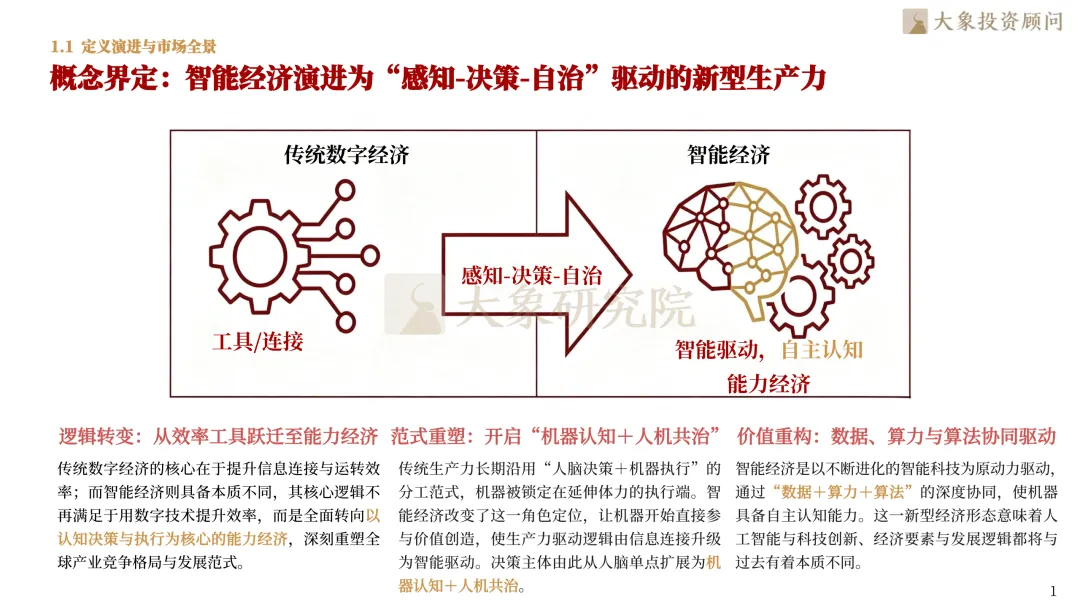
概念界定:智能经济演进为“感知-决策-自治”驱动的新型生产力
四维分类:基础设施、通用平台、垂直Agent与具身终端
发展阶段:2026年跨越“智力商业化”临界点
1.2 驱动力量与政策环境
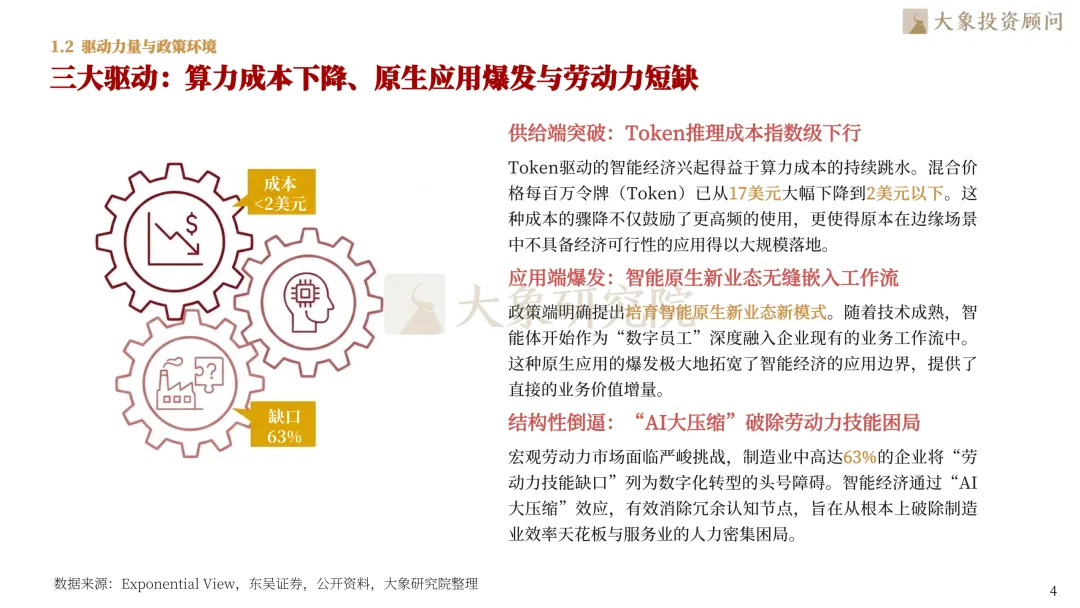
三大驱动:算力成本下降、原生应用爆发与劳动力短缺
市场规模:2026年核心产业突破万亿美元,价值向上层应用转移
政策环境:从审慎监管转向“基础设施竞争+合规标准”双轨驱动
第二章 技术底座与产业链:算力、算法与价值分布
2.1 前沿技术与算法演进
架构演进:单体模型边际效应递减,多模态与MoE成为主导
具身智能:端到端大模型迎临界点,机器人迈向通用泛化
空间计算:多智能体协作网络成熟,形成物理数字融合生态
2.2 产业链图谱与价值分布
产业链全景:“上游高壁垒、中游分化、下游丰富”的漏斗结构
上游算力:硅光互联与存算一体突破物理瓶颈
中游壁垒:私有数据与知识蒸馏构成差异化防线
第三章 竞争格局与商业模式
3.1 市场集中度与生态竞合
竞争格局:基础模型层“双寡头”,应用市场高度碎片化
壁垒演进:技术壁垒收敛,数据闭环与生态效应成护城河
资本转向:一级市场从纯算法研发转向“AI+实体”硬科技
3.2 商业模式与成本革命
商业模式:从SaaS订阅转向按业务成果分成
成本下降:推理Token成本年均降逾50%,边际成本趋近于零
第四章 智能化渗透:厂商实践与行业场景
4.1 厂商战略图谱
云端巨头:以算力与模型底座形成生态闭环,锁定企业级话语权
模型新锐:转向“模型+垂直Agent”,打造高黏性应用
转型龙头:工业与金融巨头自研大模型,重构核心业务流程
终端先锋:以智能硬件切入,抢占万亿级人机交互新终端
4.2 重点应用场景分析
工业制造:端到端AI驱动柔性生产,工厂从自动化走向自主化
金融商业:Agent接管高频交易与合规风控,中后台走向无人化
医疗消费:AI个性化诊疗与交互终端落地,重塑服务体验
第五章 核心企业图谱:市场定位与盈利逻辑
5.1 国内核心企业
百度:中国智能经济全栈AI基础设施与无人驾驶先锋
阿里巴巴:中国智能经济开源生态与云计算龙头
腾讯控股:中国智能经济场景连接与AI产业赋能巨擘
科大讯飞:中国智能经济AI Native终端与垂直大模型龙头
寒武纪:中国智能经济AI算力芯片第一股
5.2 国外核心企业
英伟达:全球智能经济AI算力底座与芯片霸主
微软:全球智能经济AI应用与云端基础设施领军者
特斯拉:全球智能经济具身智能与物理世界AI终端巨头
第六章 趋势展望与企业战略建议
6.1 行业趋势与发展瓶颈
端侧趋势:小模型(SLM)与端侧芯片突破,满足高实时、强隐私需求
自治生态:智能体间自主协议对接与价值交换,去中心化生态初现
发展瓶颈:电力消耗与数据合规/伦理风险约束规模化扩张
6.2 企业战略演进路径
平台型战略:聚焦基础设施标准化与生态黏性
应用型战略:紧扣高价值场景,以数据闭环与高频交互构筑壁垒
战略路径:2026—2030年智能化转型的三大原则与五步路径

深耕智能经济与AI产业核心赛道,助力实体经济与新质生产力向智能化、自主化、生态化方向全面跃升。大象投顾立足新质生产力核心赛道,以专业研究赋能产业升级,以前瞻视野擘画行业新蓝图。智能经济正由传统数字经济框架下的效率工具,升级为支撑AI产业革命与新质生产力跃迁的关键硬核支柱,重塑全球产业价值链与竞争格局。我们愿与优秀企业携手同行,提供全球化、全链条的专业咨询与资本服务。
业务咨询:长按二维码添加微信
大象投顾主要为拟上市公司及上市公司提供专业的IPO咨询服务、再融资咨询服务及并购咨询服务。具体内容包括:A股IPO行业研究、IPO募投项目可行性研究、再融资募投项目、可行性研究(增发、再融资)、并购标的可行性研究、港股IPO行业顾问、商业尽调、投后项目管理评价等。
截至2025年,大象投顾已服务超两千家境内外上市企业,包括影石创新、马可波罗、八马茶业、源杰科技、智微智能、超卓航科、公牛集团、欧派家居、香飘飘、珀莱雅、杭可科技、东山精密、盈峰环境、海格通信、精测电子、天合光能、TCL科技、利扬芯片、贝泰妮、倍轻松、南网科技、德业股份、开普云、江淮汽车等。全面覆盖半导体与芯片、TMT、双碳新能源、医疗与生命科学、汽车及零部件、环保节能科技、航天航空、人工智能、工业制造等主要行业。

发表评论
发表评论: