
 研报速递
分析对象:中国法学会财税法学研究会2026年年会暨第38届海峡两岸财税法学术研讨会论文集(最终版)
编定日期:2026年9月17日
文本规模:3012页(A4),收录论文169篇
方法说明:本报告基于论文集目录、各篇首页标题页与作者脚注的全量文本提取,按题名、署名、署名单位与专题归属进行统计,未逐篇通读正文。主题归类以题名关键词为主、目录专题划分为辅,允许一篇多属。作者身份与单位信息以首页脚注标注为准,未标注者计入"未标注"项,故相关比例应理解为已识别样本内的分布。
一、总体结构
论文集设六个专题,分布如下。
| 专题 | 篇数 | 占比 |
| --- | --- | --- |
| 专题一 财税法基础理论创新 | 26 | 15.4% |
| 专题二 财税法制度完善 | 43 | 25.4% |
| 专题三 数字经济税收治理 | 41 | 24.3% |
| 专题四 税收征管法治化 | 30 | 17.8% |
| 专题五 涉外税收法治与全球财税治理 | 23 | 13.6% |
| 专题六 中国台湾地区学者论文 | 6 | 3.6% |
| 合计 | 169 | 100% |
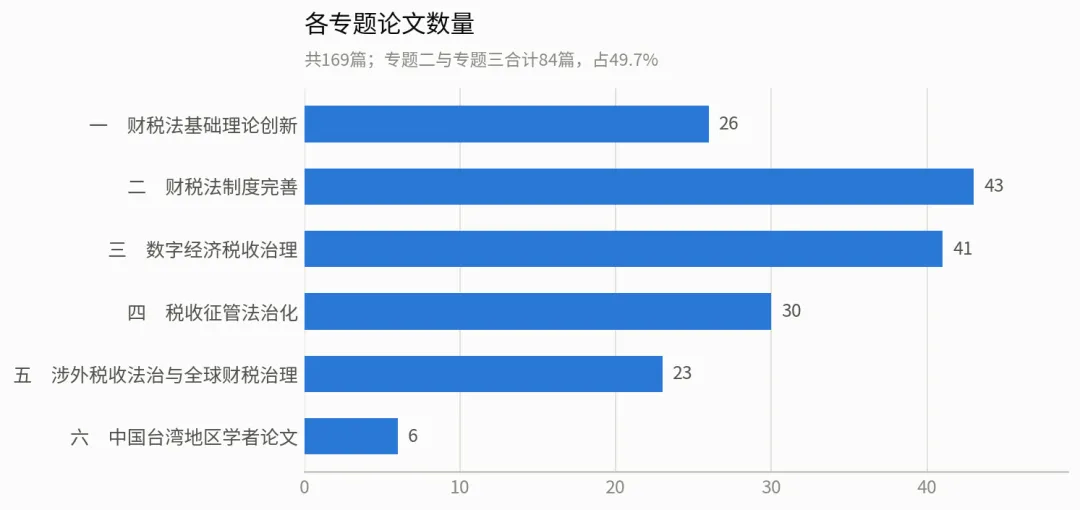
图1 各专题论文数量
专题二与专题三合计84篇,接近总量的一半,构成本次论文集的重心。专题划分本身带有一定的容纳性:专题二"制度完善"实际兼收消费税、所得税、预算、政府债务、环境税费等异质议题,内部并无统一的理论线索;专题三则以"数字经济"为总名,既含税收治理的数智化转型,亦含平台经济这一相对独立的制度议题。
篇幅:可测算的161篇中,中位数17页,平均18.1页,区间为1页至73页。其中12篇为摘要式或提要式提交(不足5页),10篇超过30页。摘要式提交在各专题均有分布,多出自已有成果发表安排的资深作者,提交的是研究梗概而非完整稿件。
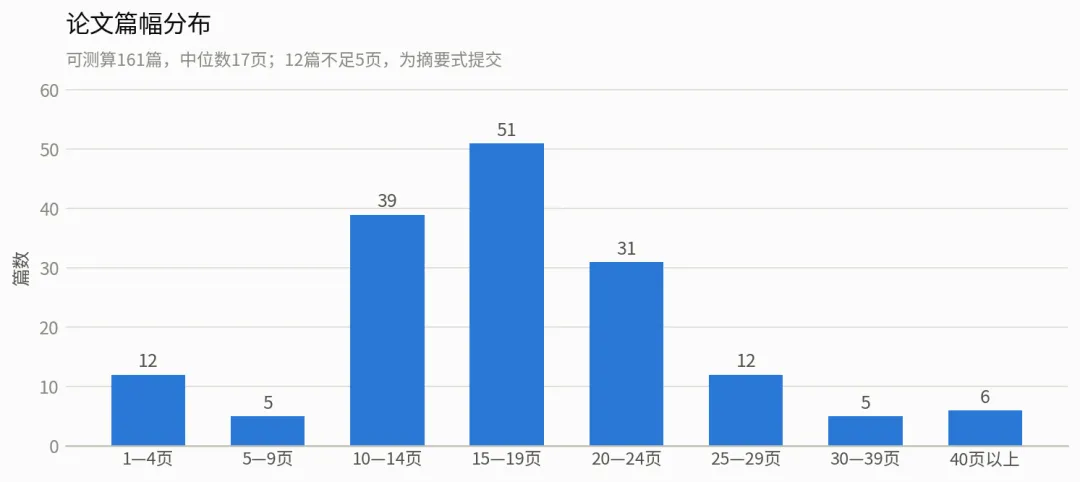
图2 论文篇幅分布
署名方式:独著140篇(82.8%),合著29篇(17.2%)。合著多为"导师+学生"或同单位两人组合,三人以上署名未见。财税法学科的个体化写作传统在此体现得相当明显。
语言:中文简体为主;专题六含繁体中文论文4篇;英文论文1篇。
二、作者构成
(一)机构类型
169篇中150篇可识别第一署名单位,涉及83家机构。
| 类型 | 篇数 |
| --- | --- |
| 高校(含所属研究院) | 134 |
| 律师事务所、税务师事务所等实务机构 | 8 |
| 法院、检察院、税务机关 | 5 |
| 社科院、党校等研究机构 | 3 |
| 未标注 | 19 |
高校占已识别样本的89.3%,论文集的学院化特征突出。实务界作者高度集中于专题四(律师8篇、法官1篇),与理论性专题形成分工:理论建构由高校承担,程序与救济议题则更多由具体办案经验驱动。
(二)机构集中度
出现2篇以上的机构如下。
| 机构 | 篇数 |
| --- | --- |
| 辽宁大学 | 13 |
| 中国政法大学 | 9 |
| 西南政法大学 | 9 |
| 中山大学 | 5 |
| 常州大学 | 5 |
| 华南理工大学、西南大学、厦门大学、首都经济贸易大学 | 各4 |
| 复旦大学、西北政法大学、西安培华学院、广东财经大学、江西财经大学 | 各3 |
| 北京大学、中国人民大学、中央财经大学、华东政法大学、西南财经大学、中共中央党校、兰州大学、河北大学、福州大学 | 各2 |
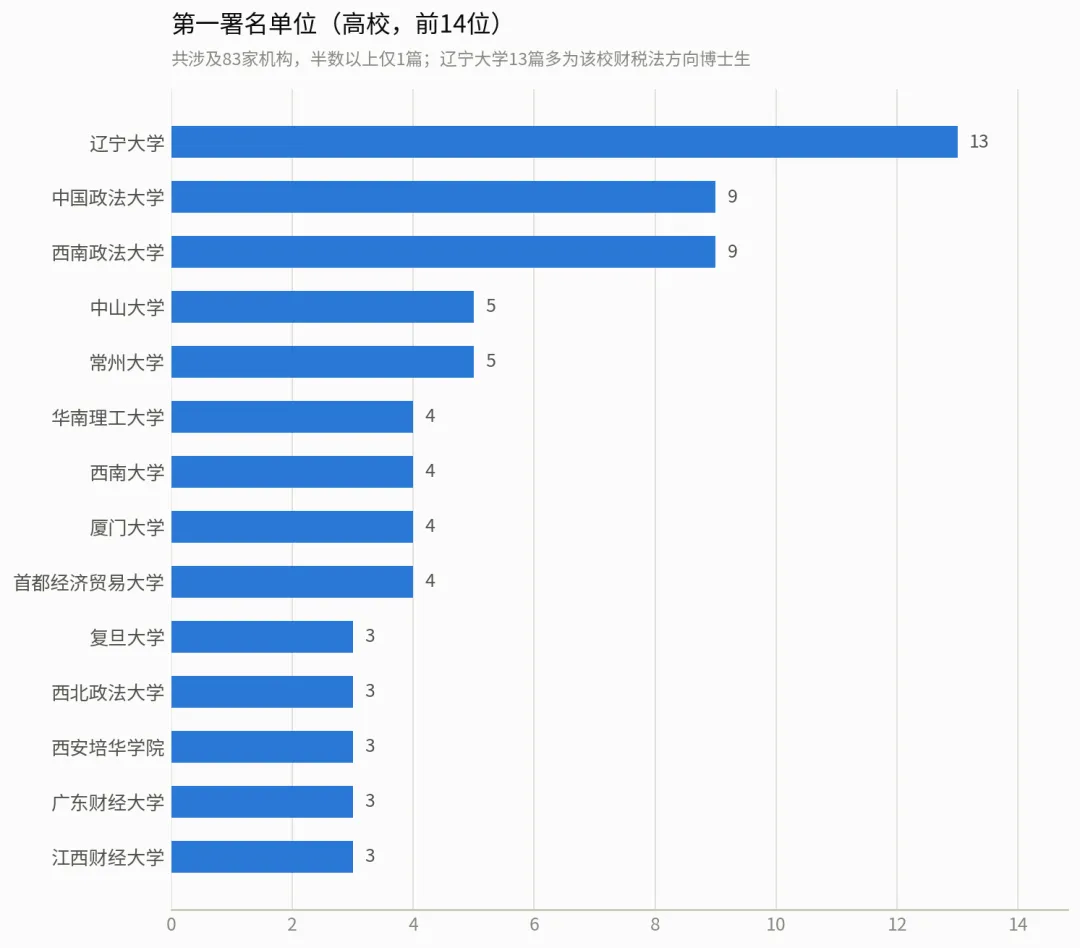
图3 第一署名单位(高校,前14位)
83家机构承载169篇,平均每家2篇,长尾特征明显——半数以上机构仅贡献1篇。辽宁大学的13篇为最高值,其中多篇出自该校财税法方向的博士研究生,形成本次论文集中最可辨识的单一学术群落;中国政法大学与西南政法大学各9篇,延续既有的学科积累。
(三)地域分布
| 省市 | 篇数 |
| --- | --- |
| 北京 | 33 |
| 辽宁 | 16 |
| 广东 | 16 |
| 上海 | 10 |
| 重庆 | 10 |
| 江苏、陕西、福建 | 各7 |
| 中国台湾地区 | 6 |
| 河北、四川、江西 | 各4 |
| 湖北、甘肃、浙江、河南 | 各3 |
| 其他省区 | 各1—2 |
| 未识别 | 25 |
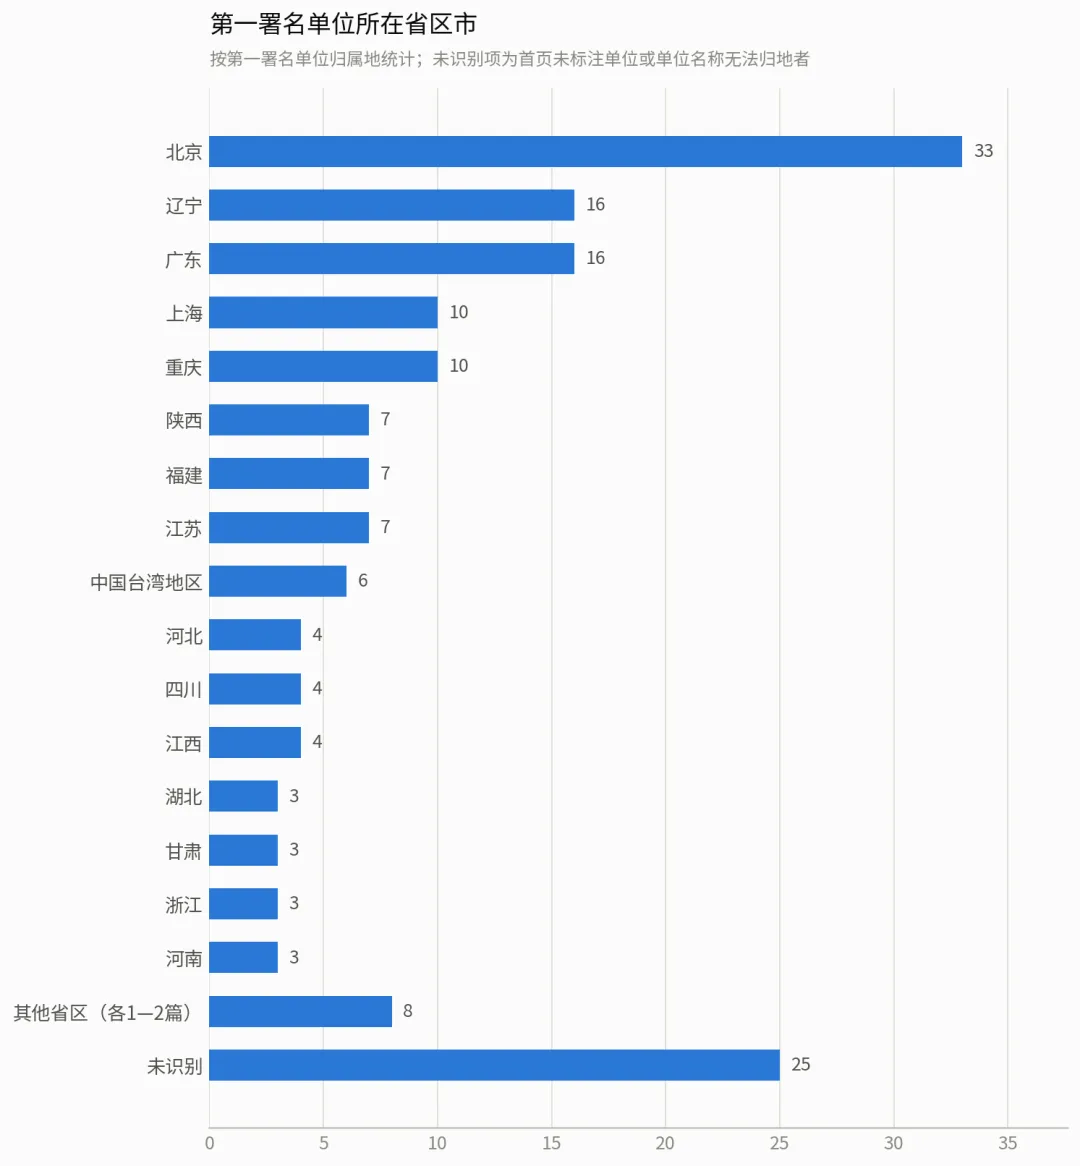
图4 第一署名单位所在省区市
北京一地占近两成;"京—辽—粤—沪—渝"五地合计85篇,占总量过半。中部与西北省份参与度偏低,湖北仅3篇,与该地区在财税法学科中的传统地位不甚相称,可能与本次会议的地域组织因素有关。
(四)作者身份
| 身份 | 篇数 |
| --- | --- |
| 教授 | 26 |
| 副教授 | 20 |
| 讲师/助理教授 | 16 |
| 研究员、副研究员 | 5 |
| 博士研究生 | 28 |
| 硕士研究生 | 20 |
| 律师及其他实务人员 | 9 |
| 法官 | 2 |
| 未标注 | 43 |
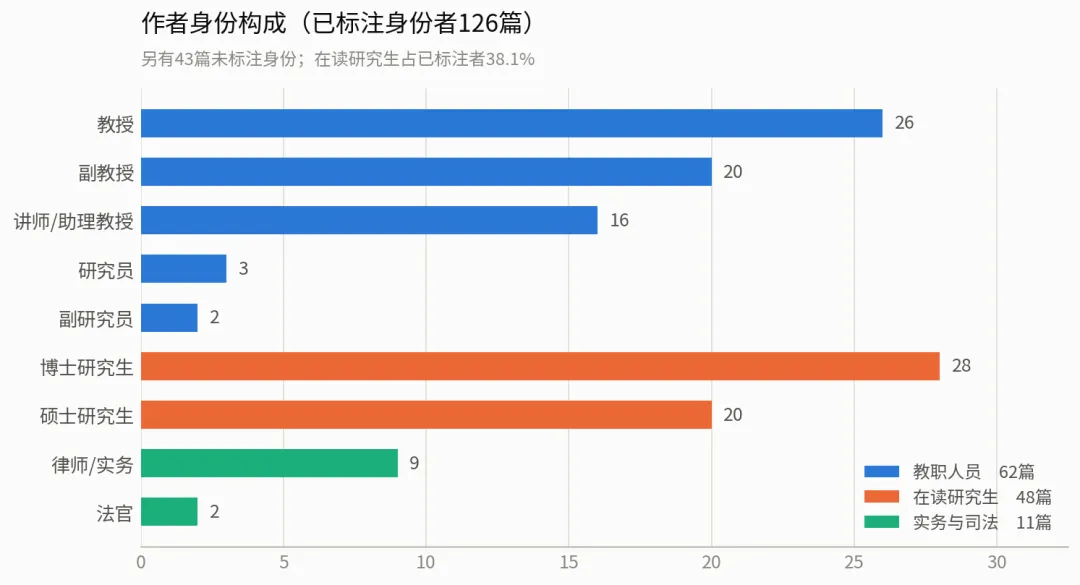
图5 作者身份构成
在126篇有身份标注的论文中,在读研究生作者48篇,占38.1%,其中硕士研究生20篇。这一比例值得注意:研究生论文主要集中于专题二、三、四,且篇幅普遍短于教师论文,选题亦更多落在"某一新政策的困境与完善路径"这一格式化框架内。年会论文集在相当程度上兼具学术交流平台与青年研究者训练场的双重功能。
三、主题分布
按题名关键词重新归类(允许一篇多属),结果如下。
| 主题簇 | 篇数 | 跨专题分布 |
| --- | --- | --- |
| 基础理论与法典化 | 42 | 遍布六个专题 |
| 数字化、数智化与人工智能 | 36 | 专题三21,专题一6,专题五4 |
| 税收征管法修订与征管制度 | 27 | 专题三14,专题四12 |
| 平台经济税收 | 22 | 专题三20 |
| 国际税收与全球财税治理 | 22 | 专题五21 |
| 地方税与税收优惠竞争 | 11 | 专题一6,专题二4 |
| 预算与财政体制 | 10 | 专题二9 |
| 消费税改革 | 10 | 全部在专题二 |
| 民生与再分配税制 | 10 | 专题二6 |
| 政府债务 | 7 | 专题二4 |
| 绿色与环境税制 | 7 | 专题二4 |
| 涉税处罚与犯罪 | 7 | 专题四5 |
| 税务争讼与救济 | 6 | 专题四5 |
| 破产与税收债权 | 6 | 全部在专题四 |
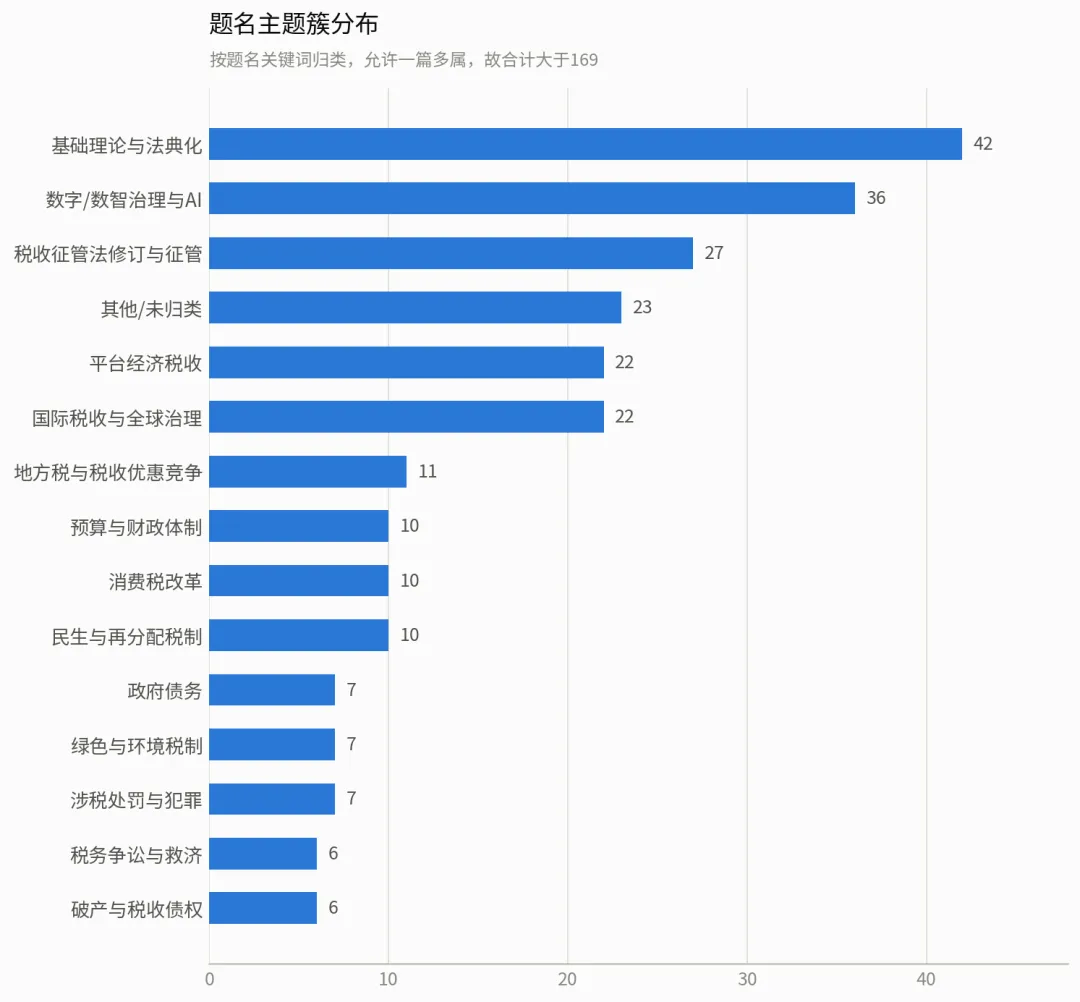
图6 题名主题簇分布
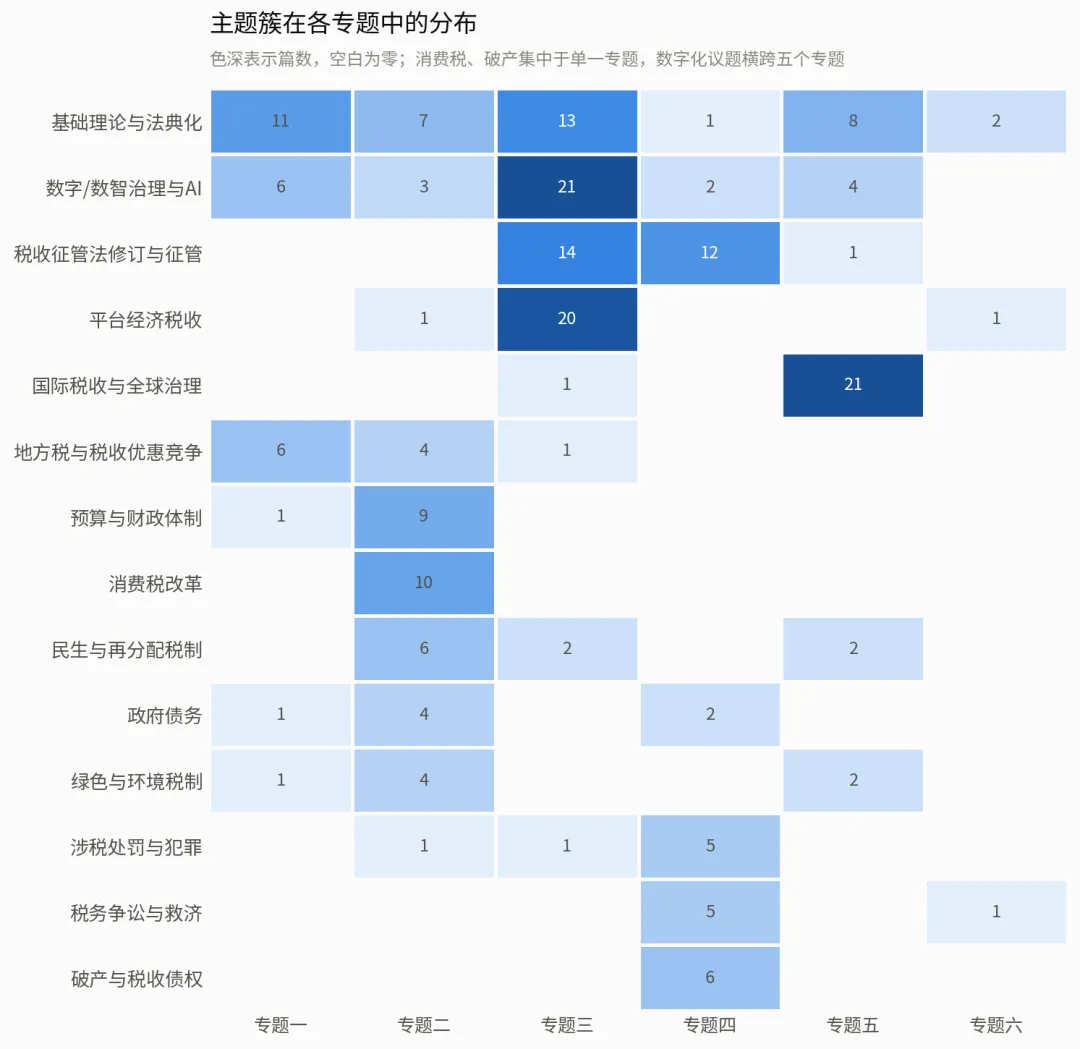
图7 主题簇在各专题中的分布
图7显示了两种不同的议题形态:消费税、破产、国际税收、平台经济各自集中于单一专题,边界清晰;而"基础理论与法典化""数字/数智治理与AI"则横跨五至六个专题,说明这两条线索已不是专门议题,而是贯穿全集的分析背景。
(一)政策同步性
选题与当年度立法、政策进程的对应关系相当紧密,可辨识出若干"政策触发型"集群:
- 消费税改革(10篇)
。围绕征收环节后移与《消费税法(征求意见稿)》展开,涉及成品油、游艇等具体税目及央地收入分配,构成事实上的独立小专题。 - 《税收征管法》修订(题名明示12篇,实际相关更多)
。涵盖平台信息报送、清税前置、征罚衔接、法人人格否认、发票管控等,是贯穿专题三与专题四的主线。 - 离岸信托个人所得税(3篇)
。均系对《财政部 税务总局公告2026年第21号》的直接回应,属本年度新生议题,出现速度快而视角尚未分化。 - 领域法典中的涉税规范(4篇)
。《生态环境法典》《教育法典》的涉税条款配置被提出为独立问题,标志着税法与部门法典编纂的交叉进入学理视野。 - 其他
,包括地方附加税法征求意见稿、"十五五"规划相关议题、育儿补贴与长期护理保险筹资、低空经济财税保障、"内卷式竞争"整治等。
(二)平台与数字议题的扩散与重复
平台经济与数字化两类议题合计覆盖逾五成论文,且并不限于专题三:专题一中有"自主智能体的税法规制""量能课税原则的数智困境",专题五中有"词元交易的跨境税收定性""数据贡献联结度"。就学科整体而言,数字化已从专门议题转为普遍的分析背景。
但集中度也带来了显著的重复。仅"平台涉税信息报送义务"一项即有6篇以上,"平台经济税收征管困境与完善路径"的同构题名约8篇,论证结构多为"制度现状—征管矛盾—域外经验—完善建议",差异主要体现在切入的规范条文不同(国务院令第810号第7条、《税收征管法》第88条等)。真正提出新分析框架者较少,可辨识者包括"量能协税原则"的提出(第96篇)、正当性与比例原则的双重审查框架(第94篇)、所得区分标准的规范重构(第101篇)。
(三)国际税收部分的重心转移
专题五23篇中,传统的税收协定适用与争议解决议题仅约4篇,其余集中于全球最低税的域外效力与合规、数字服务税的法理基础、数据贡献联结度、跨境软件与词元交易的所得定性、离岸信托、退籍税、跨境金融衍生品课税等。研究重心已由条约解释转向税收管辖权的重新配置与单边规则的域外延伸,并出现了国际财政法学学术史考察(第142篇)这类学科自省性研究。值得注意的是,转让定价、常设机构、受控外国公司等传统国际税收核心议题在题名中几近缺席。
(四)中国台湾地区论文的独立性
6篇台湾地区论文延续税法总论与税务救济传统:税法上不当得利返还请求权、证据使用禁止法则、举证责任分配、诈欺被害人利得的课税定性。选题偏重教义学与程序权利保障,与大陆部分的政策回应型写作在方法与问题意识上分野明显。唯一的交集是苏锦霞《平台经济税收治理的法治基础与制度比较——以两岸平台信息义务为中心》,该文同时也是全集第二长篇(67页)。另有李萍《性別平等與稅制改革》一篇,是全集唯一从性别视角切入税制的论文。
四、结构性观察
其一,议题覆盖存在明显空白。 题名中未出现房地产税、财产税、遗产税与赠与税,社会保险费征管、关税与跨境电商零售进口税制亦无专文。增值税虽有6篇,但多为具体规则层面的局部讨论(横向分配、坏账抵扣、异常凭证抵扣),缺少《增值税法》实施后的体系性评估。财政收支划分、转移支付法定化等财政法基础议题仅零星涉及。整体呈现"税法强、财政法弱""新兴议题密、传统税种疏"的格局。
其二,"法治化""规制""治理""完善路径"构成高频题名框架。 题名含"法治"者27篇、"规制"10篇。大量论文采用"困境检视—法理证成—制度完善"的三段式结构,这一范式的稳定性保证了可读性,但也压缩了问题设定的多样性——多数论文的分析对象是既定政策文本而非其背后的分配效果或行为激励。
其三,理论供给与政策回应之间存在时间差。 政策触发型议题的响应速度很快(21号公告于本年度发布,年会即有3篇),但在极短周期内形成的论文多以规则梳理与比较借鉴为主,学理沉淀有限。相较之下,基础理论专题中的量能课税、实质课税、税法软法、例示性规定、兜底条款等议题,讨论层次更为稳定。
其四,青年作者的批量参与改变了论文集的成分构成。 在读研究生贡献了近四成有标注身份的论文,其选题高度集中于当年热点,在客观上放大了前述的重复现象。从学科培养角度看这是积极信号,但从会议论文集的学术产出角度看,同题竞争的筛选机制尚不充分。


发表评论
发表评论: