
 研报速递
来源:锋行链盟|平台内容未经授权,禁止转载;已授权的机构,转载备注来源!
以下是内容详情
摘要
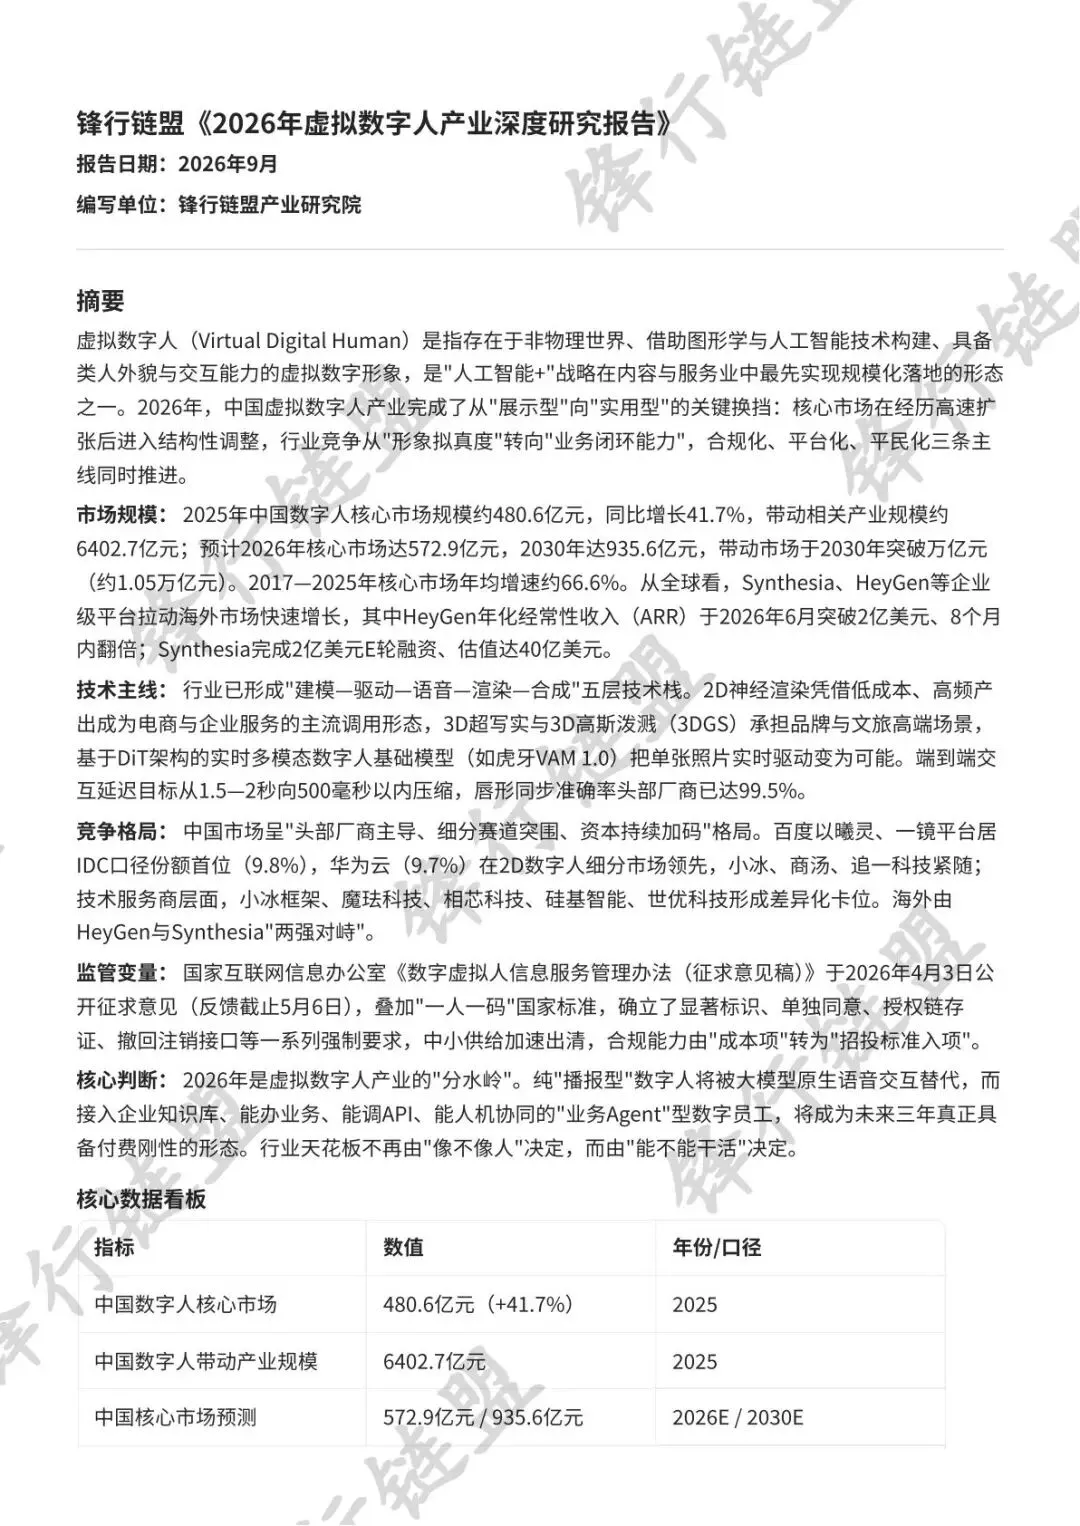
虚拟数字人(Virtual Digital Human)是指存在于非物理世界、借助图形学与人工智能技术构建、具备类人外貌与交互能力的虚拟数字形象,是"人工智能+"战略在内容与服务业中最先实现规模化落地的形态之一。2026年,中国虚拟数字人产业完成了从"展示型"向"实用型"的关键换挡:核心市场在经历高速扩张后进入结构性调整,行业竞争从"形象拟真度"转向"业务闭环能力",合规化、平台化、平民化三条主线同时推进。
市场规模: 2025年中国数字人核心市场规模约480.6亿元,同比增长41.7%,带动相关产业规模约6402.7亿元;预计2026年核心市场达572.9亿元,2030年达935.6亿元,带动市场于2030年突破万亿元(约1.05万亿元)。2017—2025年核心市场年均增速约66.6%。从全球看,Synthesia、HeyGen等企业级平台拉动海外市场快速增长,其中HeyGen年化经常性收入(ARR)于2026年6月突破2亿美元、8个月内翻倍;Synthesia完成2亿美元E轮融资、估值达40亿美元。
技术主线: 行业已形成"建模—驱动—语音—渲染—合成"五层技术栈。2D神经渲染凭借低成本、高频产出成为电商与企业服务的主流调用形态,3D超写实与3D高斯泼溅(3DGS)承担品牌与文旅高端场景,基于DiT架构的实时多模态数字人基础模型(如虎牙VAM 1.0)把单张照片实时驱动变为可能。端到端交互延迟目标从1.5—2秒向500毫秒以内压缩,唇形同步准确率头部厂商已达99.5%。
竞争格局: 中国市场呈"头部厂商主导、细分赛道突围、资本持续加码"格局。百度以曦灵、一镜平台居IDC口径份额首位(9.8%),华为云(9.7%)在2D数字人细分市场领先,小冰、商汤、追一科技紧随;技术服务商层面,小冰框架、魔珐科技、相芯科技、硅基智能、世优科技形成差异化卡位。海外由HeyGen与Synthesia"两强对峙"。
监管变量: 国家互联网信息办公室《数字虚拟人信息服务管理办法(征求意见稿)》于2026年4月3日公开征求意见(反馈截止5月6日),叠加"一人一码"国家标准,确立了显著标识、单独同意、授权链存证、撤回注销接口等一系列强制要求,中小供给加速出清,合规能力由"成本项"转为"招投标准入项"。
核心判断: 2026年是虚拟数字人产业的"分水岭"。纯"播报型"数字人将被大模型原生语音交互替代,而接入企业知识库、能办业务、能调API、能人机协同的"业务Agent"型数字员工,将成为未来三年真正具备付费刚性的形态。行业天花板不再由"像不像人"决定,而由"能不能干活"决定。
核心数据看板
指标 | 数值 | 年份/口径 |
中国数字人核心市场 | 480.6亿元(+41.7%) | 2025 |
中国数字人带动产业规模 | 6402.7亿元 | 2025 |
中国核心市场预测 | 572.9亿元 / 935.6亿元 | 2026E / 2030E |
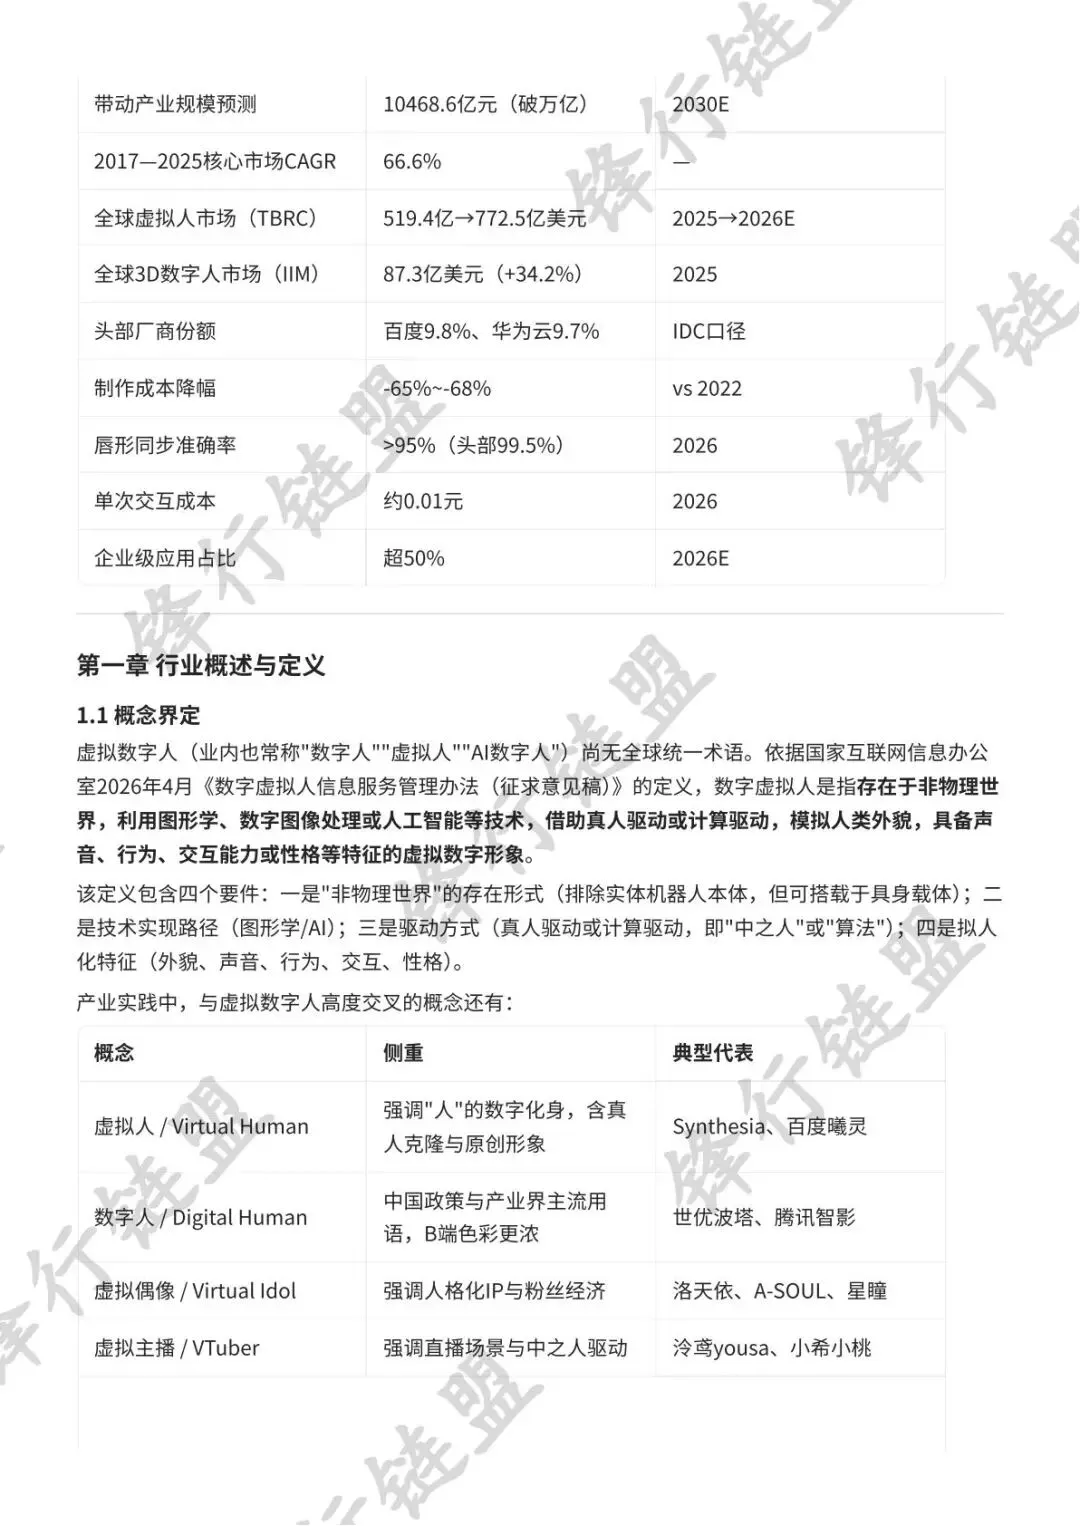
带动产业规模预测 | 10468.6亿元(破万亿) | 2030E |
2017—2025核心市场CAGR | 66.6% | — |
全球虚拟人市场(TBRC) | 519.4亿→772.5亿美元 | 2025→2026E |
全球3D数字人市场(IIM) | 87.3亿美元(+34.2%) | 2025 |
头部厂商份额 | 百度9.8%、华为云9.7% | IDC口径 |
制作成本降幅 | -65%~-68% | vs 2022 |
唇形同步准确率 | >95%(头部99.5%) | 2026 |
单次交互成本 | 约0.01元 | 2026 |
企业级应用占比 | 超50% | 2026E |
第一章 行业概述与定义
1.1 概念界定
虚拟数字人(业内也常称"数字人""虚拟人""AI数字人")尚无全球统一术语。依据国家互联网信息办公室2026年4月《数字虚拟人信息服务管理办法(征求意见稿)》的定义,数字虚拟人是指存在于非物理世界,利用图形学、数字图像处理或人工智能等技术,借助真人驱动或计算驱动,模拟人类外貌,具备声音、行为、交互能力或性格等特征的虚拟数字形象。
该定义包含四个要件:一是"非物理世界"的存在形式(排除实体机器人本体,但可搭载于具身载体);二是技术实现路径(图形学/AI);三是驱动方式(真人驱动或计算驱动,即"中之人"或"算法");四是拟人化特征(外貌、声音、行为、交互、性格)。
产业实践中,与虚拟数字人高度交叉的概念还有:
概念 | 侧重 | 典型代表 |
虚拟人 / Virtual Human | 强调"人"的数字化身,含真人克隆与原创形象 | Synthesia、百度曦灵 |
数字人 / Digital Human | 中国政策与产业界主流用语,B端色彩更浓 | 世优波塔、腾讯智影 |
虚拟偶像 / Virtual Idol | 强调人格化IP与粉丝经济 | 洛天依、A-SOUL、星瞳 |
虚拟主播 / VTuber | 强调直播场景与中之人驱动 | 泠鸢yousa、小希小桃 |
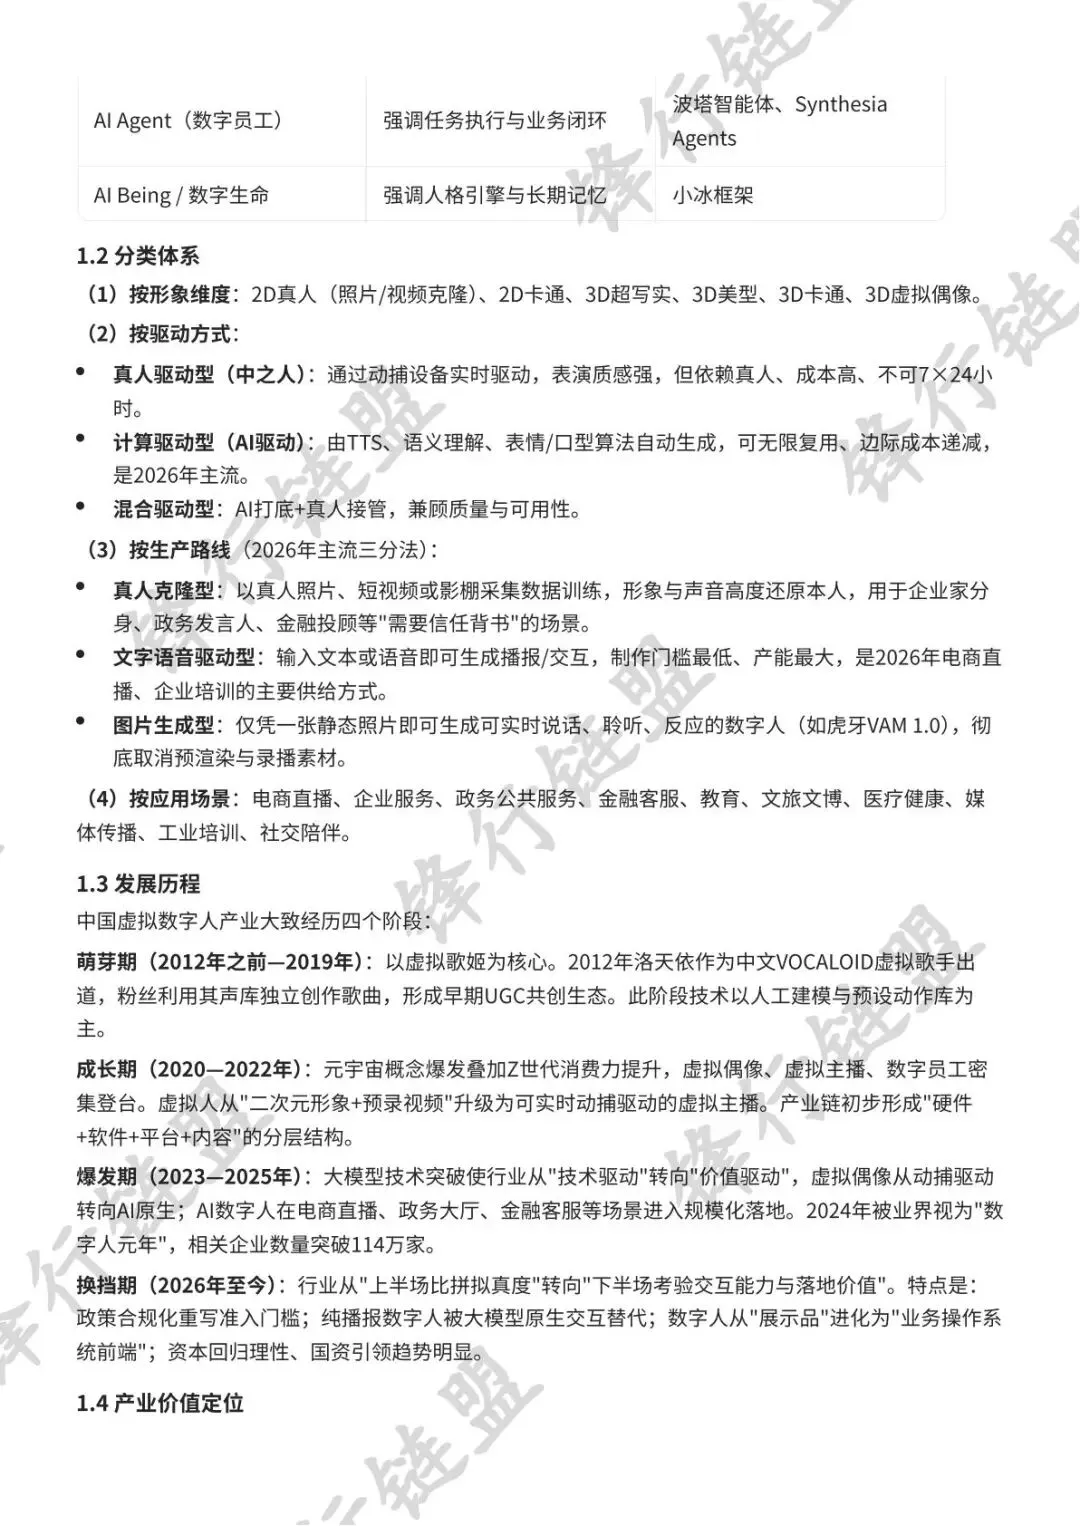
AI Agent(数字员工) | 强调任务执行与业务闭环 | 波塔智能体、Synthesia Agents |
AI Being / 数字生命 | 强调人格引擎与长期记忆 | 小冰框架 |
1.2 分类体系
(1)按形象维度:2D真人(照片/视频克隆)、2D卡通、3D超写实、3D美型、3D卡通、3D虚拟偶像。
(2)按驱动方式:
- 真人驱动型(中之人)
:通过动捕设备实时驱动,表演质感强,但依赖真人、成本高、不可7×24小时。 - 计算驱动型(AI驱动)
:由TTS、语义理解、表情/口型算法自动生成,可无限复用、边际成本递减,是2026年主流。 - 混合驱动型
:AI打底+真人接管,兼顾质量与可用性。
(3)按生产路线(2026年主流三分法):
- 真人克隆型
:以真人照片、短视频或影棚采集数据训练,形象与声音高度还原本人,用于企业家分身、政务发言人、金融投顾等"需要信任背书"的场景。 - 文字语音驱动型
:输入文本或语音即可生成播报/交互,制作门槛最低、产能最大,是2026年电商直播、企业培训的主要供给方式。 - 图片生成型
:仅凭一张静态照片即可生成可实时说话、聆听、反应的数字人(如虎牙VAM 1.0),彻底取消预渲染与录播素材。
(4)按应用场景:电商直播、企业服务、政务公共服务、金融客服、教育、文旅文博、医疗健康、媒体传播、工业培训、社交陪伴。
1.3 发展历程
中国虚拟数字人产业大致经历四个阶段:
萌芽期(2012年之前—2019年):以虚拟歌姬为核心。2012年洛天依作为中文VOCALOID虚拟歌手出道,粉丝利用其声库独立创作歌曲,形成早期UGC共创生态。此阶段技术以人工建模与预设动作库为主。
成长期(2020—2022年):元宇宙概念爆发叠加Z世代消费力提升,虚拟偶像、虚拟主播、数字员工密集登台。虚拟人从"二次元形象+预录视频"升级为可实时动捕驱动的虚拟主播。产业链初步形成"硬件+软件+平台+内容"的分层结构。
爆发期(2023—2025年):大模型技术突破使行业从"技术驱动"转向"价值驱动",虚拟偶像从动捕驱动转向AI原生;AI数字人在电商直播、政务大厅、金融客服等场景进入规模化落地。2024年被业界视为"数字人元年",相关企业数量突破114万家。
换挡期(2026年至今):行业从"上半场比拼拟真度"转向"下半场考验交互能力与落地价值"。特点是:政策合规化重写准入门槛;纯播报数字人被大模型原生交互替代;数字人从"展示品"进化为"业务操作系统前端";资本回归理性、国资引领趋势明显。
1.4 产业价值定位
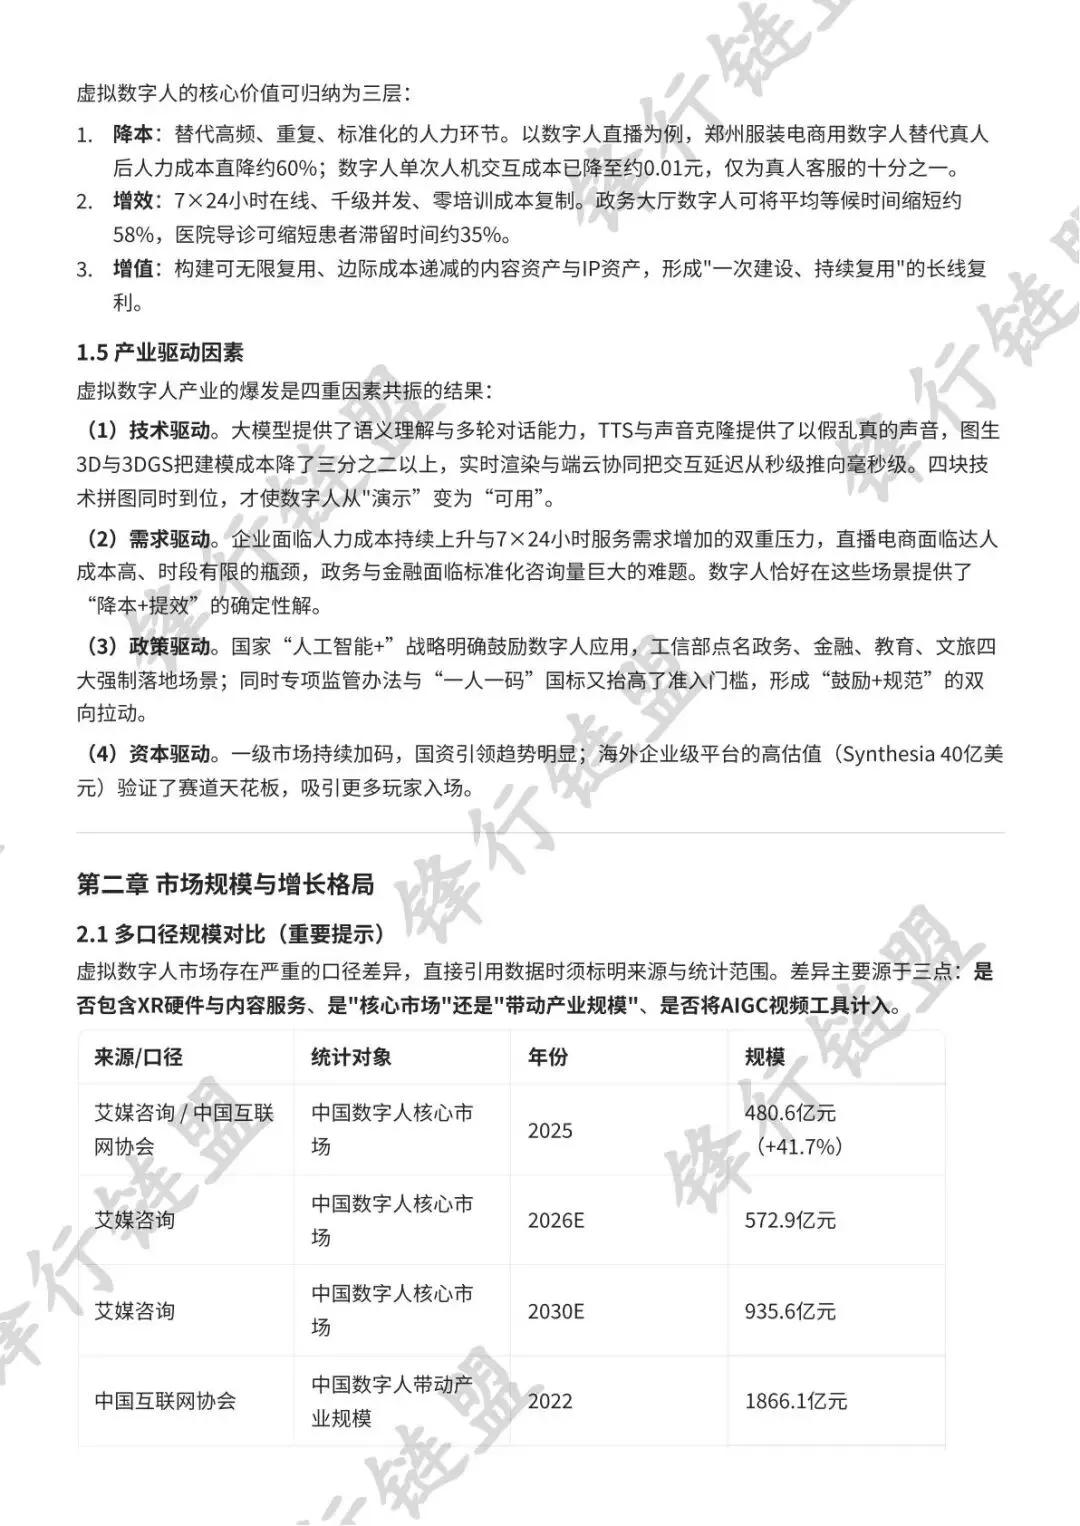
虚拟数字人的核心价值可归纳为三层:
- 降本
:替代高频、重复、标准化的人力环节。以数字人直播为例,郑州服装电商用数字人替代真人后人力成本直降约60%;数字人单次人机交互成本已降至约0.01元,仅为真人客服的十分之一。 - 增效
:7×24小时在线、千级并发、零培训成本复制。政务大厅数字人可将平均等候时间缩短约58%,医院导诊可缩短患者滞留时间约35%。 - 增值
:构建可无限复用、边际成本递减的内容资产与IP资产,形成"一次建设、持续复用"的长线复利。
1.5 产业驱动因素
虚拟数字人产业的爆发是四重因素共振的结果:
(1)技术驱动。大模型提供了语义理解与多轮对话能力,TTS与声音克隆提供了以假乱真的声音,图生3D与3DGS把建模成本降了三分之二以上,实时渲染与端云协同把交互延迟从秒级推向毫秒级。四块技术拼图同时到位,才使数字人从"演示”变为“可用”。
(2)需求驱动。企业面临人力成本持续上升与7×24小时服务需求增加的双重压力,直播电商面临达人成本高、时段有限的瓶颈,政务与金融面临标准化咨询量巨大的难题。数字人恰好在这些场景提供了“降本+提效”的确定性解。
(3)政策驱动。国家“人工智能+”战略明确鼓励数字人应用,工信部点名政务、金融、教育、文旅四大强制落地场景;同时专项监管办法与“一人一码”国标又抬高了准入门槛,形成“鼓励+规范”的双向拉动。
(4)资本驱动。一级市场持续加码,国资引领趋势明显;海外企业级平台的高估值(Synthesia 40亿美元)验证了赛道天花板,吸引更多玩家入场。
第二章 市场规模与增长格局
2.1 多口径规模对比(重要提示)
虚拟数字人市场存在严重的口径差异,直接引用数据时须标明来源与统计范围。差异主要源于三点:是否包含XR硬件与内容服务、是"核心市场"还是"带动产业规模"、是否将AIGC视频工具计入。
来源/口径 | 统计对象 | 年份 | 规模 |
艾媒咨询 / 中国互联网协会 | 中国数字人核心市场 | 2025 | 480.6亿元(+41.7%) |
艾媒咨询 | 中国数字人核心市场 | 2026E | 572.9亿元 |
艾媒咨询 | 中国数字人核心市场 | 2030E | 935.6亿元 |
中国互联网协会 | 中国数字人带动产业规模 | 2022 | 1866.1亿元 |
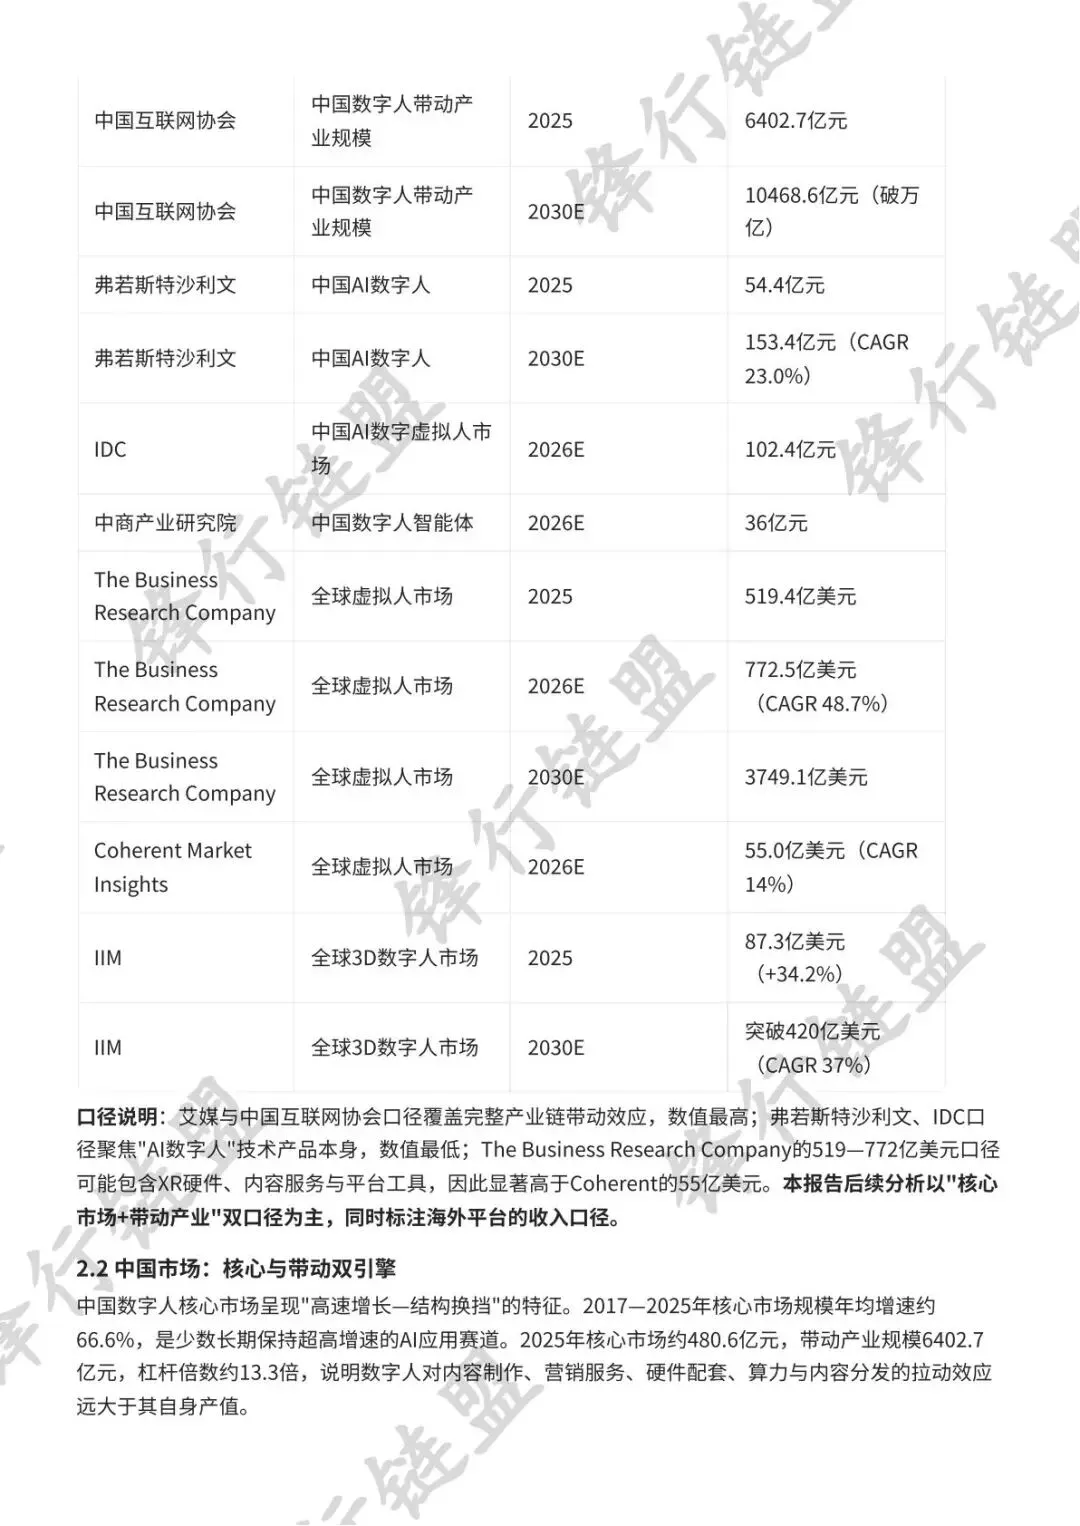
中国互联网协会 | 中国数字人带动产业规模 | 2025 | 6402.7亿元 |
中国互联网协会 | 中国数字人带动产业规模 | 2030E | 10468.6亿元(破万亿) |
弗若斯特沙利文 | 中国AI数字人 | 2025 | 54.4亿元 |
弗若斯特沙利文 | 中国AI数字人 | 2030E | 153.4亿元(CAGR 23.0%) |
IDC | 中国AI数字虚拟人市场 | 2026E | 102.4亿元 |
中商产业研究院 | 中国数字人智能体 | 2026E | 36亿元 |
The Business Research Company | 全球虚拟人市场 | 2025 | 519.4亿美元 |
The Business Research Company | 全球虚拟人市场 | 2026E | 772.5亿美元(CAGR 48.7%) |
The Business Research Company | 全球虚拟人市场 | 2030E | 3749.1亿美元 |
Coherent Market Insights | 全球虚拟人市场 | 2026E | 55.0亿美元(CAGR 14%) |
IIM | 全球3D数字人市场 | 2025 | 87.3亿美元(+34.2%) |
IIM | 全球3D数字人市场 | 2030E | 突破420亿美元(CAGR 37%) |
口径说明:艾媒与中国互联网协会口径覆盖完整产业链带动效应,数值最高;弗若斯特沙利文、IDC口径聚焦"AI数字人"技术产品本身,数值最低;The Business Research Company的519—772亿美元口径可能包含XR硬件、内容服务与平台工具,因此显著高于Coherent的55亿美元。本报告后续分析以"核心市场+带动产业"双口径为主,同时标注海外平台的收入口径。
2.2 中国市场:核心与带动双引擎
中国数字人核心市场呈现"高速增长—结构换挡"的特征。2017—2025年核心市场规模年均增速约66.6%,是少数长期保持超高增速的AI应用赛道。2025年核心市场约480.6亿元,带动产业规模6402.7亿元,杠杆倍数约13.3倍,说明数字人对内容制作、营销服务、硬件配套、算力与内容分发的拉动效应远大于其自身产值。
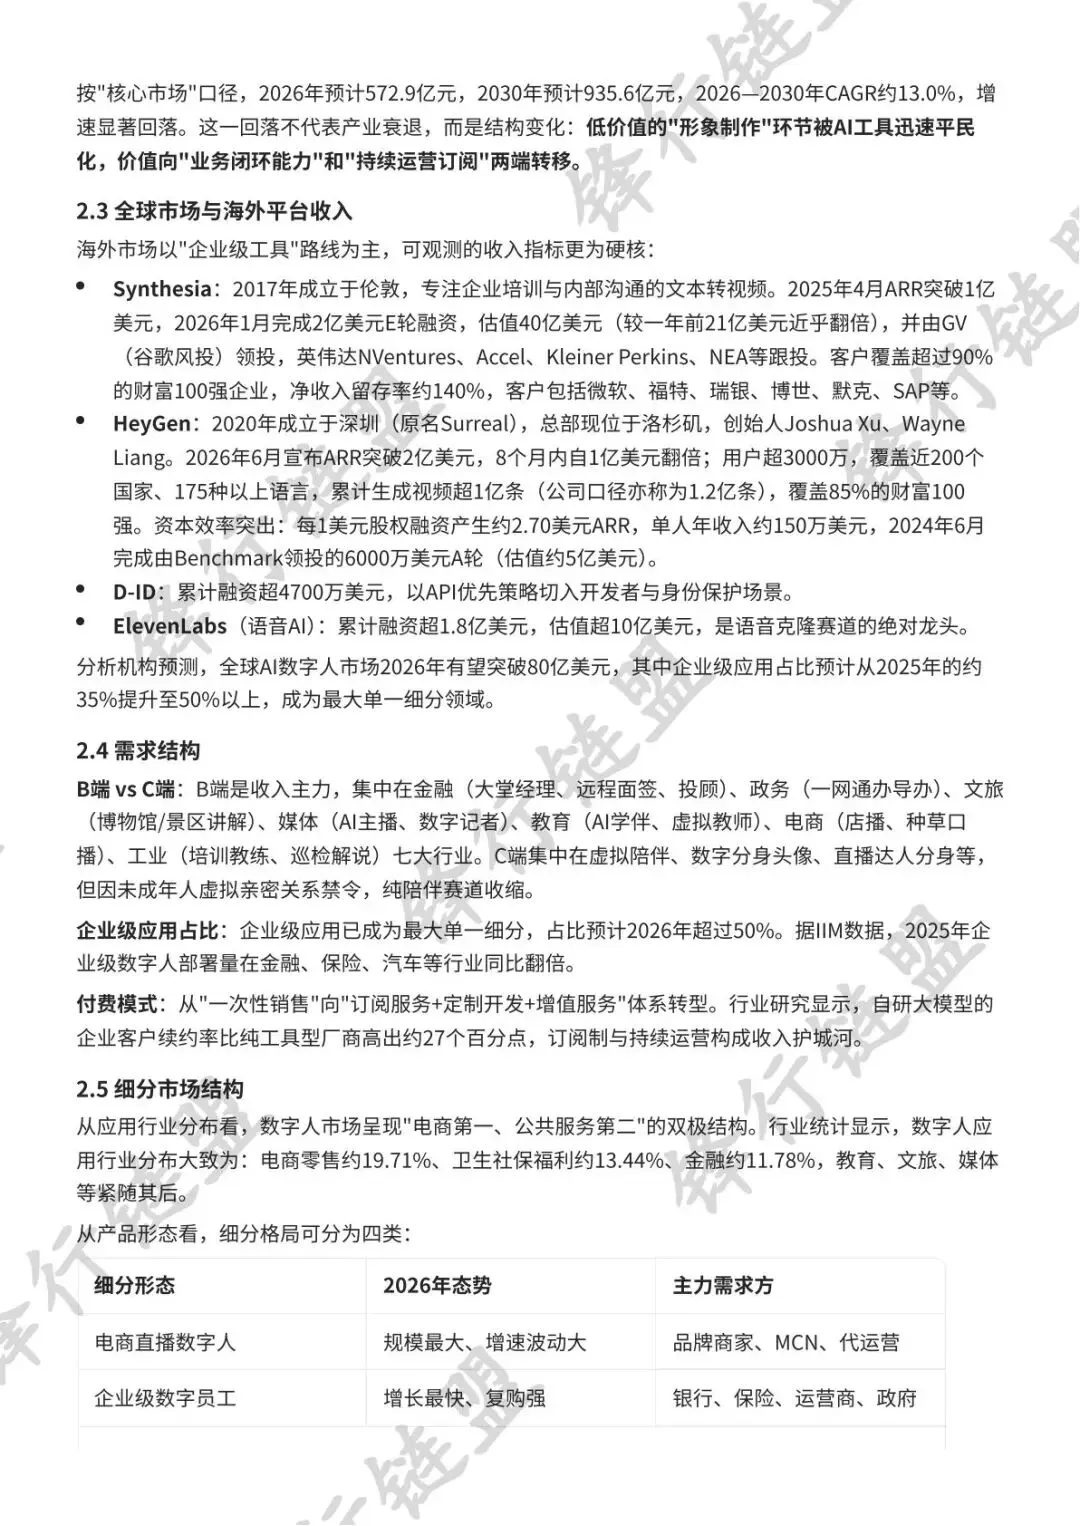
按"核心市场"口径,2026年预计572.9亿元,2030年预计935.6亿元,2026—2030年CAGR约13.0%,增速显著回落。这一回落不代表产业衰退,而是结构变化:低价值的"形象制作"环节被AI工具迅速平民化,价值向"业务闭环能力"和"持续运营订阅"两端转移。
2.3 全球市场与海外平台收入
海外市场以"企业级工具"路线为主,可观测的收入指标更为硬核:
- Synthesia
:2017年成立于伦敦,专注企业培训与内部沟通的文本转视频。2025年4月ARR突破1亿美元,2026年1月完成2亿美元E轮融资,估值40亿美元(较一年前21亿美元近乎翻倍),并由GV(谷歌风投)领投,英伟达NVentures、Accel、Kleiner Perkins、NEA等跟投。客户覆盖超过90%的财富100强企业,净收入留存率约140%,客户包括微软、福特、瑞银、博世、默克、SAP等。 - HeyGen
:2020年成立于深圳(原名Surreal),总部现位于洛杉矶,创始人Joshua Xu、Wayne Liang。2026年6月宣布ARR突破2亿美元,8个月内自1亿美元翻倍;用户超3000万,覆盖近200个国家、175种以上语言,累计生成视频超1亿条(公司口径亦称为1.2亿条),覆盖85%的财富100强。资本效率突出:每1美元股权融资产生约2.70美元ARR,单人年收入约150万美元,2024年6月完成由Benchmark领投的6000万美元A轮(估值约5亿美元)。 - D-ID
:累计融资超4700万美元,以API优先策略切入开发者与身份保护场景。 - ElevenLabs
(语音AI):累计融资超1.8亿美元,估值超10亿美元,是语音克隆赛道的绝对龙头。
分析机构预测,全球AI数字人市场2026年有望突破80亿美元,其中企业级应用占比预计从2025年的约35%提升至50%以上,成为最大单一细分领域。
2.4 需求结构
B端 vs C端:B端是收入主力,集中在金融(大堂经理、远程面签、投顾)、政务(一网通办导办)、文旅(博物馆/景区讲解)、媒体(AI主播、数字记者)、教育(AI学伴、虚拟教师)、电商(店播、种草口播)、工业(培训教练、巡检解说)七大行业。C端集中在虚拟陪伴、数字分身头像、直播达人分身等,但因未成年人虚拟亲密关系禁令,纯陪伴赛道收缩。
企业级应用占比:企业级应用已成为最大单一细分,占比预计2026年超过50%。据IIM数据,2025年企业级数字人部署量在金融、保险、汽车等行业同比翻倍。
付费模式:从"一次性销售"向"订阅服务+定制开发+增值服务"体系转型。行业研究显示,自研大模型的企业客户续约率比纯工具型厂商高出约27个百分点,订阅制与持续运营构成收入护城河。
2.5 细分市场结构
从应用行业分布看,数字人市场呈现"电商第一、公共服务第二"的双极结构。行业统计显示,数字人应用行业分布大致为:电商零售约19.71%、卫生社保福利约13.44%、金融约11.78%,教育、文旅、媒体等紧随其后。
从产品形态看,细分格局可分为四类:
细分形态 | 2026年态势 | 主力需求方 |
电商直播数字人 | 规模最大、增速波动大 | 品牌商家、MCN、代运营 |
企业级数字员工 | 增长最快、复购强 | 银行、保险、运营商、政府 |
内容生产工具(T2V) | 用户量最大、付费率低 | 创作者、中小企业、出海卖家 |
虚拟偶像与IP | 单价高、周期长 | 平台、品牌、粉丝经济 |
从区域看,一线城市与沿海省份渗透率显著领先,广东、浙江、山东三省相关企业合计占比超过27%,形成长三角、珠三角、环渤海三大产业集群。
2.6 需求端画像
需求方可分为四类,其决策逻辑截然不同:
- 大型企业与机构
(银行、运营商、政府、高校):预算充足、招标制采购、合规优先。关注点是好、稳定、可审计,对单价不敏感,但对标识、存证、数据不出域有硬性要求。 - 中型品牌商家
:关注投产比与人力替代,倾向采购SaaS化产品,月费敏感但愿意为效果付费(按GMV或交互量分成)。 - 小微商家与个体创作者
:价格敏感,倾向使用免费/低价的T2V工具,付费转化率低但用户基数巨大,是平台型厂商的流量入口。 - C端消费者
:为情感陪伴、数字分身、趣味内容付费,受政策(未成年保护)与伦理争议影响,增长不确定性最大。
2.7 增长驱动力与渗透率
2026年增长的主要驱动力已从“概念普及”转向“渗透率提升”:
驱动因素 | 具体表现 | 影响强度 |
人力替代 | 客服/导诊/培训/审核等岗位替代 | ★★★★★ |
平台开放 | 电商平台接受并规范数字人直播 | ★★★★☆ |
政策推动 | 四大强制场景+政采预算 | ★★★★☆ |
成本下降 | 制作成本降65%、交互成本降至0.01元 | ★★★★☆ |
技术突破 | 实时多模态、端侧推理 | ★★★☆☆ |
出海扩张 | 多语种营销与海外企业服务 | ★★★☆☆ |
渗透率现状:目前数字人在电商直播中的渗透率估计不足10%,在企业客服中的渗透率约10%—15%,在政务大厅/博物馆等公共服务场景不足5%。这意味着上游的巨大空间仍未被释放。若按“企业客服+电商直播+公服讲解”三大场景合计可替代岗位估算,中长期核心市场存在数倍于当前规模的成长空间。
增速回落不等于市场萎缩:2026—2030年CAGR降至约13%,主要因低价值建模环节被AI工具平民化,价格战导致单价下滑;但“使用量×单价”中的使用量增速远高于单价降幅,因此产业总价值仍在扩张,只是价值从“做形象”转到了“用形象”。
第三章 产业链分析
虚拟数字人产业链可分为上游(基础技术/硬件)、中游(数字人生产与平台)和下游(行业应用与内容分发)三段。与多数AI应用不同,数字人产业链的特点是"技术—内容—渠道"高度耦合:平台方既要提供工具,又要提供内容产能,还要对接分发渠道,导致中游成为价值最集中、竞争最激烈的环节。
3.1 产业链全景结构
环节 | 细分 | 代表企业/技术 |
上游·算力 | GPU、云端渲染、边缘推理 | 英伟达、华为昇腾、阿里云、腾讯云、火山引擎 |
上游·硬件 | 动捕设备、光场相机、表情捕捉头盔、传感器 | Xsens、OptiTrack、Noitom、Vicon、凌宇智控 |
上游·基础模型 | 语音TTS、语音克隆、唇形同步、动作生成、多模态大模型 | 科大讯飞、ElevenLabs、微软、百度文心、字节豆包 |
上游·图形与引擎 | 实时渲染引擎、数字人基础软件、3DGS/NeRF | Unity、Unreal、MetaHuman、魔珐、虎牙 |
中游·模型生产 | 2D克隆、3D建模、形象定制、声音定制 | 百度曦灵、华为MetaStudio、腾讯智影、魔珐、相芯 |
中游·驱动与平台 | 数字人驱动平台、智能体编排、知识库接入 | 硅基智能DUIX、小冰框架、世优波塔、Synthesia |
中游·内容生产 | 视频生成、直播代运营、话术与脚本生成 | HeyGen、硅基智能、剪映、谦寻 |
下游·行业应用 | 电商、金融、政务、文旅、教育、医疗、媒体 | 京东言犀、阿里、中国移动、银行系 |
下游·分发渠道 | 抖音、快手、视频号、淘宝直播、京东直播、自有APP | 字节、快手、腾讯、阿里、京东 |
3.2 上游:成本结构的"隐形大头"
上游是决定数字人"质感天花板"与"成本地板"的环节。
(1)算力成本。3D超写实数字人的实时渲染对GPU依赖极高。以每秒30帧、1080p输出的超写实数字人为例,单路实时渲染需要高端GPU持续占用;若采用云端渲染并支持千人并发,算力成本会成为运营期的最大支出项。2D神经渲染的算力需求低一个数量级,这是2D路线成为2026年电商与企业服务主力的根本经济原因。
(2)采集成本。传统3D超写实建模依赖影棚、多相机阵列与专业扫描,单个人物成本从数万元到百万级不等。AI驱动的图生3D与3DGS技术正把这一成本压低:行业报告显示,2026年数字人制作成本较2022—2023年下降约65%—68%,制作周期从数周压缩至48小时以内。
(3)基础模型授权。TTS、唇形同步、动作生成等能力的API调用费,构成中游厂商的持续性可变成本。头部自研模型的企业可将这一成本内部化,形成毛利优势;采购第三方API的厂商则长期受制于授权价格。
3.3 中游:竞争主战场
中游是产业价值的核心枢纽,可分为三种商业模式:
- 平台工具型
:提供自助式数字人生成平台,按席位数或视频时长订阅收费。代表为Synthesia(企业培训)、HeyGen(营销视频)、腾讯智影(短视频创作)。特点是标准化程度高、可规模化,但客户粘性依赖工作流嵌入深度。 - 解决方案型
:为大客户提供定制化数字人形象、驱动系统与运营服务,项目制与订阅制混合收费。代表为百度智能云曦灵、华为云MetaStudio、硅基智能、魔珐科技。 - 智能体运营型
:不止交付"人",而是交付"能干活的数字员工",接入企业知识库与业务系统,按坐席/交互量/业务成效收费。代表为世优波塔、出门问问、Synthesia Agents。这是2026年增长最快、毛利最有想象力的模式。
中游利润率的关键变量是"是否自研大模型"。自研模型使厂商能够低成本、深度定制语义理解与多轮对话,并在合规上提供可控的语料与审核链路,因此自研企业的客户续约率显著更高。
3.4 下游:场景与渠道
下游的价值在于"流量与场景的定价权"。电商直播渠道(抖音、淘宝、京东)掌握流量分配规则,对数字人直播的封禁/开放政策直接影响上游厂商的营收节奏——2025年抖音曾集中处置超17万个录播式数字人直播间、封禁3万个账号,一度让低端数字人供给大幅收缩。
下游也催生了新型服务商——数字人直播代运营(DP),承接品牌的全托管直播间,按GMV或服务费分成。这类公司不掌握技术,但掌握选品、投流与话术能力,是数字人技术在电商场景的"最后一公里"。
3.5 产业链利润分布
产业链利润朝"两端"集中:一端是掌握基础模型与芯片的上游(毛利可达60%以上),另一端是掌握场景与流量分发权的下游平台(毛利高、议价强)。中游虽为枢纽,但同质化严重、价格战激烈,2D数字人的制作单价在2024—2026年间下跌超过七成,导致中游纯工具型厂商毛利被持续压缩。
结论:中游厂商的出路只有两条——要么向上掌握自研模型,形成成本与合规双护城河;要么向下做深场景,把"卖数字人"变成"卖业务结果"。
3.6 产业链区域与企业分布
数字人产业链的区域分布与中国的数字经济地理高度重叠:
区域 | 优势环节 | 代表企业/资源 |
北京 | 大模型、平台、内容 | 百度、字节、智谱、清华、中科院 |
深圳/广州 | 硬件、应用、出海 | 华为、腾讯、硅基智能、相芯、虎牙 |
上海/杭州 | 技术、IP、电商 | 商汤、小冰、魔珐、阿里、出门问问 |
成都/西安 | 文旅、政务、军工背景技术 | 成都“元启”、西安交大系 |
广东、浙江、山东三省相关企业合计占比超过27%,构成三大产业集群。值得注意的是,产业链正在发生“上游集中、下游分散”的分化:算力与基础模型高度集中于头部云厂商,而应用与内容服务则极度分散,这与“模型少数派、应用多数派”的产业规律一致。
【锋行链盟】
【锋行链盟】是一家聚焦未来产业赛道的综合性咨询服务机构,累计服务付费会员超 6500+,由研究院、上市公司高管、创始人、投资人、券商投行、高校及政府机构组成的高端会员生态,以"前瞻洞察+精准赋能+资本助力"为核心竞争力,构建覆盖产业全生命周期的价值服务体系。


发表评论
发表评论: