
 研报速递
【行业】券商资管6.8万亿格局重构:前十狂揽87%收入,差异化突围三条路
资管新规落地后,国内资管行业彻底告别通道套利、非标躺赢的粗放发展时代,全面迈入净值化、主动管理、精细化竞争的“真资管”新阶段。在全新行业格局下,券商资管陷入典型的夹缝竞争困境,核心短板全面凸显:论标准化主动管理能力、长期业绩稳定性与品牌口碑,不及深耕公募赛道、投研体系高度成熟的公募基金;论机制灵活性、激励市场化程度、私募策略迭代效率,不如体制灵活、绑定核心投研人才的私募机构;论资金体量、渠道覆盖广度、大众客户沉淀规模,远弱于坐拥网点优势、负债成本极低的银行理财与保险资管。
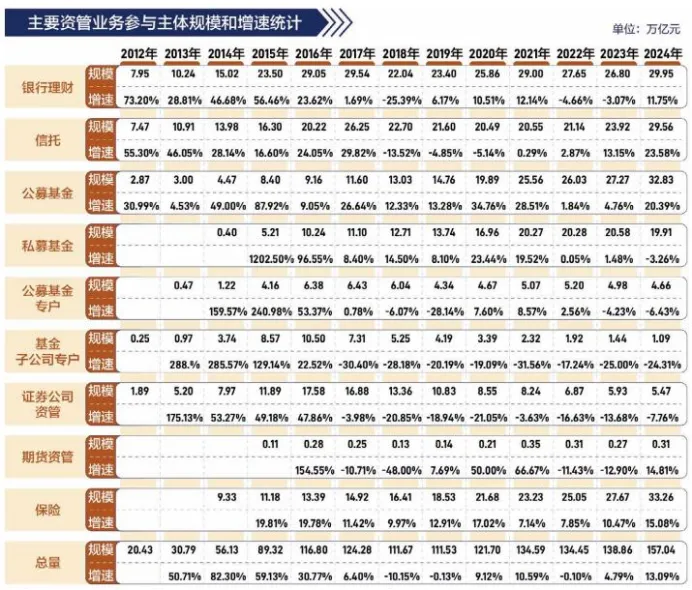
多重挤压之下,券商资管传统固收通道、参公大集合等红利逐步消退,行业规模自2016年17.31万亿元峰值大幅回落,截至2025年底私募资管规模仅5.8万亿元,转型阵痛持续加剧。但夹缝之中并非无生存空间,券商资管并非全能型资管玩家,其突围核心不在于对标公募、私募、银行理财的固有优势进行同质化内卷,而是依托全业务链协同、资本市场工具禀赋、定制化服务能力、公私联动机制四大独有基因,走出一条差异化、专业化、精细化的特色发展之路。本文将深度拆解券商资管的行业竞争困局,明确未来核心突破方向,并构建系统化、可落地的中长期发展策略体系。
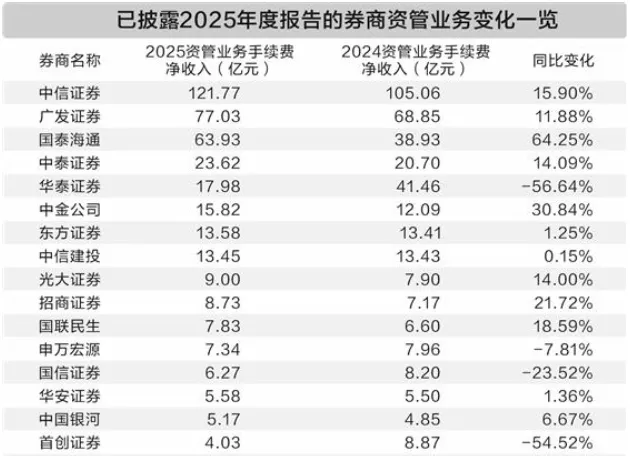
(有的口径包括了控股基金公司)
一、三重挤压:券商资管的核心竞争困局深度拆解
当前券商资管的发展瓶颈,本质是赛道定位模糊、核心能力错位、资源禀赋错配导致的同质化竞争劣势,三类对手的碾压式竞争构成行业发展的核心桎梏。
(一)对标公募:标准化主动管理能力存在系统性差距
公募基金是国内标准化资管的标杆,经过二十年深耕,已形成成熟的投研工业化体系、完备的人才梯队、透明的业绩评价体系和深入人心的大众资管品牌。相比之下,券商资管主动管理能力存在明显短板。一是投研体系碎片化,多数券商资管脱胎于通道业务,长期重规模、轻投研,权益、固收、量化等核心赛道的研究深度、数据积累、策略迭代速度远不及头部公募,难以支撑长期稳定的超额收益输出。二是产品标准化能力薄弱,公募在权益、指数、固收+、FOF等标准化产品上的体系化布局、费率体系、投资者适配性打磨更为成熟,而券商资管产品同质化严重,纯债赛道竞争尤为内卷,低利率环境下传统票息、久期策略收益空间持续收窄。三是人才机制短板凸显,公募投研晋升、考核、激励体系标准化,能够持续沉淀核心投研团队;券商资管考核短期化、激励稳定性不足,核心人才流失率偏高,难以形成长期可持续的投研生产力。四是品牌与渠道弱势,公募依托长期合规运营、公开业绩披露,在大众投资者心中认可度更高,券商资管大众市场渗透率极低。
(二)对标私募:机制灵活性与市场化程度全面落后
私募机构凭借极致市场化机制,成为高收益、高弹性资管产品的核心供给方,而券商资管的体制约束大幅限制其策略创新能力。一方面,私募机构决策链条短、机制灵活,可快速跟进市场热点、迭代交易策略、调整仓位结构,在衍生品交易、高频量化、主题投资、对冲套利等灵活策略上优势显著;券商资管受母公司合规风控、流程审批、层级管理约束,策略调整滞后,市场响应效率不足。另一方面,私募激励机制高度市场化,收益与业绩深度绑定,能够最大化激发投研团队的主观能动性;券商资管受制于券商整体薪酬体系、国资管控、绩效考核均衡化要求,激励力度、容错率、创新包容度远不及私募,难以吸引顶尖市场化投研人才。此外,私募聚焦单一资管赛道,资源高度集中;券商资管多为券商综合业务板块之一,资源倾斜有限,战略优先级时常让位于经纪、投行、自营等传统业务。
(三)对标银行理财、保险资管:资金体量与渠道壁垒难以逾越
资金和渠道是资管行业的核心壁垒,而这正是券商资管的最大短板。银行理财依托全国性网点渠道、海量零售客户、极低的负债成本,牢牢占据大众稳健理财市场基本盘,产品规模动辄万亿级别,在固收标准化产品、现金管理产品上具备绝对规模优势。保险资管拥有长期稳定的保费资金,负债久期长、风险偏好低,可深耕长久期固收、非标、另类投资,具备天然的长期资产配置优势。反观券商资管,资金端高度依赖高净值客户、机构客户和自有渠道,缺乏海量低成本零售资金;渠道端无线下网点优势,第三方渠道准入门槛高、议价能力弱,规模扩张天花板显著。同时,银行、保险资金风险偏好更低、稳定性更强,能够承接大规模中长期资产配置需求,而券商资管资金波动更大、久期更短,在低风险、大规模配置赛道毫无竞争优势。
二、差异化破局:券商资管四大核心突破赛道
在标准化规模、市场化机制、低成本资金三大主战场无优势的背景下,券商资管必须放弃“全赛道对标”的同质化思路,立足自身资本市场深耕、全业务链协同、工具体系完备、机构客户服务经验丰富的独有禀赋,聚焦四大差异化核心赛道,构建公募、私募、银行理财无法复制的核心竞争力。
(一)依托投行+资管联动,深耕产业资管与另类资产赛道
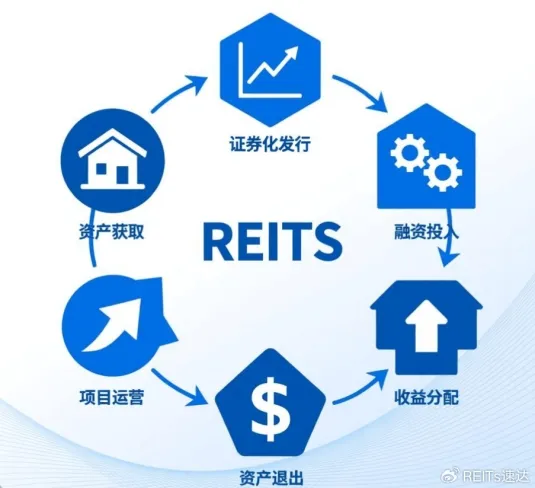
这是券商资管最独特、最不可替代的核心壁垒,也是区别于所有资管同行的核心优势。公募、银行理财、私募均无成熟的投行体系,难以深度对接一级市场产业资源,而券商天然贯通一二级市场,具备“投行挖掘资产、资管承接资金、协同落地配置”的闭环能力。券商资管可依托母公司投行股权、债权、并购、ABS、REITs业务资源,聚焦产业投融资、另类资产、资产证券化赛道,打造专属特色优势。一方面,深耕产业主题资管,围绕科创、高端制造、新能源、专精特新等国家战略赛道,依托投行尽调、项目储备能力,筛选优质产业资产,发行产业主题私募资管产品、股权债权联动产品,服务实体经济的同时,获取超越标准化二级市场的超额收益。另一方面,做强ABS、REITs、并购资管等特色业务,这类业务兼具标准化与定制化属性,需要一二级市场联动、资产筛选、结构设计、风险把控的综合能力,银行理财缺乏投行资产挖掘能力,公募聚焦标准化产品,私募缺乏合规架构支撑,券商资管可凭借全链条优势形成垄断性竞争力,打造差异化规模基本盘。
(二)聚焦多资产多策略,打造绝对收益特色投研体系
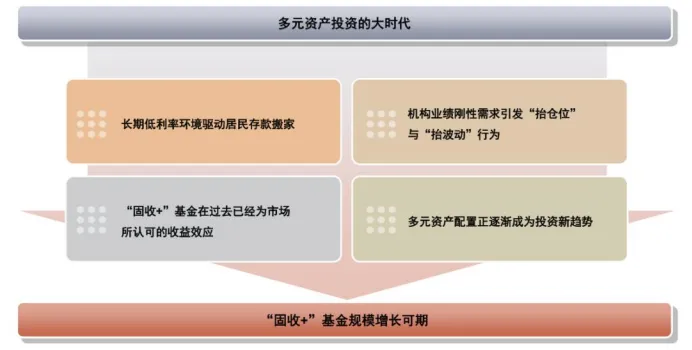
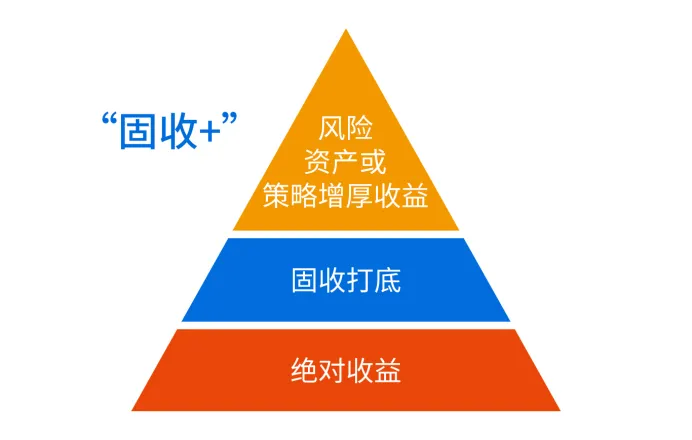
低利率时代下,单一固收、单一权益策略收益持续承压,市场对回撤可控、收益稳健的绝对收益产品需求爆发,这正是券商资管突围标准化赛道内卷的核心抓手。公募侧重相对收益、排名竞争,产品波动相对较高;私募侧重高收益、高波动,风险适配性有限;而券商资管可立足“固收打底、多元增强、严控回撤”的定位,构建固收+多策略投研体系,形成差异化产品特色。依托券商完善的衍生品、转债、量化、商品、跨境工具体系,打破传统纯债收益瓶颈,通过利率交易、信用精选、转债增强、股指对冲、期权套利、商品配置等多元策略,拓宽收益来源。同时发挥私募账户灵活、策略可调的优势,摒弃公募标准化、同质化的产品模式,以绝对收益为核心考核目标,严控最大回撤,适配机构客户、高净值客户的稳健增值需求,打造“波动低于权益、收益高于纯债”的特色产品矩阵,避开与公募纯债、权益产品的直接内卷。
(三)深耕机构与高净值客户,做强定制化专户资管服务
银行理财、保险资管主打标准化大众产品,难以满足高净值客户、企业机构、地方平台、上市公司的个性化、定制化资产配置需求;公募以标准化公募产品为核心,专户定制化服务能力相对薄弱;而券商资管长期服务资本市场核心机构客户,具备极强的定制化、精细化服务能力,这是其负债端突围的关键。券商资管可放弃海量零售资金的比拼,聚焦高净值个人、上市公司、产业资本、国企平台、私募机构等高端客群,从“卖标准化产品”转向“做定制化资产配置服务”。针对客户差异化的资金久期、风险偏好、流动性要求、合规约束,定制专属多资产配置组合、对冲策略、流动性管理方案、市值管理配套资管服务,提供全流程、全生命周期的专户解决方案。依托券商研究所、财富管理、投行、托管的综合赋能,形成“产品定制+投研赋能+投后陪伴+风险管控”的一站式服务体系,以服务溢价替代费率内卷,提升客户粘性与盈利空间。
(四)联动财富与资本市场,发力FOF/MOM与资产配置服务
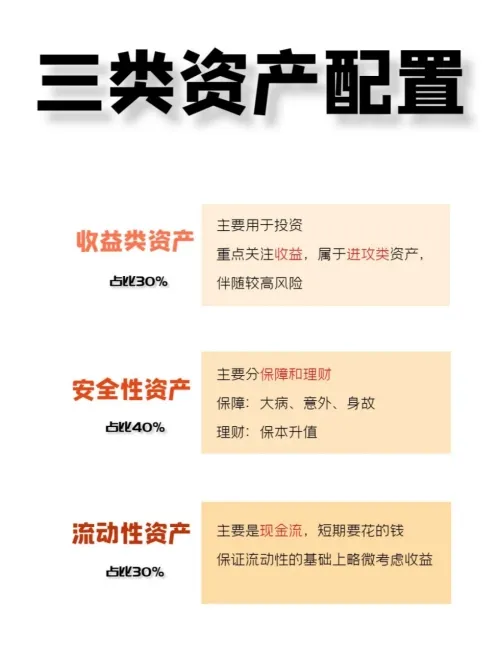
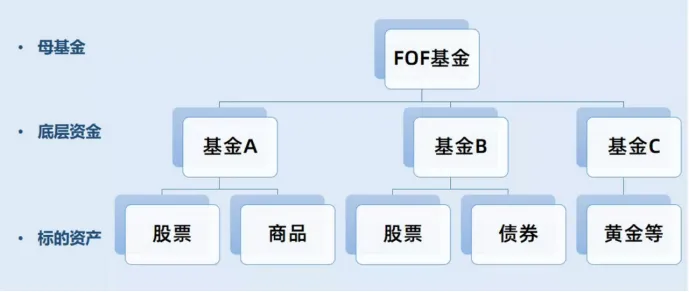
随着居民财富迁移、大类资产配置需求升级,FOF/MOM、智能资产配置成为资管行业增量赛道,也是券商资管衔接自身财富渠道优势、规避单一投研短板的最优路径。头部公募FOF布局早、规模大,但策略相对标准化;私募FOF门槛高、合规性弱;而券商资管可依托母公司财富管理条线的客户资源、基金评价体系、全市场筛选能力,打造差异化FOF/MOM体系。一方面,整合全市场公募、私募优质管理人资源,通过精细化筛选、动态调仓、风险分层管理,构建适配不同风险等级的FOF产品,解决客户“选基难、配置难、调仓难”的痛点。另一方面,联动零售财富转型,将FOF/MOM产品作为财富客户资产配置的核心载体,打通“财富获客-资管产品供给-投研赋能-客户留存”的内部闭环,实现自有渠道资金的高效转化,弥补外部渠道短板。同时通过MOM模式整合外部优质投研力量,弥补自身单一赛道投研短板,以平台化思维做大主动管理规模。
三、券商资管中长期系统化发展策略
立足四大核心突破赛道,券商资管需从战略定位、投研体系、业务协同、人才机制、风险管控、数字化赋能六大维度,构建系统化、长效化的发展体系,彻底摆脱夹缝困境,建立专属核心护城河。
(一)战略错位定位:放弃全能内卷,聚焦特色专精
行业层面需彻底摒弃“对标公募做标准化规模、对标私募做高收益弹性、对标银行做大众渠道”的错误战略,确立“产业另类为特色、绝对收益为核心、机构定制为根基、资产配置为增量”的差异化定位。头部券商资管可依托全业务链资源,兼顾公募标准化产品与私募特色业务,打造“公私募双线、一二级市场联动”的综合资管平台;中小券商资管彻底放弃全赛道布局,聚焦单一特色赛道深耕,例如专攻ABS/REITs产业资管、专精特新主题资管、固收+绝对收益、高净值定制专户等,实现“小而精、专而强”,避免同质化低价内卷。同时顺应行业趋势,从规模导向转向收益与质量导向,弱化单纯规模排名,聚焦超额收益、客户留存、服务溢价三大核心指标。
(二)投研体系重构:打造工业化、差异化投研能力
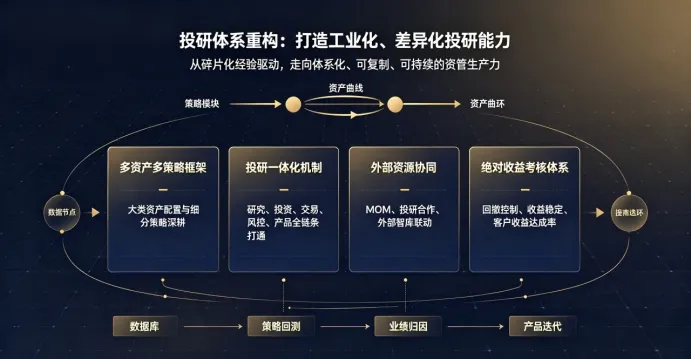
投研是资管核心生产力,券商资管需打破传统碎片化、经验化投研模式,实现投研体系工业化升级。一是构建多资产多策略投研框架,补齐衍生品、量化、转债、跨境、另类资产研究短板,从单一固收投研转向大类资产配置+细分策略深耕的复合型投研体系,支撑绝对收益产品迭代。二是强化投研一体化机制,打通研究、投资、交易、风控、产品全链条,建立统一的资产研究数据库、策略回测体系、业绩归因体系,实现投资策略可复制、业绩可持续。三是借力外部资源,通过MOM、投研合作、外部智库联动等方式,弥补自身权益、高端量化等短板,快速补齐策略能力。四是建立适配绝对收益的考核体系,摒弃短期相对排名考核,重点考核回撤控制、绝对收益稳定性、客户收益达成率,匹配自身差异化产品定位。
(三)深化全业务链协同:构筑不可复制的资源壁垒
全业务链协同是券商资管的核心护城河,必须将资源优势转化为实实在在的业务壁垒。一是强化投行-资管联动,建立投行项目常态化输送机制,将IPO、再融资、并购重组、ABS、产业项目转化为资管底层资产,打造“产业资产挖掘-产品设计-资金对接-投后管理”的闭环模式,形成公募、银行无法复制的另类资产供给能力。二是深化财富-资管联动,贴合财富客户分层需求,定制适配零售、高净值、机构客户的差异化产品,将自有财富渠道打造为核心资金基本盘,同时通过资管产品竞争力反哺财富客户留存与增值。三是打通研究所-资管联动,依托券商研究所行业研究、宏观策略、量化研究能力,为资管投资决策、产品创新、客户服务提供专业支撑,实现研究价值内部转化。四是联动自营、托管、信用业务,整合内部资金、风控、托管资源,提升产品运作效率与风险把控能力。
(四)优化人才与激励机制:平衡合规与市场化活力
针对机制短板,券商资管需在合规风控框架内,最大化提升市场化程度,破解人才瓶颈。一是分层搭建人才梯队,引进市场化多策略投资、衍生品交易、资产配置、产品设计、客户定制核心人才,内部培养产业研究、另类投资、投后服务人才,构建复合型人才队伍。二是优化考核激励机制,打破平均主义,建立“业绩与收入深度绑定、长期与短期兼顾”的激励体系,对核心投研团队提升业绩分成比例,对产业资管、定制服务等特色岗位设置专项激励,提升人才吸引力。三是建立适度容错机制,在合规底线之上,对策略创新、业务探索给予合理容错,激发团队创新活力,改变传统券商资管保守僵化的作业模式。四是完善人才留存机制,通过长期奖金递延、职业晋升通道、专业培训体系,稳定核心团队,避免人才频繁流失。
(五)精细化风险管控:适配差异化业务体系
净值化时代,风控能力直接决定资管机构的长期存续能力。券商资管需摒弃传统通道业务的粗放风控模式,构建适配主动管理、另类资产、定制专户的精细化风控体系。一是建立大类资产风险预算体系,根据产品定位动态分配权益、固收、衍生品、另类资产的风险额度,严控组合最大回撤、波动率、信用风险敞口。二是强化信用风控全流程管理,建立自主信用评级体系,前置尽调、事中监控、事后处置全链条机制,应对城投、产业信用风险分化的市场环境。三是完善衍生品、量化策略风控规则,严格把控对冲交易、杠杆使用、跨境投资风险,杜绝策略失控风险。四是适配定制化专户业务,针对不同客户的风险约束,设置差异化风控方案,实现“一户一策”的精准风控。
(六)数字化赋能升级:提升运营与服务效率
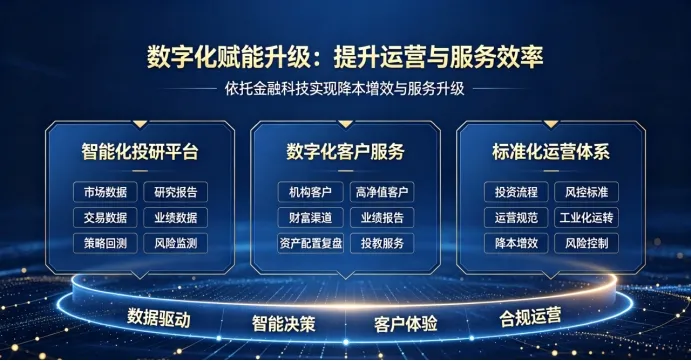
依托金融科技实现降本增效、服务升级,是券商资管缩小与头部机构差距的重要抓手。一方面,搭建智能化投研平台,整合市场数据、研究报告、交易数据、业绩数据,实现策略回测、风险监测、业绩归因、大类资产研判的智能化赋能,提升投研效率与决策专业性。另一方面,构建数字化客户服务体系,针对机构与高净值客户,提供定制化业绩报告、资产配置复盘、风险预警、投研陪伴服务;针对财富渠道客户,搭建线上产品展示、资产诊断、投教服务体系,提升客户体验。同时通过数字化系统固化投资流程、风控标准、运营规范,实现投研、风控、运营的标准化、工业化运转,降低人工成本与操作风险。
四、结语:错位深耕,构筑券商资管长期成长壁垒
资管行业的终极竞争,从来不是单一能力的极致比拼,而是差异化价值的精准匹配。券商资管无需、也不可能在公募的标准化投研、私募的市场化机制、银行保险的资金渠道体量上实现全面超越。其未来的核心突围之道,是放弃同质化内卷,坚守差异化禀赋,以全业务链协同为核心壁垒,以多资产绝对收益为产品特色,以机构高净值定制服务为负债根基,以产业另类资管为增量赛道,通过投研工业化、机制市场化、服务精细化、运营数字化的全方位升级,从“夹缝参与者”转变为“特色赛道引领者”。
随着资管行业竞争持续深化,粗放式规模增长时代彻底终结,差异化、专业化、价值化将成为行业核心主线。坚守自身独有优势、深耕细分特色赛道、持续创造超额收益与服务价值的券商资管机构,终将在分层竞争的行业格局中站稳脚跟,实现高质量、可持续的长期发展。



发表评论
发表评论: