
 研报速递


极速交易系统(又称极速柜台、低时延柜台,典型如恒生LDP(Low Latency Direct Path,低延迟直通柜台)、金证、华锐、FPGA 柜台等),是券商面向机构与专业投资者单独部署的一套"交易处理器"。与承载海量散户的集中交易柜台相比,它的全部设计目标只有一个:把从投资者发出指令到交易所收到并处理(即"穿透/撮合")的端到端时延,压到极低。
它并不是"另一家券商",而是券商内部为速度而生的专属通道:独立的内存柜头、专用机房托管、直连交易所线路、硬件加速芯片,与普通业务的柜台在系统、网络、资金(账户资金需单独划拨)上彼此隔离。
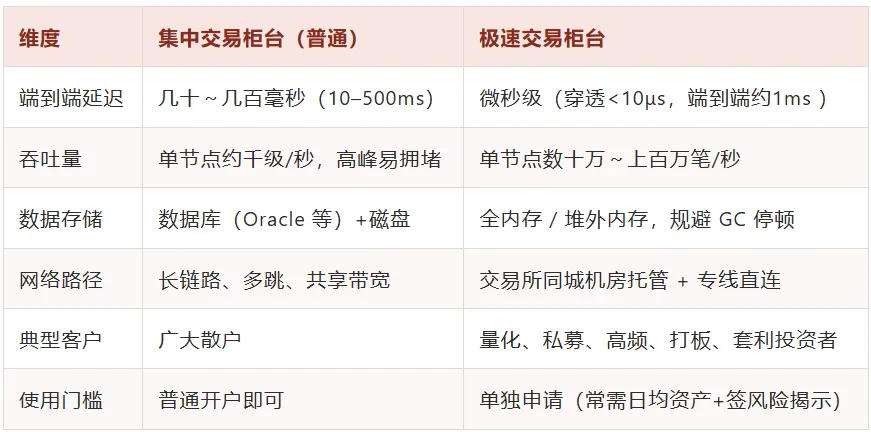

这三个痛点,解释了为什么一部分人愿意为"快几十毫秒"支付更高门槛与成本——这不是体验问题,而是交易策略能否成立的本质问题。

一笔委托从策略触发到交易所成交,要经过"策略 → 客户端 → 券商网关 → 交易柜台(风控/资金/持仓校验)→ 报盘 → 交易所撮合"等环节。极速系统就是在每一个环节上"挤时间"。下面以优化后的链路为准:
整体思路可概括为六个字:少跳(减环节)、内联(放内存)、绕核(旁路网卡)、靠得近(托管同城)、用硬件(FPGA)。

- 全内存/堆外内存:订单对象与持仓快照常驻内存,用Slab 分配器等自定义分配器管理,避免传统 JVM 垃圾回收(GC)造成的"停顿噪声"——GC 停顿是微秒级时延的"头号天敌"。
- 对象池化:系统启动时预分配好所有订单/报文对象,运行时只改属性、不做 new,从根上消除分配开销。
- 零拷贝(Zero-Copy):用
mmap/sendfile等技术,避免数据在内存中反复搬移。 - 内核旁路 / 用户态网络栈:跳过操作系统 TCP/IP 内核栈,直接操作网卡(如 Solarflare 等低时延网卡、DPDK 技术),把每次收发的软件开销压到最低。
- 无锁并发:用无锁数据结构与原子操作替代锁竞争,避免线程阻塞造成的时延抖动。
- FPGA 硬件加速:现场可编程门阵列可并行处理,广泛用于行情解码(纳秒级)与订单预处理/风控,突破 CPU 串行性能瓶颈。典型方案把柜台穿透时延压到约 2μs。
- 机房托管:将服务器托管在交易所同城机房(物理距离缩短至 3 公里内)并配万兆/低时延专线直连交易所,减少光缆传输时延。
- 精简协议:砍掉冗余校验与重排环节,让订单"直连"交易所撮合引擎。

极速交易并非我国独有——它真正在全球金融市场"军备竞赛"中登峰造极的,正是以美国为代表的成熟市场。理解国外现状,能更清楚地看到我国模式的定位与差异。
- 数据库级提速的历史起点:2010 年前后,Spread Networks 花约 3 亿美元在芝加哥与纽约之间铺设一条 827 英里近乎笔直的专用光缆,只为把信号往返时间从约 16ms 压到 13ms——"每毫秒值 1 亿美元"由此成为业内名言。
- 微波/短波接力:2012 年起,McKay Brothers 等以微波中继网络(视距直线传播)把芝加哥—纽约往返再压到约 8ms;乃至出现利用短波、电离层反射做跨大西洋低时延链路的机构(信号在空气中传播速度约为光纤中光速的 1.5 倍,路径也更短)。
- 今天的常态:美股主要交易所普遍提供托管(co-location)服务,把交易服务器直接放进交易所数据中心;成交信号处理进入微秒乃至亚微秒、纳秒级,行业普遍以"每微秒得失"衡量盈亏。
- 覆盖率极高:纳斯达克、纽交所等主要交易所的成交中,算法/程序化交易占比超过八成,高频交易贡献了美股日均成交量的相当比例,机构与自营做市高度依赖超低时延网络。
- 基础设施商品化:交易所公开售卖托管机柜、POP 接入点、极速行情(Level-2/逐笔)与直连线路;FPGA、低时延网卡、DPDK 内核旁路成为标准配置。
- 盈利模式分野:除了传统跨所套利,还衍生出做市(market making)、延迟套利(latency arbitrage)、暗池(dark pool)流动性博弈等丰富玩法;头号玩家(如 Citadel Securities 等)以全球多市场、多交易所统一接入见长。
- 美国:SEC 通过订单保护规则(Reg NMS)、审计跟踪(CAT)、复杂系统合规(Reg SCI)等,要求高频参与者的系统稳健、交易可回溯,并持续关注"延迟套利""前置交易"等利用时延优势侵害普通投资者的行为;SPEED 限速令等提案则试图拉平撮合速度、消除"抢跑",体现"公平优先于极限速度"的纠偏取向。
- 欧盟:MIFID II 对高频交易实行更严的公司型识别、最低驻留时间(点标志/订单取消比)与算法交易合规要求,限制高频撤单对市场的扰动。
- 共性结论:欧美对"极速交易技术"本身基本持开放态度,监管重点放在市场公平、系统稳健与异常行为上,而非禁止低时延。这是与"以穿透式监管托底、审慎可控发展"的我国模式在路径取向上的根本差异。

极速交易系统必须在穿透式监管框架内运行,速度的提升不等于监管的豁免:
- 前置风控必须到位:普遍预置上百项事前风控(资金额度、持仓限额、撤单频率、自成交、异常报撤单等),并可灵活定制规则,严格落实交易所与证监会要求。
- 账户与交易单元穿透:所有委托必须能够穿透到最终投资者,券商对交易单元的申报承担合规义务,不得借极速通道规避风控。
- 杜绝不公平与异常交易:不得利用速度优势从事操纵、虚假申报、频繁报撤单等扰乱市场行为;监管对异常交易行为持续从严监控。
- 信息系统安全:极速系统同样纳入证券经营机构信息系统安全管理与灾备要求,保障连续性与数据安全。

极速交易不止是技术竞赛,更是一条实打实的收入与客户之争。要理解券商为何"蜂拥而至",得从行业布局规模和收益贡献结构两头看。
- 覆盖广:据公开报道,行业已有73 家左右券商上线极速交易系统,主流供应来源为第三方厂商(恒生 UFT/LDP/UST、华锐 ATP、宽睿 OES、顶点 HTS、金证 FOS、盛立 REM、金仕达等)与券商自研两条路线,部分头部券商同时部署多套异构系统。
- 头部自研者众:中泰(XTP)、国泰海通、华泰、华鑫、东吴、华宝等券商均拥有自研极速柜台;2020 年前后约 50 家券商上线或更新了极速系统,呈现井喷。
- 供应商格局:以头部厂商为例,华锐 ATP 已上线110+ 家券商、TOP20 券商覆盖率约 95%、百亿量化私募覆盖率 100%,说明"头部券商 + 头部量化"的高集中格局已经固化。
- 迭代加速:2022–2025 年全链路时延大幅下降(深市由约 120μs 降至 20μs 内,沪市由约 200μs 降至 50μs+);华锐超极速柜台 T3、FPGA 交易系统 T1、FPGA 行情在量化扩容下新部署套数翻倍增长——极速系统已从"可选增值"变成"服务量化客户的核心竞争力"。
- 中泰证券 XTP:2016 年自研上线,成为行业最大量化交易平台之一,多年覆盖超过九成的量化私募,成为量化客户迁移券商的核心理由。
- 华鑫证券奇点:2017 年投入市场的自研极速柜台,带动机构投资者成交额接近其总成交额近一半,多家营业部因此跻身全国百强。
- 万和证券 E-ONE:早期上线即宣称上行全路径时延约 13μs、2 万笔/秒吞吐,直接面向量化私募引流。
- 东方财富(全栈自研):EMT 极速柜台、EMQ 极速行情、EMC 机构终端 + 掘金量化,旨在打通"备案—开户—交易—托管—品宣"一站式机构服务闭环。
- 高换手=高佣金:量化私募年换手率通常在100~300 倍之间,一家百亿量化私募年交易量即可达万亿级。叠加较高的机构佣金,构成券商持续而可观的经纪收入来源。
- 连带收入多:围绕量化客户衍生出佣金、两融/融券利息、PB 系统服务费、算法交易(如 T0 回转)服务费、代销申购费等多元收入,而非单一通道费。
- 成交结构变化:业内报告显示 A 股量化交易成交占比已由此前的约 25% 上升至二季度 35%~40%,成为市场重要交易力量;券商与高频量化形成"极速通道+券源+算法 ↔ 巨额佣金与机构收入"的深度绑定。
- 营收权重稳步抬升:伴随个人佣金率下滑与去散户化,券商经纪收入重心持续向机构业务倾斜;头部券商经纪佣金在总营收中的占比已降至约 20% 出头,机构/自营/两融等成盈利底座——极速交易是其中撬动机构收入的前端抓手。
- 投入端:自研极速柜台需长期研发团队与 FPGA/超频服务器等硬件投入,第三方采购则支付授权与运维成本——资金本身不是门槛,综合运营能力与对机构客户的理解才是壁垒。
- 收益端:行情好的年份量化生意好做、券商扎堆投入;行情回落时投入趋于审慎,说明极速交易的收益高度依赖市场成交活性与量化景气度。
- 风险端:系统主备切换、异构系统信息交互等异常可能引发客户资金管控失效,成本与合规风险不可忽视(行业曾出现因极速系统异常导致资金管控失误的通报案例)。
- 趋势判断:极速交易已从"增量亮点"走向机构经纪的基建与标配,未来比拼的是"低时延底座的稳定性 + 一站式机构服务生态 + 合规风控"的综合能力。


发表评论
发表评论: