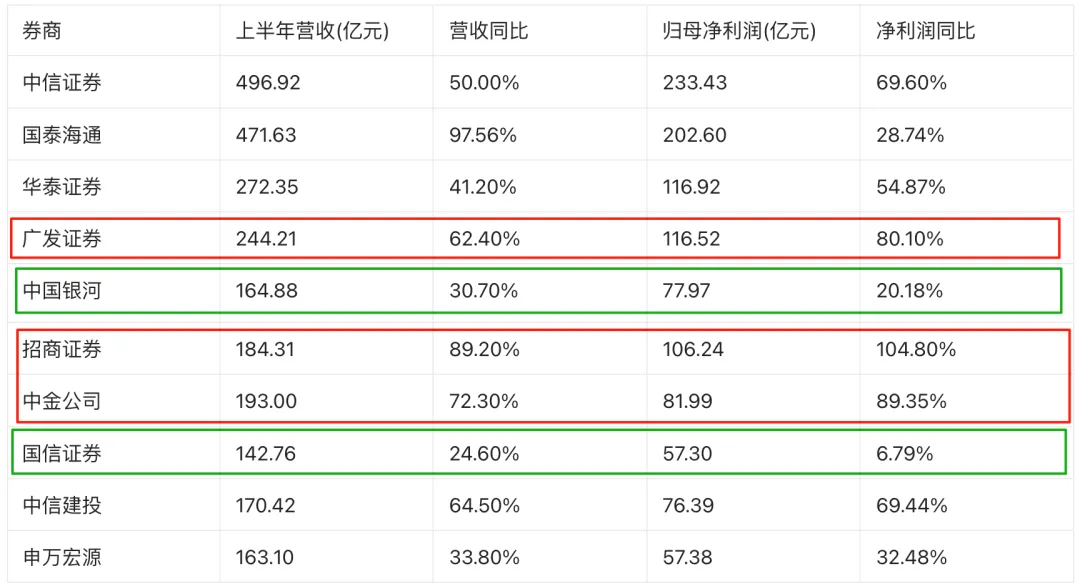
2026年上半年前十大券商业绩拆解一、前十大券商核心业绩数据
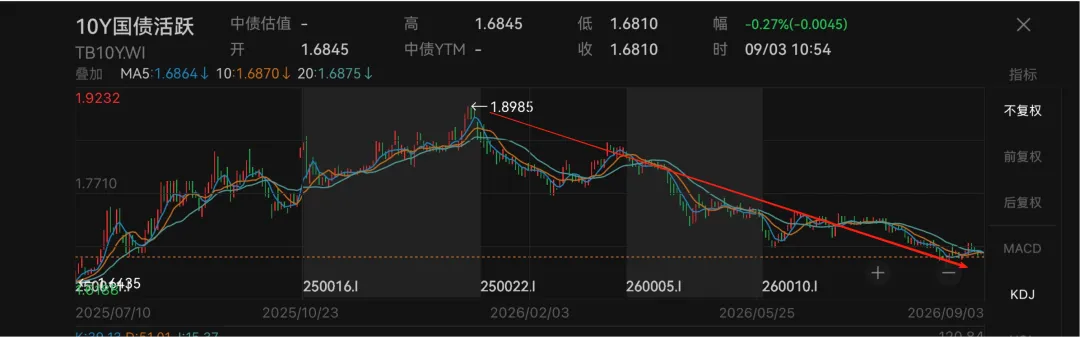
1、2026年上半年,前10大券商营收平均同比增长56.63%;归母净利润平均同比增长54.62%,全部两位数增长,延续去年高增长趋势。2、净利润增速特别高的:招商证券+104.80%(唯一翻倍)、广发证券+80.1%、中金+89.35%,显著高于平均水平3、净利润增速特别低的:国信证券+6.79%、银河+20.18%显著低于头部平均水平。目前前十大券商业务结构上,自营占比基本在50%以上,经纪业务占比在30%以上,这两块业务占比达到80%以上。1、 自营(投资业务):前十大券商业务结构中,自营收入和利润目前占比在50%以上,为第一大业绩贡献来源,是券商业绩弹性的决定性变量。2、经纪业务:前十大券商中第二大业绩贡献来源,该项业务主要由交易量驱动,是稳定的基本盘。今年上半年A股交易量大幅增长,日均3.24万亿,在结构上,AI硬科技持续大涨同时,上半年国债利率走低导致国债价格上涨,这是造就两大核心业务同时高增的根本。核心驱动:自营业务爆发,自营收入129.14亿,同比+213.19%,重仓AI、半导体科创赛道,权益投资收益大幅爆发;经纪业务同步改善,但增量主要来自自营。多业务共振:自营高增+投行股权承销回暖+财富管理股票业务发力,自营贡献主要弹性,经纪、投行做基本盘支撑。自营业务收入同比+136%,是最核心增量来源;经纪业务同步放量,双轮驱动。均衡双轮:自营+经纪业务均大幅增长;自营收入269.27亿(规模行业第一)同比+41.33%;经纪手续费净收入+53.93%;资管、投行同步贡献增量,没有单一业务暴冲,属于全面走强。自营业务同比+74.43%为第一驱动力;经纪、两融利息业务作为稳定底盘。财富管理(经纪+两融)收入韧性很强,自营同步大幅改善;属于经纪与自营均衡驱动,财富管理板块贡献增量权重更高。自营有所修复,但权益端相对保守;业绩主要来自经纪、信用两融业务放量,自营弹性有限,所以整体增速处在中游。营收增幅很高(+97.56%),扣非净利润增速168%,受非经常性损益扰动,账面归母净利润增速被拉低;自营规模巨大,同时经纪业务规模行业顶尖,合并整合协同释放效能。经纪业务底盘很强,但自营权益投资偏保守,自营弹性不足,是压制整体增速的核心因素。经纪业务保持稳健;自营业务收入同比下滑约20%,自营成为业绩拖累项,直接造成增速大幅落后同行头部。1、前十大券商今年上半年普遍两位数高增,但内部分化根源来自自营投资业务:踩中AI、硬科技主线的券商,业绩弹性巨大;自营策略保守的券商,即使经纪业务不差,整体增速也会被显著拉低。2、经纪业务是所有头部券商共同的基本盘,交易量上行带来普涨,但它只决定“底线”,自营业务决定头部券商的业绩上限与增速分化。今年下半年目前来看,由于整体市场行情相交去年下半年和今年上半年低迷,科技股经历今年上半年大幅上涨后,目前一直处于调整之中,同时国债利率已经处在相对低位水平,综合考虑,今年下半年券商业绩不管是同比还是环比应该都是承压状态。上半年高景气建立在日均3.24万亿的天量成交基础之上,两融余额处于高位,去年下半年市场日均交易量也在2.2万亿以上;那么如果今年下半年市场整体行情持续低迷的话,会直接压制券商经纪手续费、两融利息收入的空间,经纪业务的贡献会显著下降。固收自营:上半年利率下行带动国债价格上行,给券商固收组合带来可观浮盈;而下半年国债利率进一步下行的空间有限,债券价格继续上行的弹性大幅收窄,固收端很难复刻上半年的收益贡献。权益自营:上半年自营的一大收益来源来自AI硬科技主线行情;进入下半年,科技板块进入调整阶段,权益自营的赚钱效应明显减弱。在交易量回落+两融余额下降+自营两大驱动因素同时减弱的背景下,预计前十大券商下半年业绩同比、环比都会承压。但短期业绩承压,并不改变头部券商处在资本市场长牛慢牛大周期下的中长期向上经营周期,并且前十大券商估值目前仍处于地板位置,所以持续中长期看好前十大券商!
免责声明:以上内容,仅代表个人观点,仅供参考!
创作不易,点赞并关注公众号!
留言分享您的看法:欢迎在评论区留言讨论!
END
猜你喜欢
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司

 研报速递


发表评论
发表评论: