研报速递
行业观察/光纤二次被覆材料市场稳增,高密度与薄壁化驱动升级
QYResearch调研《2026—2032年全球光纤二次被覆材料市场研究报告》,围绕产品定义、材料体系、市场规模、竞争格局、应用场景、区域结构和产业链变化展开研究。随着通信网络持续升级、数据中心互联需求扩大以及光缆结构向小型化和高密度演进,二次被覆材料正在从基础保护材料向兼顾精密加工、长期可靠性与制造效率的专用材料发展。
光纤二次被覆材料的商业价值,既体现在光缆生产中的连续加工能力,也体现在网络长期运行中的性能稳定性。材料供应商与光缆制造商之间的协同,正在成为产品升级和供应链竞争的重要组成部分。
➤产品定义与核心功能
光纤二次被覆材料是用于已完成一次涂覆的光纤或光纤单元外部,通过熔融挤出形成松套管、紧套层等二次保护结构的热塑性专用材料,主要以树脂颗粒或改性复合粒料形式供应。常用材料体系包括聚对苯二甲酸丁二醇酯、改性聚丙烯、热塑性聚酯弹性体及其他适配材料,其关键特征包括稳定的熔体流变性能、可控的结晶与收缩行为、良好的机械性能,以及与光纤、填充介质和成缆工艺相匹配的长期稳定性。
这类材料通过形成具有特定尺寸、刚柔特性和环境适应性的保护结构,降低制造、敷设及使用过程中外部机械应力和温度变化对光纤的影响,并为光纤排列、余长控制和成缆提供结构基础。产品主要用于陆地通信网络、数据中心与楼宇、工业与公用设施、海底与海洋网络等领域,具体材料选择取决于光缆结构、使用环境和可靠性要求。
➤市场空间与增长逻辑
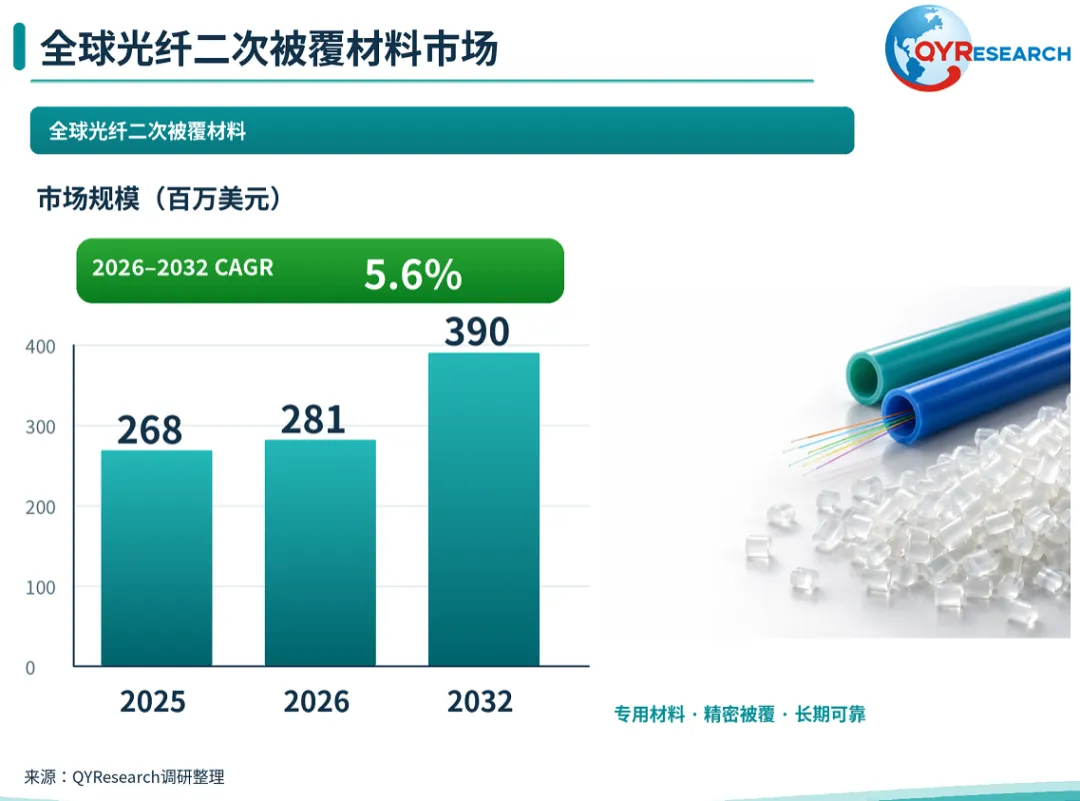
根据QYResearch初步调研,2025年全球光纤二次被覆材料市场规模约为2.68亿美元,2026年约为2.81亿美元,到2032年将达到约3.90亿美元,2026—2032年期间复合增长率约为5.6%。上述规模主要覆盖用于光纤松套管、紧套层及相关二次保护结构的热塑性专用树脂和改性材料,按材料销售收入统计,同一批材料在产业链流转中的收入保持一致归属。
从需求结构看,通信网络扩容与更新、数据中心互联、园区网络建设以及复杂环境下的光纤连接需求,为行业提供持续增长基础;与此同时,光缆高密度化、束管薄壁化和生产线提速,正在提高客户对材料批次一致性、尺寸稳定性和加工适应性的要求。
从供给端看,产品升级重点集中于高黏度与熔体稳定性控制、耐水解、低后收缩、低温韧性和特定阻燃性能,并通过材料配方与挤出工艺协同改善生产良率。整体来看,该行业已具备成熟的工业化基础,增长正在由通信基础设施铺设与材料性能升级共同推动。未来增量将主要来自高密度微缆、干式束管、数据中心及园区连接,以及对可靠性要求较高的工业和公用设施网络。不过,单位长度材料消耗下降、光缆结构变化及材料价格波动,也会使材料市场增速与光纤芯公里或光缆长度增速出现差异。
➤代表性厂商与竞争格局
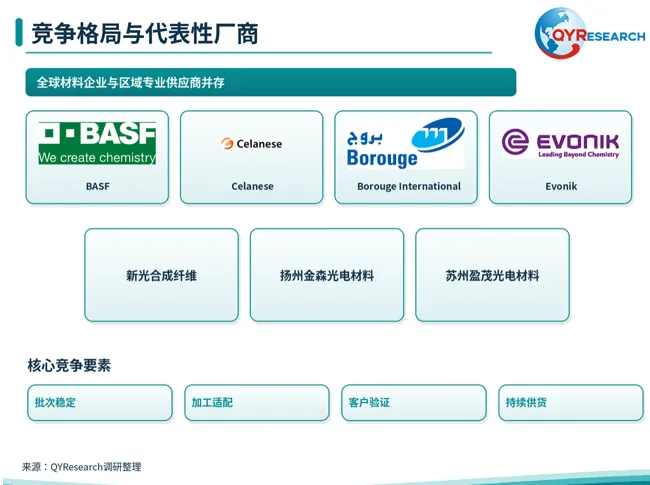
根据QYResearch调研整理,代表性企业包括BASF、Celanese、Borouge International、Evonik、新光合成纤维、扬州金森光电材料和苏州盈茂光电材料等,最终名单以完整报告为准。全球竞争呈现国际材料企业与区域专业供应商并存的格局,成熟牌号、客户验证记录和持续供货能力构成重要竞争基础。
国际企业通常依托聚合技术、材料开发平台和跨区域技术服务参与竞争;专业供应商则更注重光缆客户的工艺适配、配方调整、交付响应和综合成本。行业集中度需要结合材料体系与区域市场分别观察:PBT、PP及弹性体产品的供应结构存在差异,高速薄壁、干式束管和特殊环境应用的合格供应商选择范围,往往小于常规产品市场。
当前竞争重点已从单一材料价格,延伸至长期挤出稳定性、缺陷控制、停机清理频率及成缆后的性能保持。未来竞争优势将更多来自材料、加工和应用验证的联动,具备稳定质量、可靠交付及客户共同开发能力的企业,有望扩大其在重点客户中的供应覆盖。
➤材料体系与应用结构
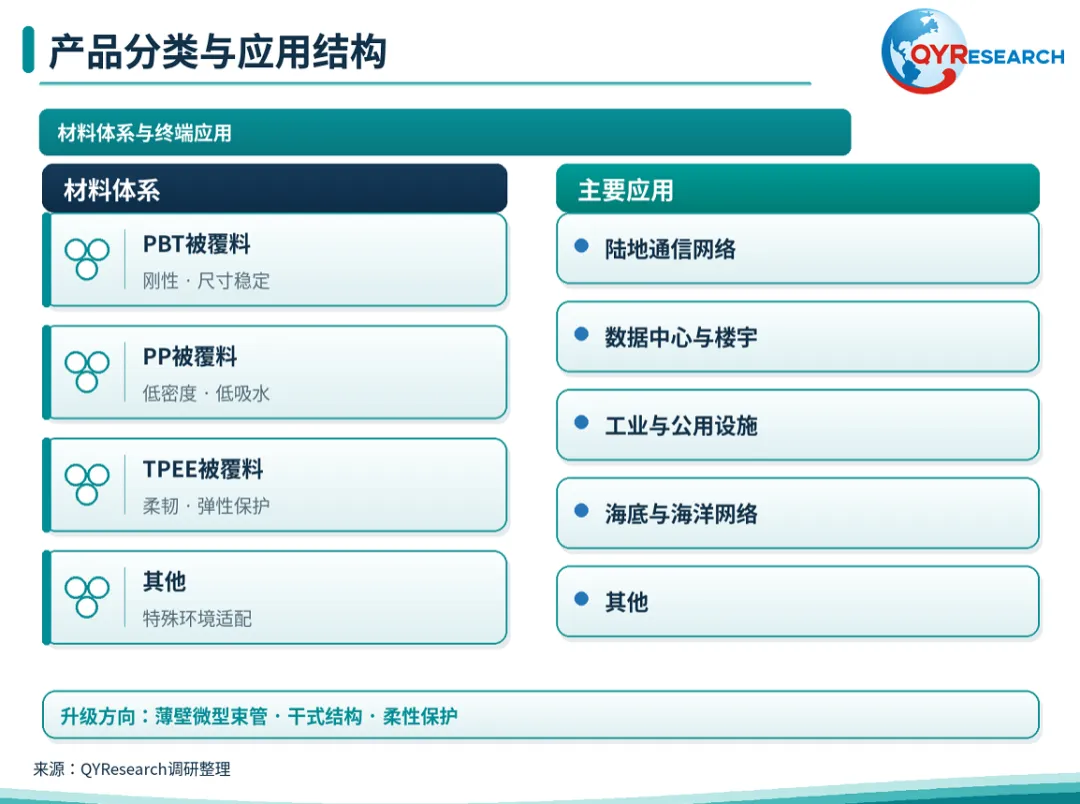
按材料体系划分,光纤二次被覆材料主要包括PBT被覆料、PP被覆料、TPEE被覆料和其他材料。PBT被覆料具有较好的刚性、尺寸稳定性和综合加工性能,是松套管的重要材料体系,升级方向集中于高速挤出、薄壁成型、耐水解和后收缩控制;PP被覆料密度较低、吸水率较低,通过专用改性可用于松套管和中心管结构,其应用需要综合平衡刚性、收缩、低温冲击和加工窗口;TPEE被覆料兼具柔韧性与机械强度,适合对弯曲适应性和弹性保护有要求的紧套及特殊保护结构;其他材料主要服务于特定温度、化学介质、柔软度或耐磨要求。
按应用划分,陆地通信网络构成稳定的需求基础,数据中心与楼宇更重视高密度布线、空间利用和安装适应性,工业与公用设施强调环境耐受性与运行可靠性,海底与海洋网络则根据具体光缆结构提出长期稳定性和介质适配要求。不同材料与应用之间并非一一对应,选材需要结合光缆设计和验证结果。QYResearch判断,薄壁微型束管、干式结构和柔性保护需求,将是产品升级较为活跃的方向,其商业价值主要来自性能提升与制造效率改善。
➤区域布局与市场机会
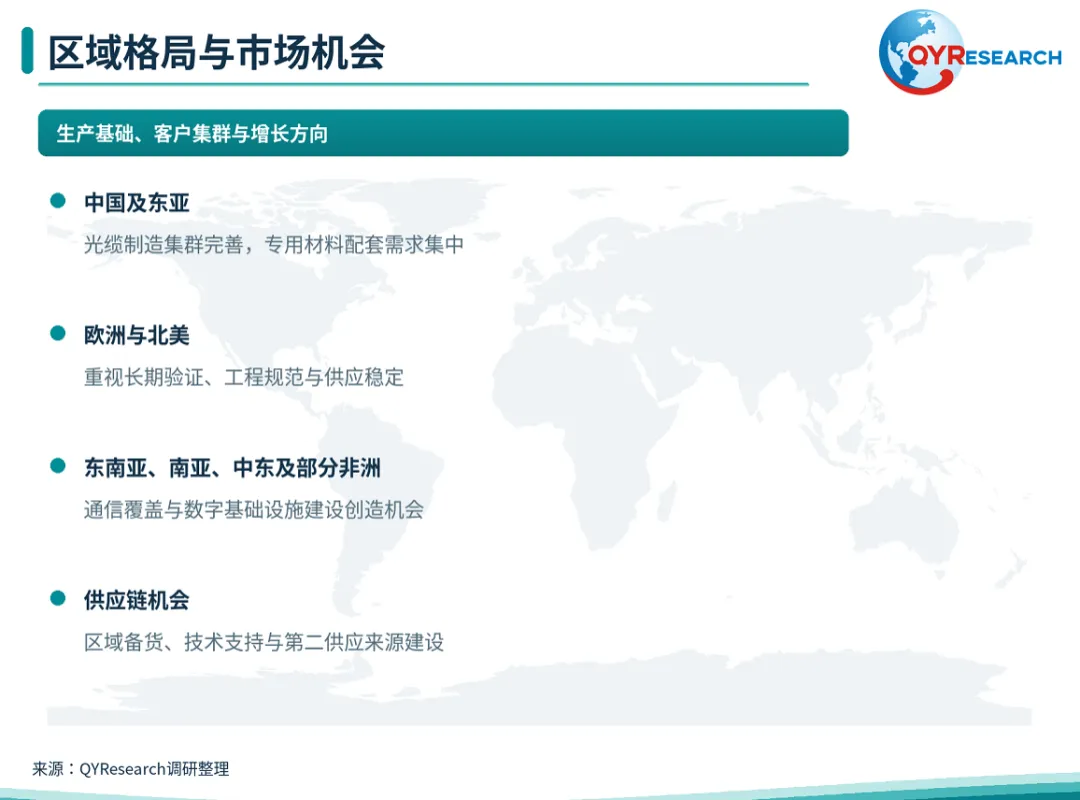
全球光纤二次被覆材料供应主要依托欧洲、北美和东亚的工程塑料及专用改性材料产业基础,中国及周边光缆制造集群则形成了重要的材料需求与加工服务市场。
中国拥有较完整的光纤光缆产业链和较强的专用材料配套能力,欧洲与北美客户更关注长期验证、工程规范适配及稳定供应,日本及其他东亚市场在精密加工和材料一致性方面具有较高要求。根据工业和信息化部《2025年通信业统计公报》,2025年中国新建光缆线路长度211.3万公里,年末光缆线路总长度达到7499万公里,反映出网络持续建设及存量维护的产业基础;材料需求仍需结合新制光缆结构、平均芯数及单位长度材料用量判断。
东南亚、南亚、中东和部分非洲市场的通信覆盖与数字基础设施建设,也为光缆及配套材料提供发展空间。区域机会同时受到本地光缆产能、项目落地节奏、进口成本、客户认证和技术服务能力影响。
随着客户加强供应链韧性,本地备货、区域技术支持与第二供应来源建设的重要性上升,中国供应商的机会正在由常规产品供给,向高性能牌号开发和海外客户配套延伸。
➤产业链结构与价值分布
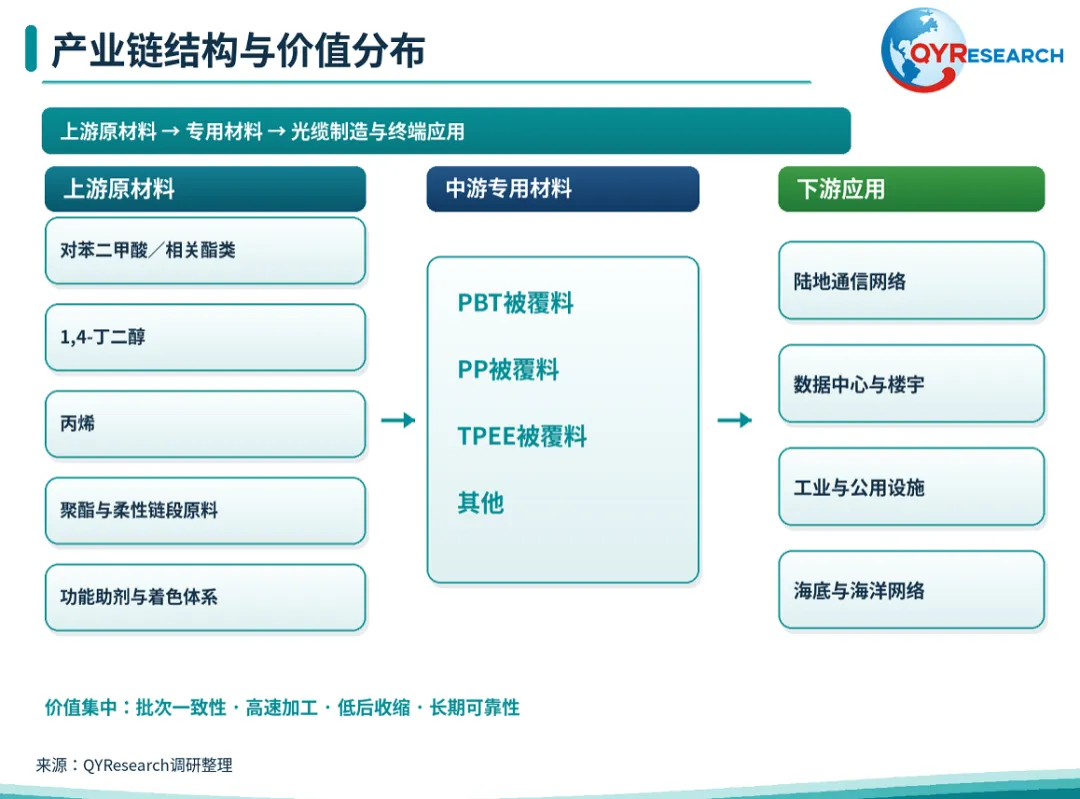
光纤二次被覆材料产业链上游包括PBT生产所需的对苯二甲酸或相关酯类原料、1,4-丁二醇,PP生产所需的丙烯,以及TPEE所需的聚酯与柔性链段原料,同时涉及稳定剂、成核剂、润滑剂、增韧组分、着色体系和特定阻燃助剂;核心设备与基础技术包括聚合反应、固相增黏、精密计量、熔融混炼、过滤造粒、除湿干燥,以及黏度、流变、热性能和老化性能检测。
中游通过聚合与改性控制,形成适用于不同束管和紧套结构的专用材料,并与下游二次被覆挤出机、精密机头及模具、冷却系统、在线测径和张力控制系统协同,完成材料性能向光缆结构性能的转化。
下游包括光缆制造商、布线产品企业及通信、数据中心、工业和海洋工程相关客户。产业链壁垒集中在分子量与端基控制、结晶与后收缩管理、填充介质相容性、批次稳定性及客户验证经验,价值量更容易集中于能够降低加工损耗、提高线速并支持长期可靠性的专用牌号。
未来供应链将进一步强调树脂供应、专用改性与光缆加工之间的协同,通过区域服务、配方共同开发和稳定交付,提高材料供应关系的持续性。
➤发展环境与未来展望
宽带网络、数字基础设施、工业互联和公共设施数字化建设,为光纤二次被覆材料提供持续的应用基础;与此同时,化学品合规、建筑布线安全、环保管理和产品可追溯要求,提高了材料开发与供货管理的复杂度。行业技术壁垒体现在材料黏度、杂质、端基、结晶及尺寸变化的综合控制,客户准入通常还涉及试挤、成缆、温度循环和老化验证。材料自身的阻燃性能需要与光缆整体设计及适用测试要求结合评价。专用产线、检测能力、研发投入和批次管理构成资金与运营门槛,上游价格波动、供应中断、国际运输及贸易环境变化则可能影响成本和交付。PBT、PP、TPEE及其他材料之间的替代,需要以结构适配和完整验证为前提;薄壁化和结构优化也可能降低单位长度材料用量,持续对常规牌号价格形成压力。
未来几年,行业将沿着高密度化、薄壁化、干式化、柔性化和低环境影响方向发展。通信网络更新与扩容提供基础需求,数据中心及园区连接推动产品结构升级,工业和公用设施网络则扩大高可靠性材料的应用空间。材料创新将更加重视高速挤出稳定性、低温机械性能、耐水解、低后收缩,以及与填充膏、阻水材料和着色体系的协同。低碳原料和循环利用方案的推进,需要以材料纯净度、性能一致性及寿命验证为基础。QYResearch认为,能够同时满足性能、加工效率与综合成本要求的产品,将更有机会形成持续竞争力;供应商的增长路径也将由单纯扩大供货规模,转向专用牌号开发、客户联合验证和区域供应能力建设。
报告推荐
QYResearch已发布《2026-2032全球与中国光纤二次被覆材料市场现状及未来发展趋势》。报告全球与中国市场光纤二次被覆材料的产能、产量、销量、销售额、价格及未来趋势。重点分析全球与中国市场的主要厂商产品特点、产品规格、价格、销量、销售收入及全球和中国市场主要生产商的市场份额。历史数据为2021至2025年,预测数据为2026至2032年。
该报告可用于了解光纤二次被覆材料的市场现状、需求结构、竞争格局、产品升级方向及区域机会,适合光纤光缆制造商、专用材料及改性塑料企业、通信网络建设与运营企业、行业研究及投资机构参考。
如需了解报告目录、样本内容或定制化研究服务,请联系QYResearch获取进一步信息。咨询热线:400-606-8865
报告细分指标
BASF、Celanese、Borouge International、Envalior、Evonik、Avient、Arkema、Toray、新光合成纤维、长春集团、扬州金森光电材料、中广核高新核材、苏州盈茂光电材料、康辉新材料科技、中国石化仪征化纤、上海德鸿高新材料、新疆蓝山屯河聚酯、南通星辰合成材料、江苏和时利新材料、广东安拓普聚合物科技 |
按照不同产品类型 |
PBT被覆料、PP被覆料、TPEE被覆料、其他 |
按照不同粘度 |
粘度≤1.0dl/g、粘度>1.0dl/g |
按照不同应用 |
陆地通信网络、数据中心与楼宇、工业与公用设施、海底与海洋网络、其他 |
重点关注如下几个地区 |
北美、欧洲、中国、日本、韩国 |
第1章:报告统计范围、产品细分及主要的下游市场,行业背景、发展历史、现状及趋势等 第2章:全球总体规模(产能、产量、销量、需求量、销售收入等数据,2021-2032年) 第3章:全球光纤二次被覆材料主要地区分析,包括销量、销售收入等 第4章:全球范围内光纤二次被覆材料主要厂商竞争分析,主要包括光纤二次被覆材料产能、销量、收入、市场份额、价格、产地及行业集中度分析 第5章:全球光纤二次被覆材料主要厂商基本情况介绍,包括公司简介、光纤二次被覆材料产品型号、销量、收入、价格及最新动态等 第6章:全球不同产品类型光纤二次被覆材料销量、收入、价格及份额等 第7章:全球不同应用光纤二次被覆材料销量、收入、价格及份额等 第8章:产业链、上下游分析、销售渠道与客户分析等 第9章:行业动态、增长驱动因素、发展机遇、有利因素、不利及阻碍因素、行业政策等 第10章:报告结论 |
相关报告推荐
2026-2032中国光纤二次被覆材料市场现状研究分析与发展前景预测报告
https://www.qyresearch.com.cn/reports/8187585/optical-fiber-secondary-coating-material
2026年全球光纤二次被覆材料行业总体规模、主要企业国内外市场占有率及排名
https://www.qyresearch.com.cn/reports/8187584/optical-fiber-secondary-coating-material
2026-2032全球及中国光纤二次被覆材料行业研究及十五五规划分析报告
https://www.qyresearch.com.cn/reports/8187583/optical-fiber-secondary-coating-material
QYResearch报告出版商将持续关注行业动态,为投资者和业内人士提供最新、最全面的市场分析和趋势预测。
QYResearch(北京恒州博智国际信息咨询有限公司)成立于2007年,总部位于美国洛杉矶和中国北京。经过连续19年的沉淀,QYResearch已成长为全球知名的、面向全球客户提供细分行业调研服务的领先咨询机构;业务遍及世界160多个国家,在全球30多个国家有固定营销合作伙伴,全球地区(美国、日本、韩国、德国、印度、瑞士、葡萄牙、加拿大、印尼、越南)等有分支机构,在国内主要城市北京、广州、长沙、石家庄、重庆、武汉、成都、山西、太原、昆明、日照等地设有办公室和专业研究团队。
QYResearch是全球知名的大型咨询公司,服务领域行业涵盖各高科技行业产业链细分市场,如电子半导体产业链、化工原料产业链、先进材料产业链、机械设备制造产业链、新能源汽车产业链、光伏产业链、软件通信产业链、食品药品、医疗器械、农业等。
权威引用案例分享
全球最大的媒体英国BBC广播公司(British Broadcasting Corporation)引用了QY Research出版的建筑机器人行业分析报告 美国陶氏化学(Dow Chemical)引用了QYResearch出版的食品软包装薄膜市场报告 日本经济新闻社(Nikkei Shimbun)收录了QYResearch出版食品报告中的数据 国际四大会计师事务所之一安永(Ernst & Young)引用了QYResearch出版的企业级SaaS市场规模分析报告 韩国上市企业(Caregen)引用了QYResearch出版的医美仿生肽原料行业分析报告 美国史赛克(Stryker )医疗科技公司引用了QYResearch出版的外周介入产品报告 清华大学孵化企业(NeuraMatrix)引用QYResearch发布的脑机接口报告数据
更多权威引用信息可到官网浏览
https://www.qyresearch.com.cn