研报速递
文章摘要:辊压电池箱体是用连续辊压成型工艺做出来的电池包壳体。一卷高强钢或铝合金带材送进产线,经过十几道辊轮渐进弯曲,出来就是有特定截面的箱体组件。它替代的是传统的冲压件和挤压型材——同样保护电池,成本低三成以上。据Global Info Research统计,2025年全球辊压电池箱体市场规模为2.98亿美元,2032年预计达到15.74亿美元,2026至2032年复合增长率27.2%。七年五倍多,这个速度在汽车零部件里极为罕见。支撑它的不是单一因素,而是三件事同时发生:电动车产量在涨、电池包结构在变、整车厂在压成本。据环洋市场咨询观察,辊压工艺的真正价值不在"新",而在"便宜且够强"——在汽车行业,这两点比技术先进重要得多。
一、行业概述
电池箱体是动力电池的"骨架",承担四个功能:承载电芯、抵抗碰撞、密封防护、参与热管理。它的材料成本占电池包总成本的相当比重,重量也直接影响续航,所以整车厂对它既要求强度,又要求轻,还要求便宜。
传统的做法有三种。
第一种是冲压加焊接。把钢板冲成几块,再焊成一个箱体。工艺成熟、模具便宜,但工序多、焊点多、精度受累积误差影响,且难以做复杂截面。
第二种是挤压型材。用铝挤压出长条型材,再拼焊成箱体。铝合金轻、耐腐蚀,但挤压模具贵、截面变化受限、焊接量大。
第三种就是辊压成型。带材连续通过多道辊轮,每道辊轮压出一个弯角,逐步成型出所需的截面。这个工艺的特点是连续、高效、模具成本相对低,而且可以做出变截面的复杂形状。
辊压的优势体现在三个数字上。成本方面,源报告指出辊压钢箱体相比传统铝合金箱体,零件成本可降低30%以上。强度方面,抗拉强度可达1500兆帕以上,能有效保护电池系统免受外部冲击。效率方面,辊压成型比传统冲压成型提高10%以上,适合大批量生产。
这三个数字背后是工艺逻辑。辊压是连续成型,材料利用率高、废料少;辊轮是渐进施力,材料的内应力分布比冲压均匀,回弹可控;产线速度快,换型相对灵活。加上高强钢的价格远低于铝合金,成本优势就出来了。
当然也有局限。辊压适合做等截面或缓变截面的长条形零件,做不了复杂的立体形状;焊接和涂装的工序仍然需要;钢箱体的重量高于铝箱体,在轻量化要求极高的车型上不占优。
从产业位置看,辊压电池箱体处在"钢材/铝材—辊压成型—焊接涂装—电池包—整车"链条的中段。它的特点是重资产、大批量、与车型强绑定。
二、市场规模与增长预测
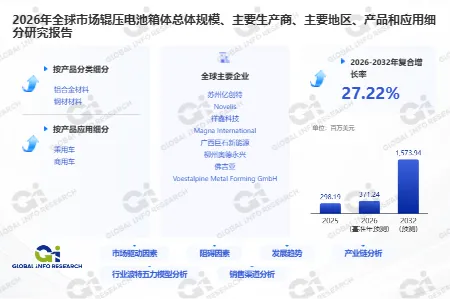
据Global Info Research统计,2025年全球辊压电池箱体市场规模为2.98亿美元,2032年预计达到15.74亿美元,2026至2032年复合增长率27.2%。
七年增长超过五倍,27.2%的复合增速在汽车零部件里属于极高水平。这个速度需要拆开来看。
第一层是电动车的产量增长。电池箱体是电动车的专属件,燃油车不需要。电动车产量的增长直接决定了箱体的基础需求。
第二层是渗透率提升。辊压工艺在电池箱体中的占比还很低,大部分箱体仍是冲压件或铝型材。随着整车厂认识到辊压的成本优势,渗透率在快速上升。源报告的数据支持这个判断:2024年全球出货量约130万件,预计2031年达到900万件,年复合增长率超过30%。出货量的增速高于市场规模的增速,说明单价在下降——这是规模化生产的正常结果。
第三层是结构变化。电池包从"电芯—模组—包"的三级结构,向"电芯—包"的两级结构(CTP)演进,甚至向"电芯直接集成到车身"(CTB)演进。这个变化对箱体的要求完全不同——箱体要承担更多结构功能,强度要求提高,这正好是辊压高强钢的强项。
区域上,中国是最大的下游市场。源报告指出2024年中国市场份额超过75%,这个比例反映了中国电动车产量占全球的比重。欧美市场在追赶,但受制于本地电池产能的建设进度。
三、产品分类与应用场景
产品分类
按材料分,有辊压高强钢、辊压超强钢、辊压铝合金。
高强钢的抗拉强度在几百兆帕量级,成本低、成型性好,适合中低端车型和箱体的非主要受力部位。超强钢的抗拉强度可达1500兆帕以上,用于需要抗冲击的关键部位,比如侧碰保护区。铝合金轻、耐腐蚀,但价格高、焊接工艺复杂。
源报告提到一个区域差异:欧美地区以辊压铝合金和超强钢产品为主,国内则基本采用辊压高强钢和超强钢。这个差异反映了两地的成本结构和轻量化偏好不同——欧洲对碳排放和轻量化的要求更严,愿意为铝付溢价;国内对成本更敏感,高强钢的性价比更高。
按结构分,有下箱体、上盖、边框、横梁、纵梁。下箱体是主体,承载电芯;上盖是密封件,强度要求相对低;边框和横梁纵梁是加强件,决定整体刚度。
按工艺分,有纯辊压、辊压加冲压复合、辊压加激光焊接。纯辊压适合等截面零件;复合工艺可以做出变截面和局部加强;激光焊接用于高精度、低变形的连接。
按应用分,有纯电动车、插电混动、储能系统。纯电动的量最大,插混的箱体较小但结构更复杂,储能的箱体大但强度要求相对低。
应用场景
第一个场景是纯电动车。这是最大的应用。电池包是纯电动车最重的单一部件,箱体的重量和成本直接影响整车。辊压高强钢的方案在成本和强度之间取得了平衡,成为中低端车型的主流选择。
第二个场景是插电混动。插混的电池包较小,布置空间受限,对箱体的形状和尺寸精度要求更高。辊压的灵活性在这里有优势——可以通过调整辊轮组合做出不同的截面。
第三个场景是储能系统。储能的电池柜、集装箱,也需要箱体结构。这个场景对重量不敏感、对成本极敏感,是辊压钢箱体的天然市场。随着储能装机增长,这块的需求在扩大。
第四个场景是商用车。电动重卡、电动轻卡的电池包更大,对箱体的承载能力要求更高。辊压超强钢的方案在这里有应用空间。
四、竞争格局与主要参与者
据环洋市场咨询(Global Info Research)统计,全球辊压电池箱体市场的主要厂商包括苏州亿创特、Novelis、祥鑫科技、Magna International 等。2024年,全球前五厂商市场份额超过60%,市场集中度较高。
这个格局可以分成三类。
第一类是专业辊压厂商。苏州亿创特是典型代表,专注辊压成型工艺,在电池箱体这个细分做深。这类企业的优势是工艺积累深、成本控制好、响应速度快;劣势是规模有限、客户集中度高。
第二类是材料与铝加工巨头。Novelis 是全球铝轧制和回收的龙头企业,它的辊压铝电池箱体已成为全球标杆。这类企业的优势是材料端的掌控力和全球供应能力;劣势是钢制方案不是它的主战场。
第三类是汽车零部件集团。祥鑫科技、Magna International 属于这一类,产品线覆盖多种车身和底盘结构件,电池箱体只是其中一项。这类企业的优势是客户关系深、全球布局完整、能提供系统方案;劣势是对单一工艺的专注度不如专业厂商。
前五占60%以上,这个集中度在汽车零部件里属于较高水平。原因在于辊压产线的投资大、与车型绑定紧、认证周期长,新进入者很难快速起量。
竞争要素上,这个行业拼的是四样东西。一是辊压工艺,辊轮的设计、道次的安排、回弹的补偿,决定了截面精度和成型质量。二是材料,高强钢和超强钢的成型性、焊接性、涂装附着力,直接影响良率。三是焊接与密封,箱体要满足气密性要求,焊缝的质量是关键。四是客户认证,整车厂的认证周期长,一旦定点就长期稳定。
五、产业链结构分析
上游是高强钢带材、铝合金带材、焊材、涂料。
高强钢是主体,牌号的选择取决于强度要求和成型性。强度越高,成型越难,回弹越大,对辊轮设计的要求越高。铝带材的价格受铝锭价格影响,波动比钢大。
这一段的关键是"材料与工艺的匹配"。同样的辊压设备,用不同牌号的钢,成型参数要重新调;材料的一点点性能差异,可能导致开裂或回弹超差。所以辊压厂商往往要与钢厂联合开发专用牌号。
中游是辊压成型、焊接、涂装、检测。
辊压成型是核心工序。带材经过开卷、矫平、冲孔、辊压、切断,形成所需的截面。辊轮的设计是关键——每道辊轮压一个角度,道次太多效率低,道次太少材料会开裂。回弹的补偿要靠经验和仿真。
焊接把辊压件连接成箱体。常用的工艺有激光焊、电阻焊、弧焊。激光焊变形小、速度快,但对装配精度要求高;电阻焊效率高,但焊点强度不如连续焊缝。
涂装提供防腐保护。电泳涂装是主流,涂层要均匀、附着力强、耐盐雾。涂装前要做的前处理(脱脂、磷化)直接影响涂层质量。
检测包括尺寸检测、气密性检测、强度试验。气密性是电池箱体的关键指标,因为电池包进水会导致短路。
下游是电池厂与整车厂。这一环的集中度高,认证严格,一旦定点就长期稳定。
价值链的利润分布是"上游材料波动、中游制造中等、下游整车厚"。中游的毛利取决于工艺效率和良率,规模化生产是盈利的前提。
六、主要驱动因素
第一是新能源汽车的产量增长。中国产销量连续多年居世界首位,全球电动车渗透率还在上升。电池箱体是电动车的专属件,产量增长直接带动需求。
第二是成本压力。电动车价格战激烈,整车厂在每一个零部件上压成本。辊压钢箱体比铝箱体便宜30%以上,这个差距足以改变采购决策。
第三是结构变化。CTP、CTB 等新结构让箱体承担更多结构功能,对强度的要求提高。高强钢和超强钢的优势在这个变化中被放大。
第四是轻量化的平衡。轻量化不是越轻越好,而是"在满足强度的前提下减重"。辊压高强钢可以用更薄的料达到同样的强度,实现了成本与重量的平衡。
第五是储能市场的扩张。储能电池柜、集装箱的需求随着装机增长而放大,这个场景对成本极敏感,是辊压钢箱体的天然市场。
七、行业发展机遇
第一个机遇是渗透率提升。辊压工艺在电池箱体中的占比还很低,替代冲压件和铝型材的空间很大。据环洋市场咨询(Global Info Research)判断,随着整车厂对成本的认识加深,渗透率会快速上升。
第二个机遇是海外建厂。中国厂商在辊压工艺上有成本和经验优势,随着电池厂和整车厂在海外建产能,配套的箱体厂也要跟着走出去。这个趋势在北美和欧洲尤其明显。
第三个机遇是储能。储能箱体的量大、成本敏感、对重量不敏感,是辊压钢箱体的理想场景。储能装机的增长会带来新的需求出口。
第四个机遇是材料升级。更高强度的钢、更好的成型性、更优的焊接性,这些材料进步可以拓展辊压的应用边界。与钢厂联合开发专用牌号,是建立差异化的路径。
第五个机遇是一体化。把辊压、焊接、涂装、装配整合成一条线,可以减少物流、提高效率、降低成本。这个方向对资金和管理能力要求高,但客户价值明确。
八、进入壁垒与市场展望
第一道壁垒是辊压工艺。辊轮的设计、道次的安排、回弹的补偿,需要长期的试错积累。截面越复杂,难度越大。
第二道壁垒是材料。高强钢和超强钢的成型性差、回弹大,对工艺窗口的要求极窄。材料的批次稳定性直接影响良率。
第三道壁垒是焊接与密封。电池箱体要满足气密性要求,焊缝的任何缺陷都会导致泄漏。焊接工艺的稳定性和检测能力是关键。
第四道壁垒是客户认证。整车厂的认证周期长,要跑碰撞、振动、盐雾、气密等多项测试。认证期间供应商要持续投入。
第五道壁垒是资金。辊压产线的投资大,且与车型绑定,一旦车型销量不及预期,产线就要闲置。这个风险要求企业有足够的资金耐力。
展望2032年,这个市场会呈现三个特征。一是总量高速增长,27.2%的复合增速意味着七年五倍多,需求由电动车产量和渗透率提升共同支撑。二是结构升级,超强钢和铝合金的占比上升,纯高强钢的份额被压缩。三是格局集中,前五厂商的份额继续提升,中小厂商在成本和认证的双重压力下退出。
这个行业的本质,是用一道连续的辊压,把"强度"和"便宜"这两件通常矛盾的事,压到同一个零件上。
Q1:辊压成型和传统冲压有什么不同?
A(答):成型方式不同。冲压是一次成形,模具压下去,零件就出来了,适合复杂的三维形状,但模具贵、换型慢;辊压是连续成型,带材通过多道辊轮,每道压一个弯角,逐步成型出截面,适合等截面或缓变截面的长条形零件,模具成本相对低、产线速度快。源报告提到辊压的效率比传统冲压提高10%以上。两者不是替代关系,而是按零件形状分工。
Q2:为什么辊压钢箱体比铝箱体便宜三成?
A(答):三个原因。一是材料,高强钢的价格远低于铝合金,同样的强度要求下,钢的用料成本更低。二是工艺,辊压是连续成型,材料利用率高、废料少,且产线速度快、单位人工成本低。三是工序,辊压可以减少零件数量和焊点,装配工序简化。三项叠加,成本差距就出来了。代价是钢箱体重于铝箱体,在轻量化要求极高的车型上不占优。
Q3:27.2%的增速能维持到2032年吗?
A(答):中期看有支撑,但增速会逐步回落。支撑来自两点:电动车产量还在增长,这是基础;辊压工艺在电池箱体中的渗透率还很低,替代冲压件和铝型材的空间很大,源报告预计出货量从2024年的130万件增到2031年的900万件。不过随着基数变大,增速必然下降,这是所有高增长品类的规律。另外要注意,出货量增速高于规模增速,说明单价在降,这是规模化的正常结果。
本文参考Global Info Research发布的《2026年全球市场辊压电池箱体总体规模、主要生产商、主要地区、产品和应用细分研究报告》。
【关于环洋市场咨询(Global Info Research)】
环洋市场咨询(Global Info Research)是一家以全球化为视野、以价值洞察为核心的综合性市场研究机构。我们秉持“定位全球,慧聚价值”的理念,为全球企业、投资机构及政府部门提供精准、深入、可落地的行业分析与战略决策支持,致力于成为您在全球商业环境中把握机遇、应对挑战的智慧伙伴。
更多相关业务咨询:专项市场调研、可行性研究/报告、市场进入研究、行业地位证明、行业竞争格局研究、商业模式/计划书、产业趋势及机会研究、白皮书/蓝皮书、区域市场发展研究报告、定期市场监测报告、竞品调查研究、对标研究/政策研究、消费者行为研究、行业技术趋势研究、IPO募投可研、市场占有率及排名证明、第三方认证、企业出海业务规划及策略研究报告、十五五规划分析报告等
联系我们:
微信/电话:176 6505 2062
联系邮箱:report@globalinforesearch.com
中文官网:https://www.globalinforesearch.com.cn
英文官网:https://www.globalinforesearch.com
更多行业动态请关注环洋市场咨询微信公众号:Global Info Research,“定位全球,慧聚价值”,每日最新资讯精彩不断!
可快速添加联系方式: