研报速递
随着设备端招采需求边际回暖、价格预立项与DRG特例单议等机制逐步落地,医疗器械领域投融资热度不减。据众成数科-医械云标讯MDBIDS统计,2026年第三季度累计发生融资事件182起,披露金额达百亿元级,行业资本向创新技术端与成熟产业化项目双向集中。从整体来看,本季度投融资在轮次分布、地域集聚与赛道选择上呈现出显著的分化态势。
01
A轮融资最为活跃
苏粤领跑,头部企业吸金能力突出
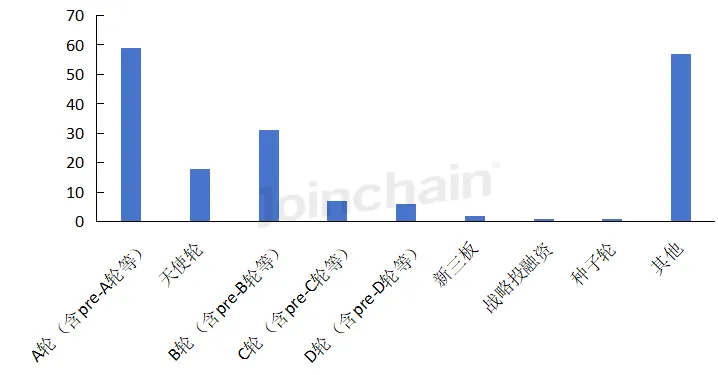
从各融资轮次的分布来看,2026年第三季度医疗器械领域融资轮次主要集中于A轮,天使轮与B轮也较为活跃,其他类型中则以股权投资、股权融资、股权转让为主。
图表1 2026年Q3国内医疗器械领域投融资事件各轮次分布情况(单位:件)
数据来源:众成数科-医械云标讯MDBIDS
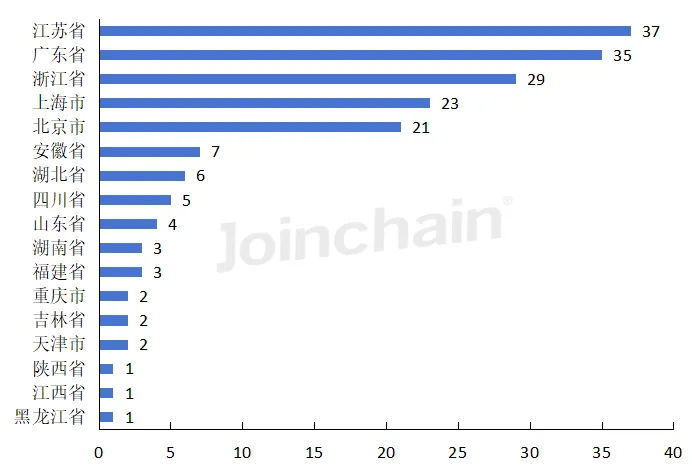
从投融资事件的地域分布看,江苏、广东、浙江、上海、北京五省市合计占比超过一半。其中,江苏和广东居全国前列,长三角和珠三角的产业集聚效应明显。
这种高度集聚并非偶然,而是与地方产业政策配套密切相关。江苏印发医疗器械临床创新成果转化“春雨行动”方案,提出建立“征集—筛选—对接—辅导—转化”全链条省级培育服务体系,同时江苏省《促进生物医药产业高质量发展三年行动计划》提出打造一批产业集聚区。广东“春雨行动”提出在产业集聚区建设概念验证中心、中试平台及CRO/CDMO等服务载体,对转化项目按有关规定纳入价格立项审核绿色通道。北京北京《支持创新医药高质量发展若干措施(2026年)》提出落实特例单议、新药新技术除外支付等配套机制。浙江在生物医药指导意见中提及对创新医疗器械实行特例单议、鼓励商保纳入保障。
这些地方政策虽侧重点不同,但共同指向创新医疗器械的临床转化、价格立项和支付保障,为产业集聚和投融资活跃提供了制度环境。
图表2 2026年Q3国内医疗器械领域各省市投融资事件发生数量(单位:件)
数据来源:众成数科-医械云标讯MDBIDS
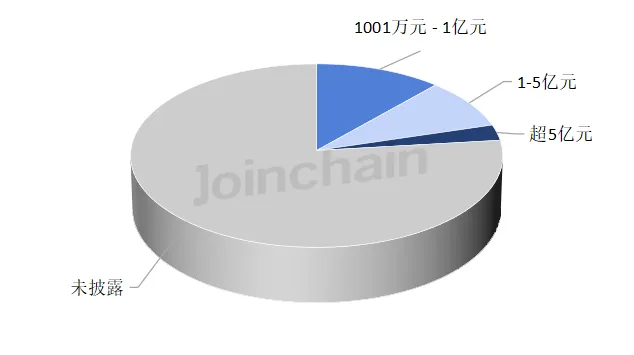
从融资金额的披露状况与规模结构来看,已披露金额的投融资事件中,主要集中于1001万元–1亿元及1–5亿元区间,同时第三季度也出现多起超5亿元融资事件,头部创新企业吸金能力显著。
图表3 2026年Q3国内医疗器械领域投融资事件规模分布(单位:件)
数据来源:众成数科-医械云标讯MDBIDS
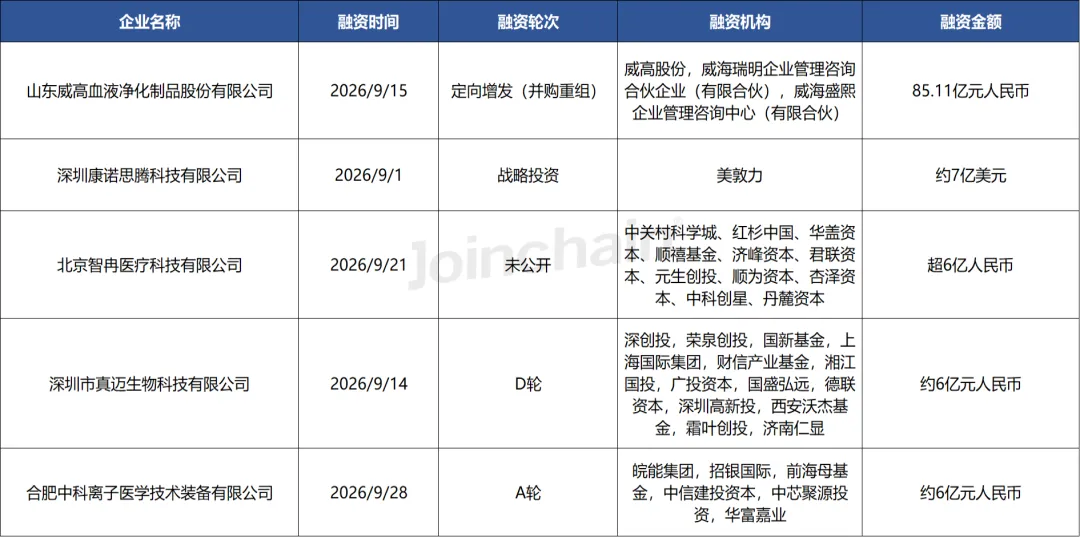
2026年第三季度国内医疗器械领域投融资规模超5亿元融资事件涵盖了脑机接口、手术机器人、血液净化设备等赛道。其中,最大额的融资事件为专注于血液透析和腹膜透析两大赛道的山东威高血液净化制品股份有限公司,在今年9月完成一笔定向增发,发行约2.77亿股,对应交易作价约85.11亿元,是山东年内规模较大的再融资之一。但该次定向增发并非独立融资,而是其并购重组方案的支付环节——威高血净通过发行股份购买关联方威高普瑞100%股权,交易作价85.11亿元。
紧随其后的是深圳康诺思腾科技有限公司与全球医疗科技领先企业美敦力(Medtronic)达成战略合作。根据合作协议,美敦力将向康诺思腾战略投资约7亿美元,并有权在美国以外的部分已获批市场分销康诺思腾的Sentire思腾®腔镜手术机器人。
图表4 2026年Q3国内医疗器械领域投融资规模超5亿元融资事件清(不含未披露)
数据来源:众成数科-医械云标讯MDBIDS
02
医疗设备占据近半壁江山
体外诊断试剂占比超15%,新兴赛道增势明显
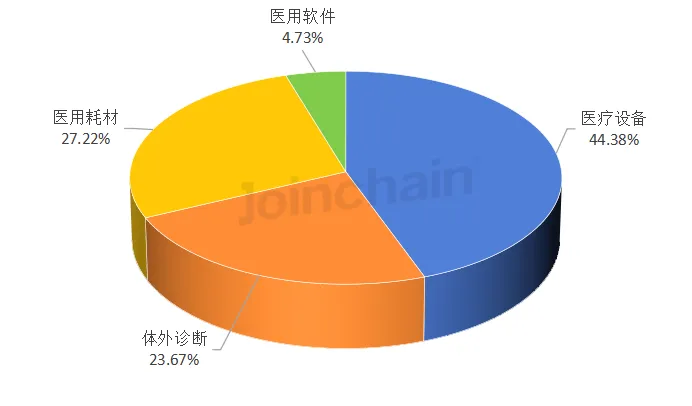
从四大医疗器械领域融资事件分布看,医疗设备融资热度最高,融资事件分布比例高达44%,占据了近一半的份额,其次为体外诊断、医用耗材及医用软件。
图表5 2026年Q3国内四大医疗器械领域融资事件分布(单位:件)
数据来源:众成数科-医械云标讯MDBIDS
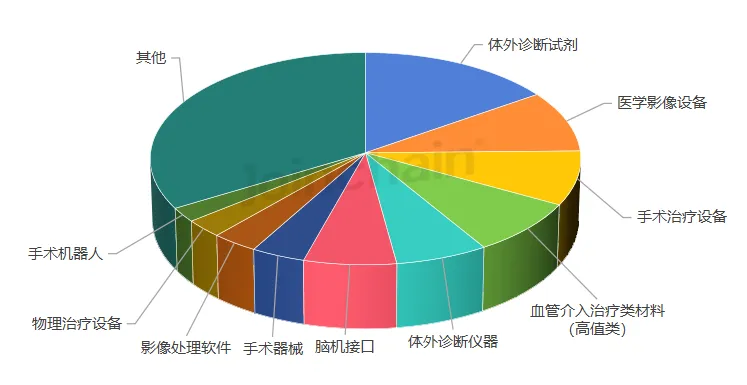
细分到各赛道,体外诊断试剂类的融资案件数量占比超15%,位列第一,医学影像设备类、手术治疗设备、血管介入治疗类材料(高值类)的融资案件数量占比则在8%左右紧随其后,凭借技术迭代与临床落地速度保持领跑。体外诊断仪器、脑机接口分列第五、第六,前者较为平稳,后者作为新兴赛道势头强劲,其余细分赛道则围绕创新需求多面开花。
图表6 2026年Q3国内医疗器械热门细分领域融资事件分布TOP10
(单位:件)
数据来源:众成数科-医械云标讯MDBIDS
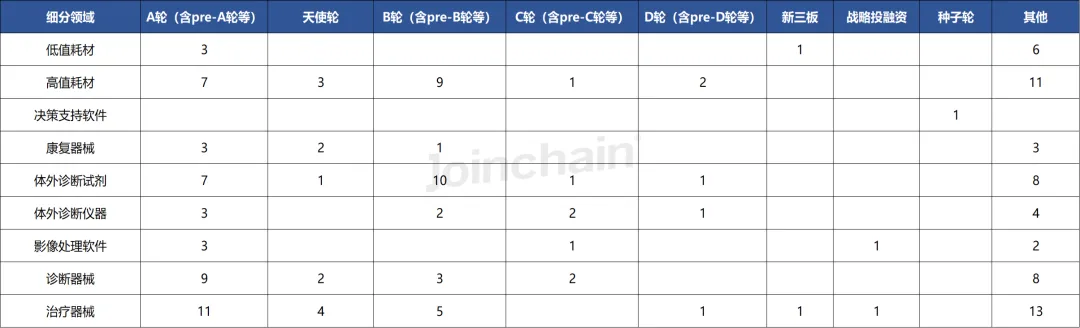
从热门细分赛道的融资轮次分布来看,各细分赛道的整体融资轮次集中在A轮和B轮早中期,C轮及后期大额融资较少,其他(其他类型中以股权投资、股权融资、股权转让为主)轮次占比较高。赛道的融资轮次呈现也出明显的分化:治疗器械、高值耗材、体外诊断试剂为三大吸金主力,而决策支持等赛道融资活跃度偏低。
图表7 2026年Q3国内医疗器械领域热门赛道融资轮次分布情况(单位:件)
数据来源:众成数科-医械云标讯MDBIDS
03
小 结
2026年第三季度,国内医疗器械领域投融资整体保持较高活跃度,182起事件、已披露金额达百亿元级,但轮次、地区和赛道间冷热差异明显。这种分化,与政策环境、地方产业基础以及部分技术领域的新进展都有关系。
政策方面,Q3既有支持创新的动作,也有监管收紧的信号。国家层面围绕脑机接口、人工智能辅助决策等方向发布标准或公开征求意见,高端医疗装备推广应用项目将植入式脑机接口等产品纳入重点方向,形成一定政策预期;同时,新修订GMP配套检查要求逐步实施,网络销售、跨省注册等规则持续调整,第七批高值耗材集采引入新的价格控制规则,合规和质量门槛有所提高。资本偏好可能进一步向技术积累扎实、商业化路径清晰的企业集中。
从数据看,融资多集中于A轮、B轮等早中期,C轮及以后大额融资相对较少;江苏、广东居前,五省市合计过半,与当地产业规模和政策支持相关。医疗设备占比最高,体外诊断试剂在细分赛道中融资事件较多,治疗器械、高值耗材和体外诊断试剂相对活跃,脑机接口等新兴方向有所升温。大额案例中,威高血液净化85.11亿元定向增发体现成熟项目再融资能力;康诺思腾获美敦力约7亿美元战略投资并绑定海外分销权,反映国际产业资本对国产手术机器人平台及海外商业化潜力的判断。
从长期发展视角来看,伴随行业创新生态的逐步演进,资本配置或将进一步向具备底层技术积累与清晰商业化前景的企业倾斜,从而为行业的持续健康发展提供潜在动力。
本文转自众成医械公众号。仅供学习交流。如有不妥,请联系管理员删除。
欢迎投稿
现代仪器与医疗