研报速递
01 腾讯财报与资本开支
1腾讯控股第三季度收入 2073.36 亿元、同比增 8%,经营盈利 591.47 亿元、同比降 7%,公司权益持有人应占盈利 636.12 亿元、同比增 0.8%。
2腾讯第三季度资本开支 814.33 亿元、同比增 527%、环比增 54%,远超市场预估的 554 亿元,前三季度累计 1661.5 亿元。
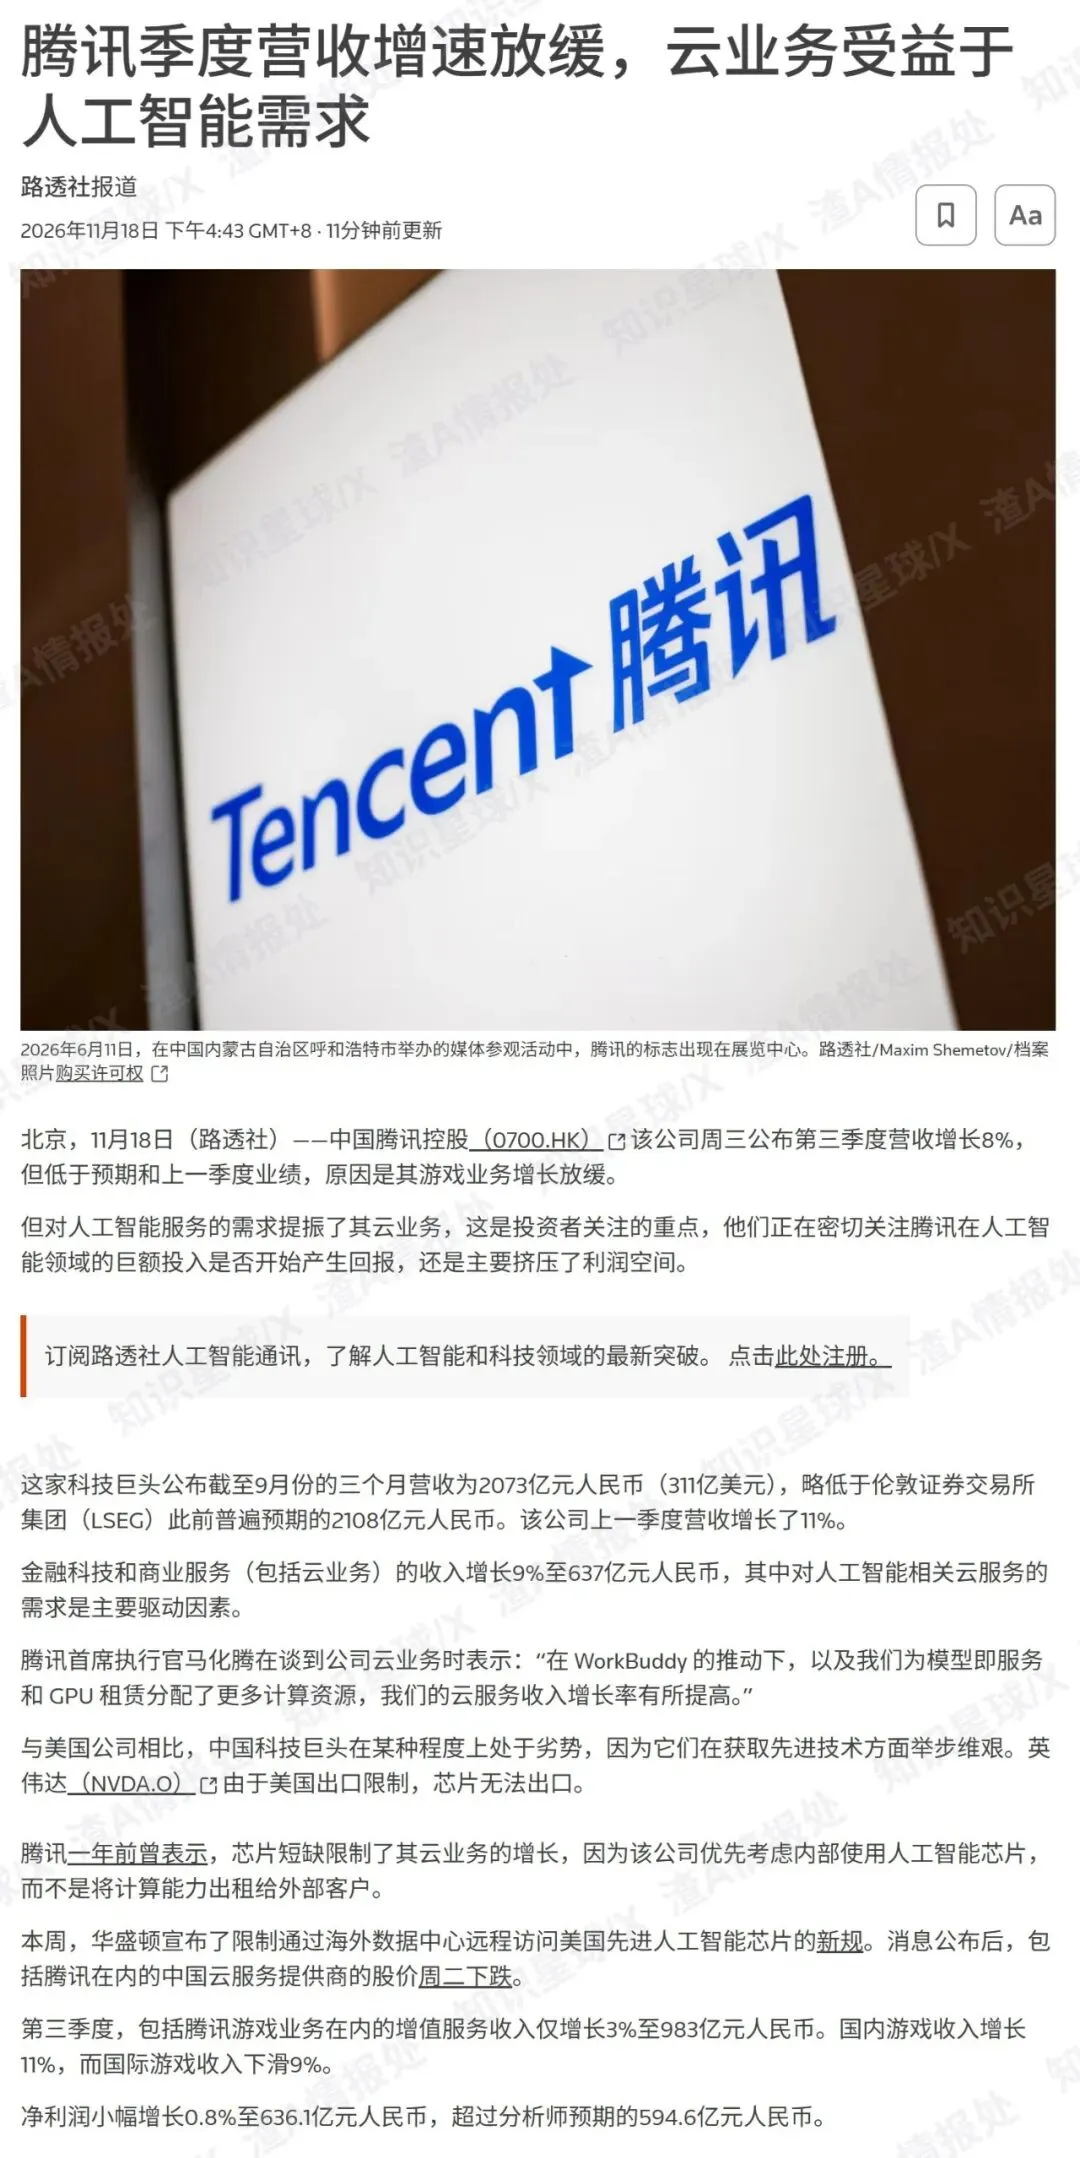
腾讯第三季度业绩与资本开支数据
3腾讯第三季度现金资本开支付款约 650 亿元、同比增 257%,自由现金流为 -691 亿元,剔除算力预付款后转正至 +169 亿元。
4腾讯管理层在业绩会上表示,现金资本开支已处于峰值水平,2026 年剩余时间及 2027 年将围绕峰值按季度波动,2028 年起预计回落。
5腾讯管理层称,2026 与 2027 年设备采购价格处于高位、2028 年同类设备价格将明显下降,叠加基础设施复用与算力效率提升,2028 年投入产出效率有望改善。
6腾讯高管表示,受芯片限制影响当前实际可用算力减少、下一代模型训练需要更长时间,长期将加速国内供应链建设。
7按大语言模型 token 耗量计,腾讯 WorkBuddy 已成为中国使用量最高的 AI 产品,日活超 1000 万、每日消耗超 100 万亿 token,过去七天年化总收入超 5 亿美元,第三季度收入环比增超 5 倍。
8腾讯披露 MaaS 收入环比增长 3 倍以上、GPU 租赁收入增长 30% 以上,小微日活达 3000 万,第三季度云服务收入同比增速加快至 35%。
9腾讯控股港股盘中跌超 5%,股价创 2024 年 8 月以来新低。
10腾讯总裁刘炽平在业绩会上回应组织架构调整,称理想状态是运营现有业务时使用更少的人,并把人员重新部署到新增长引擎与新业务上。
02 光模块与回购
1中际旭创董事长兼总裁刘圣提议以自有或自筹资金回购 A 股股份,资金总额不低于 20 亿元、不超过 40 亿元,回购价格不高于董事会审议通过方案前 30 个交易日均价的 150%。
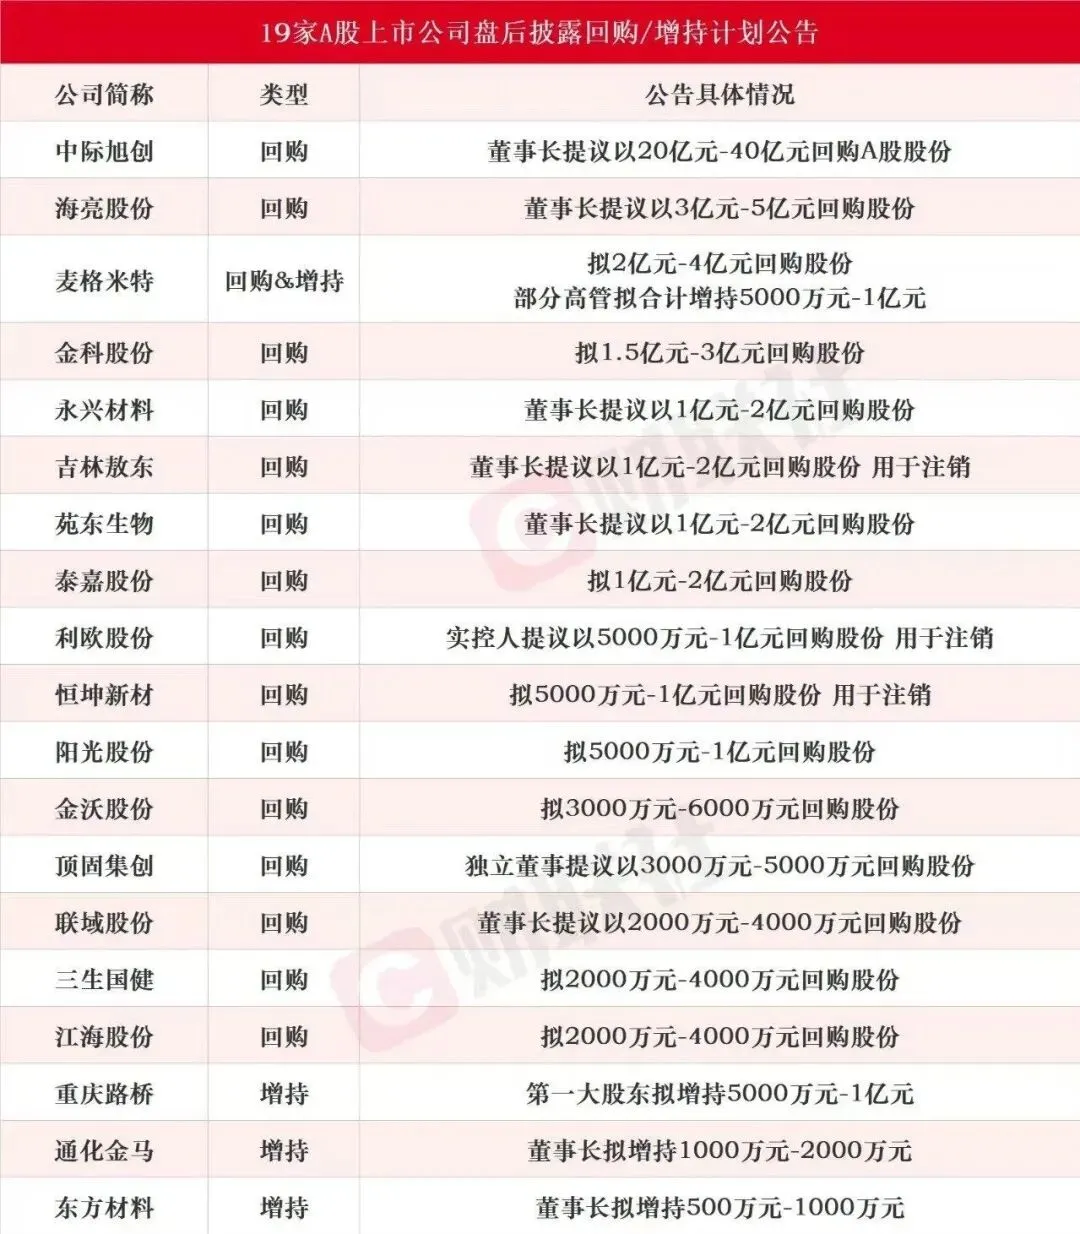
盘后披露回购或增持计划的上市公司汇总
2中际旭创同时公告,目前生产经营正常、供应链稳定、产能利用率充足、客户订单需求强劲,客户订单基本覆盖 2027 年。
3新易盛公告,当前客户对光模块的需求指引明确、在手订单充足,不存在需求预期下修或砍单情形,1.6T 光模块已进入大规模放量阶段。
4新易盛称成都与泰国生产基地均在快速增加产能,800G 和 1.6T 为今年主力产品,NPO 预计 2027 年批量出货、2028 年大规模交付,CPO 与 OCS 已做技术储备。
5天孚通信公告,截至 11 月 18 日累计回购 88 万股、占总股本 0.0807%,成交总金额 1.08 亿元,最高成交价 150 元/股、最低 103.17 元/股。
6据财联社不完全统计,11 月 18 日盘后共 19 家 A 股上市公司披露回购或增持计划公告,麦格米特拟 2 亿至 4 亿元回购、部分高管拟增持合计 5000 万至 1 亿元。
7光通信企业 AAOI 设立最高 5.5 亿美元 的新 ATM 增发额度,公司计划把 800G/1.6T 设备月产能从近 33 万只提高至 2026 年底超 50 万只、2027 年底超 100 万只。(券商解读)
03 英伟达与海外算力
1英伟达董事会主席在员工大会上表示,黄仁勋不会回归;董事会在物色 CEO 过程中已接触 Arm 首席执行官 Rene Haas。
英伟达相关快讯截图
2英伟达临时首席执行官向员工承诺,把加薪和新股权奖励提前至 12 月发放。
3英伟达宣布扩大与台积电、矽品精密、景硕科技、三星电机、安靠科技、富士康等供应链企业合作,并以数十亿美元支持先进封装扩产。
4景硕科技计划把专供英伟达的先进 ABF 封装基板产能扩大至目前的 3.5 倍以上,预计 2027 年下半年启动生产。
5微软商业业务首席执行官表示,英伟达近期内部风波可能促使客户考虑采用其他公司的 AI 芯片以减少依赖。
6微软拟在 Azure 云自研芯片中采用英特尔 EMIB 先进封装,双方同时确认涵盖下一代至强处理器的多年供应安排。
7字节跳动据悉正与微软洽谈扩大 Azure 云合同,计划额外增加约 5 亿美元 用于采购 OpenAI 模型服务;截至 6 月字节在微软 AI 与云服务上的年度支出已接近 10 亿美元。(媒体报道)
8高盛把 2027 年全球 AI 项目融资规模预期从 3000 亿美元上调至 5450 亿美元,其中 3200 亿美元用于 GPU 等芯片的算力融资、2250 亿美元用于数据中心建筑。(机构观点)
9OpenAI 总裁称借助其模型,AMD 在不到 5 个月内取得接近额外一整年的芯片研发进展,旗舰 GPU 设计在功耗、性能与面积指标上最高提升 14%。
04 BIS 新规与代工传闻澄清
1美国商务部 BIS 远程访问管制暂行最终规则于 11 月 19 日生效,海外数据中心向受限国家企业提供超过 1200 万 TPP 算力须申请许可,并对印尼、马来西亚、新加坡、泰国、巴西新增先进计算芯片出口许可。(券商解读)
2新规同时收紧 16/14nm 及以下先进制程境外代工与封测审查,此前通过境外晶圆厂证明芯片性能未达受控标准的豁免通道被取消。(券商解读)
3上证报向晶圆代工、芯片设计公司等多方求证后报道,三星严查代工的市场传闻不准确。
4券商随后发布澄清,称本次审查仅针对通过多层壳公司规避出口管制的违规订单,合规客户的流片与交付流程正常、不存在一刀切停单。(机构澄清)
5券商产业链跟踪称,摩尔线程 S6000、沐曦 C600/C700、天数智芯天垓 300、壁仞 BR200、寒武纪 690 等明年主力产品均在国内产线,海外通道主要涉及老款小卡与备份型号。(券商口径)
6海光信息方面,券商称其 DCU 绝大部分生产在国内、三星是否继续流片影响轻微。(券商口径)
05 国产芯片与晶圆制造
1中信电子称,BIS 新规强化国内晶圆代工厂地位,国产先进逻辑制造及高端封测需求有望加速向国内转移。(机构观点)
2中芯国际第三季度财报显示先进制程已开始持续释放利润,公司表示在设备交付紧张、需求持续增加背景下,2027 年供不应求和涨价将持续。(券商口径)
3华虹宏力第三季度财报超预期,第四季度量价齐升、涨价逐季度兑现。(券商口径)
4天数智芯披露,2026 年天垓 150 交付正常、维持全年 10 万颗 预期,天垓 300 端到端性能接近 H200、吞吐与 Prefill 超过 H200,核心物料已加速备货。
5工信部日前批准《半导体设备与零部件质量管理体系》行业标准,系统规范半导体设备与零部件全生命周期质量管理。
6开源电子测算,按 2027 年 AI 加速卡需求翻倍推算,国产 PCIe Switch 需求量下限约 400 万颗,对应市场规模有望达 230 亿元。(机构测算)
06 先进封装与半导体设备
1盛合晶微为中国大陆第一大 2.5D/3D 封装企业,2025 年底产能约 1 万片/月,2024 年 2.5D 封装大陆市占率达 85%,相关收入占公司整体营收近六成。(券商口径)
2券商测算,英伟达 B200 单颗芯片先进制造价值约 1500 美元、2.5D 封装价值约 1300 美元,先进封装价值量已媲美先进制程。(机构测算)
3利扬芯片前三季度营收 5.53 亿元、同比增 24.84%,归母净利润 3528 万元,第三季度归母净利润 1991 万元、同比增 155%,综合毛利率 34.36%。
4伟测科技 2026 年设备投入约 25 亿元,第三至第四季度开机率超 90%,全年营收目标 25 亿至 30 亿元、中期冲击 40 亿至 50 亿元。(公司交流)
5菲利华 Q 布 10 至 11 月月均出货提升至 20 万米、价格维持 260 至 280 元,一期 1000 万米全产业链产能已于 10 月建成达产。(公司交流)
6芯碁微装的 WLP 2000 / PLP 3000 已批量导入国内多家头部封测厂,明确应用于大尺寸封装,CoWoS-L 激光直写在国内大客户逐步进入批量生产。(券商口径)
07 算力租赁与 Token 工厂
1行云科技公告,与新丝路控股集团签署《AI 词元跨境销售服务合同》及销售订单,累计结算金额上限 20 亿元、首期采购 2 亿元、合同期限 60 个月。
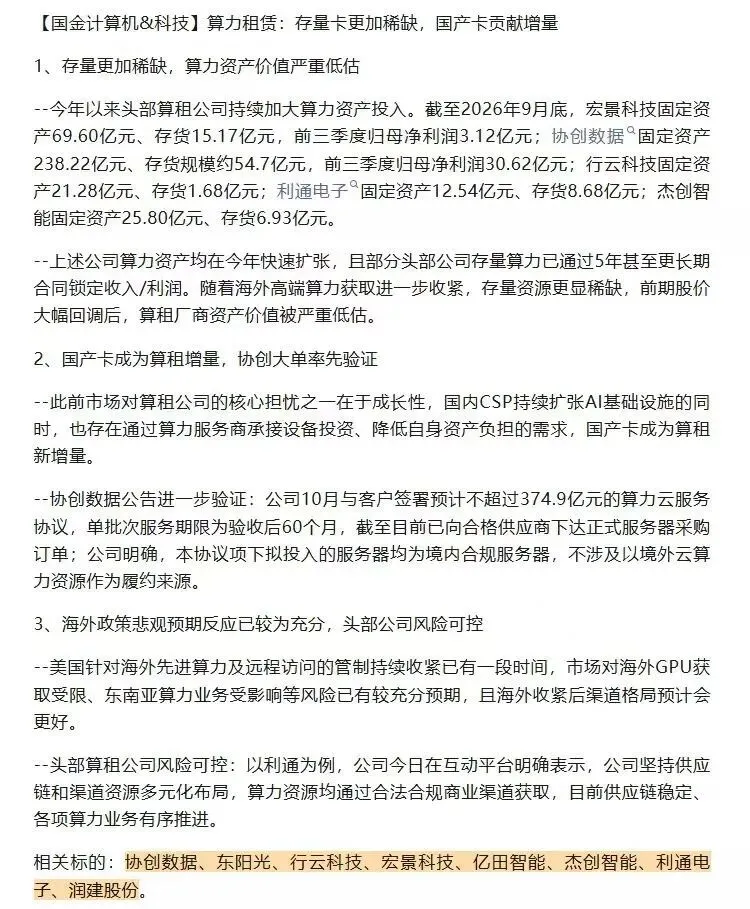
算力租赁与国产卡增量研报整理
2行云科技称合同无最低采购保底,首期 2 亿元交付,在手 5 年期算力框架 160 亿元、年内算力及存储订单合计约 206 亿元,当前算力规模达 10 万 PFLOPS。(券商口径)
3协创数据 10 月与客户签署预计不超过 374.9 亿元 的算力云服务协议,单批次服务期限为验收后 60 个月,拟投入服务器均为境内合规服务器。
4国金计算机统计,截至 9 月底协创数据固定资产 238.22 亿元、宏景科技 69.60 亿元、杰创智能 25.80 亿元、行云科技 21.28 亿元、利通电子 12.54 亿元。(机构统计)
5DeepSeek 主体杭州深度求索完成工商变更,注册资本增至 1991.8707 万元、增幅约 21.1%,上层合伙企业新增 31 家出资人、登记出资额由 0.6 万元增至 34.39 亿元。
08 大模型与 AI 应用
1OpenAI 推出医疗行政 Agent,可直连医院信息系统、读写病历、填写保险授权与转诊申请,已与 CVS Health 等合作落地,并配套 20 余个医疗插件。
2Isomorphic Labs 宣布完成 50 亿美元 C 轮融资,Menlo Ventures 报告称 2026 年医疗 AI 支出 37 亿美元、药物发现类投入同比增 28.6 倍。
3谷歌发布 Gemini 4 Neon,支持 100 万 Token 上下文与四档推理,付费 API 已上线,每百万 Token 输入/输出价格 3/15 美元。
4Anthropic 将 IPO 发行价定为每股 83 美元、高于 70 至 78 美元的推介区间,发行约 9.8 亿股 A 类股票,11 月 19 日在纳斯达克开始交易。
5机构统计显示,Anthropic 本次机构认购意向约 4000 亿美元、散户需求接近 1000 亿美元,合计接近预计发售规模的 6 倍。(机构统计)
6OpenAI 首款 AI 端侧硬件或于年底启动出货,立讯精密独家承担整机制造并供应核心零部件;供应链消息称富士康旗下富智康集团已获得 OpenAI 手机项目组装订单。(媒体报道)
09 机器人与物理 AI
1马斯克称特斯拉将在未来两个月内进行 Optimus 机器人演示,并表示 SpaceX 正在开发 AI 模型 Grok 4.8。
2马斯克在峰会表示,SpaceX 每月新增约 500 MW AI 算力、相当于 22 万个 GB300,预计到 2027 年底超过 1 GW/月,年度化速度由 6 GW 翻倍至 12 GW。
3马斯克称 Optimus 预计 12 至 18 个月后具备倒垃圾与餐具清理收纳能力,初期更看好采矿、矿石精炼等每周 168 小时使用的重工业岗位。
4三星电子计划在 CES 2027 发布两款人形机器人 HR 与 HE,分别为入门与高端型号,HE 具备更多关节自由度。
5拓普集团机器人关节模组当前周产 1250 台、预计明年逐步提升至 5000 台,当前 ASP 约 7 万至 8 万元,公司计划逐步提高丝杠与谐波减速器自供比例。(公司交流)
6地平线披露具身模型发布节奏,HoloBrain 1 计划 11 月 23 日发布、HoloMotion 2 计划 11 月 30 日发布。
10 宏观与海外市场
1美股三大股指收盘涨跌不一,道指跌 1.11%、标普 500 指数跌 0.23%、纳指涨 0.42%,英伟达跌近 3%,AMD 涨超 5%、博通涨超 3%。
隔夜全球要闻与美股收盘数据
2美联储会议纪要显示,绝大多数官员认为通胀前景存在上行风险,一些官员称 12 月加息超过 25 个基点或是合理的,几乎所有官员都认为采取进一步行动或是合适的。
3美联储理事沃勒表示,若不释放 1 月加息的信号,应在 12 月加息 50 个基点。
4现货黄金失守 3700 美元/盎司、日内跌 0.71%,本周累计下跌 170 美元;COMEX 黄金期货跌超 1% 报 3702.7 美元/盎司。
5隔夜 LME 锡跌 5.22%、COMEX 白银跌 5.03%、LME 铜跌 4.54%;亚洲时段韩国综指跌超 2%,SK 海力士、三星电子跌超 2%。
6纳斯达克 100 指数期货盘中涨幅扩大至 2%,标普 500 指数期货涨 0.88%、道琼斯指数期货涨 0.53%。
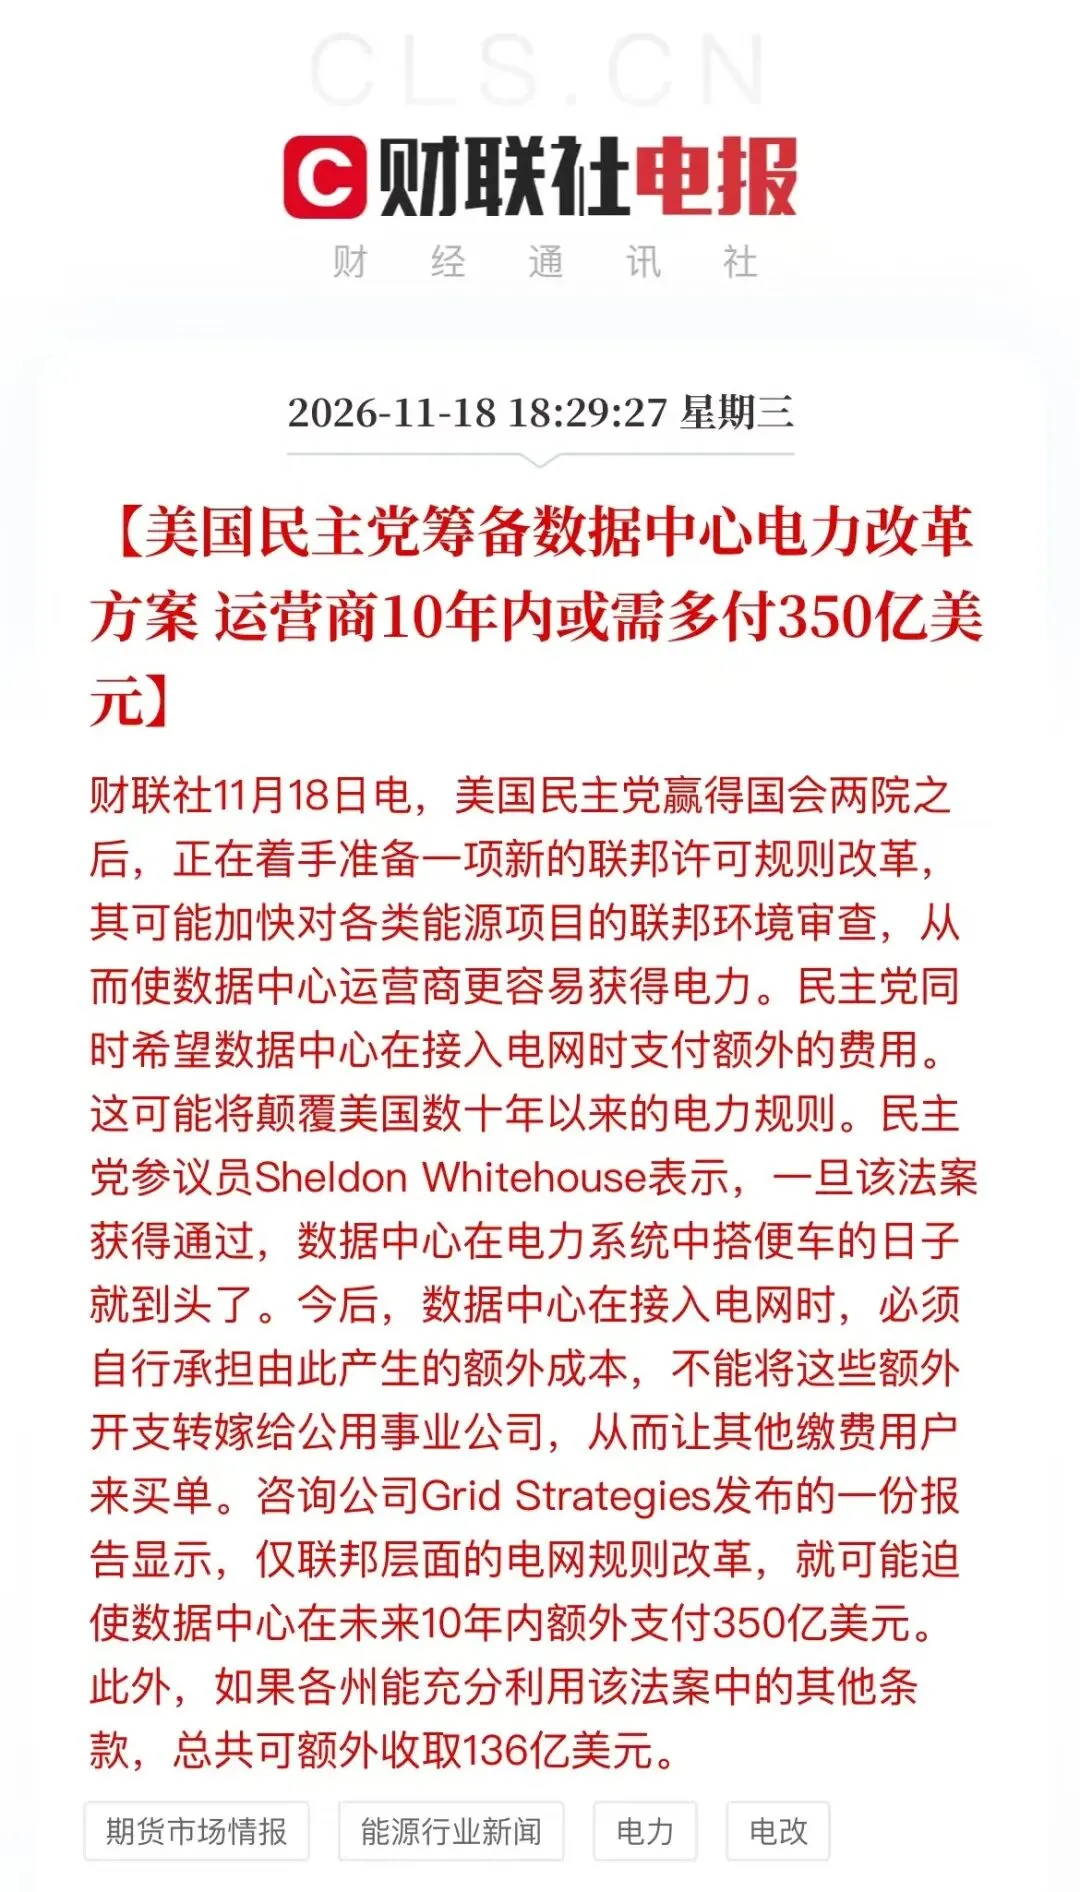
7美国方面正筹备数据中心电力改革方案,咨询机构测算仅联邦层面电网规则改革就可能迫使数据中心未来 10 年额外支付 350 亿美元。(媒体报道)
11 A 股资金与盘面
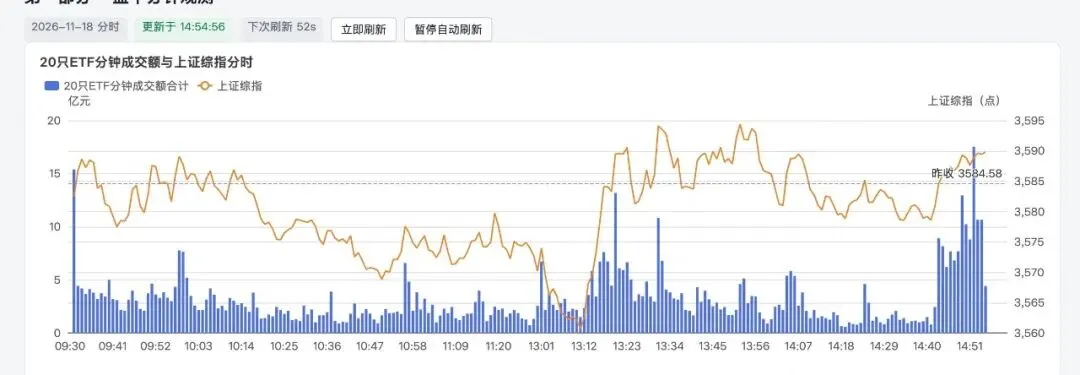
1临近尾盘多只宽基 ETF 持续放量,科创 50ETF 易方达、中证 500ETF 南方、科创 50ETF 华夏、创业板 ETF 易方达四只产品成交额均突破 100 亿元,较上一日全天成交额增超 3 倍。
宽基 ETF 分时成交数据
2首批 18 只主动 ETF 将于 11 月 23 日集中上市,目前股票仓位平均在 50% 以上、部分产品超过 90%,持仓以银行白酒打底、算力芯片与光模块贡献弹性为主流。
3上海社保科创股权投资基金合伙企业成立,出资额 200 亿元,由全国社会保障基金理事会、工银金融资产投资有限公司等共同出资。
4上证指数盘中跌幅扩大至 1%,深证成指跌 1.24%、创业板指跌 1.42%。
5经济日报刊文指出,稳是当前资本市场的主基调,A 股已有 5500 多家上市公司、总市值突破 100 万亿元,新经济领域公司数量、营收、市值占比均超过一半。
12 行业与公司动态
1内蒙古容量电价征求意见稿拟将独立储能放电量补偿改为容量电价,最高标准 165 元/kW·年,蒙西、蒙东分别按 4h、5h 折算,对应度电补偿约 0.103 元、0.083 元,低于 2025 年的 0.35 元与 2026 年的 0.28 元。(券商解读)
2券商测算称,内蒙新政可能使当地新增装机规模下滑 50%、影响 20 至 30GWh,但维持明年国内储能装机 270GWh 左右、海外增速 40% 以上的判断。(机构测算)
3洛图预计液晶电视面板价格 12 月开启上涨,55 寸以上中大尺寸率先涨价、涨幅 2 至 5 美元,2027 年 TV 面板 CR3 面积占比将超 70%。(机构测算)
4线下数码卖场报价显示,英伟达 RTX5090Dv2 24G 从高点 3.7 万至 3.8 万元回落至 2.6 万元 左右,RTX5080 从 11 月初 2 万元回落至 1.6 万元左右,中端型号整体横盘。
5国家能源局印发《关于加快推动流域水风光一体化发展的指导意见》,提出到 2030 年雅砻江、金沙江上游、澜沧江上游等流域水风光一体化基地建设取得积极进展。
6华为终端宣布轻薄旗舰 Mate 90 Air 将于 11 月 24 日 发布,为迄今最薄的 Mate 直板机型。
7券商跟踪称原奶价格底部温和抬头、终结 5 年下行周期,过去两年多奶牛存栏累计去化 11%,头部牧业淘牛价格从 2025 年一季度 10 至 15 元/kg 升至 2026 年四季度 20 至 25 元/kg。(机构口径)
信息来源与风险提示:本文信息取自公开资讯、券商研报与市场信息;个股仅作产业链与事件说明,不构成推荐。文中标注「券商口径」「机构观点」「媒体报道」「公司交流」的内容未经证实或与事实分列,当事方是否回应已在原文注明。所有数据以交易所公告、上市公司公告与官方发布为准。本文不构成投资建议,据此操作风险自担。