研报速递
中国游 戏行业的总量红利已经结束,但由出海扩张、渠道税松动与AI 降本共同驱动的利润再分配正在发生,行业盈利中枢不降反升;A 股板块经历近一年估值消化后,估值与持仓均处历史低位而盈利仍在增长,EPS 与PE 持续背离,当前时点适合以指数化方式分批布局,并严格执行失效条件。
需求端:用户增速连续五年低于1%,收入增量全部来自人均付费提升(2025 年人均年付费约514 元,五年累计+15%);真实增量在出海(2026年上半年+30.22%,约为国内两倍)、小游戏(+36.01%)与客户端(+27.92%),版号截至10 月累计1766 款、供给处于2018 年以来最宽松水平;全球市场2025 年重回9%增长,中国厂商海外份额下限约16%、天花板尚远。短剧月活(7.18 亿)虽已超游戏用户,但证据显示其冲击停留在买量竞价与轻度品类分流,未伤及收入基本盘。
产业链:渠道税二十年铁幕松动。苹果中国区佣金30%降至25%(2008年以来首次),谷歌美英欧费率降至20%,安卓50%分成被头部厂商逐个击破,小游戏渠道开发者留存85%–90%;本报告测算仅苹果降佣年化即可释放约39 亿元毛利,对冲力量是买量通胀(小游戏日耗1.79 亿元,+26%)。网易二季度游戏毛利率提升5.9 个百分点,是渠道让利进报表的直接证据。
成本端:AI 降本已进报表。头部厂商美术与投放环节AI 渗透率超80%,三七互娱销售费用率两年降约5 个百分点,49 家上市游戏公司2025 年减员约5.15%;AI 原生玩法开始产生收入但尚无头部爆款;判断为每年1 至3 个百分点的渐进改善,强化既有强者而非创造新竞争者。
格局:利润向“出海、小游戏、AI、长青IP”四张牌齐全的公司集中,前五大公司前三季度归母净利润占主要样本约94%;世纪华通跃居A 股第一(前三季净利63.35 亿元)但Q3 增速回落,巨人(+103.73%)、恺英(+30.69%)高增,三七Q3 单季转亏,完美Q3 转盈,K 型分化加剧。
格局推演给出三个可叠加情景(渠道税继续下行、AI 原生爆款出现、小游戏平台分成上调),使用方式是跟踪证伪信号而非押注单一路径。
需求端:用户见顶,增长引擎切换到出海、小游戏与多端互 通
国内游戏市场已从用户驱动切换为付费深度与结构驱动,总量增速将长期锚定在个 位数到低双位数,真实的增量集中在三个方向:出海(2026年上半年同比+30.22%)、 小程序游戏(+36.01%)与客户端游戏(+27.92%);全球市场2025年重回9%的增 长,为中国厂商出海提供了顺风。对核心问题的回答:行业的收入增长不再依赖新 玩家,而依赖存量玩家的跨平台迁移与付费深化。本章依次拆解总量、出海、小游 戏、供给结构与全球坐标五个层面。
总量:用户增速连续五年低于1%,收入新高靠“留客”而非“拉新”
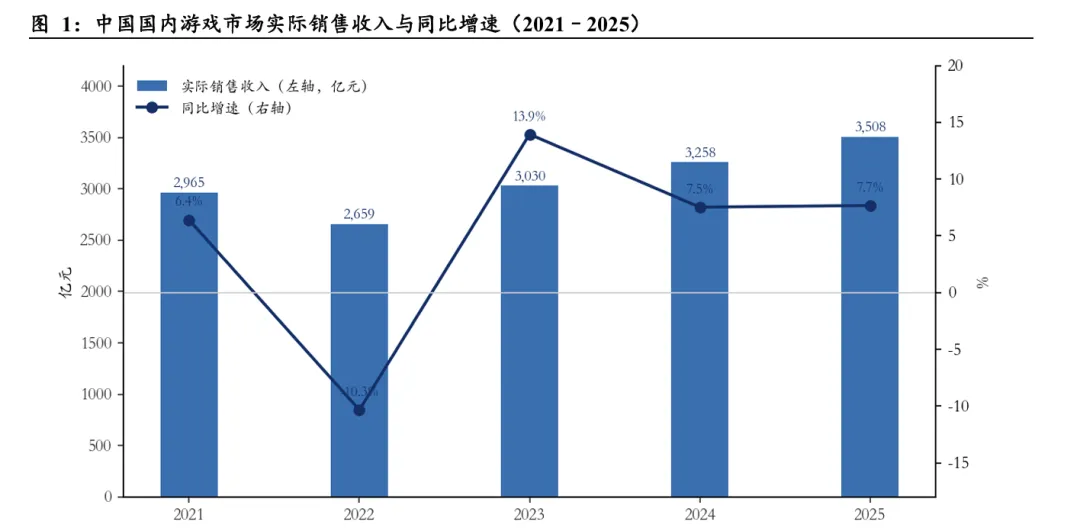
国内游戏市场的用户红利在统计意义上已经终结。据游戏工委历年《中国游戏产业 报告》,用户规模从2021年的6.66亿人增至2026年6月的6.84亿人,五年净增约 1800 万人,年均复合增速约0.5%;同期市场收入从2965.13 亿元增至年化约3800 亿元量级(2026 年上半年 1884.5 亿元、同比+12.17%)。把两个数相除可以得到一 个直观的付费深度指标:2025年国内游戏用户人均年付费约514元(3507.89亿元 ÷6.83 亿人),较 2021 年的约 445 元(2965.13 亿元÷6.66 亿人)五年累计提升约 15%,年均提升约3%,收入增长的几乎全部增量来自人均付费的提升。 人均付费提升由三类因素填补:头部长青产品的长线运营、小程序游戏带来的增量 场景、多端互通带来的同一玩家跨端付费。如图1所示,2022年的收入下滑(-10.33%) 是版号停发期的供给冲击,2023年之后收入增速稳定在7%至14%区间,波动率明 显小于用户增速,说明收入的决定变量已从用户数量切换为单用户价值。在单用户 价值驱动阶段,拥有长生命周期产品和精细运营能力的公司获得超额增长,纯流量 型打法的市场份额将持续萎缩,这一推论将在第五章的公司分化数据中得到验证。
2.2. 出海:增速约为国内两倍,2026年上半年创近五年新高
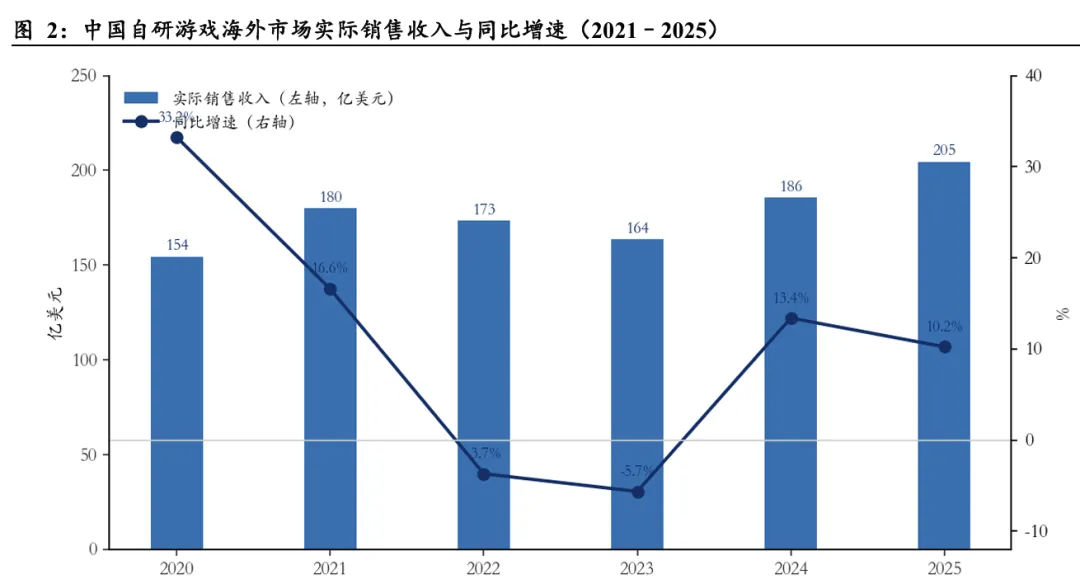
出海是当前斜率最陡的增长引擎。据游戏工委《2026年1-6月中国游戏产业报告》, 2026 年上半年自研游戏海外市场实际销售收入123.72亿美元,同比增长30.22%; 同期国内自研游戏收入增速为16.31%,出海增速约为国内的两倍。如图2所示,海 外收入在2022–2023年连续两年下滑后,2024年起重回增长,2025年达204.55亿 美元。拉长到六年看,海外收入从2020年的154.50亿美元增至204.55亿美元,累 计增长32%,而同期国内收入累计增长约18%,出海是过去五年行业更重要的增量 来源。
区域结构上,2026 年上半年美国、日本、韩国收入占比分别为 32.31%、14.05%、 7.48%,合计 53.84%;德、英、法合计 10.14%,欧洲权重持续上升。品类结构上, 策略类(含SLG)占海外收入前100 名自研移动游戏收入的46.91%,连续五年居 首;合成类占16.22%、同比提升9.74个百分点,是增长最快的新兴细分赛道;角色 扮演类与射击类分别占9.62%和8.31%。如图3 所示,区域集中度依然较高,但欧 洲与新兴市场的合计占比正在缓慢上升。头部产品层面,世纪华通旗下《Whiteout Survival》上线三年后仍在2026年6月登顶全球手游收入榜,富春股份《仙境传说 RO:新世代的诞生》上线即登顶德国、法国、意大利、英国等16个国家免费游戏 榜,说明出海头部阵营正在从单一SLG向多品类扩展。
拉长时间看,区域结构的变化趋势比单年截面更有信息量。如图4所示,美国份额 连续三年稳定在31%–32.5%区间;日本份额从2023年的18.87%连续下滑至2026 年上半年的14.05%;韩国在8%–9%区间波动;美日韩合计占比从2023年的59.56% 降至2026年上半年的53.84%。集中度下降对应的是欧洲与新兴市场的上升,德英 法合计占比从2025年的8.84%升至2026年上半年的10.14%。美国市场的运营深度 仍是收入基本盘,但增量定价权正在向欧洲与新兴市场扩散,区域多元化可以降低 单一市场政策与汇率波动的冲击。
2.3. 小游戏:变现结构升级与平台依赖的同步加深
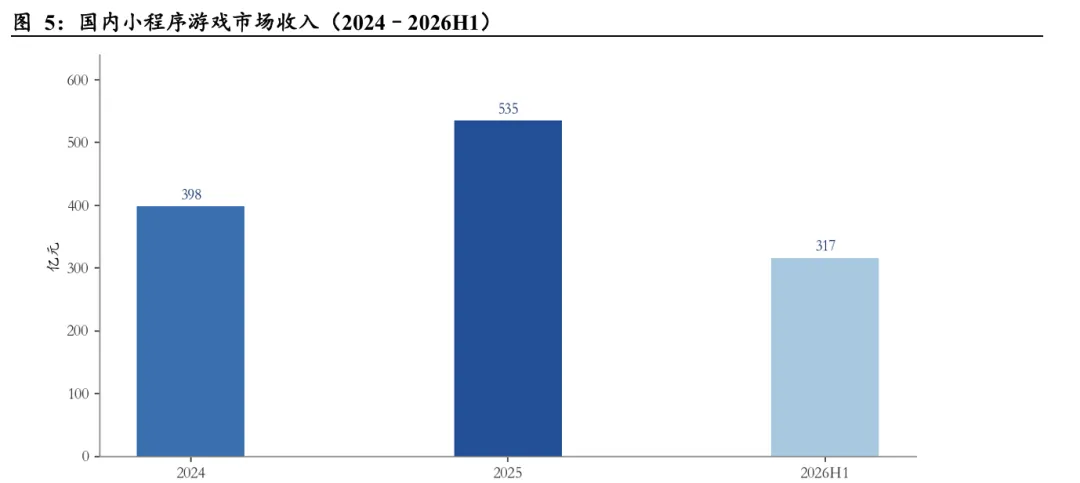
小程序游戏是当前增速最快的细分赛道,其意义不止是增量,更是变现结构升级。 据游戏工委《中国游戏产业报告》,2025 年国内小程序游戏市场收入 535.35 亿元, 同比增长34.39%;2026年上半年收入316.57亿元,同比增长36.01%,其中内购收 入211.37 亿元(占66.8%),广告变现收入105.20亿元(占33.2%)。内购占比达到 三分之二,说明小游戏已从《羊了个羊》时代的纯广告(IAA)模式转向内购为主 (IAP)的中重度化模式,单用户价值深度开始向App游戏靠拢。如图5所示,小 游戏市场收入从2024年的398.36亿元增至2025年的535.35亿元,2026年上半年 已达316.57亿元,年化规模仍在扩张通道中。
小游戏的第二条主线是平台依赖的同步加深。据DataEye测算,2025年8月微信小 游戏月活用户约5.71 亿,抖音小游戏月活约1.71 亿,用户高度集中于两大宿主平 台。平台目前处于生态扩张期,扶持政策仍在加码:微信小游戏官方文档显示,创 意游戏单日广告流水200万元以内的部分,开发者可获得70%的现金分成,另有广 告金激励;据巨量引擎披露,2026年上半年小游戏直播投放同比增长750%,直播 成为买量之外的新分发手段。由此得出的判断是:小游戏本质上是超级App内部的 流量再变现,其增长天花板由宿主平台的流量分配意愿决定,这是它与独立App游 戏的根本区别,也是第三章渠道分析与第五章格局推演(情景三)的起点。
2.4. 供给与结构:版号常态化放量,端游回暖与二次元退潮并存
供给端约束已基本解除。据国家新闻出版署审批信息,2024 年游戏版号发放 1416 款,2025年发放1771款(同比+25.07%,其中国产1676款、进口95款);2026年 进一步放量:上半年发放950款,第三季度发放621款,8月、9月单月发放均超过 200 款,前三季度累计1571款、同比增长约23%;10月单月195款(国产183款、 进口12款),截至10月底全年累计1766款(国产1708款、进口58款)。供给节奏 处于2018年版号新规以来最宽松的水平,审批效率也在提升:据证券之星报道,北 京、上海等地试点“版号预审制”,平均审批周期从60天缩短至30天。如图6所 示,版号发放自2022 年的 512 款低点起连续四年放量,供给曲线逐年上移。结构 上,2025 年版号中移动端1729款、客户端159款、主机端8款,申请多端发行的 游戏139 款、较上年增加26款,跨端供给明显扩容;进口版号自2024年10月起 实现按月发放,月均约9款,代理与IP改编厂商的供给确定性同步改善。
2.5. 全球坐标:全球市场重回增长,中国厂商的海外份额仍有提升空间
把中国游戏放到全球坐标系中,出海的高增速有大盘顺风,也有份额提升。据Newzoo 测算,2025 年全球游戏市场收入2016亿美元,同比增长9.1%,首次突破2000亿 美元;其中移动游戏1133亿美元(+10.7%)、主机447亿美元(+2.8%)、 PC游戏 436 亿美元(+12%)。 Newzoo 预测 2026 年全球市场达 2139 亿美元(+6.1%),移 动、主机、PC分别为1211亿、469亿、459亿美元,如图7所示;全球玩家规模预 计达37亿人(+4.4%),中国与美国的消费合计占52%。主机端的增量催化包括《侠 盗猎车手6》于 2026年11月发售,Newzoo预计其将推动买断制游戏消费增长17.5%, 为各商业模式中最高。
2.6. 注意力竞争:短剧分流是真实约束,但尚未伤及游戏基本盘
微短剧已成为全网用户时长增长的最大引擎,其规模已不容忽视。据艾媒咨询数据, 中国微短剧市场规模从2020年的9.4亿元增至2025年的677.9亿元,2026年预计 达793.3 亿元,约相当于2025年国内游戏市场收入的19%;据QuestMobile《中国 移动互联网秋季大报告》(2026年11月),2026年9月短剧视频App总使用时长净 增量达133.29 亿小时,居全行业第一,短剧行业月活已达7.18亿(2026年2月), 超过游戏用户规模(6.83亿,2025 年);头部平台红果短剧月活4.3亿(2026 年9 月),人均单日使用时长约151分钟(2026年7-8月),超过抖音的约133.5分钟。 如图9所示,短剧用五年时间走完了游戏十余年的规模扩张路径。
3. 产业链:渠道税松动,利润开始从渠道方向内容方回流
此报告完整内容与行业资料合集,可扫码进入星球社群查看
(本文仅供参考,不代表我们的任何投资建议。如需使用相关信息,请参阅报告原文。)