研报速递
3.29-30 杭州
CFE2027第八届
国际液流电池大会
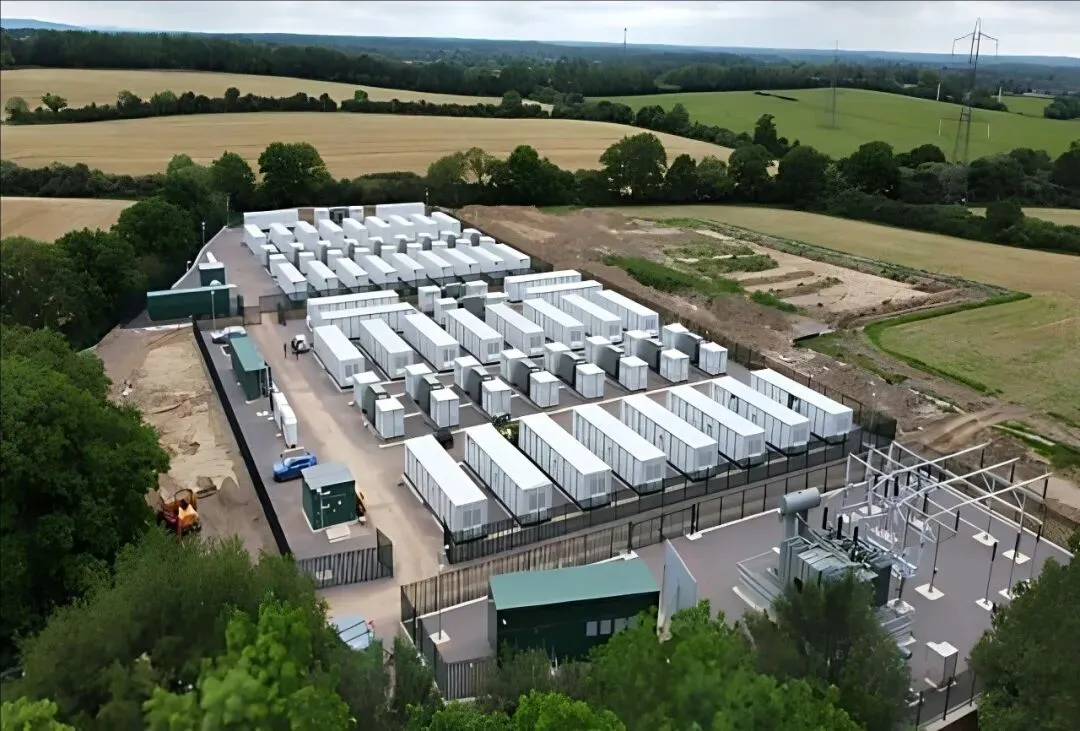
施耐德电气研究院(SERI)在11月发布了一份名为《电力系统成本:21世纪经济的新基准》的研究,用40500种情景组合推演了光伏、电池和电网成本在不同搭配下的走向。
核心结论听起来相当积极:如果安装成本按预期下降,同时电气化需求同步增长,到2030年代全球电力系统总成本可以比当前基准低最多40%。但这个40%并不是一句“电池便宜了”就能兑现的结论,报告真正想说的是,省钱的前提条件比省钱本身更值得关注。
先把数字拆开看
报告设定的基准是每MWh 160美元。用当前全球平均安装成本测算,经过优化的系统总成本最低可以做到145美元每MWh,比基准低约10%。到了2030年代,按预测的安装成本测算,这个最低值进一步降到94美元每MWh,降幅约40%。对应的经济收益也随之放大:在当前成本条件下,节省规模大约相当于全球GDP的0.1%;如果2030年代的降本兑现,这一比例可以升至0.8%。
但同一个模型也跑出了反向结果。在美国,户用光伏的安装成本大约是全球平均水平的三倍,最低系统总成本反而升到191美元每MWh,比基准高出约20%。这说明“分布式能源等于更便宜”并不成立,成本结构决定方向。
电池装得不对,比不装更贵
报告把电池部署列为影响系统总成本最显著的变量之一。在全球平均成本条件下,如果住宅、商业和工业场景的电池时长配置失配,系统总成本可能被推到基准以上35%。
换句话说,电池本身是降本工具,但配置错了就是成本放大器。关键不在于装多少电池,而在于电池的功率与时长是否匹配用户的用电曲线,是否与光伏出力和电网峰谷节奏对得上。
两个机制,一个前提
省钱的路径被归结为两条。第一条是替代:分布式光伏就地发电就地消纳,直接减少从电网购电的量,在不少市场里分布式能源的成本已经低于集中式供电的价格。第二条是分摊:电池削峰填谷,把电网已有的容量释放出来,当新增的电气化负荷——电动车、热泵、空调、数据中心——用上这部分容量时,固定基础设施成本被摊到更多售电量上,每MWh的成本随之下降。
两条机制都指向同一个前提:供给和需求必须同步移动。如果光伏和电池跑在前面而电气化需求没有跟上,电网容量利用率下降,固定成本摊到更少的电量上,单位成本反而会上升。反过来,需求增长脱离分布式资源扩张,同样会造成低效。报告因此把“协调”而不是“速度”放在了中心位置。
投资时序和负荷曲线同样关键
报告模拟了三条通往2050年的路径,区别在于供给增长和需求增长的先后节奏。部署与需求错位时,系统总成本可能先短暂上升再回落。这意味着政策节奏本身就是一个成本变量,晚装或早装都可能改变账本。另一个可操作的抓手是负荷曲线:分时电价、需量电费和光储联合激励,可以引导用户在高峰时段少从电网取电,把电池释放出的容量留给真正需要新增负荷的场景。
一个容易被忽略的结论是,住户和企业从自身利益出发做出的光储决策,总体上已经接近系统最优结果,不需要政策去规定每个站点装多少。政策的作用是降低采用门槛、保持供需同步、把供应链成本压下来,而不是替代用户做容量选择。
放在更大的背景里
这份报告并不是孤立的乐观推演。同一时间窗口里,Ember与全球风能理事会的分析显示,在光伏和电池的基础上加入风电,满足90%电力需求的中位成本可以从每MWh 105美元降到86美元,降幅约18%,主要原因是所需电池时长减少。伍德麦肯兹的测算则给出另一条参照线:全球4小时电池储能的平准化成本在2026年约为120美元每MWh,已经低于调峰燃气电站,预计2035年进一步降至80美元每MWh。这些数字从不同方向指向同一个判断:电池的经济性改善是真实的,但它对系统总成本的影响取决于怎么配、什么时候配、和什么一起配。
对于中国市场而言,这份报告的参照意义不在于40%这个上限本身。中国拥有全球最完整的电池供应链和快速下降的安装成本,理论上更接近报告假设的“全球平均成本”情景,但分布式光伏的渗透节奏、电力需求增长的分布、以及配电网的承载能力,决定了协调难度并不比欧美市场更低。报告给出的警示是通用的:把电池当成孤立的降本工具,35%的失配成本就在那里等着;把光伏、电池和电气化负荷放在同一张时间表上,40%的空间才有讨论的基础。
(素材来自:施耐德电气研究院 智算芯能前沿网综合)
近期热点及活动