研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/327d475c0b02
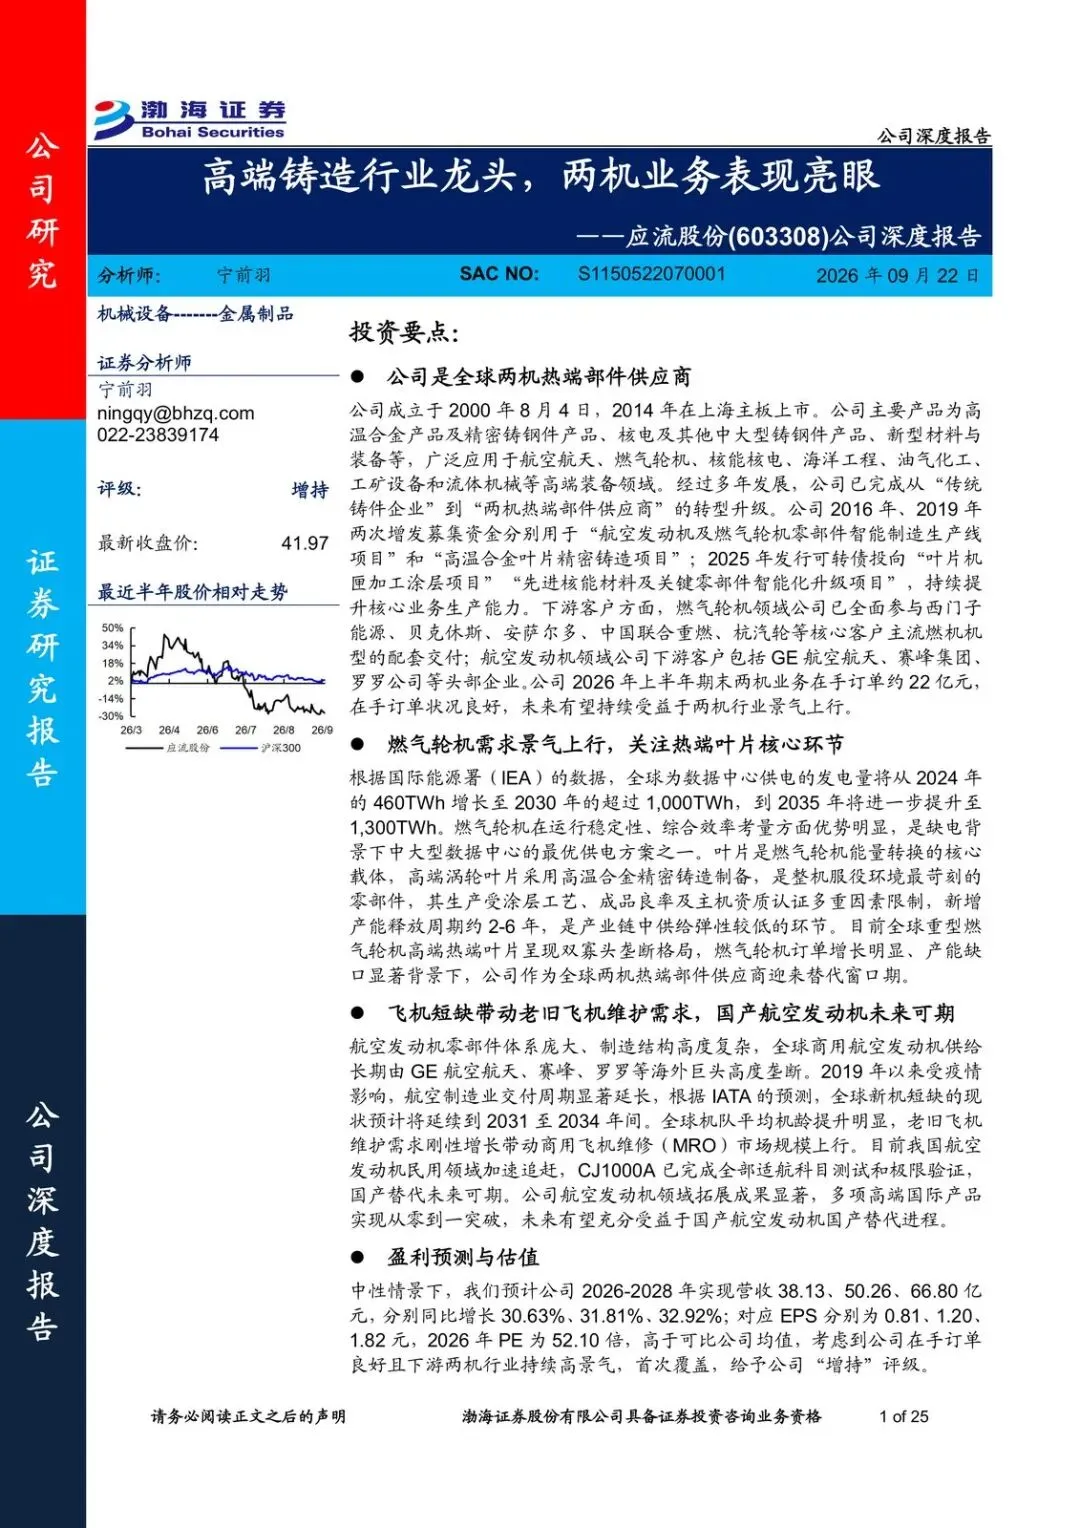
应流股份已经从传统铸件厂切到两机热端部件供应商,2026年上半年期末两机在手订单约22亿元,渤海证券首次覆盖给“增持”,核心看的是热端叶片供给弹性不够、订单还在涨。
这件事现在值钱,是因为数据中心用电把燃机需求往上顶,同时全球新机短缺把老飞机维修也顶起来。受益的是已经进西门子能源、贝克休斯、安萨尔多、中国联合重燃、杭汽轮以及GE航空航天、赛峰、罗罗配套名单的热端供应商;受损的是还在等2–6年产能爬坡、还没过涂层和主机认证的后来者。后面要盯的是订单兑现、产能释放和资质能不能守住。
热端叶片才是卡点
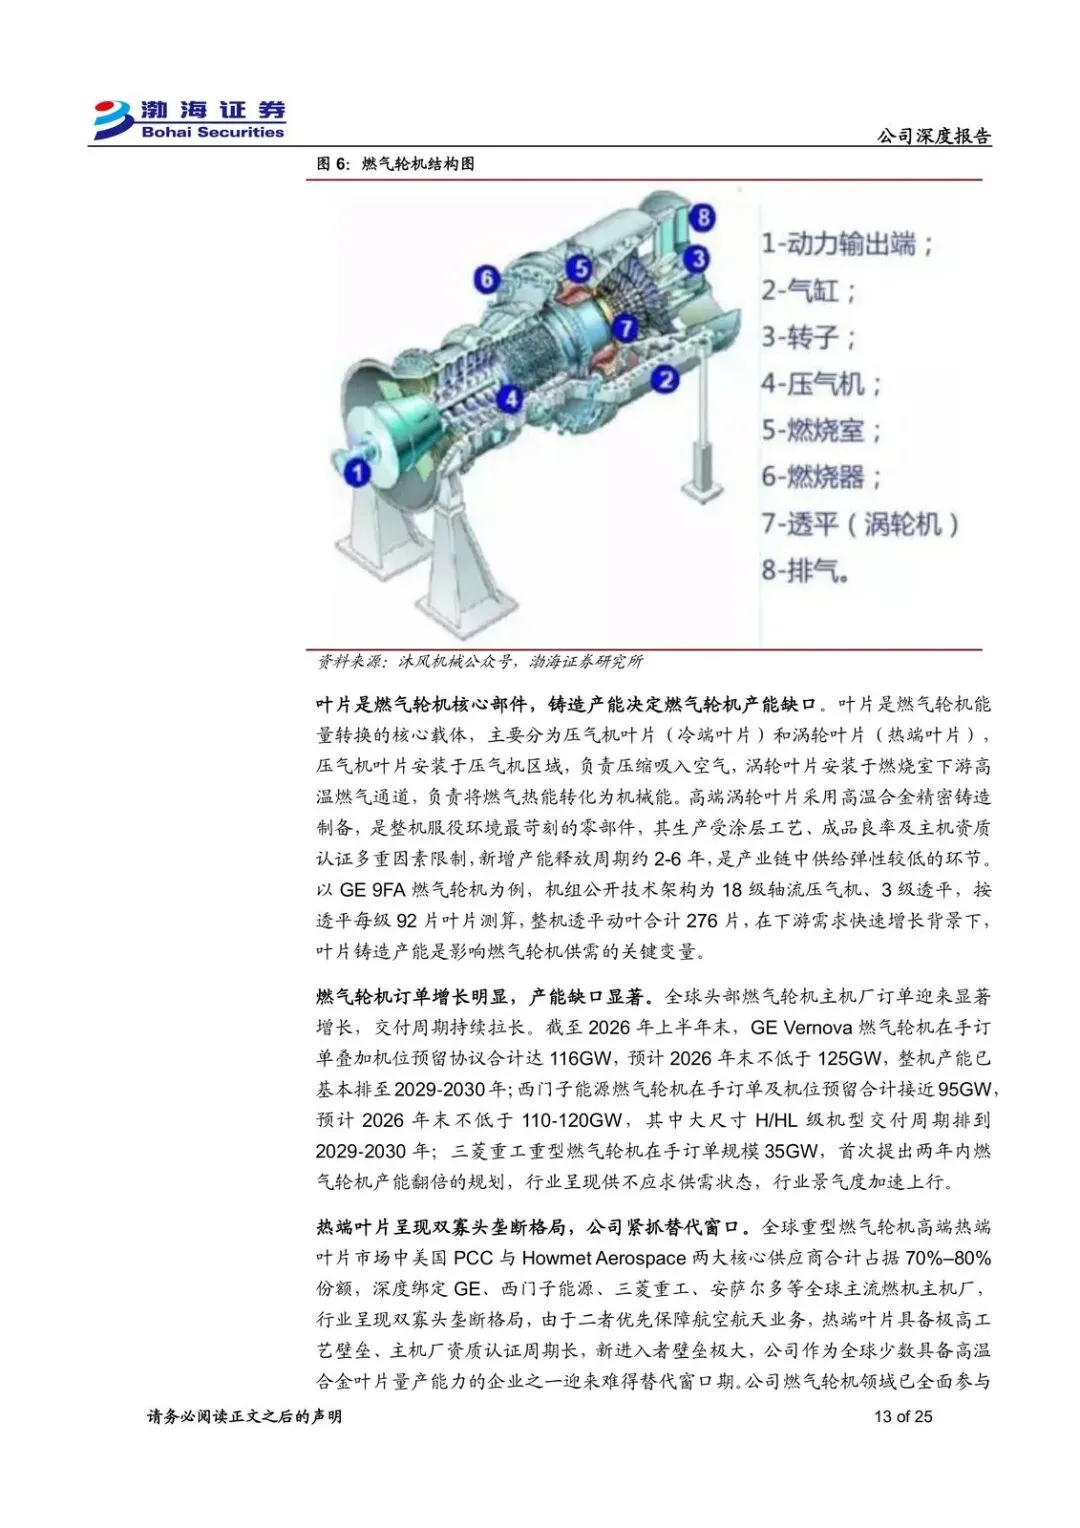
叶片是燃机能量转换的核心载体。高端涡轮叶片用高温合金精密铸造,服役环境最苛刻,受涂层工艺、成品良率和主机资质认证多重限制。新增产能释放周期大约2–6年,是产业链里供给弹性最低的一环。
全球重型燃机高端热端叶片仍是双寡头格局。订单明显增长、产能缺口显著时,已经能给主流机型配套的供应商更容易吃到替代窗口。应流燃机侧已全面参与上述核心客户主流机型交付,航空侧客户包括GE航空航天、赛峰、罗罗。
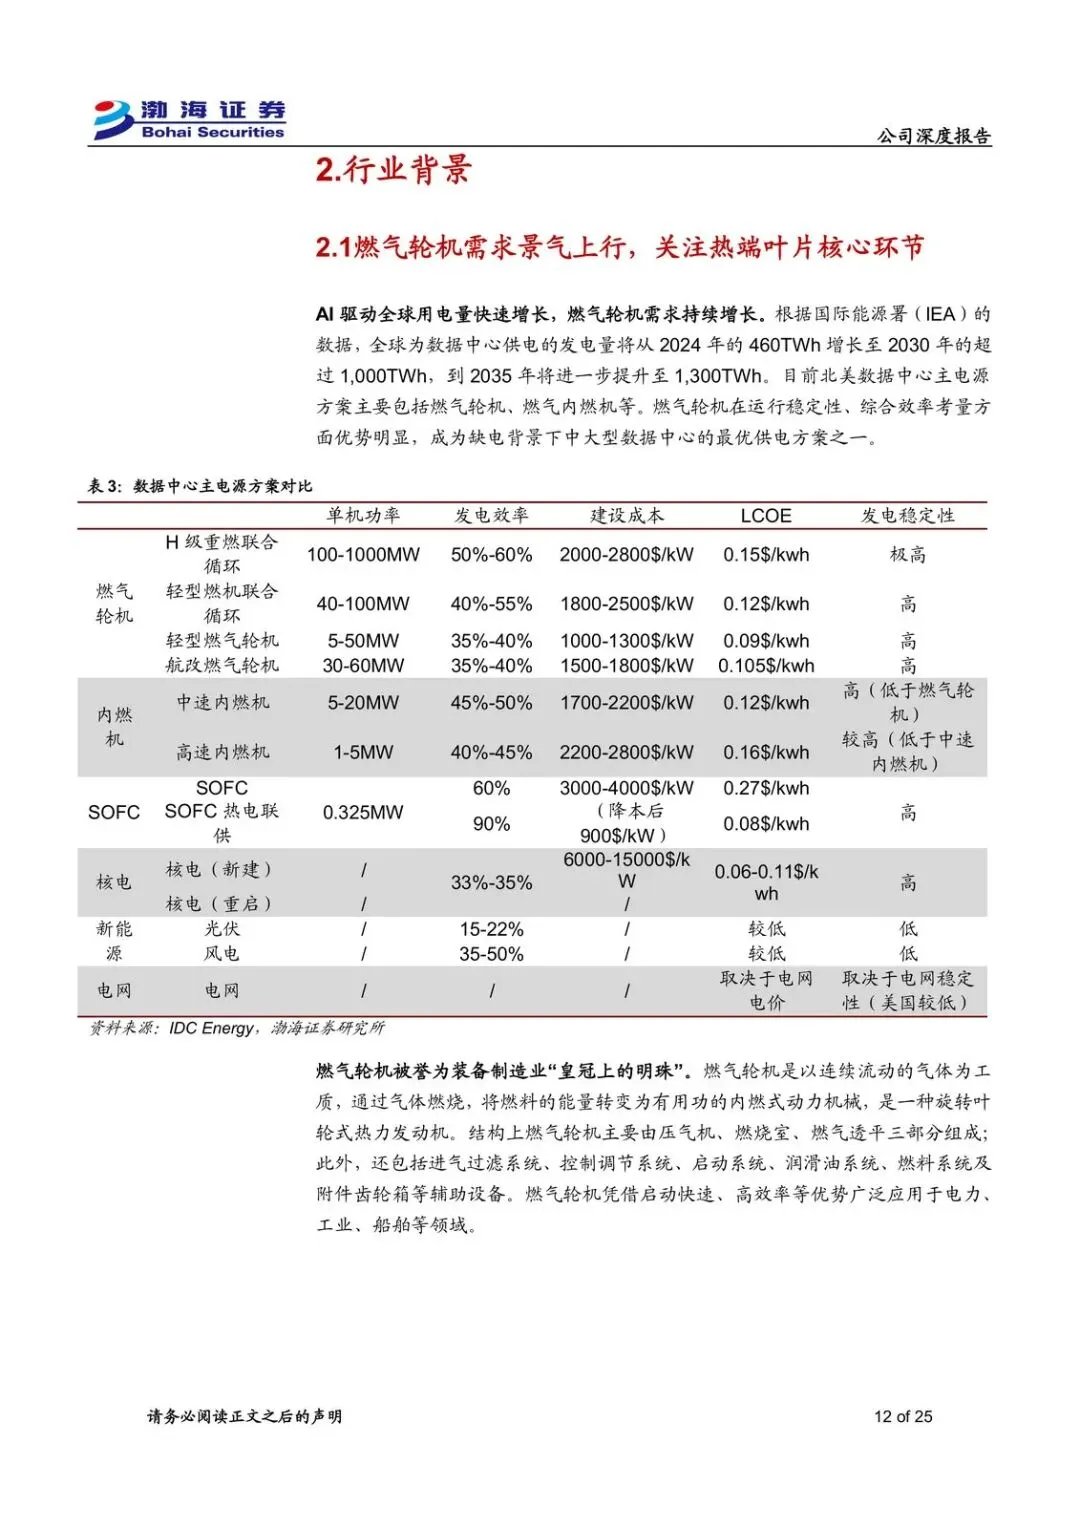
IEA口径下,全球数据中心发电量从2024年的460TWh增至2030年超过1000TWh,2035年再到1300TWh。燃机在运行稳定性和综合效率上被写成缺电背景下中大型数据中心的最优供电方案之一。需求侧是现在,供给侧还卡在叶片。
飞机短缺把维修和国产替代叠在一起
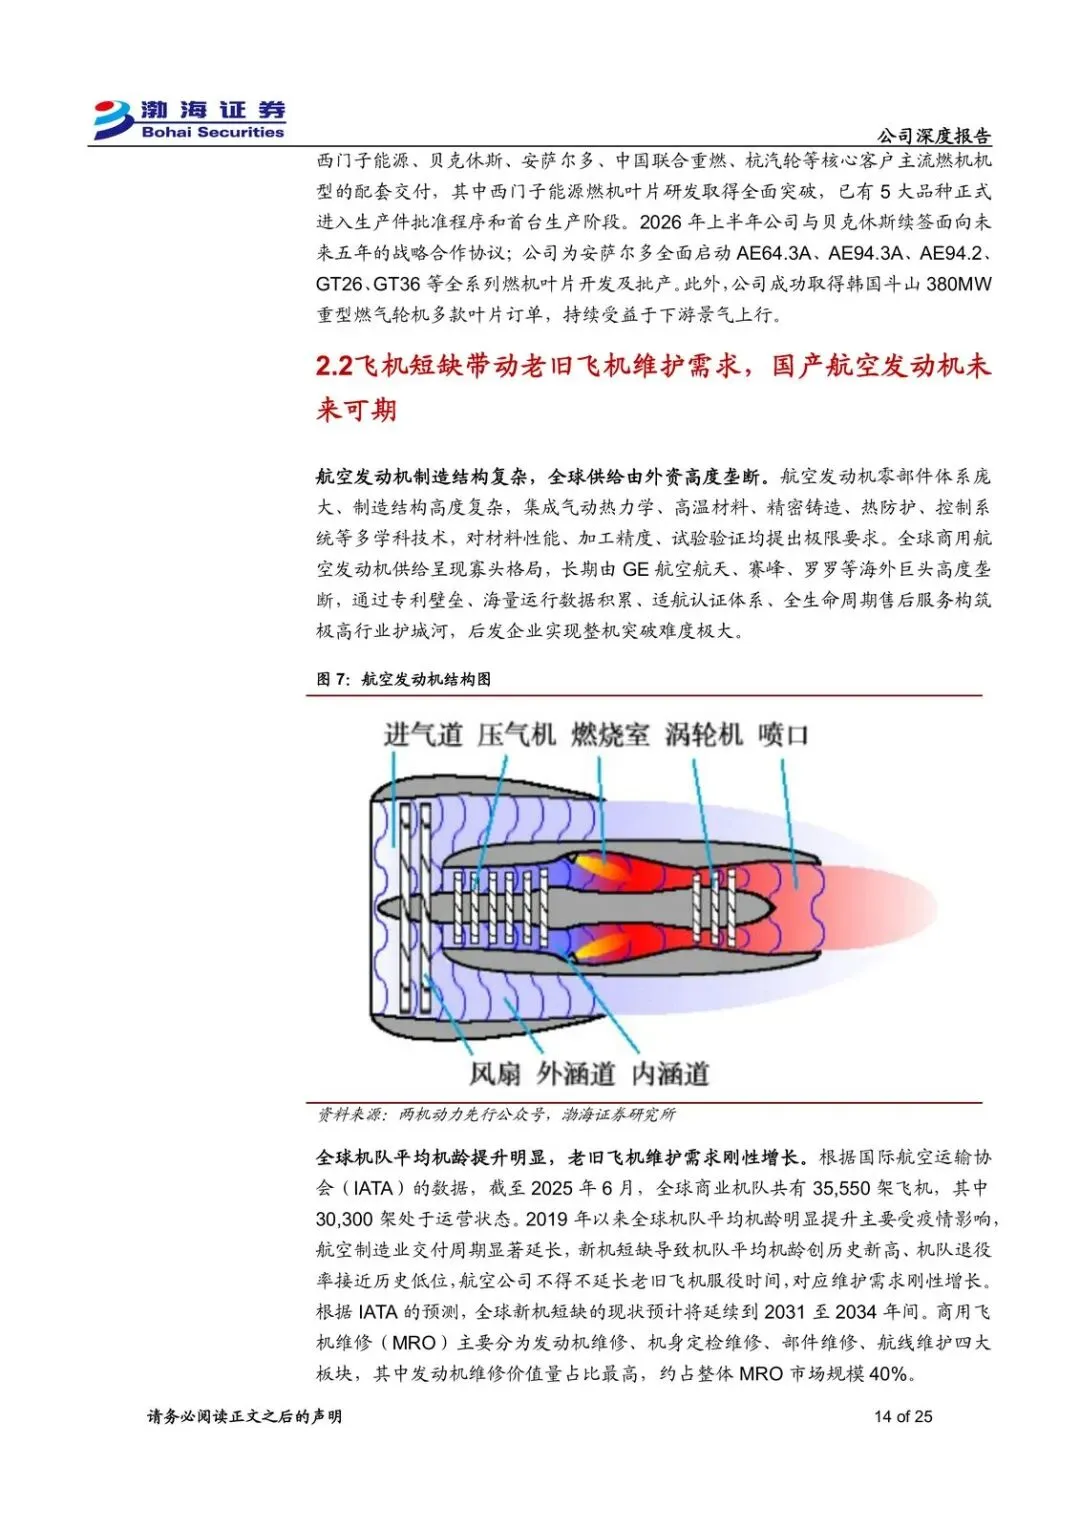
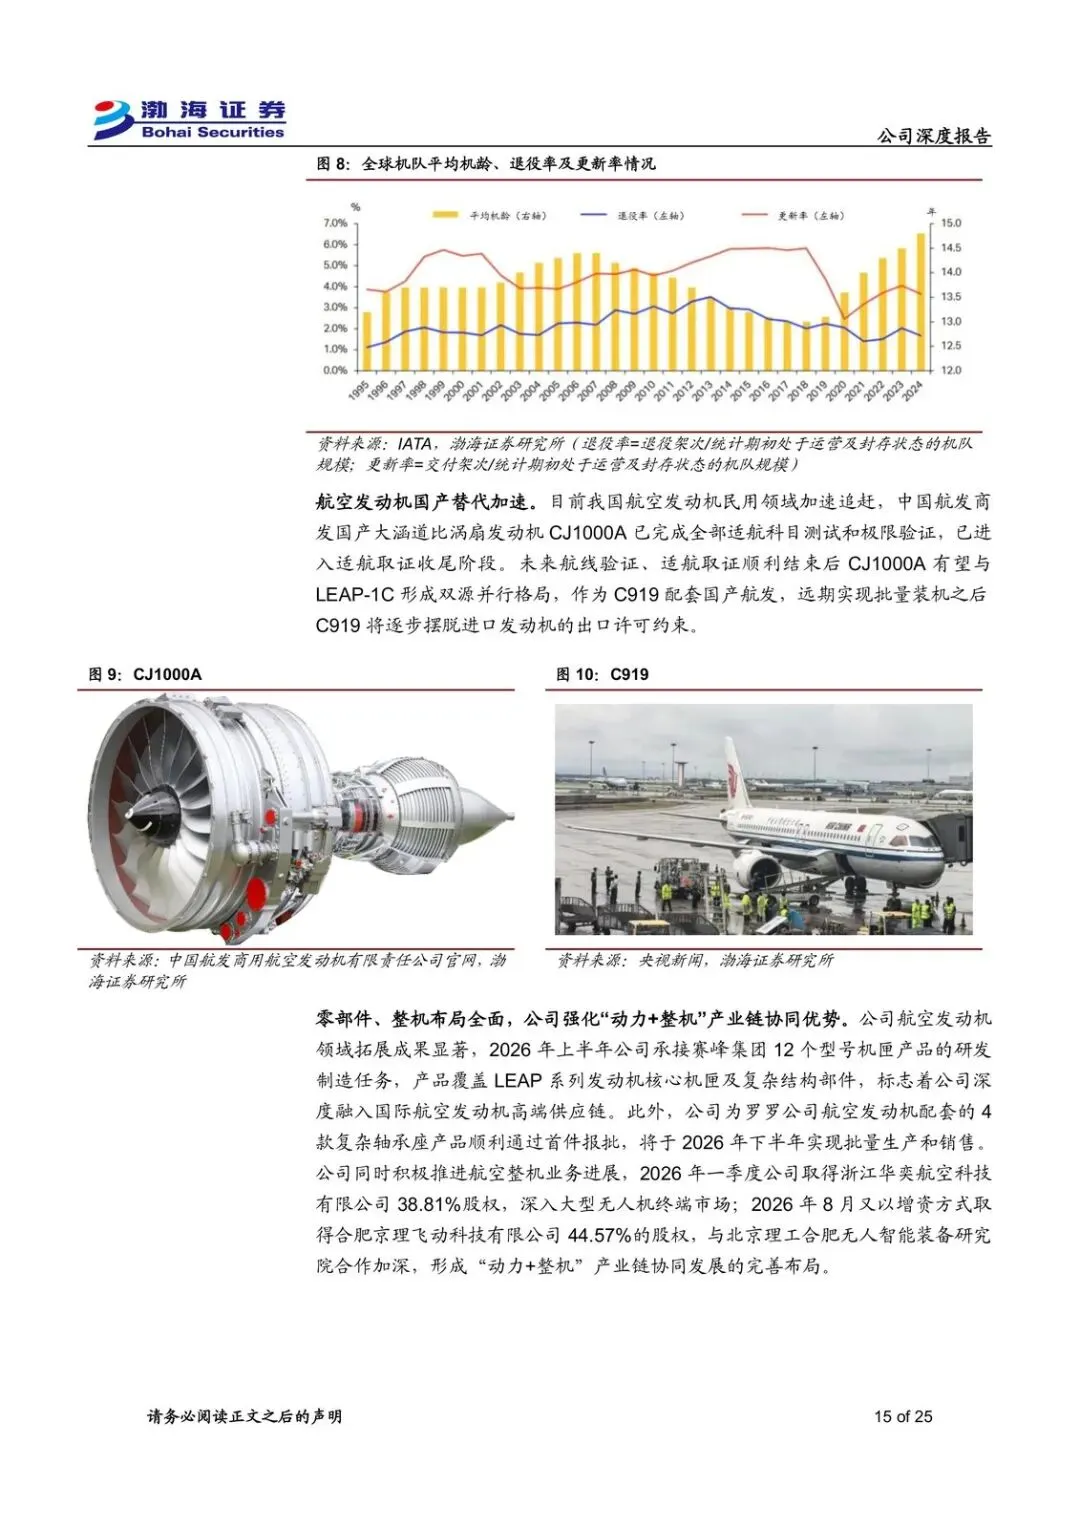
全球商用航空发动机供给长期由GE航空航天、赛峰、罗罗等海外巨头高度垄断。2019年以来交付周期显著延长,IATA预计全球新机短缺会延续到2031至2034年间。机队平均机龄抬升,老旧飞机维护需求刚性,商用飞机MRO市场规模上行。
国内民用航发在追赶,CJ1000A已完成全部适航科目测试和极限验证。公司航空发动机领域多项高端国际产品实现从零到一突破。一边吃海外MRO和现有配套,一边等国产替代,两条线都绑在两机热端上。
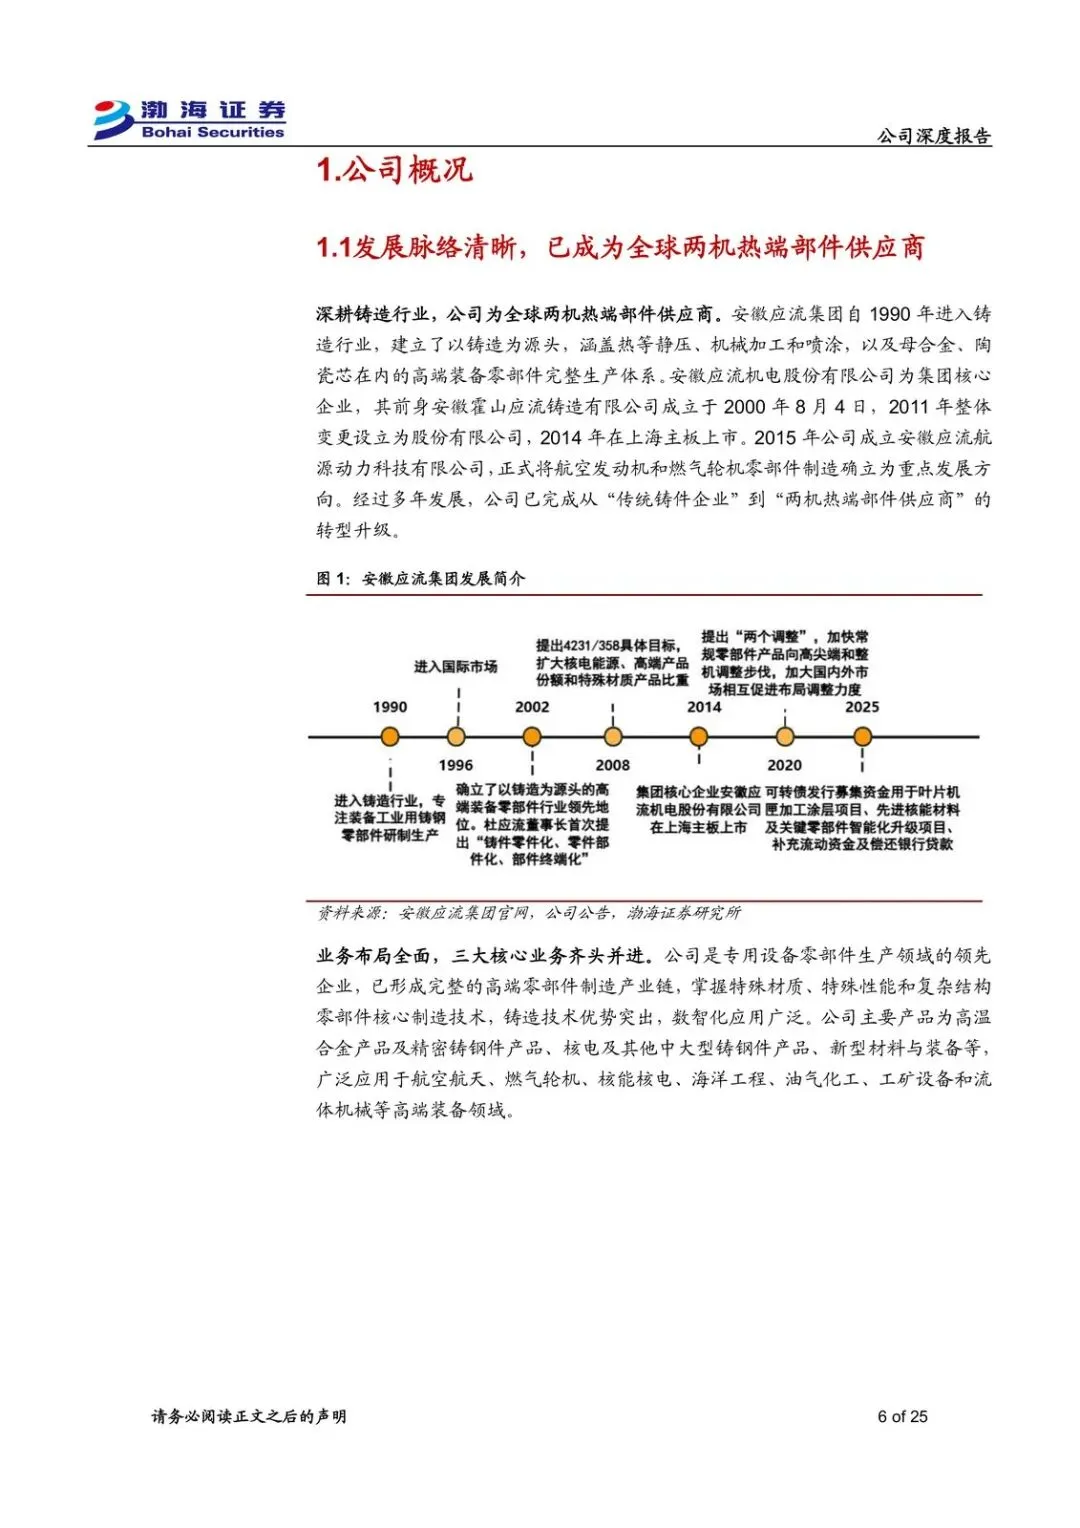
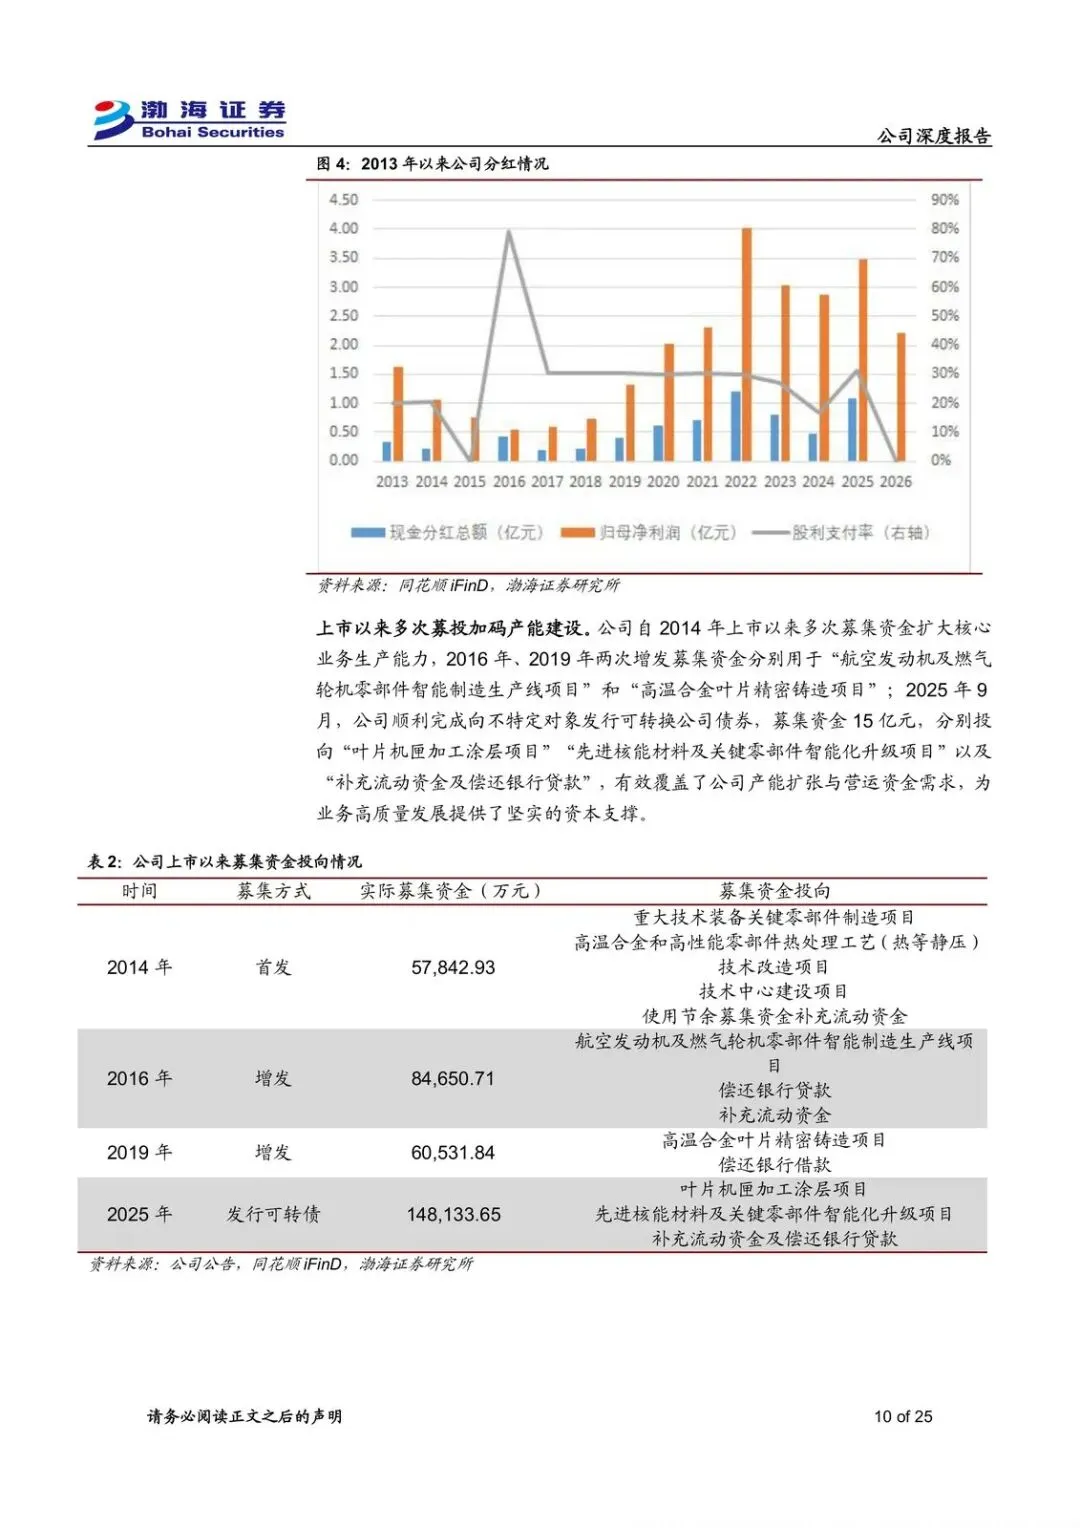
产能是自己砸出来的:2016年、2019年两次增发分别投向“航空发动机及燃气轮机零部件智能制造生产线”和“高温合金叶片精密铸造”;2025年可转债投向“叶片机匣加工涂层项目”和“先进核能材料及关键零部件智能化升级项目”。转型路径写得很清楚:传统铸件 → 两机热端。
增速上去了,估值也贵了
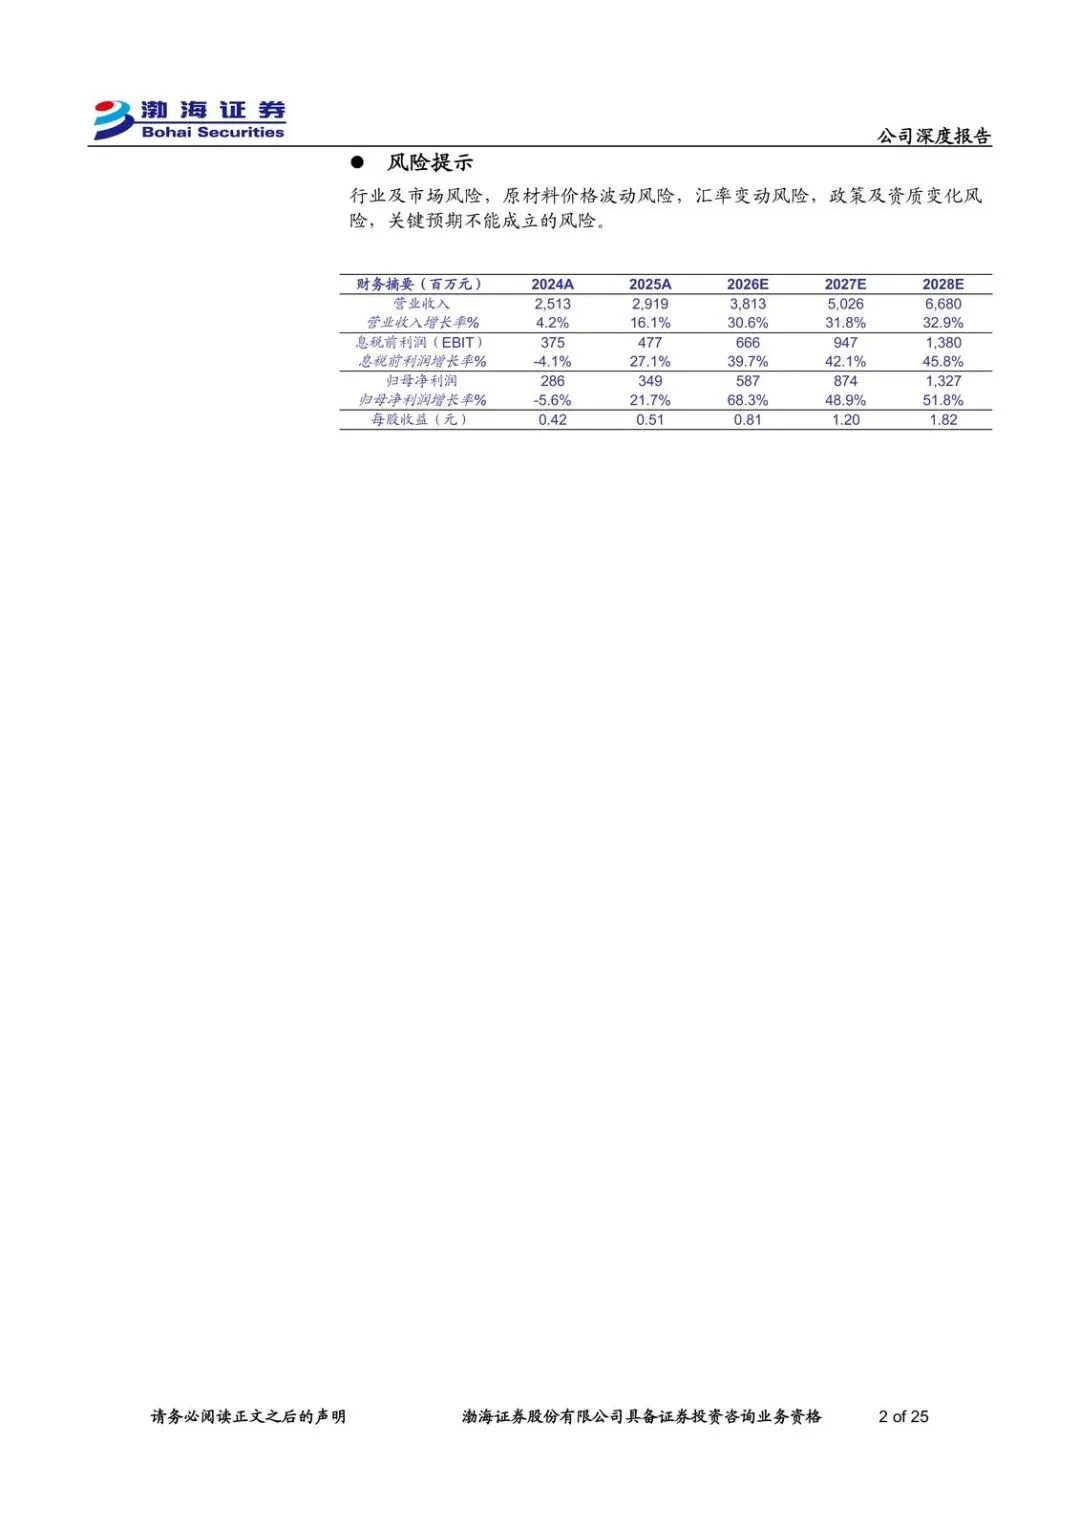
中性情景:2026–2028年营收38.13、50.26、66.80亿元,同比约30.63%、31.81%、32.92%;EPS 0.81、1.20、1.82元。2026年PE 52.10倍,高于可比公司均值。给“增持”的理由就是在手订单良好、下游两机持续高景气。
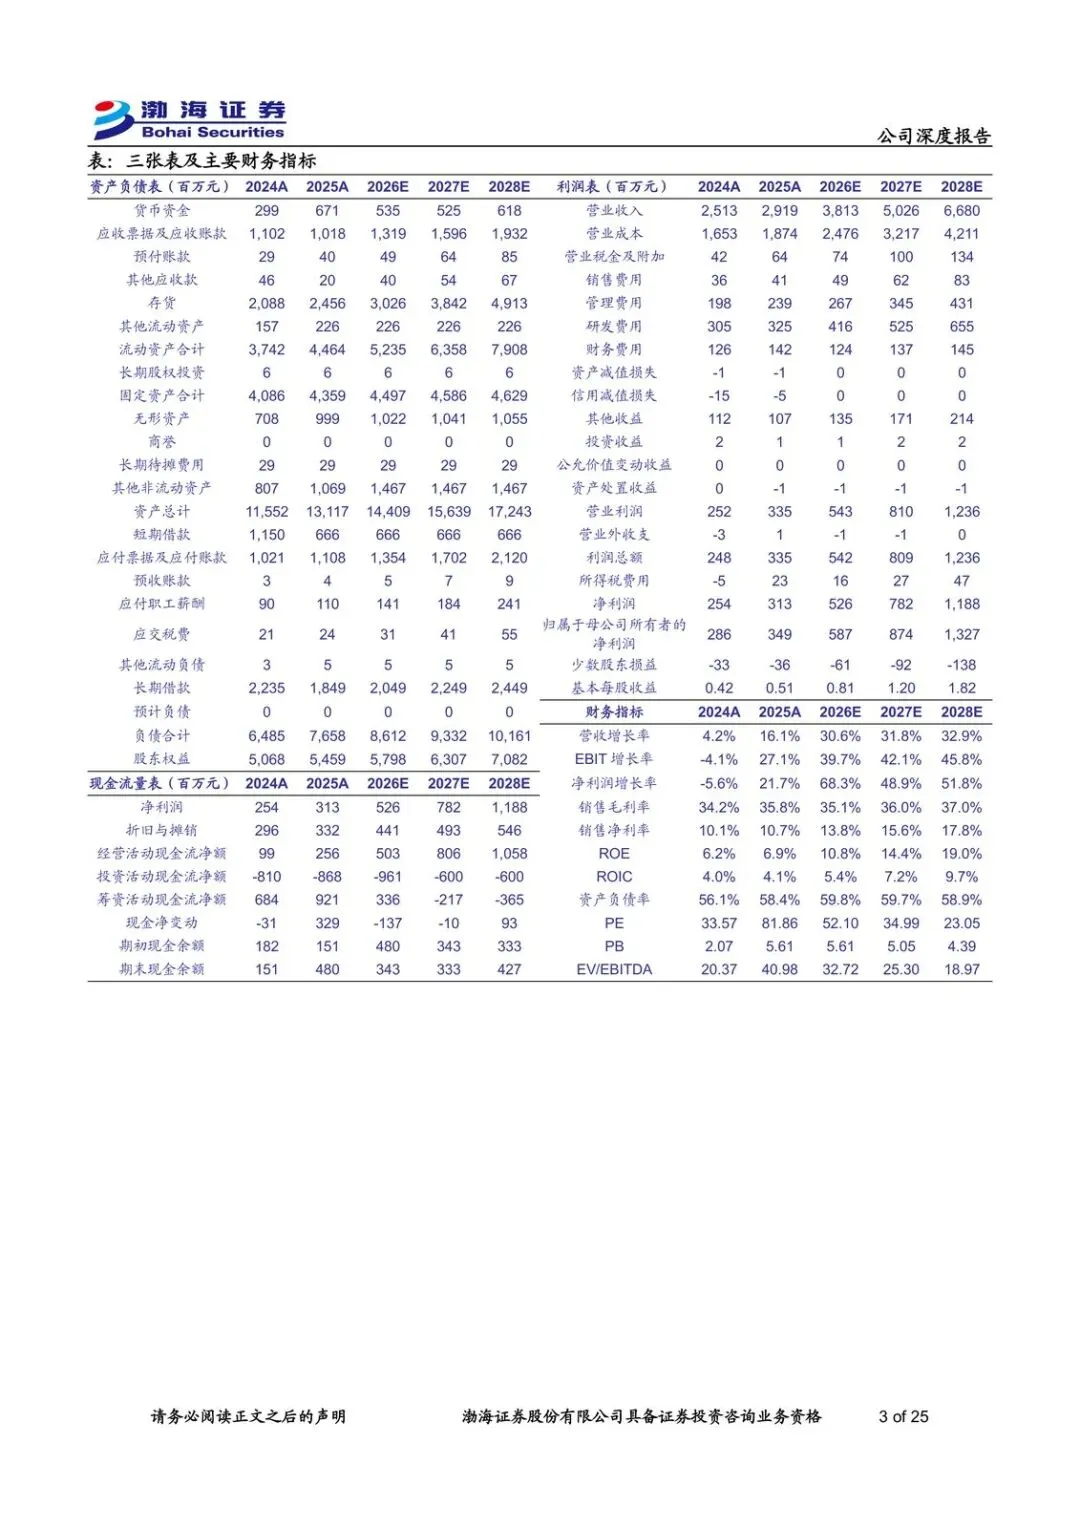
财务摘要里,营收从2024A的25.13亿元到2025A的29.19亿元,再到2026E的38.13亿元;归母净利润2024A 2.86亿元、2025A 3.49亿元、2026E 5.87亿元。毛利率预测在35.1%–37.0%附近。存货从2024A的20.88亿元抬到2028E的49.13亿元,扩张期应收和存货都会跟着走。
风险写得很硬:行业及市场、原材料价格、汇率、政策及资质变化、关键预期不能成立。资质认证一旦维持不住,业务和业绩都会受冲击。盈利预测本身也承认,行业发展或经营与假设偏差会让模型失真。
观察清单
- 两机在手订单能否在22亿元量级上继续兑现为收入(对照2026E营收38.13亿元、同比约30.6%)
- 叶片机匣加工涂层、先进核能材料及关键零部件智能化升级等募投项目是否按2–6年产能释放节奏落地
- 西门子能源、贝克休斯、安萨尔多、联合重燃、杭汽轮以及GE、赛峰、罗罗的配套交付是否出现资质或份额波动
- 毛利率是否落在预测的35.1%–37.0%区间,存货与应收是否随收入同步扩张而非积压
- 数据中心用电(460TWh→2030年超1000TWh)和IATA新机短缺延续至2031–2034年的叙事,是否仍能对得上燃机订单与MRO需求
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告