研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/a145da9c8870
银行配债接下来不是“没额度”,而是“总量还能买、超长债要挑着买”。
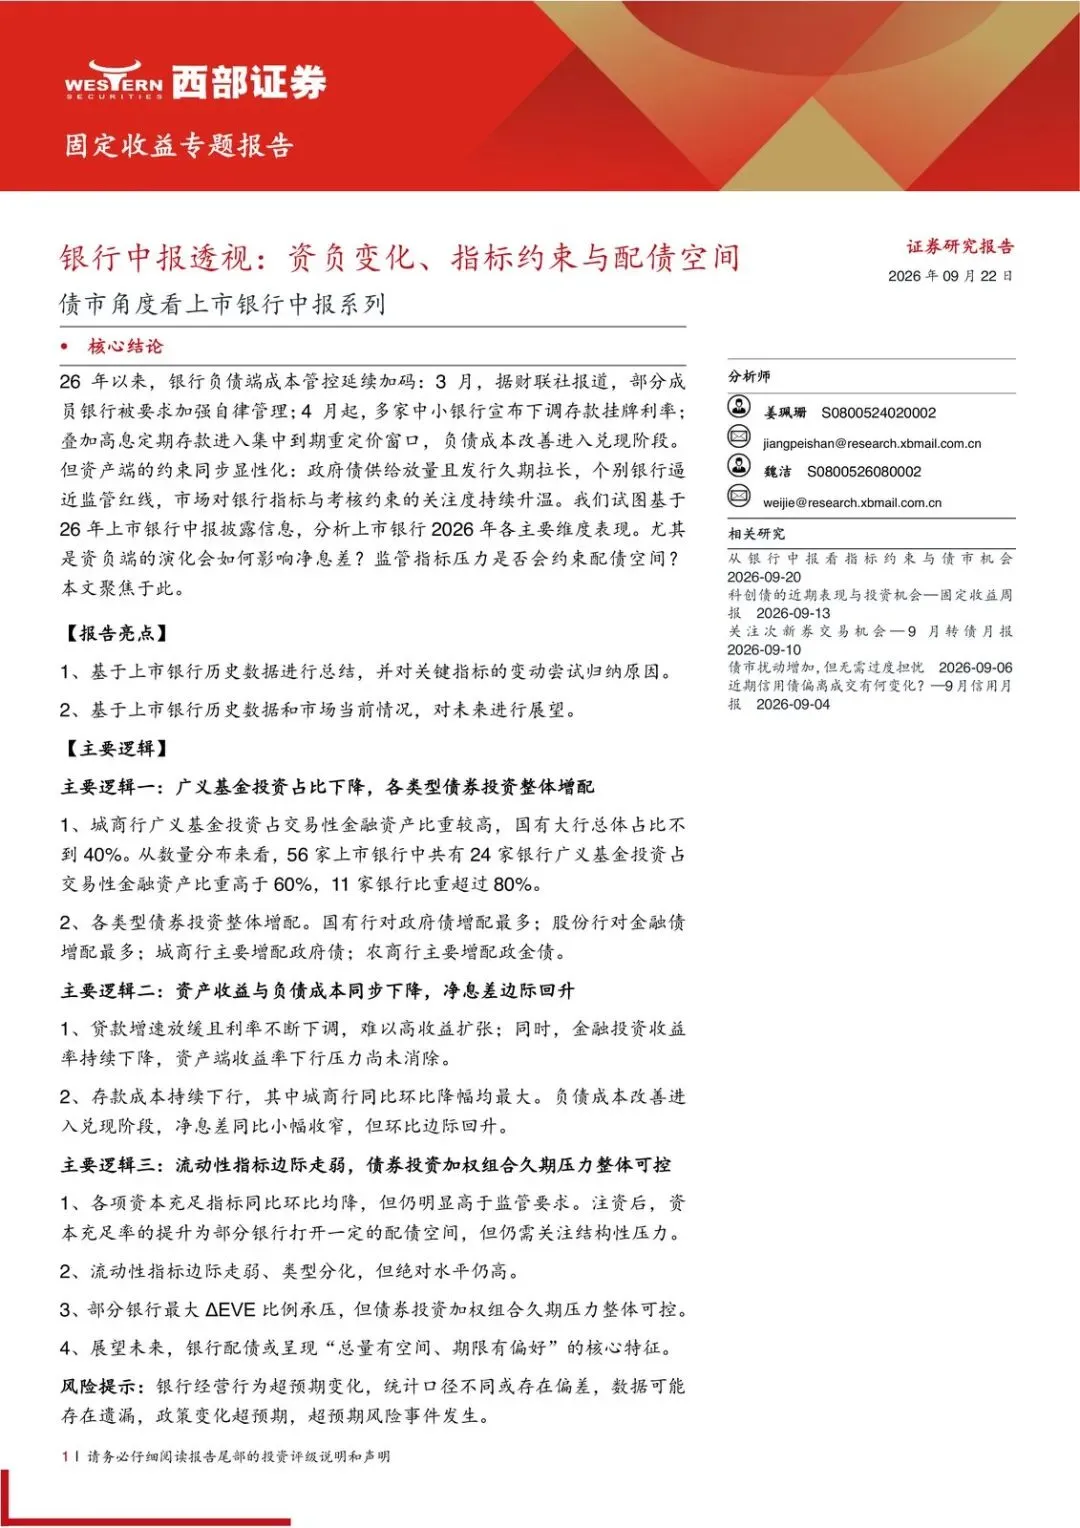
2026 年以来负债成本改善已经进入兑现阶段:自律管理加码、中小行下调挂牌利率、高息定期集中到期重定价叠在一起。同一时间,政府债供给放量、发行久期拉长,个别银行指标逼近红线。中报要回答的就是这两件事怎么对冲:净息差能不能稳住,配债空间会不会被监管指标卡住。
主线很清楚——息差环比回升给了配债意愿,资本和流动性的绝对水平给了总量空间,真正的约束在期限,尤其是超长端。
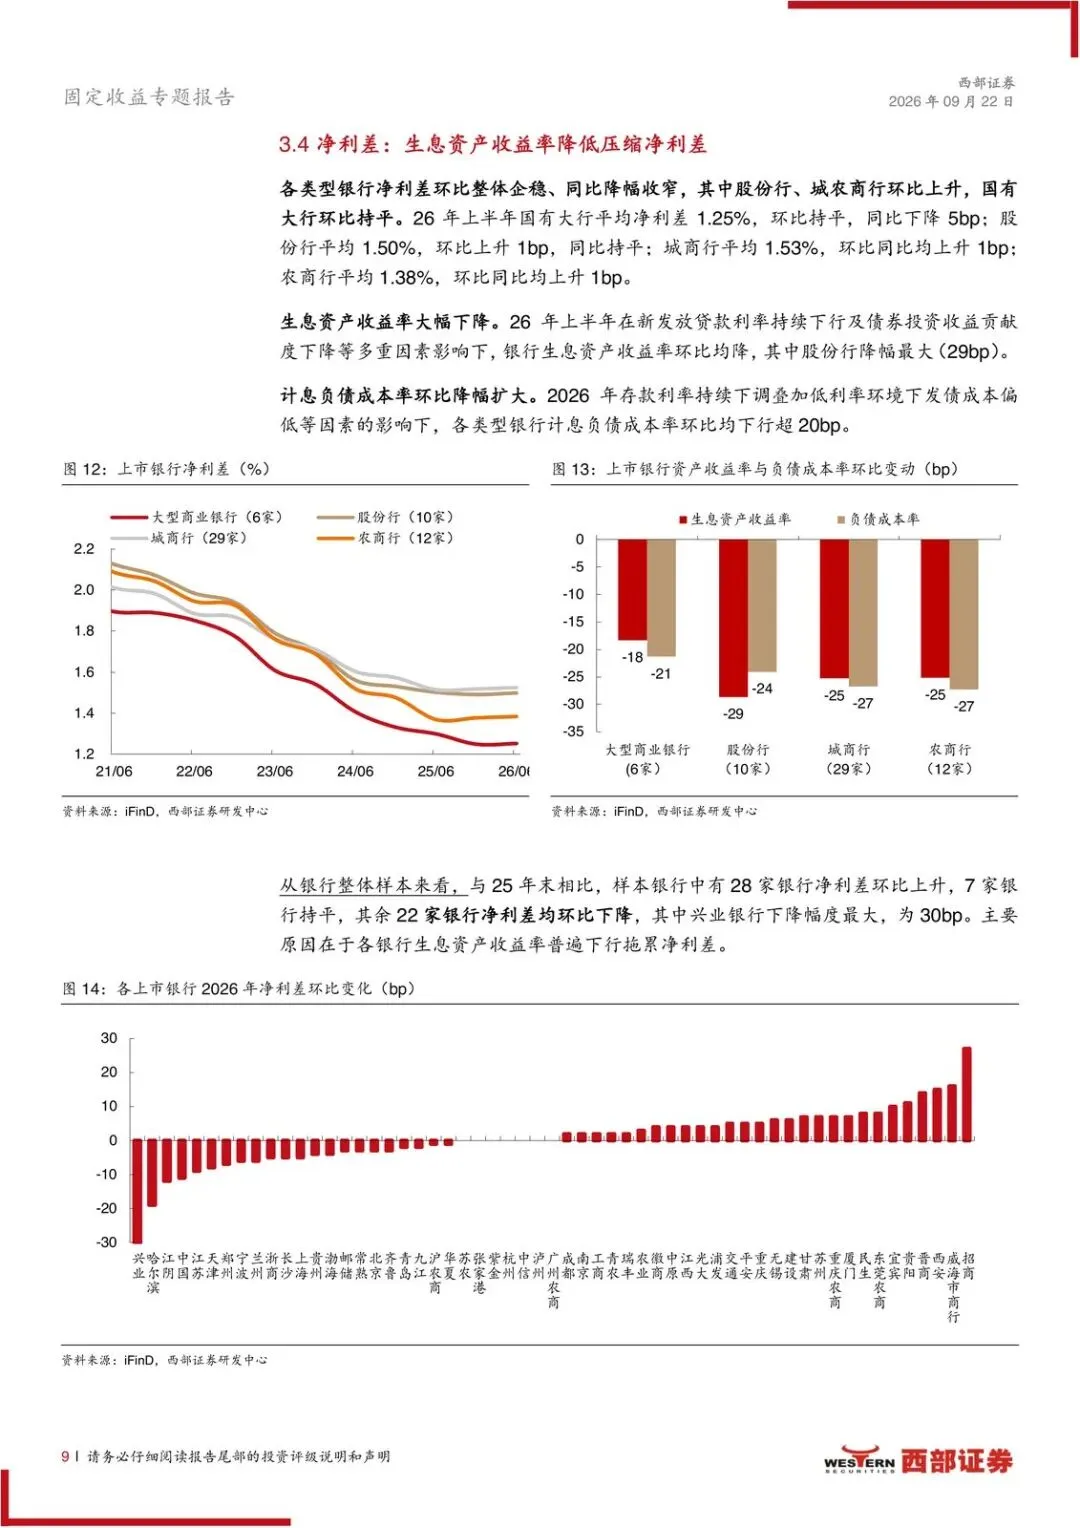
负债先兑现,资产端还在拖
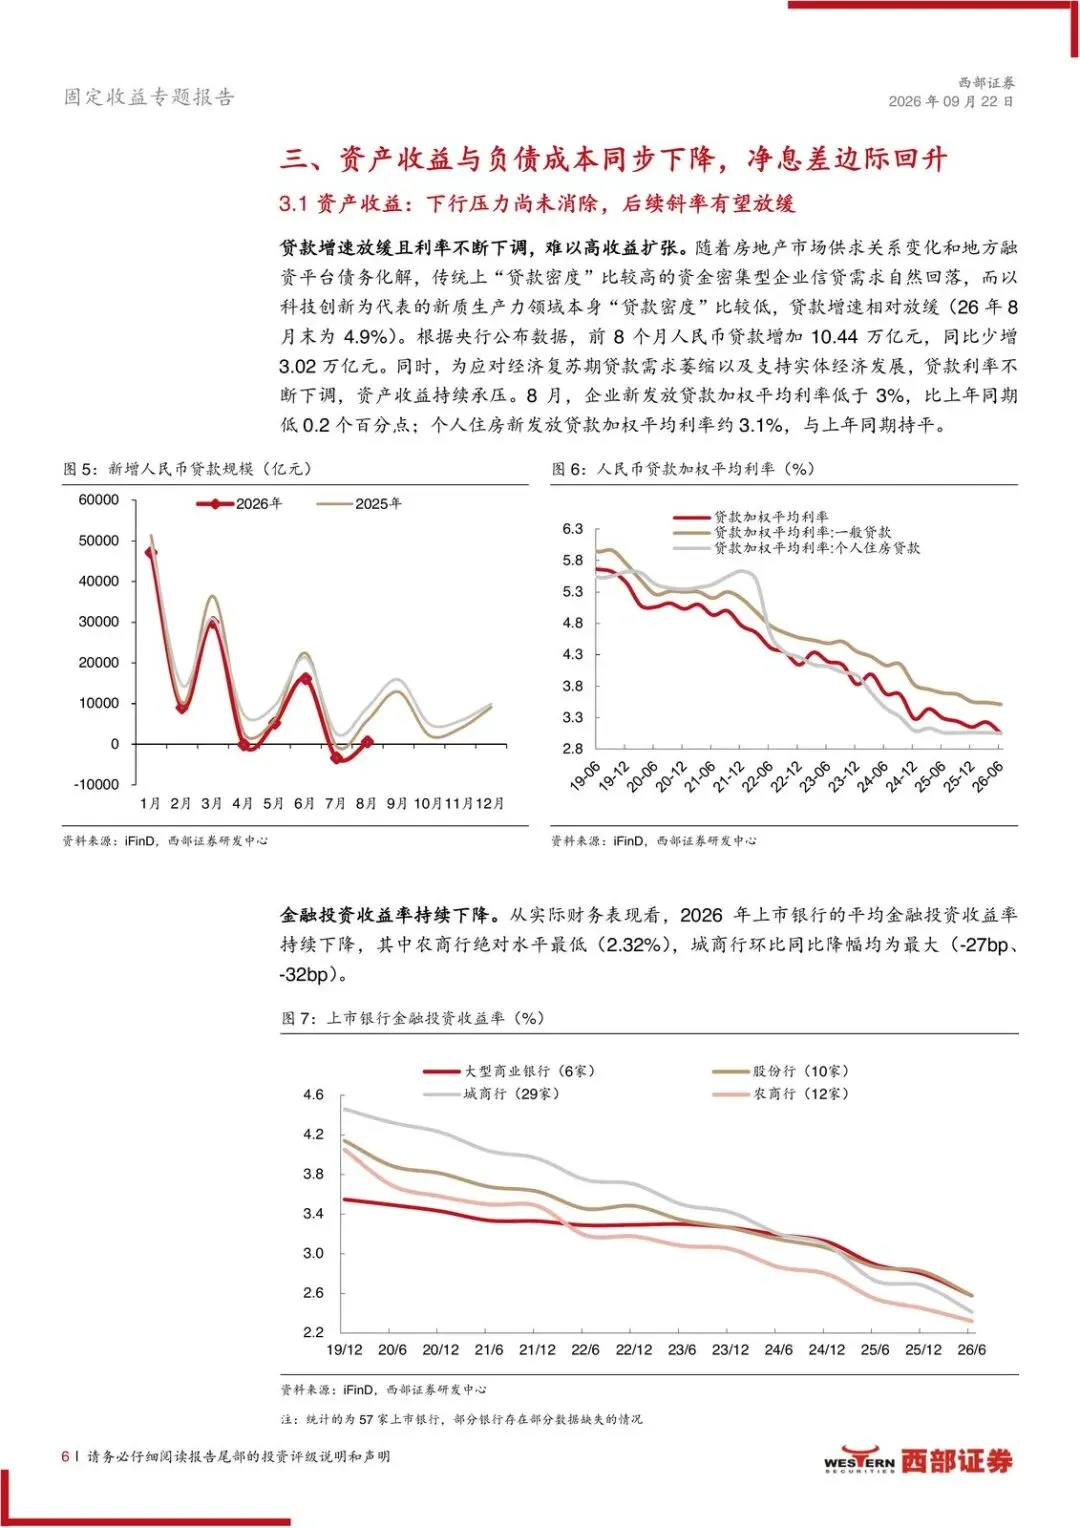
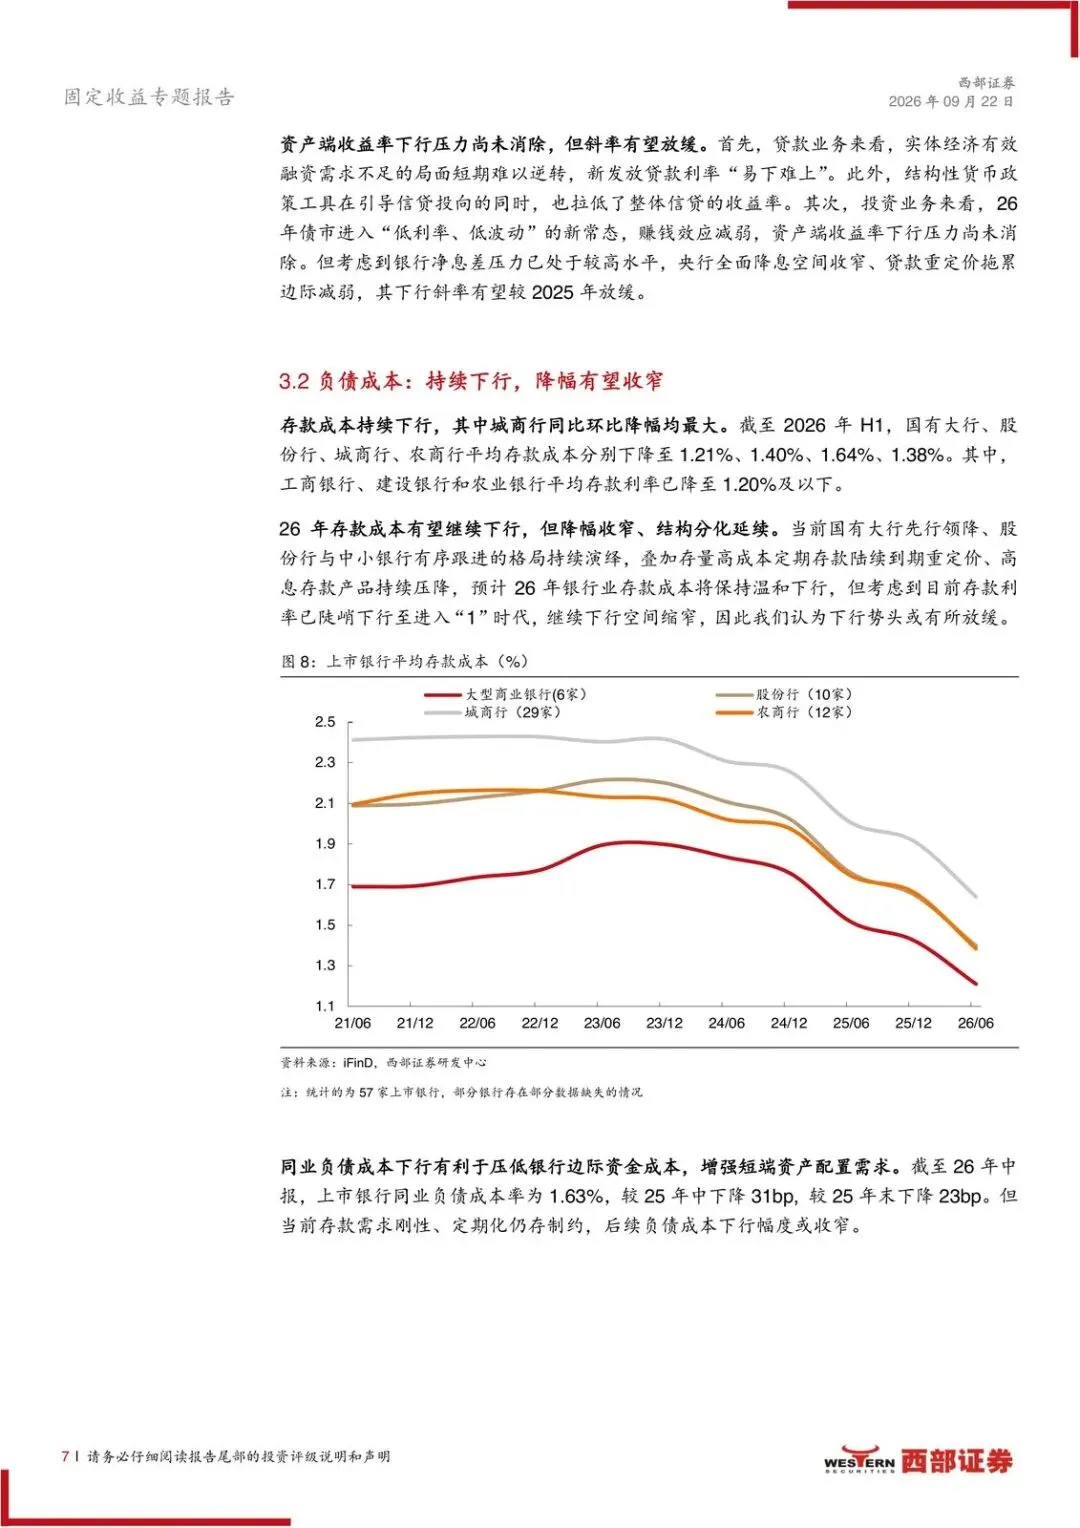
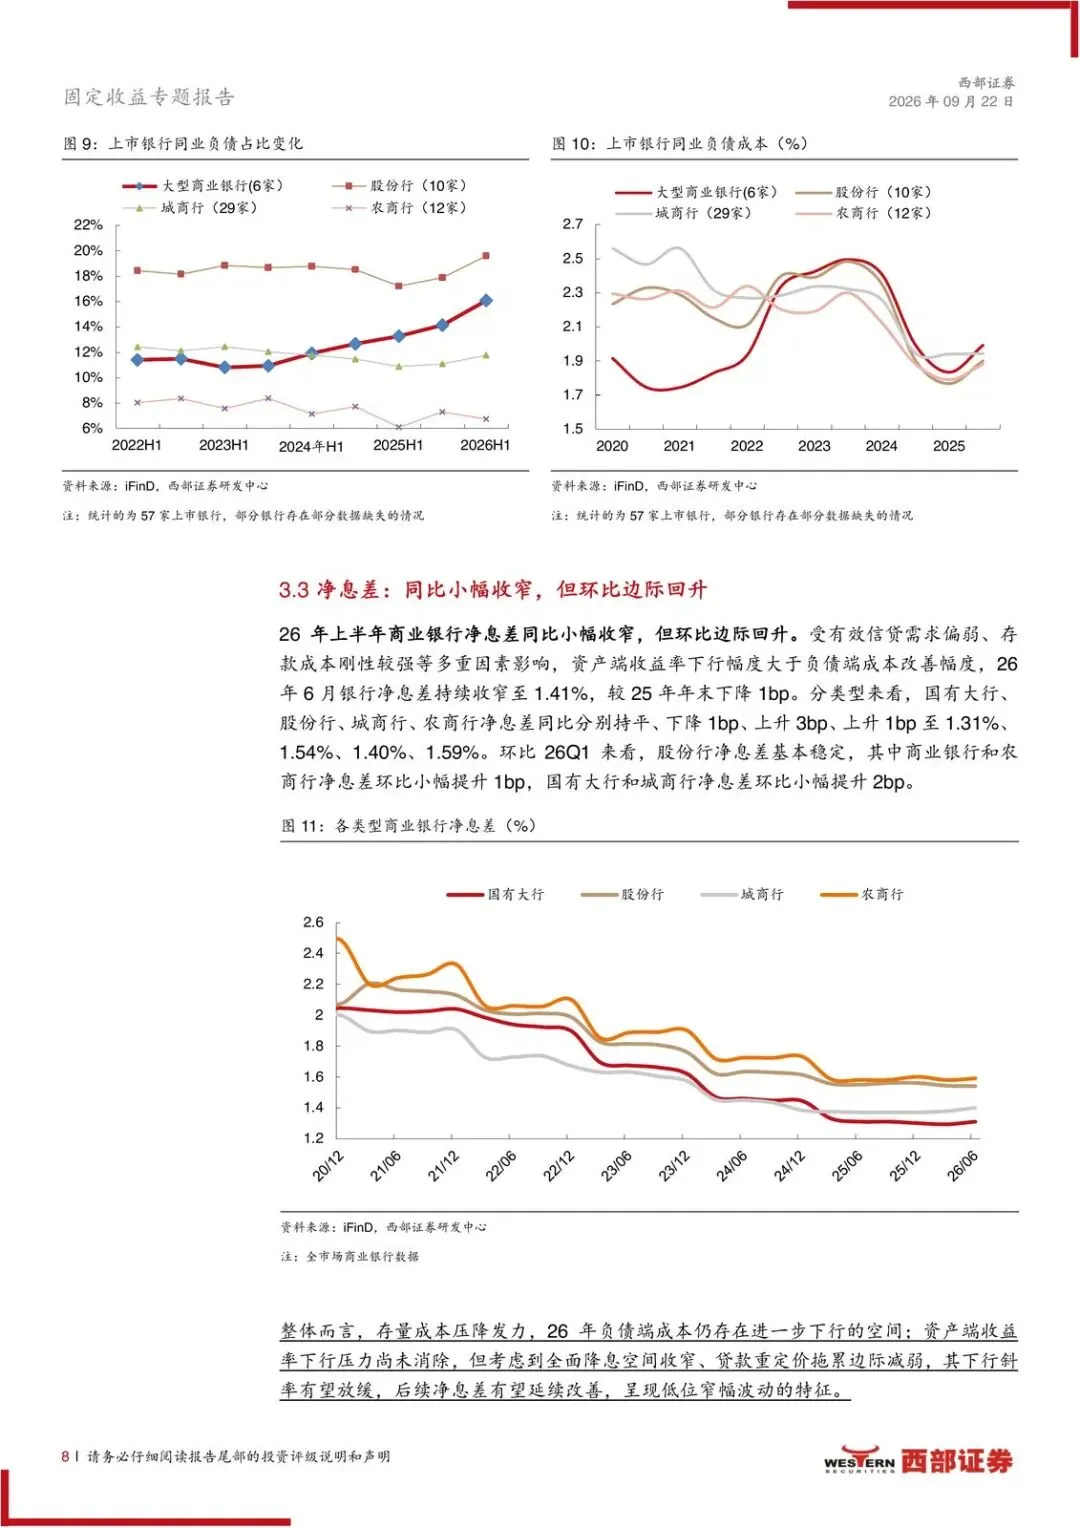
贷款增速放缓、利率继续下,金融投资收益率也在降,资产端收益率下行压力还没消。存款成本同步下行,城商行同比、环比降幅都最大。结果是净息差同比仍小幅收窄,但环比已经边际回升。净利差则被生息资产收益率压着走。
受益的是已经把负债成本压下来、又能把增量资金配到政府债和政金债上的银行;受损的是还靠高收益贷款扩张、或者金融投资收益率掉得更快的那一类。接下来要盯的是:负债成本降幅会不会收窄,以及资产端下行斜率会不会真的放缓。
债券在加,广义基金在退
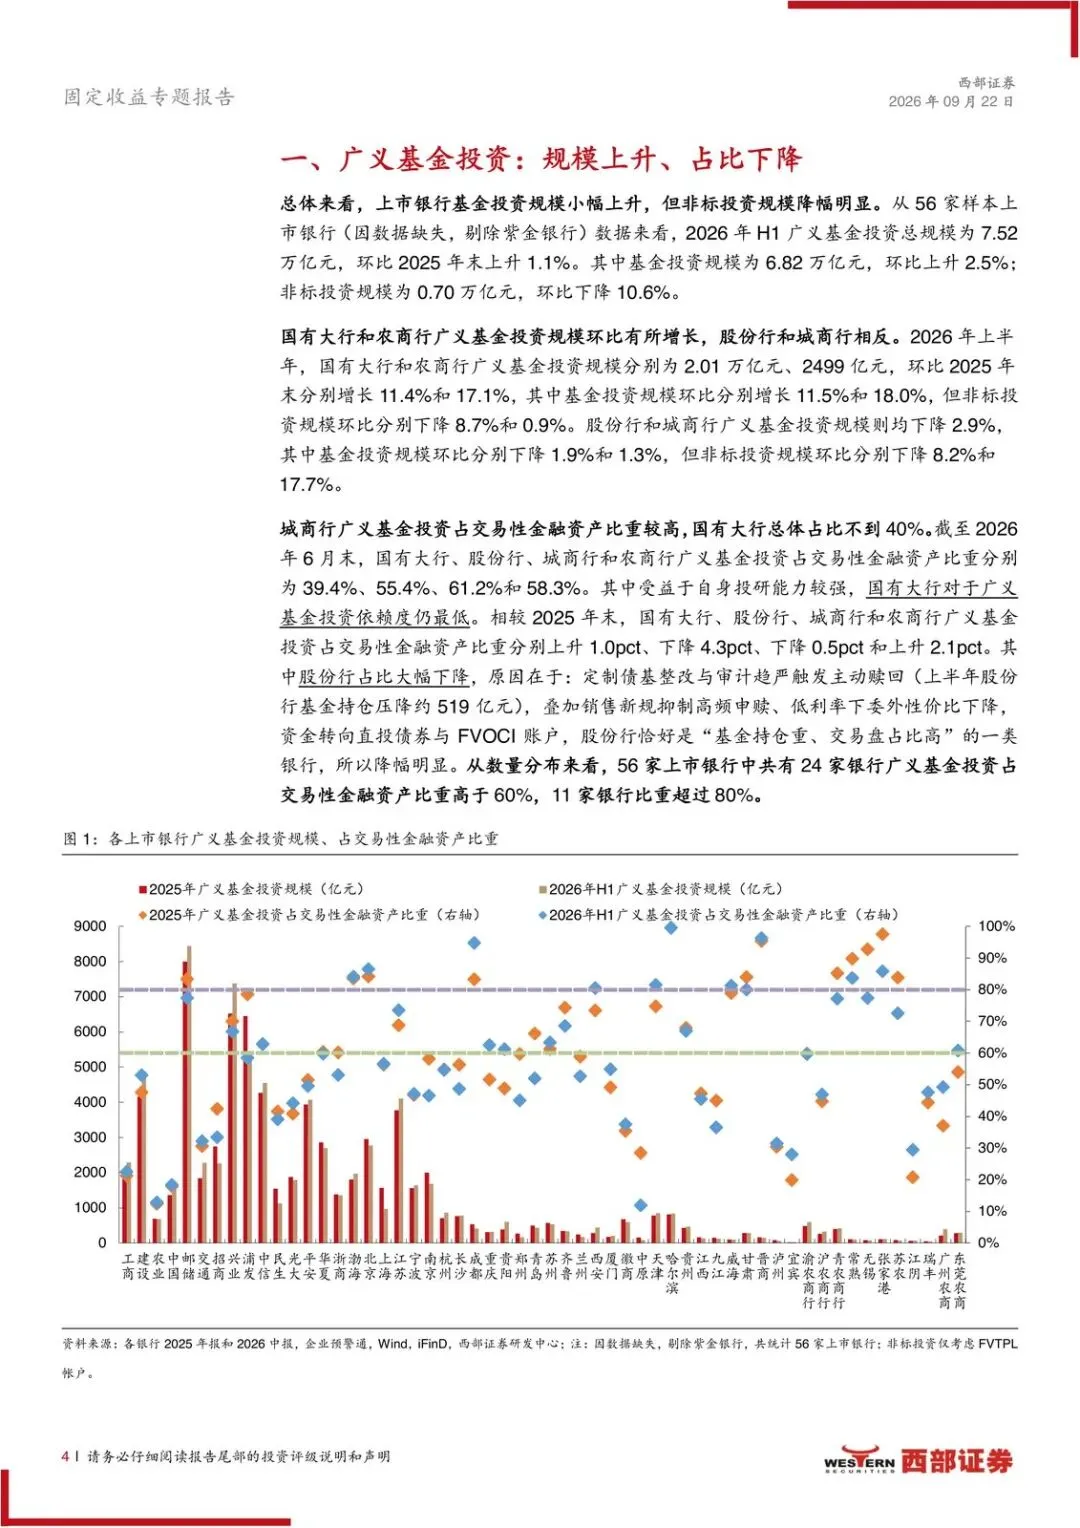
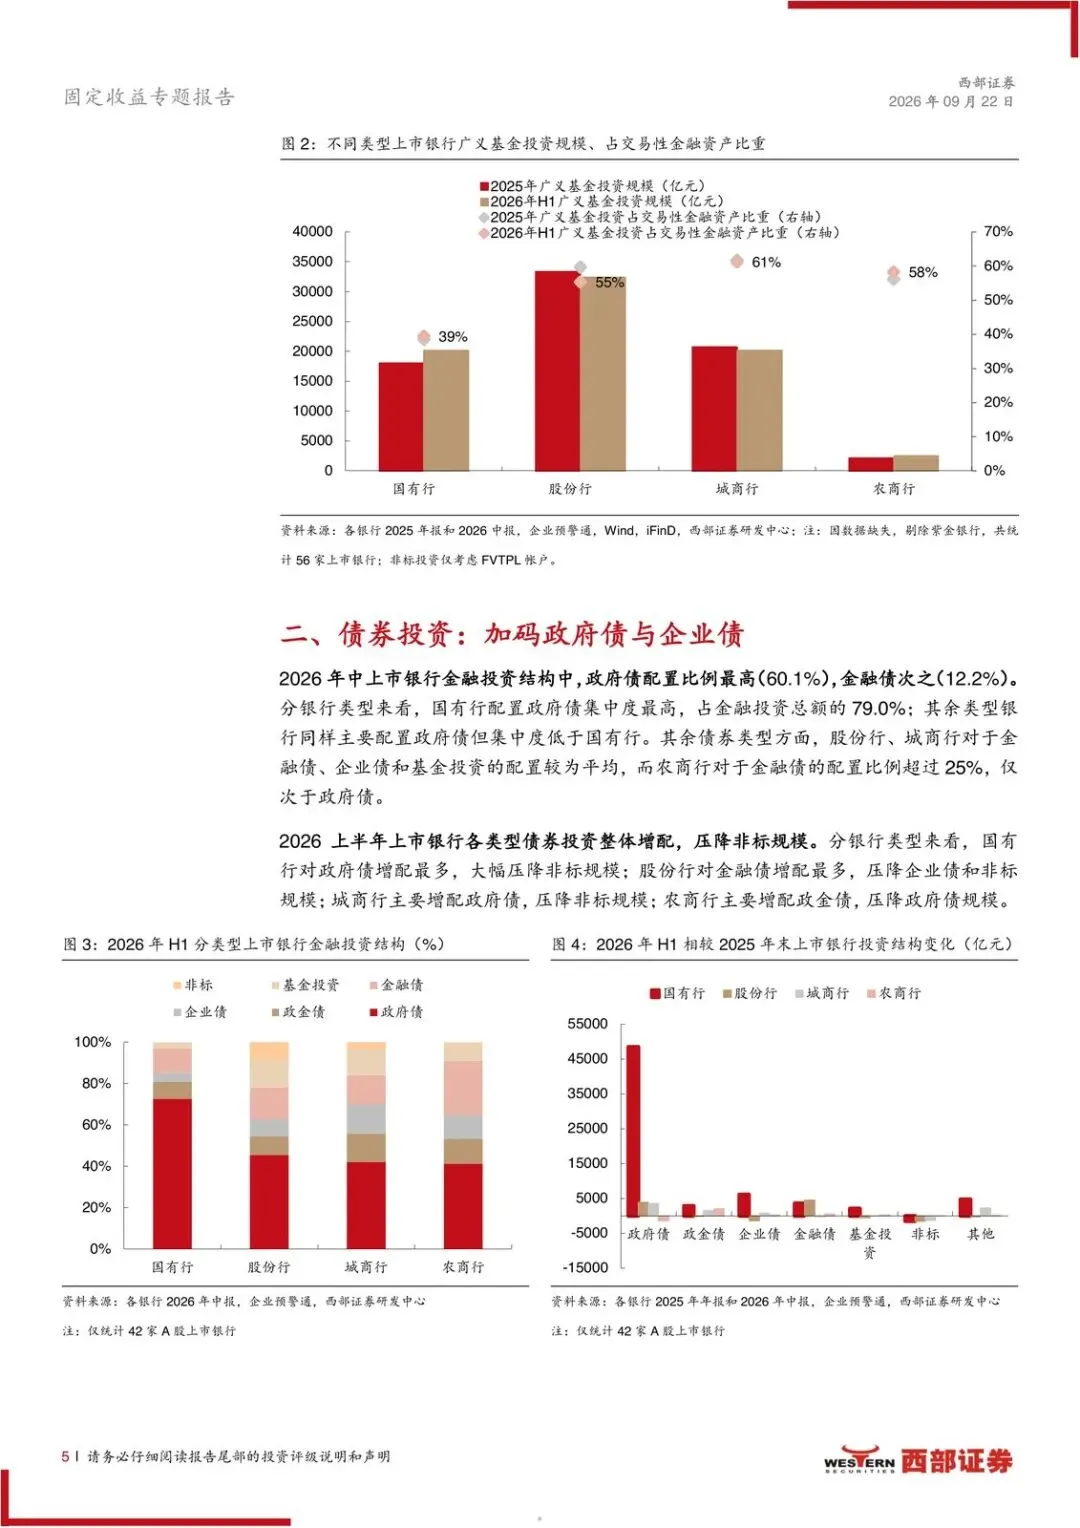
交易盘里,广义基金规模还在升,但占交易性金融资产的比重在降。56 家上市银行里,24 家广义基金占比高于 60%,11 家超过 80%;城商行这块占比更高,国有大行总体不到 40%。
债券投资是整体增配:国有行加政府债最多,股份行加金融债最多,城商行主要加政府债,农商行主要加政金债。贷款不好做、收益下台阶时,配债成了更现实的资产摆布。谁受益,取决于谁还能在政府债、政金债上加仓而不把久期指标打穿。
总量有空间,超长债才是摩擦点
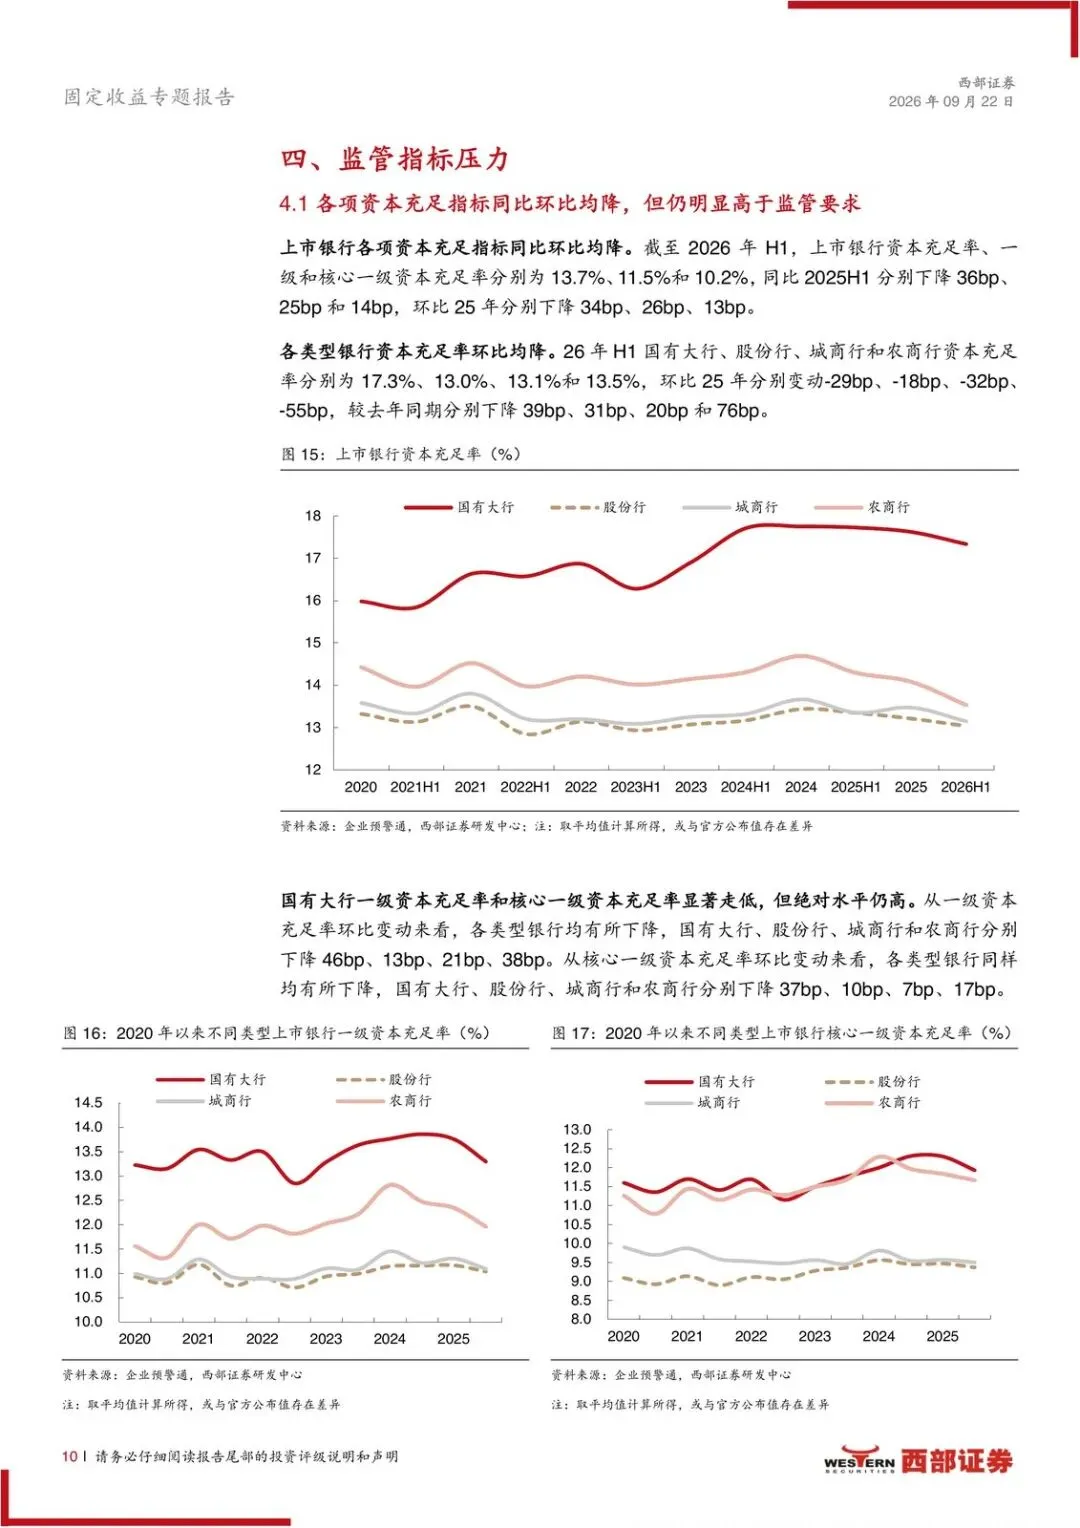
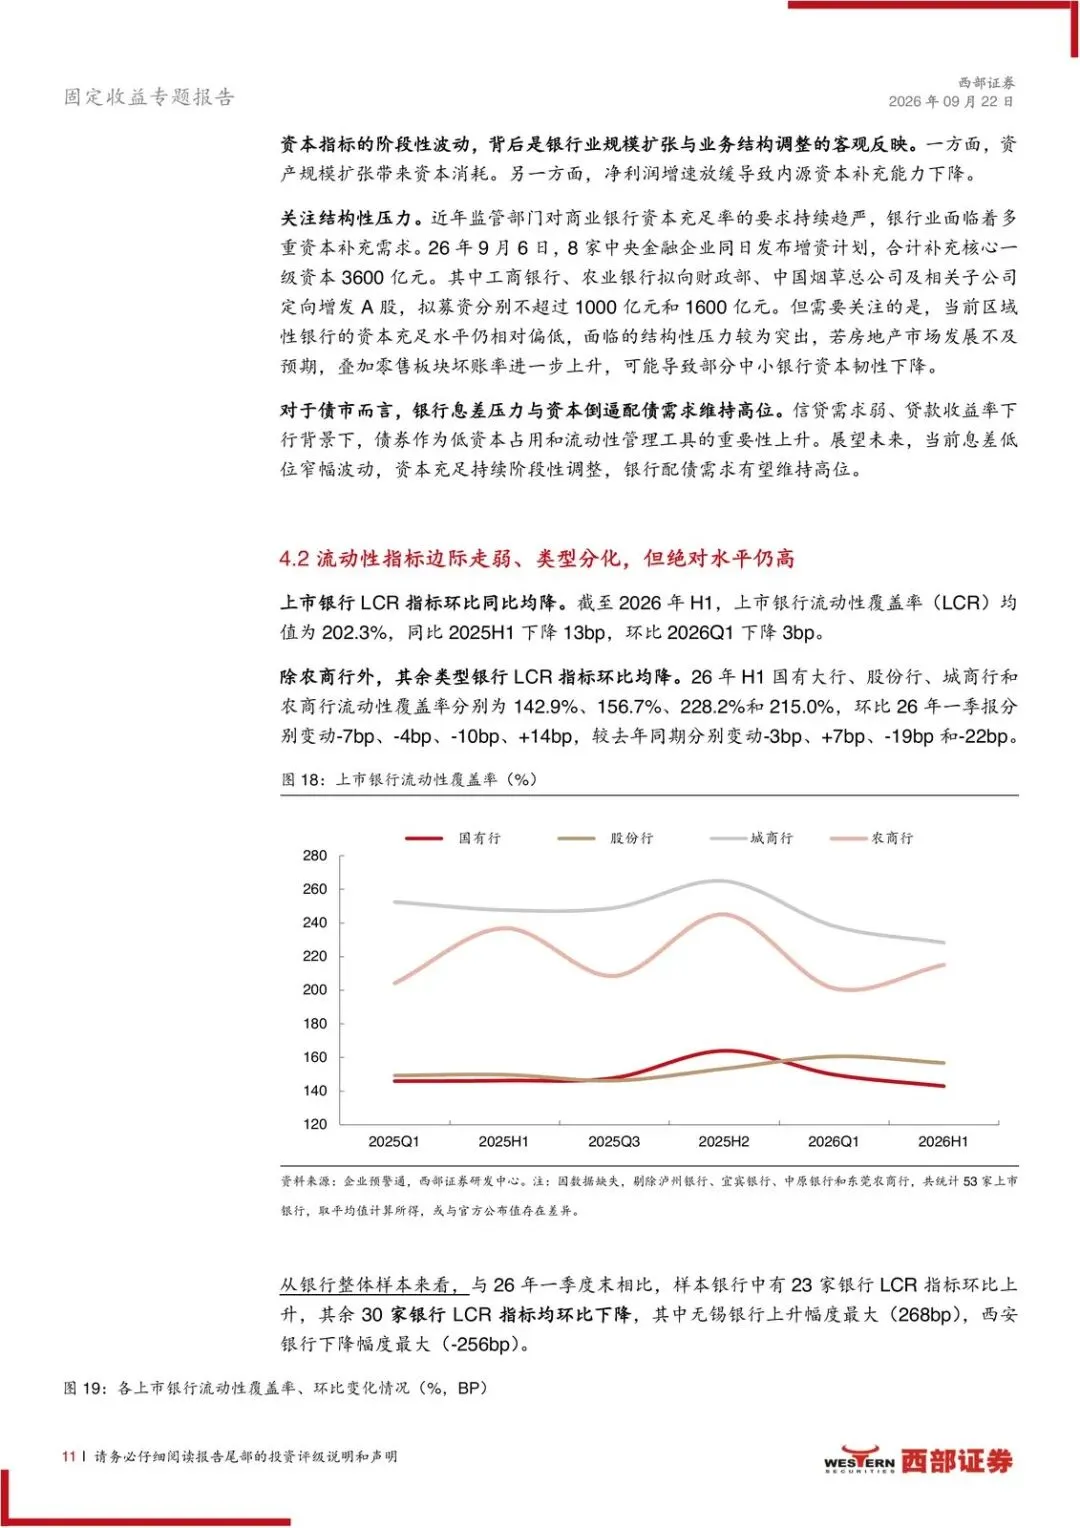
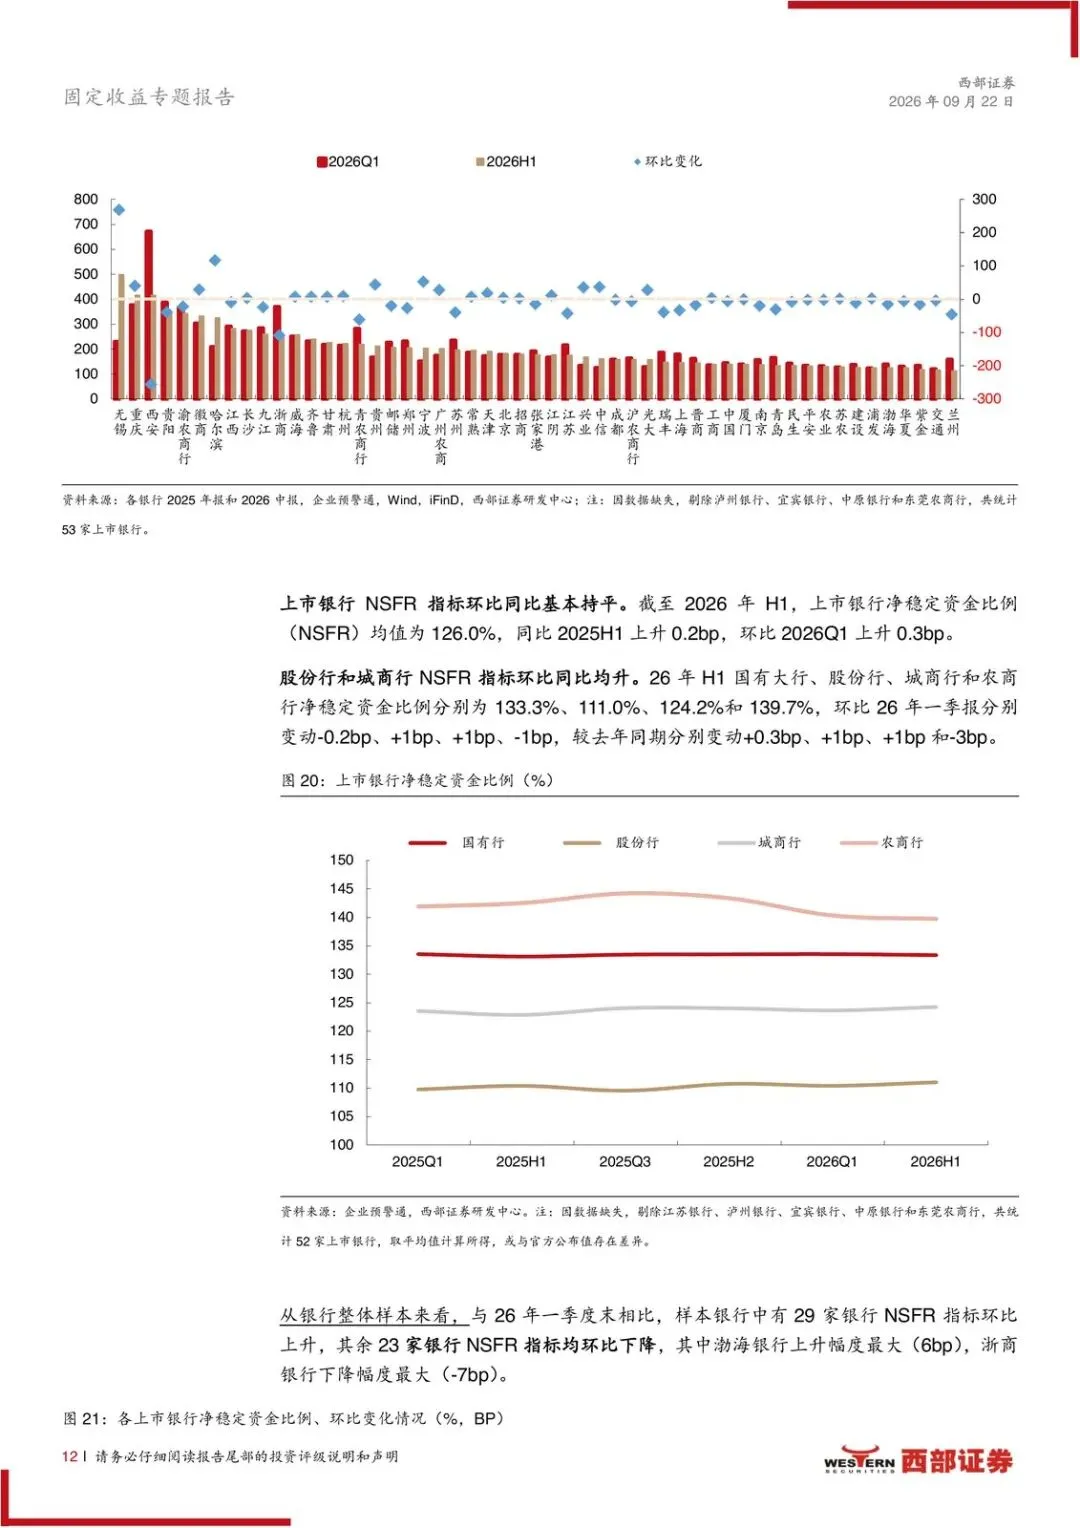
资本充足、一级资本、核心一级同比环比都降,但仍明显高于监管要求。注资后,部分银行资本充足率抬升,配债空间被打开一块,结构性压力还在。流动性覆盖率、净稳定资金比例边际走弱、类型分化,绝对水平仍高。
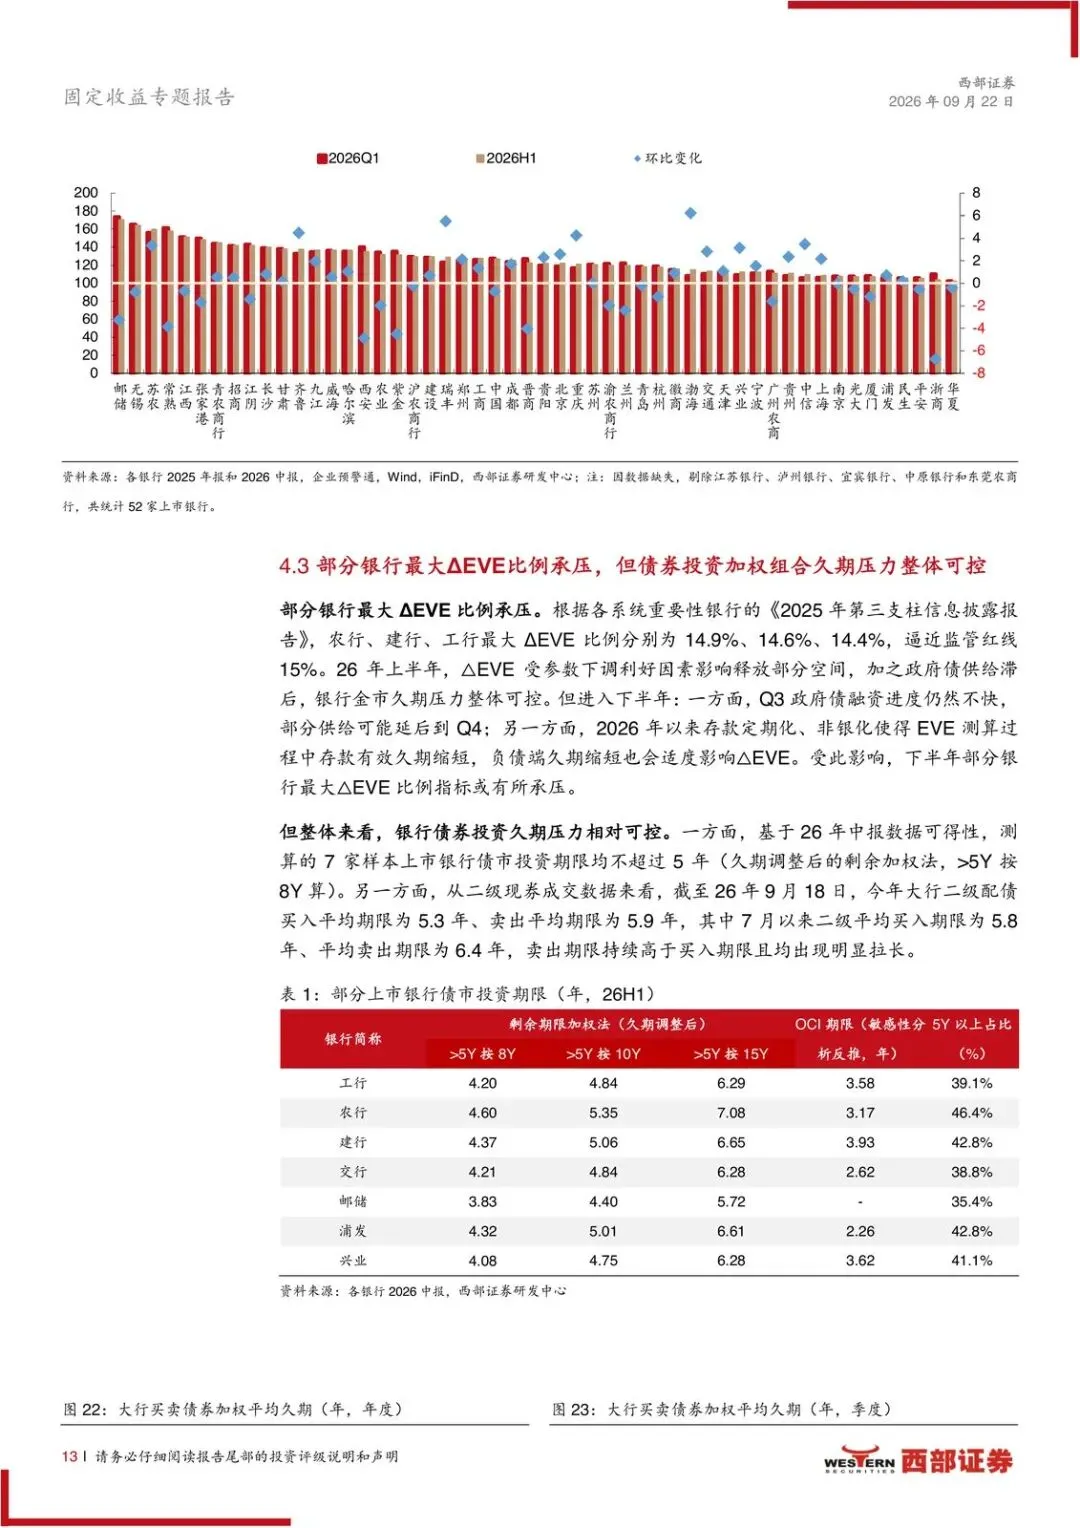
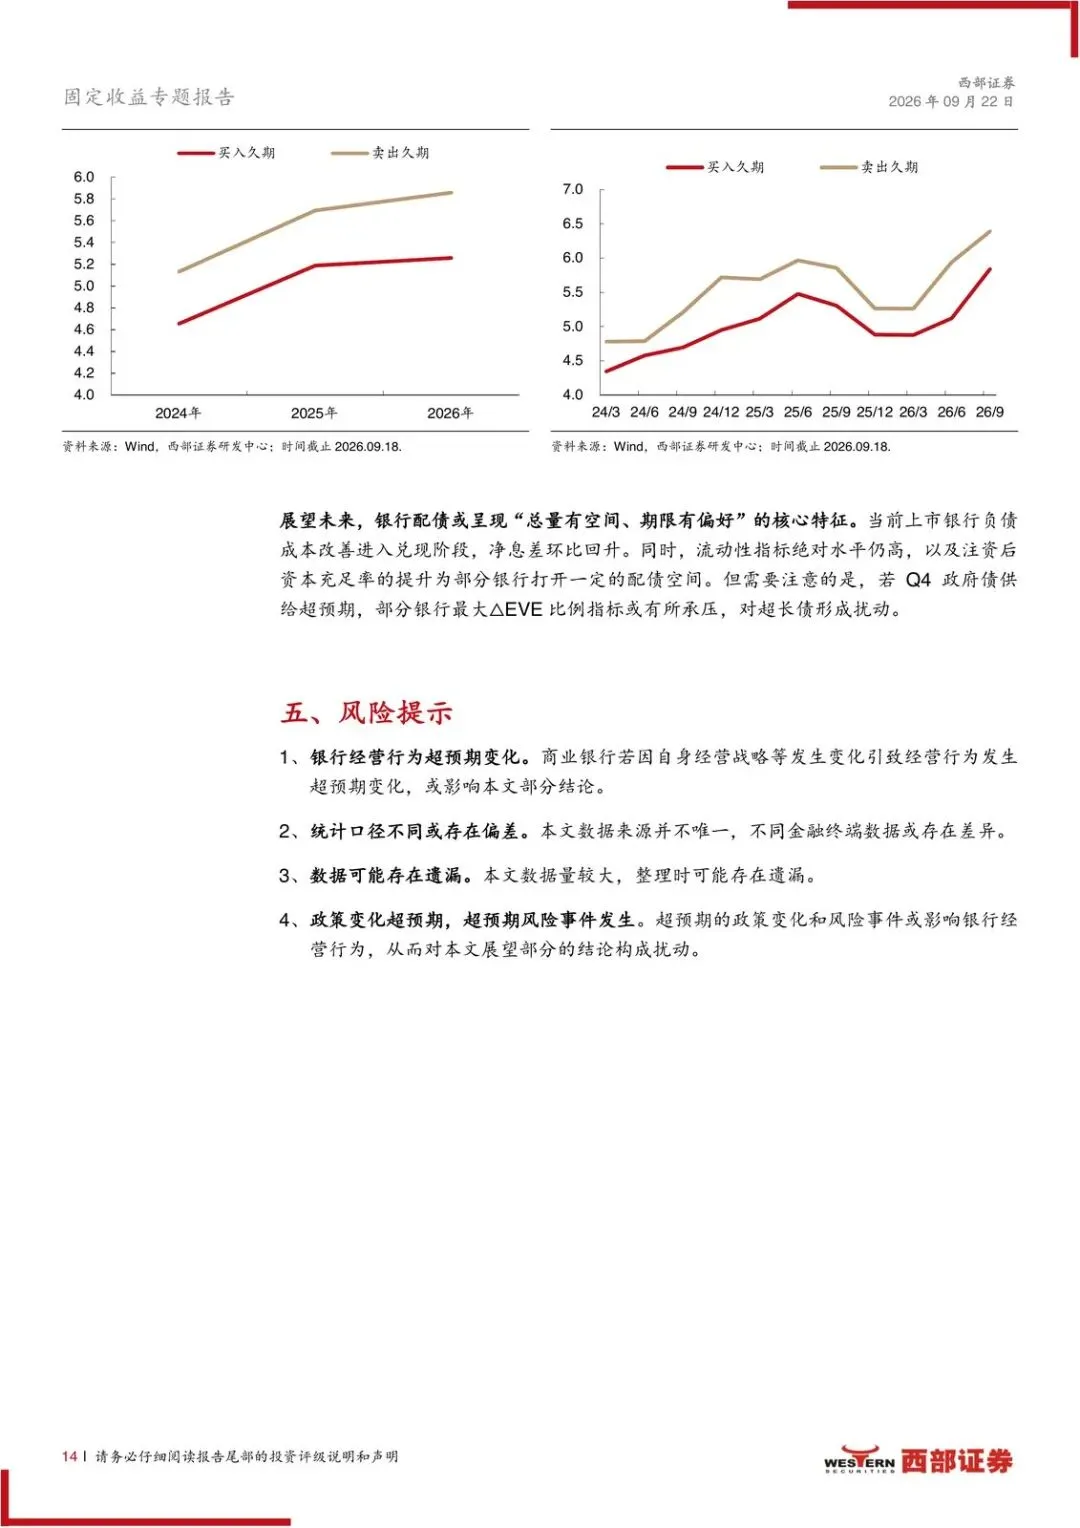
部分银行最大 ΔEVE 比例已经承压,债券投资加权组合久期整体仍可控。展望就是“总量有空间、期限有偏好”。若四季度政府债供给超预期,最大 ΔEVE 再紧一档,扰动会先打在超长债上。
现在受益的是中短久期政府债、政金债的配置盘;受损的是依赖超长端拉收益、ΔEVE 余量薄的机构。
观察清单
- 四季度政府债供给是否明显超预期,以及超长券发行占比是否继续抬升。
- 上市银行净息差能否在负债成本降幅收窄后继续环比回升,而不是只守住同比小幅收窄。
- 最大 ΔEVE 承压银行是否放缓超长债增持,债券投资加权组合久期是否仍整体可控。
- 资本充足率注资后的抬升,是否转化为政府债、政金债的实际增配,而不是停在指标改善本身。
- 广义基金占交易性金融资产比重是否继续下降,城商行高占比(部分超 60%、甚至超 80%)是否向债券配置切换。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告