研报速递
胜宏科技2026 年前三季营收 184.61 亿元、同比 +30.77%,Q3 归母净利 5.27 亿元、同比 −52.17%,同期扣非 12.76 亿元、+16.16%。净利腰斩与扣非新高,下滑的是公司资本投资,而不是PCB生产线。
PCB 不是成长股行业,是「加工费 + 良率」的重资产行业——历史上每一轮高利润都来自涨价周期,而不是来自技术领先。
本文纯属个人投资心得分享,不构成任何投资建议,希望读者独立思考、自主决策;文章为本人原创,转载请注明出处,风险自担,买者自负。
一、PCB是什么生意
利润是按PCB「层数」赚的。层数是一块 PCB 里叠起来的导电线路层数;层数越多,单价越高——18 层以上板 ≥1,500 美元/㎡,AI 服务器板 3–5 万美元/㎡、是传统板的 15–25 倍。良率由产线工艺决定:层数越高,钻孔与压合工时越长、层间对位越难,靠工艺经验积累与产线爬坡;20 层板 95% 与 30 层板 70% 的良率差,直接决定同一张报价单赚不赚钱。
按应用领域的营收占比(2024/2025/2026 前三季)
AI 板赚的是大钱,产能却要等到 2027 年:公司把传统、低端的份额主动让掉(传统智能终端从 34.0% 降到 19.2%),把产线腾给高层数 AI 板,想吃高端产能的利润;但 63.07 亿元在建工程要到 2027 年才转固,订单已排到2027年。
行业侧,Prismark 口径下 2026 年全球 PCB 产值里 18 层以上板的产值增速 +79.0%。胜宏自己 2026 前三季营收 +30.77%,同期沪电 +71.88%、深南 +53.84%、生益电子 +39.81%:公司口径下同样落在同业之后,跟不上行业。
二、钱,赚到没有
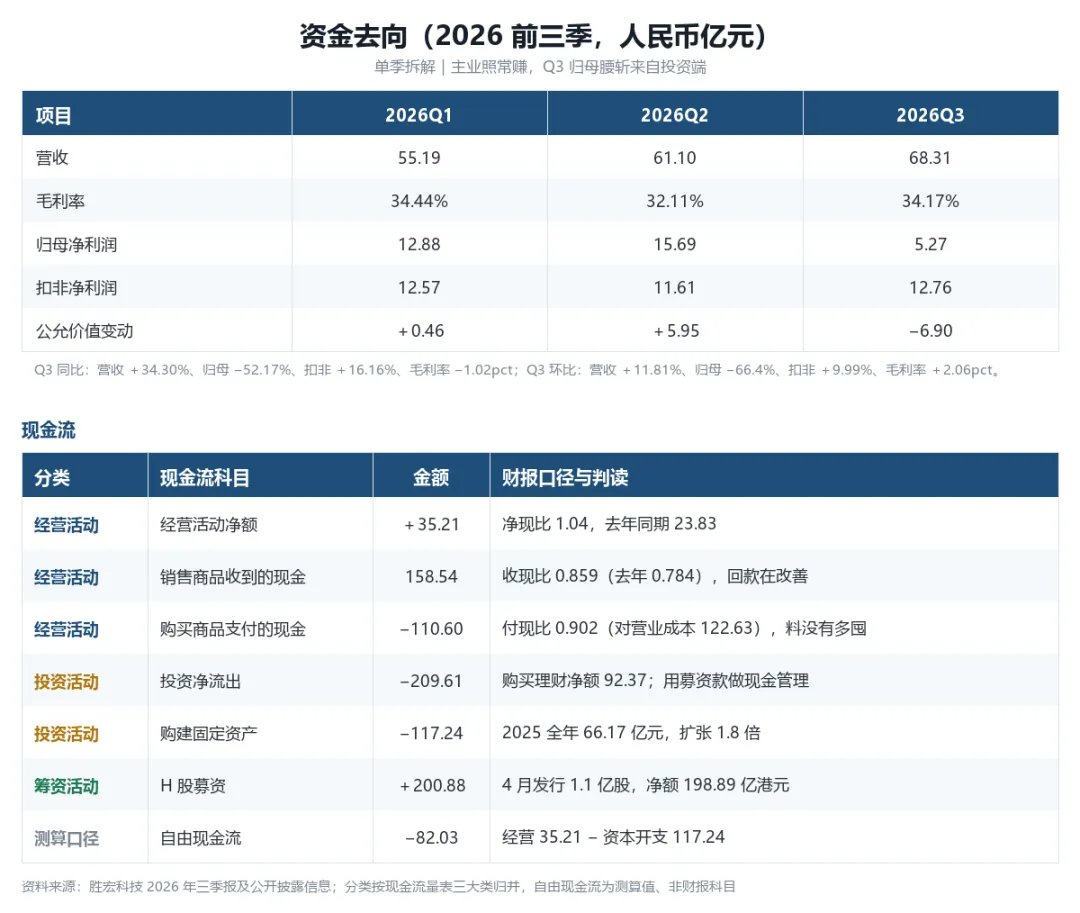
钱赚了,但投资出现了亏损。Q3 主业扣非 12.76 亿元、+16.16%,经营现金流 +47.71%,产线照常在赚;归母 5.27 亿元、−52.17% 的腰斩来自金融资产浮亏 −6.90 亿元加捐赠 1.99 亿元,不是 PCB 生产线不赚钱。赚到的钱也没留在净利里,变成了厂房、在建工程和原材料。
资金去向(2026 前三季,人民币亿元)
三、估值是贵还是便宜
把三块业务分别估值,每股合理区间 87–105 元,现价 1,211 亿元(每股 123.24 元)高于加总上沿 17.7%——现价预支的是 2027 年产能兑现(以下为测算区间,不是股价预测),且AI板价格不下降。
业务估值
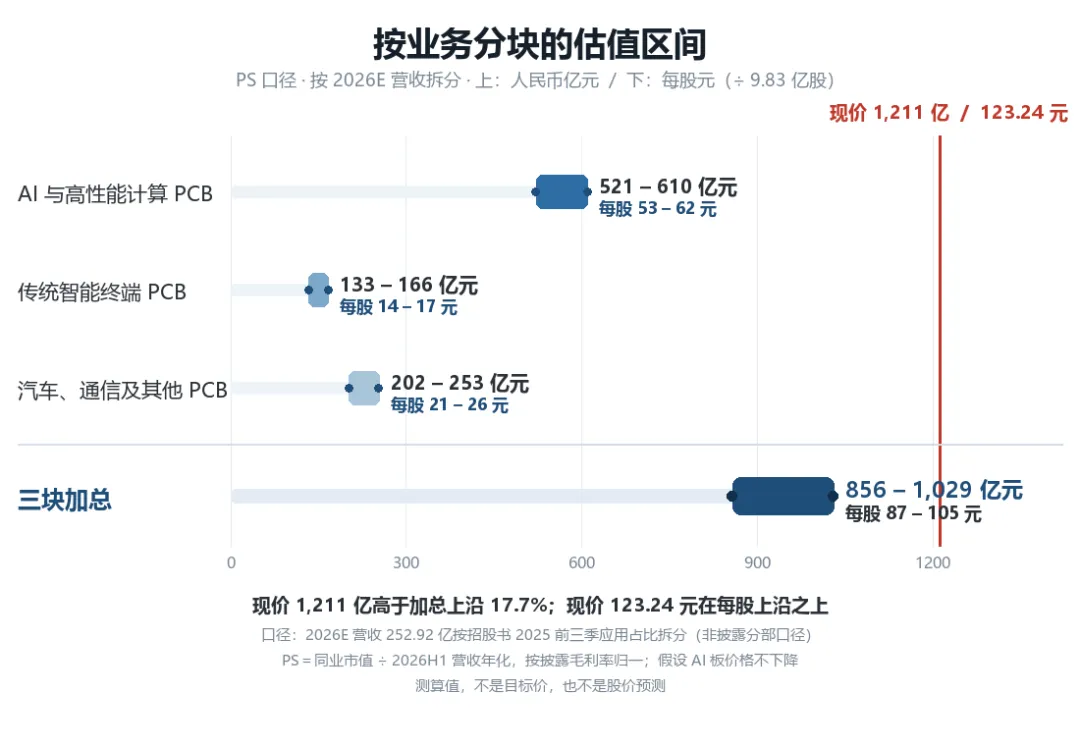
AI 与高性能计算 PCB:对标生益电子 4.97x(下沿)、沪电股份 5.81x(上沿),估值 521–610 亿元。 传统智能终端 PCB:业务属性对标鹏鼎控股,取同业整体 PS 经毛利率归一后 2.74–3.43x,估值 133–166 亿元。 汽车、通信及其他 PCB:对标沪电股份智能汽车板,取同业整体 PS 经毛利率归一后 2.03–2.55x,估值 202–253 亿元。
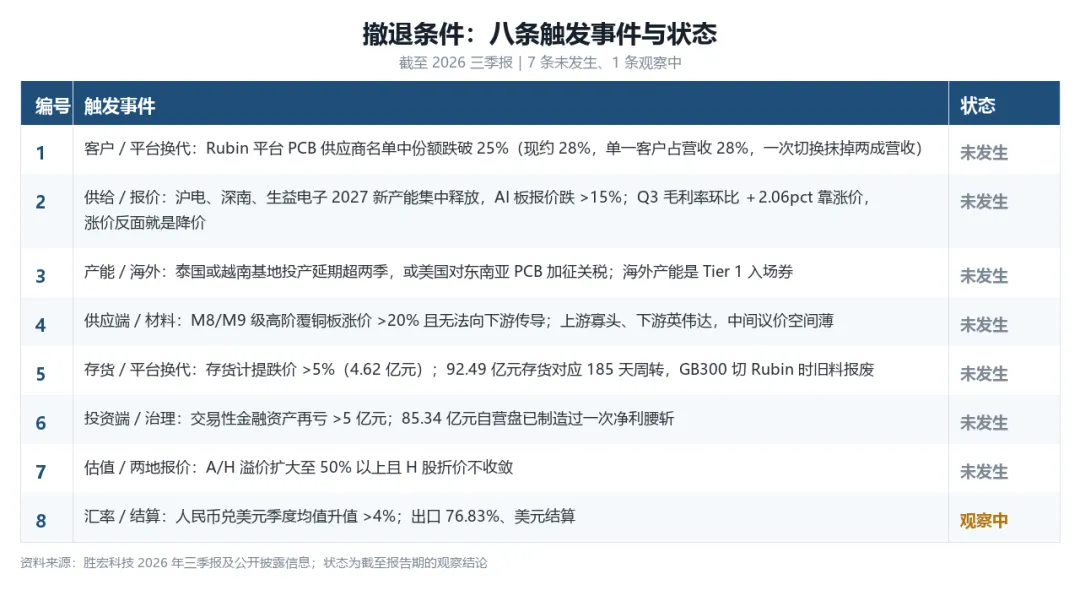
四、撤退条件
触发事件与状态(截至 2026 三季报)
五、报表埋了什么雷
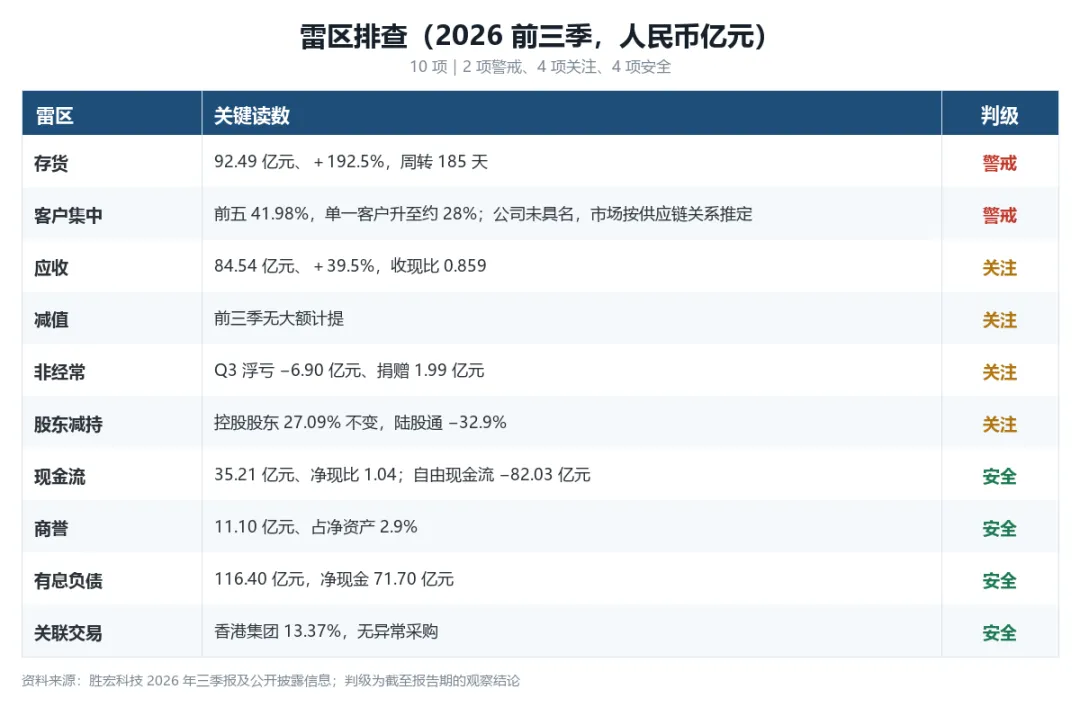
92.49 亿元存货对应的不是卖不出去,是平台换代:GB300 切 Rubin 时,为旧平台备的高阶 CCL 与半成品会先变成报废,再变成跌价计提;185 天周转与 12–18 个月迭代周期之间的时间差,就是这条链的引信。
雷区排查(2026 前三季,人民币亿元)
如果这篇梳理对读你帮助,麻烦点个「在看」,在留言区聊聊你想看哪个公司调研报告,后续为你继续做公开财报的结构化拆解。
本文为公开信息整理与分析,不构成任何投资建议。市场有风险,投资需谨慎。
数据口径:胜宏科技 2026 年三季报、2026 年半年度报告、投资者关系活动记录表、港股招股书申请版本及同业 2026 年半年度报告;单位人民币亿元